Банкротство ИП и юридических лиц в Казахстане

Банкротство ИП (индивидуального предпринимателя) и юридических лиц в Казахстане — это судебная процедура, при которой суд признаёт неплатежеспособность должника по Закону Республики Казахстан (РК) № 176-V «О реабилитации и банкротстве». Инициировать её может сам должник или его кредиторы. После завершения неудовлетворённые долги, будь то кредиты, займы, задолженность перед контрагентами или налоги, как правило, считаются погашенными. Процедура заканчивается прекращением статуса ИП или ликвидацией юридического лица и длится обычно от шести до девяти месяцев, а при продлении по ходатайству кредиторов — до двух лет.
Что такое банкротство ИП и юридического лица в Казахстане
Закон РК № 176-V «О реабилитации и банкротстве» определяет банкротство как признанную решением суда несостоятельность должника, которая служит основанием для его ликвидации. Применяют этот закон вместе с нормами Гражданского и Предпринимательского кодексов РК.
Три термина, без которых дальше не разобраться:
- Несостоятельность — установленная судом неспособность должника в полном объёме рассчитаться с кредиторами по денежным обязательствам, выплатить зарплату работникам, уплатить налоги и обязательные платежи.
- Должник — индивидуальный предприниматель или юридическое лицо, которое не может исполнить свои обязательства.
- Кредитор — тот, кому должны: банк, поставщик, работник по зарплате, государство по налогам.
Запустить процедуру можно в двух порядках. Добровольное банкротство начинается с заявления самого должника: чаще всего это более управляемый сценарий, потому что человек действует, пока ситуацию можно аккуратно подготовить. Принудительное банкротство инициируют кредиторы, орган государственных доходов, в отдельных случаях прокурор, например если обнаружены признаки преднамеренного банкротства.
Решает всё только суд. Дела рассматривают специализированные межрайонные экономические суды (СМЭС) по месту нахождения должника. Само банкротство при этом не наказание, а законный механизм, который государство создало для цивилизованного выхода из долгов. Он упорядочивает расчёты с кредиторами, защищает должника от хаотичных взысканий и даёт обеим сторонам понятные правила.
На практике вопрос «это признание поражения или рабочий инструмент» лучше задавать себе рано, а не когда пени выросли в несколько раз. Чем раньше ситуация собрана в цифрах, тем больше законных вариантов остаётся.
При каких условиях ИП или ТОО признают банкротом
Основание для банкротства в Казахстане — устойчивая неплатежеспособность: обязательства должника превышают стоимость его имущества, и он не в состоянии исполнить требования кредиторов. Речь не о разовой задержке платежа. Суд смотрит на системную картину — есть ли реальная возможность рассчитаться в обозримой перспективе.
Есть в законе и количественные критерии, при которых кредитор получает право обратиться в суд. В расчетах используется МРП — месячный расчетный показатель, который в 2026 году составляет 4 325 тенге. Ориентиры выглядят так:
| Тип обязательства | Минимальная просрочка | Порог для ИП | Порог для юрлица |
|---|---|---|---|
| Зарплата работникам, возмещение вреда жизни и здоровью, алименты | 3 месяца | 100 МРП (около 432 500 тенге) | 100 МРП (около 432 500 тенге) |
| Налоги и другие платежи в бюджет | 4 месяца | 150 МРП (около 648 750 тенге) | 150 МРП (около 648 750 тенге) |
| Иные кредиторы — банки, контрагенты, физлица | 3 месяца | 300 МРП (около 1 297 500 тенге) | 1 000 МРП (около 4 325 000 тенге) |
Суммы приведены по МРП 2026 года, поэтому перед решением проверьте актуальную редакцию Закона № 176-V и действующий размер МРП (показатель меняется ежегодно).
Пример из практики. У предпринимателя обязательства на 15 млн тенге: кредит на оборудование, займы у поставщиков и налоговая задолженность. Имущество — помещение и техника, которые после оценки дают около 4 млн. Доход упал, платежи покрывают только пени. Это классическая картина устойчивой неплатежеспособности. Долги больше активов, а восстановить платежеспособность своими силами не получается.
Частый вопрос: «Долг меньше порога — банкротство недоступно?» Формально указанные пороги регулируют право кредитора подать заявление, а должник опирается на факт неплатежеспособности. Но при небольшой сумме долга судебная процедура часто экономически не оправдана: расходы на неё могут превышать выгоду. В такой ситуации разумнее начать с переговоров с кредиторами или реструктуризации. Об этом ниже.
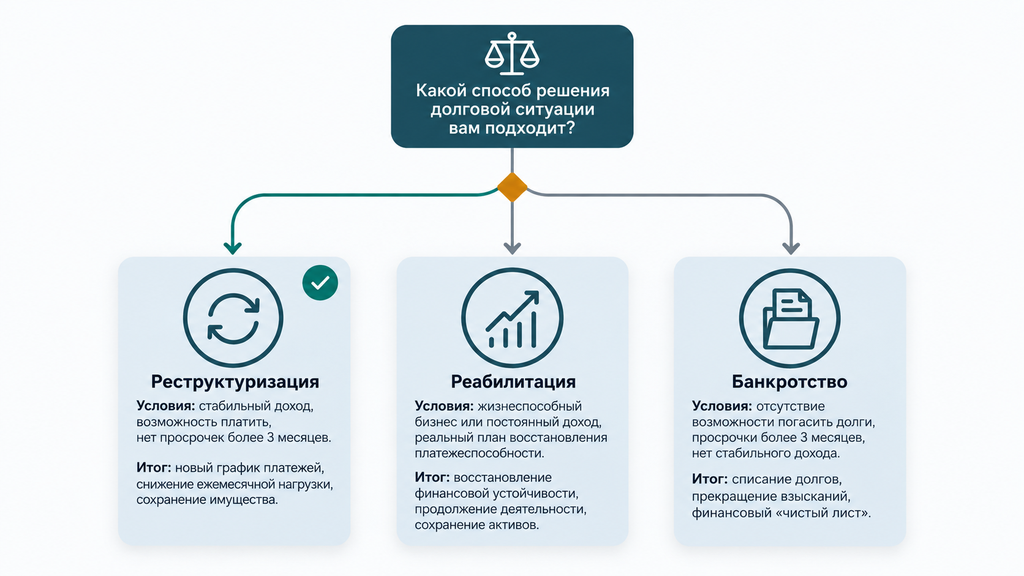
Реструктуризация, реабилитация или банкротство: какой путь выбрать бизнесу
Банкротство — не единственный законный путь. Перед подачей заявления стоит сравнить три процедуры: реструктуризацию задолженности, реабилитационную процедуру и само банкротство. Выбор зависит от того, можно ли ещё восстановить платежеспособность и готовы ли кредиторы к диалогу.
| Критерий | Реструктуризация | Реабилитация | Банкротство |
|---|---|---|---|
| Что происходит с бизнесом | Продолжает работать | Продолжает работать по плану восстановления | Деятельность прекращается |
| Управляющий | Не назначается, отвечает сам должник | Администратор ведёт план реабилитации | Временный и банкротный управляющие |
| Срок | Соглашение с кредиторами до 3 лет | Срок плана, утверждённый судом | До 9 месяцев, продление до 2 лет |
| Расходы | Минимальные: нет вознаграждения управляющему | Средние: вознаграждение администратора | Выше: управляющий, оценка, торги |
| Итог по долгам | Отсрочка, рассрочка, частичное прощение — по соглашению | Долги гасятся по графику плана | Неудовлетворённые требования списываются |
| Главный компромисс | Кредиторы могут не согласиться на условия | Нужен реалистичный план и время | Прекращение статуса и ограничения после |
Выбор на практике сводится к трём вопросам:
- Есть ли реальный план выхода из кризиса? Если доходы восстанавливаются и известно, за счёт чего закроется основная часть долга, логично попробовать реструктуризацию или реабилитацию.
- Готовы ли кредиторы к диалогу? Реструктуризация работает только при согласии сторон: в соглашении можно закрепить отсрочку, рассрочку, снижение ставки, списание пени. Если кредиторы заняли жёсткую позицию, договориться обычно не получается.
- Превышают ли долги стоимость имущества? Если да и перспектив роста нет, банкротство честнее и быстрее: долги закрываются имеющимся имуществом, а остаток списывается.
Чаще всего сначала оценивают реструктуризацию: она дешевле и сохраняет бизнес. Но если соглашение не складывается, тянуть время невыгодно. Пени продолжают начисляться, а положение должника только ухудшается. Тогда банкротство становится не поражением, а способом закрыть финансовый узел и начать заново.