Банкротство физических лиц в РК: закон, процедура подачи заявления и списание долгов
Банкротство физического лица в Республике Казахстан законно и доступно в трех формах: внесудебное банкротство, судебное банкротство и восстановление платежеспособности. Процедура создана для граждан, которые не могут платить по долгам, и регулируется Законом РК «О восстановлении платежеспособности и банкротстве граждан Республики Казахстан». По итогам процедуры долги перед банками, МФО и коллекторами списываются, но не все: алименты, возмещение вреда жизни и здоровью, ущерб по уголовным делам и платежи в бюджет по решению суда сохраняются. Дальше по порядку: как проходит процедура банкротства в Казахстане в 2026 году, сколько она стоит, какие документы нужны и что изменится в жизни после признания банкротом.
Что такое банкротство физического лица и каким законом оно регулируется в Казахстане
Банкротство физического лица в Казахстане официально признано законом как неспособность гражданина исполнять денежные обязательства. После процедуры часть долгов списывается, и человек получает возможность начать финансовую жизнь заново.
Регулирует процесс Закон РК «О восстановлении платежеспособности и банкротстве граждан Республики Казахстан»: его подписали 30 декабря 2022 года, а прием заявлений стартовал 3 марта 2023 года. Поэтому запрос «закон о реабилитации и банкротстве РК 2023» чаще всего относится именно к этому документу, хотя формально Закон «О реабилитации и банкротстве» другой: он действует с 2014 года и касается ИП и юридических лиц, а не граждан. Если вы физическое лицо без статуса предпринимателя, для вас работает первый закон.
Ключевое понятие здесь: неплатежеспособность. Закон связывает ее с конкретным признаком: человек не гасит долги 12 месяцев подряд. Это не «испорченная кредитная история» и не просрочка на пару месяцев. Речь о длительном отсутствии платежей.
Условия каждой процедуры описаны в отдельных параграфах закона, и в него уже несколько раз вносили поправки. Летом 2023 года упростили подачу: документ о попытке урегулировать долг прикладывать не нужно, суммы подтягиваются из кредитных бюро, а платеж засчитывается, только если превышает 1 МРП. По последним поправкам к закону появились новые послабления: ломбарды исключили из перечня кредиторов внесудебной процедуры, а для тех, у кого просрочка больше 5 лет, срок процедуры сократили с шести месяцев до одного. Поэтому материалы о законе о банкротстве физических лиц РК 2025 года стоит перепроверять: часть правил в них уже устарела.
Практический вывод: перед подачей документов проверяйте актуальную редакцию закона и свежие суммы порогов. МРП, месячный расчетный показатель, который применяют для социальных и налоговых расчетов, пересматривается ежегодно, и от него зависит право на процедуру.
Внесудебное, судебное банкротство и восстановление платежеспособности: в чем разница
Внесудебное банкротство, упрощенный вариант: списание долгов до 1600 МРП без суда. Судебное банкротство проходит через суд при долгах свыше 1600 МРП и по любым видам обязательств. Восстановление платежеспособности дает рассрочку до 5 лет без присвоения статуса банкрота. Все три пути открыты только самому должнику: заявление подает лично он, а не банк и не коллекторы. Индивидуальные предприниматели под закон о банкротстве граждан не подпадают: для них существует отдельный механизм банкротства ИП и юридических лиц.
Основные различия удобно сравнить по таблице:
| Критерий | Внесудебное банкротство | Судебное банкротство | Восстановление платежеспособности |
|---|---|---|---|
| Сумма долга | до 1600 МРП | свыше 1600 МРП | любая, если обязательства не превышают стоимости имущества |
| Виды долгов | только банки, МФО и коллекторы | любые, включая долги физлицам и по ЖКХ | любые |
| Имущество | отсутствует, включая общую собственность | может быть | может быть |
| Кто проводит | уполномоченный орган | суд с финансовым управляющим | суд с финансовым управляющим |
| Срок | 6 месяцев (при просрочке свыше 5 лет 1 месяц) | 6 месяцев с продлением до 6 | до 5 лет по плану |
| Итог | статус банкрота, списание долгов | статус банкрота, списание остатка | без статуса банкрота, долги гасятся по плану |
Кому подходит внесудебное банкротство: условия и исключения
Внесудебное банкротство физических лиц в РК подходит гражданам без имущества, чей долг перед банками, МФО и коллекторами не превышает 1600 МРП (в 2026 году это около 6,9 млн тенге). Сумма ориентировочная: МРП ежегодно пересматривается, поэтому порог лучше сверить на дату подачи.
Полный набор условий выглядит так:
- долги только перед банками, микрофинансовыми организациями и коллекторскими агентствами, в том числе перед теми, кому банк продал обязательство, и организациями, лишенными лицензии;
- нет имущества в собственности и долей в общей собственности (квартиры, машины, земля, акции, доли в бизнесе);
- 12 месяцев подряд нет платежей по долгам; тем, кто получает адресную социальную помощь (АСП), достаточно 6 месяцев;
- заявитель обращался к кредитору с просьбой изменить условия займа (с 2023 года подтверждение прикладывать не нужно, сведения об урегулировании банки передают в кредитные бюро);
- за последние 7 лет человек не проходил ни внесудебное, ни судебное банкротство.
В законе предусмотрены исключения. Если просрочка длится свыше 5 лет, заявление примут независимо от суммы долга и наличия имущества. Получателям АСП доступны послабления по срокам отсутствия платежей. Если же долг больше порога, кредитор не входит в перечень или имущество есть. Это сценарий для судебного трека.
Типичная ситуация из практики: человек уверен, что имущества у него нет, а при проверке государственных баз всплывают акции или доли, автоматически оформленные вместе с банковским продуктом несколько лет назад. Такие «забытые» активы входят в число самых частых причин отказа, поэтому перечень имущества лучше собрать до подачи, а не после нее.
Есть и распространенное заблуждение: «бесплатно можно списать любой долг». Нет, списать можно только долг до порога в 1600 МРП и только по перечисленным кредиторам. Займ у соседа, налоговая задолженность или долг за коммунальные услуги во внесудебную процедуру не попадают.
Когда выбирают судебное банкротство: долги свыше 1600 МРП и любые кредиторы
Судебное банкротство физических лиц в РК создано для должников, чьи обязательства превышают 1600 МРП или включают долги, не подпадающие под внесудебный перечень: перед физическими лицами, по коммунальным услугам, перед государственными органами.
Условия во многом совпадают с внесудебными: 12 месяцев без платежей, попытка урегулировать долг, 7 лет без процедур. Принципиальное отличие в имуществе. При судебной процедуре оно может быть, но его, как правило, реализуют на торгах. Есть и важное ограничение: если все обязательства должника не превышают стоимости его имущества, суд применит только восстановление платежеспособности. Списание в такой ситуации законом не предусмотрено.
Финансовый управляющий, которого назначает уполномоченный орган, ведет процедуру: описывает и оценивает имущество, собирает и проверяет требования кредиторов, организует торги и отчитывается перед судом. Сделки, которые должник совершает в этот период без согласия финансового управляющего, могут быть признаны недействительными.
Имущество продают на электронных торгах. Стартовая цена опирается на оценку, а если покупателя не находится, ее снижают по установленным правилам; выручку распределяют между кредиторами по очередности. Итоговое решение о банкротстве в РК принимает суд: он признает гражданина банкротом и списывает остаток долга, если не обнаружит признаков недобросовестности (сокрытие имущества или ложные сведения). Имущество при этом треке, за исключением единственного незаложенного жилья, чаще всего уходит с торгов, зато долги, которые продажа не покрыла, исчезают полностью.
Восстановление платежеспособности: рассрочка долгов до 5 лет без статуса банкрота
Восстановление платежеспособности тоже судебная процедура, только долги в ней не списываются, а гасятся по утвержденному плану в срок до 5 лет; статус банкрота не присваивается, и «банкротные» последствия не наступают.
Это сценарий для тех, у кого есть стабильный доход или имущество дороже долгов, но текущие платежи неподъемны. План разрабатывается вместе с финансовым управляющим, согласовывается с кредиторами и утверждается судом. В план могут входить:
- отсрочка или рассрочка выплат;
- прощение части долга, пеней и штрафов;
- снижение процентной ставки;
- уменьшение ежемесячного платежа с удлинением срока договора;
- передача залогового имущества кредитору с прощением долга;
- продажа или обмен жилья и автомобиля на менее дорогие;
- сдача имущества в аренду, содействие в трудоустройстве должника.
Сильная сторона процедуры в отсутствии «банкротного» статуса: запретов на новые займы нет, кредитная история не несет записи о банкротстве, а ограничение на выезд из страны исключено поправками к закону. Слабая сторона: долги никуда не деваются, план нужно исполнять, и если он сорвется, останется обращаться в суд уже за процедурой банкротства.
Жизненный пример: человек восстановил доход после периода просрочек, у него есть квартира в залоге и долг, который реально вытянуть за четыре года. Ему выгоднее план с уменьшенным платежом, чем продажа имущества, и на практике такие ситуации чаще всего решают именно так. Ответ на частый вопрос «можно ли не банкротиться, а платить по графику через суд»: да, для этого и существует эта процедура.
Как проходит процедура банкротства в Казахстане: пошаговый порядок
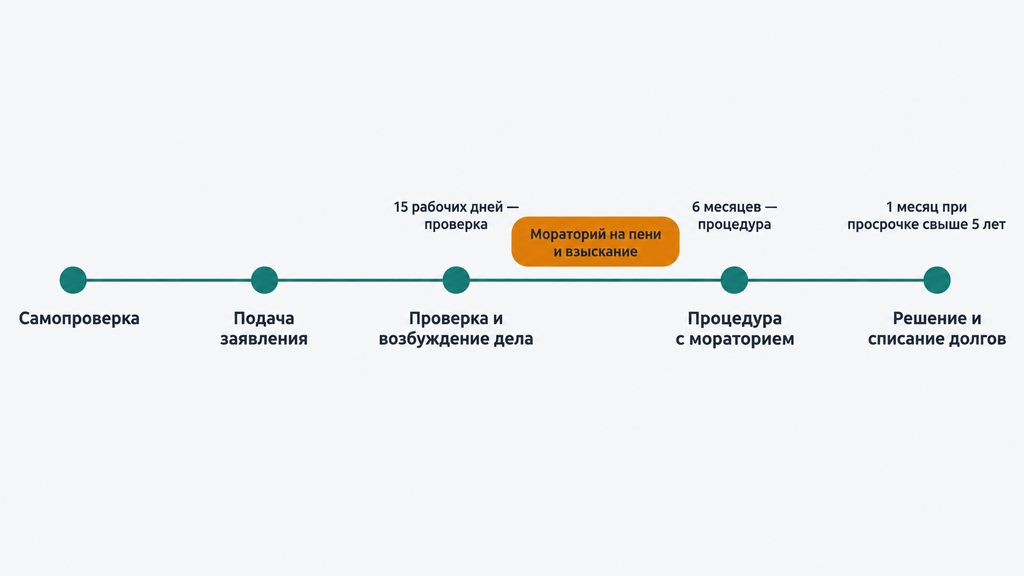
Процедура банкротства в Казахстане проходит по единой схеме: самопроверка, подача заявления, проверка данных или судебное разбирательство, период процедуры с защитным мораторием, финальное решение и списание долгов; внесудебная процедура занимает 6 месяцев (при просрочке свыше 5 лет 1 месяц).
С момента возбуждения процедуры для должника наступает передышка. Прекращается начисление пеней, штрафов и вознаграждения (так в законе называют проценты по займу). Кредиторам запрещено требовать долг и списывать деньги с банковских счетов, а исполнение уже вынесенных судебных решений приостанавливается. Звонки взыскателей в этот период незаконны: на них правильно реагировать не терпением, а жалобой.
На практике сроки иногда сдвигаются: проверка может затянуться при спорных данных, а судебная процедура при большом количестве кредиторов или споре по имуществу. Закладывайте запас времени и сохраняйте даты подачи всех документов.
Внесудебное банкротство по шагам: от заявки до списания долгов
Внесудебная процедура полностью дистанционная: от заявки до списания долгов проходит шесть шагов, и почти все они происходят онлайн.
- Проверьте критерии. Сверьте сумму долга с порогом 1600 МРП, соберите список кредиторов, проверьте имущество и кредитный отчет.
- Подайте заявление. Подать заявку на банкротство физического лица в РК можно через портал eGov.kz, приложения eGov Mobile и e-Salyq Azamat или лично в ЦОНе. Понадобятся ИИН и согласие супруги или супруга.
- Дождитесь автоматической проверки. Автоматическая система сверяет данные по базам 24 государственных органов: имущество, доходы, долги.
- Получите решение. В течение 15 рабочих дней вас включат в единый реестр на портале либо направят мотивированный отказ с причинами.
- Переждите процедуру. Шесть месяцев без новых кредитов, залогов и поручительств; при просрочке свыше 5 лет — один месяц.
- Получите списание. Решение публикуется на портале, и долги перед перечисленными кредиторами списываются.
Процедуру могут прекратить досрочно: появилось имущество, обнаружено сокрытие, всплыли новые кредиторы, из-за которых сумма превысила порог, или финансовое положение улучшилось настолько, что вы договорились с кредиторами о погашении. Прекращение процедуры не списывает долги, а о появлении имущества нужно уведомить уполномоченный орган: умолчание обернется отменой результатов.
Судебное банкротство по шагам: заявление в суд, финансовый управляющий и решение о банкротстве
Судебное банкротство проходит в семь шагов: от заявления в суд до решения о списании остатка долга.
- Подайте заявление в суд по месту жительства (письменно или в электронном виде), приложив полный пакет документов.
- Дождитесь возбуждения дела. Суд выносит определение в течение 10 рабочих дней; с этого момента действует мораторий на пени и взыскание.
- Познакомьтесь с финансовым управляющим. Уполномоченный орган назначает его в течение двух рабочих дней после возбуждения дела.
- Пройдите инвентаризацию. Управляющий описывает имущество в присутствии должника, заказывает оценку, собирает требования кредиторов и проверяет их обоснованность.
- Получите заключение. Управляющий предлагает суду один из треков: восстановление платежеспособности или реализация имущества.
- Дождитесь торгов и расчетов. Имущество продают на электронных торгах со стартовой ценой по оценке, выручка распределяется между кредиторами по очередности.
- Получите решение суда. По итоговому отчету управляющего суд признает гражданина банкротом и списывает остаток долга при добросовестном поведении.
Чаще всего затягиваются оценка имущества и торги: именно из-за них процедуру продлевают на дополнительные шесть месяцев. В этот период не совершайте сделки без управляющего и не скрывайте активы: любая недостоверность дает суду право отказать в списании долгов.
Как подать заявление на банкротство: куда обращаться и какие документы нужны
Заявление на банкротство физического лица в РК при внесудебной процедуре подается онлайн (через eGov.kz, eGov Mobile или e-Salyq Azamat) либо лично в ЦОНе; для судебной процедуры заявление направляется в суд по месту жительства.
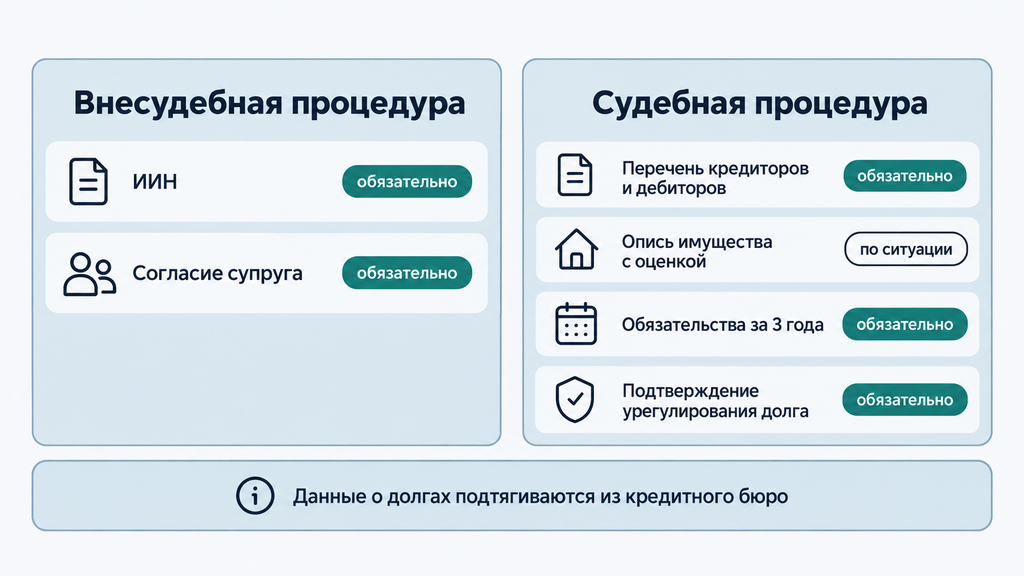
Для внесудебной процедуры набор минимален: ИИН и согласие супруги или супруга. Список кредиторов с суммами система подтягивает из кредитных бюро, поэтому важно, чтобы данные там были актуальными: если долг давно продан коллекторам, проверьте, кто значится текущим взыскателем.
Для суда пакет шире:
- перечень кредиторов и дебиторов — с суммами, датами образования долгов, адресами и контактами;
- опись имущества с отчетом об оценке, составленным не позднее чем за 6 месяцев до подачи;
- список гражданско-правовых и иных обязательств за последние 3 года, включая залоговые;
- подтверждение попыток урегулировать долг — ответ банка, копия заявления или отказ в изменении условий.
С неполным пакетом заявление законно вернут без рассмотрения, поэтому перед подачей сверьтесь с перечнем еще раз. Свежую кредитную историю можно запросить в Государственном кредитном бюро или Первом кредитном бюро: отчет поможет собрать точные суммы и увидеть, как долги отражены в базах.
Что указать в заявлении и где взять образец
В заявлении о признании банкротом, которое подается в суд, указывают наименование суда, данные должника (ФИО, ИИН, адрес), обоснование невозможности исполнить обязательства, перечень кредиторов с суммами и датами образования долгов, опись имущества и список обязательств за последние 3 года.
Образец искового заявления о признании банкротом в РК имеет процессуальные особенности: это не типовой иск о взыскании, а специальное заявление, которое рассматривается по собственным процессуальным правилам, и от полноты сведений зависит, примут его или вернут. Шаблон, найденный в интернете, стоит сверять с актуальной редакцией закона или готовить со специалистом: требования периодически корректируются.
Перед подачей проверьте:
- суммы и даты долгов совпадают с данными кредитных бюро;
- в перечне есть все кредиторы, включая тех, кто выкупил обязательства;
- приложены все обязательные документы, включая отчет об оценке;
- нет расхождений между заявлением и сведениями об имуществе в госбазах.
Сколько стоит процедура банкротства в Казахстане в 2026 году
Сколько стоит процедура банкротства в Казахстане, зависит от трека: внесудебное банкротство бесплатно для должника, а судебное требует госпошлины и вознаграждения финансового управляющего. Оно равно одной минимальной зарплате, МЗП, за каждый месяц процедуры.
| Расход | Внесудебное банкротство | Судебное банкротство |
|---|---|---|
| Подача заявления | бесплатно | госпошлина — ставку уточните на дату подачи |
| Финансовый управляющий | не участвует | 1 МЗП в месяц; МЗП ежегодно индексируется |
| Оценка имущества | не требуется | нужна при наличии имущества |
| Социально уязвимым без имущества | бесплатно | услуги управляющего оплачивает государство |
Для ориентира: в 2024 году МЗП составляла 85 000 тенге, с тех пор она повышалась. При долге в несколько миллионов тенге расходы на управляющего, как правило, оказываются заметно меньше списываемой суммы, но посчитайте их заранее для своей ситуации, особенно если процедура продлится дольше базового срока.
Отдельно о посредниках. Обещание «списания долгов за фиксированную цену и за неделю» типично для недобросовестных услуг. Тревожные сигналы: предоплата за «гарантированный результат», уверения, что документы не нужны, давление со срочностью. Добросовестный специалист сначала проверит критерии и честно скажет, если процедура вам не подходит: результат здесь всегда зависит от обстоятельств, а не от суммы гонорара.
Какие долги не списываются при банкротстве в РК
Какие долги не списываются при банкротстве в РК? Алименты, возмещение вреда жизни и здоровью, ущерб по уголовным правонарушениям, платежи в бюджет, взыскиваемые по решению суда, и невыплаченное вознаграждение финансового управляющего. Эти обязательства сохраняются после процедуры.
Есть и различие между процедурами. Внесудебное банкротство закрывает только долги перед банками, МФО и коллекторами, включая требования, выкупленные у организаций, лишенных лицензии. При судебной процедуре перечень списываемых долгов определяет суд по реестру требований кредиторов, поэтому он шире.
Частый запрос касается микрозаймов: как списать долги по микрозаймам в Казахстане. Займы МФО и микрокредитных организаций входят в перечень внесудебной процедуры, даже если обязательство давно передано коллекторам, а сам заем был получен еще в 2021 году. Важен не год получения, а то, чтобы кредитор входил в перечень и соблюдались остальные условия. Коммунальные долги и займы у физических лиц через внесудебную процедуру не проходят: для них нужен судебный трек.
Пара расшифровок, чтобы перечень читался понятнее. Пеня, штраф за каждый день просрочки, начисляется поверх основного долга и при банкротстве обычно списывается вместе с ним. Вознаграждением называют те же проценты по займу: их начисление останавливается с началом процедуры.
И пара популярных мифов. Миф: банкротство обнуляет все долги. Факт: перечень несписываемых обязательств закреплен законом, поэтому, если основная часть долга состоит из налоговой задолженности или алиментов, банкротство эту проблему не решит. Запрос «как подать заявку на списание кредита казахстан» имеет смысл проверять именно на этот фильтр: списывается ли конкретно ваш долг.
Последствия банкротства физического лица в РК
Последствия банкротства физического лица в РК сводятся к трем ограничениям: пять лет без новых кредитов, три года финансового мониторинга и семь лет до повторной процедуры; все они конечны, известны заранее и не касаются работы, счетов или повседневных трат.
Какие ограничения действуют после банкротства
После признания банкротом действуют ограничения со строгими сроками: пять лет нельзя получать кредиты и займы в банках и МФО, поручаться, выступать гарантом или передавать имущество в залог; три года уполномоченный орган и кредиторы вправе мониторить финансовое состояние; повторное банкротство не раньше чем через 7 лет. Данные о банкротстве публикуются в открытых источниках, поэтому факт легко проверяется.
Кредитная история после процедуры не исчезает: статус банкрота фиксируется в ней на все пять лет. Но история восстанавливается со временем, через аккуратное обслуживание небольших обязательств по их истечении. Работу, зарплатный счет и повседневные расходы ограничения не трогают. Распространенное заблуждение «после банкротства жизнь ограничена навсегда» не подтверждается: сроки известны заранее, и большинство людей по их окончании возвращаются к обычной финансовой жизни.
Можно ли выезжать за границу после банкротства
Можно ли выезжать за границу после банкротства в РК: да, после завершения процедуры и списания долгов ограничений на выезд нет. Запрет действует только пока идет судебная процедура.
Детали такие. На период судебного банкротства выезд из Казахстана закрыт, за тремя исключениями: лечение за рубежом, сопровождение близкого родственника на лечение и похороны близкого родственника. Для внесудебной процедуры ограничения на выезд нет вовсе, как и при восстановлении платежеспособности: этот запрет исключен поправками к закону. Частая ошибка в том, что временное ограничение переносят на жизнь после процедуры: как только суд завершает дело или публикуется решение о внесудебном списании, граница снова открыта.
Могут ли забрать единственное жилье за долги
Могут ли забрать единственное жилье за долги: нет, если оно не в залоге; эти правила закреплены законом, подписанным в 2022 году, и продолжают действовать в 2026-м. Единственное жилище, дом или квартира, где постоянно живет должник и его семья, на торги при судебном банкротстве не выставляется.
Исключение: залог. Если квартира куплена в ипотеку или уже заложена по кредиту, кредитор вправе обратить на нее взыскание в ходе процедуры: защита единственного жилья на этот сценарий не распространяется. Частый вопрос: «заберут ли ипотечную квартиру при банкротстве». Да, если она в залоге и долг не обслуживается; альтернативой может стать восстановление платежеспособности с передачей залога по согласованному плану.
Нюанс, о котором часто забывают: общая собственность супругов и доли в имуществе учитываются при проверке условий внесудебной процедуры. Доля в родительской квартире тоже считается имуществом и может стать формальной причиной отказа.
Почему отказывают в банкротстве: типичные ошибки должников
Почему отказывают в банкротстве? Чаще всего из-за несоответствия входным критериям: за последние 12 месяцев были частичные платежи, кредитор не входит в перечень для внесудебной процедуры, у заявителя нашлось зарегистрированное имущество или долг превысил порог в 1600 МРП.
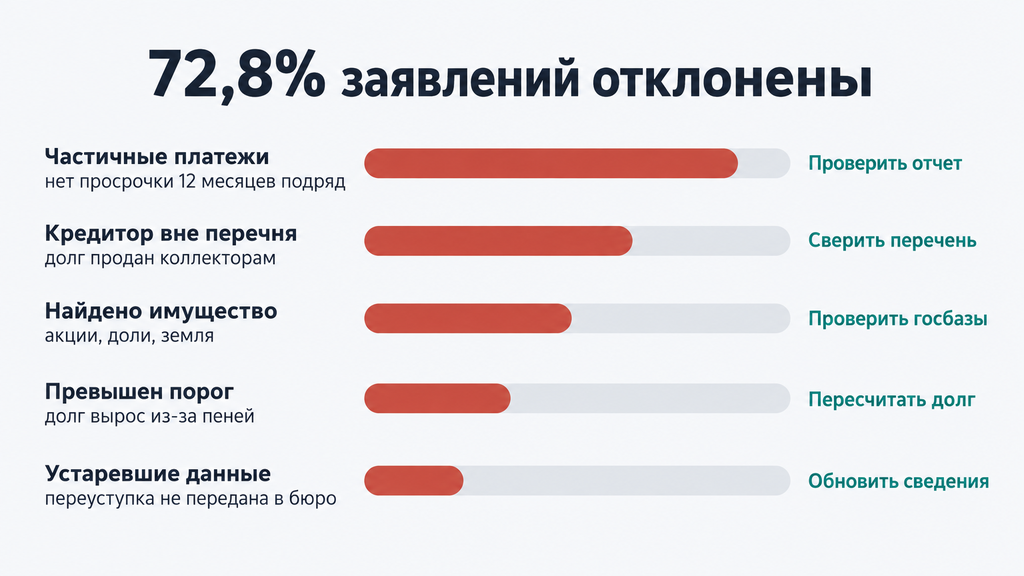
Масштаб виден по публичным данным Комитета государственных доходов МФ РК: за первые два года работы процедуры поступило более 378 тысяч заявлений, около 72,8% из них отклонены; банкротами признаны порядка 62,5 тысячи граждан, а сумма списанных долгов превысила 126 млрд тенге. Иными словами, механизм работает, но требует точного попадания в критерии.
Типичные ошибки, которые чаще всего встречаются в обращениях:
- частичные платежи. «Внес несколько тысяч, чтобы перестали звонить». Если платеж превысил 1 МРП, отсчет 12 месяцев начинается заново; платежи в пределах 1 МРП такой отсчет не прерывают;
- неверный перечень кредиторов. Долг продан коллекторам, а в заявлении указан банк, либо долг перед МФО, а человек рассчитывает на перечень «только банки»;
- «забытое» имущество. Акции, доли, доставшаяся по наследству земля: все, что зарегистрировано, попадает в государственные базы;
- превышение порога. Сумма выросла из-за пеней и штрафов и перешагнула 1600 МРП;
- устаревшие данные. Кредитор не передал в бюро сведения о переуступке, и система видит несостыковку.
Как проверить себя до подачи: запросите кредитный отчет в Государственном кредитном бюро или Первом кредитном бюро, проверьте имущество в государственных базах и выясните, кто сейчас значится взыскателем по каждому долгу. Отказ не тупик: мотивированный ответ приходит в течение 15 рабочих дней, а повторно подать заявление можно через 3 месяца, устранив причину.
Когда банкротство не лучший вариант: альтернативы и ограничения
Банкротство не единственный и не всегда оптимальный путь: при стабильном доходе и имуществе дороже долгов закон предлагает только восстановление платежеспособности, а на ранней стадии просрочки ситуацию часто решают переговоры с кредитором, кредитные каникулы или реструктуризация.
Сверьте свою ситуацию с четырьмя критериями:
- доля платежей в доходе. Если платежи занимают больше половины бюджета и резервов нет, разговор о списании уместен; если 30–40% и доход стабильный, начните с переговоров;
- имущество и доход. Есть имущество дороже долгов: закон прямо направляет в процедуру восстановления платежеспособности, а не в банкротство;
- срок просрочки. Меньше 12 месяцев: критерии банкротства пока не выполнены, и это время разумно потратить на реструктуризацию;
- планы на кредиты. Планируете ипотеку в ближайшие годы? Учитывайте пятилетний запрет для банкротов и то, как статус отражается в кредитной истории.
Альтернативы коротко. Урегулирование с банком или МФО: по законам о банковской и микрофинансовой деятельности кредитор обязан рассмотреть просьбу об изменении условий займа (измененный график, отсрочка, снижение ставки); письменное обращение фиксирует вашу добросовестность. Кредитные каникулы дают временную паузу в платежах на период жизненных трудностей. Реструктуризация пересматривает срок, ставку и размер платежа под реальный бюджет. Мировое соглашение утверждают в суде по договоренности с кредиторами; оно возможно и в ходе процедур банкротства.
На частый вопрос «что лучше: реструктуризация или банкротство» однозначного ответа нет, и не должно быть. Реструктуризация сохраняет кредитную историю и имущество, но требует платежеспособности; банкротство снимает неподъемный долг, но стоит пяти лет ограничений. Если платежи тянутся с запасом, выбирайте первое; если дохода нет вовсе, а просрочка давно перешагнула год, второе.
Что делать дальше: как оценить свои шансы на списание долгов
Оценить шансы на списание долгов можно за один вечер: соберите все обязательства в один список, проверьте имущество и кредитный отчет, сверьте ситуацию с критериями трех процедур, и только после этого подавайте заявление.
- Выпишите каждый долг: сумма, кредитор, срок просрочки, кто сейчас взыскивает.
- Закажите кредитный отчет и проверьте имущество в государственных базах.
- Сверьте ситуацию с критериями: порог 1600 МРП, 12 месяцев без платежей, отсутствие имущества.
- Выберите сценарий: переговоры и реструктуризация, план восстановления платежеспособности или банкротство.
- Подготовьте документы по чек-листу и подайте заявление подходящим способом — через eGov или в суд.
Если ситуация нестандартная (смешанные долги, спорное имущество, судебные приказы или арест счетов), разумнее не действовать вслепую. Можно оставить заявку и кратко описать свою ситуацию: специалист бесплатно проведет первичный разбор по процедуре банкротства или любому другому юридическому вопросу и покажет, какие варианты у вас есть и с какими рисками. Оплачивать услугу или принимать решение сразу не требуется: сначала вы просто видите карту вариантов и понимаете, куда двигаться.
Материал носит информационный характер и не заменяет юридическую консультацию: нормы корректируются, суммы привязаны к МРП и МЗП, которые регулярно пересматриваются, поэтому перед подачей документов проверяйте актуальную редакцию закона.
Часто задаваемые вопросы
Можно ли объявить себя банкротом, если есть работа и доход?
Само по себе наличие работы банкротству не мешает: обязателен срок 12 месяцев без погашений. Но при стабильном доходе и имуществе дороже долгов суд, скорее всего, применит восстановление платежеспособности с рассрочкой, а не списание долгов.
Сколько длится процедура банкротства в Казахстане?
Внесудебная процедура занимает 6 месяцев (при просрочке свыше 5 лет 1 месяц). Судебная идет 6 месяцев с возможным продлением еще до 6; к этому добавляются до 10 рабочих дней на возбуждение дела.
Списываются ли долги по микрозаймам и МФО?
Да. Займы МФО и микрокредитных организаций входят в перечень долгов внесудебной процедуры, включая требования, переданные коллекторам. Главное, чтобы общая сумма не превышала 1600 МРП и соблюдались остальные условия.
Что будет с кредитной историей после банкротства?
В кредитной истории фиксируется факт банкротства, а новые кредиты недоступны 5 лет. Со временем историю можно восстановить аккуратным обслуживанием небольших обязательств: это вопрос последовательности, а не одного дня.
Может ли ИП пройти банкротство физического лица?
Нет, закон о восстановлении платежеспособности и банкротстве граждан на ИП не распространяется. Для предпринимателей действует отдельный закон «О реабилитации и банкротстве» 2014 года.
Что делать, если пришел отказ во внесудебном банкротстве?
Изучите мотивированный отказ, устраните причину (например, уточните перечень кредиторов или разберитесь с зарегистрированным имуществом) и подайте заявление повторно через 3 месяца. Без исправления причин результат повторится.
Нужно ли согласие супруги или супруга на банкротство?
Да, для внесудебного банкротства требуется согласие супруги или супруга: это обязательное условие закона. При судебной процедуре учитывается режим общего имущества супругов.
Можно ли пройти банкротство повторно?
Повторно применить любую из процедур банкротства можно не раньше чем через 7 лет после предыдущей. Это одно из ключевых последствий статуса банкрота, и закон не предусматривает исключений из этого срока.