Покупка квартиры и недвижимости банкротов на торгах
Покупка квартиры банкрота на торгах позволяет законно приобрести недвижимость заметно ниже рыночной цены: имущество должника продают на электронных торговых площадках в процедуре банкротства, скидка растёт от первичного аукциона к публичному предложению и чаще всего составляет 10–30%, в отдельных случаях до 50%. При этом выгода зависит не столько от удачи, сколько от проверки: юридическая история квартиры, зарегистрированные жильцы и сроки оплаты важнее размера дисконта. Ниже разобран полный порядок сделки на 2026 год: от поиска лота до регистрации права собственности.
Что такое квартиры банкротов на торгах и почему они дешевле рынка
Квартиры банкротов: жилая недвижимость должников, которую финансовый управляющий продаёт на электронных торгах, чтобы распределить выручку между кредиторами. Покупать такое жильё законно: сделка проходит через публичную процедуру, а не «напрямую у владельца». Для государства и суда это способ честно рассчитаться по долгам, для покупателя это шанс купить недвижимость дешевле, а для должника это понятный финал истории с кредитами.
Разберём термины, без которых дальше двигаться неудобно:
- Банкротство: признанная арбитражным судом неспособность человека или компании рассчитаться по долгам. Процедура регулируется Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)».
- Финансовый управляющий: специалист, которого утверждает арбитражный суд. Он описывает имущество должника, организует оценку, торги и расчёты с кредиторами.
- Конкурсная масса: всё имущество должника, за счёт которого гасят долги. Квартира попадает сюда, если закон её не защищает.
- Лот: объект, выставленный на торги. У него есть описание, начальная цена, задаток и сроки.
- Электронная торговая площадка (ЭТП): сайт, на котором проходят торги. Заявки подаются через личный кабинет и подписываются электронной подписью.
Скидка здесь возникает из-за самой механики торгов, а не потому, что «квартира проблемная»: цену снижают по правилам процедуры, когда покупателей нет. Учтите это заранее: дешёвая банкротная квартира чаще всего юридически чистая, но времени и внимания на проверку требует больше, чем обычная сделка.
Откуда берётся недвижимость банкротов на торгах
Недвижимость банкротов попадает на торги через цепочку из пяти шагов:
- Человек перестаёт справляться с обязательствами: кредиты, займы, долги по ЖКХ или налогам растут быстрее дохода.
- Заявление о банкротстве подаёт либо сам должник, либо кредитор: банк, МФО (микрофинансовая организация), управляющая компания.
- Арбитражный суд признаёт должника банкротом и вводит процедуру реализации имущества.
- Финансовый управляющий описывает имущество, оценивает его и определяет, что попадает в конкурсную массу.
- Управляющий утверждает в суде положение о порядке продажи и публикует торги на электронной площадке.
На банкротных торгах продают и квартиры физических лиц, и активы компаний: офисы, склады, стрит-ритейл. Механика одна, отличается масштаб и набор документов.
Частое заблуждение на этом этапе: «банкрот лишается всего». Это не так. Часть имущества защищена законом, например единственное жильё вне ипотеки и предметы обычной жизни. Если вы читаете статью как должник, а не как покупатель, ниже есть отдельный раздел о том, что происходит с квартирой именно в вашей ситуации.
Почему цена на банкротные торги квартир ниже рыночной
Цена на банкротные торги квартир стартует с рыночной оценки, а скидка рождается по ходу торгов: повторный аукцион снижает начальную цену на 10%, а публичное предложение уменьшает её поэтапно, до цены отсечения, ниже которой лот продавать нельзя. Каждый шаг снижения устанавливает положение о продаже, поэтому у двух похожих квартир динамика цен может отличаться.
Иллюстративный пример: квартира с рыночной ценой 6 млн рублей стартует на первичном аукционе по 6 млн. Покупателей нет, и повторные торги идут от 5,4 млн. Снова тишина: публичное предложение, где цена опускается шагами, например до 3–3,5 млн. Разница почти в два раза, и это та самая «квартира в два раза дешевле», о которой пишут в рекламе.
Оговорка: такой сценарий не правило, а удачное стечение обстоятельств. Ликвидные квартиры в хорошем районе с пустой историей уходят быстро и по цене, близкой к рыночной. Глубокая скидка чаще всего достаётся тем, кто готов взять «нагрузку»: жильцов, ремонт, длинную историю объекта. На практике скидка и хлопоты идут в комплекте, считать нужно и то и другое.
Как проходят торги по банкротству: три этапа снижения цены
Банкротные торги проходят в три этапа: первичный аукцион на повышение, повторный аукцион со стартовой ценой на 10% ниже и публичное предложение, где цена снижается поэтапно до цены отсечения. Все этапы идут в электронной форме: ставки и ценовые предложения подаются через личный кабинет на торговой площадке.
| Этап | Что происходит с ценой | На что рассчитывать покупателю |
|---|---|---|
| Первичный аукцион | Старт по оценке, шаг повышения обычно 5–10% | Скидка редка: на ликвидные лоты есть конкуренция, цена растёт |
| Повторный аукцион | Начальная цена минус 10% | Экономия возможна, если интерес к объекту слабый |
| Публичное предложение | Цена снижается шагами по графику из положения о продаже — до цены отсечения | Максимальная скидка; при равных предложениях побеждает заявка, поданная раньше |
Объявление о торгах публикуется в Едином федеральном реестре сведений о банкротстве и газете «Коммерсантъ», так требует процедура. Из практики: у лотов, которые «висят» до последнего этапа публичного предложения, почти всегда есть причина: жильцы, нечитаемое состояние, спор о праве или неудобный формат лота. Скидка здесь не подарок, а компенсация за будущие хлопоты. Поэтому опытные покупатели выбирают не «самое дешёвое», а объект, где причина дисконта им понятна и посильна.
Где продают имущество банкротов: сайты, площадки и реестры
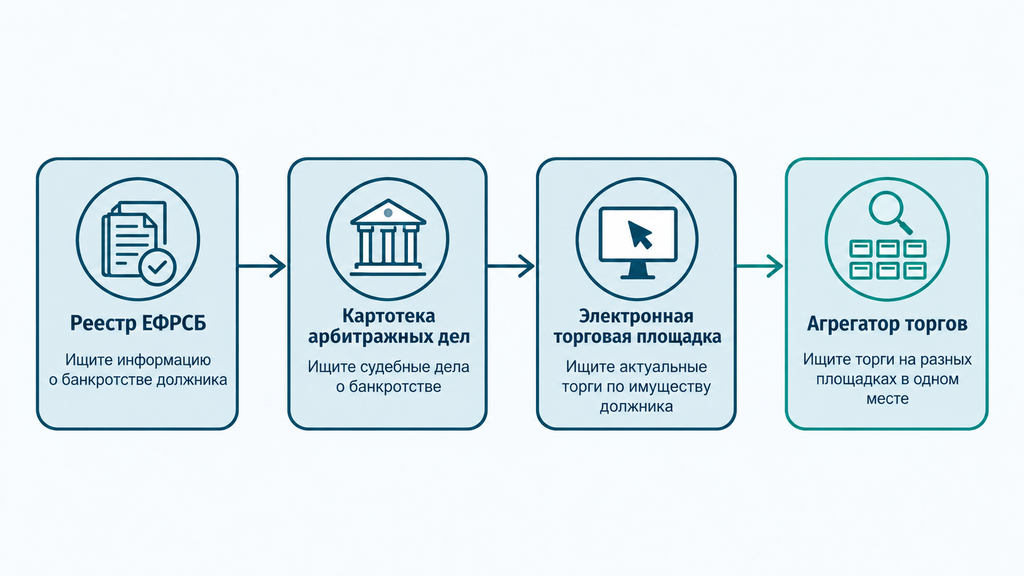
Имущество банкротов продают на электронных торговых площадках, а официальные объявления о торгах публикуются в Едином федеральном реестре сведений о банкротстве (ЕФРСБ). Это первоисточник, по которому стоит проверять любой лот. Поиск устроен в три уровня: реестр даёт юридическую основу, площадка служит местом сделки, агрегатор предлагает удобный поиск по всем лотам сразу.
Конкретную площадку, где пройдёт лот, определяет организатор торгов, он же финансовый управляющий. Покупатель площадку не выбирает: он регистрируется там, где выставлена нужная квартира.
ЕФРСБ и Картотека арбитражных дел: официальные первоисточники
В ЕФРСБ (сайт реализации имущества банкротов работает на портале Федресурса) ищут сообщения о торгах и положение о порядке продажи. В Картотеке арбитражных дел смотрят само дело должника: определения суда, жалобы на торги, споры о праве на квартиру.
Минимальный маршрут проверки по первоисточникам:
- Найдите в ЕФРСБ сообщение о торгах по нужному региону и типу имущества — там указаны площадка, сроки, задаток и ссылка на положение о продаже.
- Откройте карточку дела о банкротстве в Картотеке арбитражных дел по номеру дела из сообщения.
- Проверьте, есть ли жалобы на торги, отмена предыдущих процедур и споры о праве на объект.
Поиск по реестру технически неудобен: сообщения оформлены как официальные публикации, фильтры скромные. Именно поэтому появились агрегаторы. Но документы, на которых строится сделка, в любом случае сверяйте с первоисточниками: агрегатор может ошибаться, а реестр нет.
Электронные торговые площадки и агрегаторы лотов
Основные площадки, где проходят торги банкротов по недвижимости:
- РАД (Российский аукционный дом): одна из крупнейших площадок по банкротным торгам; по запросу «РАД имущество банкротов» находятся и сама площадка, и каталоги её лотов.
- ЦДТ, МЭТС, УЭТП, АТЦ и другие ЭТП: юридически равнозначные площадки, выбор зависит от того, где управляющий опубликовал торги.
Есть и агрегаторы: TBankrot и подобные ему сервисы собирают лоты со многих площадок в один поиск. По запросу «торги банкротов недвижимость» в поисковике чаще всего выходят именно они.
Критерии, по которым стоит выбирать агрегатор:
- полнота карточки лота: адрес, кадастровый номер, обременения, наличие залога, контакты организатора;
- доступ к документам торгов, а не только к цене и фото;
- фильтры по региону, цене и этапу, уведомления о новых лотах;
- понятная модель оплаты: какой поиск бесплатный, за что просят деньги.
Распространённый миф: «без платной подписки лоты не видно». Базовая информация о торгах публична и бесплатна по закону: объявления, документы и сроки доступны на площадке и в реестре. Платные тарифы покупают за удобство: автопоиск, уведомления, аналитику. Это опция, а не пропуск в закрытый клуб.
И предупреждение: «продажа квартиры напрямую у банкрота, в обход торгов» не легальная схема, а путь к потере денег. Сделка с человеком, который находится в процессе банкротства или продал жильё подозрительно дёшево, может быть оспорена, и покупатель останется и без квартиры, и надолго без денег. Законный путь один: через торги.
Как покупать недвижимость на торгах по банкротству: пошаговая инструкция
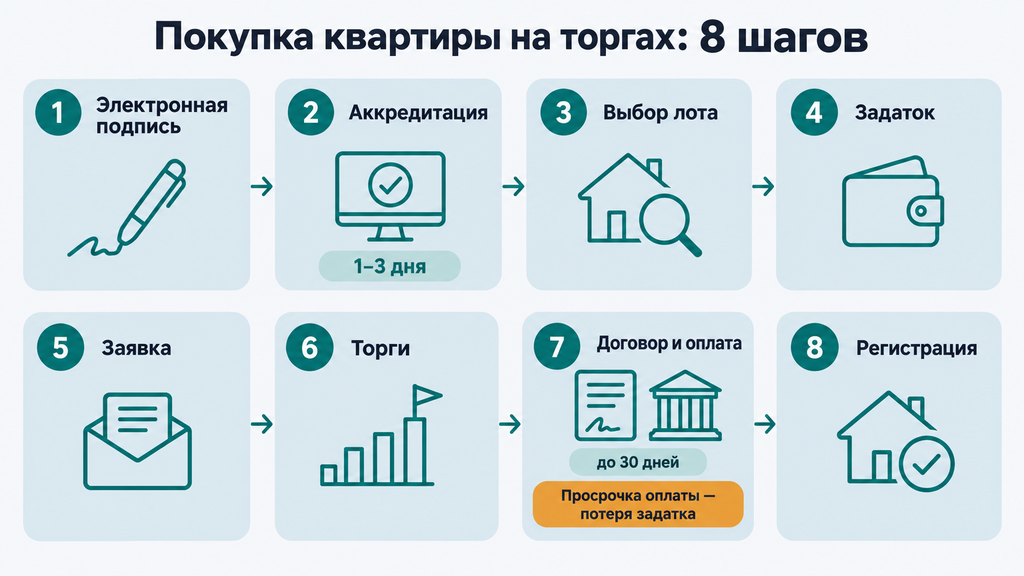
Покупка недвижимости на торгах по банкротству проходит в восемь шагов: электронная подпись → аккредитация на площадке → выбор и проверка лота → задаток → заявка → торги → договор и оплата → регистрация права собственности. У каждого шага свои сроки, и именно сроки, а не сложность документов, чаще всего подводят новичков.
- Выпустите электронную подпись. Заявки подписываются УКЭП, усиленной квалифицированной электронной подписью. Индивидуальные предприниматели и руководители юридических лиц получают её в налоговой бесплатно, физлицам проще обратиться в аккредитованный удостоверяющий центр: обычно это несколько тысяч рублей, срок изготовления от одного дня.
- Пройдите аккредитацию на площадке. Загрузите паспорт, ИНН, СНИЛС и банковские реквизиты, подпишите заявление УКЭП. Проверка занимает от одного до трёх рабочих дней — закладывайте это время заранее.
- Выберите и проверьте лот. Отфильтруйте лоты по региону и типу жилья, изучите карточку и документы. Чек-лист проверки — в разделе ниже, перед ставкой его нужно пройти полностью.
- Внесите задаток. Обычно 10–20% от начальной цены, реквизиты указаны в положении о продаже. Без задатка заявку не примут.
- Подайте заявку. Она формируется в личном кабинете и подписывается электронной подписью. Подавайте минимум за 2–3 дня до дедлайна, а не в последний вечер.
- Участвуйте в торгах. На аукционе — повышайте ставку в аукционной комнате; на публичном предложении — подавайте ценовое предложение в нужный период снижения.
- Подпишите договор и оплатите лот. После итогов организатор направляет проект договора купли-продажи; остаток стоимости вносится в срок из положения о продаже.
- Зарегистрируйте право собственности. Документы подаются в Росреестр: лично, через МФЦ (многофункциональный центр предоставления государственных услуг) или электронно. После регистрации квартира ваша юридически; фактическая приёмка остаётся отдельной задачей.
Сразу обозначим ограничение: оплата нужна всей суммой в короткий срок, поэтому «купить банкротную квартиру в ипотеку», как правило, не получается. Банк просто не успевает одобрить кредит под сроки торгов. Покупают свободными средствами. Если бюджет собран из разных источников, они должны быть доступны к дате оплаты, а не «где-то в перспективе».
Что подготовить до участия: подпись, документы и бюджет
До участия в торгах подготовьте четыре вещи: электронную подпись, пакет документов, аккредитацию на площадке и подтверждённый бюджет с задатком.
- УКЭП. Проверьте, что подпись действует и подходит для аккредитации именно на вашей площадке — требования у площадок могут отличаться.
- Документы. Паспорт, ИНН, СНИЛС, банковские реквизиты для возврата задатка. Реквизиты должны быть оформлены на того же человека, кто подписывает заявку.
- Аккредитация. От одного до трёх рабочих дней на проверку. Типичная ошибка: подать документы в последний день. Если аккредитацию не успели проверить до окончания приёма заявок, участие сорвалось и лот ушёл.
- Бюджет. Заранее определите максимальную сумму: цена лота + расходы на подпись, выписки, регистрацию и возможный ремонт. Задаток (10–20%) вносится до торгов. Если вы проиграли, его возвращают; если выиграли, засчитывают в цену; если отказались от сделки после победы, задаток не возвращается.
Заявка, задаток и день торгов
Механика зависит от этапа. На аукционе вы заходите в аукционную комнату в назначенное время и повышаете цену на шаг. На публичном предложении всё спокойнее: площадка принимает ценовые предложения в течение каждого периода снижения, и заявка с максимальной ценой периода выигрывает; при равных ценах побеждает та, что подана раньше. На публичном предложении поэтому нет смысла «ждать последнего дня»: раннее предложение с хорошей ценой часто выигрывает само.
Три правила из практики:
- Зафиксируйте предельную цену до торгов, с учётом всех расходов, и не двигайте её в процессе. Азарт перебивания ставок превращает выгодную сделку в обычную покупку по рыночной цене.
- Свяжитесь с организатором до подачи заявки: запросите документы, справку о долгах по ЖКХ, договоритесь об осмотре. Если организатор отказывается дать контакты или документы, это повод насторожиться.
- Не подавайте заявку на объект, который не видели. «Кот в мешке» на торгах не фигура речи: фото бывает устаревшим или отсутствует вовсе.
После победы: договор, оплата и регистрация
После подведения итогов площадка публикует протокол. Затем организатор направляет победителю проект договора купли-продажи, как правило, в течение нескольких рабочих дней. Оплата остатка проходит по срокам из положения о продаже: обычно на это даётся до 30 дней с даты заключения договора, но точный срок проверяйте по своему лоту. Далее подписывается акт приёма-передачи и подаётся заявление в Росреестр на регистрацию права собственности.
Два критичных момента. Первый: пропуск срока оплаты означает потерю задатка. Лот уйдёт на повторные торги, а вы останетесь без денег на неопределённый срок. Второй: регистрация права не означает, что квартира физически свободна. Если в ней остались жильцы, освобождение идёт отдельной процедурой со своей судебной перспективой; о ней подробно в разделе рисков.
Как проверить квартиру банкрота перед ставкой: чек-лист покупателя
Перед ставкой проверьте шесть направлений: выписку из ЕГРН (Единого государственного реестра недвижимости), список зарегистрированных лиц, сделки должника за последние три года, долги по ЖКХ и капремонту, состояние квартиры с осмотром и положение о продаже с историей торгов. Каждый пункт занимает от получаса до пары дней, и каждый способен либо сэкономить вам миллионы, либо остановить сделку до того, как вы внесёте задаток.
- Выписка из ЕГРН. Кто собственник, есть ли аресты, запреты и залог. Арест на банкротных торгах не приговор: он снимается после продажи, но проверьте, кем наложен и как он снимается по процедуре.
- Зарегистрированные лица. Запросите через организатора сведения о том, кто прописан в квартире. Список людей станет вашей будущей нагрузкой по выселению, см. раздел рисков.
- История сделок должника. Если должник сам купил эту квартиру недавно и дёшево, сделку могут оспорить в его банкротстве, и квартира вернётся в конкурсную массу уже у вас. Смотрите дату и основание приобретения.
- Долги по ЖКХ и капремонт. Запросите справку через управляющего. Коммунальные долги прежнего владельца к вам не перейдут, а вот взносы на капитальный ремонт перейдут. Сумму лучше знать заранее.
- Состояние и осмотр. Направьте организатору письменный запрос на осмотр: это право каждого участника торгов. Как бывает на практике: управляющие обычно отвечают в течение нескольких дней и согласовывают визит. Осмотр к тому же даёт шанс поговорить с жильцами и понять, насколько спокойно они относятся к переезду.
- Положение о продаже и история торгов. Проверьте, что лот полный: если сантехника, радиаторы или машиноместо «оторваны» отдельными лотами, это признак проблемных торгов: даже при победе по обоим лотам квартиру можно не получить из-за жалоб. Посмотрите в карточке дела, не отменяли ли торги раньше и есть ли жалобы.
Отдельно про цену проверки. Вся процедура (выписки, звонки, осмотр) стоит несколько тысяч рублей и несколько вечеров. Выигранная без проверки ставка, от которой затем приходится отказываться, обернётся потерянным задатком в размере 10–20% цены лота, плюс месяцы, потраченные на спор. С этой оптикой чек-лист перестаёт быть «бюрократией» и становится самой выгодной частью сделки.
Какие риски у покупки квартиры с торгов по банкротству
Главные риски покупки квартиры с торгов по банкротству: оставшиеся жильцы, оспаривание торгов и сделок должника, потеря задатка и скрытые расходы на состояние объекта. Каждый из этих рисков управляем, если проверка проведена до подачи заявки, а не после победы.
| Риск | В чём выражается | Как снизить |
|---|---|---|
| Жильцы и прописанные | В квартире остаются жить бывший собственник или родственники | Проверить список зарегистрированных, поговорить с жильцами при осмотре, заложить время и деньги на выселение |
| Оспаривание торгов | Участник, которому не дали ознакомиться с имуществом, или кредитор оспаривает результаты | Выбирать лоты с чистой историей процедуры, без жалоб и отмен |
| Оспаривание сделок должника | Квартира вернётся в конкурсную массу, если должник сам недавно купил её подозрительно дёшево | Проверить историю приобретения объекта должником |
| Потеря задатка | Отказ от сделки после победы или пропуск срока оплаты | Решать о покупке только после проверки; держать деньги наготове к дате оплаты |
| Состояние объекта | Фото устарели или отсутствуют, реальный ремонт дороже ожиданий | Осмотр до ставки; заложить резерв на ремонт в бюджет |
| Долги по капремонту | Обязанность платить взносы переходит к новому собственнику вместе с недоимкой | Запросить справку о начислениях заранее |
| Залог банка | Часть лотов продаётся с залогом: расчёты идут с учётом требований залогового кредитора | Внимательно читать карточку лота; при сомнениях консультируйтесь с юристом |
Формула спокойного отношения к рискам простая: риск должен быть известен, посчитан и вписан в цену. Квартира с жильцами, купленная с дисконтом 40% и бюджетом на выселение, это осознанная сделка. Та же квартира, купленная «потому что дёшево», обернётся источником спора на год вперёд.
Жильцы и прописанные лица: что делать после покупки
Самый частый страх покупателя: квартира выиграна, а в ней живут бывший собственник и его родственники. Порядок действий здесь законный и известный: снятие с регистрации и выселение проходят через суд, а после вступления решения в силу к освобождению квартиры подключаются судебные приставы. По практике это занимает от нескольких месяцев до года, и именно этот срок нужно закладывать в план, а не «верить слову» при осмотре.
Что делать до ставки:
- запросить список зарегистрированных лиц через организатора торгов;
- при осмотре поговорить с жильцами: понимают ли они ситуацию, готовы ли выезжать добровольно;
- оценить результат честно: добровольный переезд и судебное выселение означают разные сроки и разные деньги.
Есть и ограничение, о котором стоит знать: если в квартире остаются проживающие с особым статусом (например, несовершеннолетние дети или лица, отказавшиеся от приватизации и сохранившие право пользования), сценарий заметно сложнее, и без юриста здесь принимать решение не стоит. Это не повод отказаться от темы торгов вообще, а повод выбрать другой лот.
Оспаривание сделок и жалобы на торги
Разберём два разных сценария, которые часто путают.
Сценарий первый: оспаривание самих торгов. Участник, которому не предоставили возможность ознакомиться с имуществом или документами, может пожаловаться в антимонопольный орган или в арбитражный суд, который ведёт дело о банкротстве. Жалоба подаётся быстро: по итогам торгов счёт идёт на дни, а заявление о признании торгов недействительными по общему правилу можно подать в течение года. Если торги отменят, договор расторгается, победителю возвращают деньги, но время потеряно, а объект ушёл в новый цикл торгов. Защита здесь простая: выбирать лоты с чистой процедурной историей.
Сценарий второй: оспаривание сделок самого должника. Если должник купил эту квартиру в последние годы перед банкротством по цене заметно ниже рыночной (особенно у родственников), финансовый управляющий и кредиторы могут оспорить такую покупку. Квартира вернётся в конкурсную массу, а вы как её текущий владелец окажетесь в цепочке возврата денег. Спасает то же, что и в обычных сделках: рыночная цена, официальные банковские расчёты, понятная история объекта.
Отдельно скажем, чего в этих ситуациях делать нельзя: «переоформлять имущество заранее» или искусственно занижать и завышать цены в документах. Закон о банкротстве построен именно на поиске таких схем, и последствия наступают у обеих сторон сделки. Работает только честная сделка с прозрачной историей.
Когда от лота лучше отказаться
Стоп-сигналы, при которых опытные покупатели выходят из борьбы за лот:
- в карточке нет документов или фотографий, а на запросы организатор не отвечает;
- в осмотре отказывают без внятной причины;
- в деле есть спор о праве на объект или действующие жалобы на торги;
- лот «раздроблен»: часть квартиры продаётся отдельно от самой квартиры;
- цена ниже рынка на 60–70% без объяснимой причины: почти всегда за этим стоят жильцы, состояние или юридические проблемы;
- предыдущие торги по объекту уже отменяли;
- сроки оплаты лота заведомо нереальны для вашего бюджета.
И мысль, которую редко пишут в рекламе торгов: проигрыш на аукционе часто лучший исход. Свободные деньги и время дороже спорного лота. Банкротные торги не разовая лотерея, а поток: в следующем месяце появится другой объект, без стоп-сигналов и с нормальной историей.
Банкротные торги, залоговые лоты и торги приставов: что выбрать и по каким критериям
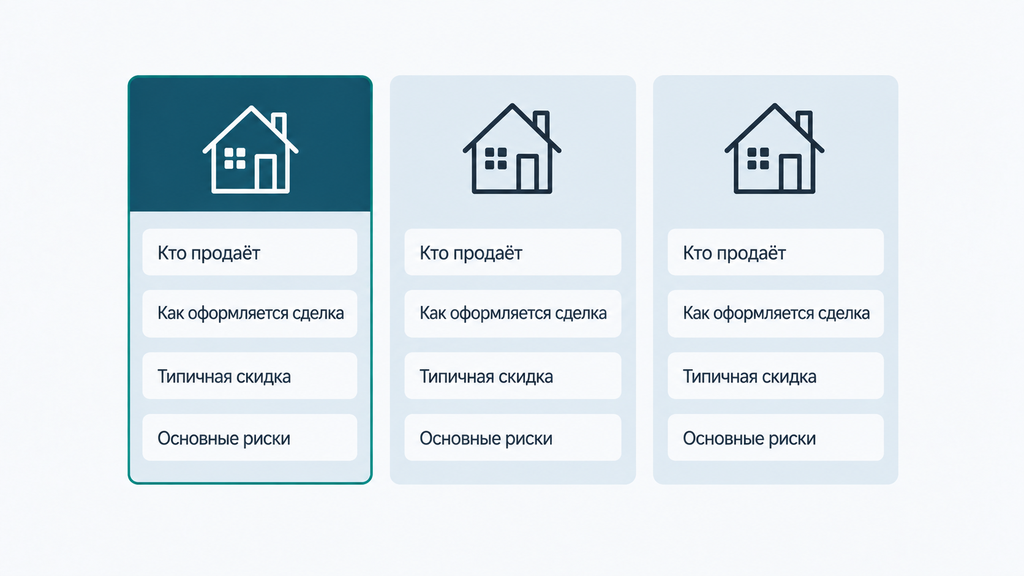
Дешёвую недвижимость продают тремя каналами: торги банкротов, реализация залогового (ипотечного) имущества и торги приставов. Из них банкротные торги, как правило, наиболее регламентированы: процедуру контролирует арбитражный суд, а документы по лоту открыты до подачи заявки. Но у каждого канала свои сильные стороны, и выбор зависит от вашей задачи.
| Критерий | Банкротные торги | Залоговые (ипотечные) лоты | Торги приставов |
|---|---|---|---|
| Кто продаёт | Финансовый управляющий под контролем арбитражного суда | Залоговый кредитор или управляющий по требованиям банка | Судебные приставы в исполнительном производстве |
| Документы до сделки | Открыты: оценка, положение о продаже, история дела | Доступны, но объём и качество зависят от организатора | Часто минимальный набор, качество карточек нестабильно |
| Типичная скидка | Растёт по этапам, глубже всего на публичном предложении | Умеренная: залоговые лоты ликвиднее и спорят активнее | Бывает заметной, но предсказуемость ниже |
| Основной риск | Жильцы и оспаривание сделок должника | Высокая конкуренция, нюансы расчётов с залоговым кредитором | Спорные статусы объектов, «подвешенные» процедуры |
| Куда обращаться при нарушениях | ФАС (Федеральная антимонопольная служба) и арбитражный суд, ведущий дело о банкротстве | Суд; порядок зависит от процедуры | Суд и старший судебный пристав |
Компромиссы стоит проговорить прямо. Банкротные торги дают максимум прозрачности, но требуют терпения: сроки длиннее, проверка глубже. Залоговые лоты это чаще всего ликвидные ипотечные квартиры, где конкуренция съедает часть скидки. Торги приставов доступны и быстры в старте, но качество подготовки объектов разбросано сильнее всего. Если приоритет в юридической управляемости сделки, начинать логично именно с банкротных торгов.
Что будет с квартирой при банкротстве: взгляд со стороны должника
При банкротстве квартира, которая не защищена исполнительским иммунитетом, продаётся на публичных торгах, выручка уходит кредиторам, а остаток после расчётов возвращают должнику. Государство здесь не получатель жилья: оно лишь обеспечивает процедуру, через которую имущество честно превращается в расчёты по долгам.
Эта часть статьи для тех, кто пришёл сюда не покупать, а понять, что будет с их жильём. Коротко о механике: управляющий оценивает квартиру и продаёт её на тех же торгах, что мы описали выше; деньги распределяются между кредиторами в установленной очередности; после завершения процедуры долги, которые можно списать, закрываются, ограничения снимаются, и человек начинает с чистого листа. Тревожиться о «тайных механизмах» не нужно: процедура регламентирована до деталей, а большинство спорных ситуаций решается ещё на этапе оценки и определения состава конкурсной массы.
Если вы сейчас в ситуации, когда долги растут, а звонки взыскателей уже привычны, полезнее всего заранее понять карту вариантов: реструктуризация, кредитные каникулы, мировое соглашение или банкротство. Можно оставить заявку на бесплатную консультацию: кратко опишите ситуацию, и специалист сделает первичный разбор: что защищено законом, что попадёт в конкурсную массу и какие шаги реалистичны. Оплачивать услугу или принимать решение сразу не требуется: заявка лишь способ увидеть свою ситуацию в цифрах и сроках, а не обязательство.
Как отдать квартиру за долги: что происходит на самом деле
Запрос «как отдать квартиру государству за долги» строится на мифе: государство квартиру не принимает и не забирает. Жильё должника продаётся на тех же публичных торгах, о которых эта статья, а деньги уходят кредиторам в порядке очередности. Если после расчётов что-то остаётся, остаток возвращают должнику. Отдать квартиру «в собственность государства» за долги нельзя и не нужно: закон выстроил процедуру так, чтобы интересы всех сторон считались в деньгах, а не в объектах.
Полный путь выглядит так: долг растёт → кредитор обращается в суд или должник подаёт на банкротство → имущество описывают и оценивают → торги → расчёты с кредиторами → завершение процедуры. За житейской фразой «как ты забрал дом у банка» обычно стоит именно эта цепочка: у человека была ипотека, доход снизился, платить стало нечем, и залоговое жильё реализовали на торгах. Истории у всех разные, но механика одна, и, что важно, предсказуемая: сроки и этапы известны заранее, а не сваливаются внезапно.
Единственное жильё и ипотека: что могут забрать за долги
Главное правило здесь такое: исполнительский иммунитет. Единственное пригодное для проживания жильё, которое не находится в залоге, защищено законом и в конкурсную массу, как правило, не попадает. Это установлено статьёй 446 Гражданского процессуального кодекса РФ и работает в подавляющем большинстве дел.
| Тип жилья | Что происходит при банкротстве |
|---|---|
| Единственное жильё, не в залоге | Защищено иммунитетом; как правило, остаётся у должника |
| Единственное жильё в ипотеке | Исключение из иммунитета: банк-залогодержатель вправе обратить взыскание |
| Второе и последующее жильё | Попадает в конкурсную массу и продаётся на торгах |
| Дорогостоящее «роскошное» жильё | В отдельных случаях суд может заменить его на более скромное; практика формируется, исход зависит от обстоятельств |
Про «роскошное жильё» скажем аккуратно: Конституционный Суд РФ признал, что защита единственного жилья не должна превращаться в способ сохранить дорогой актив, и в отдельных случаях допустил замену такого жилья на более скромное. На практике это редкие и индивидуальные дела: значение имеют метраж, цена, региональные нормы предоставления жилья. Если ваша ситуация похожа на эту, не стройте прогноз по интернету, разберите её со специалистом по документам.
Банкротство после продажи квартиры: когда сделку могут оспорить
Если человек продал квартиру в пределах трёх лет до банкротства, особенно по цене заметно ниже рыночной или близким родственникам, финансовый управляющий и кредиторы могут оспорить такую сделку по правилам статьи 61.2 закона о банкротстве. Неравноценные сделки (за цену явно ниже рынка) оспариваются в пределах года, для сделок во вред кредиторам срок доходит до трёх лет, а договоры между родственниками проверяются с особым вниманием.
Типичный кейс из практики: человек за полгода до банкротства «переписал» квартиру на брата за полцены, рассчитывая сохранить жильё в семье. Управляющий оспорил сделку, квартира вернулась в конкурсную массу и была продана на торгах, а брат остался в цепочке возврата денег, которая двигается медленнее, чем хочется всем участникам. Мораль не в том, что «нельзя ничего делать», а в том, что схемы здесь читаются насквозь: закон о банкротстве написан именно для их поиска.
Есть у этого правила и вторая сторона, на этот раз для покупателей. Если вы купили квартиру у человека, который позже обанкротился, ваша сделка тоже попадает в зону внимания, если цена была подозрительно низкой. Чем ближе ваша покупка к рыночной цене и чем прозрачнее расчёты, тем прочнее ваша позиция. Это одна из причин, почему «дешёвая покупка напрямую у собственника, у которого проблемы» не находчивость, а риск.
Продажа квартиры после банкротства: сроки, риски и налоги
Продавать квартиру после банкротства можно после того, как определение суда о завершении реализации имущества вступит в силу; обычно это происходит через десять дней после вынесения, если никто из кредиторов не подал жалобу. Формально вы снова полноправный собственник: управляющий завершил работу, согласований для сделок не требуется.
Практическая осторожность нужна в первые месяцы: у кредиторов есть ограниченный срок, обычно несколько месяцев, чтобы просить пересмотр дела по вновь открывшимся обстоятельствам. Если квартира была исключена из конкурсной массы как единственное жильё, а сразу после процедуры её выставили по цене, заметно выше той, что фигурировала в деле, кредиторы могут усмотреть недостоверность и попытаться возобновить спор. Плюс общий срок исковой давности по сделкам составляет три года: всё это время операции с квартирой рассматриваются внимательнее обычного.
| Период после банкротства | Уровень риска | Рекомендация |
|---|---|---|
| 0–10 дней | Сделка невозможна | Определение суда ещё не вступило в силу, дождитесь документа с отметкой |
| Первый месяц | Повышенное внимание | Займитесь снятием «фантомных» арестов в Росреестре и сбором документов, а не продажей |
| 1–6 месяцев | Средний риск | Продавать можно по рыночной цене, с полной прозрачной историей и официальными расчётами |
| От 6 месяцев до 3 лет | Рабочий режим | Обычные продажи; давность по сделкам ещё не истекла, поэтому без экспериментов с ценой |
| После 3 лет | Стабильно | Риски претензий по прошлому минимальны |
Налоговый вопрос решается спокойнее, чем кажется: банкротство не обнуляет срок владения квартирой. Минимальный срок для освобождения от НДФЛ (налога на доходы физических лиц) составляет три года для единственного жилья и пять лет в остальных случаях, и он считается с первоначальной регистрации права. Если вы владели квартирой дольше этого срока, продажа после банкротства налога не требует. Спорные случаи (квартира приобретена в браке, в процедуре был раздел долей) лучше разобрать с налоговым юристом до сделки.
Отдельно про ипотеку после банкротства: в течение пяти лет вы обязаны сообщать банкам о факте банкротства при подаче заявок на кредит. Крупные банки в первые годы относятся к таким заявкам осторожно; чаще одобряют при большом первоначальном взносе и аккуратной новой кредитной истории. Скрывать факт банкротства в анкете не нужно и опасно: банк проверяет реестры и кредитную историю, а недостоверные сведения закрывают путь в этот банк надолго.
Если в вашей истории есть спорные сделки, доли или налоговые вопросы, не решайте их по статьям из интернета. Можно оставить заявку на бесплатную консультацию: юрист посмотрит документы и скажет, какие сроки и риски реальны именно в вашем случае. Решение о сотрудничестве и оплата не на первом шаге.
Сколько стоит покупка квартиры по банкротству: считаем реальную выгоду
Реальная выгода покупки квартиры по банкротству равна цене лота минус все сопутствующие расходы: задаток, электронная подпись, выписки, госпошлина, возможная помощь юриста и время на освобождение квартиры. Считать нужно до подачи заявки, а не после победы: именно на этапе расчёта «дешёвая» квартира превращается либо в выгодную сделку, либо в разочарование.
Пример расчёта (цифры иллюстративные, актуальные суммы и пошлины на 2026 год проверяйте перед сделкой):
- рыночная цена квартиры: 8 000 000 ₽;
- лот на публичном предложении: 5 600 000 ₽ (дисконт около 30%);
- задаток 20%: 1 120 000 ₽ (засчитывается в цену лота);
- УКЭП: порядка 3 000–5 000 ₽;
- выписки из ЕГРН и справки: несколько тысяч рублей;
- госпошлина за регистрацию права: несколько тысяч рублей, точный размер уточните на момент сделки;
- резерв на ремонт и возможное выселение: индивидуально, от нуля до сотен тысяч.
Итого экономия без учёта «нагрузки» составляет порядка 2,4 млн рублей, а после вычета расходов и резерва остаётся от 1,8 до 2,4 млн в зависимости от состояния объекта. Это всё ещё ощутимо дешевле рынка, но заметьте, как резерв на ремонт и выселение съедает часть дисконта: квартира с жильцами и убитой отделкой за полцены не всегда выгоднее ухоженной квартиры за минус 15%.
И ещё одна строка в расчёте, которую забывают: налог при быстрой перепродаже. Если вы покупаете квартиру, чтобы продать её через несколько месяцев, минимальный срок владения не соблюдён, придётся платить НДФЛ и декларировать доход. Банкротные торги рассчитаны на тех, кто покупает «в долгую»: для жизни, аренды или инвестиции на годы.
Какие ошибки совершают покупатели на банкротных торгах
Самые частые ошибки покупателей на банкротных торгах: ставка без проверки ЕГРН и осмотра, заявка в последний день и превышение заранее установленного бюджета. Все они предсказуемы, а значит, исправимы простым планированием.
- Ставка без выписки из ЕГРН. Последствие: арест, залог или спор о праве обнаруживаются после победы. Как правильно: выписка запрашивается первой, а не последней.
- Покупка без осмотра. Последствие: реальное состояние объекта расходится с ожиданиями на сотни тысяч рублей ремонта. Как правильно: письменный запрос на осмотр до заявки.
- Заявка в последний день. Последствие: аккредитация или проверка документов не успевает, участие сорвано. Как правильно: подавать за 2–3 дня до дедлайна.
- Превышение бюджета на аукционе. Последствие: выигранная «скидка» оказывается рыночной ценой с лишними хлопотами. Как правильно: предельная сумма фиксируется до торгов.
- Игнорирование списка прописанных. Последствие: месяцы судебного выселения. Как правильно: список зарегистрированных запрашивается до ставки.
- Расчёт на быструю перепродажу. Последствие: НДФЛ и слабая ликвидность объекта «с историей». Как правильно: считать сделку как долгосрочную.
- Покупка доли без понимания специфики. Последствие: сосед-собственник, конфликтный режим пользования, сложность продажи. Как правильно: доли — отдельная стратегия, не «дешёвая версия» квартиры.
- Оплата в обход площадки. Последствие: потеря денег и сделки. Как правильно: все расчёты строго по реквизитам из положения о продаже.
- Доверие «прямым продажам» от банкрота. Последствие: сделку оспорят, деньги вернутся через суд. Как правильно: законный путь один, и это торги.
Заметьте закономерность: девять ошибок, и ни одна не про сложность законодательства. Все девять про спешку. Банкротные торги прощают размеренность и жёстко наказывают суету.
Когда стоит обратиться за юридической помощью
За юридической помощью стоит обратиться, если лот осложнён жильцами, залогом или спором о праве, если торги оспаривают, либо если вы должник и выбираете между реструктуризацией, кредитными каникулами, мировым соглашением и банкротством. Это те ситуации, где цена самостоятельной ошибки выше цены консультации.
Наша практика: долги, кредиты, взыскание и банкротство. Мы работаем и с покупателями, и с должниками: проверяем лоты перед торгами, оцениваем юридическую историю объекта, сопровождаем спорные сделки, а со стороны должника помогаем разобраться в ситуации, подготовить документы и выбрать законный способ восстановить финансовую устойчивость, а не «спрятаться от проблемы».
Если вы не знаете, что делать с долгами, или сомневаетесь в конкретном лоте, оставьте заявку на бесплатную консультацию. Кратко опишите ситуацию: специалист сделает первичный разбор, покажет карту вариантов и реальные сроки. Вам не нужно ничего оплачивать или принимать решение на этом шаге: заявка нужна, чтобы увидеть свою ситуацию со стороны и понять, куда двигаться дальше.
Часто задаваемые вопросы
Реально ли купить квартиру банкрота в два раза дешевле рынка?
Да, такие случаи встречаются на поздних этапах публичного предложения, но это нетипичный исход. Чаще реальная экономия составляет 10–30%, а ликвидные квартиры в хорошем состоянии уходят по цене, близкой к рыночной. Глубокий дисконт почти всегда означает нагрузку: жильцов, ремонт или юридическую историю.
Кто может участвовать в торгах по банкротству?
Любой дееспособный человек или организация: нужны электронная подпись (УКЭП), аккредитация на торговой площадке, где проходит лот, и задаток. Ограничений по региону проживания нет: участвовать можно из любого города дистанционно.
Можно ли купить квартиру банкрота в ипотеку?
Как правило, нет: после победы остаток стоимости нужно оплатить в короткий срок, обычно до 30 дней с даты договора, и банк не успевает провести ипотечную сделку под эти сроки. Банкротные лоты покупают свободными средствами, поэтому деньги должны быть доступны к дате оплаты.
Что делать, если в купленной квартире остались прописанные или жильцы?
Список зарегистрированных лиц нужно проверять до ставки через организатора торгов. Если жильцы остались, снятие с регистрации и выселение проводятся через суд, а затем через судебных приставов; обычно это занимает от нескольких месяцев до года.
Переходят ли долги по ЖКХ к новому собственнику?
Задолженность за коммунальные услуги остаётся за прежним собственником и к покупателю не переходит. Исключение: взносы на капитальный ремонт. Обязанность их платить, включая накопленную недоимку, переходит к новому владельцу.
Отдаёт ли государство квартиры банкротов без торгов?
Нет: реализация имущества банкрота проходит только через публичные торги на электронных площадках. Купить квартиру «напрямую у банкрота» в обход процедуры нельзя: такая сделка несёт высокий риск оспаривания, и покупатель может потерять и жильё, и деньги.
Когда можно продать квартиру после банкротства?
Распоряжаться квартирой можно после вступления в силу определения суда о завершении реализации имущества. Безопаснее выждать паузу после процедуры и продавать по рыночной цене с прозрачными расчётами: в первые месяцы и при спорных ценах сделка может привлечь внимание кредиторов.
Могут ли банк забрать дом за долги по ипотеке?
Да: если квартира в залоге у банка, защита единственного жилья на неё не распространяется, и при длительной просрочке залоговый кредитор вправе обратить взыскание. Банкротство не отменяет залог, но меняет порядок реализации и расчётов; такой сценарий стоит разобрать со специалистом по вашим документам.