Стоимость и цена списания долгов при банкротстве
Списание долгов при банкротстве может быть бесплатным, если долг от 25 тысяч до 1 миллиона рублей и человек проходит по условиям внесудебной процедуры через МФЦ. Судебное банкротство в 2026 году обычно обходится в 100–150 тысяч рублей: около 40–55 тысяч составляют обязательные платежи, всё остальное уходит на услуги юриста. Точная цена списания долгов зависит от суммы долга, количества кредиторов, наличия имущества и выбранного формата работы, поэтому считайте её по своей смете, а не по рекламной цифре.
Из чего складывается цена списания долгов при банкротстве
Цена списания долгов через суд складывается из трёх частей: обязательных судебных расходов, вознаграждения финансового управляющего и стоимости юридического сопровождения. Первые две части фиксированы законом и почти одинаковы для всех, а третья рыночная: именно из-за неё цены в объявлениях так сильно расходятся.
Единой цифры «сколько стоит банкротство» не существует, потому что каждый должник приходит со своей ситуацией. У одного три кредитные карты и просрочка в полгода, у другого ипотека, машина и сделка с недвижимостью два года назад. Обязательные платежи у них будут одинаковыми, различаться будет объём работы юриста. Поэтому корректный вопрос звучит не «сколько стоит списание долгов вообще», а «сколько это будет стоить в моём случае».
Минимальный бюджет, ниже которого судебная процедура не опустится, задают обязательные платежи. Они нужны для запуска и ведения дела в арбитражном суде и регулируются Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)». Разберём их по статьям.
Обязательные расходы: что оплачивают все должники
Обязательные расходы установлены законом, и их заплатит каждый, кто проходит судебное банкротство, независимо от того, работает он с юристом или ведёт дело сам. Распространённое заблуждение: будто вся процедура стоит «те самые 25 000 рублей». На деле это лишь вознаграждение финансового управляющего, специалиста, которого суд назначает вести дело.
Вот сводная смета с ориентирами на 2026 год. Тарифы ежегодно индексируются, поэтому актуальные суммы проверяйте на дату обращения.
| Статья расходов | Ориентир на 2026 год | Комментарий |
|---|---|---|
| Вознаграждение финансового управляющего | 25 000 ₽ за процедуру | Вносится на депозит суда до первого заседания; если суд пропускает реструктуризацию, депозит платится один раз |
| Госпошлина за подачу заявления | 1 000 ₽ | Размер повышен в 2024 году (ранее 300 ₽); проверьте актуальную сумму на дату подачи |
| Публикация в газете «Коммерсантъ» | 10 000–15 000 ₽ | Цена зависит от площади объявления; без этой публикации процедура не стартует |
| Публикации на Федресурсе (ЕФРСБ) | 2 000–4 000 ₽ | 530,88 ₽ за сообщение, обычно нужно 4–7 публикаций о ходе дела |
| Почтовые уведомления кредиторам | 3 000–5 000 ₽ | Около 100 ₽ за заказное письмо каждому кредитору; квитанции прикладываются к заявлению |
| Справки и выписки | 500–3 000 ₽ | Справки о долгах банки обязаны выдавать бесплатно, но за ускоренную выдачу берут 100–500 ₽; выписка из ЕГРН (Единого государственного реестра недвижимости) при наличии недвижимости стоит около 700 ₽ |
| Организация торгов | от 3 000 ₽ | Только если есть имущество, которое подлежит продаже |
Итого минимальная смета составляет примерно 40–55 тысяч рублей. К ней лучше заложить резерв 10–15% на издержки сверх базового списка: публикации при сложном деле, оценку имущества, нотариальную доверенность, если работаете через представителя. Учтите: закон предусматривает для управляющего ещё 7% от удовлетворённых требований или проданного имущества, но на практике эта сумма, как правило, удерживается из средств процедуры, а не вносится отдельным платежом.
Стоимость услуг юриста: разовая помощь или банкротство под ключ
Стоимость услуг юриста варьируется сильнее остальных частей цены: на рынке 2026 года она начинается примерно от 15–30 тысяч рублей за разовые действия и доходит до 120–180 тысяч за комплексное сопровождение «под ключ». Разница не в «жадности», а в объёме работы.
Разовые услуги обычно включают подготовку заявления и списка документов. Дальше человек действует сам: подаёт бумаги, ходит на заседания, общается с управляющим и кредиторами. Комплексное сопровождение закрывает весь путь:
- анализ ситуации и оценка перспектив списания долгов по вашим документам;
- сбор справок, выписок и подготовка заявления для арбитражного суда;
- представительство в суде по доверенности, так что присутствовать на заседаниях, как правило, не нужно;
- подбор финансового управляющего, готового вести дело;
- переговоры и переписка с банками, микрофинансовыми организациями (МФО) и коллекторами после введения процедуры;
- контроль действий управляющего до финального решения о списании.
На практике чаще всего выбирают формат «под ключ»: должнику с просрочками и исполнительными производствами и так хватает задач, а ошибки в документах обходятся дороже экономии. Типичная ситуация, которую я вижу регулярно: человек выбирает «самое дешёвое банкротство за 15 000», а потом выясняется, что в цену не входят ни депозит суда, ни публикации, ни сопровождение после подачи заявления. Итоговая сумма оказывается выше, чем у компаний, которые сразу назвали полную смету. Поэтому главный ориентир не цена в объявлении, а договор: в нём должны быть зафиксированы перечень услуг, итоговая сумма, сроки и условия расторжения с возвратом средств.
Сколько стоит списание долгов через суд и через МФЦ
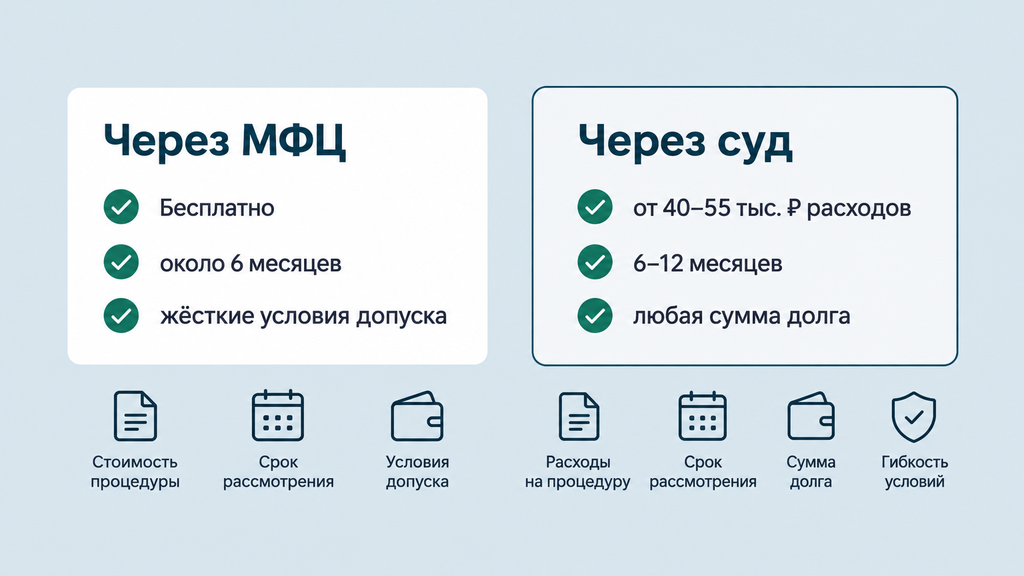
Списание долгов через МФЦ бесплатное, а через суд обходится примерно в 100–150 тысяч рублей. Разница в том, что внесудебная процедура не требует ни финансового управляющего, ни госпошлины, ни публикаций. Чем отличается банкротство через суд от банкротства через МФЦ на практике: МФЦ проводит упрощённое внесудебное списание по заявлению, а в суде идёт полноценное дело в арбитраже, с управляющим и защитой ваших интересов.
Внесудебное банкротство через многофункциональный центр «Мои документы» (МФЦ) доступно гражданам, у которых долг от 25 тысяч до 1 миллиона рублей и выполняется хотя бы одно из оснований, предусмотренных законом:
- исполнительное производство окончено по п. 4 ч. 1 ст. 46 закона № 229-ФЗ «Об исполнительном производстве»: приставы вернули взыскателю документ, потому что не нашли имущества для взыскания;
- человек получает пенсию или социальные выплаты, и по его долгу исполнительный документ предъявлялся к исполнению, но остался неисполненным не менее года;
- гражданин участвует или участвовал в специальной военной операции (для него действуют отдельные основания).
Заявление подаётся в МФЦ, процедура длится около шести месяцев, в это время прекращается начисление процентов и приостанавливается взыскание. Часто забывают одну деталь: спишутся только долги тех кредиторов, которых вы указали в заявлении. Пропустили кредитора, и этот долг останется с вами.
| Критерий | Через МФЦ | Через суд |
|---|---|---|
| Стоимость | Бесплатно | Около 40–55 тыс. ₽ обязательных расходов плюс услуги юриста |
| Срок | Около 6 месяцев | Обычно 6–12 месяцев |
| Условия допуска | Долг 25 тыс.–1 млн ₽ и одно из законных оснований (оконченное исполнительное производство, пенсионный или социальный статус, участие в СВО) | Признаки неплатёжеспособности; сумма долга не ограничена |
| Кто ведёт процедуру | МФЦ, без управляющего | Финансовый управляющий и арбитражный суд |
| Главное ограничение | Спишутся только долги кредиторов, указанных в заявлении; если появится имущество или доход, процедуру могут прекратить | Нужен бюджет на расходы; суд проверяет сделки за последние 3 года |
Честный ответ на вопрос «можно ли списать долги бесплатно»: да, но условия проходят немногие. По моему опыту, под МФЦ попадают в основном люди без имущества, за которыми уже есть закрытые исполнительные производства, либо пенсионеры и получатели социальных выплат с длящимся больше года взысканием. Если вы работаете, получаете стабильный доход выше прожиточного минимума или у вас есть автомобиль, судебная процедура чаще оказывается реальным путём. Какой способ списания долгов дешевле в деньгах, очевидно: МФЦ. Но дешевле не всегда значит доступнее.
Списание долгов до 300 тысяч: сколько это стоит и когда целесообразно
Списание долгов до 300 тысяч рублей чаще всего выгоднее начинать не с суда, а с проверки условий бесплатного банкротства через МФЦ: обязательные расходы судебной процедуры составляют заметную часть суммы небольшого долга. Вопрос «можно ли списать долг 200 тысяч рублей» закономерный: сумма долга при этом важна не меньше, чем сама возможность процедуры.
Посчитаем на примере. Долг 280 тысяч рублей: два потребительских кредита и микрозайм. Обязательные расходы судебного банкротства составят около 40–55 тысяч, услуги юриста ещё 80–120 тысяч. Совокупно получается 120–175 тысяч, то есть примерно половина долга. Экономический смысл такой процедуры появляется только там, где долг растёт быстрее, чем вы успеваете платить: проценты и пени по микрозаймам способны увеличить задолженность за год в полтора-два раза. Тогда банкротство окупается и деньгами, и остановкой роста долга.
Практический алгоритм для небольших долгов:
- Проверьте сумму: если долг от 25 тысяч до 1 миллиона рублей, МФЦ теоретически доступно.
- Проверьте исполнительные производства на сайте ФССП (Федеральной службы судебных приставов): есть ли оконченные производства «за отсутствием имущества» или длящиеся более года взыскания.
- Если оснований для МФЦ нет, честно сравните цену судебной процедуры с альтернативами из следующего подраздела.
- Если долг заморожен (по нему никто не взыскивает и он не растёт), иногда выгоднее вообще ничего не платить сейчас и наблюдать за сроками.
Отдельно скажу о «небольших» долгах в целом: 150–300 тысяч рублей для семейного бюджета не мелочь, и списание долгов до 300 тысяч такая же законная процедура, как и списание миллиона. Вопрос только в том, какой инструмент даст результат с меньшими затратами.
Какие есть альтернативы банкротству при долге до 300 тысяч
Альтернативы банкротству при долге до 300 тысяч существуют, и в этой зоне они часто работают лучше судебной процедуры. Что делать, если долг меньше 300 тысяч и нечем платить, зависит от стадии, на которой находится долг:
- Реструктуризация у банка. Договор пролонгируется, платёж уменьшается. Ограничение: общий срок и переплата по процентам растут, а признанная сумма долга фиксируется. Подходит, если доход снизился временно, но платёжеспособность сохраняется.
- Кредитные каникулы. Отсрочка или снижение платежей на несколько месяцев при документально подтверждённом падении дохода (потеря работы, длительная болезнь). Работает как пауза, а не как списание.
- Мировое соглашение или дисконт при погашении. Договориться с банком вместо банкротства реально, если предложить конкретный график или разовое частичное погашение остатка. Банки нередко соглашаются на программы урегулирования, потому что получают деньги быстрее, чем через суд.
- Срок исковой давности составляет 3 года. Суд применяет его только по заявлению должника, автоматически он не работает. Ключевая оговорка: не признавайте долг письменно (не подписывайте соглашения о реструктуризации, не запрашивайте рассрочку), иначе срок обнуляется и начинает считаться заново.
- Отмена судебного приказа. Судебный приказ: упрощённое судебное решение, которое банк получает без вызова сторон. У вас есть 10 дней с момента получения копии, чтобы подать возражения и отменить его; это даёт время на переговоры или подготовку к банкротству.
Стоит проверить альтернативу до подачи на банкротство в трёх случаях: долг небольшой и растёт медленно; у вас есть шанс восстановить доход в ближайшие месяцы; долг частично просрочен так давно, что по части требований истёк срок давности. Во всех остальных ситуациях, когда платёжеспособность не вернётся, затягивание обычно только увеличивает итоговую сумму.
Списание долгов от 300 тысяч: как сумма долга влияет на цену и окупаемость
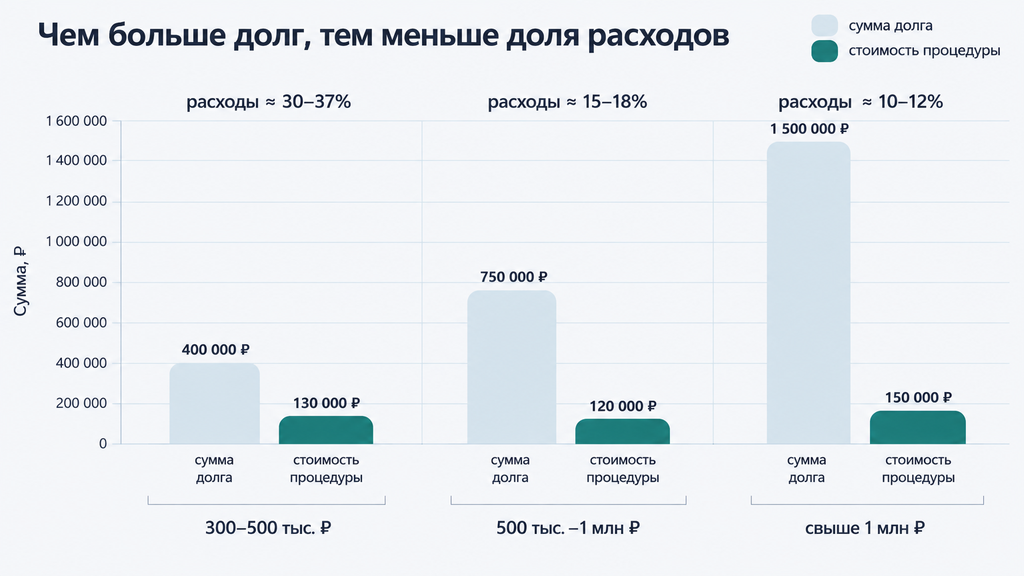
Списание долгов от 300 тысяч рублей, как правило, экономически оправдано: обязательные расходы и услуги юриста растут медленнее, чем сумма долга, поэтому доля затрат снижается с каждым добавленным нулём. На вопрос, сколько стоит списать долг 500 тысяч или миллион, рынок отвечает по-разному: многие компании привязывают тарифы к сумме задолженности, разделяя клиентов на диапазоны 300–500 тысяч, от 500 тысяч до 1 миллиона и свыше миллиона.
Разберём типичную ошибку: «чем больше долг, тем дороже в разы». Это не так. Базовые обязательные платежи одинаковы для всех: депозит управляющего, публикации, почта. Больший долг обычно означает и больший объём работы: больше кредиторов, больше требований проверить, выше вероятность споров. Но рост цены линейный, а выгода растёт быстрее. Ориентировочные сценарии (суммы округлены, финальная смета всегда считается по документам):
| Сумма долга | Примерная совокупная стоимость | Доля расходов от долга |
|---|---|---|
| 400 000 ₽ | 120 000–150 000 ₽ | около 30–37% |
| 900 000 ₽ | 130 000–160 000 ₽ | около 15–18% |
| 1 500 000 ₽ | 140 000–180 000 ₽ | около 10–12% |
Из таблицы видно главное правило окупаемости: чем выше долг, тем меньше процедурные расходы в процентах и тем понятнее экономический смысл списания долгов от 300 тысяч. В индивидуальных разговорах с клиентами я обычно показываю и вторую сторону расчёта: сколько человек платит по кредитам до банкротства. Если платежи съедают больше половины дохода, то за год «терпения» уходит сумма, сопоставимая со всей стоимостью процедуры, при этом долг продолжает расти.
Почему цена списания долгов в разных компаниях отличается в разы
Цена списания долгов в разных компаниях отличается в разы, потому что под одним словом «банкротство» продаются разные объёмы работы: от консультации до полного сопровождения с защитой имущества. Если у одного юриста 80 тысяч, а у другого 150, скорее всего, во втором случае в цену включены больше этапов, персональный юрист и запас на судебные споры.
На итоговую сумму реально влияют эти факторы:
- Количество кредиторов. Каждый добавляет почтовые расходы, публикации и время на проверку требований. Пять кредиторов означают заметно больше работы, чем два.
- Имущество. Автомобиль или вторая квартира означают торги, оценку, дополнительные публикации. Это и расходы, и работа по защите того, что можно сохранить законно.
- Сделки за последние 3 года. Дарение, продажа ниже рыночной цены, переоформление на родственников: всё это проверяется управляющим и может обернуться оспариванием. Сложное дело стоит дороже простого.
- Доход. Стабильный доход выше прожиточного минимума повышает вероятность реструктуризации и удлиняет дело.
- Регион. Влияет слабее, чем принято думать: обязательные платежи одинаковы по стране, а решает всё сложность дела, а не география.
Критерии сравнения предложений, которые я советую использовать: одинаковый перечень услуг в смете; зафиксированная в договоре итоговая сумма (а не «от»); понятные этапы и сроки; прозрачные условия расторжения. Если цена одинаковая, а перечень услуг разный, перед вами два разных товара. И наоборот: «банкротство за 15 000 ₽» и «за 300 000 ₽» могут оказаться разными объёмами одной и той же работы.
Рассрочка и абонентская плата: где прячется переплата
Из форматов оплаты безопасна рассрочка с фиксированной итоговой ценой, а абонентская плата «до конца процедуры» создаёт риск переплаты, потому что стоимость начинает зависеть от длительности дела. Если исполнитель получает деньги каждый месяц, пока идёт процесс, у него появляется интерес затягивать процедуру: на пару лишних месяцев легко «дорабатывает» значительная сумма.
| Формат оплаты | Как платите | На что обратить внимание |
|---|---|---|
| Полная оплата | Одна сумма, часто со скидкой | В договоре должен быть зафиксирован весь перечень услуг, а не общая фраза |
| Рассрочка | Фиксированные платежи до известной даты | Итоговая сумма и последний платёж должны быть прописаны в договоре |
| Абонентская плата | Ежемесячно, пока идёт процедура | Чем дольше дело, тем выше итог: риск переплаты при затягивании |
Перед подписанием проверьте четыре пункта: итоговая сумма по договору; дата последнего платежа по рассрочке; перечень услуг с этапами; условия расторжения и возврата средств, если вы передумаете или исполнитель не выполнит обязательства. Если хотя бы один пункт размыт, задайте вопрос письменно и дождитесь письменного ответа.
Акции при банкротстве физических лиц: реальная скидка или маркетинг
Акции при банкротстве физических лиц бывают двух типов: честные скидки за оплату сразу или за льготную категорию и маркетинговые предложения, где скидка есть на баннере, а итоговая цена оказывается выше рыночной. Выиграть от акции на банкротство реально, если проверить, что именно входит в цену со скидкой.
Типовые механики, которые встречаются на рынке:
- скидка 5–15% за единовременную оплату, обычно честная экономия;
- льготные тарифы для пенсионеров, инвалидов, многодетных и получателей социальных выплат, как правило, тоже рабочие предложения;
- «цена прошлого года» и сезонные предложения работают, но требуют проверки сметы;
- «банкротство со скидкой 50%» без указания базовой цены: повод для вопросов, потому что 50% от неизвестной суммы могут быть дороже полной цены у другой компании.
Чек-лист проверки акции из пяти пунктов:
- Входит ли в цену всё: депозит суда, публикации, почта, работа финансового управляющего, или обязательные расходы оплачиваются отдельно.
- Зафиксирована ли итоговая сумма в договоре, а не только в рекламе.
- Указаны ли срок действия акции и условия, при которых цена может измениться.
- Что произойдёт с деньгами при расторжении договора.
- Кому вы платите. Норма: оплата на расчётный счёт компании. Повод отказаться: просьба перевести деньги на личную карту сотрудника.
Отдельно про обещания. Фразы «100% списание долгов», «гарантированный результат», «спишем всё за 3 месяца» нарушают правила игры, а не описывают условия акции: результат судебной процедуры зависит от документов и обстоятельств, и честный юрист скажет об ограничениях до подписания договора. Если в консультации вам не задали ни одного вопроса о доходах, имуществе и сделках, а сразу назвали скидку, это сигнал не о цене, а о качестве будущей работы.
Как рассчитать стоимость списания долгов для своей ситуации
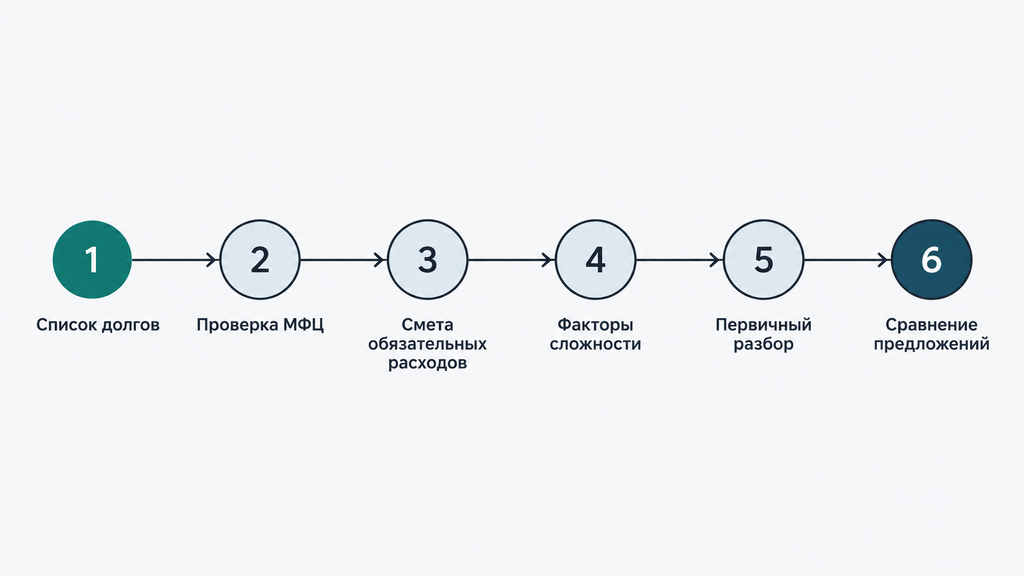
Рассчитать стоимость списания долгов для своей ситуации можно за один вечер: достаточно собрать шесть данных и пройти шесть шагов. Как посчитать, во сколько обойдётся моё банкротство, пошагово:
- Составьте полный список долгов и кредиторов с суммами. Кредиты, микрозаймы, кредитные карты, долги за ЖКХ, налоги, штрафы, поручительства за чужие кредиты. Ориентир: кредитная история из БКИ (бюро кредитных историй), но не забудьте долги, которых там может не быть.
- Проверьте условия внесудебного банкротства. Долг от 25 тысяч до 1 миллиона рублей? Есть ли на сайте ФССП оконченные исполнительные производства или длящиеся взыскания больше года при пенсионном или социальном статусе? Если да, ваш путь может стоить ноль рублей.
- Посчитайте обязательные расходы судебной процедуры. Возьмите смету из начала статьи: около 40–55 тысяч рублей плюс резерв 10–15%.
- Оцените осложняющие факторы. Имущество кроме единственного жилья, сделки с имуществом за 3 года, стабильный доход, поручительства, ипотека. Каждый такой фактор означает и потенциальные допрасходы, и вопрос стратегии.
- Получите бесплатный первичный разбор ситуации. Специалист по вашим данным скажет, проходите ли вы по условиям МФЦ, сколько времени обычно займёт судебная процедура и какие факторы удорожают дело.
- Сравните 2–3 предложения по одинаковой смете. Одинаковый перечень услуг, зафиксированная цена, понятный график платежей: только при них сравнение имеет смысл.
Что подготовить для расчёта стоимости списания долгов: справки о доходах, выписки по счетам за последние месяцы, кредитные договоры и графики платежей, перечень имущества, судебные документы и постановления приставов, если они есть. Если расчёт покажет нецелесообразность, например долг небольшой и стабильный, вернитесь к альтернативам: реструктуризации, каникулам или переговорам с кредитором. Это тоже результат: вы сэкономили деньги, которые могли потратить на неподходящую процедуру.
Ошибки при оценке цены списания долгов, которые обходятся дороже
Самая дорогая ошибка при оценке цены списания долгов: выбирать исполнителя только по минимальной цифре в рекламе, не уточняя, что в неё входит. Дальше по частоте идут ещё четыре промаха, и все они решаются простыми проверками:
- Ориентир: только минимальная цена. Последствие: в договоре оказывается «голая» услуга без депозита, публикаций и сопровождения. Проверка: просите полную смету со всеми платежами до подписания.
- Не заложен резерв. Обязательные платежи задают минимум, а не итог: оценщики, дополнительные публикации, нотариус. Проверка: добавьте к смете 10–15% и считайте её реальной ценой.
- Кредит или микрозайм на оплату процедуры. Самая коварная ошибка: новый заём перед банкротством суд может расценить как недобросовестность, и это повышает риск того, что долги не спишут. Проверка: если денег нет, обсуждайте рассрочку с исполнителем и бесплатный путь через МФЦ, а не новый долг.
- Доверие обещаниям без анализа документов. «Спишем всё и сразу» звучит приятнее разговора о рисках, но решение о списании принимает суд, изучив вашу историю. Проверка: нормальная консультация начинается с вопросов о доходах, имуществе и сделках, а не с расчёта скидки.
- Договор без перечня услуг и итоговой цены. Последствие: доплаты «за каждый шаг». Проверка: каждый этап одной строкой в договоре с суммой.
Замечу: эти ошибки совершают не легкомысленные люди, а уставшие. Долги выматывают, и хочется, чтобы кто-то наконец всё взял на себя за минимальные деньги. Именно в этом состоянии проще всего согласиться на первое попавшееся предложение, поэтому все проверки из списка лучше проходить письменно и в спокойном темпе.
Когда списание долгов через банкротство может не подойти
Списание долгов через банкротство не подойдёт, если основной долг относится к несписываемым категориям или если человек недавно совершал сделки с имуществом, которые суд может оспорить. Знать эти границы до обращения дешевле, чем узнать о них в процессе.
Что не списывается ни при судебной, ни при внесудебной процедуре (ст. 213.28 закона № 127-ФЗ):
- алименты;
- возмещение вреда жизни и здоровью;
- компенсация морального вреда;
- зарплата и выходные пособия работникам, если вы работодатель;
- текущие платежи: обязательства, возникшие после старта процедуры;
- субсидиарная ответственность по бизнесу в ряде случаев.
Дополнительные ограничения и риски:
- Сделки за 3 года. Дарение квартиры, продажа автомобиля ниже рыночной цены, переоформление имущества на родственников: управляющий проверяет такие сделки и может оспорить их в суде. Это не приговор, но фактор, который нужно обсуждать до подачи заявления.
- Стабильный доход. Если доход позволяет обслуживать график, суд может ввести реструктуризацию долгов вместо реализации имущества; тогда процедура удлиняется и может стоить дороже.
- Недобросовестное поведение. Новый кредит накануне подачи, сокрытие имущества или кредиторов: основания для того, чтобы суд отказал в списании долгов.
- Последствия статуса банкрота. В течение 5 лет после процедуры вы обязаны сообщать банкам о банкротстве при получении кредитов; повторно объявить себя банкротом можно не ранее чем через 5 лет; действуют ограничения на занятие руководящих должностей в организациях.
Кому стоит сначала рассмотреть другой сценарий: тем, у кого основной долг составляют алименты или возмещение вреда; тем, кто недавно переоформлял имущество; тем, чей доход устойчив и позволяет договориться с кредиторами без суда. Банкротство подходит для конкретных ситуаций, а не служит универсальным выходом, и его цена всегда должна сопоставляться с этими ограничениями.
Как получить точный расчёт стоимости списания долгов
Точный расчёт стоимости списания долгов делается по документам, а не по калькулятору на сайте: итоговую сумму складывают конкретные долги, конкретное имущество и конкретная история платежей. Если вы разбираетесь с процедурой банкротства, другим юридическим вопросом или просто не понимаете, что делать с долгами, можно обратиться к нам: проконсультируем бесплатно.
Как это устроено, без давления. Вы оставляете заявку и кратко описываете ситуацию: сколько кредиторов, какие долги, есть ли просрочки, имущество и судебные решения. Специалист делает первичный разбор: проходите ли вы по бесплатной внесудебной процедуре, сколько ориентировочно обойдётся судебное банкротство, какие факторы в вашем случае удорожают или упростят дело. Это не обязывает вас сразу оплачивать услугу или принимать решение: сначала вы просто видите свою ситуацию в цифрах и варианты действий.
Что подготовить к консультации, чтобы расчёт был предметным:
- список долгов и кредиторов с примерными суммами;
- сведения о доходах: работа, пенсия, пособия;
- перечень имущества: недвижимость, автомобиль, вклады;
- судебные приказы, решения и постановления приставов, если они есть;
- информация о сделках с имуществом за последние 3 года.
И одна обязательная оговорка, которую я произношу на каждой консультации: процедура банкротства влечёт негативные последствия, в том числе ограничения при получении кредитов и невозможность повторного банкротства в течение пяти лет, поэтому решение стоит принимать после разбора документов. Завершая статью, оставлю чек-лист для самопроверки: пять вопросов, ответы на которые дают почти готовое решение:
- Я посчитал все долги и всех кредиторов, включая микрозаймы и поручительства?
- Я проверил условия внесудебного банкротства через МФЦ и исполнительные производства на сайте ФССП?
- Я знаю полную смету: обязательные платежи плюс резерв, а не только рекламную цену?
- Итоговая цена зафиксирована в договоре вместе с перечнем услуг?
- Я понимаю последствия статуса банкрота и готов к ним?
Если на все пять вопросов ответ «да», вы готовы двигаться дальше. Если хотя бы на один «нет», начните с бесплатного разбора: он покажет, какой вариант списания долгов в вашей ситуации оправдан, а какой будет стоить дороже, чем должен.
Часто задаваемые вопросы
Сколько стоит списание долгов при банкротстве в 2026 году?
Внесудебное банкротство через МФЦ бесплатное, если человек проходит по условиям процедуры. Судебное банкротство в 2026 году обычно обходится в 100–150 тысяч рублей: около 40–55 тысяч составляют обязательные платежи, остальное уходит на услуги юриста. Точная сумма зависит от числа кредиторов, наличия имущества и сложности дела.
Можно ли списать долги бесплатно?
Да, через внесудебное банкротство в МФЦ: процедура бесплатна и длится около шести месяцев. Она доступна при долге от 25 тысяч до 1 миллиона рублей и при выполнении одного из законных оснований, например если исполнительное производство окончено из-за отсутствия имущества. На практике эти условия проходят не все, поэтому перед подачей заявления их стоит проверить.
Целесообразно ли банкротство при долге 300 тысяч рублей?
При долге около 300 тысяч рублей сначала проверьте, подходите ли вы под бесплатную процедуру через МФЦ. Если внесудебный путь недоступен, сопоставьте расходы на судебное банкротство (обычно 100–150 тысяч с юристом) с альтернативами: реструктуризацией, кредитными каникулами, мировым соглашением. Решение принимается по документам: доходу, имуществу и динамике долга, а не по одной сумме.
Почему цены на банкротство у компаний отличаются в разы?
Потому что за одинаковой формулировкой «сопровождение банкротства» скрываются разные объёмы работы: от подготовки документов до полного сопровождения с защитой имущества и судебными спорами. Влияют также сложность дела и формат оплаты: рассрочка с фиксированной ценой или помесячная плата. Сравнивайте предложения по одинаковому перечню услуг и зафиксированной в договоре итоговой сумме.
Что входит в стоимость банкротства под ключ?
Как правило, это консультация и анализ ситуации, сбор документов, подготовка заявления, представительство в суде, подбор финансового управляющего и сопровождение до списания долгов. Обязательные судебные расходы (депозит суда, публикации, почта) чаще всего оплачиваются отдельно, поэтому уточняйте в смете, что именно включено в цену.
Выгодно ли проходить банкротство по акции со скидкой?
Скидка оправдана, если итоговая цена зафиксирована в договоре и включает весь объём услуг вместе с обязательными расходами. Проверьте, что именно исключено из акции, какой у неё срок и не вырастет ли цена после подписания. Обещание «100% списания долгов» говорит не о бонусе акции, а о недобросовестном предложении.
Что делать, если нет денег на оплату процедуры?
Сначала проверьте бесплатное внесудебное банкротство через МФЦ: при соблюдении условий это путь без расходов. Для судебной процедуры обсуждайте рассрочку с фиксированной итоговой ценой и сроком. Не берите новый кредит или микрозайм на оплату процедуры: суд может расценить это как недобросовестность, и риск того, что долги не спишут, вырастет.
Какие долги не спишутся даже после банкротства?
Не списываются алименты, возмещение вреда жизни и здоровью, моральный вред и часть текущих платежей. Кредиты, займы и долги за услуги ЖКХ при добросовестном поведении, как правило, списываются полностью. Внесудебная процедура через МФЦ списывает только долги кредиторов, которых вы указали в заявлении.