Сохранение имущества и ипотеки при банкротстве физических лиц
При банкротстве гражданин не лишается всего имущества: закон защищает единственное жильё без залога, предметы быта, профессиональные инструменты и часть доходов. Ипотечная квартира по общему правилу не защищена иммунитетом единственного жилья, но её можно сохранить законно — через погашение ипотеки третьим лицом, реструктуризацию долгов или мировое соглашение с банком. Первый шаг в любой ситуации один: до подачи заявления разобрать состав имущества, долгов и сделок за последние три года и выбрать стратегию заранее.
Что происходит с имуществом при банкротстве физлица
Должник при банкротстве теряет не всё имущество, а только те активы, которые закон разрешает включить в конкурсную массу, — всё остальное остаётся у человека и его семьи. Банкротство физических лиц регулирует Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)», и этот же закон закрепляет перечень защищённого имущества. Поэтому страх «заберут всё» в большинстве случаев не соответствует действительности.
Судебная процедура проходит в арбитражном суде. После первого заседания суд вводит одну из процедур:
- Реструктуризация долгов — выплата долгов при банкротстве по плану, который утверждает суд, обычно на срок до трёх лет. Штрафы и пени по старым долгам не начисляются, кредиторы не могут требовать досрочного погашения.
- Реализация имущества — финансовый управляющий формирует конкурсную массу (то имущество, которое можно продать), организует оценку и торги, распределяет деньги между кредиторами, а остаток долгов суд списывает.
- Мировое соглашение — договорённость с кредиторами о новых условиях расчётов, утверждённая судом.
Есть и внесудебное банкротство через МФЦ — без суда и торгов, для граждан с долгами от 25 000 до 1 000 000 ₽. Финансовый управляющий — специалист, которого суд назначает вести дело: он проверяет имущество, доходы и сделки, отчитывается перед судом и публикует сведения в ЕФРСБ (Едином федеральном реестре сведений о банкротстве).
На практике судьбу активов решает не кредитор и не пристав, а закон плюс добросовестность должника. Управляющий сверяет сведения с Росреестром, ГИБДД, банками и налоговой, поэтому «невидимого» имущества для процедуры практически не существует. Это работает в вашу пользу: пока должник открыт и точен в сведениях, у суда нет оснований отказывать в списании долгов.
Какое имущество защищено законом при банкротстве
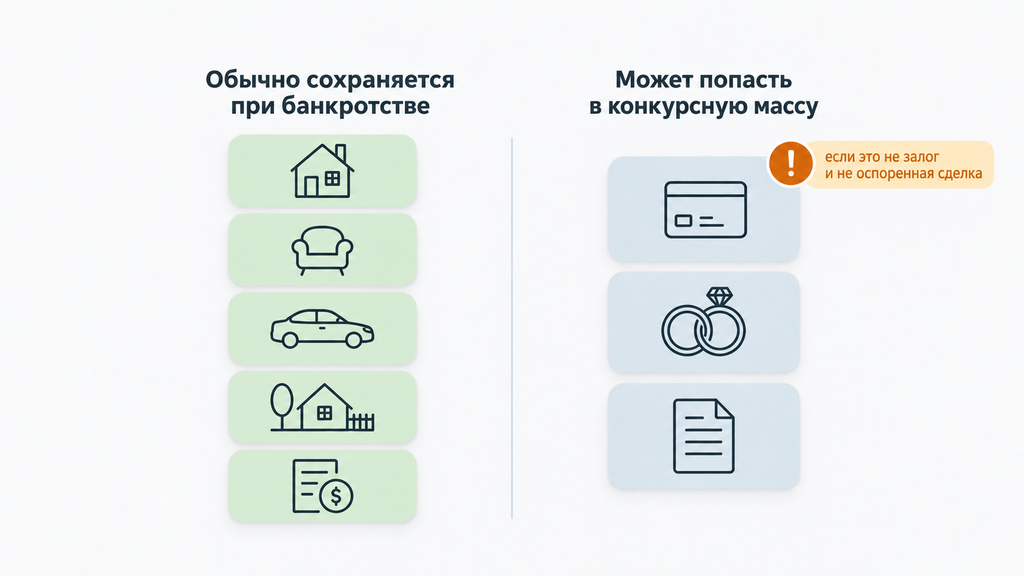
Закон защищает при банкротстве единственное жильё без ипотеки, предметы обычной домашней обстановки, личные вещи, профессиональные инструменты, транспорт и оборудование для людей с инвалидностью, призы и государственные награды, а также деньги в пределах прожиточного минимума. Этот перечень закреплён в ст. 446 ГПК РФ и ст. 213.25 закона № 127-ФЗ. В типичном деле у банкрота остаются квартира, мебель, техника, одежда и средства на жизнь — всё это не попадает на торги.
Честная оговорка: «защищено законом» не значит «защищено в любом деле». Исключений три — ипотечное жильё, предметы роскоши и сделки, которые суд признал недействительными. Их разберём ниже.
Единственное жильё: когда его сохранят при банкротстве
Единственное жильё, не обременённое ипотекой, при банкротстве не продают — иммунитет работает и для квартиры, и для дома с участком, и для доли в собственности. Единственность определяют не по прописке, а по праву собственности: важно, что это единственное пригодное для постоянного проживания помещение, принадлежащее должнику. Жить можно где угодно — у родственников или на съёме, статус жилья это не меняет.
Спорных зон две. Первая — дорогое жильё, которое суд может счесть несоразмерным: в отдельных делах применяется подход «замещающего жилья», когда дорогую недвижимость продают, а должнику за счёт выручки оставляют более скромные метры. Практика здесь развивается, и итог зависит от региона, состава семьи и конкретного суда — актуальную позицию на 2026 год стоит проверить перед решением. Вторая зона — доли: доля должника в чужой квартире теоретически может попасть в торги, но на практике неликвидные доли чаще остаются у владельца, потому что покупателей на них почти нет.
Типичный сценарий, который видят юристы: у человека одна двухкомнатная квартира, купленная в браке, и несколько потребительских кредитов, которые стало нечем платить. Квартиру в банкротстве не трогают, доля супруга тоже не страдает, процедура идёт без торгов, а долги списываются. Это и есть банкротство с сохранением имущества в его самом распространённом виде.
Какие доходы и выплаты не входят в конкурсную массу
Из дохода при банкротстве не изымают прожиточный минимум на должника и иждивенцев, а также алименты, детские пособия, выплаты по возмещению вреда здоровью и часть социальных компенсаций. Всё, что сверх этих сумм, в процедуре реализации направляется в конкурсную массу — так выглядит выплата долгов при банкротстве из текущего дохода.
Чтобы деньги на жизнь сохранялись, подайте финансовому управляющему и в суд ходатайство о выделении прожиточного минимума — отдельно на себя и отдельно на каждого иждивенца. Если вы обеспечиваете детей вместе с супругом, по практике обычно выделяют половину прожиточного минимума на каждого ребёнка; если вы одинокий родитель — ходатайствуйте о полной сумме и приложите подтверждающие документы.
Условный пример расчёта: доход 70 000 ₽, прожиточный минимум в регионе — 20 000 ₽ на взрослого и 16 000 ₽ на ребёнка, в семье двое детей. Суд может выделить порядка 36 000–52 000 ₽ в месяц на семью, остальное уйдёт в конкурсную массу до конца процедуры. Точные суммы зависят от региона и решения суда.
Две ошибки, которые встречаются чаще всего. Первая — не подать ходатайство и тратить доход по своему усмотрению: такие списания управляющий потом оспаривает. Вторая — держать зарплату и защищённые выплаты на одной карте: суммы смешиваются, и доказывать целевой характер каждой выплаты приходится задним числом.
Банкротство без реализации имущества: когда продавать нечего
Если у должника нет активов сверх защищённых, процедура проходит без торгов — это банкротство без реализации имущества и самый частый сценарий на практике. Управляющий составляет опись, запрашивает Росреестр, ГИБДД и банки, отражает в отчёте, что конкурсная масса не сформировалась, и суд списывает долги. Аукциона при этом не происходит вообще.
Реструктуризация в такой ситуации чаще всего не нужна: она рассчитана на доход и график выплат. Чтобы не терять лишние месяцы, уже в заявлении можно просить ввести реализацию сразу, минуя реструктуризацию, — суд идёт на это, когда дохода нет или он очевидно не покрывает долги (основания — ст. 213.6 закона № 127-ФЗ). Но совсем «бесплатной для себя» процедуру сделать не получится: способность оплатить её расходы нужно подтвердить депозитом или гарантийным письмом, об этом подробнее в разделе о стоимости.
Как проходит судебное банкротство, если имущества нет
Судебное банкротство без имущества проходит по стандартным этапам, только без оценки и торгов:
- Подготовка документов и заявления, выбор саморегулируемой организации (СРО), из состава которой суд утвердит управляющего.
- Подача заявления в арбитражный суд по месту жительства.
- Первое заседание: суд подтверждает обоснованность заявления, утверждает управляющего и вводит процедуру.
- Проверка: управляющий запрашивает сведения об имуществе, счетах и сделках за три года, кредиторы заявляют требования в реестр.
- Отчёт управляющего и итоговое заседание: при отсутствии признаков недобросовестности суд освобождает от долгов.
Типичный срок — 6–9 месяцев. Дольше дело идёт, если кредиторов больше десятка, кто-то обжалует определения или управляющий оспаривает сделки. Главное требование к должнику на этом пути — полнота и точность сведений: умолчание о счёте или об активе супруга — типичная ошибка, которая превращает простое дело в проблемное.
Внесудебное банкротство через МФЦ в 2026 году
Внесудебное банкротство в 2026 году доступно гражданам с долгами от 25 000 до 1 000 000 ₽ при условии, что судебный пристав окончил исполнительное производство из-за отсутствия имущества (п. 4 ч. 1 ст. 46 закона № 229-ФЗ). Процедура бесплатна, длится шесть месяцев и проходит без финансового управляющего: заявление подают в МФЦ, сведения публикуют в реестре, долги списывают по истечении срока.
Главное условие — полный список кредиторов: долги перед тем, кого не указали, не списываются. Второй риск — имущество, которое всплывёт в ходе процедуры: если у человека обнаружится недвижимость или вклад, пригодные для расчётов, процедура прекращается, и долги остаются. Из практики: люди забывают о долях, дачах и имуществе, записанном на супруга в браке, — а банки проверяют это регулярно и возражают против процедуры.
Чек-лист перед подачей в МФЦ:
- запросите выписку ЕГРН о своих объектах и правах (через Госуслуги или МФЦ);
- проверьте счета и вклады во всех банках, где когда-либо обслуживались;
- составьте полный список кредиторов с суммами: банки, МФО, налоги, ЖКХ, расписки;
- убедитесь, что исполнительные производства окончены именно по п. 4 ч. 1 ст. 46;
- учтите имущество, нажитое в браке, — оно считается общим независимо от того, на кого записано.
Если хотя бы один пункт вызывает сомнения, разумнее сначала сверить ситуацию с юристом: ошибка в выборе процедуры стоит нескольких месяцев.
Что будет с ипотечной квартирой при банкротстве
Ипотечная квартира при банкротстве по общему правилу продаётся с торгов: иммунитет единственного жилья на залоговое имущество не распространяется, потому что квартира находится в залоге у банка до полной выплаты кредита. Банк в такой ситуации — залоговый кредитор, и его требования удовлетворяются в особом порядке.
Механика расчётов при реализации выглядит так: из выручки от продажи залога до 80% получает банк-залогодержатель; из оставшихся 20% — 15% направляется кредиторам первой и второй очереди (например, по возмещению вреда здоровью и зарплатным требованиям), 5% — на судебные расходы. Всё, что останется, получает должник. Если ипотека была выплачена в основном, остаток может оказаться заметным; если до конца кредита далеко, с торгов обычно уходит всё.
Рассчитывать на ошибку банка не стоит: залог виден в ЕГРН, а требования в реестр залоговый кредитор заявляет в двухмесячный срок после публикации. На вопрос «списывается ли долг по ипотеке при банкротстве» ответ такой: если квартира продана, остаток долга после расчётов списывается вместе с другими обязательствами — но жильё человек теряет. Поэтому вопрос «как сохранить ипотечную квартиру при банкротстве» упирается не в долг, а в стратегию работы с залогом.
Отдельная зона — семья. Если квартира куплена в браке, она считается совместной собственностью: при продаже долю супруга компенсируют деньгами, но жильё всё равно уходит с торгов. Если супруг — созаёмщик, он отвечает по кредиту своим доходом, и его платежи по договору продолжают учитываться. Доли детей (например, при использовании материнского капитала) не запрещают продажу залога: деньги с торгов, как правило, поступают в конкурсную массу, при этом суд проверяет, чтобы интересы детей были учтены. Это не приговор, а отправная точка: дальше — про законные способы сохранить жильё.
Как сохранить ипотечную квартиру при банкротстве: законные способы в 2026 году
Ипотечное жильё при банкротстве реально сохранить тремя законными путями: через погашение ипотеки третьим лицом, через реструктуризацию долгов или мировое соглашение с банком, а в ограниченных случаях — через выкуп квартиры на торгах доверенным лицом. Ключевая точка отсчёта — закон № 298-ФЗ от 08.08.2024: с осени 2024 года и в 2026 году банкрот вправе сохранить единственную ипотечную квартиру, если остаток кредита погашает третье лицо. До этих поправок запрос «как сохранить ипотечную квартиру при банкротстве 2024» почти всегда означал разговор о потерях — сейчас у семей появился рабочий механизм.
Погашение ипотеки третьим лицом: как работает закон 2024 года
Родственник, друг, созаёмщик или организация могут погасить остаток ипотеки одним платежом или вносить платежи по графику — тогда единственное залоговое жильё исключается из конкурсной массы, а остальные долги банкрота списываются. Это не дарение: по закону помощь третьего лица оформляется как беспроцентный заём, вернуть который человек сможет после завершения процедуры, когда восстановит платёжеспособность, — требовать досрочного возврата займодавец не вправе.
Как проходит погашение ипотеки при банкротстве по шагам:
- Найдите платёжеспособное третье лицо и зафиксируйте договорённости. Финансовый управляющий и кредитор плательщиками быть не могут.
- Сообщите в банк, что остаток кредита готово погасить третье лицо, и получите письменное согласие — без него механизм не работает.
- Закройте просрочки по ипотеке: они тоже ложатся на плательщика.
- Третье лицо подаёт в суд заявление с подтверждением намерения оплатить кредит — либо стороны заключают мировое соглашение с банком, которое утверждает суд.
- Управляющий открывает специальный счёт, на который вносятся платежи или сумма полного погашения.
- После расчётов квартира исключается из конкурсной массы, обременение снимается в обычном порядке, остальные долги списываются.
Условия, без которых механизм не сработает: жильё должно быть единственным; средства плательщика — прозрачными и подтверждёнными; если других активов не хватает, чтобы закрыть требования кредиторов первой и второй очереди и расходы по делу, плательщик вносит и их — по закону в пределах порядка 10% от оценённой стоимости жилья (точную редакцию нормы проверяйте в актуальной версии закона № 298-ФЗ). Банк может отказаться от участия третьего лица — в отдельных случаях его решение оспаривают в суде, но надёжнее начать переговоры заранее и показать банку выгоду: он получает деньги сразу, а не неликвид на торгах.
Ошибки, которые чаще всего видят на практике: плательщик вносит деньги из средств самого должника — суд расценивает это как обход процедуры; согласие банка не оформлено письменно; просрочка по ипотеке осталась незакрытой; жильё формально не единственное — есть доля в другом помещении. Каждый из этих пунктов способен вернуть квартиру в конкурсную массу.
Реструктуризация долгов и мировое соглашение с банком
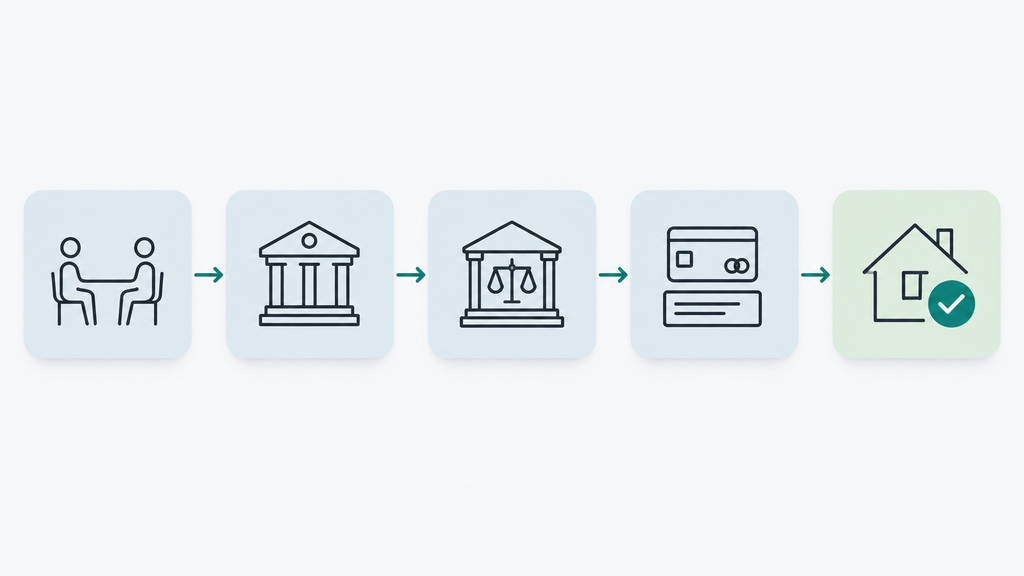
Если у должника есть стабильный доход, суд может утвердить план реструктуризации на срок до трёх лет — тогда все платежи, включая ипотечные, вносятся по новому графику, жильё сохраняется, а статус банкрота не наступает. По сути, это законная рассрочка банкротства: штрафы замораживаются, взыскания останавливаются, а долги гасятся в посильном темпе. Срок плана и условия периодически уточняются в законе — проверяйте актуальную редакцию.
Мировое соглашение с залоговым кредитором — второй договорной вариант: банк и должник (или третье лицо, которое помогает платить) фиксируют новый график, суд его утверждает, и процедура завершается миром. Банк не обязан соглашаться, но при восстановленных платежах и внятном плане переговоры часто идут успешнее, чем кажется на старте.
Подходит ли этот путь, считают по простой формуле: доход должен покрывать обязательные расходы семьи, ипотечный платёж и хотя бы минимальные выплаты остальным кредиторам. Пример: доход 90 000 ₽, расходы на семью 50 000 ₽, ипотечный платёж 25 000 ₽ — на остальные кредиты остаётся 15 000 ₽, и план с таким бюджетом суд способен утвердить. Если остатка нет или он исчезает при первой нештатной ситуации, реструктуризация отложит, но не решит проблему: при срыве графика суд введёт реализацию, и квартира вернётся в зону риска.
Выкуп ипотечной квартиры на торгах: почему это не гарантия
Выкуп залоговой квартиры доверенным лицом на торгах встречается на практике, но это не защищённая законом стратегия, а расчёт на механику снижения цены. Первичные торги часто не находят покупателя, повторные идут с дисконтом 10%, затем начинается публичное предложение с пошаговым снижением цены. Если у близкого человека есть свободные средства, он может стать покупателем; сособственники доли также вправе принять участие в торгах.
Рисков здесь больше, чем кажется: цену может перебить посторонний покупатель; сделку выкупа проверяют на подставность; источник средств родственника изучают так же внимательно, как деньги самого должника. Вариант осмыслен, когда большая часть кредита выплачена, квартира ликвидна, а по сделкам должника за три года подготовлена чистая позиция. В остальных случаях разумнее строить план вокруг третьего лица или реструктуризации, а не вокруг торгов.
Какой способ сохранения ипотеки выбрать: сравнение и критерии
Выбор способа зависит от четырёх факторов: какая часть ипотеки уже выплачена, есть ли у вас стабильный доход, есть ли платёжеспособные близкие, готовые помочь, и какова позиция банка. Дальше всё сводится к таблице, которую полезно примерить к своей ситуации.
| Способ | Кому подходит | Что потребуется | Главный риск | Типичный результат |
|---|---|---|---|---|
| Погашение ипотеки третьим лицом | Остаток долга небольшой, есть близкий человек с доходом или накоплениями | Согласие банка, единственность жилья, закрытые просрочки, прозрачные средства плательщика | Отказ банка или ошибки в оформлении возвращают квартиру в конкурсную массу | Жильё сохраняется, остальные долги списываются, помощь — беспроцентный заём с возвратом после завершения процедуры |
| Реструктуризация или мировое соглашение | Стабильный доход, который покрывает семью, ипотеку и минимум по другим долгам | План выплат до 3 лет, бюджет, согласованный с судом, переговоры с банком | Срыв графика — переход в реализацию и торги по квартире | Жильё и график сохраняются, долги гасятся без списания |
| Выкуп на торгах доверенным лицом | Жильё ликвидно, у близких есть свободный капитал, позиция по сделкам чистая | Подготовка к торгам, анализ цены, документы по источникам средств | Цену перебьёт конкурент; сделку проверяют на подставность | Жильё может остаться в семье, но без гарантий по цене и итогу |
Карта решений в простом виде:
- Если остаток по ипотеке — последние 10–20% и есть платёжеспособный родственник, чаще всего работает погашение третьим лицом.
- Если доход восстановился и стабилен, логичнее реструктуризация или мировое соглашение.
- Если дохода нет и платить некому, честно сравните два сценария: продажа жилья с возвратом вам остатка выручки против попытки сохранить объект любой ценой. На практике первый сценарий часто оставляет семье больше денег и меньше лет в процедуре.
До решения проверьте пять вещей: остаток долга и график из кредитного договора; наличие и размер просрочек; единственность жилья (включая доли и имущество супруга); сделки за последние три года; готовность банка договариваться. Самый устойчивый вариант — тот, где деньги и документы собраны до подачи заявления, а не в спешке после первого заседания.
Чего нельзя делать при банкротстве: рискованные схемы и типичные ошибки
Сделки по выводу имущества и сокрытие активов финансовый управляющий проверяет в первую очередь — за три года до процедуры, и они ведут к оспариванию, затягиванию дела и риску несписания долгов. Основания не освобождать должника от обязательств закреплены в ст. 213.28 закона № 127-ФЗ. В отдельных делах по этим основаниям процедура растягивается на полтора года и больше, а долги остаются с человеком вместе с уже потраченными на процедуру деньгами.
Типичные ошибки и их последствия:
- Продажа или дарение квартиры, дачи, машины родственникам перед банкротством — сделку оспаривают, имущество возвращают в конкурсную массу, в списании долгов могут отказать.
- Продажа по заниженной цене — разница между рыночной стоимостью и ценой сделки — прямой маркер для оспаривания.
- Фиктивный залог (договор займа «задним числом», чтобы вывести объект из массы) — риск процессуальных потерь и ответственности по закону.
- Брачный договор «задним числом» — нотариус фиксирует дату, скрыть её невозможно; свежий договор, отдавший всё имущество супругу, оспаривается.
- Новые кредиты незадолго до банкротства — суд может расценить их как недобросовестность и отказать в списании.
- Сокрытие счетов и вкладов — управляющий получает данные из банков и налоговой, находят почти всё.
- Обещания «ручного» управляющего, который «всё уладит» — управляющий подотчётен суду, кредиторам и своей СРО и работать в ущерб процедуре не может.
Если коротко и без морализаторства: банкротство с сохранением имущества — это работа с законными механизмами внутри процедуры, а не гонка по выводу активов на старте. Разница между этими двумя путями измеряется в списанных долгах.
Сделки с имуществом за три года до банкротства
Управляющий и кредиторы анализируют сделки за три года, и подозрительные из них — родственным лицам, по заниженной цене, безвозмездные при уже существующих долгах — оспариваются в суде. Логика проверки строится на двух вопросах: было ли должнику уже нечем платить в момент сделки и получила ли вторая сторона рыночную цену за имущество.
Как это выглядит на практике. Человек продал автомобиль по рыночной цене и направил выручку на платежи кредиторам — такую сделку оспорить трудно: деньги ушли на долги, а не «в туман». Человек за полгода до процедуры подарил квартиру матери, продолжая набирать кредиты, — сделку оспорят почти наверняка: одновременность дарения и роста долгов говорит сама за себя.
Если сделки за последние три года уже совершены, не изобретайте объяснения задним числом — соберите договоры, платёжные документы и переписку и покажите их юристу до подачи заявления. Правильная подача истории сделки в суде часто важнее самой сделки.
Новые кредиты перед банкротством
Новые займы незадолго до процедуры суд может расценить как недобросовестность — и в списании долгов откажут. Отдельно осторожно относятся к сценарию «взять потребкредит, погасить ипотеку, вывести жильё из залога и подать на банкротство»: формально жильё становится единственным и защищённым, фактически — это замена одного долга другим с очевидной целью уйти от залога, и суды такие конструкции разбирают.
Добросовестность в глазах суда складывается из простых вещей: честные сведения при получении кредитов, реальная попытка платить, объективные причины просрочки — потеря работы, болезнь, развод. Если вы гасили кредиты, а обстоятельства ухудшились, это нормальная история для банкротства. Если кредиты брались под недостоверные сведения с планом не платить, история плохая — и не из-за морали, а из-за последствий для итога процедуры.
Сколько стоит банкротство и как оплатить процедуру в рассрочку
Судебное банкротство — это в основном обязательные расходы на процедуру: вознаграждение финансового управляющего — 25 000 ₽, публикации в Федресурсе — несколько тысяч рублей, публикации в газете «Коммерсантъ» — обычно 15–25 тысяч, почтовые расходы — около 5 тысяч. Госпошлину по делам о банкротстве граждане с осени 2024 года не платят; если в процедуре есть имущество, добавятся оценка и расходы на торги. Внесудебное банкротство в МФЦ бесплатное. Суммы ориентировочные — перед стартом проверьте актуальные тарифы публикаций в 2026 году.
Если собственных средств на депозит не хватает, закон позволяет подтвердить финансирование гарантийным письмом третьего лица; иногда суд просит дополнительный депозит 15–20 тысяч рублей на текущие расходы. Юридическое сопровождение большинство компаний предлагают в рассрочку банкротства — равными платежами обычно на 10–12 месяцев. Формат рабочий: процедура длится от полугода, и платить по мере её хода проще, чем одной суммой.
На что смотреть в договоре рассрочки:
- итоговая сумма фиксирована и не растёт, если дело затянется;
- нет скрытых платежей за «дополнительные заседания»;
- в договоре прямо указано, кто оплачивает депозит и публикации;
- сроки реалистичные — 6–9 месяцев для дела без имущества, а не «два месяца под ключ»;
- нет обещаний «100% списания» и «сохранения всего имущества» — это маркер нарушения закона о рекламе и сигнал о качестве работы.
Практический ориентир: подозрительно низкая цена почти всегда означает, что обязательные расходы в договор не заложены и появятся позже. Отказ в списании долгов из-за небрежного ведения дела обходится дороже любой экономии: списание — это и есть финальная «выплата долгов при банкротстве», которая не требует дополнительных денег, если процедура доведена до конца корректно.
Пошаговый план подготовки к банкротству с сохранением имущества
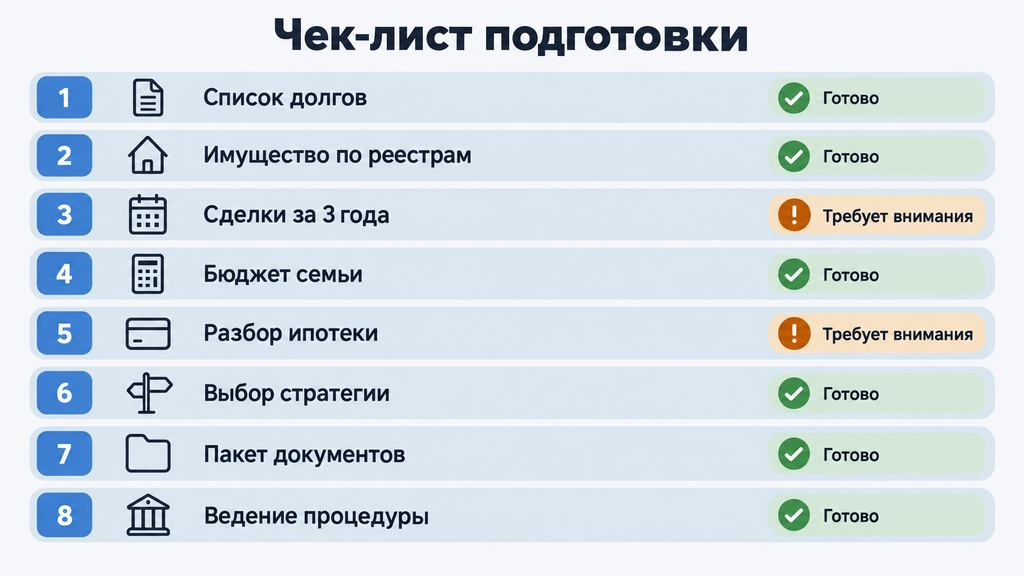
До подачи заявления нужно провести инвентаризацию активов и долгов, проверить сделки за последние три года и заранее выбрать стратегию сохранения жилья — именно подготовка, а не сама процедура, определяет итог. План для типичного дела выглядит так:
- Соберите полный список долгов. Кредитные договоры, графики, справки, расписки, налоги, ЖКХ — с суммами и датами просрочек.
- Проверьте имущество по реестрам. Выписки ЕГРН по объектам и правам, сведения ГИБДД, счета во всех банках. Включите имущество, оформленное на супруга в браке, — оно считается общим.
- Зафиксируйте сделки за три года. Продажи, дарения, залоги, брачный договор — с договорами и платёжными документами.
- Соберите бюджет в цифрах. Доходы, обязательные расходы, прожиточные минимумы на членов семьи — это основа ходатайств и плана реструктуризации, если он понадобится.
- Разберите ипотеку отдельно. Остаток долга, просрочки, сумма до полного погашения, позиция банка, кандидатура третьего лица, если она есть.
- Выберите стратегию. Реструктуризация, третье лицо, защита доходов и жилья — решение должно быть принято до заявления.
- Подготовьте пакет документов и заявление. Списки кредиторов и должников, документы о доходах, имуществе и сделках; выберите СРО для управляющего.
- После старта поддерживайте процедуру. Ходатайство о прожиточном минимуме, контроль исключения жилья из конкурсной массы, ответы на запросы управляющего в срок.
Что проверить до старта: если планируется третье лицо, просрочки по ипотеке должны быть закрыты, а согласие банка — получено; расходы на процедуру — подтверждены депозитом или гарантийным письмом. Если что-то пошло не так — банк возражает против плательщика, сделку оспорили, управляющий запросил неожиданные документы — не тяните: соберите подтверждающие бумаги и подключите юриста. Большинство процессуальных возражений снимаются корректными документами на раннем этапе, а не в финале.
Когда стоит обратиться за консультацией
К юристу стоит обратиться до подачи заявления — когда в деле есть ипотека, имущество в браке, сделки за последние годы или простое непонимание, с чего начать. Самостоятельные действия обходятся дорого в трёх ситуациях: единственное жильё находится в залоге, банк уже оспаривает сделки или возражает против третьего лица, а также когда предстоит выбирать между реструктуризацией и списанием долгов.
Если вы разбираетесь с процедурой банкротства или с любым другим юридическим вопросом — или просто пока не понимаете, что делать с долгами, — можно обратиться к нам за бесплатной консультацией. Чтобы получить первичный разбор, достаточно оставить заявку и кратко описать ситуацию: специалист изучит вводные данные и вернётся с картой вариантов. Оплачивать услугу или принимать решение сразу не нужно — этот шаг только про то, чтобы увидеть свою ситуацию в цифрах и сроках.
На первичном разборе обычно смотрят три вещи: состав имущества и то, что из него защищено; риски по сделкам за три года; варианты сохранения ипотечного жилья с учётом дохода семьи. Такой разбор отвечает на главный вопрос — в какую сторону вести дело, — и делает остальные шаги предсказуемыми.
Часто задаваемые вопросы
Можно ли пройти банкротство и не потерять квартиру?
Единственное жильё без ипотеки при банкротстве сохраняется по закону. Ипотечную квартиру можно сохранить через погашение кредита третьим лицом, реструктуризацию долгов или мировое соглашение с банком — при условии, что жильё единственное, а действия оформлены до включения квартиры в конкурсную массу.
Что будет с ипотечной квартирой, если ипотеку погасит родственник?
По закону № 298-ФЗ, действующему с сентября 2024 года, третье лицо может погасить остаток кредита одним платежом или платить по графику — тогда единственное залоговое жильё исключается из конкурсной массы. Для этого нужны согласие банка, закрытые просрочки и прозрачные средства плательщика. Помощь оформляется как беспроцентный заём: вернуть деньги должник сможет после завершения процедуры, а требовать досрочного возврата займодавец не вправе.
Могу ли я сам платить ипотеку во время банкротства?
В процедуре реализации доходы сверх прожиточного минимума направляются в конкурсную массу, поэтому самостоятельно продолжать ипотечные платежи, как правило, не получается — для этого закон предусматривает механизм третьего лица. Исключение — реструктуризация: там платежи, включая ипотечные, сохраняются по утверждённому плану.
Что будет с имуществом супруга при банкротстве?
Имущество, нажитое в браке, считается общим: доля должника в нём может быть продана, а супругу выплачивается стоимость его половины. Личное имущество супруга — добрачное, полученное в дар или по наследству — в конкурсную массу не входит. Если супруг созаёмщик по ипотеке, его платёжные обязательства продолжают действовать независимо от процедуры.
Списывается ли долг по ипотеке при банкротстве?
Если залоговая квартира продаётся с торгов, банк получает до 80% выручки, а остаток обязательств списывается вместе с другими долгами — жильё при этом утрачивается. Если жильё сохраняется через третье лицо или реструктуризацию, долг по ипотеке не списывается, а продолжает выплачиваться по графику.
Сколько стоит банкротство и можно ли оплатить его в рассрочку?
Обязательные расходы судебной процедуры включают вознаграждение финансового управляющего — 25 000 ₽, публикации в Федресурсе и «Коммерсанте» и почтовые расходы; госпошлина для граждан не взимается, а внесудебное банкротство в МФЦ бесплатное. Юридическое сопровождение многие компании предлагают в рассрочку на 10–12 месяцев равными платежами. Актуальные суммы на 2026 год зависят от региона и сложности дела, поэтому их стоит уточнить перед стартом.
Какие долги не списываются при банкротстве?
Не списываются алименты, возмещение вреда жизни и здоровью, долги по зарплате наёмным работникам, обязательства, возникшие из преступлений, и часть текущих платежей периода процедуры. Поэтому перед подачей заявления важно разобрать состав долгов: от него зависит, какие обязательства останутся после банкротства.
Что будет с материнским капиталом, если ипотечная квартира в банкротстве?
Если жильё удаётся сохранить — через третье лицо или реструктуризацию — доли детей и материнский капитал защищены в обычном порядке. Если залоговую квартиру продают с торгов, вложенные из маткапитала средства, как правило, теряются вместе с жильём: наличие детских долей не запрещает продажу залога. Ситуации с маткапиталом стоит разбирать с юристом до подачи заявления — здесь подготовка напрямую влияет на результат.