Реструктуризация долгов индивидуального предпринимателя
Реструктуризация долгов индивидуального предпринимателя: судебная процедура в рамках банкротства по закону № 127-ФЗ, при которой обязательства ИП сводятся в единый график выплат на срок до трёх лет, пени и штрафы замораживаются, аресты со счетов снимаются, а бизнес продолжает работать. Процедура подходит предпринимателю с подтверждённым доходом, который хочет рассчитаться с кредиторами и сохранить дело. Если дохода нет, суд, как правило, вводит реализацию имущества с последующим списанием долгов.
Что такое реструктуризация долгов ИП и когда она помогает сохранить бизнес
Реструктуризация долгов ИП: судебная процедура в деле о банкротстве гражданина, при которой обязательства предпринимателя гасятся по единому плану в течение максимум трёх лет, а кредиторы не могут требовать выплаты по отдельности. Закон относит её к реабилитационным процедурам: цель в том, чтобы восстановить платёжеспособность предпринимателя, а не «похоронить» бизнес.
Сначала участники и термины, которые дальше встречаются на каждом шаге:
- Арбитражный суд рассматривает дела о банкротстве, в том числе граждан с долгами от ведения бизнеса.
- Финансовый управляющий. Независимый специалист, которого утверждает суд: он публикует сведения о деле, ведёт реестр требований кредиторов, анализирует сделки и контролирует бюджет должника.
- Реестр требований кредиторов: официальный список всех, кому должен предприниматель, с суммами и основаниями. В него включаются только проверенные требования.
- Мораторий означает временное приостановление взысканий: банки, налоговая служба (ФНС) и поставщики не могут взыскивать долги в индивидуальном порядке, пока действует процедура.
Для ИП здесь есть важная особенность: личные и предпринимательские долги объединяются в единую массу. Кредит, взятый на развитие дела, займы у поставщиков и потребительский кредит «на себя» оказываются в одном деле, и платить по ним приходится по одному графику, а не по семи разным договорам.
Реструктуризация имеет смысл, когда финансовые трудности временные, а бизнес сохранил потенциал. Типичные ситуации:
- доход есть и стабилен, но накопленная просрочка и пени делают прежние платежи неподъёмными;
- у предпринимателя есть имущество или активы, используемые в бизнесе, и их продажу он хочет избежать;
- несколько кредиторов одновременно (банк, поставщики, налоговая), и договориться с каждым по отдельности не получается;
- последствия реализации имущества (утрата статуса ИП и долгие ограничения на бизнес-активность) для человека неоправданно болезненны.
Если дохода нет и не предвидится, честнее всего признать, что реструктуризация вам не подходит. Это не провал плана, а правильный вывод, и прийти к нему лучше до подачи заявления. Ниже посмотрим, как это проверить.
Чем судебная реструктуризация отличается от реструктуризации в банке
Судебная реструктуризация отличается от банковской тем, кто принимает решение и сколько кредиторов участвует: в банке условия диктует один кредитор, а в суде единый график для всех утверждает арбитражный суд. В банке можно договориться о кредитных каникулах, рассрочке или рефинансировании; это рабочие инструменты, когда кредит один-два, просрочка свежая, а доход скоро восстановится. Но когда кредиторов много, есть долги у налоговой и поставщикам, а счета заблокированы, банк не сможет «заморозить» чужие претензии и аресты.
| Критерий | Реструктуризация в банке | Реструктуризация через суд |
|---|---|---|
| Кто принимает решение | Банк по собственной инициативе | Арбитражный суд при участии финансового управляющего |
| Кредиторы в процедуре | Только один банк или МФО (микрофинансовая организация) | Все сразу: банки, МФО, ФНС, поставщики, физлица |
| Пени и штрафы | Продолжают начисляться по договору | Замораживаются с даты введения процедуры |
| Аресты и исполнительные производства | Не прекращаются автоматически | Приостанавливаются, аресты снимаются |
| Условия | Диктует банк, часто нужны залог или поручители | График рассчитывают от реальных доходов и прожиточного минимума |
Отдельно о распространённом заблуждении: отказ банка ещё не тупик. Банк соглашается на реструктуризацию только тогда, когда ему это выгодно, и его «нет» ничего не говорит о судебных перспективах. Суд оценивает доход и реалистичность плана, а не лояльность конкретного банка. Так что вопрос «что делать, если банк отказал в реструктуризации» имеет конкретный ответ: проверить, подходит ли ситуация под судебную процедуру.
Какие долги ИП можно реструктурировать, а какие — нет
В реструктуризацию долгов ИП включаются почти все обязательства: банковские кредиты и кредитные карты, займы МФО, долги перед поставщиками, налоги и страховые взносы, а также личные долги вроде потребительских кредитов и задолженности по ЖКХ. Требования всех кредиторов собираются в единый реестр и гасятся по одному графику, поэтому «разделить» бизнес-долги и личные заранее не получится, да это и не нужно.
Что включается в процедуру:
- кредиты банков и задолженность по кредитным картам;
- займы микрофинансовых организаций;
- долги перед поставщиками, подрядчиками и другими контрагентами;
- налоги, страховые взносы и штрафы (пени при этом фиксируются на дату введения процедуры);
- личные обязательства: потребительские кредиты, займы по распискам, долги за коммунальные услуги.
Что в процедуру не входит ни при каких условиях:
- алименты;
- возмещение вреда жизни и здоровью;
- зарплата и выходные пособия работникам;
- компенсация морального вреда;
- текущие платежи, то есть обязательства, возникшие уже после подачи заявления о банкротстве: их нужно платить дальше в обычном порядке.
Обратите внимание: эти требования защищены законом в приоритетном порядке, поэтому они и не попадают в план. Для ИП с наёмными сотрудниками это критично. Долги по зарплате не списываются даже после банкротства: работники сохраняют право взыскать их исполнительным листом. Заранее учитывайте это в расчётах, особенно если в штате есть люди с задержками по выплатам.
Условия реструктуризации долгов ИП: требования закона и реальная практика
Реструктуризация долгов ИП доступна предпринимателю, у которого задолженность достигла 500 000 ₽ и просрочка длится более трёх месяцев, есть подтверждённый источник дохода и чистая правовая история: без экономических судимостей, банкротства за последние пять лет и утверждённого плана реструктуризации за восемь лет.
Требования делятся на два уровня, и путать их не стоит.
Уровень 1: когда наступает обязанность обратиться в суд. Долг от 500 000 ₽ и просрочка более трёх месяцев означают, что предприниматель обязан подать заявление о банкротстве. При меньшей сумме обратиться тоже можно: если понятно, что платить нечем и впереди только рост просрочки, суд примет заявление и от меньшего долга.
Уровень 2: условия утверждения самого плана (ст. 213.13 закона № 127-ФЗ):
- у должника есть источник дохода на дату представления плана: выручка бизнеса, зарплата по трудовому договору, доход самозанятого;
- нет неснятой или непогашенной судимости за преступления в экономической сфере;
- за последние пять лет должник не признавался банкротом;
- план реструктуризации в отношении его долгов не утверждался в течение восьми лет.
Кроме формальных критериев, суд и кредиторы оценивают реалистичность: хватит ли дохода, чтобы за три года закрыть долги, и не было ли за последние три года сделок с выводом имущества (продаж «за бесценок», дарений родственникам, мнимых разделов). Такие операции управляющий оспаривает, а их следы сильно снижают шансы на реструктуризацию.
Теперь честно о практике. Суды вводят реструктуризацию заметно реже, чем реализацию имущества: для неё нужен стабильный доход, а большинство обращающихся должников как раз доходом и не располагают. Отказываться от проверки своего варианта из-за этого не стоит, но расчёт лучше сделать заранее. Схема простая: доход минус прожиточный минимум семьи, остаток умножить на 36 месяцев, сравнить с долгом. Если расчёт не сходится даже на бумаге, разумнее сразу рассматривать реализацию имущества, а не тратить месяцы на план, который не утвердят или по которому случится срыв.
Как проходит реструктуризация долгов ИП: пошаговый порядок действий
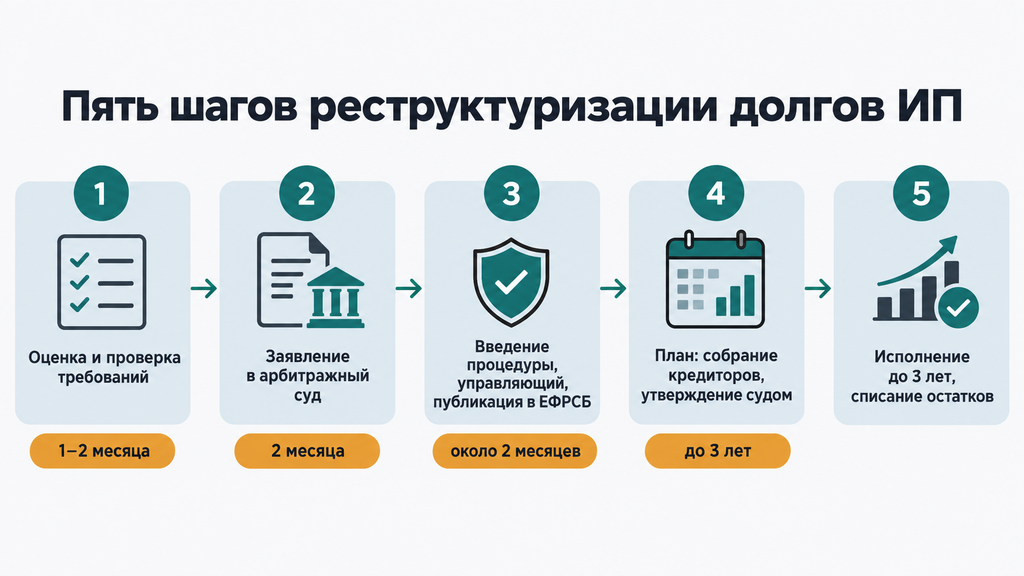
Реструктуризация долгов ИП проходит в пять шагов: оценка ситуации, подготовка документов и подача заявления в арбитражный суд, введение процедуры с назначением финансового управляющего, утверждение плана и его исполнение до полного расчёта. От подачи заявления до старта выплат обычно проходит от двух до четырёх месяцев, сам план действует до трёх лет. Дальше по шагам: что на каждом реально происходит и где чаще всего ошибаются.
Шаг 1. Оценка ситуации и проверка соответствия требованиям
Начните с инвентаризации и соберите ситуацию в цифрах:
- полный список долгов: каждый кредитор, сумма, размер просрочки, наличие судебных решений и исполнительных производств;
- все источники дохода: выручка бизнеса за последние месяцы, зарплата, доходы самозанятого;
- имущество и сделки за последние три года: недвижимость, транспорт, техника, а также продажи и дарения;
- расчёт платёжеспособности: доход минус прожиточный минимум на вас и иждивенцев, то есть то, что реально доступно на ежемесячный платёж;
- проверка формальных требований: судимость, банкротство за пять лет, план за восемь лет.
Типичная ошибка на этом шаге: начинать процедуру «по интуиции», без расчёта. Если доход не тянет даже минимальный график, план не утвердят, а месяцы и деньги на процедуру будут потрачены. Честный расчёт на старте не про пессимизм: он показывает карту вариантов целиком.
Шаг 2. Документы и подача заявления в арбитражный суд
Заявление подаётся в арбитражный суд по месту жительства. Подать его может сам должник, любой кредитор или налоговая, поэтому в интересах ИП успеть первым и вести дело на своих условиях. Комплект документов:
- заявление о признании банкротом;
- список кредиторов и должников с суммами;
- опись имущества;
- справки о доходах и налоговые декларации;
- выписки по банковским счетам;
- кредитный отчёт из БКИ, бюро кредитных историй, где хранятся сведения о всех ваших кредитах;
- выписка из ЕГРИП, единого реестра индивидуальных предпринимателей;
- документы о семейном положении и иждивенцах;
- справка об отсутствии судимости.
По действующим правилам граждане, подающие заявление о банкротстве, госпошлину не уплачивают, но перед подачей проверьте актуальный порядок на 2026 год. Много проблем здесь из-за неполного комплекта: суд оставляет заявление без движения, время уходит, а кредиторы успевают обращаться в суд и к приставам раньше вас. Справка об отсутствии судимости делается до 30 дней, закладывайте её срок заранее.
Шаг 3. Введение процедуры и назначение финансового управляющего
Суд признаёт заявление обоснованным и вводит реструктуризацию, утверждая финансового управляющего. Управляющий публикует сведения о деле в ЕФРСБ, Едином федеральном реестре сведений о банкротстве, собирает требования кредиторов в реестр в течение двух месяцев с даты публикации и анализирует финансовое положение должника.
С даты введения процедуры меняется правовой режим долгов: действует мораторий на удовлетворение требований кредиторов, приостанавливаются исполнительные производства, снимаются аресты со счетов и имущества. Звонки и претензии в индивидуальном порядке становятся бессмысленными: все расчёты идут через дело о банкротстве.
Ошибка номер один после введения процедуры: продолжать платить «любимому» банку или проводить крупные операции без согласования. Такие платежи и сделки оспариваются как ущемляющие права остальных кредиторов, и на практике управляющие проверяют их очень внимательно.
Шаг 4. Разработка и утверждение плана реструктуризации
Проект плана может предложить сам должник, любой кредитор или финансовый управляющий; в деле бывают и несколько конкурирующих проектов. План представляется в узкое временное окно незадолго до закрытия реестра требований, рассматривается на собрании кредиторов и голосуется большинством голосов от общей суммы требований. Утверждённый собранием план передаётся в суд, который проверяет его на соответствие закону и интересам сторон.
Полезный нюанс, о котором редко пишут: суд вправе утвердить план даже без одобрения кредиторов. Условия определённые: если план даёт им не меньше половины требований и больше, чем они получили бы от немедленной продажи имущества (п. 4 ст. 213.17 закона № 127-ФЗ). На практике это значит, что позиция «банк против» не всегда финальная.
Классическая ошибка: план с завышенным доходом, составленный «по оптимистичному сценарию». Суд и кредиторы проверяют цифры, и при первом же срыве графика процедуру переведут в реализацию имущества. План должен быть реалистичным в плохом месяце, а не в хорошем.
Шаг 5. Исполнение плана и завершение процедуры
Дальше начинается дисциплина: ежемесячные платежи строго по графику, копии платёжных документов финансовому управляющему, отчёты перед судом. Доходы и расходы в период процедуры находятся под контролем, крупные операции согласуются заранее.
При полном исполнении плана остатки основного долга, пени и штрафы списываются. Статус ИП сохраняется вместе с лицензиями и разрешениями, бизнес продолжает работать. Это и есть главная цель процедуры.
На финальном этапе ошибаются иначе: пропускают платёж и молчат. Просрочка даёт кредиторам основание требовать отмены плана. Если месяц сложный, заранее уведомьте управляющего и обсудите корректировку через суд: решение проблемы до её обострения почти всегда дешевле последствий.
Что включает план реструктуризации долгов и как он составляется
План реструктуризации долгов закрепляет график выплат каждому кредитору, очерёдность расчётов, фиксированную сумму ежемесячного платежа и источники дохода на срок до трёх лет. Именно план суд утверждает, кредиторы голосуют за него, а должник затем исполняет. Поэтому от качества этого документа зависит вся процедура.
Структура плана обычно включает:
- график платежей с датами и суммами по каждому кредитору из реестра;
- фиксированный ежемесячный платёж и его источник: выручка, зарплата, доход самозанятого;
- очерёдность расчётов: сначала текущие расходы на процедуру и кредиторы первой и второй очереди (алименты, возмещение вреда, зарплатные долги перед сотрудниками), затем третья очередь (банки, МФО, ФНС, ЖКХ, физлица по распискам);
- сумму на проживание: не меньше прожиточного минимума на должника и иждивенцев; на детей, как правило, с учётом алиментов или доли прожиточного минимума;
- меры по восстановлению платёжеспособности, если план опирается не только на текущий доход.
Про проценты. В период плана требования кредиторов не растут по условиям кредитных договоров. Штрафные санкции не начисляются, а проценты на включённые в реестр требования, по общему правилу, идут по ключевой ставке Центрального банка; проверьте актуальную редакцию нормы для своей ситуации. Для должника это означает, что долг перестаёт «убегать» вперёд.
Логика расчёта платежа. Условный пример (цифры модельные, для понимания): у предпринимателя долги 1 800 000 ₽, подтверждённый доход 90 000 ₽ в месяц, на проживание семье остаётся около 35 000 ₽. На платежи доступно около 55 000 ₽ в месяц, за 36 месяцев это примерно 1 980 000 ₽. Долг покрывается, план реалистичен, есть основания для утверждения.
| Показатель | Значение (условный пример) |
|---|---|
| Общая задолженность | 1 800 000 ₽ |
| Подтверждённый ежемесячный доход | 90 000 ₽ |
| Остаётся на жизнь семье | около 35 000 ₽ |
| Платёж по плану | около 55 000 ₽ в месяц |
| Срок плана | 36 месяцев |
Какие последствия наступают после введения реструктуризации долгов ИП
После введения реструктуризации долги ИП «замораживаются»: прекращается начисление пеней и штрафов, приостанавливаются исполнительные производства, снимаются аресты со счетов, а взамен появляются ограничения на крупные сделки и новые кредиты. У процедуры две стороны, защита и дисциплина, и честное решение возможно только при взгляде на обе.
Что процедура даёт должнику:
- мораторий на удовлетворение требований кредиторов: взыскивать долги по отдельности больше нельзя;
- приостановку исполнительных производств у приставов;
- снятие арестов со счетов и имущества;
- прекращение начисления пеней, штрафов и неустоек;
- проценты по ключевой ставке ЦБ вместо ставок кредитных договоров;
- фиксацию требований кредиторов в реестре: сумма долга перестаёт расти;
- защищённую сумму дохода на жизнь себе и иждивенцам.
Что ограничивается:
- сделки на сумму свыше 50 000 ₽, а также с недвижимостью, транспортом и долями в бизнесе: только с письменного согласия финансового управляющего;
- безвозмездные сделки: дарение и передача имущества родственникам запрещены;
- новые кредиты и поручительства: только с согласия управляющего;
- обязанность в течение пяти лет сообщать банкам о пройденной процедуре при обращении за кредитом;
- запись в кредитной истории, которая повлияет на условия будущих займов.
Про частый страх «арестуют всё и заблокируют счета». Ситуация здесь ровно обратная обычному взысканию: в период реструктуризации аресты снимаются, а на жизнь остаётся защищённая законом сумма, которую никто не вправе забрать в счёт долга. Ограничения касаются не повседневных трат, а крупных операций и новых заимствований, то есть ровно тех действий, которые могут разрушить план.
Что будет, если план реструктуризации не исполнять
Если план реструктуризации не исполняется, кредиторы или финансовый управляющий вправе инициировать отмену процедуры. Суд рассматривает вопрос в сжатый срок, обычно около двух недель, и вводит реализацию имущества. Дальше работает обычный механизм банкротства: опись, оценка и продажа активов с торгов, а выручка распределяется между кредиторами.
Для предпринимателя это означает дополнительные последствия: статус ИП прекращается принудительно, в течение пяти лет нельзя регистрировать ИП и занимать руководящие должности в организациях, лицензии и патенты утрачивают силу. Повторно план реструктуризации можно представить только через восемь лет. Долги перед работниками, напомним, сохраняются в любом сценарии.
Смысл этого блока не в запугивании, а в правильной последовательности решения: сначала честный расчёт платёжеспособности, потом заявление. На практике срывы планов почти всегда предсказуемы и начинаются там, где доход был завышен, а сезонность и обязательные расходы бизнеса не учтены.
Реструктуризация налоговой задолженности ИП: через суд или через ФНС
Налоговую задолженность ИП можно урегулировать двумя путями: включить её в судебный план реструктуризации наравне с другими долгами или оформить рассрочку через ФНС по ст. 61 Налогового кодекса РФ. Выбор зависит от того, сколько у вас кредиторов и в каком состоянии платёжеспособность.
Судебный путь. Налоги и страховые взносы попадают в реестр требований как обычные кредиторские требования, пени фиксируются на дату введения процедуры, а ФНС участвует в деле о банкротстве как кредитор. Параллельно снимаются блокировки счетов и аресты, которые мешают работе. Этот путь логичен, когда налоговые долги входят в большую картину вместе с кредитами и обязательствами перед контрагентами.
Внесудебный путь. Если проблема в основном в налогах и бизнес в целом платёжеспособен, начните с рассрочки или отсрочки по ст. 61 НК РФ. Бесплатную помощь в этом оказывает Площадка реструктуризации долга ФНС, государственный онлайн-сервис для юридических лиц и индивидуальных предпринимателей. Она помогает проанализировать варианты урегулирования, ускорить подготовку документов и наладить диалог с кредиторами. Если бюджетных долгов нет, но есть другие обязательства, пригодится та же площадка: через неё удобно договариваться о новых условиях с банками и контрагентами.
| Критерий | Через суд (в плане реструктуризации) | Через ФНС (ст. 61 НК РФ) |
|---|---|---|
| Когда уместно | Много кредиторов, долги от 500 000 ₽, есть просрочки по кредитам | Основная проблема в налогах, платёжеспособность сохраняется |
| Какие долги охватывает | Все сразу, включая налоги | Только бюджетная задолженность |
| Что с пенями | Фиксируются на дату введения процедуры | Зависит от условий рассрочки |
| Стоимость | Расходы на процедуру банкротства | Бесплатно через сервис ФНС |
Практический совет: если налоговая уже заблокировала счёт, проверьте, закрывает ли выбранное решение именно эту проблему. В судебной процедуре ограничения снимаются автоматически, а в договорённостях с ФНС убедитесь, что решение о рассрочке включает отмену блокировки счёта.
Сроки и расходы на реструктуризацию долгов ИП в 2026 году
План реструктуризации долгов ИП составляется максимум на три года. Основные расходы на процедуру: вознаграждение финансового управляющего 25 000 ₽, публикации в реестрах и текущие издержки дела. Итоговая сумма зависит от региона, сложности дела и того, привлекается ли юридическая поддержка.
Ориентировочный таймлайн:
- рассмотрение заявления и введение процедуры: обычно один-два месяца;
- два месяца даётся кредиторам на заявление требований в реестр;
- около двух месяцев уходит на разработку, рассмотрение и утверждение плана;
- до трёх лет длится исполнение плана.
Точные процессуальные сроки периодически корректируются, поэтому перед подачей заявления сверьтесь с актуальной редакцией закона № 127-ФЗ.
Из чего складываются расходы:
- фиксированное вознаграждение финансового управляющего: 25 000 ₽ за процедуру, вносится депозитом при подаче заявления;
- публикации сведений в ЕФРСБ и официальных изданиях;
- почтовые и банковские расходы по делу;
- юридическая поддержка: по желанию, от подготовки документов до полного сопровождения.
Честная оговорка о целесообразности: при небольшой сумме долга судебная процедура может стоить дороже, чем реструктуризация в банке, и это нормальный критерий выбора. Сравнивайте не «стоимость услуги», а соотношение расходов и объёма обязательств, которые удастся привести в порядок.
Реструктуризация или реализация имущества: что выбрать ИП
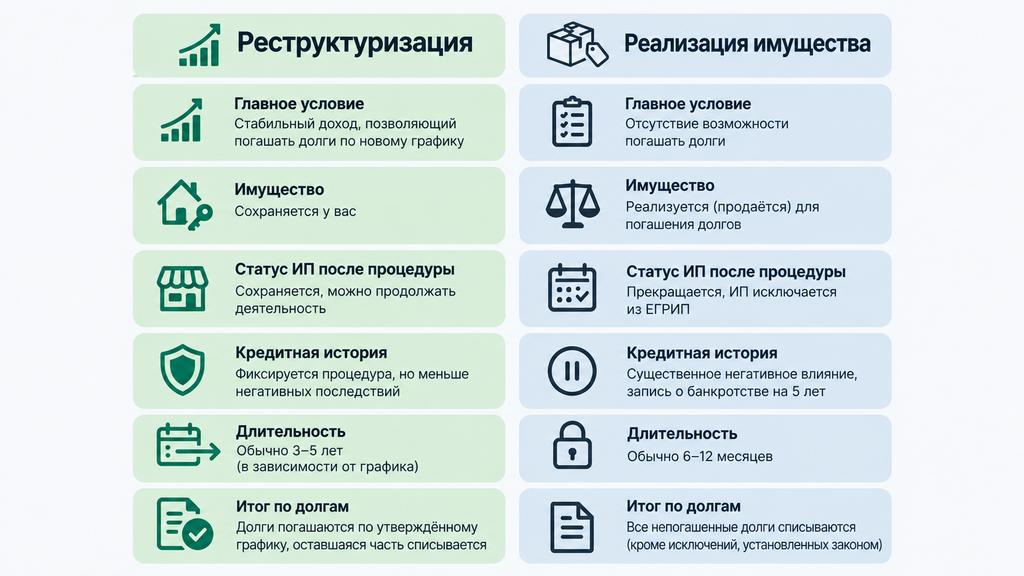
Реструктуризация подойдёт ИП с подтверждённым доходом, который хочет сохранить бизнес и имущество. Реализация нужна предпринимателю, чей доход не позволяет платить по долгам и которому нужно списать обязательства. Это два сценария одного и того же дела о банкротстве, и выбор между ними становится ключевым решением всей процедуры.
| Критерий | Реструктуризация | Реализация имущества |
|---|---|---|
| Главное условие | Подтверждённый доход, достаточный для расчёта за 3 года | Доход не требуется |
| Судьба имущества | Сохраняется, включая бизнес-активы | Описывается и продаётся, кроме защищённого законом |
| Пени и штрафы | Замораживаются, долг фиксируется | Перестают начисляться с введением процедуры |
| Статус ИП после процедуры | Сохраняется, бизнес работает | Прекращается принудительно, 5 лет ограничений на бизнес-активность |
| Длительность | Подготовка плюс до 3 лет плана | Как правило, не менее полугода |
| Итог по долгам | Остатки долга и пени списываются после расчёта | Долги списываются после расчётов с кредиторами, кроме исключений из закона |
Критерии выбора коротко. Реструктуризация разумна, когда:
- доход стабильный и его хватает на реалистичный график;
- есть бизнес-активы, без которых дело теряет смысл;
- цель в том, чтобы продолжить деятельность, а не начать с чистого листа;
- готовность к дисциплине выплат на протяжении двух-трёх лет реальна, а не декларативна.
Реализация имущества разумнее, когда:
- дохода нет или он падает несколько лет подряд;
- долги растут быстрее выручки, и переломить динамику нечем;
- имущество в основном личное, и его продажа не убивает бизнес-перспективы;
- нужна перезагрузка с полным списанием долгов, а не долгий график.
Есть и третий сценарий: мировое соглашение, договорённость с кредиторами об условиях расчёта, которую можно заключить на любой стадии дела о банкротстве. Оно подходит, когда стороны заинтересованы в компромиссе и у должника есть понятный источник средств. На практике мировое соглашение встречается реже двух основных процедур, но в отдельных случаях именно оно снимает вопрос без продажи имущества и без трёхлетнего плана.
Типичные ошибки ИП при реструктуризации долгов
Самая частая и самая дорогая ошибка ИП при реструктуризации долгов выглядит так: попытка «причесать» ситуацию перед процедурой (вывести имущество, скрыть счета или занизить доходы). Управляющие и кредиторы проверяют дела именно на это, и попытка приводит к результату, обратному ожидаемому. Разберём типичные ловушки по порядку.
- Вывод имущества перед процедурой. Продажа «за бесценок», дарение или переоформление активов на родственников. Такие сделки финансовый управляющий оспаривает, имущество возвращается в дело, а в реструктуризации могут отказать. Как правильно: оставить ситуацию как есть и честно задекларировать всё.
- Сокрытие доходов, счетов или судимостей. Банковские выписки восстанавливают полную картину, а недостоверные сведения в заявлении становятся основанием для отмены плана и перехода к реализации. Как правильно: раскрыть всё, включая неудобное.
- Затягивание обращения. Пока предприниматель «тянет», растут пени, а кредиторы и ФНС инициируют банкротство первыми, и условия диктуют уже они. Как правильно: считать сроки от первой серьёзной просрочки, а не от «когда совсем прижмёт».
- Нереалистичный план. Завышенный доход и график «в идеальном месяце» ломаются на первой сезонной просадке. Как правильно: считать от худшего реалистичного месяца и закладывать резерв.
- Крупные сделки и кредиты без согласия управляющего. Такие операции оспариваются и подрывают доверие суда к должнику. Как правильно: любые значимые операции только через согласование.
- Игнорирование зарплатных долгов. Работники сохраняют право взыскания в любом сценарии, и «внезапные» исполнительные листы после процедуры бьют по уже восстановленному бизнесу. Как правильно: рассчитаться с сотрудниками в приоритете или учесть эти долги в плане.
- Попытка «разделить» личные и бизнес-долги. В банкротстве гражданина они идут единой массой, и расчёт только по бизнес-кредитам даёт ложную картину платёжеспособности. Как правильно: считать все обязательства вместе.
Ни одна из этих ошибок не делает человека «плохим должником»: чаще всего это следствие растерянности. Но все они предотвратимы на этапе подготовки, когда ситуацию ещё можно разобрать по шагам и увидеть риски заранее.
Когда реструктуризация не подойдёт: ограничения и альтернативы
Реструктуризация долгов не подойдёт ИП без стабильного дохода: суд не утвердит план, если предприниматель не сможет по нему платить. Это главное ограничение процедуры, но не единственное. В каждой «неподходящей» ситуации есть свой рабочий инструмент.
- Нет стабильного дохода → рассмотрите реализацию имущества: она не требует дохода и завершается списанием долгов.
- Долг меньше 500 000 ₽ и кредитор один → достаточно реструктуризации в банке или кредитных каникул по нормам закона № 106-ФЗ о рассрочке для граждан и малого бизнеса при временных трудностях; актуальные условия на 2026 год проверьте перед обращением.
- Проблема только в налогах → рассрочка через ФНС по ст. 61 НК РФ, в том числе через бесплатную Площадку реструктуризации долга, без суда и расходов на процедуру.
- ИП закрыт, долг от 25 000 до 1 000 000 ₽, исполнительное производство окончено по причине отсутствия имущества → возможно внесудебное банкротство через многофункциональный центр (МФЦ): бесплатно, без суда; уточните действующие условия на 2026 год, они периодически обновляются.
- Кредиторы готовы к диалогу → мировое соглашение на любой стадии дела о банкротстве.
И про ожидание, спокойно и без драмы: просто «пережидать» долги обычно дороже любого из перечисленных вариантов. Пени растут, судебные решения накапливаются, счета блокируются, а выбор сужается. Откладывание решения тоже решение, только с худшими вводными.
Как принять решение: короткий алгоритм для предпринимателя
Чтобы принять решение о реструктуризации долгов, предпринимателю достаточно пройти семь контрольных вопросов: они показывают, вписывается ли ситуация в требования закона и какой вариант (реструктуризация, реализация или внесудебные инструменты) разумнее рассматривать.
- Какова общая сумма долга по всем кредиторам и как давно началась просрочка?
- Есть ли подтверждённый доход и хватит ли его на выплаты в течение трёх лет с учётом прожиточного минимума семьи?
- Не было ли банкротства за последние пять лет и плана реструктуризации за восемь лет?
- Нет ли судимости за преступления в экономической сфере?
- Что со сделками и имуществом за последние три года: не было ли вывода активов?
- Есть ли долги по зарплате перед сотрудниками и как они будут закрыты?
- Какая главная цель: сохранить бизнес или списать долги и перезапуститься?
К первому разбору ситуации подготовьте небольшой пакет: список кредиторов с суммами, справки о доходах, опись имущества. Этого достаточно, чтобы оценить перспективы предметно, а не «на глазок».
Если после этих вопросов остались сомнения, непонятно, какой вариант ближе к вашей ситуации, или просто не знаете, что делать с долгами, оставьте заявку и в двух словах опишите ситуацию. Первичный разбор специалиста бесплатный и ни к чему не обязывает: решение о процедуре, а тем более об оплате, не нужно принимать сразу. Разберём и процедуру банкротства, и любой другой юридический вопрос, связанный с долгами: честно, по документам и без давления.
Часто задаваемые вопросы
Можно ли реструктурировать долги, не закрывая ИП?
Да, статус ИП сохраняется на время процедуры и после её успешного завершения: закрывать регистрацию не требуется ни до, ни во время процедуры. При этом если план не будет исполнен и суд введёт реализацию имущества, статус ИП прекратится принудительно.
Реструктуризация долгов ИП — это банкротство или нет?
Это первая реабилитационная процедура внутри дела о банкротстве гражданина. До продажи имущества и признания банкротом дело не доходит, если план исполнен полностью: долги гасятся по графику, остатки и пени списываются, а предприниматель продолжает работать.
Сколько времени занимает реструктуризация долгов ИП?
Подготовка и рассмотрение заявления обычно занимают один-два месяца, ещё около двух месяцев уходит на утверждение плана. Сам план действует до трёх лет, и общий срок зависит от того, насколько быстро доход позволяет рассчитаться с кредиторами.
Списываются ли долги после успешной реструктуризации?
Да, при полном исполнении плана списываются остатки основного долга, пени и штрафы. Обязательства, которые в план не входят (алименты, вред жизни и здоровью, зарплата работникам), сохраняются в полном объёме.
Что будет с налоговой задолженностью ИП?
Налоги и страховые взносы включаются в план реструктуризации наравне с требованиями банков, а пени фиксируются на дату введения процедуры. Если проблема только в налогах, как альтернатива работает рассрочка через ФНС по ст. 61 НК РФ, в том числе через бесплатную Площадку реструктуризации долга.
Отразится ли реструктуризация на кредитной истории?
Да, сведения о процедуре попадают в бюро кредитных историй. В течение пяти лет после завершения процедуры при обращении за кредитом нужно сообщать банкам о её прохождении; на практике это влияет на одобрение и условия новых займов.
Что делать, если банк отказал в реструктуризации?
Отказ банка не блокирует судебный вариант: судебная реструктуризация проходит без согласия конкретного кредитора, график утверждает арбитражный суд. Проверьте базовые условия (долг от 500 000 ₽, просрочка свыше трёх месяцев, наличие дохода) и оцените, подходит ли ситуация под процедуру.
Сколько стоит реструктуризация долгов ИП?
Основные расходы: фиксированное вознаграждение финансового управляющего 25 000 ₽, вносимое депозитом, плюс публикации в реестрах и текущие издержки дела. Итоговая сумма зависит от региона и сложности ситуации, поэтому точный расчёт разумно получить на первичном разборе: оставьте заявку и кратко опишите ситуацию; консультация бесплатная и без обязательств.