Процедура и план реструктуризации долгов гражданина при банкротстве: судебная практика арбитражных судов
Коротко. Реструктуризация долгов гражданина — это первая реабилитационная процедура в деле о банкротстве: арбитражный суд утверждает план, по которому человек рассчитывается с кредиторами, как правило в срок до пяти лет, без продажи имущества и без статуса банкрота. Для этого нужны подтверждённый доход, безупречная история в вопросах долга и реалистичный график; если план не представлен или не исполняется, суд признаёт гражданина банкротом и вводит реализацию имущества. Дальше разберём процедуру по шагам, состав плана, расходы и подходы, которые арбитражные суды применяют на практике.
Что такое реструктуризация долгов гражданина при банкротстве
Реструктуризация долгов гражданина — это реабилитационная процедура в деле о банкротстве, при которой суд утверждает план погашения долгов, и должник рассчитывается с кредиторами без продажи имущества и без статуса банкрота. Термин закреплён в главе X Федерального закона от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)», базовом законе о банкротстве граждан. В статьях её же называют реструктуризацией физического лица или реструктуризацией долга физического лица, но в законе значится «реструктуризация долгов гражданина». Смысл процедуры не в том, чтобы списать долги, а в том, чтобы восстановить платёжеспособность: сумма долга фиксируется, проценты и неустойки перестают расти, а платежи подстраиваются под реальный бюджет семьи.
В деле о банкротстве гражданина закон предусматривает три процедуры (ст. 213.2 Закона № 127-ФЗ):
- реструктуризация долгов: расчёт по плану при наличии дохода; дело завершается без банкротства;
- реализация имущества: продажа активов, после которой непогашенные долги списываются, а человек получает статус банкрота со всеми последствиями;
- мировое соглашение: договорённость должника с кредиторами, утверждённая судом.
Два значения слова «реструктуризация» постоянно путают. Договорная реструктуризация: банк добровольно меняет условия одного кредита, продлевает срок, уменьшает платёж. Судебная реструктуризация происходит в банкротстве: это отдельная процедура по всем долгам сразу, под контролем арбитражного суда и финансового управляющего, независимого специалиста, которого утверждает суд. Ключевые участники: суд, который вводит процедуру и утверждает план; управляющий, который контролирует расчёты; кредиторы, чьи требования собираются в реестр и которые затем голосуют за план. Банк не может «не согласиться» на судебную процедуру в целом: правила задаёт закон, а не договор. Отсюда же неточность запроса «реструктуризация долга банкрота»: пока план исполняется, статуса банкрота у человека ещё нет.
Если коротко отвечать на вопрос «что такое реструктуризация долга при банкротстве простыми словами»: это законная рассрочка по всем долгам под контролем суда, за которую человек расплачивается доходом, а не имуществом.
Когда суд вводит реструктуризацию: условия и требования к должнику
Суд вводит реструктуризацию долгов, когда заявление о банкротстве признано обоснованным, а гражданин соответствует требованиям ст. 213.13 Закона № 127-ФЗ: у него есть источник дохода и чистая история в вопросах долга. Условия такие:
- есть источник дохода на дату представления плана: зарплата, пенсия, доход от деятельности ИП, аренда имущества;
- нет неснятой или непогашенной судимости за умышленное преступление в сфере экономики;
- истекли сроки административных наказаний за мелкое хищение, умышленное уничтожение или повреждение имущества, фиктивное и преднамеренное банкротство;
- человек не признавался банкротом в течение последних 5 лет;
- план реструктуризации в отношении его долгов не утверждался в течение последних 8 лет;
- план рассчитан не более чем на пять лет: это предельный срок реализации плана (ст. 213.14 Закона № 127-ФЗ).
Проверка проходит на этапе рассмотрения обоснованности заявления (ст. 213.6 Закона № 127-ФЗ). По практике процедуру реструктуризации долгов гражданина суды в большинстве случаев вводят первым шагом, даже если должник с самого начала просит реализацию. Формулировки здесь приведены по редакции закона, действующей в 2026 году; перед подачей документов сверьтесь с актуальной редакцией, норму периодически корректируют.
Какой доход нужен для плана реструктуризации
Для плана реструктуризации нужен доход, который покрывает прожиточный минимум должника и иждивенцев и оставляет сумму на ежемесячный платёж по графику. Жёсткого «порога зарплаты» в законе нет: суд считает математику конкретной семьи. Логика расчёта такая:
- доход семьи за месяц — 90 000 ₽ (условный пример);
- прожиточные минимумы на должника и, например, двоих детей — условно 60 000 ₽ по региону проживания;
- свободный остаток — 30 000 ₽ в месяц;
- за три года план сможет закрыть около 1 080 000 ₽ долга.
Если долгов заметно больше этого остатка, план признают неисполнимым. Это не приговор, а сигнал: пора считать реализацию. Доход подтверждается справкой о зарплате, выпиской по счёту, сведениями о доходах ИП, договором аренды, справкой о пенсии. Проверьте заранее, что суммы в документах совпадают с реальными поступлениями: расхождения суд и управляющий замечают быстро.
Что делать, если официального дохода нет
Без подтверждённого дохода реструктуризация при банкротстве физ лица, как правило, недоступна. Это не тупик: должник вправе ходатайствовать о переходе сразу к реализации имущества, минуя этап плана. Ходатайство стоит подкрепить документами: расчётом, показывающим, что даже за предельные пять лет доходы не закроют долги, справкой из центра занятости, свидетельствами о рождении детей или другими подтверждениями иждивенцев.
На практике встречается и обратный сценарий: человек без дохода просит реализацию, а суд отказывает, указывая, что должник в трудоспособном возрасте может трудоустроиться и рассчитываться по плану. Такие дела известны в практике арбитражных судов, поэтому к ходатайству имеет смысл приложить максимум доказательств: сведения о состоянии здоровья, обстоятельства потери работы, состав семьи. Ещё один нюанс: доходом суд может признать и регулярные поступления от имущества, например арендную плату по договору. Итог всегда зависит от обстоятельств конкретного дела, универсального рецепта здесь нет.
Как происходит реструктуризация долга при банкротстве: пошаговый порядок
Реструктуризация долга при банкротстве проходит по одной схеме: заявление в арбитражный суд, введение процедуры и назначение финансового управляющего, реестр требований кредиторов, разработка и утверждение плана, исполнение плана, завершение дела или переход к реализации имущества. Процесс реструктуризации долгов по шагам выглядит так:
- Подача заявления. Гражданин подаёт в арбитражный суд по месту жительства заявление о банкротстве с описанием долгов, доходов и имущества и указанием саморегулируемой организации арбитражных управляющих.
- Введение процедуры. Суд признаёт заявление обоснованным, вводит реструктуризацию и утверждает финансового управляющего. С этой даты начинает действовать мораторий на взыскания.
- Публикация сведений. Управляющий размещает информацию о процедуре в ЕФРСБ (Едином федеральном реестре сведений о банкротстве).
- Реестр требований кредиторов. У кредиторов есть два месяца, чтобы заявить требования и попасть в реестр; включаются все долги: кредиты, займы, налоги, ЖКХ, расписки.
- Проект плана. После закрытия реестра у должника, конкурсного кредитора или уполномоченного органа есть 10 дней, чтобы представить финансовому управляющему проект плана (ст. 213.12 Закона № 127-ФЗ).
- Собрание кредиторов. Управляющий организует собрание: план одобряется большинством голосов, пропорциональных суммам требований. На подготовку нового или доработку отклонённого варианта закон отводит до двух месяцев.
- Утверждение судом. Арбитражный суд проверяет законность и реалистичность плана и утверждает его определением.
- Исполнение. Должник платит по графику, управляющий контролирует расчёты и отчёты.
- Финал. Долг погашен: суд завершает процедуру, статус банкрота не присваивается. План сорван: кредиторы или управляющий инициируют отмену, и суд вводит реализацию имущества.
По практике от подачи заявления до утверждения плана обычно проходит от четырёх до шести месяцев; дальше всё зависит от срока, на который рассчитан график. Часто упускают одно: мораторий, остановка неустоек и снятие арестов начинают действовать уже с введения процедуры. Ждать утверждения плана, чтобы прекратились звонки взыскателей и списания со счетов, не нужно.

План реструктуризации долгов гражданина: что в нём должно быть
План реструктуризации долгов гражданина — это документ с графиком погашения задолженности, который определяет порядок, очередность и сроки расчётов с каждым кредитором (ст. 213.14 Закона № 127-ФЗ). Именно по плану, а не по заявлению должника, суд понимает, реально ли восстановить платёжеспособность. В документе должны быть:
- срок и порядок расчётов с каждым кредитором и общий ежемесячный платёж;
- пропорциональное распределение платежей между кредиторами одной очереди;
- очередность: сначала требования первой и второй очереди (алименты, возмещение вреда жизни и здоровью), затем банки, МФО, налоги, ЖКХ, долги по распискам;
- отдельный порядок расчётов с залоговыми кредиторами, например банком по ипотеке;
- сумма на проживание должника и иждивенцев не ниже прожиточного минимума.
О сроке. Максимальный срок реализации плана составляет пять лет (ст. 213.14 Закона № 127-ФЗ). Исключение: план, который суд утверждает вопреки мнению собрания кредиторов, ограничен тремя годами (ст. 213.17 Закона № 127-ФЗ). В статьях и на форумах до сих пор встречается цифра «три года» как общий предел: чаще всего это материалы, написанные до увеличения срока плана, либо смешение срока самого плана и общей длительности процедуры вместе с подготовительными этапами. Если видите разные цифры, ориентируйтесь на действующую редакцию закона на 2026 год: именно от корректного срока зависит расчёт «потянет ли бюджет график».
Как составить план реструктуризации долгов гражданина
План составляется на основе реальной математики семьи, а не пожеланий: суд утвердит только тот график, который финансовый управляющий и кредиторы признают исполнимым. Порядок работы такой:
- соберите полные данные о долгах: кредитные отчёты из БКИ (бюро кредитных историй), договоры, выписки, судебные приказы — включая мелкие займы и долги за ЖКХ;
- посчитайте доход семьи и обязательные расходы: прожиточные минимумы на каждого члена семьи, алименты, лечение, коммунальные платежи;
- рассчитайте доступный платёж: доход минус минимумы на всех, кто на нём живёт;
- постройте график по каждому кредитору с учётом очередности и пропорциональности;
- отдельно пропишите расчёты с залоговым кредитором: закон требует для них отдельного порядка;
- проверьте исполнимость на весь срок: небольшой резерв на непредвиденные расходы снижает риск, что план сорвётся от первой же поломки машины или болезни.
Проект плана вправе представить должник, конкурсный кредитор или уполномоченный орган, например налоговая служба. Управляющий знакомит кредиторов со всеми проектами, выбор происходит на собрании. На практике проект почти всегда готовит должник вместе с юристом: кредиторы редко считают чужой бюджет добровольно. Типичные ошибки при составлении: платёж «на грани» дохода, забытые мелкие долги, отсутствие расчётов по залогу. Каждая из них даёт кредиторам повод голосовать против.
Если нужен «образец»: закон не устанавливает жёсткую форму, но структура на практике устойчивая. В неё входят сведения о должнике и составе семьи; перечень долгов и кредиторов; доходы и обязательные расходы; график платежей по каждому кредитору и общий платёж; порядок расчётов с залоговыми кредиторами; источники средств для платежей. Готовые шаблоны из интернета используйте только как ориентир: скопированный график чужого дела почти всегда не совпадает с вашей математикой.
Часто спрашивают про «локальный план реструктуризации при банкротстве»: такого механизма в законе нет. Реструктуризация долгов по кредитам в этой процедуре не бывает выборочной, план охватывает все долги сразу, иначе нарушаются права других кредиторов. Разобраться с одним конкретным кредитом без банкротства можно и без этой процедуры: это договорная реструктуризация у банка, и о ней ниже.
Какие документы прилагаются к плану
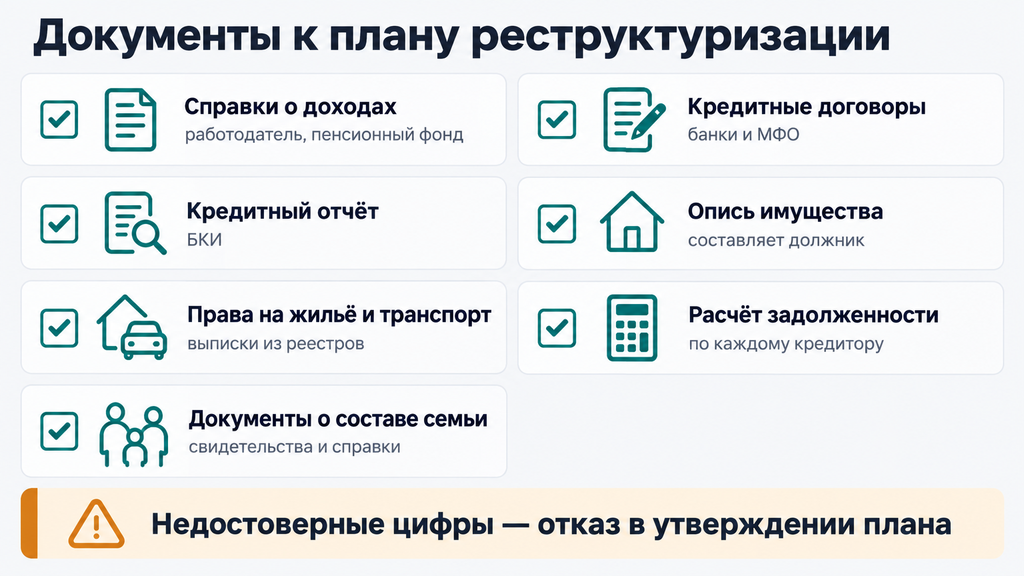
К проекту плана прилагается пакет документов, который подтверждает каждую цифру графика (ст. 213.15 Закона № 127-ФЗ). Чек-лист для подготовки:
- справки о доходах за период — о зарплате, пенсии, доходах от деятельности ИП;
- кредитные договоры и документы о задолженности, включая займы по распискам;
- опись имущества с подтверждением прав на него;
- кредитный отчёт из БКИ: он показывает, что вы ничего не «забыли»;
- документы о правах на транспорт и недвижимость;
- расчёт задолженности по каждому кредитору;
- документы о составе семьи и иждивенцах.
Сверяйте каждую сумму с выписками: недостоверные сведения становятся основанием для отказа в утверждении плана, а в худшем сценарии и для вывода о недобросовестности по всему делу. Управляющие и судьи перепроверяют цифры через БКИ и запросы банкам, поэтому «опечатка» в графиках обойдётся дороже, чем лишний час на сверку.
Что меняется для должника после введения реструктуризации
С введения процедуры реструктуризации в банкротстве у должника появляются и защита от взысканий, и ограничения. То и другое прописано в ст. 213.11 Закона № 127-ФЗ и действует до завершения процедуры.
Что должник получает:
- мораторий на удовлетворение требований кредиторов по долгам, возникшим до подачи заявления;
- проценты, неустойки и штрафы перестают начисляться — сумма долга фиксируется;
- аресты имущества снимаются, исполнительные производства приостанавливаются;
- требования предъявляются только в деле о банкротстве — параллельные иски и «внебанкротные» взыскания прекращаются.
Из моратория есть исключения, о них лучше знать заранее: алименты, возмещение вреда жизни и здоровью, текущие платежи, а также отдельные требования по заложенному жилью, если не доказано, что обращение взыскания лишит семью необходимых условий жизни.
Что должнику запрещено или требует согласия управляющего:
- сделки с имуществом дороже 50 000 ₽, а также любые сделки с недвижимостью, транспортом, долями в бизнесе — только с письменного согласия финансового управляющего;
- безвозмездные сделки запрещены — дарить имущество в этот период нельзя;
- новые кредиты, займы, поручительство, залог — только с согласия управляющего, которое на практике даётся нечасто;
- доходы зачисляются на счёт в банке; свободно распоряжаться можно суммой до 50 000 ₽ в месяц, сверх лимита расходование согласуется с управляющим либо через суд.
Эти ограничения имеют понятную цель: сохранить имущество и порядок расчётов, чтобы кредиторы в итоге получили деньги по плану. Есть и одно долгосрочное правило: в течение пяти лет после завершения исполнения плана нужно сообщать новым кредиторам о пройденной реструктуризации при обращении за кредитом (ст. 213.19 Закона № 127-ФЗ). Это заметно мягче последствий банкротства, но помнить об этом стоит.
Плюсы и минусы реструктуризации долгов гражданина
Главные плюсы реструктуризации долгов гражданина: сохранение имущества и отсутствие статуса банкрота. Главные минусы: долги придётся выплатить полностью и держать строгую финансовую дисциплину. Честный баланс выглядит так:
| Плюсы | Минусы |
|---|---|
| имущество остаётся у должника, включая единственное жильё и, как правило, заложенное (при утверждённом графике) | долги не списываются: платить придётся в полном объёме по графику |
| статус банкрота не присваивается: нет пятилетнего «шлейфа» и запретов на руководящие должности | от двух до пяти лет финансовой дисциплины и ограничений в сделках |
| долг фиксируется: проценты и неустойки перестают расти | расходы на процедуру: госпошлина, депозит управляющего, публикации |
| взыскания и звонки взыскателей останавливаются с даты введения процедуры | риск отмены плана: время будет потеряно, а дело перейдёт в реализацию |
Для сравнения: банкротство с реализацией даёт списание остатка долга, но ценой статуса банкрота. Это пять лет обязательных сообщений банкам о банкротстве, ограничение на руководящие должности и распродажа незащищённого имущества. Что лучше, зависит от дохода. Банкротство с реструктуризацией чаще выгоднее, когда график закрывает большую часть долга и оставляет семье приемлемый уровень жизни; если долги кратно больше возможных выплат, честнее сразу готовить реализацию.
Сколько стоит реструктуризация и из чего складываются расходы
Стоимость реструктуризации складывается из обязательных платежей по закону и, при необходимости, помощи специалистов; итоговая сумма зависит от региона и длительности процедуры. Основные статьи:
- депозит в суд на вознаграждение финансового управляющего, 25 000 ₽;
- госпошлина за подачу заявления о банкротстве, 10 000 ₽ по действующей редакции Налогового кодекса РФ (в старых статьях до сих пор фигурирует 300 ₽, это устаревшая сумма);
- публикации в ЕФРСБ и «Коммерсанте» и почтовые расходы: обычно несколько тысяч рублей суммарно;
- процентное вознаграждение финансового управляющего при исполненном плане, 7% от удовлетворённых требований кредиторов (ст. 213.9 Закона № 127-ФЗ);
- услуги юриста — по договору, зависят от объёма работы.
До подачи заявления посчитайте в цифрах оба сценария: реструктуризацию и реализацию. Если даже за весь срок плана он закроет меньше половины долга, суд, скорее всего, его не утвердит, а обязательные платежи вы потратите впустую. Размеры платежей проверяйте по актуальной редакции НК РФ и Закона № 127-ФЗ на 2026 год, они периодически меняются.
Реструктуризация или реализация имущества: как выбрать сценарий
Реструктуризация подходит тем, у кого доход стабилен и за срок плана закрывает большую часть долга; реализация подходит тем, кто платить объективно не в состоянии, а имущество защищено законом или минимально. Окончательное решение принимает суд, но ваша позиция, документы и поведение сильно влияют на исход. Ключевые критерии выбора:
- есть ли стабильный подтверждённый доход: зарплата, пенсия, доход ИП, аренда;
- закроет ли доход за срок плана основную часть долга;
- что важнее сохранить: имущество и «чистый» статус или время и списание;
- есть ли ипотека или залог — по ним нужен отдельный расчёт;
- готовы ли вы к дисциплине платежей и ограничений на срок от двух до пяти лет.
Типовые сценарии. «Доход есть, долг посилен». Тут целесообразна реструктуризация: имущество и статус сохраняются, переплата фиксируется. «Дохода нет, имущества немного». Тогда реализация со списанием остатка: честнее сразу идти в неё, чем сорвать план через год. «Пограничная ситуация». Посчитайте оба варианта, включая расходы на процедуру, и сравните, что приносит больше: план, который закрывает долг, или списание, которое оставляет семью без незащищённых активов. На вопрос «что лучше: реструктуризация или банкротство» ответ всегда начинается с расчёта бюджета, а не с предпочтений.
Чем реструктуризация в банкротстве отличается от реструктуризации у банка и рефинансирования
Реструктуризация долга в банкротстве охватывает все долги сразу и идёт по правилам судебной процедуры; реструктуризация у банка меняет условия одного кредита добровольно; рефинансирование заменяет старые кредиты новым. Сравнение по основным критериям:
| Критерий | В банкротстве | У банка | Рефинансирование |
|---|---|---|---|
| Основание | закон и определение суда | соглашение с банком | новый кредитный договор |
| Чьё согласие нужно | собрание кредиторов и суд | только банка | банка, который выдаёт новый кредит |
| Охват долгов | все обязательства | один кредит | несколько кредитов объединяются |
| Проценты и неустойки | фиксируются, не растут | по новым условиям договора | по новому договору |
| Имущество | остаётся у должника | не затрагивается | не затрагивается |
| Кто может отказать | по правилам закона — отказ оспаривается через суд | банк, без объяснения причин | банк по своим критериям |
Главное практическое отличие: банк вправе отказать в договорной реструктуризации без объяснения причин, а судебная процедура идёт по правилам закона. Если условия соблюдены, план утверждается независимо от настроения кредитора. Запрос «реструктуризация кредита через суд» вводит в заблуждение: заставить банк изменить условия одного кредита обычным иском нельзя, реструктуризация кредита через арбитражный суд как отдельная процедура не предусмотрена, суд не вправе навязывать банку пересмотр коммерческих условий. Реструктуризация долга через суд существует, но в других формах: реструктуризация долгов через арбитражный суд, она же судебная реструктуризация долгов, проходит в рамках банкротства и охватывает все обязательства сразу. Если решение о взыскании уже вынесено, суд может дать рассрочку его исполнения, и приставы обязаны ей следовать; это рабочий инструмент снизить нагрузку без банкротства. Если решения о взыскании нет, считайте банкротные сценарии.

Судебная практика арбитражных судов по реструктуризации долгов
Судебная практика по реструктуризации долга показывает: арбитражные суды вводят процедуру, когда видят реальную перспективу восстановления платёжеспособности, и отказывают в утверждении плана, если график неисполним или сведения в документах недостоверны. Базовые ориентиры задают постановление Пленума Верховного Суда РФ от 13.10.2015 № 45 и обзоры судебной практики по делам о банкротстве граждан; на них опираются и региональные арбитражные суды, чьи подходы сохраняют актуальность и в 2026 году.
Суд оценивает текущий доход и перспективы: возраст, профессию, состояние здоровья, состав семьи, возможность трудоустройства. Поэтому «дохода нет сегодня» не всегда означает «реструктуризации не будет»: в спорных ситуациях суды смотрят на картину в целом. И наоборот: формально бездоходный, но трудоспособный должник может получить отказ в реализации с предложением работать и платить. Исход зависит от обстоятельств конкретного дела, поэтому судить о своих шансах стоит только после разбора документов.
Когда суд утверждает план вопреки мнению кредиторов
Суд вправе утвердить план реструктуризации, даже если собрание кредиторов его отклонило. Условия два: должник способен погасить не менее половины требований кредиторов, и кредиторы получат больше, чем при немедленной реализации имущества (ст. 213.17 Закона № 127-ФЗ). В такой ситуации план утверждается на срок не более трёх лет.
Отказ одного-двух кредиторов не хоронит всю процедуру. Суд оценивает реалистичность графика, остаток на проживание семьи, интересы несовершеннолетних детей. В практике встречаются дела, где план утверждался вопреки возражениям части кредиторов: например, когда должнику сохраняли технику, приносящую доход, и расчёт показывал, что на торгах кредиторы получили бы заметно меньше. При таком утверждении суд проверяет, закрывается ли половина требований, выгоднее ли план кредиторам, чем торги, законен ли он и остаётся ли должнику прожиточный минимум.
Когда суды отказывают в утверждении плана
Основания для отказа перечислены в ст. 213.18 Закона № 127-ФЗ: план противоречит закону, содержит недостоверные сведения, процедура его одобрения нарушена либо условия заведомо неисполнимы.
Типичные «провальные» ситуации из практики: график составлен «в ноль», без резерва на жизнь семьи; не учтены иждивенцы; забыт залоговый кредитор или мелкий займ; цифры плана не совпадают с выписками БКИ. Последствие отказа серьёзное: гражданина признают банкротом и введут реализацию имущества, то есть ровно то, чего человек мог хотеть избежать. Честное ограничение: при крупном залоговом кредиторе, например ипотечном банке, шансы плана заметно ниже, банк обычно голосует против, если график не закрывает его требования. Это не повод отказываться от процедуры, но аргумент заранее просчитать залоговый сценарий и готовить план с юристом.
Судебная практика по изменению и отмене плана
Утверждённый план не «оковы навсегда»: закон предусматривает его изменение и продление, но и жёсткую санкцию за неисполнение. Три сценария по закону:
- изменение по инициативе должника (ст. 213.20). При падении дохода должник направляет управляющему предложения изменить план, в том числе продлить срок; изменения одобряются собранием кредиторов и утверждаются судом, а при обстоятельствах непреодолимой силы суд может продлить срок исполнения до трёх лет и без одобрения собрания;
- изменение по инициативе собрания кредиторов (ст. 213.21). Возможно, когда имущественное положение должника улучшилось: кредиторы вправе просить суд пересмотреть план так, чтобы долг закрывался быстрее или в большем объёме;
- отмена плана (ст. 213.23). По ходатайству конкурсного кредитора или уполномоченного органа при неисполнении обязательств по плану либо при недостоверных сведениях; гражданин признаётся банкротом, вводится реализация имущества.
Единичное нарушение графика по уважительной причине суды, как правило, не считают основанием для отмены: судьи оценивают поведение должника в целом. Систематические срывы без объяснений ведут к банкротству. При потере дохода действуйте по алгоритму:
- сразу уведомите финансового управляющего — молчание суды трактуют против должника;
- соберите подтверждающие документы: приказ об увольнении, справку о снижении дохода, больничные листы;
- подайте ходатайство об изменении плана с новым расчётом бюджета;
- до утверждения изменений продолжайте платить по графику в возможном объёме: полное прекращение платежей без суда ослабляет вашу позицию.
Такой порядок позволяет пережить временные трудности без отмены плана: реструктуризация кредита после суда остаётся управляемой процедурой, а не разовой сделкой, и закон даёт инструменты её корректировки.
Типичные ошибки должников при реструктуризации
Самая частая причина провала реструктуризации не отсутствие денег, а ошибки подготовки: скрытые долги, нереалистичный график и действия, которые суд расценивает как недобросовестность. Вот основные ловушки:
- Скрыть часть долгов или имущество. Управляющий запросит кредитные отчёты из БКИ и выписки — расхождение найдётся. Итог: отказ в утверждении плана и вывод о недобросовестности, который бьёт по всей процедуре.
- Заложить нереалистичный платёж в расчёте на будущий доход. Первый же сорванный месяц даёт кредиторам повод требовать отмены плана.
- Переписать имущество на родственников перед процедурой. Такие сделки оспариваются, а мотив суды читают однозначно и в ущерб должнику.
- Оформлять новые займы и пользоваться кредитками во время процедуры — прямое нарушение установленных ограничений.
- Игнорировать запросы управляющего и сроки — это разрушает доверие суда быстрее любых аргументов.
- Совершать сделки свыше лимита без согласия — такие сделки могут быть оспорены, а поведение должника становится основанием для отмены плана.
Чек-лист самопроверки перед подачей документов:
- все ли долги видны в кредитных отчётах и банковских выписках;
- подтверждён ли доход документами за последний период;
- посчитан ли резерв на жизнь семьи, а не только «свободный остаток»;
- прописаны ли расчёты с залоговым кредитором;
- нет ли сделок за последние годы, которые кредиторы могут оспорить;
- понятно ли, за счёт какого источника будет платиться каждый платёж.
Где получить помощь с реструктуризацией долгов
Реструктуризация долгов гражданина при банкротстве устроена так, что исход во многом решается на этапе подготовки: расчёта бюджета, полноты документов и корректности плана. Если непонятно, подходит ли вам реструктуризация, или ситуация с долгами запуталась, можно обратиться к нам по процедуре банкротства и реструктуризации долгов, по любому другому юридическому вопросу или просто за разбором долговой ситуации. Консультация бесплатна.
Чтобы получить первичный разбор, достаточно оставить заявку и кратко описать ситуацию. Сразу оплачивать услугу и принимать решение не нужно: сначала специалист оценит перспективы, покажет доступные варианты и ответит на вопросы, а решение вы примете сами и в своём темпе.
Что подготовить к консультации:
- список долгов и кредиторов с суммами и сроками просрочек;
- сведения о доходах и составе семьи;
- перечень имущества, включая залоговое;
- судебные акты и данные об исполнительных производствах, если взыскание уже идёт.
Часто задаваемые вопросы
Что такое реструктуризация долгов гражданина простыми словами?
Это законная рассрочка по всем долгам под контролем суда: суд утверждает план, по которому человек выплачивает задолженность, как правило, за срок до пяти лет, без продажи имущества и без статуса банкрота. Сумма долга фиксируется, проценты и неустойки перестают расти. Это не списание, а расчёт: платить придётся, но в посильном графике.
Чем реструктуризация в банкротстве отличается от реструктуризации у банка?
У банка это добровольное изменение условий одного кредита, и банк вправе отказать без объяснения причин. В банкротстве это судебная процедура по всем долгам сразу, с мораторием на санкции и контролем финансового управляющего: долг фиксируется на дату введения процедуры, и кредитор не может произвольно выйти из утверждённого графика.
Сколько длится реструктуризация долгов гражданина?
Сам план исполняется не более пяти лет, это предел, установленный ст. 213.14 Закона № 127-ФЗ; план, который суд утверждает вопреки мнению собрания кредиторов, ограничен тремя годами. Вся процедура вместе с подготовительными этапами занимает больше: от подачи заявления до утверждения плана обычно проходит от четырёх до шести месяцев. Разнобой в цифрах обычно идёт из старых редакций закона, где предел составлял три года, и из смешения срока плана со сроком всей процедуры.
Можно ли получить реструктуризацию без официального дохода?
Закон требует подтверждённого источника дохода, поэтому реструктуризация долга при банкротстве физического лица без такого источника, как правило, не вводится: суд сразу переходит к реализации имущества. Исключения встречаются: процедура возможна при нестабильном доходе, если есть перспектива трудоустройства или регулярный доход от имущества, например аренда по договору. Итог зависит от обстоятельств конкретного дела: стоит проверить свою ситуацию на документах.
Что будет, если не исполнять план реструктуризации?
Кредиторы или финансовый управляющий вправе обратиться в суд: план отменят, гражданина признают банкротом и введут реализацию имущества. При этом разовое нарушение по уважительной причине суды обычно не считают основанием для отмены. Главное: уведомить управляющего и подтвердить причину документами. Опасны систематические срывы без объяснений.
Сохранят ли единственное жильё при реструктуризации?
Да, единственное жильё, не находящееся в залоге, при реструктуризации не продаётся: имущество сохраняется, пока план исполняется. Оговорки две: заложенная квартира, например ипотечная, подпадает под отдельный порядок расчётов с залоговым кредитором, а передача недвижимости родственникам перед процедурой может лишить её защиты.
Как реструктуризация влияет на кредитную историю и статус человека?
Статус банкрота не присваивается, поэтому ограничения банкротства (обязанность сообщать о банкротстве, запрет руководящих должностей) не наступают. В течение пяти лет после завершения плана нужно сообщать новым кредиторам о пройденной реструктуризации. Запись в кредитной истории остаётся, но исполненный план банки обычно воспринимают лучше статуса банкрота.
Можно ли изменить или продлить план реструктуризации после утверждения?
Да: по инициативе должника, например при падении дохода, с одобрением собрания кредиторов и утверждением судом; при улучшении финансового положения изменить план вправе попросить и собрание кредиторов (ст. 213.20–213.21 Закона № 127-ФЗ). Если план неисполним в первоначальный срок, суд может его продлить: с одобрения собрания, а при обстоятельствах непреодолимой силы и без него. Алгоритм простой: уведомить управляющего, собрать подтверждающие документы, подать ходатайство с новым расчётом.