Последствия реструктуризации долгов для должника
Реструктуризация долгов — судебная процедура в рамках банкротства, при которой гражданин гасит задолженность по утверждённому арбитражным судом плану под контролем финансового управляющего. С даты введения процедуры прекращается начисление неустоек и договорных процентов по старым долгам, снимаются аресты, приостанавливаются исполнительные производства, а кредиторы вправе требовать оплату только по плану. Полной блокировки счетов при этом не происходит: должник пользуется специальным счётом с лимитом 50 000 рублей в месяц и продолжает работать и получать доход.
Что такое реструктуризация долгов гражданина и когда её вводит суд
Реструктуризация долгов гражданина — это реабилитационная процедура в деле о банкротстве: суд даёт человеку возможность рассчитаться с кредиторами по новому графику, не признавая его банкротом и не продавая имущество. Правовая основа — глава X Федерального закона от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)», параграф о реструктуризации долгов гражданина (статьи 213.11–213.23). Проверяйте актуальную редакцию нормы: закон периодически уточняется.
Как это выглядит в жизни. У человека несколько кредитов, доход снизился, платежи занимают больше половины бюджета, а просрочки растут быстрее, чем он успевает их закрывать. Он подаёт заявление о банкротстве в арбитражный суд. Суд проверяет обоснованность: долги реальны, платить по прежним условиям действительно нечем, но есть доход, который позволяет рассчитываться. Тогда вместо немедленной продажи имущества вводится реструктуризация — и у человека появляется законный план выхода с фиксированным графиком.
В процедуре четыре ключевых участника. Арбитражный суд принимает решения по делу. Финансовый управляющий — специалист, утверждённый судом, который контролирует имущество, доходы и расчёты должника. Реестр требований кредиторов — официальный список всех, кому должен человек, с суммами и очередностью. Собрание кредиторов одобряет или отклоняет план реструктуризации; суд может утвердить план и без одобрения, если тот не ухудшает положение кредиторов по сравнению с продажей имущества.
Важное отличие от банковской реструктуризации: банк пересматривает условия по своему усмотрению и только по своему кредиту. Судебная процедура связывает сразу всех кредиторов, останавливает взыскания и фиксирует условия планом, который утверждён судом и защищён законом.
При каких условиях суд вводит реструктуризацию долгов
Суд вводит реструктуризацию, если видит, что человек в принципе способен рассчитаться, и проверяет это по формальным критериям закона № 127-ФЗ:
- есть подтверждённый источник дохода, позволяющий исполнять план;
- нет неснятой или непогашенной судимости за умышленное преступление в сфере экономики;
- нет признаков фиктивного или преднамеренного банкротства;
- гражданин не признавался банкротом в течение последних 5 лет;
- план реструктуризации не утверждался в отношении его долгов в течение последних 8 лет.
Частый вопрос: «дадут ли реструктуризацию без официального дохода?» Как правило, без дохода план неисполним, и суд сразу переходит к реализации имущества. Но практика неоднородна: если человек показывает стабильные поступления — например, доход от сдачи недвижимости в аренду с оформленным договором, — суды иногда вводят процедуру и при нестандартном доходе. Окончательное слово всегда за судьёй: само по себе заявление о реструктуризации результата не гарантирует.
Типичное заблуждение — считать реструктуризацию «правом должника». Это судебное решение: суд оценивает, исполним ли план и не ущемляет ли он кредиторов. Поэтому к заявлению имеет смысл готовить реалистичный расчёт, а не просто выражать желание «платить частями».
Какие последствия наступают для должника с введением реструктуризации долгов гражданина
С введением реструктуризации долгов гражданина для должника наступают пять главных последствий: действует мораторий на требования кредиторов, прекращается начисление неустоек и договорных процентов, снимаются аресты, приостанавливаются исполнительные производства, а расчёты идут только по утверждённому плану. Всё это прописано в статье 213.11 закона № 127-ФЗ и работает с даты вынесения судом определения о введении процедуры.
| Последствие | Что это значит для человека |
|---|---|
| Мораторий на требования кредиторов | Банки, МФО и коллекторы не могут требовать деньги напрямую — все претензии только через дело о банкротстве |
| Остановка неустоек и договорных процентов | Неустойки, пени и договорные проценты по старым долгам перестают начисляться (кроме текущих платежей) |
| Аресты снимаются | Ранее наложенные аресты на имущество отменяются; новые возможны только в рамках дела о банкротстве |
| Взыскание приостанавливается | Приставы останавливают исполнительные производства по имущественным требованиям |
| Расчёты только по плану | Требования кредиторов удовлетворяются в порядке и на условиях утверждённого плана |
Один юридический нюанс, о котором редко пишут: формулировки статьи 213.11 периодически уточняются и законом, и разъяснениями высших судов, которые корректируют нормы применительно к сложившейся практике. Для должника вывод простой: регулирование этой статьи живое, оно меняется. Перед важными решениями проверяйте действующую редакцию или уточняйте её у юриста: так вы защититесь от устаревших советов из интернета.
Что даёт мораторий на требования кредиторов
Мораторий — это официальная «заморозка» требований: с даты введения реструктуризации кредиторы не вправе требовать деньги вне дела о банкротстве. Это меняет ежедневную ситуацию должника заметнее всего.
- Требования банков и коллекторов теряют правовую опору: взыскать долг они могут только включением в реестр требований кредиторов.
- Иск, поданный отдельно и не рассмотренный судом до введения процедуры, будет оставлен без рассмотрения.
- Начисление неустоек, пеней и договорных процентов по старым долгам останавливается — платёж по плану гасит сам долг, а не накапливающиеся штрафы.
Исключение — текущие платежи: обязательства, возникшие уже после введения процедуры, например свежие счета за жилищно-коммунальные услуги, оплачиваются в обычном порядке. Термин «текущие платежи» здесь означает именно «новые» долги, а не старые просрочки.
Практический совет: сохраните определение суда о введении реструктуризации и все уведомления по делу. Если звонки взыскателей продолжаются, спокойно сообщайте о введении процедуры и просите обращаться в порядке дела о банкротстве. Полной тишины обещать нельзя — отдельные звонки случаются, — но правовых оснований давить на вас у звонящих больше нет.
Что запрещено должнику во время процедуры
Ограничения при реструктуризации касаются не повседневной жизни, а крупных финансовых решений: человек продолжает работать, получать доход и вести обычный быт. Свободно можно покупать продукты, оплачивать ЖКХ и связь, тратить деньги со специального счёта в пределах лимита. А вот эти действия — только с предварительного письменного согласия финансового управляющего:
- сделки с имуществом дороже 50 000 рублей, включая недвижимость и транспорт;
- новые кредиты и займы;
- поручительства и гарантии за кого-либо;
- перевод долга и передача имущества в залог;
- вклады в уставные капиталы компаний, покупка долей, акций и паёв;
- безвозмездные сделки — например, дарение.
Сделка без согласия — частый источник крупных проблем: её могут оспорить, а систематические нарушения становятся основанием для отмены плана. Продажа машины при этом возможна, но только через согласование с управляющим: он оценит, не вредит ли сделка интересам кредиторов. Запреты временные: они действуют, пока идёт процедура.
Блокируют ли счета при реструктуризации долга
Нет, при реструктуризации долга счета не блокируют полностью — это ключевое отличие процедуры от реализации имущества. По пункту 5.1 статьи 213.11 закона № 127-ФЗ должник вправе открыть специальный банковский счёт и распоряжаться деньгами на нём без согласия финансового управляющего, но не более 50 000 рублей в месяц. Траты сверх лимита в том же месяце возможны с предварительного письменного согласия финансового управляющего; если управляющий необоснованно отказывает, разногласия разрешает арбитражный суд. Остальные счета и вклады — только с предварительного письменного согласия управляющего, за исключением защищённых законом выплат.
Отдельно про карты. Прямой обязанности сдать карты или закрыть счета закон здесь не устанавливает — в отличие от реализации имущества, где карты передаются управляющему в первый же день после признания банкротом. Но скрывать счета бессмысленно и опасно: управляющий направляет запросы в банки, все ваши счета становятся видны по делу, а расходование средств «в обход» процедуры попадает в отчёт управляющего и расценивается как недобросовестность.
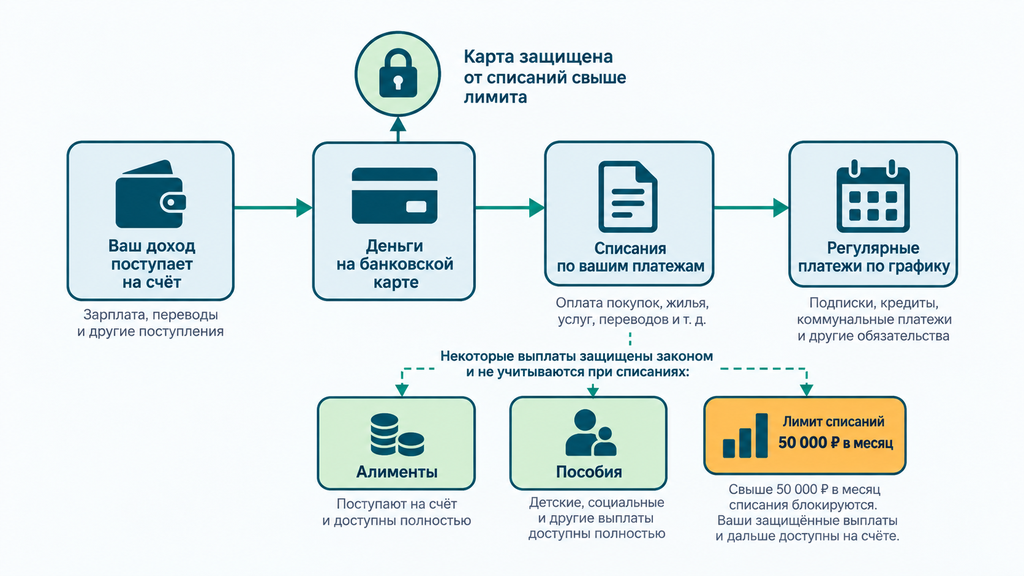
Специальный счёт и лимит 50 000 рублей: как им пользоваться
Порядок работы со специальным счётом простой:
- Откройте специальный счёт в любом банке и сообщите реквизиты финансовому управляющему.
- Получайте на него доходы: зарплату, пенсию, иные поступления.
- Тратьте в пределах 50 000 рублей в месяц на обычные нужды: продукты, коммунальные услуги, связь, транспорт, лекарства.
- Если лимита объективно не хватает — например, из-за лечения или обучения детей, — согласуйте с финансовым управляющим траты сверх лимита, письменно обосновав расходы; при необоснованном отказе спор решает арбитражный суд.
По остальным счетам любая операция требует письменного согласия управляющего. Траты «в обход» не проходят незамеченными: они фиксируются в отчёте, а при переходе к реализации имущества могут стать основанием для отказа в списании долгов. На практике безопаснее всего один рабочий счёт со спецрежимом и прозрачные платежи, чем несколько «запасных» карт.
Мини-пример. Человек получает зарплату 70 000 рублей на специальный счёт. За месяц он тратит 50 000 рублей на семью и быт, а 20 000 рублей направляет по плану реструктуризации. Такой сценарий полностью укладывается в правила: лимит соблюдён, платёж внесён, управляющий получает копии платёжных документов.
Какие доходы остаются защищёнными
Частью выплат должник распоряжается свободно даже без согласия управляющего. Перечень таких «неприкосновенных» доходов совпадает со списком из статьи 101 закона № 229-ФЗ «Об исполнительном производстве»:
- алименты;
- детские пособия;
- выплаты в возмещение вреда здоровью;
- компенсации отдельным категориям граждан.
Ещё одна особенность реструктуризации по сравнению с реализацией: принудительного выделения прожиточного минимума из конкурсной массы здесь не требуется — доход остаётся у должника, а платёж по плану рассчитывается так, чтобы человек и его семья могли жить. Если у вас двое детей и пособия приходят на карту, эти деньги остаются вашими: включать их в платёж по плану вы не обязаны.
Что происходит с исполнительным производством при реструктуризации долга
При реструктуризации долга исполнительные производства по имущественным взысканиям приостанавливаются, а ранее наложенные приставами аресты снимаются — с даты введения процедуры, на основании определения арбитражного суда. Новые аресты приставы наложить не могут: обеспечительные меры теперь допустимы только в рамках дела о банкротстве. По сути, взыскание переходит из режима «кто первый успел» в режим упорядоченного графика.
| Приостанавливается | Продолжается |
|---|---|
| Взыскание по кредитам, займам, долгам за ЖКХ и налогам | Взыскание алиментов |
| Удержания из зарплаты по исполнительным листам | Возмещение вреда жизни и здоровью |
| Аресты имущества и денежных средств | Истребование имущества из чужого незаконного владения |
| Ограничительные меры по приостановленным производствам | Признание права собственности на имущество |
| Обращение взыскания на заложенное имущество — если залогодержатель выразил согласие оставить его за собой |
Что сделать самому, чтобы приостановление сработало быстрее:
- Проверьте банк данных исполнительных производств на сайте ФССП и уведомления на Госуслугах — убедитесь, что знаете обо всех производствах.
- Направьте судебному приставу, который ведёт производство, копию определения суда с заявлением о приостановлении.
- Уведомите работодателя, чтобы бухгалтерия прекратила удержания из зарплаты после приостановления.
- Через несколько недель проверьте результат: удержания прекратились, аресты сняты, статусы производств обновились.
Многие ждут, что всё остановится само в тот же день, но между введением процедуры и фактической остановкой удержаний может пройти несколько недель: документы идут через несколько инстанций. В этот период не конфликтуйте с приставами, а просто доведите документы до адресатов и проконтролируйте исполнение.
Как устроены платежи и контроль по плану: пошаговый алгоритм для должника
Платежи при реструктуризации устроены предсказуемо: должник платит по утверждённому плану без новых штрафов, отчитывается перед управляющим и согласует с ним крупные финансовые действия. Контроль при этом двусторонний: вы платите по графику — управляющий отслеживает поступления и отчитывается перед судом.
- Получите определение суда и изучите график плана: суммы, даты, получателей платежей.
- Вносите платежи строго по графику и ежемесячно направляйте управляющему копии платёжных документов.
- Согласовывайте с управляющим любые сделки свыше 50 000 рублей заранее и письменно.
- Сообщайте кредиторам и управляющему о существенном изменении имущественного положения в течение 15 дней — потеря работы, снижение зарплаты, утрата предмета залога (статья 213.11 закона № 127-ФЗ).
- Храните все документы до завершения дела: выписки, чеки, определения, переписку с управляющим и кредиторами.
На требования, включённые в план, начисляются проценты по ставке рефинансирования — фактически по ключевой ставке Центробанка. Это законная компенсация кредиторам за рассрочку: проценты, как правило, ниже банковских, но не нулевые, и их стоит закладывать в расчёт. По общему правилу план представляется на срок не более трёх лет (статья 213.14); если где-то встречаете пятилетние планы — проверяйте актуальную редакцию нормы.
Самый частый вопрос — «сколько платить в месяц». Логика расчёта такая: платёж = доход минус прожиточный минимум на должника и иждивенцев (прожиточный минимум региональный, его значения периодически меняются). Условный пример: доход 80 000 рублей, в семье жена и ребёнок, суммарный прожиточный минимум на семью — около 50 000 рублей. Теоретический максимум платежа — 30 000 рублей. Но план, в котором не остаётся запаса на непредвиденные расходы, суд согласует неохотно: реалистичный платёж обычно ниже расчётного максимума. Именно поэтому проект плана стоит готовить с запасом прочности, а не «впритык».

Что делать, если платить по плану стало нечем
Если платить по плану стало нечем, действуйте сразу и только через официальные механизмы: уведомите управляющего, просите об изменении плана, а если исполнение стало объективно невозможным — позвольте процедуре законно перейти к реализации имущества. Прятаться от проблемы — худший из сценариев: пропуски всё равно вскроются в отчёте управляющего.
- Сообщите управляющему об изменении имущественного положения — срок 15 дней с даты изменения.
- Обсудите корректировку плана: уменьшение ежемесячного платежа, изменение графика, перенос части выплат.
- Если доход не восстановится, суд отменит план (статья 213.23) и введёт реализацию имущества. Это не «провал», а смена сценария: непогашенные долги спишутся, кроме алиментов, возмещения вреда здоровью и других исключений, установленных законом.
Одна просрочка, как правило, не рушит процедуру: суды реагируют на систематическое неисполнение по заявлению кредиторов или управляющего. Но молчание — ошибка: кредиторы узнают о пропуске от управляющего быстрее, чем вы успеете объяснить причины, и переговорная позиция будет уже другой.
Отчёт финансового управляющего при реструктуризации долгов: что в нём и почему это важно
Отчёт финансового управляющего при реструктуризации долгов — это документ о ходе процедуры и результатах исполнения плана, на основании которого суд завершает дело или переходит к реализации имущества. Управляющий направляет его в арбитражный суд, кредиторам и уполномоченному органу в установленные сроки и по единой форме.
Формы единые для всех дел: с 15 июня 2024 года действует федеральный стандарт «Правила подготовки отчётов финансового управляющего», утверждённый приказом Минэкономразвития России от 31.05.2024 № 343. Типовой отчёт о реструктуризации включает разделы:
- сведения о финансовом управляющем, включая страхование его ответственности;
- ход процедуры: обязательные публикации, собрания кредиторов;
- состав и стоимость имущества должника;
- реестр требований кредиторов с указанием погашенных и непогашенных сумм;
- сведения о текущих платежах;
- итоги реализации мер плана: «реализована», «не реализована» или «реализована в части»;
- расходы на проведение процедуры.
Это касается вас напрямую: каждая ваша оплата и каждое нарушение отражаются в отчёте, и суд читает его как хронику вашей добросовестности. Платёжные документы — ваш главный аргумент при любых разногласиях. На практике расхождения между «я платил» и «платежей не видно» решаются одинаково: побеждает тот, у кого документы, а не тот, кто уверен в своей правоте.
Что полезно проверить в отчёте управляющего
Отчёт стоит читать внимательно — это не формальность, а документ, определяющий исход дела. Проверьте:
- суммы погашенных требований совпадают с вашими платёжными документами;
- все кредиторы, которым вы платили, отражены в реестре;
- нет в отчёте сделок или претензий, о которых вы не знали;
- доходы и состав имущества указаны корректно;
- итог по мерам плана соответствует фактическому положению дел.
Если нашли неточность, сначала письменно обратитесь к управляющему с просьбой исправить данные. Не помогло — подайте заявление о разногласиях в арбитражный суд, который ведёт ваше дело. Правда, должник отчёт не утверждает, но возражения представлять вправе — и на практике грамотные возражения с документами действительно работают.
Что будет после реструктуризации долгов
После реструктуризации долгов итог зависит от того, исполнен план или нет: при полном исполнении дело завершается без статуса банкрота, при неисполнении суд признаёт гражданина банкротом и вводит реализацию имущества. «Подвешенного» состояния процедура не оставляет — оба сценария законны и предсказуемы.
Если план исполнен
Полное исполнение плана — лучший исход реструктуризации. Что он даёт:
- обязательства по плану погашены, производство по делу прекращается;
- статус банкрота не присваивается — нет запрета на руководящие должности в организациях и других ограничений, привязанных к статусу банкрота;
- в течение 5 лет после завершения нельзя скрывать факт реструктуризации при обращении за кредитом или рассрочкой (статья 213.30);
- кредиторы, не включённые в план, могут предъявить требования в срок действия плана — на общих основаниях.
Кредитная история: сведения о процедуре попадают в БКИ — бюро кредитных историй, где банки видят финансовую биографию заёмщика. Реструктуризация — это не «клеймо банкрота», но и не невидимка: факт процедуры в истории останется. На трудоустройство успешная реструктуризация не влияет — ограничения закона привязаны именно к статусу банкрота. Выезд за границу при реструктуризации, как правило, не ограничивают: такой запрет не имеет практического смысла, когда имущество не продаётся.
Если план исполнить не удалось: переход к реализации имущества
Неисполненный план суд отменяет (статья 213.23), признаёт гражданина банкротом и вводит реализацию имущества — обычно на шесть месяцев. Дальше действуют последствия статуса банкрота по статье 213.30 закона № 127-ФЗ:
- 5 лет — сообщать о банкротстве при получении кредитов и займов;
- как правило, 3 года — нельзя занимать должности в органах управления юридических лиц, для банков, МФО и ряда других организаций срок дольше;
- 5 лет — ограничения на повторное банкротство по собственному заявлению.
При этом непогашенные долги списываются — кроме алиментов, возмещения вреда жизни и здоровью и других обязательств, которые закон исключает из списания. Важно снять с этого сценария ярлык «провал»: для человека без дохода реализация часто изначально честнее и реалистичнее реструктуризации. Дорогой ошибкой бывают не переход к реализации, а годы попыток тянуть заведомо неисполнимый план с растущими расходами на процедуру.
Типичные ошибки должника при реструктуризации
Большинство проблем при реструктуризации возникает не из-за самой процедуры, а из-за нарушений дисциплины должника — и почти все они исправимы, если заметить их на старте.
- Скрыть счёт или карту. Управляющий всё равно увидит счета через запросы в банки, а сокрытие — прямой путь к отказу в списании долгов, если процедура перейдёт к реализации.
- Совершить сделку или взять кредит без согласия управляющего. Сделку оспорят, при систематических нарушениях план отменят.
- Промолчать о потере работы или снижении дохода. Нарушен 15-дневный срок уведомления — и вы уже не добросовестный должник, а нарушитель процедуры.
- Договориться «лично» с одним банком в обход реестра. План рушится: условия для одного кредитора нельзя улучшать в ущерб остальным.
- Игнорировать письма суда и управляющего. Неполученное письмо не отменяет последствий — сроки в процедуре работают независимо от того, читали ли вы корреспонденцию.
- Ждать, что реструктуризация «спишет» долги. Нет: долги выплачиваются. Списание — механика реализации имущества, а не реструктуризации.
Сценарий из практики: человек считает, что карта в «другом банке» никому не видна, и получает на неё премию. Управляющий запрашивает сведения из всех банков сразу — расхождение всплывает в отчёте. Такие истории обычно заканчиваются отменой плана и переходом к реализации с осложнениями. Честность здесь не моральный принцип, а самая выгодная стратегия: добросовестному должнику процедура прощает просчёты, недобросовестному — нет.
Реструктуризация, реализация имущества или договорённость с банком: как выбрать сценарий
Сценарий выбирают три фактора: наличие дохода, цель (сохранить имущество или освободиться от долгов) и структура обязательств — сколько кредиторов и есть ли залог. Ни один вариант не универсален, у каждого есть цена.
| Критерий | Судебная реструктуризация | Реализация имущества | Договорённость с банком |
|---|---|---|---|
| Условия | Есть доход, способный тянуть план | Дохода для плана нет или план не исполним | Один кредит, договороспособный банк |
| Срок | Как правило, до 3 лет | Обычно около 6 месяцев | По условиям договора |
| Проценты | По ключевой ставке ЦБ на требования в плане | На долги в реестре не начисляются | По новым условиям банка |
| Контроль | Суд и финансовый управляющий | Суд и финансовый управляющий | Только банк |
| Итог для долгов | Выплачиваются по плану | Непогашенные списываются | Пересматривается один кредит |
| Защита от взысканий | Полная: мораторий, приостановление производств | Полная | Нет: другие кредиторы и приставы продолжают работу |
| Статус должника | Банкротом не признаётся | Признаётся банкротом | Не меняется |
Критерии выбора для быстрой самодиагностики:
- есть стабильный подтверждённый доход, которого хватает на жизнь и платёж, — смотрите в сторону реструктуризации;
- дохода на платёж нет, имущество минимально — честнее реализация имущества со списанием долгов;
- долг один, кредитная история не разрушена, просрочка только начинается — попробуйте банковские варианты;
- есть залоговое жильё — учитывайте позицию залогового кредитора: его интересы план обязан защитить;
- цель — сохранить машину для работы или бизнес: реструктуризация даёт эту возможность, реализация, скорее всего, нет.
Компромиссы стоит назвать прямо. Реструктуризация сохраняет имущество и чистый статус, но требует три года дисциплины. Реализация освобождает от долгов, но несёт статус банкрота с его ограничениями. Банковские инструменты — кредитные каникулы (отсрочка платежей по льготным правилам), рефинансирование (объединение кредитов под новую ставку) и мировое соглашение — не защищают от других кредиторов и приставов: пересматривается один кредит, а остальные продолжают обрастать штрафами.
Когда реструктуризация не подходит. Посчитайте честно: если после обязательных расходов на минимальный платёж не остаётся ничего — план нереален. Условный пример: доход 45 000 рублей, а прожиточный минимум на женщину и двоих детей в её регионе — примерно та же сумма. Тянуть реструктуризацию здесь — значит платить за иллюзию. И обратная ситуация: доход 90 000 рублей при долге 900 000 рублей — реструктуризация может закрыть вопрос за три года без статуса банкрота. Разница между этими картинками и есть ответ на вопрос «что лучше: реструктуризация или банкротство» — он всегда считается в цифрах, а не в эмоциях.
Чек-лист должника: что проверить и подготовить
К реструктуризации нужно прийти с полным пакетом документов и понятной картиной: сколько зарабатываете, сколько и кому должны, чем владеете. Такая подготовка ускоряет дело и снижает риск отказа.
До процедуры
- справки о доходах: 2-НДФЛ, справки по форме банка, выписки по счетам;
- список всех кредиторов с суммами и основаниями долга — банки, МФО, ЖКХ, налоги, долги по распискам;
- кредитные договоры и графики платежей;
- выписки по всем счетам и картам во всех банках;
- опись имущества и сведения о сделках за последние 3 года;
- документы по залогам и ипотеке;
- проверка исполнительных производств в банке данных ФССП.
Во время процедуры
- копии всех платежей по плану — с датами и назначением;
- письменные согласия управляющего на сделки;
- уведомления об изменении имущественного положения, отправленные в 15-дневный срок;
- определения суда и вся переписка по делу.
Три вопроса для самопроверки перед стартом:
- Хватит ли дохода на платёж и жизнь семьи — в расчёте на все месяцы плана, а не только на ближайший?
- Все ли кредиторы перечислены, включая «забытые» займы у знакомых и штрафы?
- Есть ли сделки за последние три года, которые управляющий может попытаться оспорить — например, продажа имущества близким или дарение?
Если хотя бы на один вопрос ответ вызывает сомнения, это не повод отказаться от идеи, а повод уточнить её с юристом до подачи документов.
Когда стоит обратиться за консультацией
За консультацией стоит обратиться, как только непонятно, какой сценарий подходит именно вам, — это нормальный первый шаг, а не «крайняя мера». Если вы рассматриваете процедуру банкротства, столкнулись с другим юридическим вопросом или просто не знаете, что делать с долгами, — оставьте заявку и коротко опишите ситуацию: специалист проведёт первичный разбор бесплатно.
Это ни к чему не обязывает: не нужно сразу оплачивать услугу или принимать решение. Первичный разбор нужен, чтобы увидеть свои варианты, примерные сроки и риски и спокойно решить — действовать самому или с сопровождением. По опыту, чем раньше картина собрана в цифрах, тем меньше дорогих ошибок по пути: от сделок, которые придётся оспаривать, до планов, которые суд не утвердит.
Часто задаваемые вопросы
Блокируют ли счета при реструктуризации долга?
Нет, полностью счета при реструктуризации не блокируют. Должник вправе открыть специальный счёт и тратить с него до 50 000 рублей в месяц; траты сверх лимита — с письменного согласия финансового управляющего. Остальные счета — только с такого согласия. Для сравнения: при реализации имущества карты передаются управляющему, здесь такой обязанности закон не устанавливает.
Да, с даты введения процедуры исполнительные производства по имущественным взысканиям приостанавливаются, а ранее наложенные аресты снимаются. Исключения — алименты, возмещение вреда жизни и здоровью и ряд других требований. Чтобы процесс шёл быстрее, направьте приставу копию определения суда и проконтролируйте остановку удержаний из зарплаты.
Сколько будут удерживать из зарплаты при реструктуризации?
При реструктуризации зарплату принудительно не удерживают: должник сам платит по плану со своих счетов. Платёж рассчитывается из дохода за вычетом прожиточного минимума на должника и иждивенцев. Удержания из дохода в конкурсную массу — это механика реализации имущества, а не реструктуризации.
Что будет, если пропустить платёж по плану реструктуризации?
Единичная просрочка, как правило, не отменяет процедуру. Но при неисполнении плана кредиторы или управляющий вправе обратиться в суд, и суд отменит план с переходом к реализации имущества. Если платёж под угрозой — предупредите управляющего, закройте просрочку, а при системных проблемах подавайте ходатайство об изменении плана.
Можно ли выезжать за границу во время реструктуризации?
Как правило, да: при реструктуризации запрет на выезд обычно не вводится, поскольку процедура не связана с продажей имущества. Оговорка: ограничение может действовать по отдельным исполнительным производствам до их приостановления. Проверьте свой статус в банке данных ФССП перед поездкой.
Как реструктуризация долгов повлияет на кредитную историю и работу?
Сведения о процедуре попадут в кредитную историю, и в течение 5 лет при обращении за кредитом или рассрочкой факт реструктуризации скрывать нельзя. Статус банкрота при успешном исполнении плана не присваивается, поэтому ограничения для трудоустройства, связанные с банкротством, на вас не распространяются.
Можно ли отказаться от реструктуризации и сразу перейти к списанию долгов?
Да, если доход не позволяет исполнять план, должник может обосновать невозможность восстановления платёжеспособности, и суд перейдёт к реализации имущества со списанием непогашенных долгов. Это законный сценарий, а не «обход» процедуры — решение принимает суд. Компромисс — получение статуса банкрота с его ограничениями.
Зачем должнику знать про отчёт финансового управляющего?
Отчёт — документ, по которому суд оценивает, исполнен ли план и завершать ли дело: все платежи и нарушения должника в нём зафиксированы. Храните платёжные документы и сверяйте их с отчётом, а при расхождениях представляйте возражения в суд. С 15 июня 2024 года отчёты готовятся по единым формам — по приказу Минэкономразвития России от 31.05.2024 № 343.