Как оформить банкротство без потери имущества
Оформить банкротство без потери имущества можно: закон защищает единственное жильё, предметы обычной обстановки, рабочие инструменты и часть доходов в размере прожиточного минимума, поэтому в большинстве дел должник ничего не теряет. Реально продают только то, что не входит в список защищённого имущества, — вторую квартиру, дачу, дорогой автомобиль, предметы роскоши. Главное — заранее разобраться в составе своей собственности, не совершать сделок по выводу активов и добросовестно пройти процедуру: именно недобросовестность, а не само банкротство приводит к потере имущества и несписанным долгам.
Что происходит с имуществом при банкротстве: с чего начать разбор ситуации
При банкротстве у должника забирают не всё, а только имущество, которое по закону может быть продано для расчётов с кредиторами. Всё остальное — единственное жильё, обычная мебель и техника, личные вещи — остаётся у человека и его семьи.
Когда суд вводит процедуру банкротства, все продаваемые активы должника формируют конкурсную массу — это общий фонд имущества, из которого гасят долги. Составлением этого списка и продажей занимается финансовый управляющий — арбитражный управляющий, которого назначает суд для контроля за имуществом и деньгами должника на время процедуры.
На практике картина чаще всего спокойнее, чем ожидания. Люди годами живут в стрессе, а когда приходят на консультацию, оказывается, что продавать нечего: квартиру они давно единственные, автомобиль продан или остался у банка, а из ценного — только бытовая техника, которую никто не описывает. По опыту практикующих юристов, большинство дел о банкротстве граждан завершается вообще без торгов.
Первый шаг, который стоит сделать, — спокойно составить список: что записано на вас, что куплено в браке, какие есть доли и счета. Пока ситуация не собрана в цифрах, любой совет — гадание. Дальше — что защищено законом, что может уйти с торгов и как действовать по шагам.
Какое имущество защищает закон: что не включают в конкурсную массу
Закон прямо запрещает продавать за долги ряд категорий имущества: перечень закреплён в статье 446 Гражданского процессуального кодекса РФ и статье 213.25 закона «О несостоятельности (банкротстве)» № 127-ФЗ. В конкурсную массу эти активы не попадают ни при судебном, ни при внесудебном банкротстве.
- Единственное жильё — квартира, дом или доля, где постоянно живёт должник, если у него нет другой жилой недвижимости (исключение — жильё в ипотеке, об этом ниже).
- Земельный участок под единственным жильём — он следует судьбе дома.
- Предметы обычной домашней обстановки — мебель, холодильник, плита, стиральная машина, одежда, обувь. Из квартиры никто не выносит всё подряд.
- Личные вещи и предметы обычной стоимости, за исключением украшений и предметов роскоши.
- Инструменты для профессии — оборудование и предметы общей стоимостью до 10 000 ₽, если они нужны для заработка.
- Имущество инвалида — коляска, специальные технические средства, автомобиль, оборудованный для передвижения при инвалидности.
- Награды, призы, государственные знаки отличия.
- Семена, скот, хозяйственные постройки — если участок используется для личного подсобного хозяйства и не приносит дохода от предпринимательства.
- Продукты и деньги в размере прожиточного минимума на должника и лиц, которых он содержит.
Нюанс, который часто упускают: защита распространяется на предметы обычной стоимости. Дизайнерскую технику за несколько сотен тысяч, коллекционные часы, антиквариат и дорогие украшения финансовый управляющий вправе включить в массу — они относятся к предметам роскоши. А вот дорогой смартфон, которым человек пользуется для работы, обычно остаётся: управляющие редко включают в массу то, что очевидно не выйдет продать с выгодой и что сложно описать.
Единственное жильё при банкротстве: когда его сохранят, а когда могут продать
Единственное пригодное для проживания жильё по общему правилу при банкротстве не продают — исключения касаются ипотечных квартир, заведомо роскошного жилья и недобросовестных действий должника.
Когда единственное жильё точно остаётся у должника
Жильё защищено, если оно единственное жилое помещение должника: квартира, дом с участком или доля в собственности, где человек постоянно проживает. Важные детали:
- У должника нет других жилых объектов — ни целых квартир, ни долей, пригодных для проживания.
- Помещение имеет статус жилого. Дача или садовый домик без официального перевода в жилое помещение единственным жильём не признаются.
- Жильё не в залоге (не в ипотеке).
- Регистрация по месту жительства подтверждает постоянное проживание, хотя и не является единственным доказательством.
То, что человек временно живёт у родственников или на съёмной квартире, статус единственного жилья не отменяет. Пример из практики: семья из четырёх человек живёт в единственной трёхкомнатной квартире с небольшой просрочкой по потребительским кредитам — при банкротстве квартира остаётся у семьи полностью, кредиторы получают только то, что есть сверх защищённого имущества.
Когда жильё всё же может уйти с торгов
Ситуаций, когда даже единственную квартиру могут продать, немного, но о них нужно знать заранее:
- Ипотека. Заложенная квартира — обеспечение кредита банка, поэтому единственное жильё в ипотеке по общему правилу продаётся. Исключение появилось недавно, о нём — в следующем разделе.
- Заведомо роскошное жильё. Конституционный Суд РФ не раз подтверждал: защита единственного жилья не должна превращаться в способ уйти от долгов. Если квартира чрезмерно дорогая по сравнению с разумными потребностями семьи, кредиторы могут предложить заменить её на более скромное жильё в том же населённом пункте, а разницу направить на погашение долгов. На практике это редкие и сложные дела, но механизм существует.
- Недобросовестность. Если человек искусственно создаёт статус единственного жилья — например, оформляет регистрацию в квартире только перед банкротством, переписывает другую недвижимость на родственников и продолжает в ней жить, — суд может отказать в защите и не списать долги.
Типичная ошибка, которую мы видим: должники слышали про «неприкосновенность единственного жилья» и накануне банкротства дарят вторую квартиру родственнику, чтобы осталась только одна. Сделку за последние три года оспаривают, квартира возвращается в конкурсную массу, а репутация добросовестного должника испорчена. Правильно — не трогать недвижимость перед процедурой и честно показать суду полную картину.
Что будет с имуществом супругов, детей и ипотечной квартирой
Банкротство одного супруга затрагивает семью ограниченно: из совместной собственности может продаваться только доля должника, а личное имущество второго супруга и детей закон не трогает.
Совместная собственность супругов и личное имущество второй половины
Всё, что куплено в браке, — совместная собственность мужа и жены, независимо от того, на кого оформлены документы. Это следует из статьи 34 Семейного кодекса РФ. При банкротстве совместное имущество делят: долю должника продают, а половину вырученных денег возвращают второму супругу. Автомобиль обычно продают целиком — половину стоимости перечисляют супругу, дом или дачу могут продать долей.
Не затрагиваются при банкротстве:
- личное имущество супруга — купленное до брака, полученное в дар или по наследству;
- имущество детей, в том числе унаследованное от бабушек и дедушек;
- материнский капитал и целевые детские выплаты;
- квартира родителей, в которой должник просто зарегистрирован, — дети и родители не отвечают по долгам друг друга.
Брачный договор и соглашение о разделе имущества могут работать, но только если заключены заранее, до того как появились критические долги, и на равноценных условиях. Договор, подписанный за месяц до банкротства с целью увести всё на жену, суд с высокой вероятностью оспорит: управляющий проверяет такие документы в первую очередь.
Ипотека и залоговое имущество: что изменилось в законе
Раньше заложенная квартира продавалась даже если она была единственным жильём. С 2024 года действует правило, которое сохранилось и в 2026 году: единственную ипотечную квартиру можно вывести из конкурсной массы, если по ипотеке нет просрочек и заёмщик продолжает исправно платить. Другие долги при этом списываются, а ипотека живёт дальше в обычном режиме.
Второй легальный путь — мировое соглашение с банком: должник договаривается о графике погашения ипотеки, суд утверждает соглашение, и квартира исключается из массы. Платить за неё может сам должник или родственники. Есть ограничение: если условия соглашения нарушить, банк вправе вернуться к требованию о продаже.
Если же просрочки по ипотеке длительные и платёжеспособность не восстановить, квартиру, скорее всего, продадут: залоговый кредитор получит долг, семья — остаток денег за свои доли. Поэтому людям с ипотекой стоит обсудить план действий со специалистом до подачи на банкротство: иногда выгоднее сначала восстановить платежи, а уже потом запускать процедуру.
Судебное или внесудебное банкротство: как выбрать процедуру, чтобы сохранить максимум
Выбор процедуры определяется суммой долга и вашей ситуацией: при долге от 25 000 до 1 000 000 ₽ и соблюдении хотя бы одного из условий закона (например, оконченном исполнительном производстве) доступно бесплатное внесудебное банкротство через МФЦ (многофункциональный центр госуслуг), во всех остальных случаях — судебное через арбитражный суд. Чем отличается внесудебное банкротство от судебного — в таблице.
| Критерий | Внесудебное (через МФЦ) | Судебное (через арбитражный суд) |
|---|---|---|
| Сумма долга | от 25 000 до 1 000 000 ₽ | ограничений нет |
| Стоимость | бесплатно | вознаграждение финансового управляющего 25 000 ₽, плюс публикации и почтовые расходы; обычно от 50–60 тыс. ₽, сопровождение юристом — отдельно |
| Срок | ровно 6 месяцев, не продлевается | как правило, 6–12 месяцев; при оспаривании сделок — дольше |
| Условия | оконченное исполнительное производство либо статус пенсионера или получателя детского пособия, взыскание, не исполненное 7 и более лет, участие в специальной военной операции (СВО) | доказанная неплатёжеспособность; обращаться можно и без судебных решений |
| Что с имуществом | имущество не продаётся: приставы уже подтвердили, что взыскать нечего; при выявлении активов процедура прекращается | управляющий проверяет и может продать незащищённые активы, но есть механизмы исключения имущества и сохранения дохода |
Как выбрать, чтобы не потерять лишнего:
- Нет дохода, приставы уже закрыли производство, долг до миллиона — ваш вариант внесудебная процедура: бесплатно, без управляющего, имущество никто не продаёт. Проверьте только, что все кредиторы указаны в заявлении: кого не впишете — с тем долгом останетесь.
- Есть работа и официальный доход — путь через суд: в МФЦ, скорее всего, откажут, зато в суде можно сохранить прожиточный минимум на семью, исключить из массы автомобиль, если он нужен для заработка, и защитить ипотеку без просрочек.
- Есть ипотека или сложные сделки за последние годы — только судебная процедура, и лучше идти в неё с юристом: цена ошибки — несписанные долги.
Частый вопрос — какой вариант лучше при долгах около миллиона. Если исполнительные производства закрыты, начните с проверки условий для МФЦ: процедура бесплатная и предсказуемая. Если не проходит хотя бы одно условие, не тратьте месяцы на ожидание — судебное банкротство надёжнее закрывает весь список долгов.
Пошаговая инструкция: как оформить банкротство без потери имущества
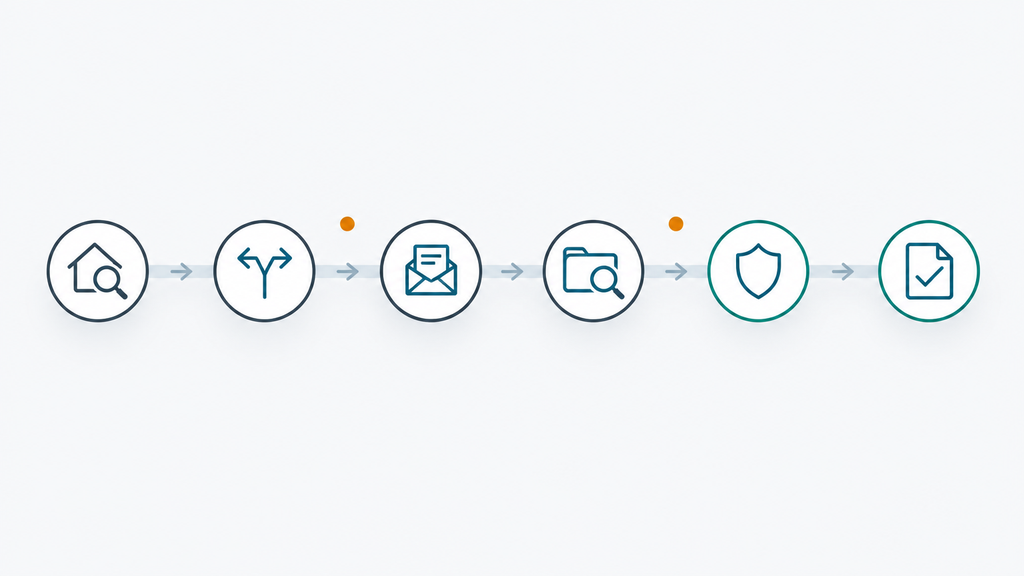
Оформить банкротство без потери имущества можно по понятному маршруту: инвентаризация → выбор процедуры → заявление → проверки → защита дохода и активов → списание долгов. Ниже — каждый шаг с ошибками, которые чаще всего встречаются в реальных делах.
Что проверить до подачи заявления
Подготовка определяет исход сильнее, чем сама процедура. Пройдите чек-лист:
- Составьте полный список долгов: кредиты, займы, кредитные карты, налоги, штрафы, ЖКХ, расписки. Запросите справки о размере задолженности — суммы на дату подачи заявления имеют значение.
- Проверьте имущество по реестрам: недвижимость — выписка из ЕГРН (Единого государственного реестра недвижимости) через Госуслуги или МФЦ, транспорт — учёт ГИБДД, доли и совместная собственность — по документам о браке и покупке.
- Вспомните все сделки за последние три года: продажи, дарения, выделение долей, брачные договоры, крупные расчёты с одним из кредиторов. Каждую нужно показать юристу или управляющему заранее.
- Соберите документы о доходах: справки о зарплате, пенсии, пособиях, выписки по счетам.
- Проверьте исполнительные производства на сайте ФССП (Федеральной службы судебных приставов) — от их статуса зависит, доступно ли внесудебное банкротство.
- Не совершайте новых сделок с имуществом: ни дарений, ни продаж «за символическую цену», ни переводов денег родственникам.
Ошибка на этом этапе — подать заявление, не зная состава имущества. Сюрприз для должника часто оборачивается прекращением внесудебной процедуры и переходом в суд с потерей времени.
Этапы процедуры и что делать на каждом
- Подача заявления. Внесудебное — через МФЦ по месту жительства с заявлением и списком кредиторов. Судебное — заявление в арбитражный суд с документами о долгах, доходах и имуществе. Ошибка: занижать или скрывать долги — при выявлении процедура ломается.
- Введение процедуры. В МФЦ данные вносят в реестр в течение нескольких рабочих дней — с этого момента проценты и пени не начисляются, взыскание приостанавливается. В суде первое заседание проверяет обоснованность заявления и назначает финансового управляющего.
- Проверки. Управляющий анализирует счета, сделки за три года, запрашивает реестры. Задача должника — отвечать на запросы, предоставлять документы, не «пропадать». Ошибка: игнорировать письма управляющего — это выглядит как сокрытие информации.
- Защита имущества и дохода. На этом этапе подаются ходатайства: об исключении автомобиля из массы, если он нужен для заработка или инвалиду, о выделении прожиточного минимума на себя и иждивенцев, об исключении единственного жилья. Ошибка: не заявлять о своих правах и платить управляющему со всех доходов.
- Завершение и списание долгов. Если нарушений не выявлено, суд освобождает от дальнейшего исполнения обязательств, а в МФЦ-процедуре долги списываются автоматически по истечении шести месяцев. В реестре появляется запись о завершении банкротства.
Что делать, если сделку или имущество оспаривают
Оспаривание — не приговор, а отработанная часть процедуры. Управляющий или кредитор обращается в суд, если видит сделку за последние три года, которая причинила вред кредиторам: дарение, продажу по заниженной цене, расчёт с родственником вместо банков. Суд проверяет два момента: были ли у вас на момент сделки долги, которые вы не могли покрыть, и была ли сделка невыгодной.
Что делать, если оспаривают вашу сделку: собрать документы о её реальных условиях (договор, подтверждение оплаты, оценку), объяснить деловую цель — например, деньги от продажи ушли на жизнь и обязательные расходы, — и зафиксировать позицию письменно. В отдельных случаях сделку удаётся отстоять, в других — договориться о компромиссе. Честно говоря, гарантий здесь нет: исход зависит от обстоятельств, и это тот момент, где заранее подготовленный юрист экономит и имущество, и месяцы процесса.
Какие деньги можно оставить себе: прожиточный минимум и защищённые выплаты при банкротстве
Во время банкротства должник не остаётся без средств к жизни: из своего дохода он получает прожиточный минимум на себя и каждого иждивенца, а ряд выплат защищён от взыскания полностью. Заморозить все деньги человека не может ни суд, ни управляющий.
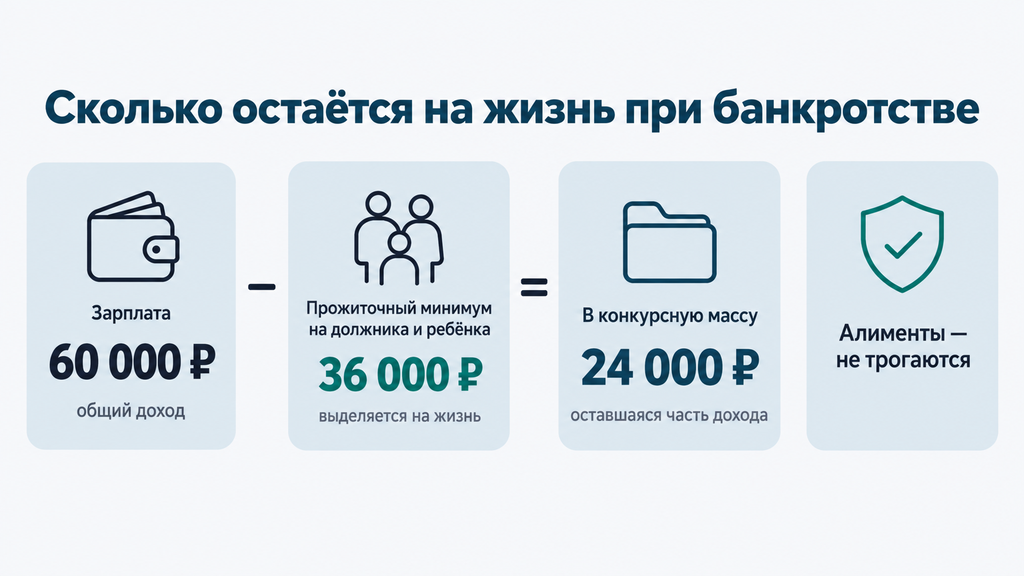
Как это работает при судебной процедуре: доходы должника (зарплата, пенсия, поступления на счета) на время процедуры контролирует финансовый управляющий. Чтобы жить на эти деньги, должник подаёт в суд и управляющему ходатайство о выделении денежных средств на проживание. Выделяют прожиточный минимум (ПМ) на самого должника и на детей и других иждивенцев, которых он содержит. Величина ПМ устанавливается на 2026 год отдельно по стране и по каждому региону, отдельно для трудоспособных, пенсионеров и детей — актуальные цифры проверьте на момент подачи, они обновляются регулярно.
Пример расчёта (цифры условные, для наглядности): человек получает 60 000 ₽, в регионе ПМ трудоспособного — 20 000 ₽, детский — 16 000 ₽, на иждивении один ребёнок. Ходатайство удовлетворяют — из дохода ежемесячно выделяют 36 000 ₽, остальное уходит в конкурсную массу. Если в семье двое детей и неработающая супруга на содержании, сумма на жизнь вырастает ещё почти вдвое. Основания для увеличения — документально подтверждённые расходы: лечение, аренда жилья, проезд. Суды идут навстречу, когда расходы обоснованы справками, поэтому сохраняйте документы.
Полностью защищены от взыскания, независимо от процедуры:
- алименты;
- ежемесячные пособия на детей и другие социальные выплаты;
- выплаты в возмещение вреда жизни и здоровью;
- пенсии и выплаты по случаю потери кормильца;
- командировочные и выплаты в связи со смертью близких.
При внесудебном банкротстве через МФЦ доходы не изымаются вовсе: процедура проходит без управляющего, а приставы, как правило, уже установили, что взыскать нечего. И ещё один практический вопрос: могут ли приставы арестовать счёт во время процедуры. С момента старта банкротства исполнительные производства по указанным в заявлении долгам приостанавливаются, а новые списания со счетов по этим долгам не допускаются. Проверьте, чтобы аресты сняли: после завершения процедуры это делают автоматически, но при судебном варианте со счетами помогает управляющий.
Частая ошибка — молчать о своих расходах. Люди стесняются просить больше прожиточного минимума и живут на грани все полгода процедуры, хотя имели право на выделение средств на лечение ребёнка или аренду. Ходатайство — документ на одну страницу, а разница в качестве жизни — существенная.
Типичные ошибки, из-за которых должники теряют имущество
Имущество при банкротстве чаще всего теряют не из-за самой процедуры, а из-за ошибок должника до неё: попыток спрятать активы, неудачных сделок и умолчаний. Вот основные и к чему каждая приводит:
- Переписать имущество на родственников. Дарение или продажа по заниженной цене за три года до банкротства оспаривается: сделку отменяют, имущество возвращается в массу, а родственник остаётся с правом требования денег, которые ему фактически не вернут.
- Продать ценное «за копейки» знакомому. Явно заниженная цена — классический признак недобросовестной сделки. Как правильно: если продажа реальна, делайте её по рыночной цене задолго до процедуры и сохраняйте документы о том, куда ушли деньги.
- Погасить один кредит, игнорируя остальные. Расчёт с «своим» банком или родственником в ущерб другим кредиторам может быть признан предпочтительным и отменён: полученную сумму взыскивают обратно в массу.
- Внезапный брачный договор или развод с разделом «всё ей». Документы, подписанные на фоне уже возникших долгов и направленные на уход от них, суд оспаривает. Брачный договор работает, только если заключён заблаговременно и на равноценных условиях.
- Скрыть счета, вклады или доли. Управляющий получает данные из банков и госреестров, скрытое обнаруживается практически всегда. Последствие жёсткое: суд может завершить процедуру без списания долгов.
- Поверить «серой схеме» из рекламы. Схемы с фиктивными долгами перед родственниками, выводом денег через трасты в последний момент и «специальными оценками» заканчиваются несписанными долгами, а иногда — административной и уголовной ответственностью. Законных способов сохранить имущество достаточно: единственное жильё, ПМ, исключение автомобиля, ипотека без просрочек.
Общий принцип простой: банкротство защищает добросовестного должника. Суд смотрит не на то, что у человека были долги, а на то, как он себя вёл: показывал ли реальную картину, не выводил ли активы, сотрудничал ли с управляющим. Чем раньше ситуация собрана честно, тем больше остаётся в собственности.
Как это выглядит на практике: три типичных сценария
Оформление банкротства без потери имущества в реальных делах сводится к трём типичным сценариям: должник с единственной квартирой, должник с автомобилем, необходимым для работы, и пенсионер с пенсией как основным доходом.
Сценарий 1. Единственная квартира и закрытое исполнительное производство. У человека потребительские кредиты и займы на 620 000 ₽, дохода нет, приставы окончили производство за отсутствием имущества. Внесудебное банкротство через МФЦ: заявление со списком кредиторов, шесть месяцев ожидания, запись в реестре. Квартира остаётся, расходы — ноль. Что сделал правильно: ничего не переписывал и указал всех кредиторов, включая долг ЖКХ.
Сценарий 2. Автомобиль, который нужен для заработка. Мастер по ремонту техники с долгом 1,4 млн ₽ живёт в частном секторе, машина — рабочий инструмент и единственный способ добираться до заказов. Судебное банкротство: управляющий включает автомобиль в массу, должник через юриста подаёт обоснованное ходатайство об исключении — документы о доходах от работы, выписки по заказам, расчёт транспортных расходов. Суд исключает машину из конкурсной массы, долги списываются. Граница применимости: работает, когда автомобиль действительно нужен и это подтверждено документами; люксовый кроссовер «для настроения» суд не защитит.
Сценарий 3. Пенсионер с кредитной картой и небольшими просрочками. Основной доход — страховая пенсия, исполнительное производство по долгу окончено, имущества нет. Вариант через МФЦ: пенсия продолжает приходить, списания по исполнительным документам больше не производятся, через полгода долг списан. В судебном варианте пенсионер дополнительно сохраняет ПМ пенсионера и, при обоснованных расходах на лекарства, повышенную сумму на лечение — как правило, суды к пенсионерам с документами относятся внимательно.
Ограничения банкротства: что честно нужно знать до подачи заявления
Банкротство списывает долги и одновременно вводит ограничения, которые действуют после процедуры. Знать их нужно заранее, чтобы решение было взвешенным:
- 5 лет — при обращении за новым кредитом или займом вы обязаны сообщать о факте банкротства;
- 5 лет — нельзя повторно пройти банкротство (ни через МФЦ, ни через суд);
- 3 года — нельзя занимать руководящие должности в организациях; для банков и МФО срок дольше — 10 и 5 лет соответственно;
- 5 лет — ограничения на руководство в страховых, пенсионных и микрофинансовых организациях;
- запись о банкротстве остаётся в кредитной истории и влияет на условия будущих займов.
Не списываются банкротством: алименты, возмещение вреда жизни и здоровью, моральный вред, зарплата работникам (для бывших предпринимателей), а также долги, которые вы не указали в заявлении на внесудебную процедуру. Долги не спишут и при доказанной недобросовестности: если человек брал кредиты без намерения возвращать, скрывал имущество или подделывал документы.
Честный вывод из этого блока: ограничения ощутимы, но для большинства людей они мягче многолетней долговой нагрузки с процентами и взысканиями. Сравните сценарии в цифрах до решения — это занимает одну консультацию.
Чек-лист: подготовка к банкротству без потери имущества
Сохраните этот чек-лист и пройдите его до подачи заявления — он закрывает все решения, от которых зависит судьба имущества:
- Соберите все долги в один список с суммами и кредиторами, запросите актуальные справки о задолженности.
- Проверьте имущество: ЕГРН, учёт ГИБДД, доли в собственности, вклады и счета — включая совместную собственность в браке.
- Составьте перечень всех сделок за последние три года: продажи, дарения, разделы, брачные договоры, крупные переводы.
- Проверьте исполнительные производства на сайте ФССП и оцените, подходит ли внесудебная процедура (долг 25 000 – 1 000 000 ₽, производство окончено, либо вы пенсионер или получатель пособия).
- Рассчитайте бюджет семьи: доход, прожиточный минимум на каждого члена семьи, обязательные расходы на лечение и жильё — с документами.
- Спишите список имущества, которое хотите защитить: единственное жильё, автомобиль для работы или инвалидности, ипотека без просрочек — под каждое основание подготовьте доказательства.
- Не совершайте новых сделок с имуществом и деньгами «на всякий случай».
- Подготовьте пакет документов: паспорт, документы о браке и детях, справки о доходах, выписки по счетам, кредитные договоры.
- Если есть ипотека, залоги или сделки за три года — покажите ситуацию юристу до подачи, а не после вопросов управляющего.
- Сохраняйте все документы и переписку по процедуре в одну папку — она пригодится от первого заседания до списания долгов.
Если не уверены в ситуации — получите бесплатный разбор
Ситуацию с долгами и имуществом можно разобрать со специалистом до старта процедуры — бесплатно и без обязательств. Мы помогаем по процедуре банкротства и любым другим юридическим вопросам, связанным с долгами, кредитами и взысканием: если вы не знаете, что делать с долгами, просто оставьте заявку и в двух словах опишите ситуацию — специалист проведёт первичный разбор, покажет, какое имущество защищено законом в вашем случае, и какие есть варианты действий.
Вы не обязаны сразу оплачивать услугу или принимать решение: сначала — понимание своей картины: что защищено, что под риском, сколько стоит и сколько занимает каждый путь. Дальше выбор за вами, и его можно делать спокойно, с цифрами на руках.
Часто задаваемые вопросы
Заберут ли единственную квартиру при банкротстве?
По общему правилу нет: единственное пригодное для проживания жильё защищено статьёй 446 ГПК РФ и в конкурсную массу не включается. Исключения — квартира в ипотеке с просрочками и заведомо роскошное жильё, которое суд может заменить на более скромное. Если других жилых объектов нет и жильё не в залоге, при добросовестном прохождении процедуры оно остаётся у должника и семьи.
Можно ли пройти банкротство, если имущества совсем нет?
Да, отсутствие имущества не препятствие, а самая простая категория дел. При долге от 25 000 до 1 000 000 ₽ и оконченном исполнительном производстве доступно бесплатное внесудебное банкротство через МФЦ за шесть месяцев. Если условия не выполняются, подаётся заявление в арбитражный суд — управляющий зафиксирует отсутствие активов, и долги спишут.
Что будет с машиной при банкротстве?
Автомобиль, как правило, входит в конкурсную массу и продаётся с торгов, выручка идёт кредиторам. Сохранить машину можно через ходатайство об исключении: если она нужна инвалиду, используется для заработка или человек живёт в местности без нормального транспортного сообщения. Решение принимает суд на основании документов, поэтому заранее соберите доказательства необходимости автомобиля.
Пострадает ли имущество супруга или детей?
Личное имущество супруга — купленное до брака, полученное в дар или по наследству — и имущество детей при банкротстве не затрагиваются. Из совместной собственности может продаваться только доля должника, а половину вырученной суммы возвращают второму супругу. Материнский капитал, детские пособия и квартира родителей, где должник просто прописан, в массу не попадают.
Можно ли сохранить ипотечную квартиру?
Да, если это единственное жильё и по ипотеке нет просрочек: с 2024 года такое залоговое жильё выводится из конкурсной массы, долги по другим кредитам списываются, а ипотека выплачивается дальше. Второй вариант — мировое соглашение с банком об утверждённом судом графике платежей. При длительных просрочках квартиру с высокой вероятностью продадут, поэтому план действий стоит составить до подачи заявления.
Сколько денег оставляют на жизнь во время банкротства?
Из дохода выделяют прожиточный минимум на самого должника и на каждого иждивенца — ребёнка, неработающего супруга. Дополнительно можно обосновать документами расходы на лечение, аренду и проезд, тогда выделяемую сумму увеличивают. Алименты, детские пособия и выплаты по вреду здоровью защищены полностью и в расчёт массы не входят.
Сколько стоит и сколько длится банкротство?
Внесудебная процедура через МФЦ бесплатна и длится ровно шесть месяцев. Судебное банкротство занимает в среднем 6–12 месяцев: расходы складываются из вознаграждения финансового управляющего в 25 000 ₽, обязательных публикаций и почтовых отправлений, итого обычно от 50–60 тыс. ₽, плюс юридическое сопровождение, если оно нужно. При оспаривании сделок процедура может затянуться на год и дольше.
Какие сделки могут оспорить при банкротстве?
Оспариванию подлежат сделки за последние три года, которые ухудшили положение кредиторов: дарение, продажа по явно заниженной цене, погашение одного долга в ущерб другим, брачные договоры с «переводом» всего имущества на супруга. Суд проверяет, были ли на момент сделки долги и была ли цена рыночной. Поэтому любые сделки с имуществом перед банкротством стоит заранее показывать юристу.