Оспаривание сделок при банкротстве: основания, порядок и последствия
При банкротстве суд может признать недействительными сделки должника, которые ухудшили положение кредиторов: продажу по заниженной цене, дарение родственникам, выборочное погашение долгов. Как правило, проверяют операции за три года до процедуры — такое имущество возвращают в конкурсную массу и направляют на расчёт с кредиторами. Оспаривают не всё подряд, а конкретные подозрительные операции, поэтому заранее разобраться со своими сделками и подготовить документы — самый спокойный способ пройти процедуру.
Что такое оспаривание сделок при банкротстве и зачем оно нужно
Оспаривание сделок при банкротстве — это признание судом недействительными операций должника с имуществом или деньгами, если они уменьшили конкурсную массу, то есть имущество, из которого гасят долги перед кредиторами. Механизм описан в главе III.1 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)» и работает по одной логике: имущество, из которого кредиторы могли бы получить деньги, не должно исчезать накануне процедуры.
Типичная ситуация: у человека несколько кредитов, доход снизился, платежи съедают большую часть бюджета. За полгода до банкротства он продаёт автомобиль брату — по цене заметно ниже рыночной, а оплату никто не может подтвердить. Без механизма оспаривания кредиторы остались бы ни с чем, а имущество — в семье. Такие операции суд разбирает: сделку могут признать недействительной, а автомобиль — вернуть в конкурсную массу.
Инициировать проверку могут две стороны. Финансовый управляющий — специалист, которого утверждает арбитражный суд для ведения процедуры, — обязан анализировать сделки должника за последние три года. Кредитор тоже вправе обратиться в суд, если его требования составляют более 10% общего размера задолженности в реестре; мелкие кредиторы действуют через управляющего.
«Сделка» в банкротстве — понятие широкое. Сюда попадают любые действия с имуществом и деньгами: договоры купли-продажи и дарения, платежи по кредитам, зачёт встречных требований, отступное (передача имущества вместо оплаты деньгами), брачный договор, соглашение о разделе имущества, мировое соглашение, даже списание банком денег со счёта без акцепта. Перечень уточнён в постановлении Пленума ВАС РФ от 23.12.2010 № 63 — суды опираются на него до сих пор.
Проверка сделок — стандартная часть любой процедуры банкротства, и она не означает, что «всё отберут». До судебного оспаривания доходит далеко не каждая операция: основания перечислены в законе, и у каждого есть свои условия и сроки.
Какие сделки оспаривают при банкротстве
При банкротстве оспаривают две группы сделок: подозрительные сделки по ст. 61.2 закона о банкротстве и сделки с предпочтением по ст. 61.3. В обе группы попадают любые действия с имуществом: продажа, дарение, обмен, платёж, зачёт, отступное, брачный договор, соглашение о разделе имущества, выход из состава участников ООО.
Ключевой критерий один: сделка должна была навредить кредиторам — уменьшить имущество, из которого они могли бы получить деньги. Если вреда нет, оснований для оспаривания не возникает, даже если операция совершена накануне процедуры.
Подозрительные сделки: продажа по заниженной цене и сделки во вред кредиторам
Подозрительными считают две категории операций: сделки с неравноценным встречным исполнением и сделки, совершённые специально во вред кредиторам. Разница — в сроке проверки и в том, что именно доказывает заявитель.
Неравноценное встречное исполнение (п. 1 ст. 61.2). Это сделки, в которых должник получил заметно меньше, чем отдал, — например, продал автомобиль за треть рыночной стоимости. Оспорить такую сделку можно, если она совершена в течение одного года до принятия заявления о банкротстве. Доказывать чью-то недобросовестность не нужно: достаточно самого факта неравноценности.
Сделки во вред кредиторам (п. 2 ст. 61.2). Здесь период длиннее — три года. Заявителю нужно доказать, что должник действовал с целью навредить кредиторам, а вторая сторона сделки знала или должна была знать об этом. Суды, как правило, учитывают признаки, которые указывают на такое знание:
- сделка безвозмездная — дарение, бесплатная передача;
- вторая сторона — заинтересованное лицо: родственник, супруг, партнёр по бизнесу;
- по сделке передана значительная часть активов должника;
- должник сменил место жительства, не уведомив кредиторов, непосредственно перед сделкой или после неё;
- после продажи должник продолжал пользоваться имуществом или распоряжаться им.
Типичное заблуждение: «любая продажа за год до банкротства — приговор». Это не так. Заявителю всё равно нужно доказать неравноценность или вред: если имущество продано по рыночной цене, деньги реально получены и это подтверждается выписками, у сделки есть хорошие шансы остаться в силе.
Сделки с предпочтением: когда одному кредитору платят, а другим нет
Сделка с предпочтением — это платёж или передача имущества одному кредитору в обход остальных, когда денег на всех уже не хватает. Основание — ст. 61.3 закона о банкротстве.
Условия такие:
- за один месяц до принятия заявления о банкротстве — любое преимущественное погашение, даже обычному банку;
- за шесть месяцев — погашение в пользу кредитора, который знал или должен был знать о финансовых проблемах должника; для заинтересованного лица такое знание, как правило, предполагается.
На практике управляющие чаще всего смотрят на платежи близким: человек вернул долг другу за две недели до процедуры — и этот платёж оспаривают, а деньги возвращают в общую массу. Под правило попадает и безакцептное списание: если банк сам снимал деньги с зарплатной карты в счёт кредита, когда по остальным долгам уже были просрочки, такие операции тоже могут быть оспорены.
При этом сделка с предпочтением — не «клеймо» и не препятствие для банкротства. Процедуру это не отменяет, но получателю платежа придётся вернуть деньги, а должнику — объяснить суду, почему расчёты шли неравномерно.
Какие сделки чаще всего оспариваются на практике
Чаще всего при банкротстве оспаривают дарение и продажу имущества близким родственникам, раздел имущества при разводе и выборочное погашение долгов — именно эти операции управляющие проверяют в первую очередь.
Из реальных дел складывается несколько типовых сценариев:
- Продажа автомобиля или квартиры родственнику по низкой цене. Классика: авто за 200 000 ₽ при рыночной цене около 1 000 000 ₽ за девять месяцев до банкротства. Сделку оспаривают сразу по двум основаниям — неравноценность и сделка с заинтересованным лицом.
- Дарение. Квартира или доля, подаренная дочери или маме, когда кредиты уже не обслуживались. Безвозмездность — прямой признак подозрительности.
- Развод и раздел имущества накануне процедуры. Соглашение «всё имущество — супругу, все долги — мне» суды, как правило, отменяют, а имущество делят заново.
- Брачный договор с похожими условиями. Сам по себе он законен, но заключённый в период неплатёжеспособности вызывает те же вопросы.
- Выход из состава участников ООО за символическую сумму. Если действительная стоимость доли была заметно выше выплаты, сделку оспаривают.
- «Продажа без денег». Договор есть, а подтверждения оплаты нет: наличные «под расписку», которую никто не проверит, или вообще никаких следов. Для суда это красный флаг.
Типичные ошибки, которые усложняют защиту: продолжать ездить на «проданной» машине и оформлять расчёты наличными без банковских следов. Управляющий берёт данные у должника, но параллельно запрашивает сведения из Росреестра, ГИБДД и ФНС, поэтому «незаметные» операции обычно видны сразу.
Если продажа была реальной и честной — например, автомобиль пострадал в ДТП и стоил заметно дешевле рынка, — это доказуемо. Сохраните справки из сервиса, отчёт об оценке, переписку с покупателем: документы работают лучше любых объяснений.
В какие сроки оспаривают сделки при банкротстве
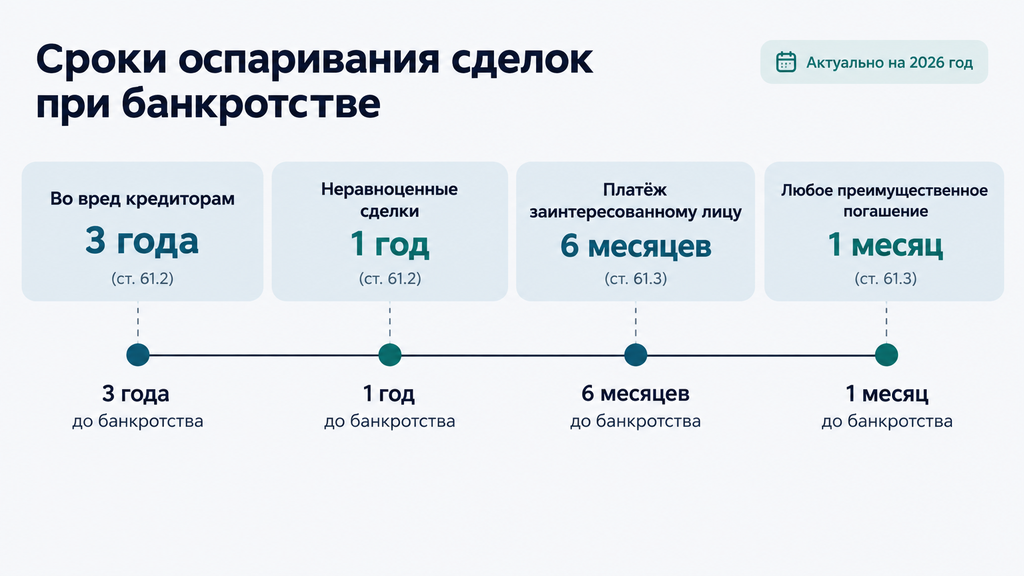
Сделки при банкротстве проверяют за период до трёх лет до принятия судом заявления о банкротстве, но для каждого основания закон устанавливает свой срок.
| Основание | Период до банкротства | Что доказывает заявитель |
|---|---|---|
| Неравноценное встречное исполнение (п. 1 ст. 61.2) | 1 год | Цена или условия существенно хуже рыночных |
| Сделка во вред кредиторам (п. 2 ст. 61.2) | 3 года | Цель навредить кредиторам и знание второй стороны |
| Сделка с предпочтением (ст. 61.3) | 1 месяц / 6 месяцев | Преимущественное погашение одному кредитору в ущерб другим |
Отдельно от периода проверки действует срок давности на обращение в суд. По специальным банкротным основаниям он составляет один год и считается с момента, когда финансовый управляющий узнал или должен был узнать об основаниях для оспаривания. По общим основаниям Гражданского кодекса — например, для мнимых и притворных сделок — действуют обычные сроки: три года для ничтожных сделок и один год для оспоримых.
С датами есть нюансы. Период проверки считают от даты принятия заявления о банкротстве к производству, а не от даты его подписания. Для недвижимости датой сделки считается регистрация перехода права в Росреестре. Если в договоре купли-продажи автомобиля стоит одна дата, а в ГИБДД машина зарегистрирована позже, моментом сделки, как правило, считают договор и фактическую передачу автомобиля. Постановка на учёт лишь фиксирует машину для допуска к движению, а не переход права собственности.
Законодательство о банкротстве периодически корректируется, поэтому перед важными решениями проверяйте актуальную редакцию закона № 127-ФЗ на 2026 год.
Какие сделки при банкротстве не оспариваются
Не оспаривают сделки, которые не навредили кредиторам: совершённые до возникновения долгов, по рыночной цене с реальной оплатой, а также операции с единственным жильём, пока в нём живёт должник с семьёй.
Основные защищённые ситуации:
- Сделки до возникновения обязательств. Если вы подарили машину маме, когда ещё не было ни одного кредита, оспаривать нечего: на момент сделки кредиторов не существовало, навредить им было невозможно.
- Продажа по рыночной цене с подтверждённой оплатой. Договор, банковский перевод, адекватная цена — такая сделка чаще всего остаётся в силе, даже если покупатель знаком с должником.
- Операции с единственным жильём. Единственное пригодное для проживания жильё защищено исполнительским иммунитетом по ст. 446 ГПК РФ — его нельзя забрать за долги, поэтому и оспаривать сделки с ним, как правило, бессмысленно. Верховный суд закрепил эту позицию в постановлении Пленума № 48 от 25.12.2018: если должник и семья продолжают жить в помещении и при возврате оно всё равно получило бы защиту, сделку не признают недействительной.
- Сделки на торгах. По ст. 61.4 закона о банкротстве их нельзя оспорить по специальным банкротным основаниям.
- Обычные текущие расходы. Покупки на жизнь, оплата ЖКУ, обязательные платежи — обычно это не операции «во вред кредиторам».
- Операции после истечения сроков. Чем больше времени прошло, тем меньше шансов собрать доказательства и тем слабее позиция заявителя.
Попутно разберу популярный миф: «оспаривают только сделки свыше 300 000 ₽». Сумма действительно есть в законе, но в другом контексте: к заявлению о банкротстве нужно приложить документы о сделках с недвижимостью, транспортом, ценными бумагами и долями — независимо от суммы, а также об иных сделках свыше 300 000 ₽ за три года. Это требование к документам, а не порог оспаривания: оспорить могут и менее крупную операцию, если она навредила кредиторам.
Есть и важные ограничения. Ипотечное жильё исполнительским иммунитетом не защищено: на залог обращают взыскание независимо от того, единственное оно или нет. А при доказанной недобросовестности суд может отойти от стандартных правил — но это уже индивидуальные истории, а не типичный сценарий.
Как проходит оспаривание сделки при банкротстве: порядок по шагам
Оспаривание сделки проходит внутри дела о банкротстве: финансовый управляющий анализирует операции за три года и, если находит признаки подозрительности, обращается в арбитражный суд, который может вернуть имущество в конкурсную массу.
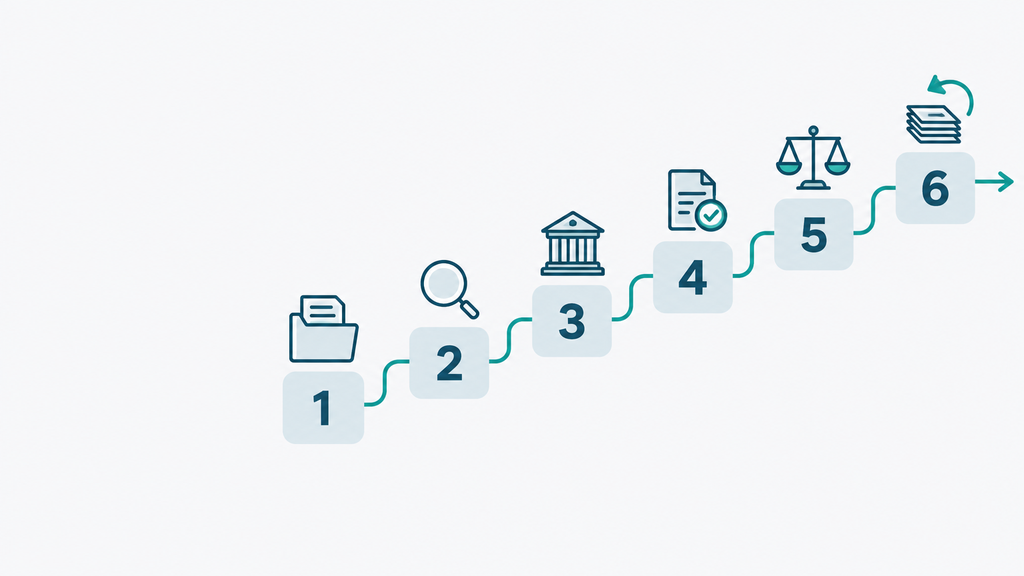
Порядок выглядит так:
- Анализ сделок. Управляющий запрашивает сведения из Росреестра, ГИБДД, ФНС и банков и сверяет их с документами, которые должник приложил к заявлению. Ваша задача на этом шаге — перечислить все сделки честно и приложить договоры: расхождения с госреестрами заметят быстро.
- Выявление признаков подозрительности. Проверяются цены, контрагенты и подтверждение оплаты; при необходимости управляющий заказывает оценку имущества на дату сделки.
- Заявление в арбитражный суд. Его подают в тот же суд, который ведёт дело о банкротстве, — отдельное разбирательство не заводится.
- Заседание с участием сторон. Слушают должника, заявителя и вторую сторону сделки — покупателя или одаряемого. Оценка имущества, доказательства оплаты, родственные связи — всё это исследуется здесь.
- Решение. Если суд признаёт сделку недействительной, имущество возвращают в конкурсную массу или взыскивают его стоимость деньгами.
- Оспаривание цепочки сделок. Если имущество успели перепродать, суд может аннулировать и последующие сделки — до добросовестного конечного владельца.
На практике спор о сделке занимает от нескольких месяцев и дольше — сроки зависят от сложности спора и загруженности суда. Присутствовать на заседаниях должнику, как правило, не обязательно, но игнорировать спор нельзя: от ваших объяснений и документов зависит результат.
Отдельно про внесудебное банкротство через МФЦ. Процедура проходит без арбитражного суда, но это не значит, что сделки никто не проверит: в ней участвует финансовый управляющий, который может инициировать прекращение процедуры при выявлении сокрытого имущества. Кредитор при этом вправе оспорить сделку через суд общей юрисдикции. Если суд признает её недействительной, внесудебное банкротство могут прекратить. На практике такие случаи редки, но перед подачей заявления в МФЦ операции за три года стоит проверить.
Чем грозит оспаривание сделки: последствия для должника и второй стороны
Главное последствие оспаривания — имущество или его стоимость возвращаются в конкурсную массу, а процедура банкротства, как правило, удлиняется на несколько месяцев.
Для должника последствия складываются так:
- процедура затягивается: спор о сделке плюс возможное взыскание денег с покупателя добавляют месяцы;
- имущество уходит на торги либо в массу взыскивают его рыночную стоимость;
- при доказанной недобросовестности суд может отказать в списании долгов по ст. 213.28 закона о банкротстве — это самый серьёзный риск: процедура пройдена, а обязательства остались;
- в отдельных случаях, когда установлено преднамеренное банкротство или неправомерные действия при банкротстве, возможна ответственность вплоть до уголовной по ст. 195–196 УК РФ. На практике до этого доходит редко, но понимать границу нужно.
Для второй стороны сделки — покупателя или одаряемого — расклад такой: имущество придётся вернуть, даже если вы не знали о долгах продавца. Деньги, которые вы заплатили, включаются в требования к должнику, но очередь таких требований делает возврат, как правило, маловероятным. Добросовестный приобретатель может требовать уплаченное с должника и после банкротства, однако это долгий путь без гарантий.
Итог в каждом деле зависит от доказательств и позиции суда: одинаковых историй не бывает, поэтому предсказать результат «на глаз» не получится — нужна оценка конкретных документов.
Что делать, если вы совершали сделки перед банкротством
Если перед банкротством вы продавали или дарили имущество, главная задача — не скрывать сделки, а заранее оценить их риски и собрать документы, которые подтверждают добросовестность.
План такой:
- Соберите все документы за три года: договоры, расписки, выписки по счетам, документы о регистрации.
- Сверьте цену каждой сделки с рыночной на дату её совершения.
- Найдите подтверждение оплаты: банковские переводы, кассовые документы, акты.
- Проверьте сроки: сколько времени прошло с каждой сделки и попадает ли она в период проверки.
- Спорные сделки разберите со специалистом до подачи заявления и скорректируйте план процедуры — иногда разумнее выждать время или заранее подготовить доказательства.
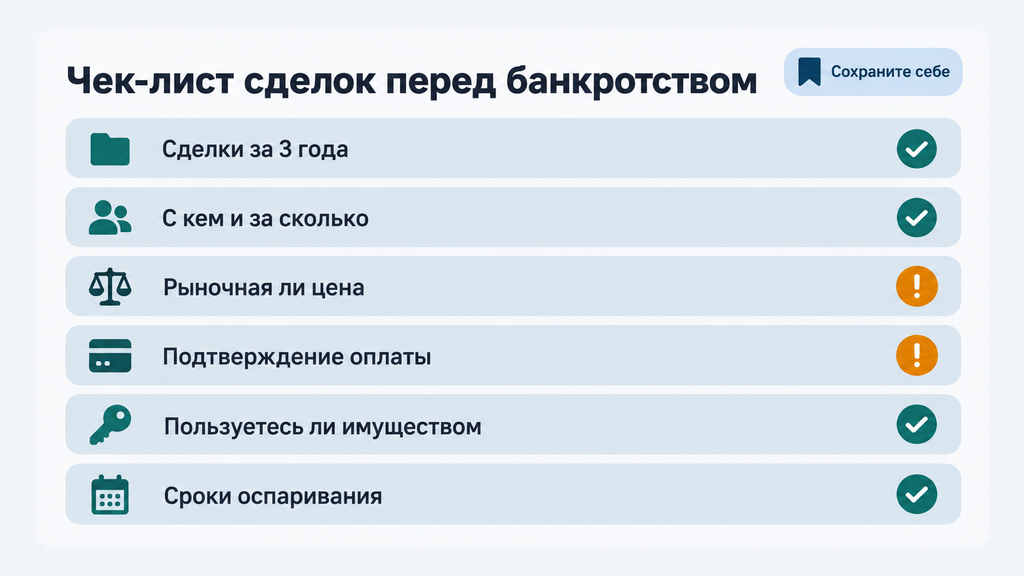
Вопросы для самопроверки — короткий чек-лист:
- Какие сделки за три года: продажи, дарения, обмены?
- Кто вторая сторона: родственник, друг, партнёр по бизнесу?
- По какой цене прошла сделка и чем подтверждена оплата?
- Пользуетесь ли вы имуществом сейчас?
- Были ли платежи в пользу отдельных кредиторов при просрочках по другим?
- Меняли ли вы место жительства незадолго до сделок?
Теперь честно о границах. Законных способов «спрятать» имущество при банкротстве не существует: переоформление на родственников, фиктивные займы под залог и цепочки договоров, как правило, распознаются. Имущество возвращается в массу, а риск несписания долгов растёт. При этом добросовестную сделку можно защищать — документами о рыночной цене и реальной оплате, а не объяснениями. Если сделка была действительно уязвимой, честнее учесть её в плане процедуры заранее, чем объясняться с судом потом.
Если вы не уверены, как оценивать свои сделки, не понимаете, что делать с долгами, или столкнулись с другим юридическим вопросом — можно обратиться к нам. Оставьте заявку и кратко опишите ситуацию: специалист бесплатно проведёт первичный разбор по процедуре банкротства или вашему вопросу и покажет, какие варианты есть. Сразу оплачивать услугу и принимать решение не нужно — сначала вы просто поймёте, с чем имеете дело и что делать дальше.
Часто задаваемые вопросы
Можно ли продать машину перед банкротством?
Да, если цена рыночная, оплата реальная и подтверждена банковскими документами, а покупатель не из близкого круга. Риск оспаривания растёт, если продать машину заметно дешевле рынка за год до процедуры или оформить её на родственника. Итог зависит от обстоятельств конкретной сделки.
За сколько лет до банкротства проверяют сделки?
Базовый период проверки — три года до принятия заявления о банкротстве судом. По отдельным основаниям сроки короче: один год для неравноценных сделок, один месяц и шесть месяцев для сделок с предпочтением. Для недвижимости датой сделки считается регистрация в Росреестре; актуальные нормы — в редакции закона на 2026 год.
Какие сделки не оспариваются при банкротстве?
Не оспаривают сделки, не навредившие кредиторам: совершённые до возникновения долгов, по рыночной цене с подтверждённой оплатой, с единственным жильём при сохранении проживания, а также сделки на торгах и операции с истёкшим сроком давности. Исключения — ипотечное жильё и ситуации доказанной недобросовестности.
Что будет с имуществом супруга при банкротстве?
Совместно нажитое имущество принадлежит обоим супругам, поэтому доля должника может быть продана для расчёта с кредиторами. Развод и раздел имущества накануне банкротства активы не «выводят»: такие соглашения оспаривают, а имущество делят заново по правилам. Личное имущество супруга, никак не связанное с должником, процедура обычно не затрагивает.
Могут ли оспорить сделку при внесудебном банкротстве через МФЦ?
Да. Кредитор вправе оспорить сделку должника через суд общей юрисдикции, и если суд признает её недействительной, внесудебное банкротство могут прекратить. На практике такое случается нечасто, но перед подачей заявления в МФЦ стоит проверить свои сделки за три года.
Что делать, если купил имущество у человека, который обанкротился?
Соберите доказательства добросовестности: договор, подтверждение оплаты, обоснование рыночной цены, отсутствие родства и знания о долгах продавца. Если сделку оспорят, имущество придётся вернуть, а уплаченные деньги включат в требования к должнику — вернуть их, как правило, сложно. До разрешения спора имущество лучше не перепродавать.
Списывают ли долги, если сделку оспорили?
Само по себе оспаривание сделки списанию долгов не мешает: решение зависит от общей добросовестности должника. Отказ возможен, если суд увидит цель скрыть имущество от кредиторов. При открытой позиции и подготовленных документах люди, как правило, проходят процедуру до списания долгов.