Взыскание долгов и задолженности через процедуру банкротства
Взыскание долгов через банкротство — это законный механизм, при котором требования кредиторов удовлетворяются не по отдельности, а в одном деле о банкротстве: имущество должника формирует конкурсную массу и распределяется между кредиторами по очередности, установленной Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)». Для самого должника эта же процедура означает обратное: разрозненное взыскание останавливается, а после завершения списывается большинство долгов — кроме тех, что прямо названы в законе. Поэтому банкротство важно понимать с обеих сторон: кредитору — чтобы не потерять право на деньги из-за пропущенного срока, а человеку с долгами — чтобы точно знать, что с него могут и что не могут взыскивать.
Ниже тема разобрана по шагам: какие долги можно взыскать через процедуру банкротства, как действует очередность требований, что делать кредитору, что меняется для должника, какие встречаются ошибки и где у процедуры есть ограничения. Термины расшифровываются по ходу текста, ключевые действия собраны в таблицы и чек-листы.
Что значит взыскание долгов через банкротство простыми словами
Взыскание долгов через процедуру банкротства — это коллективный судебный процесс, в котором требования всех кредиторов должника рассматриваются и удовлетворяются в одном деле, а не каждый кредитор отдельно. В этом главное отличие от привычной схемы: при обычном взыскании кредитор получает решение суда и передает исполнительный лист судебным приставам, которые работают по Федеральному закону № 229-ФЗ «Об исполнительном производстве» именно в его интересах. При банкротстве индивидуальное взыскание блокируется, и все требования собираются в общий «котел».
За процессом следят две стороны. Арбитражный суд — специальный суд, который рассматривает дела о банкротстве: принимает заявления, утверждает процедуры и решает споры между участниками. Финансовый управляющий — независимый специалист, которого утверждает суд: он собирает сведения об имуществе должника, формирует конкурсную массу (это всё имущество должника, за счет которого гасятся долги) и ведет реестр требований кредиторов — официальный список всех, кому должен человек. Кредиторы в этой системе не наблюдатели: они заявляют требования, участвуют в собраниях и могут влиять на ход дела.
На практике это выглядит так: банк, которому должник не платил год, узнает о введении процедуры банкротства и перестает добиваться выплаты через приставов — дальше его требования идут только через дело о банкротстве. Поэтому ответ на частый вопрос «чем взыскание через банкротство отличается от взыскания через приставов» короткий: приставы взыскивают для одного кредитора из реальных активов, банкротство распределяет активы между всеми кредиторами по правилам очередности.
Какие долги можно взыскать через банкротство: текущие, реестровые и зареестровые требования
Возможность взыскания зависит от того, когда возник долг — до принятия судом заявления о банкротстве или после. По этому признаку все обязательства должника делятся на три вида, и именно от вида зависит, куда заявлять требование, какой у него будет приоритет и что произойдет с ним после завершения процедуры.
| Вид требования | Когда возник | Куда заявлять | Приоритет погашения | Судьба после процедуры |
|---|---|---|---|---|
| Текущий платёж | После принятия судом заявления о банкротстве | Вне реестра: сначала финансовому управляющему, при отказе — в суд | Первый — гасятся раньше всех | Не списывается, взыскивается в общем порядке |
| Реестровое требование | До принятия судом заявления | В реестр требований кредиторов через арбитражный суд | По очередям реестра | Непогашенная часть списывается |
| Зареестровое требование | До процедуры, но заявлено с пропуском срока | В реестр с опозданием | После всех реестровых требований | Списывается, шансы на возврат близки к нулю |
Здесь есть одно распространенное заблуждение: «договор заключен до банкротства — значит, долг точно реестровый». Дата договора сама по себе ничего не решает — значение имеет момент возникновения обязательства. Случай из практики: стороны работали по долгосрочному договору поставки, часть товара должнику передали до начала процедуры, часть — после. Требования за товар, переданный до банкротства, идут в реестр, а за товар, отгруженный после принятия заявления, — это уже текущие платежи, хотя договор один и тот же.
Текущие платежи при банкротстве: что к ним относится и как они взыскиваются
Текущие платежи — это обязательства, которые возникли уже после принятия судом заявления о банкротстве и гасятся раньше реестровых долгов. К ним обычно относятся:
- квартплата и коммунальные услуги за периоды после начала процедуры;
- арендные платежи за новое время пользования имуществом;
- налоги за текущие периоды;
- требования по алиментам, установленным после начала дела;
- новые займы и кредиты, если должник оформил их уже после начала процедуры (что само по себе проблематично, так как его платежеспособность ограничена).
Порядок взыскания по ним особый: в реестр такие требования не включаются. Кредитор сначала обращается к финансовому управляющему с требованием погасить долг из поступающих средств, а если тот отказывает или денег нет — подает обычный иск в суд. Текущие платежи не списываются по завершении банкротства, поэтому их взыскание возможно и после процедуры.
Главная сложность — правильно определить дату возникновения обязательства. Чаще всего ошибаются в таких ситуациях:
- Товар передан до процедуры. Обязательство по оплате возникает в момент передачи товара, а не подписания договора. Поставка до начала банкротства — реестровое требование, даже если договор действовал и позже.
- Аванс и расторжение договора. Покупатель внес предоплату до процедуры, а договор расторг после. Требование о возврате аванса будет реестровым — суд смотрит на дату внесения денег, а не на дату расторжения.
- Периодические платежи. По аренде и подобным договорам текущими считаются только периоды, которые начались уже в ходе процедуры: аренда за месяцы до банкротства — в реестр, за месяцы после — текущий платёж.
Возьмем бытовую ситуацию: у человека до процедуры была задолженность по квартплате, а после принятия судом заявления он продолжает пользоваться жильем и копит новые долги за коммунальные услуги. Старый долг пойдет в реестр и, скорее всего, спишется, а вот новая задолженность останется — ее придется платить и во время процедуры, и после.
Реестровые и зареестровые требования: что будет с долгами, которые возникли до банкротства
Долги, возникшие до начала процедуры, включаются в реестр требований кредиторов — список, который ведет финансовый управляющий и который утверждает арбитражный суд. Погашение идет строго по очередности, о которой речь пойдет ниже. Именно через реестр и происходит взыскание задолженности при банкротстве: кто не заявил требование вовремя, тот фактически выпадает из распределения.
Отдельная категория — зареестровые требования: долги, заявленные с пропуском установленного срока. Они удовлетворяются только после всех реестровых кредиторов и только из того, что осталось. На практике после реестра денег обычно уже нет. Пример: у кредитора требование на 300 000 ₽, он не подал заявление в двухмесячный срок. Требование все же принимают, но как зареестровое. После расчетов с реестром конкурсная масса исчерпана — вернуть эти 300 000 ₽, скорее всего, не получится, а после завершения процедуры долг будет списан как непогашенный.
У этой же ситуации есть обратная сторона, важная для должника: требование, которое кредитор вообще не заявил, по завершении процедуры тоже считается погашенным. Но полагаться на забывчивость кредиторов нельзя — крупные банки и налоговая следят за публикациями и заявляются почти всегда.
Очередность требований кредиторов при банкротстве: кто получает деньги первым
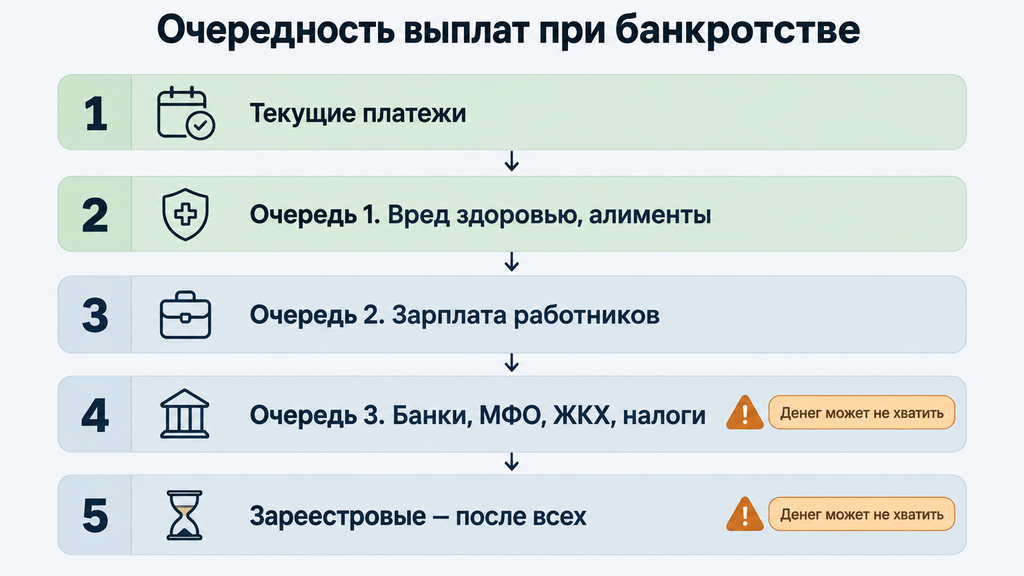
При банкротстве гражданина деньги распределяются в строгой последовательности: сначала текущие платежи, затем три очереди реестровых требований, и только в самом конце — зареестровые. Порядок закреплен в законе о банкротстве и не зависит от того, кто громче требует: банк и сосед, которому должны 50 000 ₽ по расписке, окажутся в одной очереди.
Внутри одной очереди действует принцип пропорционального погашения: если денег на всех не хватает, доступная сумма делится пропорционально размеру требований. Разберем на цифрах. Пусть конкурсная масса после продажи имущества составила 500 000 ₽, а реестровых кредиторов третьей очереди трое: банк — 600 000 ₽, МФО — 300 000 ₽, физическое лицо по расписке — 100 000 ₽. Общая сумма требований — 1 000 000 ₽, значит, каждый получит 50% от своего требования: банк — 300 000 ₽, МФО — 150 000 ₽, физическое лицо — 50 000 ₽. Так работает принцип равенства кредиторов одной очереди: никто не получает всё, никто не остается в приоритете за счет других.
Залоговый кредитор — особый случай: его долг обеспечен залогом имущества (например, автокредит или ипотека). Предмет залога продается по своим правилам: по общему правилу 80% выручки направляется залоговому кредитору, оставшаяся часть — на требования первой и второй очередей и в конкурсную массу. Поэтому залоговые требования защищены заметно сильнее остальных.
Еще один момент, который часто упускают: неустойки и проценты за просрочку учитываются в реестре отдельно от основного долга и погашаются только после него — в последнюю очередь и в пределах остатка. Так же работают мораторные проценты — проценты, которые по закону начисляются на требования кредиторов в ходе процедуры банкротства: они учитываются отдельно от основного долга и гасятся после реестровых требований. Рост долга при этом сдерживается: штрафы и неустойки перестают начисляться, и итоговая сумма фиксируется.
Очередность текущих платежей
Текущие платежи тоже гасятся не хаотично, а по своей очередности. При банкротстве гражданина она выглядит так:
- Первая очередь. Алименты, судебные расходы по делу о банкротстве, вознаграждение финансового управляющего и оплата привлеченных им обязательных специалистов.
- Вторая очередь. Оплата деятельности других лиц, привлеченных управляющим, — например, оценщиков и организаторов торгов.
- Третья очередь. Все остальные текущие платежи: коммунальные услуги, налоги за новые периоды, аренда.
Почему текущие платежи всегда впереди реестровых: они возникают уже в ходе процедуры и обеспечивают само её существование — без оплаты работы управляющего и текущих расходов дело остановится. Это же логично и для человека: пока идет банкротство, за квартиру и налоги приходится платить, иначе после завершения процедуры старые долги спишутся, а новые останутся.
Спорное место, где кредиторы теряют приоритет: квалификация требования. Суды определяют категорию по моменту возникновения обязательства, а не по дате договора. Пример из практики: управляющий оплатил коммунальные долги должника за период до процедуры как текущие, но суд переквалифицировал их в реестровые, потому что обязательство возникло до банкротства — и кредитор лишился приоритета. Вывод простой: перед заявлением требования нужно документально зафиксировать, за какой период и когда возник долг.
Очередность реестровых требований
Реестровые требования гражданина распределяются по трем очередям:
| Очередь | Кто относится | Примеры |
|---|---|---|
| Первая | Граждане, которым должник причинил вред жизни и здоровью (с капитализацией платежей), и получатели алиментов | Выплаты по судебному решению о возмещении вреда здоровью, алименты на детей |
| Вторая | Работники — если должник имел статус ИП | Зарплата, выходные пособия |
| Третья | Все остальные кредиторы | Банки, МФО, ЖКХ, налоговая, физические лица по расписке и договорам займа |
Для большинства читателей этой статьи важна третья очередь: потребительские кредиты, кредитные карты, займы, долги по коммуналке — всё это здесь. И здесь же стоит быть честным: если конкурсной массы мало или она отсутствует вовсе (что при банкротстве граждан бывает часто), кредиторы третьей очереди не получают ничего — и это законный результат процедуры, а не ошибка. Именно поэтому для должника банкротство — способ освободиться от долгов, а для кредитора — способ вернуть хотя бы часть при наличии активов и следить, чтобы должник не выводил имущество.
Как взыскать долг через процедуру банкротства: пошаговый порядок действий для кредитора
Взыскание долгов через процедуру банкротства для кредитора сводится к семи шагам: отследить процедуру, правильно классифицировать требование, собрать документы, включиться в реестр, обосновать требование в суде, участвовать в управлении процессом и следить за сделками должника. Каждый шаг имеет свой срок и типичную ошибку, которая стоит денег.
- Отследите начало процедуры. Проверяйте публикации в ЕФРСБ (Единый федеральный реестр сведений о банкротстве) и на Федресурсе, при необходимости — Картотеку арбитражных дел по ФИО или ИНН должника. Типичная ошибка: узнавать о банкротстве от пристава, когда двухмесячный срок на включение в реестр уже идет. Если должник крупный или сомневаетесь в его платежеспособности, проверку стоит делать периодически.
- Определите вид требования. Сравните дату возникновения обязательства с датой принятия судом заявления о банкротстве. Ошибка здесь меняет весь маршрут: реестровое требование, заявленное как текущее, просто не будет принято в желаемом порядке.
- Подготовьте документы и расчет. Соберите договоры, расписки, акты, судебные акты и посчитайте долг отдельно: основной долг, проценты, неустойка. Ошибка: подать одну «круглую» сумму без расшифровки — суд такие расчеты отклоняет частично.
- Подайте заявление о включении в реестр. В арбитражный суд, ведущий дело, с копиями финансовому управляющему и должнику. Ошибка: направить заявление только в суд без доказательств отправки копий — формальный повод затянуть рассмотрение.
- Обоснуйте требование на заседании. Суд проверяет обоснованность: документы, расчет, возражения должника и управляющего. Ошибка: прийти неподготовленным и не суметь подтвердить размер долга — в требовании откажут или урежут сумму.
- Участвуйте в собраниях кредиторов и контролируйте управляющего. Реестровые кредиторы голосуют по ключевым вопросам процедуры и могут запрашивать информацию о ходе дела. Ошибка: после включения в реестр «заснуть» и не заметить, что процедура идет формально.
- Заявляйте об оспаривании сделок при основаниях. Если имущество должника ушло родственникам или партнерам перед банкротством — это шанс вернуть активы в конкурсную массу и увеличить выплаты. Ошибка: считать, что это обязанность управляющего; на практике активная позиция кредитора часто решает, будет ли сделка вообще проверена.
Как включить требование в реестр кредиторов: заявление и сроки
Заявление о включении в реестр требований кредиторов подается в арбитражный суд, который ведет дело о банкротстве, и содержит: наименование суда, номер дела и данные судьи, реквизиты кредитора, должника и финансового управляющего, обоснование требования (из чего и когда возник долг) и подробный расчет с приложением доказательств. Такое заявление подается в электронном виде — как правило, через сервис «Мой арбитр».
Срок ключевой: для участия в расчетах с гражданином-банкротом требования нужно заявить, как правило, в течение двух месяцев с даты публикации сообщения о признании заявления о банкротстве обоснованным. Срок может быть восстановлен судом по уважительной причине — например, кредитор объективно не знал о процедуре, — но рассчитывать на это не стоит: доказывать уважительность придется, и суды делают это осторожно. Госпошлина за подачу зависит от требований закона на момент обращения — перед подачей проверьте актуальный размер.
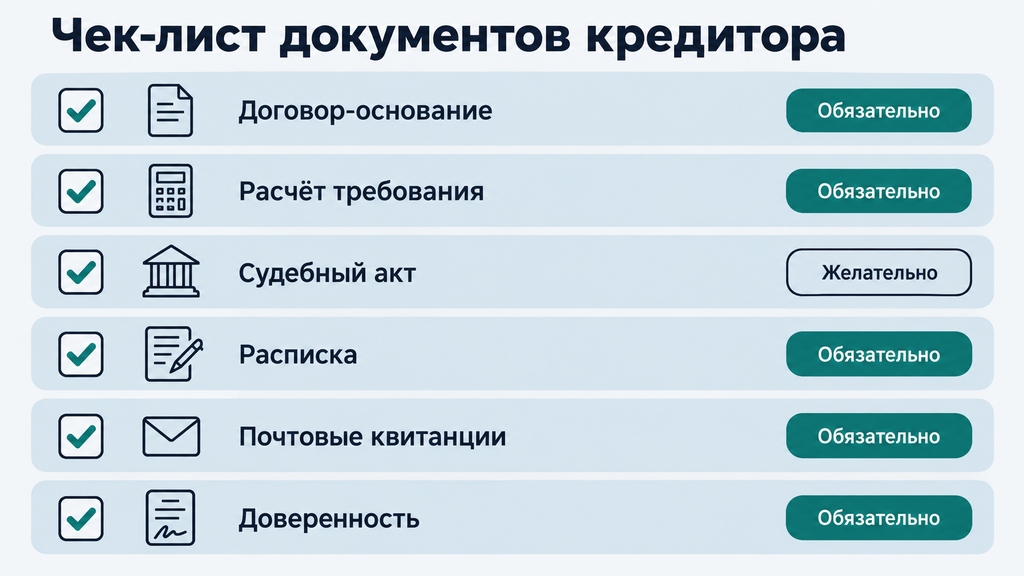
Чек-лист перед подачей заявления:
- проверил дату публикации о введении процедуры — двухмесячный срок не истек;
- разделил расчет на основной долг, проценты и неустойку;
- приложил документы, подтверждающие возникновение долга;
- направил копии заявления финансовому управляющему и должнику и сохранил почтовые квитанции;
- подготовил доверенность, если заявление подает представитель.
Типичная ошибка, которую видим на практике: кредитор подает заявление «по памяти» — с расчетом без разбивки и без документов о направлении копий. Это редко приводит к отказу окончательно, но почти всегда — к затягиванию рассмотрения и спорам о сумме, а время в банкротстве работает против кредитора.
Какие документы нужны для взыскания задолженности при банкротстве
Набор документов для взыскания задолженности при банкротстве зависит от основания долга, но базовый список стандартный:
| Документ | Статус |
|---|---|
| Договор-основание, расписка, счет — то, из чего следует долг | Обязательно |
| Расчет требования: основной долг, проценты, неустойка — отдельными строками | Обязательно |
| Доказательства направления копий заявления управляющему и должнику | Обязательно |
| Акты выполненных работ, накладные, переписка с должником | Желательно |
| Вступившее в силу решение суда или судебный приказ по этому долгу | Желательно (сильно упрощает включение) |
| Доверенность представителя | Обязательно, если подает не сам кредитор |
Суд проверяет расчет особенно внимательно: завышенные неустойки и «самодельные» проценты — частая причина частичного отказа в требовании. Каждая цифра должна точно вытекать из договора и закона. Не забудьте про срок исковой давности — это три года по каждому просроченному платежу: требование, по которому срок давности истек, должник может оспорить, и суд откажет в его включении, если должник заявит об этом.
Что происходит со взысканием, когда банкротство введено в отношении должника
С принятием судом заявления о банкротстве разрозненное взыскание останавливается: все требования кредиторов переходят в одно дело, и взыскивать долги по отдельности больше нельзя. Для человека, с которого взыскивают, это самый ощутимый эффект процедуры, и он наступает сразу, а не после завершения.
Что меняется на практике:
- вводится мораторий — временное ограничение на удовлетворение требований кредиторов по денежным долгам;
- исполнительные производства у приставов приостанавливаются, а по завершении процедуры прекращаются;
- аресты счетов и имущества снимаются, удержания из зарплаты останавливаются;
- начисление пеней и неустоек по старым долгам прекращается — сумма фиксируется;
- звонки и требования взыскателей по процедурным долгам неправомерны: все вопросы решаются в деле о банкротстве.
Исключения, о которых лучше знать заранее: взыскание алиментов, возмещение вреда жизни и здоровью, а также текущих платежей (например, новых коммунальных долгов) продолжается и во время процедуры. Банкротство не отменяет эти обязательства — оно освобождает от старых безусловных долгов, а не от любых обязанностей вообще.
Если после завершения процедуры пристав по каким-то причинам не закрыл производство — такое бывает из-за несинхронизации баз, — должник может подать жалобу старшему судебному приставу, а затем в суд, приложив определение о завершении банкротства. По практике такие вопросы решаются в пользу добросовестного должника, но документы лучше хранить: копия определения суда о завершении процедуры — главный аргумент в любых спорах после банкротства.
Судебный приказ, иск или банкротство: какой способ взыскания долга выбрать
Выбор способа взыскания зависит от суммы долга, наличия у должника имущества и того, спорит ли он с долгом: судебный приказ подходит для бесспорных требований до 500 000 ₽, иск — для споров, приставы — когда есть решение и активы, банкротство — когда активов мало, но есть подозрение на вывод имущества или много кредиторов. Ни один способ не универсален — у каждого свои условия и компромиссы.
| Способ | Когда подходит | Срок | Особенности и компромиссы |
|---|---|---|---|
| Судебный приказ | Бесспорный долг до 500 000 ₽, есть письменное основание | Выносится за 5 дней; должник может отменить в течение 10 дней с получения | Быстро и дешево, но отменяемый: после возражений должника — только иск |
| Исковое производство | Спор о сумме или наличии долга | Обычно 2–4 месяца до решения первой инстанции | Надежный результат по спору, но дольше и дороже: госпошлина, заседания |
| Приставы (исполнительное производство) | Есть решение суда и имущество или доход у должника | От нескольких месяцев, зависит от активов | Аресты счетов, удержания из зарплаты; но работает только при наличии имущества |
| Банкротство должника | Имущества мало, активы выводились, много других кредиторов | Обычно 8–12 месяцев, иногда дольше | Инструменты оспаривания сделок, но: время, расходы, дележ массы с другими кредиторами |
Практические критерии выбора: если должник признает долг и просто не платит — начинайте с приказа; если спорит — сразу готовьте иск; если решение есть, а денег нет из-за отсутствия активов — оцените, есть ли что оспаривать; если должник «сворачивает» имущество, продавая его близким, — банкротство становится основным инструментом, потому что только в нем доступны оспаривание сделок и проверка всей финансовой истории. Ответ на вопрос «что лучше — иск или банкротство» всегда начинается с вопроса «есть ли у должника что терять»: при пустых счетах и проданной квартире иск даст решение, но не деньги.

Как вернуть долг, если у должника мало имущества: оспаривание сделок и субсидиарная ответственность
Если у должника нет видимого имущества, вернуть долг через банкротство все еще возможно — за счет оспаривания сделок, которыми имущество выводилось, а в делах с бизнесом — за счет субсидиарной ответственности реальных владельцев. Эти два инструмента — главный смысл запуска банкротства для кредитора, у которого «пустой» должник.
Оспаривание сделок. Арбитражный суд может признать недействительными сделки должника, совершенные перед банкротством: в течение трех лет до принятия заявления — сделки во вред кредиторам, когда контрагент знал или должен был знать о невыгодности; в пределах года — сделки по заниженной цене без равноценного встречного исполнения. Классические примеры: квартира продана брату за десятую часть рыночной стоимости, автомобиль «подарен» подруге за месяц до подачи заявления, деньги перечислены фирме без встречного обязательства. Если сделку признают недействительной, имущество возвращается в конкурсную массу и продается в общую очередь — выплаты кредиторам растут.
Субсидиарная ответственность. Это механизм для долгов бизнеса: если компания разорена в том числе из-за действий контролирующих лиц — директора, учредителя, фактического владельца, — суд может обязать их платить по долгам компании личным имуществом. Для кредитора физического лица этот инструмент напрямую не работает, но он важен в ситуациях, где ваш должник — бизнес или где долги возникли из предпринимательской деятельности.
Границы применимости нужно называть честно. Оспаривание — это спор: нужны доказательства, ответчик будет защищаться, и исход не гарантирован. Для должника эта же тема — зеркало: сокрытие имущества и мнимые сделки отменяются судом и лишают его права на списание долгов. Законных способов «спрятать» активы от процедуры не существует — есть только риски, которые реализуются с высокой вероятностью.
Что происходит с долгами после завершения банкротства
После завершения процедуры банкротства реестровые и зареестровые долги, которые не удалось погасить, считаются списанными по решению суда, и требовать их повторно кредиторы не вправе. Это не «техническая» формальность: с этого момента списанный долг юридически прекращает существование как требование.
Для должника освобождение сопровождается последствиями, установленными статьей 213.30 закона о банкротстве:
- в течение пяти лет при получении кредитов и займов нужно сообщать банку о факте банкротства;
- в течение трех лет нельзя занимать должности в органах управления юридических лиц, а в отдельных сферах закон устанавливает более жесткие ограничения;
- повторно подать на банкротство можно не раньше чем через пять лет;
- информация о процедуре сохраняется в кредитной истории. Это не «пожизненное клеймо»: часть банков готова кредитовать бывших банкротов, хотя чаще на менее выгодных условиях.
Для кредитора важно знать, что сохраняется после процедуры: алименты, возмещение вреда жизни и здоровью, компенсация морального вреда, долги, возникшие из умышленно причиненного вреда или обмана, и текущие платежи. Именно поэтому взыскание задолженности после банкротства возможно — но только по этим категориям, а не по списанным кредитам.
Если банк или коллекторское агентство продолжает требовать списанный долг, алгоритм для должника такой:
- найдите определение суда о завершении процедуры и освобождении от обязательств;
- направьте кредитору письменный ответ с копией определения — обычно этого достаточно, чтобы взыскание остановилось;
- если требования продолжаются, подавайте жалобу в суд: суды, как правило, признают такие действия незаконными и могут взыскать с кредитора судебные расходы.
Типичные ошибки кредиторов и должников при взыскании через банкротство
Большинство потерь в банкротстве происходит из-за одних и тех же ошибок, а не из-за сложности самой процедуры. Разберем их с обеих сторон — в формате «ошибка → последствие → как правильно».
Ошибки кредиторов:
- Пропуск двухмесячного срока включения в реестр. Последствие: требование становится зареестровым с фактическим нулевым возвратом. Как правильно: подписаться на публикации ЕФРСБ по контрагентам и заявляться в первые недели процедуры.
- Надежда, что финансовый управляющий «сам всё найдет». Последствие: сделки по выводу имущества не проверяются, масса не пополняется. Как правильно: заявлять ходатайства об оспаривании конкретных сделок и запрашивать информацию о ходе процедуры.
- Уклонение от собраний кредиторов. Последствие: решения о ходе процедуры принимаются без вашего голоса. Как правильно: участвовать хотя бы заочно — форма участия значения не имеет.
- Завышенные неустойки в расчете. Последствие: частичный отказ в требовании и потеря времени на споры. Как правильно: строгий расчет по договору и закону, неустойка отдельной строкой.
- Пропуск срока исковой давности. Последствие: суд откажет во включении требования по заявлению должника. Как правильно: проверять давность до подачи, а при перерыве срока — иметь письменные подтверждения признания долга.
Ошибки должников:
- Сокрытие имущества и сделок от управляющего. Последствие: суд может отказать в списании долгов, а при умышленных действиях возможна ответственность вплоть до уголовной по статье о преднамеренном банкротстве — это умышленное создание или наращивание неплатежеспособности, которое причиняет ущерб кредиторам. Как правильно: раскрывать всё, включая сделки за последние три года.
- Новые займы непосредственно перед процедурой. Последствие: такие долги суд может не списать как возникшие заведомо без намерения платить. Как правильно: не брать новые кредиты, когда решение о банкротстве принято.
- Игнорирование текущих платежей. Последствие: старые долги спишутся, а новые по ЖКХ и налогам останутся. Как правильно: продолжать оплачивать текущие счета.
- Ожидание, что списание произойдет автоматически. Последствие: при пассивности суд завершает процедуру без освобождения от долгов. Как правильно: выполнять требования процедуры — предоставлять документы, участвовать, отчитываться о доходах.
Ограничения и риски: когда взыскание через банкротство не дает результата
Взыскание через банкротство не дает результата чаще всего по одной причине: у должника нет имущества, за счет которого можно рассчитаться, — и никакая процедура не создает активы из воздуха. Для кредитора это означает несколько ограничений:
- конкурсной массы может не оказаться вовсе — тогда кредиторы третьей очереди получают ноль, и это законный исход;
- расходы на участие в процедуре могут превысить вероятный возврат — особенно при небольших требованиях;
- процедура занимает обычно от полугода до года и дольше, а деньги, если они есть, появляются в ее конце;
- после завершения списанные долги вернуть нельзя — это финальная точка, без исключений для реестровых требований.
Поэтому перед запуском банкротства кредитору разумно собрать картину должника в цифрах: что за ним числится, какие сделки были за последние три года, сколько еще кредиторов претендует на те же активы. Иногда правильнее дождаться результата у приставов или согласиться на частичное погашение, чем вкладываться в процедуру с нулевой массой.
У должника риски зеркальные: при недобросовестности — сокрытии имущества, мнимых сделках, новых займах без намерения платить — суд может не освободить от долгов, оспоренные сделки возвращают активы в массу, а статус банкрота ограничивает на несколько лет. Эти риски не повод отказываться от законной процедуры — они повод готовить ее аккуратно.
Отдельно про внесудебное банкротство через МФЦ. Это бесплатный упрощенный порядок для граждан с долгом от 25 000 до 1 000 000 ₽ при соблюдении условий закона — например, при оконченном исполнительном производстве. Он быстрее и не требует расходов, но имеет жесткие рамки: списываются только те долги, что указаны в заявлении, а спорные требования — где кредитор оспаривает сумму или сам факт долга — процедура не рассматривает. Если кредитор оспаривает долг и добивается открытия судебного дела о банкротстве, внесудебная процедура прекращается, и человеку приходится переходить к судебному порядку.
Когда стоит обратиться к юристу по банкротству и взысканию долгов
К юристу имеет смысл обращаться не «когда всё пропало», а в точке выбора — там, где самостоятельные действия чаще всего приводят к потере сроков и денег. Типичные ситуации:
- в отношении вас или вашего должника начата или готовится процедура банкротства;
- пришел судебный приказ, начались звонки взыскателей или арестованы счета;
- есть спор о сумме долга — проценты и неустойки начисляются «непонятно как»;
- вы выбираете между реструктуризацией, кредитными каникулами, мировым соглашением и банкротством и не видите полной картины;
- должник выводит имущество, а приставы пишут «имущество не установлено».
В этих случаях можно обратиться к нам по процедуре банкротства или любому другому юридическому вопросу — или просто если не знаете, что делать с долгами. Первичная консультация бесплатная: достаточно оставить заявку и кратко описать ситуацию, чтобы специалист разобрал ваши документы и подсказал, какие варианты есть именно у вас. Оплачивать услугу и принимать решение сразу не нужно — сначала вы просто понимаете свою ситуацию и возможные шаги.
Перед любой консультацией полезно собрать ситуацию в цифрах самостоятельно. Чек-лист самопроверки:
- какой у меня долг, перед кем и из чего он состоит (основной долг, проценты, неустойка);
- есть ли судебное решение, приказ или исполнительное производство — и на какой стадии;
- что с имуществом и доходами моими и должника;
- какие сроки уже истекли: срок давности, срок отмены приказа, срок включения в реестр;
- к какой очередности относятся требования и что это значит при распределении денег.
Эти пять ответов экономят половину разговора со специалистом и позволяют сразу перейти от общих объяснений к конкретному плану действий.
Часто задаваемые вопросы
Можно ли взыскать долг с человека, признанного банкротом?
Долги, включенные в реестр и не погашенные в ходе процедуры, списываются по решению суда, и требовать их повторно нельзя. Взыскать после банкротства можно только текущие платежи и обязательства, не подлежащие списанию, — алименты, возмещение вреда жизни и здоровью, долги из умышленно причиненного вреда или обмана. Если кредитор не успел заявить требование в процедуре, шансы на возврат близки к нулю.
Какая очередь у банков и МФО при банкротстве гражданина?
Банки, МФО и большинство других кредиторов относятся к третьей, основной очереди реестровых требований. Раньше них погашаются текущие платежи, возмещение вреда жизни и здоровью и зарплатные требования. Внутри одной очереди деньги делятся пропорционально размеру требований, а если конкурсной массы нет, кредиторы третьей очереди не получают ничего.
Что происходит с исполнительным производством при банкротстве?
С принятием судом заявления о банкротстве исполнительные производства приостанавливаются, а после завершения процедуры прекращаются — аресты со счетов и имущества снимаются. Исключение — взыскание алиментов, вреда жизни и здоровью и текущих платежей: оно продолжается. Если пристав не закрыл производство, должник вправе подать жалобу старшему судебному приставу или в суд.
Какие долги не списываются при банкротстве?
Не списываются алименты, возмещение вреда жизни и здоровью, компенсация морального вреда, долги, возникшие из умышленно причиненного вреда или обмана, а также текущие платежи, возникшие после начала процедуры. Все остальные реестровые обязательства — кредиты, займы, коммунальные долги — считаются погашенными по завершении процедуры.
Что будет, если кредитор пропустил срок включения в реестр?
Требование переходит в разряд зареестровых и удовлетворяется только после расчетов со всеми реестровыми кредиторами, поэтому на практике шансы минимальны. Срок можно попытаться восстановить через арбитражный суд, но только по уважительной причине — например, если кредитор объективно не знал о процедуре. После завершения банкротства незаявленные долги считаются погашенными.
Может ли банк требовать долг после завершения банкротства?
По долгам, которые были включены в процедуру и списаны судом, — нет, такие требования незаконны. Исключения — долги, не подлежащие списанию, и новые обязательства, возникшие уже после процедуры. Если банк продолжает давить, должнику нужно направить кредитору копию определения суда о завершении банкротства, а при продолжении требований — обратиться с жалобой в суд.
Чем взыскание через банкротство отличается от взыскания через приставов?
Приставы работают с одним кредитором и конкретным исполнительным листом, а банкротство — коллективная процедура, где все требования рассматриваются в одном деле. В банкротстве деньги распределяются по очередности через конкурсную массу под контролем финансового управляющего. Поэтому банкротство имеет смысл, когда у должника много кредиторов или имущество выводилось, а исполнительное производство — когда есть явный актив для взыскания.
Сколько времени занимает взыскание долга через процедуру банкротства?
Судебное банкротство обычно длится от полугода до года, а в отдельных случаях дольше — в зависимости от объема имущества, количества кредиторов и споров. Внесудебное банкротство через МФЦ формально занимает около шести месяцев. Точный срок зависит от конкретной ситуации, поэтому его оценивают по документам дела, а не по общим правилам.