Список кредиторов при банкротстве: образец и бланк для скачивания
Список кредиторов и должников гражданина — обязательный документ при банкротстве: в нём перечисляют все долги перед банками, МФО, коммунальными службами, налоговой и частными лицами, а также тех, кто должен самому заявителю. Бланк заполняется по форме из приложения № 1 к приказу Минэкономразвития России от 05.08.2015 № 530. Скачать его можно бесплатно на сайте министерства, в справочно-правовых системах и на порталах МФЦ. От полноты списка напрямую зависит, какие долги будут списаны по итогам процедуры: во внесудебном банкротстве через МФЦ списываются только обязательства перед теми, кто указан в документе.
Что такое список кредиторов при банкротстве и зачем он нужен
Список кредиторов при банкротстве — это официальный документ: гражданин перечисляет в нём всех, кому должен и кто должен ему, а затем подаёт его вместе с заявлением о признании банкротом. Правовая основа — Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)», а единая форма утверждена приказом Минэкономразвития России от 05.08.2015 № 530 (приложение № 1). Вольное изложение «в столбик на листочке» здесь не работает: документ заполняется только по утверждённой форме.
Два термина, чтобы дальше было проще. Кредитор — тот, кому вы должны: банк, микрофинансовая организация, управляющая компания, налоговая или знакомый, давший деньги под расписку. Должник в этом документе — наоборот, человек или организация, которые должны вам. Список отражает полную картину: и ваши обязательства, и то, что должны вам.
Каждому участнику процедуры документ нужен для своей задачи:
- заявителю — чтобы подтвердить основания для банкротства: суммы, просрочки и круг кредиторов видны сразу;
- арбитражному суду — чтобы проверить обоснованность заявления и решить, возбуждать ли дело;
- МФЦ — чтобы принять заявление на внесудебное банкротство, а затем решить вопрос о списании долгов;
- финансовому управляющему — чтобы начать работу по делу и сформировать реестр требований;
- самим кредиторам — чтобы убедиться, что их требования заявлены, и при необходимости подать уточнения.
На практике список — первый документ, по которому судья или специалист МФЦ «считывает» ситуацию. Если документа нет, заявление просто не примут: без него не с чем сверять ни неплатёжеспособность, ни круг участников. Поэтому отнеситесь к нему не как к формальности, а как к карте всех обязательств, которую вы собираете до старта процедуры.
Где скачать бланк списка кредиторов и должников гражданина
Бланк списка кредиторов и должников гражданина — документ утверждённой формы, и скачать его можно бесплатно на официальных ресурсах. Форма одна и та же для судебного и внесудебного банкротства, так что неважно, каким путём вы идёте: бланк подойдёт в обоих случаях.
Актуальную форму на 2026 год можно взять здесь:
- сайт Минэкономразвития России — раздел с формами заявлений на внесудебное банкротство;
- справочно-правовые системы «КонсультантПлюс» и «Гарант» — приложение № 1 к приказу № 530 с сносками по заполнению;
- региональные порталы МФЦ — многие центры публикуют и пустой бланк, и образец заполнения;
- Федресурс (ЕФРСБ) — единый федеральный реестр сведений о банкротстве: здесь публикуются официальные сообщения о процедурах, а сам бланк удобнее брать в источниках выше.
Файлы обычно доступны в форматах Word, RTF или PDF. Удобнее всего Word: форму можно заполнить на компьютере, аккуратно поправить и распечатать. Перед заполнением сверьте документ с действующей редакцией формы на официальном источнике: страницы-«копии» на сторонних сайтах иногда устаревают.
Важное правило: произвольная форма недопустима. Если список составлен в свободном виде, суд или МФЦ откажут в приёме документов. На этой странице также размещён актуальный бланк списка кредиторов и должников гражданина в формате Word: его можно скачать, заполнить и проверить по образцу из этого материала.
Как устроена форма списка кредиторов: разделы, которые нужно заполнить
Форма списка кредиторов и должников гражданина состоит из блока сведений о заявителе и четырёх разделов: два — о кредиторах, два — о должниках самого гражданина. Структура выглядит так:
- Сведения о гражданине. ФИО (включая прежние, если менялись), дата и место рождения, СНИЛС — обязательно, ИНН — при наличии, паспорт, адрес регистрации. Если регистрации по месту жительства нет, указывается только субъект РФ по месту пребывания, без конкретного адреса.
- Раздел I — кредиторы по личным обязательствам. Основной для большинства: здесь денежные обязательства (кредиты, займы, ЖКХ) и обязательные платежи (налоги, сборы).
- Раздел II — кредиторы по обязательствам от предпринимательской деятельности. Актуален для действующих и бывших индивидуальных предпринимателей: долги, возникшие из бизнеса, указываются отдельно.
- Разделы III и IV — должники гражданина. Те, кто должен вам: по личным обязательствам и по предпринимательским соответственно.
Отдельными строками описываются неденежные обязательства, например обязанность передать имущество или выполнить работы. И главное правило заполнения: пустых полей быть не должно. Нет данных — ставится прочерк или «0». Пустая графа для проверяющего означает «забыли заполнить», а не «здесь ничего нет».
Какие данные о каждом кредиторе нужно указать
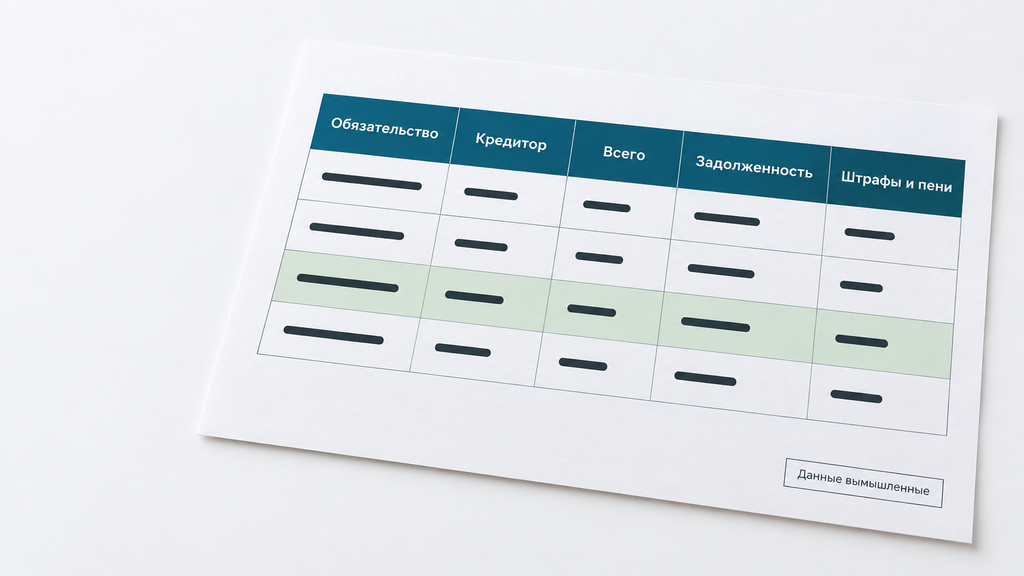
По каждому кредитору в список вносят существо обязательства, наименование или ФИО кредитора, его адрес, основание возникновения долга и суммы с разбивкой. В таблице раздела «Денежные обязательства» заполняются такие графы:
- Содержание обязательства — что это за долг: кредит, заём, долг за услуги ЖКХ, микрозайм;
- Кредитор — полное наименование организации (не «Сбербанк», а полное юридическое название) либо ФИО физического лица;
- Место нахождения кредитора — юридический адрес организации или адрес проживания человека;
- Основание возникновения — реквизиты: номер и дата кредитного договора, расписки, судебного акта, договора цессии (переуступки права требования);
- Всего — сумма основного обязательства с процентами;
- В том числе задолженность — просроченная часть на дату составления списка;
- Штрафы, пени и иные санкции — отдельной графой, без включения в основной долг.
Обязательства в иностранной валюте указываются в рублях по курсу Банка России на дату составления списка. Если перед одним кредитором несколько обязательств, например кредит и кредитная карта одного банка, под каждую позицию заводится отдельная строка.
Пример заполненной строки: «Потребительский кредит / Банк А, г. Москва / Кредитный договор № 147 от 12.03.2022 / всего 386 400 руб., в том числе задолженность 214 000 руб., пени 12 300 руб.». По одной строке проверяющий может найти документ и сверить каждую цифру: в этом и смысл детализации.
Что писать в разделе «Обязательные платежи» и о неденежных обязательствах
В разделе «Обязательные платежи» указываются налоги, сборы, страховые взносы и исполнительский сбор — с суммами недоимки и санкций, а неденежные обязательства описываются отдельным текстом. По каждому платежу вносятся наименование (например, транспортный налог за 2023 год), размер недоимки и пени. Даже если долгов перед бюджетом нет, раздел не оставляют пустым — ставится прочерк.
Неденежные обязательства — это обязанности, не сводящиеся к деньгам: передать имущество, выполнить работу, оказать услугу. Типичный пример — обязательство по договору аренды вернуть арендодателю оборудование. Такие обязанности описываются в свободной форме: с кем, что и на каком основании.
Из практики: люди чаще всего забывают старые налоги — транспортный за машину, которую продали несколько лет назад, или имущественный налог за прошлые периоды. Проверить их можно в личном кабинете налогоплательщика: суммы с пенями тоже вносятся в список. Пустой раздел «Обязательные платежи» при наличии налоговых долгов — одна из частых формальных причин возврата документов, поэтому этот блок стоит проверять так же внимательно, как банковские кредиты.
Как заполнить список кредиторов: пошаговая инструкция
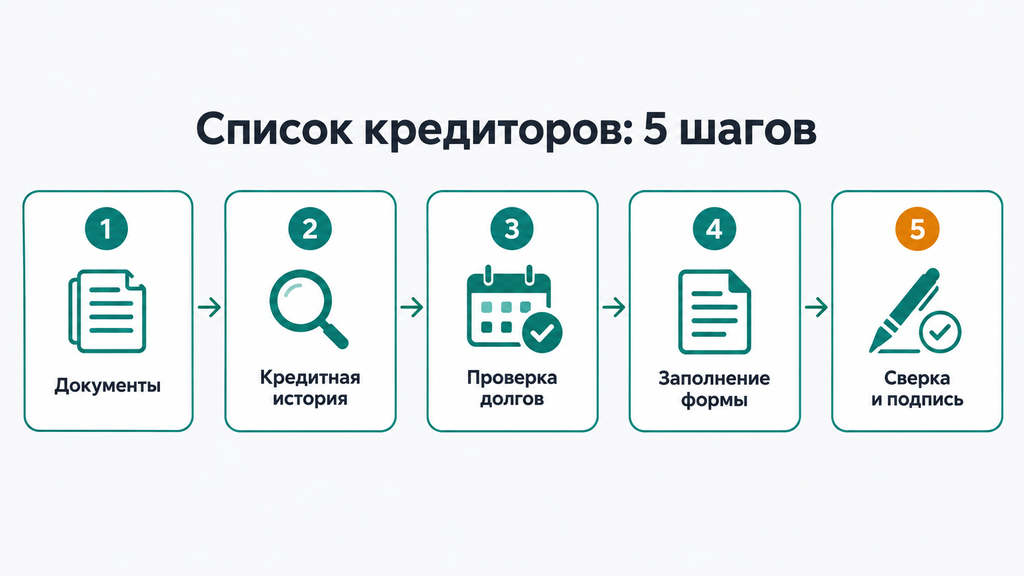
Список кредиторов заполняют в пять шагов: собрать документы по всем обязательствам, проверить долги по официальным сервисам, сверить суммы на дату составления, заполнить все разделы формы и подписать документ. Порядок несложный, но именно последовательность защищает от пропусков:
- Соберите документы. Кредитные договоры и графики, договоры займа и расписки, судебные приказы и решения, постановления приставов, справки о задолженности, квитанции по ЖКХ. Разложите их по кредиторам — так проще увидеть полную картину.
- Проверьте кредитную историю. Отчёт можно бесплатно получить дважды в год через «Госуслуги» — запрос уйдёт в бюро кредитных историй (БКИ). В отчёте видны все банки и МФО, включая карты, о которых вы давно забыли.
- Проверьте долги по государственным сервисам. Банк данных исполнительных производств на сайте ФССП (Федеральной службы судебных приставов) — судебные долги и исполнительские сборы; личный кабинет налогоплательщика — налоги и пени; справка управляющей компании — долги за ЖКХ.
- Заполните разделы формы. Вносите данные по одному кредитору за раз, сверяя каждую сумму с документом. Суммы указываются на дату составления списка, а не «как было в договоре».
- Перепроверьте и подпишите. Пройдитесь по форме ещё раз: реквизиты, разбивка сумм, прочерки в пустых полях, дата. Подпись ставит сам заявитель; если документы подаёт представитель — он подписывает список с указанием реквизитов доверенности.
Небольшая подсказка из практики: заполнение удобнее вести в два подхода, а не за один вечер. Сначала сбор и проверки, затем заполнение. Попытка вспомнить всё «из головы» почти всегда оборачивается пропущенным кредитором или неточной суммой.
Где взять информацию обо всех долгах, чтобы никого не забыть
Самый надёжный способ собрать все долги — проверить несколько независимых источников: кредитную историю, банк данных ФССП, налоговую и справки коммунальных организаций. Один источник почти никогда не даёт полной картины, поэтому сверяйте сразу по нескольким:
- Отчёт о кредитной истории — все банки, МФО и кредитные карты; бесплатно дважды в год через «Госуслуги»;
- Справки банков и МФО — актуальные остатки долга, проценты, санкции;
- «Госуслуги», раздел о начислениях — штрафы, налоговые и судебные задолженности;
- Банк данных исполнительных производств ФССП — долги, по которым уже есть исполнительное производство, включая исполнительский сбор;
- Личный кабинет налогоплательщика ФНС — налоги, пени, недоимки за все периоды;
- Справки управляющей компании и ресурсоснабжающих организаций — долги за ЖКХ, в том числе по старым адресам;
- Расписки, квитанции, письма коллекторов — займы у частных лиц и переуступленные долги.
По опыту, чаще всего в списках не хватает четырёх позиций: кредитных карт, которые оформили, но почти не использовали; долгов за ЖКХ по прежнему месту жительства; налогов прошлых лет; займов у родственников и знакомых по распискам. Каждая такая «мелочь» — полноценное обязательство, и его место в списке.
И практическое правило: если сомневаетесь, включать ли кредитора, — включайте. Лишняя строка не навредит, а пропуск осложнит процедуру и в отдельных случаях приведёт к тому, что конкретный долг не спишут.
Образец заполнения списка кредиторов и должников гражданина
В образце списка кредиторов главное — одна строка на каждое обязательство с точными реквизитами кредитора, основания и сумм, а пустые поля заполняются прочерком или нулём. Ниже — условный пример заполнения раздела о денежных обязательствах (данные вымышленные, переносить их в свои документы нельзя):
| Содержание обязательства | Кредитор | Основание возникновения | Всего, руб. | В том числе задолженность, руб. | Штрафы, пени, руб. |
|---|---|---|---|---|---|
| Потребительский кредит | Банк «А», г. Москва | Кредитный договор № 147 от 12.03.2022 | 386 400 | 214 000 | 12 300 |
| Кредитная карта | Банк «Б», г. Санкт-Петербург | Договор № К-9812 от 05.09.2021 | 96 800 | 96 800 | 4 150 |
| Микрозайм (право требования продано) | Коллекторское агентство «К», г. Москва | Договор микрозайма № 305 от 14.02.2023; договор цессии № 88 от 10.10.2024 | 41 200 | 41 200 | 3 090 |
| Долг за услуги ЖКХ | УК «Сервис», г. Казань | Справка УК от 01.06.2026; судебный приказ № 2-1145/2025 | 58 700 | 58 700 | 6 440 |
Обратите внимание на две строки. Микрозайм: долг продан коллекторам, поэтому кредитором указано агентство, а в основании — и первоначальный договор, и договор цессии (переуступки права требования). ЖКХ: основанием служит и справка управляющей компании, и судебный приказ — упрощённое судебное решение, которое выносится без вызова сторон. Указывайте всё, что подтверждает долг: чем полнее реквизиты, тем меньше вопросов.
В разделе «Обязательные платежи» строка выглядит скромнее: «Транспортный налог за 2023 год / недоимка 8 910 руб., пени 620 руб.». А в разделах о должниках гражданина вносится то, что должны вам: например, «Заём по расписке от 15.05.2023 / Петров П. П., г. Тула / 50 000 руб.». Если таких обязательств нет — ставится прочерк.
Список кредиторов и реестр требований кредиторов: в чём разница
Список кредиторов составляет сам гражданин до подачи заявления, а реестр требований кредиторов формирует финансовый управляющий уже в ходе процедуры на основании заявлений кредиторов. Это два разных документа с разной судьбой:
- Список — стартовая картина долгов на дату составления. Его готовит заявитель, и суд или МФЦ опираются на него при проверке обоснованности.
- Реестр требований кредиторов — документ процедуры. Требования включаются в него в срок, установленный судом (как правило, около двух месяцев с момента публикации сведений на Федресурсе), и именно реестр определяет, кто, в каком порядке и объёме получает выплаты, если имущество или доходы распределяются.
На практике разница важна вот в чём: в судебной процедуре кредитор, не указанный в вашем списке, вправе заявить о себе сам и попасть в реестр. Во внесудебной процедуре через МФЦ реестра нет вовсе: объём списания определяется именно вашим списком. Пропуск там стоит дороже.
В какой очередности удовлетворяются требования кредиторов при банкротстве
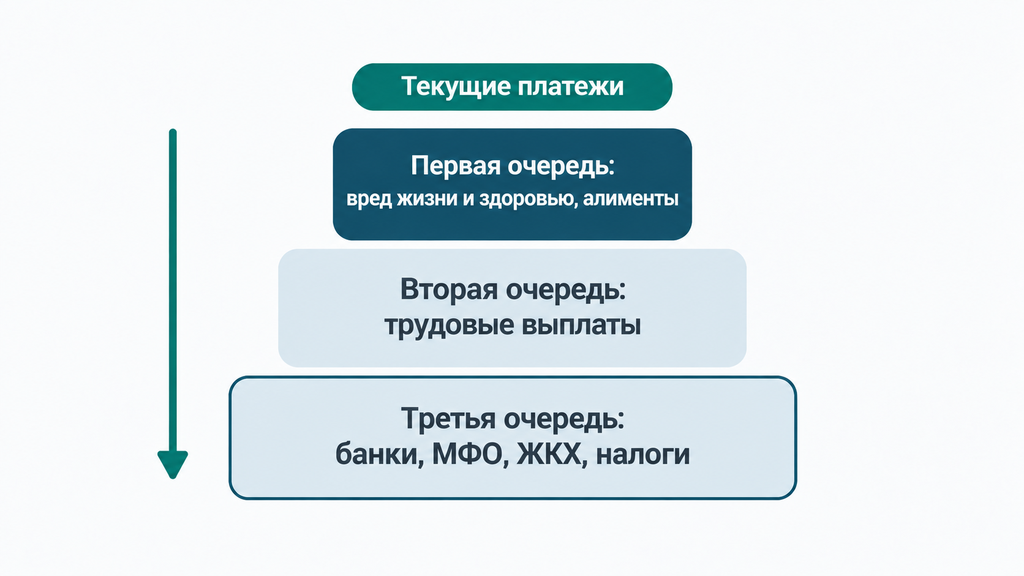
Требования кредиторов при банкротстве гражданина удовлетворяются по очередности: сначала — возмещение вреда жизни и здоровью и алименты, затем — расчёты по трудовым выплатам, и только после них — долги перед банками, МФО и другими кредиторами третьей очереди. Очередность установлена законом о банкротстве и выглядит так:
- Первая очередь — требования граждан, которым причинён вред жизни или здоровью, и алименты;
- Вторая очередь — оплата труда по трудовым договорам и вознаграждения авторам;
- Третья очередь — расчёты с остальными кредиторами: банками, микрофинансовыми организациями, коммунальными службами, а также обязательные платежи — налоги и сборы.
Отдельно стоят текущие платежи — обязательства, возникшие после начала процедуры: они оплачиваются вне очереди, до расчётов по всем трём очередям реестра. У большинства читателей этой статьи долги перед банками, МФО и ЖКХ относятся к третьей очереди — это самая широкая группа, и именно в ней обычно «живёт» основной объём задолженности.
Связь со списком прямая: реестр с учётом очередности формируется на основе заявленных требований, а отправной точкой служит ваш список. Чем полнее и точнее список, тем корректнее итоговый порядок расчётов и тем меньше споров о том, кто, кому и сколько.
Как работает список кредиторов при судебном банкротстве и через МФЦ
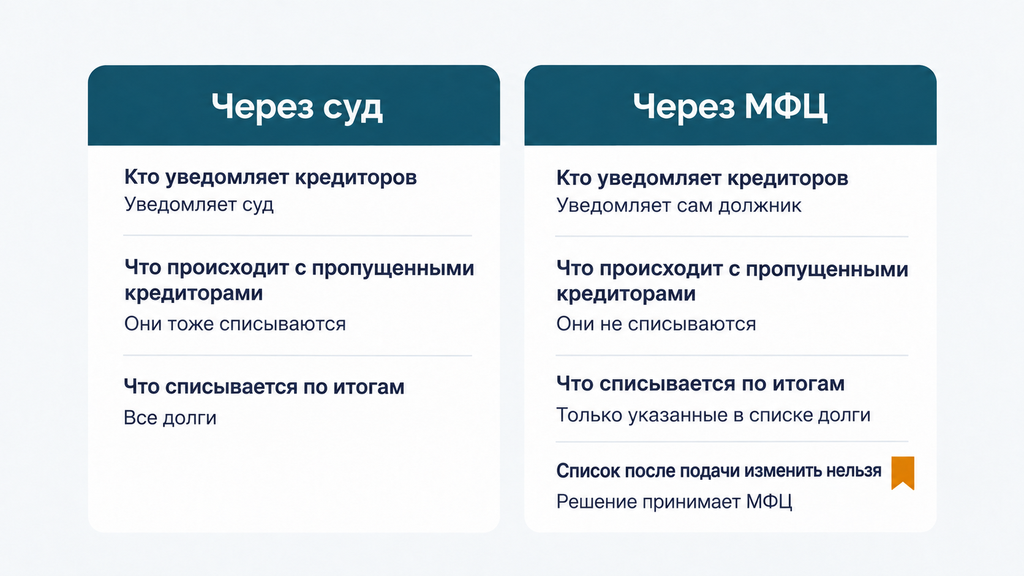
При судебном банкротстве список служит отправной точкой, и кредиторы могут заявить требования в реестр сами; во внесудебном через МФЦ список определяет итог: списываются только долги перед теми, кто в нём указан. Роль документа в двух процедурах заметно различается:
| Вопрос | Через суд | Через МФЦ (внесудебное) |
|---|---|---|
| Куда подаётся список | В арбитражный суд вместе с заявлением | В МФЦ вместе с заявлением |
| Кто уведомляет кредиторов | Финансовый управляющий публикует сведения, кредиторы заявляются в реестр | Сведения публикуются на Федресурсе автоматически |
| Что будет с «забытым» кредитором | Может сам заявить требования в реестр | Долг перед ним не списывается |
| Можно ли изменить список после подачи | Уточнения возможны через управляющего и суд | Нет, список не меняется |
| Что списывается по итогам | Задолженности, включённые в процедуру, при освобождении от обязательств | Только долги перед кредиторами из списка |
Внесудебное банкротство через МФЦ доступно при соблюдении условий: сумма долга находится в установленном законом диапазоне (проверьте актуальные лимиты на 2026 год на официальном источнике: они менялись), а исполнительные производства по имущественному взысканию окончены. После публикации сведений на Федресурсе процедура идёт шесть месяцев: если возражений от кредиторов нет, долги перед указанными в списке лицами списываются. Поэтому во внесудебной процедуре к списку предъявляются самые высокие требования по полноте: исправить его после подачи уже не получится.
Типичные ошибки при заполнении списка кредиторов
Чаще всего список кредиторов возвращают из-за нескольких типичных ошибок: нет реквизитов основания долга, оставлены пустые поля, суммы даны без разбивки или указан уже несуществующий кредитор. Ошибки редко совершают умышленно: обычно это незнание или спешка, и почти всё исправимо до подачи. Сводка по практике:
| Ошибка | Почему это проблема | Как избежать |
|---|---|---|
| В графе «Основание возникновения» только слово «кредит», без номера и даты договора | Проверяющий не может найти документ, подтверждающий долг | Вписывать реквизиты каждого документа: номер, дату, вид |
| Раздел «Обязательные платежи» оставлен пустым | Пустое поле читается как незаполненная форма, а не как «долгов нет» | Ставить прочерк, если задолженностей нет |
| Пропущена графа «в том числе задолженность» | Суммы формально не детализированы | Указывать просроченную часть; если её нет — «0» |
| Пени и штрафы включены в общую сумму | Цифры расходятся с расчётами кредитора | Выносить санкции в отдельную графу |
| Указан первоначальный банк, хотя долг продан коллекторам | Уведомления и списание не затрагивают того, кто владеет требованием сейчас | Проверить переуступку и указать текущего кредитора с реквизитами цессии |
| Личные и предпринимательские долги смешаны в одном разделе | Обязательства квалифицируются неверно | Разносить по разделам I и II |
| Не указаны прежние ФИО | Данные заявителя не идентифицируются полностью | Заполнять графу о смене фамилии, имени, отчества |
| Суммы указаны «по памяти» | Цифры расходятся со справками и выписками | Запрашивать актуальные выписки и справки на дату составления |
Типичная ситуация из практики: человек заполняет список по старым графикам платежей двухлетней давности. С тех пор пени выросли, часть долга ушла коллекторам, а проценты пересчитаны. Расхождение с реальными выписками всплывает на проверке, и вместо быстрого принятия документов начинается повторная подготовка списка. Пятнадцать минут на запрос актуальных справок экономят недели.
Что будет, если забыть кредитора или заполнить список неверно
Последствия зависят от процедуры: суд, как правило, оставляет заявление без движения или возвращает его, а во внесудебном банкротстве через МФЦ долг перед кредитором, не указанным в списке, останется у гражданина. Разложим по сценариям:
- Судебная процедура. Арбитражный суд может оставить заявление без движения (у вас будет срок на устранение недостатков) либо вернуть его. «Забытый» кредитор вправе заявиться в реестр сам, но пропуск в документе выглядит как неточность заявителя.
- Внесудебная процедура через МФЦ. При нарушении формы или пропусках МФЦ откажет в приёме; повторно обратиться можно после устранения недостатков, обычно через месяц. Если заявление принято, а кредитор не указан — его долг не спишется, и изменить список после подачи невозможно.
- Умышленное сокрытие. Отдельно и честно: если суд установит, что кредиторов скрывали намеренно или давали недостоверные сведения, это риск не получить освобождение от долгов даже по завершении процедуры. Здесь речь не о случайной ошибке, а о добросовестности. Её стоит беречь.
Если кредитор «нашёлся» уже после подачи: в судебной процедуре сообщите финансовому управляющему и уточните данные (кредитор, скорее всего, заявит требования сам); во внесудебной оцените ситуацию со специалистом до старта, потому что после приёма заявления исправлений не будет. Именно поэтому проверка по всем источникам до подачи — не перестраховка, а основная часть работы.
Материал носит информационный характер. Банкротство влечёт юридические последствия: в течение пяти лет при обращении за кредитом нужно сообщать о факте процедуры, и в течение этого же срока нельзя повторно пройти банкротство по своему заявлению. Проверяйте актуальные нормы перед принятием решения.
Когда стоит обратиться к специалисту
Обратиться за консультацией стоит, если кредиторов много, долги передавались коллекторам, есть обязательства от бизнеса или сомнения, какая процедура подходит в вашем случае. Список — документ, где цена пропуска высока, поэтому помощь не будет лишней в таких ситуациях:
- несколько банков и МФО, запутанные суммы с процентами и санкциями;
- долги продавались или переуступались несколько раз — непонятно, кто сейчас кредитор;
- есть обязательства от деятельности ИП, в том числе у закрытого предпринимателя;
- займы у частных лиц по распискам, споры о суммах;
- неясно, выполняются ли условия внесудебного банкротства через МФЦ;
- ранее суд оставил заявление без движения или МФЦ отказал в приёме.
Что делает специалист на подготовительном этапе: проверяет долги по реестрам и базам, сверяет реквизиты и актуальные суммы с каждым кредитором, помогает правильно разнести обязательства по разделам и собрать пакет документов без ошибок. На практике это сокращает путь до подачи и снижает риск возврата документов.
Если вы не знаете, что делать со своими долгами, можно оставить заявку на бесплатную консультацию — и по процедуре банкротства, и по любому другому юридическому вопросу. Достаточно кратко описать ситуацию: специалист проведёт первичный разбор и покажет, какие варианты есть в вашем случае. Консультация ни к чему не обязывает: платить за услугу или сразу принимать решение не нужно. Сначала вы просто увидите карту вариантов и поймёте, какой шаг вам ближе.
Чек-лист перед подачей списка кредиторов
Перед подачей достаточно пройти короткий чек-лист: все кредиторы включены, суммы сверены с документами, разделы заполнены и список подписан. Проверьте по пунктам — удобно распечатать или сохранить:
- В списке все кредиторы из кредитной истории, банка данных ФССП, налогового кабинета и справок ЖКХ.
- По каждому обязательству указаны реквизиты основания: номер, дата, вид документа.
- Суммы актуальны на дату составления списка, а не взяты из старых графиков.
- Просроченная задолженность и штрафы с пенями разнесены по отдельным графам.
- Раздел «Обязательные платежи» заполнен или содержит прочерки, пустых полей нет.
- Предпринимательские долги разнесены по разделам II и IV.
- Прежние ФИО указаны, если фамилия, имя или отчество менялись.
- Данные паспорта, СНИЛС и адреса регистрации актуальны.
- Разделы о должниках гражданина заполнены или содержат прочерки.
- Долги, проданные коллекторам, записаны на текущего кредитора с реквизитами цессии.
- Документ подписан и датирован.
- Для суда подготовлены подтверждающие документы — договоры, судебные акты, справки.
Простое правило самопроверки: если три и более пункта вызвали сомнения, это сигнал сверить список со специалистом до подачи. Такой разбор занимает немного времени и часто помогает увидеть упущения, которые со стороны заметны сразу.
Часто задаваемые вопросы
Где скачать бланк списка кредиторов для банкротства?
Бланк утверждён приказом Минэкономразвития России № 530 и доступен бесплатно на сайте министерства, в системах «КонсультантПлюс» и «Гарант», а также на региональных порталах МФЦ. Бланк списка кредиторов и должников гражданина в формате Word можно скачать и в этом материале. Перед заполнением сверьте форму с действующей редакцией, чтобы не использовать устаревший вариант.
Можно ли составить список кредиторов в свободной форме?
Нет, используется только утверждённая форма из приложения № 1 к приказу № 530. Произвольное оформление — формальное основание не принять документы в суде или МФЦ. Все поля заполняются или прочёркиваются, а санкции указываются отдельно от основного долга.
Что делать, если кредитор не указан в списке?
В судебной процедуре кредитор вправе сам заявить требования в реестр, а гражданину стоит сообщить об упущении финансовому управляющему. Во внесудебной процедуре через МФЦ список после подачи не меняется: долг перед пропущенным кредитором останется, и его придётся выплачивать. Поэтому до подачи важно проверить долги по всем доступным источникам.
Как указать кредитора, если долг продан коллекторам?
Указывается текущий кредитор — организация, которой принадлежит долг сейчас, а основанием будет договор цессии (переуступки права требования) с реквизитами. Первоначальный банк можно упомянуть в описании обязательства. Если непонятно, у кого долг сейчас, запросите подтверждение у коллекторской организации или проверьте кредитную историю.
Нужно ли указывать долги, которые есть у других людей передо мной?
Да, в форме есть отдельные разделы III и IV о должниках гражданина. Вносятся документально подтверждённые обязательства: выданные займы по распискам, долги по договорам, суммы к возврату из бюджета. Долги «под честное слово», без документов, подтвердить сложнее — если включаете такой долг, честно укажите, что письменного основания нет.
Можно ли исправить список после подачи заявления в МФЦ?
Нет, во внесудебной процедуре список не меняется после приёма заявления — он определяет итоговый объём списания. Поэтому форму заполняют не спеша, сверяясь с документами, и подают только после полной проверки. В судебной процедуре уточнения возможны через финансового управляющего и суд.
Как указать долг в иностранной валюте?
Сумма указывается в рублях по курсу Банка России на дату составления списка. Это касается и основного обязательства, и просроченной задолженности. Для суда к списку имеет смысл приложить расчёт или выписку кредитора с пересчётом в рубли.
Включать ли в список долги за ЖКХ и налоги?
Да, долги за услуги ЖКХ указываются среди денежных обязательств, а налоги и сборы — в разделе «Обязательные платежи». Такие задолженности часто забывают, хотя они характеризуют общую долговую нагрузку и подлежат списанию вместе с остальными при успешном завершении процедуры. Суммы помогут собрать справка управляющей компании и выписка из личного кабинета налогоплательщика.