Мировое соглашение с банком и Сбербанком по ипотеке при банкротстве
Мировое соглашение с банком по ипотеке при банкротстве даёт законную возможность сохранить единственное заложенное жильё и одновременно списать остальные долги. Механизм закреплён в статье 213.10-1 закона «О несостоятельности (банкротстве)»: должник и банк-залогодержатель договариваются о дальнейшем погашении ипотеки, арбитражный суд утверждает соглашение, после чего квартира выводится из конкурсной массы, а прочие обязательства списываются по завершении процедуры. Чтобы этот путь сработал, нужны согласие банка, подтверждённый источник платежей и статус единственного жилья.
Что такое мировое соглашение с банком по ипотеке при банкротстве
Мировое соглашение с банком по ипотеке при банкротстве это отдельная договорённость должника с залоговым кредитором, которую утверждает арбитражный суд. Касается она только ипотечного долга и само дело о банкротстве не закрывает. Залоговый кредитор здесь банк, требования которого обеспечены ипотекой: квартира остаётся в залоге до полного погашения, и при проблемах с платежами именно он вправе обратить взыскание на жильё.
У классического мирового соглашения в банкротстве логика другая. Его заключают со всеми кредиторами, для него нужно согласие большинства на собрании, и по общему правилу оно завершает процедуру. Отдельное соглашение по ипотеке устроено иначе: сторонами выступают только должник и залоговый банк, согласие остальных кредиторов не требуется, а дело продолжается, по остальным долгам всё идёт своим чередом. От плана реструктуризации механизм тоже отличается: реструктуризация это судебный график на срок до пяти лет с жёсткими требованиями к доходу, а условия соглашения стороны определяют сами и утверждают судом.
Правовая основа у механизма конкретная: статья 213.10-1 Федерального закона от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)», введённая законом № 298-ФЗ и применяемая с 8 сентября 2024 года. Ориентиры для судов задаёт Обзор судебной практики по делам о банкротстве граждан, утверждённый Президиумом Верховного Суда РФ 18 июня 2025 года: он подтвердил законность таких соглашений, обязал стороны раскрывать источник погашения долга и допустил сроки исполнения сверх пятилетнего судебного контроля. На эту базу суды опираются и в 2026 году.
Практический смысл в том, что решаются сразу две задачи. Человек избавляется от потребительских кредитов, карточных долгов и займов через банкротство и при этом не остаётся без квартиры, за которую платил годами. Банк взамен отказывается от рискованных торгов и получает стабильные платежи по графику. По сути, это возможность аккуратно разобрать финансовый узел по шагам, а не рвать его.
Что меняется после заключения: последствия для должника и банка
После утверждения соглашения арбитражным судом квартира и земельный участок под домом выводятся из конкурсной массы, то есть из имущества, которое можно продать для расчётов с кредиторами, а требования банка исключаются из реестра. Оба последствия прямо закреплены в статье 213.10-1 закона о банкротстве.
Полный список изменений такой:
- Жильё защищено. На квартиру, дом и участок под ними взыскание в банкротстве больше не обращается, а финансовый управляющий, назначаемый судом специалист по процедуре, не готовит их к продаже.
- Требования банка выходят из процедуры. Банк исключается из реестра и больше не участвует в распределении денег между кредиторами.
- Условия ипотеки сохраняются. Долг погашается на первоначальных условиях кредитного договора: банк не вправе поднять ставку или ухудшить график.
- Платить может не только должник. Платежи вносит сам заёмщик из доходов, защищённых от взыскания, и (или) третье лицо, участвующее в соглашении.
- Банкротство продолжается. Остальные долги (кредиты, карточки, займы) проходят процедуру в обычном порядке и по её завершении списываются.
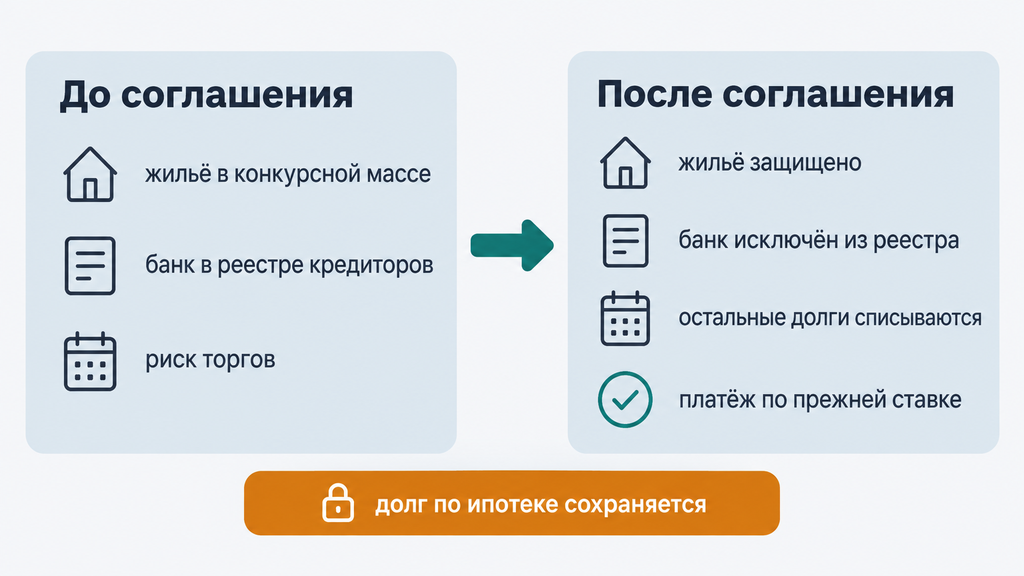
Одну оговорку примите сразу: долг по ипотеке не списывается. Соглашение не прощает ипотечный кредит, оно выводит жильё из-под продажи и заодно освобождает от других обязательств. Разницу «до и после» удобно свести в таблицу:
| Параметр | До соглашения | После соглашения |
|---|---|---|
| Статус жилья | В конкурсной массе, есть риск торгов | Вне конкурсной массы, продать нельзя |
| Требования банка | В реестре кредиторов | Исключены из реестра |
| Условия ипотеки | По кредитному договору | Сохраняются на первоначальных условиях |
| Остальные долги | Погашаются в процедуре банкротства | Списываются по завершении процедуры |
| Роль финансового управляющего | Готовит жильё к реализации | Жильём не распоряжается |
Выгода для банка тоже реальна, и при переговорах это стоит учитывать. Торги для кредитора это риск: жильё может уйти с дисконтом, реализация затягивается, а по объектам с детскими долями или материнским капиталом продажа бывает сложной. Продолжение платежей по графику часто оказывается для банка предсказуемее и доходнее, особенно по старым кредитам с невысокой ставкой.
Отдельное мировое соглашение по ипотеке заключают при одновременном выполнении нескольких условий: жильё должно быть единственным пригодным для проживания помещением для должника и его семьи, семья должна фактически жить в нём, просрочка по кредиту отсутствует либо урегулирована в тексте соглашения, а источник будущих платежей подтверждён документами.
По каждому условию есть нюансы:
- Единственное жильё. Обычный исполнительский иммунитет на ипотечную квартиру не распространяется: по ст. 446 ГПК РФ залоговое жильё может продаваться. Новый механизм компенсирует именно это. Он работает, когда квартира в ипотеке остаётся единственным пригодным для постоянного проживания помещением для должника и членов семьи.
- Фактическое проживание. Если квартира сдаётся или стоит пустой, суд усомнится в обоснованности защиты жилья. Проверяют и поведение в прошлом: сделки, которыми человек сознательно «ухудшал» жилищные условия, суд может расценить как злоупотребление.
- Просрочка. Её отсутствие сильно упрощает переговоры. Если просрочка накопилась, это не приговор: по п. 5 ст. 213.10-1 в соглашении просто прописывают порядок и сроки её погашения, например равными долями сверх текущих платежей.
- Подтверждённый источник платежей. Верховный Суд прямо указал: соглашение должно называть, откуда пойдут деньги, это защищённые доходы должника или третье лицо. Экономическую целесообразность суд проверяет по справкам о доходах, трудоустройству, расчётам.
- Добросовестность. Скрытые доходы, не раскрытое имущество, попытки вывести активы дают суду основание для отказа. Это касается и банкротства в целом: при недобросовестности могут не списать даже остальные долги.
- Кредиторы первой и второй очереди. Если у должника есть обязательства по алиментам, возмещению вреда здоровью или зарплата работникам, а другого имущества для расчётов с ними нет, суд потребует внести на специальный банковский счёт сумму до 10% стоимости жилья. Внести её может должник или третье лицо.
- Последующая ипотека. Если квартира заложена более чем одному кредитору, в соглашении должны участвовать все залоговые кредиторы из реестра.
На практике чаще всего спорят о двух моментах. Первый касается «второго жилья»: доля в далёкой родительской квартире или объект без удобств суд обычно не считает пригодной альтернативой, но вопрос оценочный, и его лучше прорабатывать заранее. Второй касается просрочки: чем она меньше и чем яснее план её погашения, тем выше шансы, что банк не станет делать из неё повод для отказа.
Кто будет платить по ипотеке: должник, третье лицо или созаёмщик
По соглашению платежи вносит сам должник из доходов, на которые нельзя обратить взыскание, и (или) третье лицо, которое участвует в соглашении и принимает обязательства на себя. Созаёмщик или поручитель продолжает платить по кредитному договору в прежнем режиме.
- Должник из защищённых доходов. В процедуре банкротства заёмщику оставляют прожиточный минимум на себя и иждивенцев, а часть выплат (например, отдельные социальные) вообще не входит в конкурсную массу. Если на эти деньги можно закрыть платёж, третье лицо не понадобится, но такой сценарий встречается нечасто.
- Третье лицо. Родственник, супруг или друг берёт платежи на себя. Для него это по сути беспроцентный заём должнику: требовать возврата денег он сможет не раньше чем через три года после завершения банкротства. Банк проверит платёжеспособность плательщика, понадобятся справки о доходах.
- Созаёмщик. Если по кредиту есть созаёмщик (типично для ипотеки супругов), он может продолжать платежи, и это один из самых простых вариантов: банк сохраняет привычный источник поступлений.
Перед переговорами полезно посчитать платёжеспособность в цифрах. Пример: доход семьи 90 000 руб., прожиточный минимум на троих 45 000 руб., обязательные расходы на жильё и лечение 15 000 руб. На платёж по ипотеке остаётся около 30 000 руб., и этого, как правило, достаточно, чтобы банк воспринял график как исполнимый. Если остатка нет, честнее сразу планировать участие третьего лица, чем предлагать график, который сорвётся в первые месяцы.
Как заключить мировое соглашение с банком: пошаговая инструкция
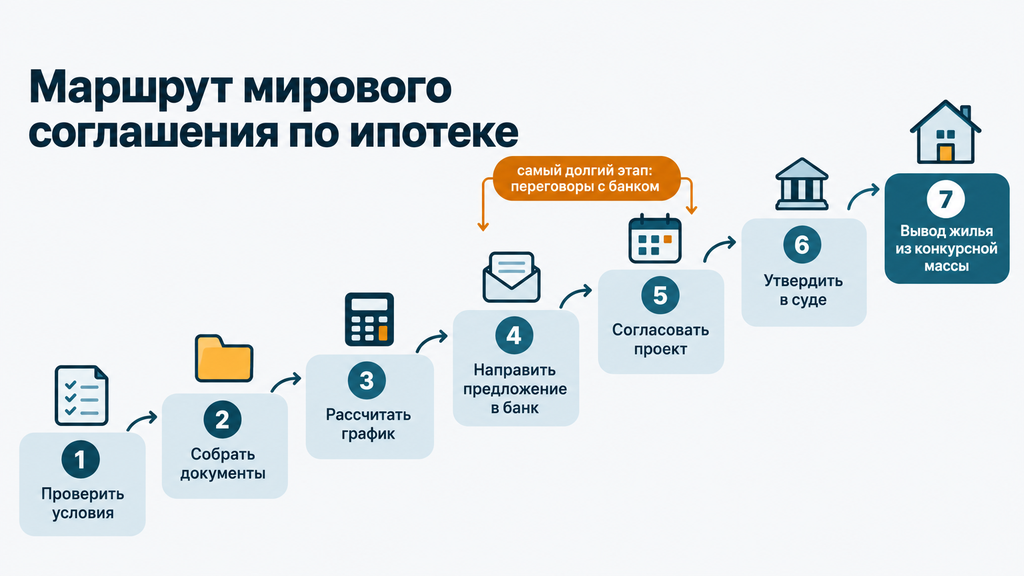
Заключить мировое соглашение с банком по ипотеке можно за семь шагов: проверить условия и стадию дела, собрать документы, рассчитать реалистичный график, направить банку письменное предложение, согласовать проект, утвердить соглашение в арбитражном суде и проконтролировать исключение жилья из конкурсной массы.
- Проверьте условия и стадию процедуры. Соглашение доступно на любой стадии банкротства, но не ранее чем через два месяца после введения первой процедуры: этот срок дан кредиторам на формирование реестра. Главный ориентир по времени такой: жильё ещё не должно быть продано на торгах. Типичная ошибка: ждать, пока торги назначат. Промедление сужает варианты.
- Соберите документы. Понадобятся кредитный договор и договор ипотеки, расчёт задолженности от банка, выписка из ЕГРН на квартиру, справки о доходах, документы о составе семьи, подтверждение проживания в квартире. Неполный пакет это частая причина, по которой банк «не видит» оснований для переговоров.
- Рассчитайте бюджет. Сложите доходы, вычтите прожиточный минимум семьи и обязательные расходы. График, при котором на платёж уходит почти весь доход, суд и банк сочтут неисполнимым. Это самая частая ошибка должников.
- Направьте в банк письменное предложение. Существа дела не решит ни один звонок: предложение должно быть письменным, с описью вложения и уведомлением о вручении, дубликатом через личный кабинет. В письме указывают номер кредитного договора, номер дела о банкротстве, суть предложения и обоснование.
- Согласуйте проект соглашения. Обсудите сумму, график, порядок погашения просрочки, участие третьего лица. Читайте текст целиком: пункты об однократной просрочке и судебных расходах часто «прячутся» в конце. Все договорённости фиксируйте письменно.
- Утвердите соглашение в суде. Подписанный документ подаётся в арбитражный суд, который ведёт дело о банкротстве, вместе с ходатайством об утверждении. Суд проверит законность условий, права третьих лиц и экономическую целесообразность. Возражения финансового управляющего препятствием по закону не считаются: основание для отказа они не образуют.
- Проконтролируйте последствия. После утверждения проверьте, что требования банка исключены из реестра, а жильё выведено из конкурсной массы. Определение суда и текст соглашения сохраните: это документы, на которые вы будете опираться все годы выплат.
По срокам реалистичный ориентир такой: банк рассматривает обращение обычно две-четыре недели, согласование проекта занимает ещё несколько недель, утверждение судом укладывается в одно-два заседания. Итого от первого письма до определения суда чаще всего проходит один-три месяца. Если ответа в разумный срок нет, ждать бесконечно не нужно: переходите к шагам из раздела о молчании банка ниже.
Как заключить мировое соглашение со Сбербанком по ипотеке при банкротстве
Мировое соглашение со Сбербанком по ипотеке при банкротстве заключается по тем же правилам статьи 213.10-1, что и с любым другим банком, но на практике его отличают внутренние регламенты крупнейшего залогового кредитора и более формализованная процедура согласования внутри банка.
Порядок обращения стоит выстроить так, чтобы банк не смог «потерять» заявление:
- Пишите в банк письменно: через офис под отметку о принятии, заказным письмом с описью и уведомлением и дубликатом через личный кабинет. Телефонных разговоров для старта процедуры недостаточно.
- Адресуйте обращение в профильное подразделение по работе с проблемными активами, а не в общую линию поддержки: именно там принимаются решения по таким вопросам.
- Прикладывайте сразу расчёт задолженности, подтверждение доходов плательщика и сведения о третьем лице: неполный пакет почти всегда означает недели ожидания впустую.
- Сохраняйте всю переписку: описи, квитанции, скриншоты. Они понадобятся, если банк затянет с ответом. Суду нужно будет видеть, что вы обращались добросовестно и вовремя.
В соглашениях, которые Сбербанк подписывал по похожим делам, повторяются характерные условия, и до переговоров их полезно знать. Платёж самого должника обычно ограничивают величиной прожиточного минимума региона, платежи сверх этой планки принимаются от третьего лица. Проценты продолжают начисляться по ставке кредитного договора. Судебные расходы банка, включая уплаченную им госпошлину, нередко возлагают на должника или третье лицо с графиком погашения. Самое жёсткое: встречается условие, по которому даже однократная просрочка даёт банку право расторгнуть соглашение и вернуть требования в реестр. Эти пункты читайте до подписания: потом изменить условия будет нельзя.
Механизм со Сбербанком уже работает на практике: в деле № А73-18950/2024 (Арбитражный суд Хабаровского края) стороны утвердили соглашение, по которому третье лицо, супруг должницы, продолжило платежи по кредиту, требования банка исключили из реестра, а единственное ипотечное жильё вывели из конкурсной массы. Это типичная конфигурация: она показывает, что при подтверждённом источнике платежей крупнейший залоговый кредитор готов договариваться. Но гарантий нет, позиция банка всегда зависит от конкретной ситуации, и обсуждать её стоит без иллюзий, с подготовленным расчётом и документами.
Что делать, если Сбербанк молчит или отказывает
Молчание банка или его отказ не означают автоматическую потерю жилья: закон не обязывает кредитора соглашаться, но процессуальные инструменты позволяют продолжить защиту квартиры и после «нет», и после тишины в ответ на письма.
- Зафиксируйте все обращения. Описи вложения, уведомления о вручении, скриншоты отправок. Без этого суд не увидит картины, а банк сможет утверждать, что не получал предложений.
- Просите суд истребовать позицию банка. По ходатайству должника арбитражный суд вправе обязать банк представить письменный ответ по существу предложения. Игнорирование определения суда грозит банку судебным штрафом, и это дисциплинирует даже крупные организации.
- Используйте каналы надзора. Обращение в интернет-приёмную банка и к финансовому уполномоченному само по себе соглашение не утвердит, но фиксирует бездействие кредитора и подталкивает его к ответу.
- Рассмотрите локальный план реструктуризации. Если банк отказывается без разумных экономических причин, суд вправе утвердить план реструктуризации именно по ипотечному кредиту, несмотря на возражения залогодержателя. В деле № А74-9144/2023 суд Республики Хакасия так и сделал, указав, что отказ банка не обоснован разумными экономическими причинами.
- Действуйте без пауз. Пока решается вопрос, идёт процедура банкротства и приближается возможная реализация жилья. Каждый месяц ожидания без процессуальных шагов работает против вас.
Практика по преодолению отказа банка неоднородна. В деле № А32-52036/2022 суд первой инстанции утвердил локальный план, но апелляция затем его отменила. Исход подобных споров зависит от качества расчётов, полноты документов и позиции сторон. Именно поэтому сценарий «банк против» стоит готовить с юристом: одна неудачная формулировка в проекте может стоить дела.
Мировое соглашение с банком по ипотеке при банкротстве: образец и структура документа
Утверждённой формы мирового соглашения с банком по ипотеке при банкротстве не существует: суд проверяет не бланк, а содержание, поэтому в документе должны быть обязательные пункты из списка ниже. Образец из открытых источников или готовый текст банка можно использовать как ориентир, но подписывать без адаптации под свою ситуацию не стоит.
Структура документа включает девять блоков:
- Преамбула. В ней указывают стороны: банк, должник, третье лицо (если участвует), номер дела о банкротстве, ссылка на статью 213.10-1 закона о банкротстве.
- Предмет. Данные квартиры: адрес, кадастровый номер, реквизиты кредитного договора; отметка, что жильё единственное для должника и семьи.
- Задолженность. Сумма долга на дату подписания с разбивкой: основной долг, проценты, неустойки.
- Последствия для процедуры. Исключение требований банка из реестра и жилья из конкурсной массы; указание, что долг по ипотеке под освобождение от обязательств не попадает.
- Порядок погашения. График платежей с суммами и датами, условия досрочного погашения, ставка по кредитному договору.
- Источник платежей. Кто и за счёт чего платит: должник из защищённых доходов и (или) третье лицо. Без этого пункта суд не утвердит соглашение.
- Погашение просрочки. Если просрочка есть, вписывают порядок и сроки её закрытия с конкретными цифрами.
- Последствия нарушения. Что происходит при неисполнении: расторжение соглашения, восстановление требований в реестре, обращение взыскания на жильё.
- Реквизиты и подписи. Все стороны подписывают документ; силу он получает только после утверждения арбитражным судом.
Отдельного внимания в реальных соглашениях со Сбербанком требуют несколько пунктов:
- «Платёж в пределах прожиточного минимума». Это защита должника: платежи от него самого принимаются только в пределах минимума региона, сверх этой планки платит третье лицо. Так доходы банкрота не уходят в конкурсную массу через ипотеку.
- «Однократная просрочка как основание расторжения». Жёсткое, но встречающееся условие. Имеет смысл просить формулировку о систематическом нарушении либо о сроке на устранение просрочки: банк может согласиться на смягчение, если остальные условия его устраивают.
- «Переход прав к третьему лицу». Если третье лицо полностью погасит кредит, к нему перейдут права залогодержателя: родственник фактически станет вашим кредитором. Это нормально, но обеим сторонам лучше понимать такие последствия заранее.
- «Судебные расходы». Госпошлину, которую банк уплатил при включении требований в реестр, в соглашениях часто возлагают на должника или третье лицо, иногда с графиком на несколько месяцев. Посчитайте эту сумму в общий бюджет.
И главное предостережение: ошибка в формулировке может стоить жилья. Если банк настаивает на условиях, которые вы не до конца понимаете, или текст соглашения готовит его юрист, проверьте документ у независимого специалиста до подписания. Пара тысяч рублей за проверку несопоставимы с риском подписать пункт об однократной просрочке, не заметив его.
Мировое соглашение или альтернативы: как выбрать подходящий путь
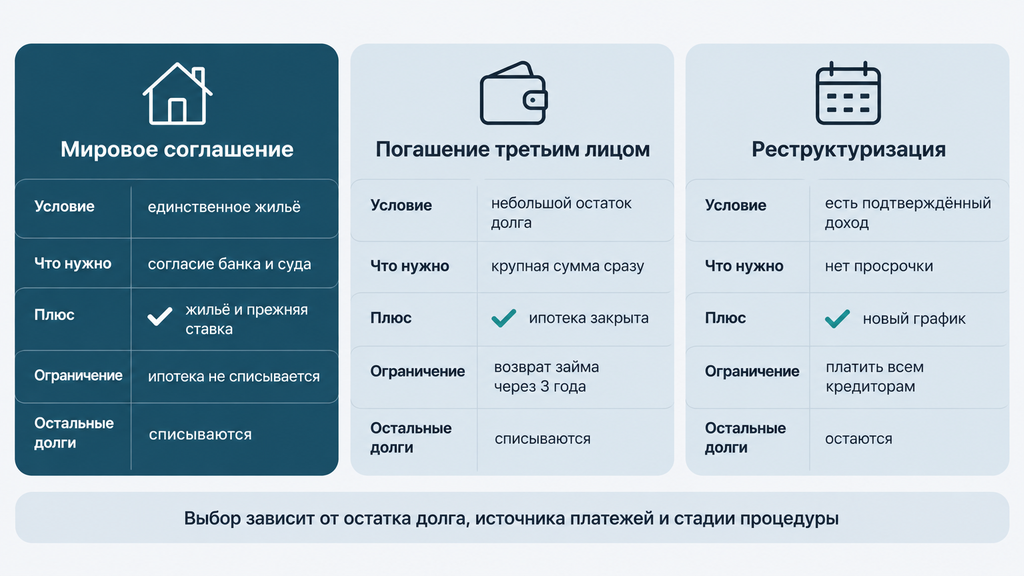
Мировое соглашение не единственный способ сохранить ипотечное жильё при банкротстве. Выбор зависит от остатка долга, наличия платёжеспособного третьего лица, стадии процедуры и позиции банка. Основные варианты сведены в таблицу по единым критериям.
| Вариант | Когда подходит | Что нужно | Что с ипотекой | Главный компромисс |
|---|---|---|---|---|
| Отдельное мировое соглашение с банком | Квартира — единственное жильё, есть источник платежей | Согласие банка, утверждение суда | Продолжается на прежних условиях | Долг по ипотеке остаётся, нужен дисциплинированный график |
| Полное погашение ипотеки третьим лицом | Остаток долга небольшой и есть родственник с деньгами | Единовременная выплата остатка | Закрывается, жильё выходит из процедуры | Нужна крупная сумма сразу; это заём, возврат — через 3 года |
| Общее мировое соглашение со всеми кредиторами | Есть доход и цель избежать статуса банкрота | Согласие большинства кредиторов и суда | Обычно продолжается по графику | Долгов много — собрать все стороны за столом сложно |
| Реструктуризация, каникулы, рефинансирование | Платёж можно восстановить без банкротства | Подтверждённый доход, отсутствие просрочки | Продолжается на новых условиях | Не решает проблему избыточной долговой нагрузки |
| Внесудебное банкротство через МФЦ | Нет имущества и ипотеки, долг до 1 млн руб. | Соответствие условиям процедуры | Не подходит: залоговое жильё уйдёт на торги | С ипотекой механизм не работает |
Перед выбором ответьте себе на пять вопросов. Квартира действительно единственное жильё, и семья живёт в ней? Кто и за счёт чего будет платить по ипотеке в ближайшие годы? Началась ли уже реализация жилья? Каков остаток долга и есть ли рядом человек, способный помочь деньгами? Готов ли банк вообще договариваться или он тянет время до торгов? Ответы почти всегда сами указывают на подходящий вариант: при посильном графике и готовности банка это соглашение, при большом остатке и состоятельном родственнике погашение третьим лицом, а когда торги уже начались, выбирать, как правило, поздно.
Типичные ошибки, риски и ограничения
Основные риски мирового соглашения с банком при банкротстве связаны не с самим механизмом, а с нереалистичным графиком, промедлением и недобросовестностью должника. Ошибки эти повторяются из дела в дело, и каждую можно предотвратить:
- График «на пределе». Предлагать платёж, который съедает почти весь доход, значит подписать соглашение, которое сорвётся в первые месяцы. Правильно считать бюджет с запасом и закладывать подушку на непредвиденные расходы.
- Промедление. Ждать, пока торги назначат, типичная ошибка. Соглашение возможно только до реализации жилья; чем раньше начинаются переговоры, тем больше вариантов.
- Устные договорённости. Звонок менеджеру не документ. Без письменной переписки нельзя ни доказать факт предложения, ни привлечь банк к ответу за молчание.
- Молчание о третьем лице. Если платежи берёт на себя родственник, его доходы и обязательства должны быть раскрыты в соглашении. Недосказанность здесь суд читает как риск фиктивности схемы.
- Скрытые доходы и имущество. Недобросовестность бьёт по всей процедуре: суд может отказать в списании даже тех долгов, ради которых и начиналось банкротство.
- Непрочитанный пункт о просрочке. Условие «однократная просрочка как основание расторжения» ставит вас в уязвимое положение на годы. Читайте и оспаривайте такие пункты до подписания.
- Забытые кредиторы первой и второй очереди. Если есть алименты или долги по возмещению вреда здоровью, а другого имущества нет, без спецсчёта с суммой до 10% стоимости жилья суд соглашение не утвердит.
Риски не заканчиваются подписанием. При регулярных нарушениях графика банк добьётся расторжения соглашения. Если банкротство ещё идёт, требования вернутся в реестр и жильё снова станет предметом торгов; если процедура завершена, банк обратит взыскание на квартиру через суд. Разовая техническая просрочка обычно оборачивается лишь неустойкой, но систематические срывы график прощает редко.
Ограничения у механизма тоже есть, и о них лучше знать заранее. Он работает только для единственного жилья и только до продажи имущества с торгов. Ему нужно согласие банка: заставить кредитора подписать соглашение закон не позволяет. Сам долг он не отменяет, и ипотеку придётся платить столько лет, сколько определит график. Если эти рамки для вас неприемлемы, честнее с самого начала рассматривать другие варианты из раздела сравнения выше.
Как это выглядит на практике: сценарии из судебной практики
Механизм применяется на практике с осени 2024 года, и суды уже утвердили отдельные соглашения по ипотеке как при согласии банков, так и вопреки их отказу. Типовые сценарии выглядят так:
- Сценарий 1: просрочка закрыта, банк согласился. У семьи с единственной ипотечной квартирой накопилась просрочка из-за болезни кормильца. Родственники погасили накопленный долг, часть пеней банк списал, стороны зафиксировали новый график, и суд утвердил соглашение. Квартира осталась у семьи. Так работают переговоры, когда проблема закрыта деньгами и подтверждена документами.
- Сценарий 2: банк отказал, суд утвердил план. Залоговый кредитор возражал против мирового соглашения, не приводя экономических обоснований. Суд проверил расчёты и источник платежей (третье лицо со стабильным доходом) и утвердил погашение вопреки позиции банка, как в деле № А74-9144/2023. Верховный Суд в Обзоре 2025 года подтвердил: экономически обоснованный план может быть утверждён, если положение кредитора не ухудшается.
- Сценарий 3: банк молчал, позицию истребовали через суд. Банк неделями не отвечал на предложения должника, заседания переносились. Должник зафиксировал все отправки и просил суд обязать банк дать письменный ответ; после этого переговоры сдвинулись. Практический вывод: молчание кредитора превращается в процессуальную задачу, а не в повод ждать.
Из Обзора Верховного Суда РФ от 18 июня 2025 года стоит запомнить три правила. Соглашение обязательно называет источник погашения: третье лицо или защищённые доходы должника. Суд проверяет экономическую целесообразность, и положение банка не должно ухудшаться по сравнению с ситуацией, когда процедуры банкротства нет. Срок исполнения может превышать пять лет судебного контроля: сам по себе долгосрочный график отказом не становится. В деле № А41-100556/2023 Верховный Суд, кроме того, оставил в силе утверждение плана с погашением долга третьими лицами, подтвердив законность самой конструкции.
И обязательная оговорка: каждый случай индивидуален. Исход зависит от документов, добросовестности должника, размера просрочки и позиции конкретного банка. Одинаковых дел не бывает, поэтому переносить чужой результат на свою ситуацию стоит осторожно и после проверки документов специалистом.
Чек-лист подготовки к мировому соглашению
Перед переговорами с банком проверьте десять пунктов: каждый из них влияет на шансы утвердить соглашение и сохранить жильё.
- Убедитесь, что ипотечная квартира единственное жильё для вас и семьи и вы фактически живёте в ней.
- Проверьте, не началась ли реализация жилья: соглашение возможно только до торгов.
- Соберите кредитный договор, договор ипотеки и актуальный расчёт задолженности от банка.
- Закажите выписку из ЕГРН: она подтвердит статус единственного жилья и отсутствие других обременений.
- Посчитайте бюджет: доходы минус прожиточный минимум семьи и обязательные расходы. Результат покажет, сколько реально остаётся на платёж.
- Определите источник платежей: свои защищённые доходы или третье лицо, и подготовьте документы о его доходах.
- Проверьте просрочку: если она есть, подготовьте понятный план её погашения с цифрами и датами.
- Уточните, нет ли у вас обязательств перед кредиторами первой и второй очереди, и прикиньте, не понадобится ли спецсчёт на 10% стоимости жилья.
- Направьте предложение в банк письменно, с описью и уведомлением, и сохраните все подтверждения отправки.
- После утверждения соглашения судом проконтролируйте исключение требований банка из реестра и сохраните все судебные определения.
Если после чек-листа остались вопросы или ситуация сложнее типовой (другое жильё в собственности, крупная просрочка, банк не отвечает на письма), имеет смысл разобрать её со специалистом до переговоров. Можете оставить заявку на нашем сайте и кратко описать свою ситуацию: мы консультируем бесплатно по процедуре банкротства и любым другим юридическим вопросам, связанным с долгами. Для первичного разбора не нужно ничего оплачивать и никакого решения принимать: сначала вы просто поймёте, какие варианты есть именно у вас и что делать на первом шаге.
Часто задаваемые вопросы
Ниже собраны вопросы, которые заёмщики чаще всего задают на форумах, в чатах и на консультациях, включая типовые ситуации с ипотекой в Сбербанке. Ответы короткие и самодостаточные: каждый из них можно прочитать отдельно от статьи.
Можно ли заключить мировое соглашение с банком, если банкротство уже идёт?
Да. Отдельное мировое соглашение по ипотеке как раз и заключается внутри идущего дела о банкротстве, на любой стадии, но не ранее чем через два месяца после начала процедуры и пока жильё не продано на торгах. Согласие других кредиторов и финансового управляющего при этом не требуется: достаточно договорённости с банком-залогодержателем и утверждения арбитражным судом.
Обязательно ли, чтобы ипотечная квартира была единственным жильём?
Да, это обязательное условие. Соглашение заключают только для жилья, которое остаётся единственным пригодным для постоянного проживания помещением для должника и совместно проживающей семьи, причём семья должна фактически в нём жить. Если есть другое жильё или квартира сдаётся, суд откажет в утверждении; спорные случаи с долями в другом жилье суд оценивает отдельно.
Списывается ли долг по ипотеке после банкротства при мировом соглашении?
Нет. По соглашению списываются остальные долги, а ипотека сохраняется на первоначальных условиях кредитного договора: платить её продолжают должник или третье лицо. В этом смысл компромисса. Банк получает платежи и сохраняет залог, человек остаётся с жильём и освобождается от прочей долговой нагрузки.
Что будет, если после мирового соглашения снова допустить просрочку?
При нарушении условий банк вправе добиваться расторжения соглашения: требования вернутся в реестр кредиторов, а после завершения банкротства взыскание обратят на квартиру. Разовая техническая просрочка обычно оборачивается неустойкой, критичны именно регулярные срывы графика, поэтому подписывать стоит только посильные условия.
Может ли банк отказать в мировом соглашении и что тогда делать?
Банк не обязан соглашаться, но отказ не финал. Можно запросить письменные причины, просить суд истребовать позицию банка и, если отказ не подкреплён разумными экономическими причинами, ходатайствовать об утверждении локального плана реструктуризации. Исход зависит от реалистичности графика и подтверждённого источника платежей, поэтому подготовке расчётов стоит уделить максимум внимания.
Нужно ли согласие других кредиторов и финансового управляющего?
Нет. Для отдельного соглашения по ипотеке требуется только согласие банка-залогодержателя, а возражения финансового управляющего по закону не препятствуют утверждению соглашения судом. Исключение касается последующей ипотеки: если жильё заложено нескольким кредиторам, участвовать должны все залоговые кредиторы из реестра.
Чем мировое соглашение отличается от реструктуризации долга?
Реструктуризация это судебная процедура с графиком на срок до пяти лет и жёсткими требованиями к доходу: рассчитываться нужно со всеми кредиторами. Мировое соглашение это договорённость с банком, условия которой стороны определяют сами, а утверждает её суд. Для ипотечников главное отличие в результате: отдельное соглашение позволяет сохранить жильё и списать остальные долги, а не платить всем.
Реально ли договориться со Сбербанком и сколько это занимает?
Да, практика утверждения соглашений со Сбербанком уже существует: банк идёт на договорённость, когда видит подтверждённый источник платежей и экономический смысл сохранять кредит вместо продажи залога. Рассмотрение обращения обычно занимает несколько недель, утверждение судом ещё одно-два заседания; точные сроки зависят от регламента банка и загруженности суда. Перспективы конкретной ситуации разумнее оценить до переговоров, самостоятельно или с юристом.