Что такое реструктуризация долгов: понятие и суть
TL;DR. Реструктуризация долгов — это пересмотр условий погашения уже существующей задолженности: срока, размера ежемесячного платежа и графика выплат. Долг при этом не списывается, но становится посильным для бюджета. Реструктуризацией в банкротстве называют отдельную судебную процедуру по закон № 127-ФЗ: должник гасит обязательства по плану, утверждённому арбитражным судом, и при успешном исполнении избегает статуса банкрота и продажи имущества.
Реструктуризация долгов: что это значит простыми словами
Реструктуризация долгов означает изменение условий погашения уже существующей задолженности: кредитор или суд пересматривает срок кредита, размер ежемесячного платежа и график выплат так, чтобы долг стало реально обслуживать. Сам долг при этом никуда не исчезает, меняются только «правила игры», по которым вы его возвращаете. Слово «реструктурирование» обозначает тот же процесс. На вопрос, что значит реструктуризация долга для обычного заёмщика, можно ответить одной фразой: платёж становится посильным, но растягивается по времени.
Механика простая. У человека два кредита и кредитная карта, доход снизился, и прежние платежи занимают больше половины бюджета. Вместо того чтобы копить просрочку со штрафами, он договаривается о новом графике с кредиторами или с судом: платёж уменьшается, срок увеличивается, часть пеней списывается. Кредитор получает свои деньги, пусть и позже, а заёмщик выходит из кризиса без исков и визитов приставов.
Сразу разделим два разных механизма, которые часто смешивают:
- банковская реструктуризация: договорённость с банком об изменении условий действующего кредита, оформляется дополнительным соглашением;
- реструктуризация в банкротстве: судебная процедура по закону о банкротстве физических лиц (Федеральный закон № 127-ФЗ), когда график погашения утверждает арбитражный суд.
О судебной процедуре поговорим особенно подробно: именно её чаще всего имеют в виду, когда спрашивают, что такое реструктуризация банкротства. Базовое правило при этом общее для обоих вариантов: реструктуризация не прощает долг, а пересобирает его в посильный формат.
Что меняется при реструктурировании долга
При реструктурировании пересматриваются конкретные параметры кредита, а не его правовая природа: договор остаётся тем же, меняются отдельные условия. Чаще всего корректируют:
- срок кредита: его продлевают, и ежемесячный платёж снижается;
- размер платежа: его рассчитывают от реального остатка дохода после обязательных расходов, а не «от потолка»;
- процентную ставку: снижают редко, как правило, при госпрограммах поддержки или заметном падении ключевой ставки;
- штрафы и пени: часть накопленных неустоек списывают как стимул вернуться в график;
- дату платежа: её сдвигают ближе к дате зарплаты, чтобы платить было удобнее.
За послабление приходится платить своим главным ресурсом: временем. Продление срока означает, что проценты начисляются дольше, поэтому итоговая переплата почти всегда растёт. Это честная цена передышки, и её стоит посчитать до подписания документов, а не после.
И ещё одно отличие от популярного соседнего инструмента. При рефинансировании берут новый кредит и закрывают им старые; вариант доступен, пока финансовое положение нормальное. Реструктуризация работает в обратной ситуации: платить по графику уже не получается, и банк в новом кредите, скорее всего, откажет.
Реструктуризация в банкротстве: суть судебной процедуры
Реструктуризация в банкротстве — это реабилитационная процедура в деле о несостоятельности гражданина, предусмотренная законом о банкротстве физических лиц (Федеральным законом от 26.10.2002 № 127-ФЗ, § 1.1). Её смысл: суд даёт должнику шанс рассчитаться с кредиторами по утверждённому плану, не признавая его банкротом. Если план исполнен, дело прекращается: без статуса банкрота, без реализации имущества и без связанных с этим ограничений. Поэтому судебную реструктуризацию иногда называют финансовой реструктуризацией, ведь она пересобирает долги человека в график, который он в состоянии тянуть.
В деле о банкротстве гражданина закон предусматривает три процедуры:
- реструктуризация долгов, попытка восстановить платёжеспособность;
- реализация имущества, продажа активов и списание остатка обязательств;
- мировое соглашение, компромисс с кредиторами на согласованных сторонами условиях.
По общему правилу, когда суд признаёт заявление о банкротстве обоснованным, первой вводится именно реструктуризация долгов. С этого момента назначается финансовый управляющий (специалист, который контролирует доходы, расходы и сделки должника), а требования кредиторов замораживаются: пени и проценты перестают начисляться, приставы приостанавливают взыскание.
Заранее стоит понять и практическую сторону: реструктуризация в банкротстве работает как развилка. Если у должника есть доход, суд ждёт план; если дохода нет и план представить некому, процедура переходит к реализации имущества. Но и обратный ход закон допускает: должник вправе ходатайствовать, чтобы этап реструктуризации пропустили и сразу перешли к банкротству. Какой кнопкой воспользоваться, зависит от того, что для вас важнее: сохранить имущество или списать долги.
Чем судебная реструктуризация отличается от банковской
Судебная реструктуризация отличается от банковской тем, кто принимает решение и какие гарантии получает должник: в первом случае график утверждает арбитражный суд, во втором банк договаривается с заёмщиком добровольно. Различия виднее всего в сравнении:
| Критерий | Банковская реструктуризация | Судебная реструктуризация в банкротстве |
|---|---|---|
| Кто решает | Банк, добровольно | Арбитражный суд, в рамках дела о банкротстве |
| Пени и проценты по старым долгам | Продолжают начисляться до подписания соглашения | Фиксируются с даты введения процедуры |
| Взыскание и приставы | Не останавливаются автоматически | Приостанавливаются, аресты снимаются |
| Контроль над платежами | Не требуется | Финансовый управляющий, специальный счёт |
| Статус должника | Без изменений | Банкротом не признаётся при исполнении плана |
Отдельно о рефинансировании, чтобы закрыть типичную путаницу: это третий, самостоятельный инструмент, а не разновидность реструктуризации. С его помощью экономят при нормальном положении дел; реструктуризация же отвечает на кризис, когда прежний график не по силам.
Условия реструктуризации долгов: кому суд может её ввести
Суд может ввести реструктуризацию долгов, если у гражданина есть подтверждённый доход, достаточный для исполнения плана, и отсутствуют обстоятельства, которые закон считает препятствием к процедуре. Требования перечислены в статье 213.13 закона № 127-ФЗ, и перед обращением в суд их полезно проверить по этому списку:
- есть официальный доход (зарплата, пенсия, доход от аренды, авторских договоров), которого хватает, чтобы по плану гасить долги и при этом жить;
- нет неснятой или непогашенной судимости за преступления в экономической сфере;
- истёк срок административного наказания за фиктивное или преднамеренное банкротство и подобные правонарушения;
- за последние 5 лет гражданин не признавался банкротом;
- за последние 8 лет в отношении него не утверждался план реструктуризации.
Практический нюанс, который часто упускают: доход нужен не «вообще», а в размере, позволяющем реально исполнять план, с учётом прожиточного минимума на самого должника и его иждивенцев. Если дохода нет вовсе, это не блокирует банкротство как таковое, но делает реструктуризацию нереалистичной: в таких делах суд, как правило, сразу переходит к реализации имущества.
При этом «нет дохода» не всегда означает «нет вариантов»: суды оценивают и текущую справку, и перспективы. В практике встречались дела, когда реструктуризацию вводили работоспособному должнику без официального заработка, указывая, что он может трудоустроиться. Решение зависит от конкретных обстоятельств (возраста, здоровья, состава семьи), поэтому заранее «угадать» позицию суда нельзя, но подготовить доказательства реальной возможности платить можно и нужно.
Последствия введения реструктуризации: что получает должник и чем ограничен
Введение реструктуризации защищает должника от давления кредиторов, но взамен ставит его финансовую жизнь под контроль финансового управляющего. Это осознанный обмен, и обе его части стоит понимать до подачи заявления.
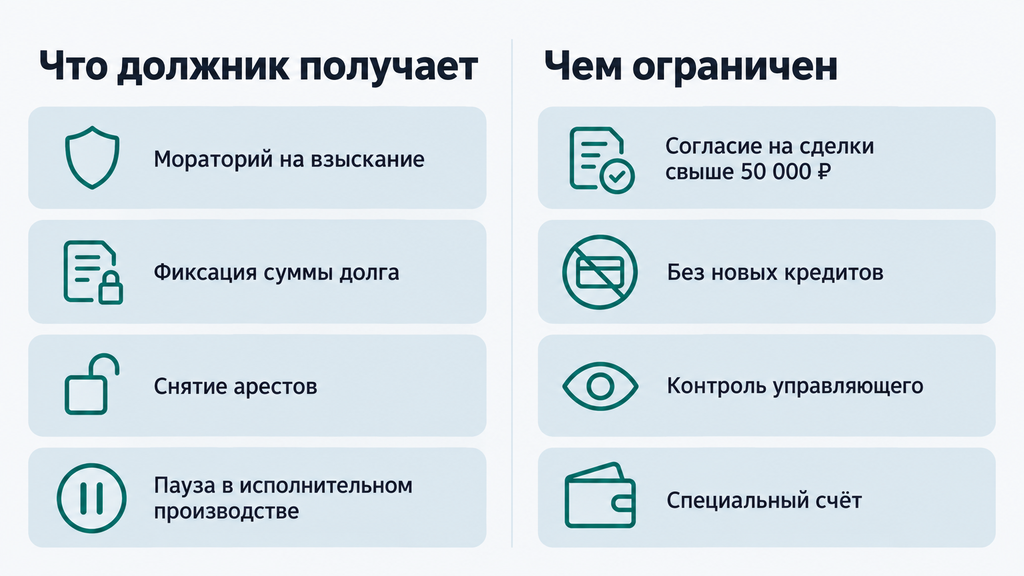
Что должник получает с даты введения процедуры:
- мораторий, то есть приостановку удовлетворения требований кредиторов по старым долгам;
- прекращение начисления пеней, штрафов и процентов: сумма долга фиксируется с даты введения процедуры;
- снятие арестов с имущества и счетов;
- приостановку исполнительного производства, когда приставы перестают списывать деньги (исключения: алименты, возмещение вреда жизни и здоровью, требования по заложенному жилью и некоторые другие);
- единый коридор общения: претензии кредиторов принимаются только через суд и только в деле о банкротстве.
Чем должник ограничен на это время:
- сделки дороже 50 000 рублей совершаются только с письменного согласия финансового управляющего;
- новые кредиты, займы и поручительства запрещены без согласия управляющего;
- безвозмездные сделки, например дарение, запрещены;
- свободные средства поступают на специальный счёт с лимитом трат без отчёта.
Смысл ограничений простой: закон сохраняет имущество должника как источник расчётов с кредиторами. Для самого человека это период финансовой дисциплины, обычно от нескольких месяцев до полутора лет, пока готовится и утверждается план.
Какие ограничения действуют для должника во время процедуры
Во время процедуры должник согласовывает с финансовым управляющим сделки свыше 50 000 рублей, любые операции с недвижимостью и транспортом, а также не вправе дарить имущество, выдавать займы и поручительиться за других. Для повседневных трат открывается специальный счёт: в пределах лимита (50 000 рублей в месяц) должник распоряжается деньгами свободно и ни за что не отчитывается. Мелкие бытовые расходы (продукты, проезд, коммунальные платежи) ограничения не затрагивают.
Типичная ошибка, которую мы видим в практике: должник накануне процедуры «переписывает» квартиру на родственников или прячет часть дохода. Это не помогает, а вредит. Управляющий проверяет сделки за последние три года, счета и кредитную историю; сокрытие активов становится основанием отменить план, а в худшем случае оборачивается отказом в списании долгов при банкротстве. Работает только полная прозрачность документов с самого первого шага.
План реструктуризации долгов: что в нём должно быть и как он утверждается
План реструктуризации долгов стоит в центре процедуры: он фиксирует перечень всех обязательств должника, график ежемесячных платежей, порядок расчётов с каждым кредитором и срок исполнения. Предложить проект может сам должник, кредиторы или уполномоченный орган, например налоговая инспекция. Проект направляют финансовому управляющему и кредиторам не позднее чем за 10 дней до собрания, которое созывается после закрытия реестра требований кредиторов. Срок короткий, поэтому документы лучше начинать собирать заранее.
Как это выглядит на практике. После введения процедуры финансовый управляющий публикует сведения о банкротстве в ЕФРСБ (Едином федеральном реестре сведений о банкротстве). Кредиторы в течение двух месяцев заявляют свои требования и включаются в реестр. Затем проект плана проходит два барьера:
- Собрание кредиторов. Голоса распределяются пропорционально суммам требований; план принимается большинством голосов.
- Арбитражный суд. Суд проверяет, исполним ли план экономически, учтён ли прожиточный минимум на должника и его семью, не ущемлены ли права несовершеннолетних детей.
Срок исполнения плана определяется по действующей редакции закона № 127-ФЗ: с учётом изменений, внесённых Федеральным законом № 474-ФЗ от 04.08.2023, максимальный срок плана составляет 5 лет (ранее он был равен 3 годам). Если же суд утверждает план вопреки мнению собрания кредиторов, срок ограничен 3 годами. Перед подачей документов проверьте актуальную норму: законодательство о банкротстве обновляется регулярно.
Есть и сценарий, когда плана нет вовсе: если ни один участник дела не представил проект, суд признаёт гражданина банкротом и вводит реализацию имущества. Это, к слову, самая частая развилка в реальных делах: утверждённые планы реструктуризации встречаются реже, чем принято думать, поэтому решение о процедуре стоит принимать с трезвым расчётом, а не с ожиданием «идеального графика».
Когда суд отказывает в утверждении плана
Суд отказывает в утверждении плана, если документ противоречит закону, содержит недостоверные сведения, одобрен с нарушением порядка или заведомо неисполним. Типичные причины и их последствия:
- график платежей нереалистичен, дохода объективно не хватает; следствие: переход к реализации имущества;
- в приложенных документах есть противоречия или неточности; следствие: отказ в утверждении и риск оспаривания всей процедуры;
- нарушен порядок одобрения собранием кредиторов; следствие: доработка плана или его отклонение;
- план ущемляет права членов семьи должника, например несовершеннолетних детей.
Из практики видно, что почти каждый отказ так или иначе связан с качеством подготовки: либо цифры «подогнаны» под желаемый платёж, либо в пакет забыли положить ключевой документ. Реалистичный график, построенный от реального остатка дохода после прожиточного минимума, проходит проверку суда заметно чаще, чем «оптимистичный».
Как проходит реструктуризация долгов: пошаговый порядок
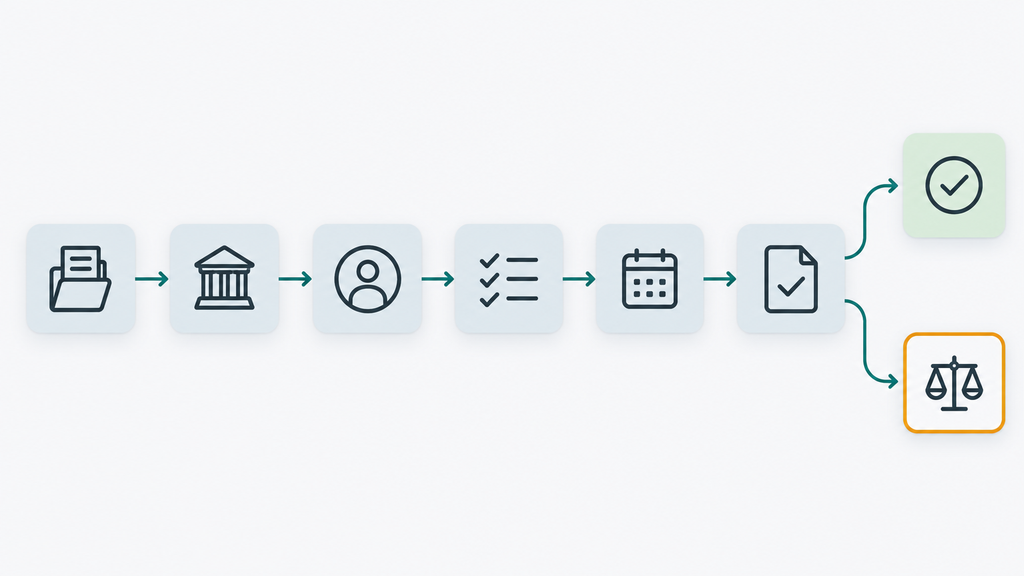
Реструктуризация долгов проходит по понятному маршруту: подготовка документов → заявление в арбитражный суд → введение процедуры и назначение управляющего → реестр кредиторов → план реструктуризации → исполнение и завершение дела. Ниже разобраны шаги и типичные ошибки, которые встречаются на каждом этапе.
- Разберите ситуацию и проверьте условия. Посчитайте долги, доход и обязательные расходы; сверьтесь с требованиями статьи 213.13. Ошибка: идти в суд, не имея ни дохода, ни понимания, чем будете платить; реструктуризация сразу упрётся в реализацию имущества.
- Соберите документы. Паспорт, справки о доходах, кредитные договоры, выписки по счетам, опись имущества, список кредиторов с суммами. Ошибка: неполный пакет, суд оставит заявление без движения, а время уйдёт на пени.
- Подайте заявление в арбитражный суд. В нём указывают долги, имущество, причины финансовых проблем и обоснование невозможности платить по прежнему графику. Ошибка: скрывать часть долгов, управляющий, как правило, обнаружит их по кредитной истории.
- Дождитесь введения процедуры. Суд проверяет обоснованность заявления и назначает финансового управляющего. Ошибка: игнорировать заседания и корреспонденцию, вопрос может решиться без вас.
- Пройдите этап реестра кредиторов. Управляющий публикует сведения в ЕФРСБ; кредиторы в течение двух месяцев включают требования в реестр. Ошибка: надеяться, что какой-то долг «сам забудется»; в процедуре учитываются все обязательства.
- Подготовьте и защитите план. Проект подаётся не позднее чем за 10 дней до собрания кредиторов, одобряется собранием и утверждается судом. Ошибка: закладывать в график платёж «на пределе» возможностей, тогда план сломается в первый же неудачный месяц.
- Исполняйте план и завершите дело. Платежи по графику, отчёты управляющему; после последнего платежа суд прекращает дело без статуса банкрота. Ошибка: замалчивать срыв платежа. Разовое нарушение с объяснением и просьбой о переносе суд обычно не считает катастрофой; системная тишина ведёт к отмене плана.
И короткий ориентир по срокам: от подачи заявления до утверждения плана обычно проходит от четырёх месяцев до полугода, дальше всё зависит от графика, который вы сами и предложите.
Что лучше: реструктуризация, кредитные каникулы или банкротство
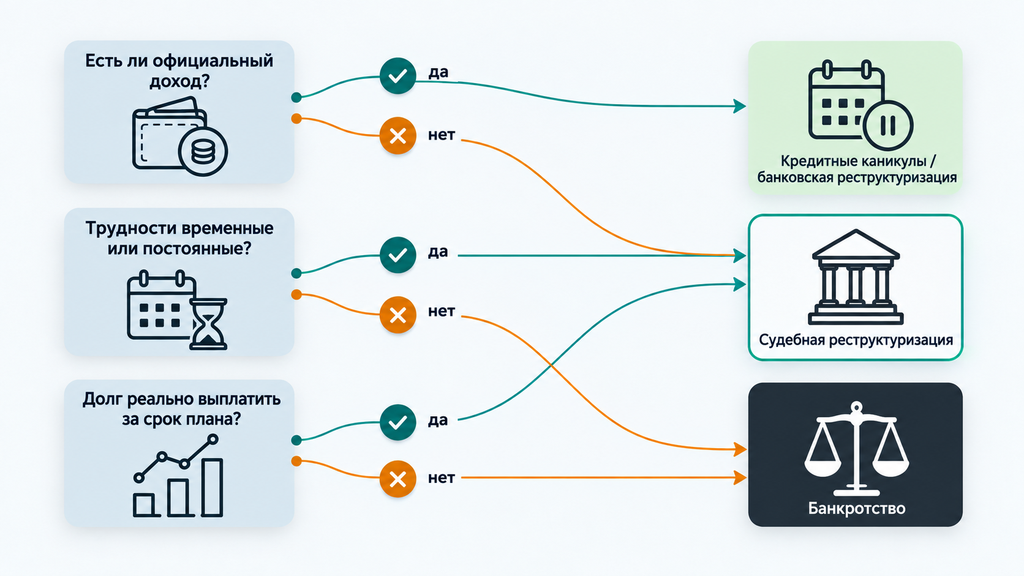
Однозначно «лучшего» варианта между банкротством и реструктуризацией не существует. Выбор зависит от дохода, характера трудностей (временные они или постоянные), размера долга и цели: сохранить имущество или освободиться от обязательств. Карта основных вариантов:
| Критерий | Банковская реструктуризация / кредитные каникулы | Судебная реструктуризация долгов | Банкротство: реализация имущества | Внесудебное банкротство через МФЦ (многофункциональный центр) |
|---|---|---|---|---|
| Кому подходит | Есть доход, трудности временные | Есть официальный доход, долги реально выплатить за срок плана | Дохода нет, платить нечем; по общему правилу долг от 500 000 ₽ | Как правило, нет дохода и имущества; долг от 25 000 до 1 000 000 ₽, исполнительное производство окончено |
| Что происходит с долгом | Сохраняется, платёж снижается | Фиксируется, гасится по плану | Списывается после расчётов с кредиторами | Списывается через 6 месяцев |
| Кто решает | Банк, добровольно | Арбитражный суд | Арбитражный суд | МФЦ, без суда |
| Срок | От нескольких месяцев | До 5 лет по плану плюс месяцы на процедуру | Как правило, около года | 6 месяцев |
| Расходы | Минимальные или отсутствуют | Госпошлина, вознаграждение управляющего, публикации | Наиболее затратный вариант из четырёх | Бесплатно |
| Последствия | Пометка об изменении условий в кредитной истории | Без статуса банкрота при исполнении плана | Статус банкрота: 5 лет сообщать о нём при новых кредитах, ограничения на руководящие должности | Аналогично статусу банкрота |
Краткий ориентир для выбора:
- доход есть, трудности временные (болезнь, декрет, поиск работы): начинайте с кредитных каникул или банковской реструктуризации;
- доход есть, но долги уже у приставов или в суде, и прежний платёж в принципе не по силам: рассматривайте судебную реструктуризацию, она останавливает взыскание и даёт шанс сохранить имущество;
- дохода нет и не предвидится, а долги продолжают расти: честнее и обычно дешевле выйти на банкротство, судебное или внесудебное.
У каждого варианта есть компромисс. Банковская реструктуризация увеличивает переплату и оставляет след в кредитной истории. Судебная требует многолетней дисциплины и согласия кредиторов или суда. Банкротство освобождает от долгов быстрее всего, но с ограничениями на годы вперёд. Выбирая, вы ищете не «лучший вообще», а вариант, который выдержит именно ваша ситуация.
Когда реструктуризация не подойдёт
Реструктуризация не подойдёт, если платить объективно нечем: задача процедуры в том, чтобы помочь выплатить долг, а не избавиться от него. Не стоит рассчитывать на неё в этих ситуациях:
- нет официального дохода и перспектив его появления: суд не утвердит неисполнимый план;
- главная цель — освободиться от обязательств, а не гасить их: это задача банкротства;
- вы недавно признавались банкротом (менее 5 лет назад) или уже проходили реструктуризацию (менее 8 лет назад);
- основной долг приходится на ипотеку: судьба залогового жилья решается по особым правилам, и без позиций залогового кредитора шансы на план невелики;
- в последние три года были сделки с имуществом «в сторону родственников»: их могут оспорить, а недобросовестность лишит процедуру смысла.
Если реструктуризация не пройдёт, это не тупик: закон предусматривает переход к реализации имущества, обычного банкротства со списанием долгов. Развилка встроена в саму процедуру, поэтому неудачный план оказывается неприятным, но управляемым сценарием, а не концом истории.
Типичные ошибки должников при реструктуризации
Большинство проблем с реструктуризацией создают не суд и не банки, а ошибки самого должника, на старте и во время процедуры. Вот те, что встречаются чаще всего:
- Ждать, пока просрочки «дозреют». Обращаться к кредитору лучше при первых признаках того, что платёж не по силам: пока нет длинной просрочки, банк охотнее идёт навстречу, а суд видит перед собой добросовестного должника.
- Скрывать доходы и имущество. Управляющий проверяет счета, сделки за три года и кредитную историю. Скрытое обычно находится и оборачивается отменой плана или отказом в списании долгов.
- Соглашаться на непосильный график. План «на пределе» ломается в первый же месяц болезни или задержки зарплаты. Закладывайте запас: платёж должен выдерживать неудачный месяц.
- Молчать при срыве платежа. Разовую просрочку с объяснением и просьбой о переносе суд обычно не считает катастрофой, а вот системная неоплата без связи ведёт к отмене плана.
- Путать реструктуризацию со списанием долга. Долг не исчезает: он гасится. Если нужна именно ликвидация обязательств, честнее сразу обсуждать банкротство.
- Игнорировать документы и сроки. Письма суда, уведомления о собраниях и срок подачи проекта плана требуют внимания: пропущенный срок здесь стоит дороже, чем где-либо ещё.
Если после этого списка осталась неопределённость, это нормально: практика по реструктуризации очень индивидуальна. Обратиться к нам можно по процедуре банкротства или любому другому юридическому вопросу, либо просто в ситуации, когда непонятно, что делать с долгами. Первичная консультация бесплатна: оставьте заявку и в двух словах опишите ситуацию, а специалист разберёт её и покажет, какие варианты в вашем случае реалистичны. Оплачивать услугу и принимать решение сразу не нужно: сначала разбор, потом выбор.
Как бывает на практике: пример и типичные ситуации
На практике исход реструктуризации почти всегда предсказуем по двум признакам: есть ли у должника доход и временными ли были трудности. Разберём два типичных сценария; цифры условные, но пропорции реальные.
Сценарий 1. Реструктуризация уместна. У человека два потребительских кредита и кредитная карта, общая задолженность 1 200 000 рублей. Год назад он сменил работу, доход снизился с 95 000 до 65 000 рублей, а платежи (48 000 рублей в месяц) съедают почти весь остаток после аренды и расходов на семью. По одному из кредитов накопилась просрочка 60 дней. После реструктуризации с продлением сроков картина меняется:
| Показатель | До | После |
|---|---|---|
| Ежемесячный платёж | 48 000 ₽ | 29 000 ₽ |
| Доля платежа в доходе | около 74% | около 45% |
| Остаток на жизнь после платежа | 17 000 ₽ | 36 000 ₽ |
| Итоговая переплата | по старому графику | вырастет за счёт продления срока |
Платёж по-прежнему ощутимый, но бюджет перестаёт уходить в минус: просрочка не нарастает, штрафы останавливаются. Цена передышки честная: удлинение срока и рост переплаты, и об этом стоит знать до подписания, а не после.
Сценарий 2. Реструктуризация не спасёт. Долг 800 000 рублей по займам и картам, официального дохода нет, человек живёт на случайные подработки. Банковская реструктуризация недоступна: платить нечем. Судебная тоже едва ли реалистична, потому что утверждать план не из чего. Реалистичный выход здесь только один: банкротство с реализацией имущества. Процедура фиксирует долг, останавливает взыскание, а после расчётов с кредиторами, если имущество есть, списывает остаток. Попытка «дотянуть до реструктуризации» в такой ситуации лишь увеличивает пени и срок жизни проблемы.
Как это применять: перед выбором процедуры соберите ситуацию в цифрах, включая доход, прожиточный минимум на всех членов семьи и сумму обязательных платежей. Если после платежей остаётся меньше прожиточного минимума, реструктуризация заранее неисполнима, и честнее обсуждать банкротство. Если сомневаетесь в расчётах, это тот самый случай, когда бесплатная первичная консультация юриста экономит месяцы: оставьте заявку, опишите ситуацию и получите разбор ваших цифр до того, как выберете путь.
Часто задаваемые вопросы
Что такое реструктуризация долга простыми словами?
Это пересмотр условий возврата долга: меняются срок, размер ежемесячного платежа и график, чтобы обязательство стало посильным. Долг при этом сохраняется, а новые условия фиксируются дополнительным соглашением с банком или планом, утверждённым судом.
Чем реструктуризация отличается от рефинансирования?
Реструктуризация меняет условия уже действующего договора, когда платить по нему стало трудно. При рефинансировании берут новый кредит, которым закрывают старые; он доступен, пока финансовое положение нормальное. Коротко: рефинансирование выбирают ради экономии, реструктуризацию ради выхода из кризиса.
Чем реструктуризация в банкротстве отличается от банковской?
Судебную реструктуризацию вводит арбитражный суд в рамках дела о банкротстве: долг фиксируется, пени и проценты перестают начисляться, взыскание приостанавливается, за процедурой следит финансовый управляющий. Банковская оформляется дополнительным соглашением добровольно и таких гарантий не даёт: до подписания документов штрафы продолжают расти.
Кто может рассчитывать на реструктуризацию долгов при банкротстве?
Гражданин с официальным доходом, достаточным для исполнения плана, без судимостей за экономические преступления, не признававшийся банкротом последние 5 лет и не проходивший реструктуризацию последние 8 лет. Условия закреплены в статье 213.13 закона № 127-ФЗ.
Сколько длится реструктуризация долгов?
По действующей редакции закона № 127-ФЗ максимальный срок исполнения плана составляет 5 лет; при утверждении плана судом вопреки мнению собрания кредиторов срок ограничен 3 годами. Сама процедура от подачи заявления до утверждения плана обычно занимает от четырёх месяцев до полугода. Точную норму проверяйте в актуальной редакции закона.
Что будет, если не исполнять план реструктуризации?
Разовое нарушение с уважительной причиной суд, как правило, прощает. Регулярные просрочки дают кредиторам основание требовать отмены плана; тогда вводится реализация имущества, и должник признаётся банкротом. При потере дохода сразу уведомите управляющего и попросите изменить план, не дожидаясь претензий.
Можно ли пройти реструктуризацию без официального дохода?
Практически нет: подтверждённый доход остаётся обязательным условием процедуры, без него план неисполним. В отдельных случаях доходом могут служить, например, платежи от сдачи собственности в аренду (при документальном подтверждении). Без какого-либо дохода суд обычно сразу вводит реализацию имущества.
Портит ли реструктуризация кредитную историю?
Да, факт изменения условий отражается в кредитной истории, и новые банки могут отнестись к такому заёмщику настороженнее. При этом реструктуризация мягче банкротства: статус банкрота не присваивается, ограничения на руководящие должности и обязанность сообщать о банкротстве при новых кредитах не возникают.