Завершение процедуры банкротства: итоги и жизнь после банкротства
Завершение процедуры банкротства — это вынесение арбитражным судом определения о завершении реализации имущества гражданина и освобождении его от дальнейшего исполнения обязательств. С этой даты кредиты, займы и просрочки, включённые в дело, прекращают существовать как долг — остаются только обязательства из п. 5 и 6 ст. 213.28 закона № 127-ФЗ, например алименты и возмещение вреда жизни и здоровью. Часть ограничений сохраняется: обычно они действуют 3–5 лет, для руководящих позиций в банках — до 10 лет, а записи о банкротстве в реестрах остаются навсегда. Ниже разберём, как убедиться, что процедура действительно окончена, что происходит с долгами и как строить жизнь после банкротства в 2026 году.
Что означает завершение процедуры банкротства
Процедуру банкротства считают завершённой, когда арбитражный суд утверждает отчёт финансового управляющего и выносит определение о завершении реализации имущества и освобождении гражданина от дальнейшего исполнения требований кредиторов. Такой порядок установлен ст. 213.28 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)».
Понадобятся два термина. Финансовый управляющий — специалист, которого суд назначает для ведения дела о банкротстве: он проверяет имущество и сделки, ведёт расчёты с кредиторами и в конце отчитывается перед судом. Определение суда — судебный акт, который и фиксирует окончание процедуры. Если сомневаетесь, завершилось ли банкротство, ответ один: юридически окончанием процедуры банкротства физического лица считается не последнее заседание и не разговор с юристом, а именно это определение.
В резолютивной части определения обычно две ключевые формулировки: «завершить процедуру реализации имущества» и «освободить гражданина от исполнения обязательств». Вторая фраза принципиальна: в отдельных случаях суд завершает процедуру, но не освобождает от долгов — такое возможно при доказанной недобросовестности должника. Поэтому после получения документа проверьте, что обе формулировки на месте.
Ещё два практических момента:
- Определение подлежит немедленному исполнению: с момента его вынесения полномочия финансового управляющего прекращаются, а сами обязательства, вошедшие в дело, считаются исполненными или списанными.
- У кредиторов есть 10 дней на обжалование судебного акта. На практике апелляции по потребительским делам редки, но банки иногда выжидают этот срок, прежде чем разблокировать счета.
Звонки взыскателей и начисления пеней прекращаются достаточно быстро, а вот ощущение полной финансовой свободы часто «запаздывает» — счета разблокируются с задержкой, старые долги ещё видны на Госуслугах, реестры обновляются не мгновенно. Это не признак ошибки, а нормальная особенность обмена данными между ведомствами.
Как проверить, что банкротство действительно завершено
Официальное завершение банкротства физического лица подтверждается двумя документами: записью в ЕФРСБ и определением суда, а не устными заверениями юриста, банка или управляющего. Проверка бесплатна и занимает 15–20 минут — стоит сделать её самостоятельно, не дожидаясь звонков с предложениями «уточнить статус».
- ЕФРСБ — Единый федеральный реестр сведений о банкротстве. Зайдите на сайт bankrot.fedresurs.ru, откройте расширенный поиск по физическим лицам и введите ФИО, регион, а для точности — ИНН или СНИЛС (это отсечёт однофамильцев). В карточке должника найдите сообщение «Завершение реализации имущества гражданина» — в тексте должны быть дата судебного акта и формулировка об освобождении от обязательств.
- Картотека арбитражных дел. На сайте kad.arbitr.ru найдите своё дело по номеру (например, А40-12345/2026 — он указан в документах процедуры), откройте вкладку с судебными актами и скачайте PDF определения с подписью судьи. Документы публикуются с задержкой — обычно от нескольких дней до двух недель, это нормальная нагрузка аппарата суда.
- Банк данных исполнительных производств ФССП (Федеральной службы судебных приставов) и Госуслуги. Проверьте, что производства по списанным долгам закрыты, а старые задолженности исчезли из личного кабинета. Если записи «висят», это решается заявлением — об этом ниже.
Отдельный случай — внесудебное банкротство через МФЦ (многофункциональный центр). Здесь нет суда и управляющего: процедура длится ровно 6 месяцев с даты публикации о её возбуждении, и подтверждением завершения служит запись о завершении процедуры внесудебного банкротства в том же реестре. Гербовых свидетельств МФЦ не выдаёт — электронной записи достаточно для банков и госорганов.
Практический совет: сохраните PDF определения и выписку из реестра в отдельной папке. Именно этот файл обычно ускоряет разблокировку счетов и закрытие производств — банкам и приставам проще снять ограничения, когда документ приложен к заявлению.
Какие этапы проходят перед завершением банкротства
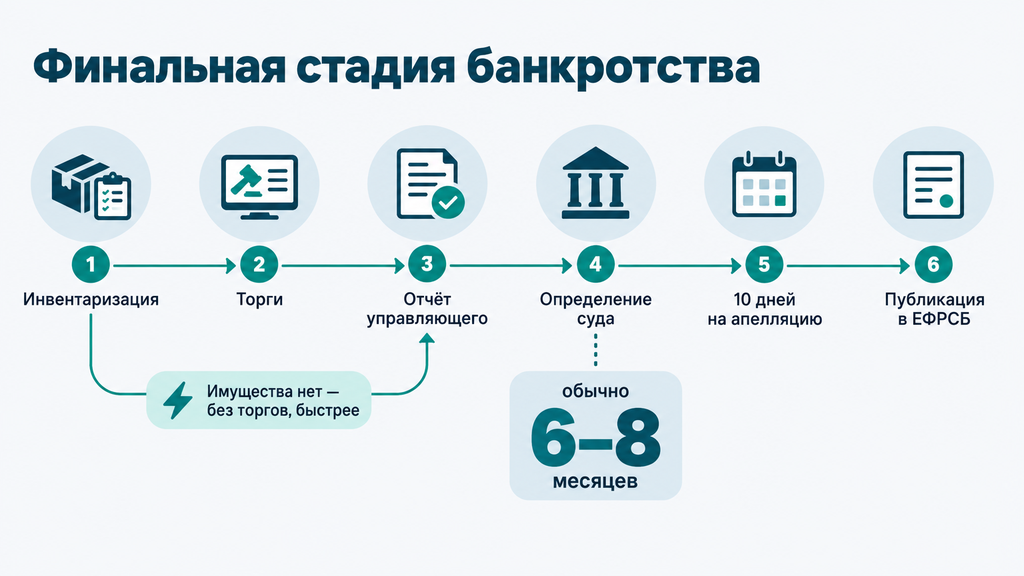
Перед завершением дела проходят несколько стандартных этапов: инвентаризация имущества, расчёты с кредиторами (если продавать было что), отчёт финансового управляющего и проверка судом. Эта последовательность отвечает на частый вопрос «после признания банкротом сколько ждать до списания долгов».
- Инвентаризация и формирование конкурсной массы. Конкурсная масса — это имущество, которое можно продать для расчётов с кредиторами. Единственное жильё (кроме ипотечного), предметы обихода и рабочие инструменты в неё не входят.
- Оценка и торги. Если имущество есть, его продают на электронных торгах, а выручку распределяют между кредиторами. Если имущества нет, этот этап пропускается.
- Отчёт финансового управляющего. Управляющий подводит итог: что реализовано, кому и сколько выплачено, есть ли признаки недобросовестного поведения.
- Определение суда. Суд проверяет отчёт и выносит определение о завершении процедуры и освобождении от обязательств.
- Публикация в ЕФРСБ. Запись о завершении появляется в реестре — с неё удобно отсчитывать все дальнейшие сроки.
Процедура реализации имущества вводится на срок не более шести месяцев и может быть продлена судом. В типичных делах от ввода реализации до определения проходит 6–8 месяцев; дольше — если были оспоримые сделки, много кредиторов или возражения кредиторов по списанию.
Освобождение от долгов — правило, а не автоматизм. Суд может завершить процедуру, но отказать в освобождении, если увидит недобросовестное поведение: скрытое имущество, сделки с родственниками по заниженным ценам перед банкротством или поддельные справки о доходах при получении кредита. Поэтому лучшая стратегия — полная прозрачность с самого начала: покажите управляющему всю картину, включая сделки за последние три года. Проверьте актуальную редакцию ст. 213.28, если ситуация нестандартная.
Как завершается процедура реализации имущества, если у должника нет имущества
Отсутствие имущества не мешает банкротству: процедуру реализации вводят и в этом случае, но она сводится к проверке финансового состояния без торгов. На вопрос «если у меня нет имущества при банкротстве, что будет с процедурой» ответ прост: управляющий направит запросы в Росреестр, ГИБДД, банки и налоговую службу (ФНС), зафиксирует, что реализовывать нечего, и отчитается суду. Это один из самых частых сценариев в делах граждан: у большинства заёмщиков к моменту обращения, как правило, уже нет активов для продажи.
Что при этом сохраняется за должником:
- единственное жильё и земельный участок под ним — их нельзя продать по ст. 446 ГПК РФ, за исключением жилья в ипотеке;
- личные вещи, одежда, обувь, мебель и бытовая техника обычной стоимости;
- имущество для профессиональной деятельности — например, инструмент или компьютер, без которых не получится работать;
- пособия, алименты на детей и другие защищённые выплаты.
Распространённое опасение «нет имущества — значит, долги не спишут» не подтверждается практикой: при добросовестном поведении долги списываются в общем порядке. Процедура без имущества, как правило, укладывается в те же 6–8 месяцев, а часто и быстрее: из неё выпадают оценка и торги.
При этом расходы на процедуру остаются даже при полном отсутствии активов: фиксированное вознаграждение финансового управляющего (порядка 25 тысяч рублей — точную сумму проверяйте в актуальной редакции закона № 127-ФЗ на 2026 год), публикации в ЕФРСБ, почтовые расходы. Суд дополнительно проверяет, чем будет финансироваться процедура: подойдут доход, депозит или гарантийное письмо от родственника.
Из практики: человек с двумя кредитами и кредитной картой потерял часть дохода, платежи занимают больше половины бюджета, живёт в съёмной квартире, из активов — ноутбук и телефон. Для таких дел реализация проходит без торгов, а итогом, как правило, становится полное списание задолженности, включённой в реестр.
Возможно ли досрочное завершение реализации имущества
Досрочное завершение реализации имущества возможно, но это исключение из общего порядка, а не право должника, которое можно просто заявить. Законные основания такие:
- Полное погашение требований кредиторов — своими средствами или с помощью третьего лица, например родственника. В этом случае обязательства исполняются по существу, и дело закрывается без ожидания окончания шестимесячного срока.
- Утверждение мирового соглашения — согласованного с судом плана расчётов с кредиторами на новых условиях. Мировое соглашение может быть заключено на любой стадии, и производство по делу прекращается.
- Прекращение производства по основаниям ст. 57 закона № 127-ФЗ — например, при восстановлении платёжеспособности, полном погашении долгов или отказе всех кредиторов от требований.
Есть и ограничения: инициатива досрочного завершения исходит от суда или сторон дела, ключевое условие — добросовестность, а «ускорить» процедуру самовольно нельзя. Попытки вывести имущество на родственников или представить недостоверные справки ради ускорения дают обратный эффект: суд вправе не освободить должника от долгов, а за преднамеренное банкротство предусмотрена отдельная ответственность. Если хотите рассмотреть законный вариант ускорения — например, частичное погашение с участием родственников — такой сценарий стоит заранее просчитать с юристом.
Чем завершение банкротства отличается от прекращения процедуры
Завершение банкротства означает успешный финал со списанием долгов, а прекращение банкротства физического лица — остановку дела, после которой обязательства сохраняются. В бытовом разговоре слова кажутся синонимами, но юридически это противоположные исходы, и путаница между ними порождает ложные надежды и необоснованный страх.
| Критерий | Завершение процедуры | Прекращение процедуры |
|---|---|---|
| Что это | Дело прошло полный цикл, суд утвердил отчёт управляющего | Производство остановлено до финала |
| Что с долгами | Списание долгов, вошедших в реестр, кроме исключений из ст. 213.28 | Обязательства сохраняются, взыскание возобновляется |
| Типичные причины | Отчёт управляющего без нарушений, добросовестное поведение | Мировое соглашение, полное погашение долгов, восстановление платёжеспособности, нехватка средств на процедуру, отказ всех кредиторов |
| Приставы | Исполнительные производства по списанным долгам закрываются окончательно | Взыскание по действующим долгам продолжается |
| Ограничения статуса | Начинается отсчёт сроков из ст. 213.30 | Зависит от стадии, на которой остановилось дело |
Отдельно про частый страх «дело прекратят — и всё зря». Прекращение действительно возвращает кредиторам право взыскивать долг, но оно не всегда связано с виной должника. Например, у человека не нашлось средств на финансирование процедуры, или все кредиторы согласились на рассрочку по мировому соглашению — это рабочие сценарии, а не провал. После прекращения можно оценить ситуацию заново: собрать документы, проверить состав долгов и, если процедура всё же нужна, готовиться к ней снова. Какие именно ограничения будут действовать в этом случае, зависит от стадии, на которой остановилось дело, — этот вопрос лучше уточнить применительно к своей ситуации.
Какие долги спишутся, а какие останутся после завершения
После завершения процедуры списываются кредиты, займы, долги по ЖКХ, налогам и штрафам, включённые в дело о банкротстве; остаются алименты, возмещение вреда жизни и здоровью, моральный вред, субсидиарная ответственность и текущие платежи. Это итог банкротства физических лиц, зафиксированный в п. 5 и 6 ст. 213.28 закона № 127-ФЗ.
| Обычно списывается | Не списывается |
|---|---|
| Потребительские кредиты и кредитные карты | Алименты на детей и нетрудоспособных иждивенцев |
| Микрозаймы и долги перед микрофинансовыми организациями (МФО) | Возмещение вреда жизни и здоровью, моральный вред |
| Просрочки по ЖКХ, возникшие до старта дела | Субсидиарная ответственность руководителя компании |
| Налоги и штрафы, включённые в реестр | Текущие платежи — обязательства, возникшие после принятия заявления судом |
| Долги по распискам перед физическими лицами | Долги, не указанные в заявлении о банкротстве |
Отдельная тема — текущие платежи. Это обязательства, которые возникли уже после того, как суд принял заявление о банкротстве. Житейский пример: процедура завершена, а новая квитанция за квартиру пришла в следующем месяце — и её придётся платить. Это не сбой и не «недоработка» управляющего, а правило: списываются только те долги, которые существовали на момент старта дела и были включены в реестр требований кредиторов. Кстати, если кредитор не был указан в заявлении, его требования также могут не попасть под списание — поэтому состав кредиторов стоит собирать внимательно ещё на подготовке.
И ещё одна граница, о которой лучше знать заранее: если суд установит недобросовестное поведение — скрытое имущество, сделки по заниженным ценам перед банкротством, поддельные документы — он вправе не освободить должника от долгов вообще или частично. Это не повод для паники, а довод в пользу полного пакета документов: в реальных делах именно прозрачность, а не «глубокая юридическая защита», чаще всего решает исход по списанию.
Когда снимается статус банкрота и исчезают кредиты после банкротства
Статус банкрота не «снимается»: записи о банкротстве в ЕФРСБ и Картотеке арбитражных дел остаются навсегда, а в кредитной истории они хранятся по общему правилу до семи лет с момента последнего изменения. Зато сами обязательства, вошедшие в дело, исчезают с даты определения суда — и это ключевое различие между юридическим долгом и цифровой памятью о нём.
По срокам, которые спрашивают чаще всего:
- Прекращение взыскания — сразу после определения суда. Звонки, удержания из зарплаты и требования по списанным долгам становятся неправомерными.
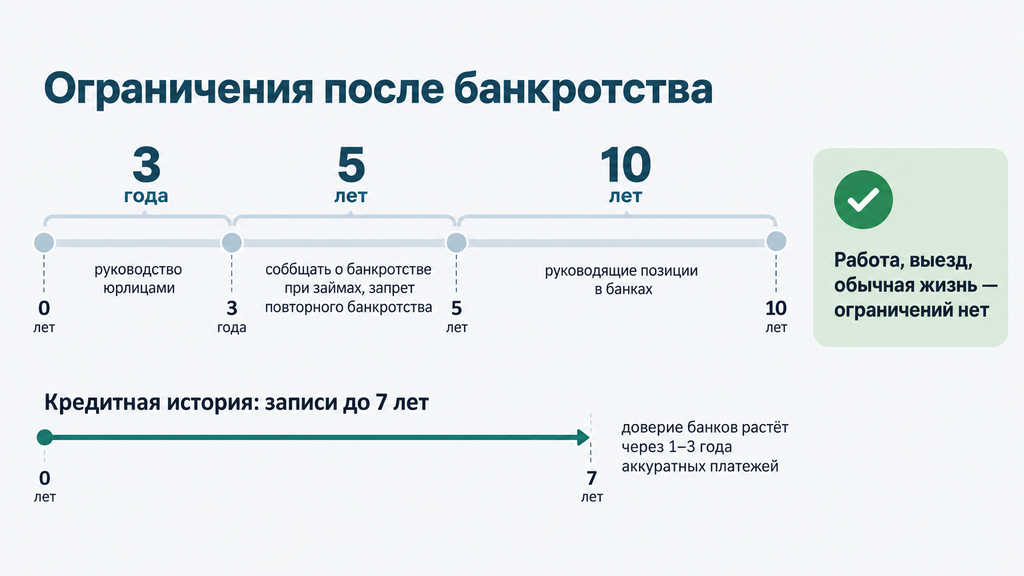
- Обязанность сообщать о банкротстве при новых займах — 5 лет с даты завершения процедуры.
- Запрет на повторное банкротство по своей инициативе — те же 5 лет.
- Кредитная история — записи хранятся до 7 лет, но их влияние снижается постепенно: на практике банки в первую очередь оценивают последние 1–3 года платёжной дисциплины и текущий доход.
На вопрос «через сколько после банкротства дадут кредит» честного универсального ответа нет: кто-то получает карту с небольшим лимитом через год-полтора, кому-то банк отказывает и позже — это зависит от политики конкретного банка, дохода и поведения после процедуры. Проверить свою кредитную историю можно бесплатно дважды в год через Госуслуги, направив запрос в Центральный каталог кредитных историй, а затем в своё Бюро кредитных историй (БКИ — организация, которая собирает данные о ваших займах). Убедитесь, что списанные долги отмечены в истории корректно: ошибки после банкротства встречаются, и их можно оспорить через БКИ.
Какие ограничения действуют после банкротства
После банкротства действует закрытый перечень ограничений из ст. 213.30 закона № 127-ФЗ, при этом работать, получать зарплату, пенсию и пособия можно в обычном порядке. Результаты банкротства физических лиц по этой части обычно мягче, чем ожидает человек до процедуры.
- 5 лет — сообщать о банкротстве при займах. Оформляя кредит, ипотеку или рассрочку, нужно указывать факт банкротства. Сокрытие может стать основанием для оспаривания сделки.
- 3 года — нельзя занимать руководящие должности в юридических лицах. Речь о позициях в органах управления компанией; работать рядовым специалистом, начальником отдела или ведущим экспертом можно.
- 5 лет — ограничения для финансовых организаций. Нельзя входить в органы управления страховых компаний, МФО, пенсионных и инвестиционных фондов.
- 10 лет — то же для банков. Самый длинный срок, актуальный только для руководящих позиций в кредитных организациях.
- 5 лет — нельзя подать на банкротство повторно по своей инициативе. Если же в этот период заявление подадут кредиторы, правило об освобождении от долгов во втором деле применяться не будет.
Чего после банкротства нет: запрета работать по найму и менять профессию, ограничений на выезд за границу (запрет, если он был, снимается с завершением процедуры), потери пенсии, детских пособий и социальных выплат, запрета покупать имущество и открывать ИП. Для абсолютного большинства заёмщиков эти пять лет — не «жизнь с клеймом», а обычный режим с парой дополнительных пунктов в анкетах.
Что делать сразу после завершения процедуры: чек-лист первых шагов
Сразу после завершения процедуры нужно зафиксировать документы и проконтролировать три системы — банки, приставов и кредитную историю, потому что автоматического обновления данных ждать не стоит. Вот чек-лист, который закрывает первые 1–2 месяца после банкротства.
- Скачайте определение суда из Картотеки арбитражных дел и сохраните его в двух местах — на компьютере и в облаке. Проверьте формулировку об освобождении от обязательств.
- Проверьте запись в ЕФРСБ о завершении реализации имущества. Для внесудебного банкротства — сообщение о завершении процедуры.
- Проверьте банк данных исполнительных производств ФССП. Если производства по списанным долгам не закрыты, подайте ходатайство об окончании производства через Госуслуги или приставу, приложив определение суда со ссылкой на норму о прекращении взыскания.
- Разблокируйте счета и карты. Подайте в банк заявление с приложением определения — как правило, доступ возвращают в течение нескольких рабочих дней. Не ждите, что система «увидит» завершение сама: без заявления счета могут оставаться ограниченными неделями.
- Запросите кредитную историю через Госуслуги и убедитесь, что списанные долги отражены корректно. Найдёте ошибку — подайте заявление об оспаривании в БКИ с приложением определения.
- Зафиксируйте прекращение звонков взыскателей. Если по списанному долгу кто-то продолжает требовать деньги, сохраняйте записи и переписку: это основание для жалобы в банк, надзорные органы или для судебной защиты.
Как это обычно происходит: банк обновляет данные за одну-две недели, приставы — за несколько недель, кредитная история — в течение месяца-двух. Старый долг, который «висит» на Госуслугах после суда, — почти всегда вопрос одного заявления, а не признак того, что списание не сработало. Если же спустя два месяца данные не обновились нигде — это сигнал разбираться точечно, с конкретным ведомством.
Как устроена жизнь после банкротства: работа, имущество и новые кредиты
После завершения процедуры банкротства физического лица человек возвращается к обычной жизни: работает, покупает имущество, регистрирует ИП и со временем снова получает доступ к кредитам. Это подтверждают итоги банкротства физических лиц: статус меняет анкеты, но не жизненные возможности.
- Работа. Работодатель не вправе отказать в приёме на работу из-за банкротства, за исключением отдельных руководящих позиций в юрлицах и финансовых организациях. Зарплата после процедуры полностью ваша — удержания возможны только по несписанным обязательствам, например алиментам.
- Имущество. Покупать квартиру, автомобиль и участок можно без ограничений, если доходы законны. Новое имущество, приобретённое после завершения, в закрытую конкурсную массу уже не входит и за старые долги не продаётся. При крупных сделках банк или нотариус может уточнить источник средств — сохраняйте документы о доходах.
- Бизнес. Регистрация ИП и самозанятость доступны. Ограничения касаются только органов управления юрлицами (3 года) и финансовых организаций (5 и 10 лет).
- Кредиты. В первые 1–2 года одобрения случаются реже; чаще доступны карты с небольшим лимитом и залоговые продукты. Сообщать о банкротстве в заявках обязательно — скрывать факт нельзя.
У человека до банкротства было три кредита и две кредитные карты, платежи съедали больше половины дохода. Через полтора года после завершения процедуры банк одобрил ему карту с небольшим лимитом; полгода аккуратных платежей и один закрытый товарный рассрочный договор — и банки снова видят дисциплинированного клиента. Сценарий типичный: доверие возвращается не статусом, а поведением.
Что реально помогает восстановить финансовую устойчивость после списания долгов:
- подушка безопасности хотя бы на 2–3 месяца расходов;
- бюджет, где обязательные платежи не превышают трети дохода;
- отказ от микрозаймов и «скорых» кредитов — именно они чаще всего затягивают в новый цикл;
- раз в год — проверка кредитной истории и налоговых начислений.
Типичные ошибки после завершения банкротства
Главные ошибки после банкротства — скрыть факт процедуры при новом кредите, снова уйти в микрозаймы и надеяться, что банки и приставы обновят всё автоматически. Дальше — таблица в формате «ошибка → чем грозит → как правильно».
| Ошибка | Чем грозит | Как правильно |
|---|---|---|
| Скрыть банкротство в заявке на кредит | Оспаривание сделки, потеря доверия банка | Указывать факт банкротства в течение 5 лет — это требование закона |
| Брать кредиты «на восстановление истории» без дохода | Новая долговая нагрузка и повторный цикл просрочек | Начинать с продуктов без процентов и небольших лимитов, ориентируясь на реальный бюджет |
| Вернуться к микрозаймам | Высокие ставки и быстрое накопление нового долга | Закрывать кассовые разрывы подушкой безопасности или рассрочкой без процентов |
| Игнорировать несписанные долги | Взыскание алиментов и текущих платежей, новые производства | Вести учёт несписанных обязательств и платить по ним в обычном порядке |
| Ждать, что счета и производства «закроются сами» | Месяцы ограничений по счетам и «висящие» долги на Госуслугах | Пройти чек-лист первых шагов и подать заявления с приложением определения |
| Пытаться «досписать» оставшиеся долги или вернуть проданное имущество | Законных механизмов для этого нет, риск обвинений в недобросовестности | Оценивать спорные ситуации с юристом до любых действий |
Самая частая ошибка выглядит так: человек получает определение суда, расслабляется — и месяц не может понять, почему карта заблокирована, а на Госуслугах числится долг. Виноват не банк и не пристав, а пропуск первого шага — заявления с приложением определения. Пятнадцать минут на документ экономят недели ожидания.
Что делать, если не знаете, с чего начать
Если процедура уже позади, но статус дела вызывает вопросы, долги «висят» в реестрах, часть обязательств осталась непонятной — или вы только присматриваетесь к банкротству и не знаете, что делать с долгами, — можно начать с бесплатной консультации. Мы разбираем вопросы банкротства, взыскания, кредитов и любые другие юридические ситуации, связанные с долгами: помогаем увидеть картину целиком, оценить риски и составить понятный план действий.
Формат простой и без обязательств: вы оставляете заявку и в двух словах описываете ситуацию, специалист делает первичный разбор — что с вашим делом, какие варианты есть и что стоит проверить в первую очередь. Оплачивать услугу и принимать решение сразу не нужно: сначала вы просто понимаете, где находитесь и какие шаги доступны. Такой разбор полезен и тем, кто уже прошёл процедуру и хочет убедиться, что ограничения сняты корректно, и тем, кто ещё сравнивает банкротство с реструктуризацией или кредитными каникулами.
Часто задаваемые вопросы
Собрали вопросы, которые чаще всего задают люди, завершающие или уже завершившие процедуру банкротства.
Сколько ждать освобождения от долгов после признания банкротом?
Определение о завершении процедуры и освобождении от обязательств суд выносит после утверждения отчёта финансового управляющего — обычно между вводом реализации имущества и финалом проходит 6–8 месяцев. Определение действует немедленно, но у кредиторов есть 10 дней на обжалование, поэтому банки иногда выжидают этот срок перед разблокировкой счетов.
Когда снимается статус банкрота?
Статус не снимается: записи о банкротстве в ЕФРСБ и Картотеке арбитражных дел остаются постоянно, а в кредитной истории хранятся по общему правилу до семи лет. Юридические ограничения при этом заканчиваются: через 3 года снимается запрет на руководство юрлицами, через 5 лет — обязанность сообщать о банкротстве при займах, а для руководящих позиций в банках срок составляет 10 лет.
Когда исчезнут кредиты после банкротства?
Кредиты, займы и просрочки, включённые в дело о банкротстве, прекращаются как долг с даты определения суда о завершении процедуры. Сами записи о них в кредитной истории сохраняются несколько лет, но их влияние на решения банков постепенно снижается, а о факте банкротства при новых займах нужно сообщать в течение 5 лет.
Что будет, если у меня нет имущества при банкротстве?
Отсутствие имущества — не препятствие: процедуру реализации вводят и в этом случае, но без торгов, потому что продавать нечего. Финансовый управляющий проверяет счета, недвижимость и сделки за три года и отчитывается суду; при добросовестном поведении долги списываются в общем порядке, а сама процедура обычно идёт быстрее, укладываясь в те же 6–8 месяцев, потому что торгов нет.
Чем завершение банкротства отличается от прекращения процедуры?
Завершение — это успешный финал: суд освобождает гражданина от обязательств, долги списываются, ограничения начинают отсчёт. Прекращение — остановка дела до финала, например из-за мирового соглашения, полного погашения долгов или нехватки средств на процедуру; в этом случае обязательства сохраняются и взыскание может возобновиться.
Можно ли завершить реализацию имущества досрочно?
Да, но как исключение: при полном погашении требований кредиторов, утверждении мирового соглашения или прекращении производства по основаниям ст. 57 закона № 127-ФЗ. По одному желанию должника ускорить процедуру нельзя, а попытки вывести имущество ради ускорения могут привести к отказу в освобождении от долгов.
Какие долги не спишутся даже после завершения банкротства?
Останутся алименты, возмещение вреда жизни и здоровью, моральный вред, субсидиарная ответственность и текущие платежи — обязательства, возникшие после принятия судом заявления о банкротстве. Эти долги исполняются в обычном порядке, поэтому их стоит учитывать в бюджете сразу после завершения процедуры.
Нужно ли сообщать о банкротстве при оформлении кредита?
Да, в течение пяти лет после завершения процедуры это обязательное требование закона № 127-ФЗ: факт банкротства указывается в заявках на кредиты, займы и рассрочки. Сокрытие может привести к оспариванию сделки и осложнить положение должника в будущем.