Списание микрозаймов и долгов по МФО при банкротстве

Коротко: банкротство законно списывает микрозаймы: тело займа, проценты, пени и штрафы, включая долги, проданные коллекторам. Согласие МФО для этого не требуется. Микрофинансовая организация (МФО) — такой же кредитор, как банк, и её требования рассматриваются по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)»: через арбитражный суд при долге от 500 000 ₽ и просрочке от трёх месяцев либо внесудебно через МФЦ при долге от 25 000 до 1 000 000 ₽ и соблюдении условий закона. Ниже — условия, пошаговый алгоритм, риски и ответы на частные вопросы.
Списывает ли банкротство микрозаймы: короткий ответ
Да, банкротство списывает микрозаймы полностью: тело займа, проценты, пени и штрафы. Согласие МФО или её участие в процедуре для этого не требуется. Закон не делит кредиторов на «более важных»: микрофинансовая организация подчиняется тем же правилам, что и банк, поэтому списание займов МФО проходит в общей процедуре банкротства гражданина.
Что именно исчезает после завершения процедуры:
- тело займа — основная сумма, которую вы получили;
- проценты, пени и штрафы, начисленные за весь период;
- комиссии, предусмотренные договором займа;
- долги, которые МФО продала коллекторским агентствам;
- требования нескольких МФО сразу — количество кредиторов не ограничено;
- онлайн-займы, оформленные по паспорту без офиса и залога.
Часто упускают одно: списание происходит не в момент подачи заявления, а по завершении процедуры. С даты её введения долг фиксируется и перестаёт расти, но окончательное освобождение от обязательств оформляет арбитражный суд. И ещё одно: закон не требует, чтобы у вас были долги перед банками. Объявить банкротство можно, даже если обязательства состоят только из микрозаймов.
Почему долги по микрозаймам растут так быстро и что будет, если не платить
Долг по микрозайму растёт быстро из-за высокой ставки и ежедневного начисления пени, а при просрочке МФО переходит от напоминаний к судебному взысканию и аресту счетов. Разобраться в этой механике полезно заранее: понимание цепочки взыскания подсказывает, на каком этапе выгоднее всего действовать и какие законные варианты у вас есть.
Максимальная ставка по потребительскому микрозайму сроком до года ограничена законом: не более 0,8% в день, то есть до 292% годовых. Для сравнения: ставки по потребительским кредитам в банках обычно в разы ниже. Есть и второй ограничитель: по займам, выданным после 1 июля 2023 года, проценты, пени и другие меры ответственности не могут превышать 1,3-кратную сумму займа. Как только лимит достигнут, начисления останавливаются: кредитор не вправе требовать больше. Деятельность МФО при этом регулируется Федеральным законом № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях», и «серых» начислений сверх законных лимитов договор допускать не должен.
Как формируется задолженность по микрозайму
Задолженность по микрозайму складывается из четырёх частей: тела займа, процентов, пени и штрафов за просрочку, а также комиссий по договору. Простой пример: займ 15 000 ₽ под 0,8% в день стоит около 120 ₽ в день, или 3 600 ₽ в месяц только по процентам. Если платёж пропущен, к процентам добавляется неустойка, и через несколько месяцев человек, который брал «десять тысяч до зарплаты», видит в требовании сумму вдвое-втрое больше.
Два практических момента, которые мы постоянно объясняем на консультациях. Первый: частичное погашение не останавливает начисление процентов на остаток, и без понимания этого люди годами «кормят» долг, который почти не уменьшается. Второй: начисления сверх законного лимита в 1,3 раза можно и нужно оспаривать. Попросите у МФО детальный расчёт задолженности и сверьте каждую строку с договором; если суммы завышены, это отдельный аргумент в переговорах и в суде. Полезно знать и ещё одно правило: с 2024 года, если платежи по обязательствам превышают половину дохода заёмщика, МФО обязана письменно предупреждать его о рисках. На практике это предупреждение часто игнорируют обе стороны, но сам факт фиксирует: займ выдавался при высокой долговой нагрузке.
Как МФО взыскивает долг: от звонков до приставов
Взыскание долга по микрозайму идёт по предсказуемой цепочке из шести шагов, и на каждом этапе у должника есть законные варианты действий.
- Начисление неустойки. С первого дня просрочки начисляются пени и штрафы в пределах лимита 1,3-кратной суммы займа.
- Звонки и письменные требования. По закону № 230-ФЗ о защите прав при взыскании просроченной задолженности звонить могут не чаще одного раза в сутки и двух раз в неделю, в дневное время. Ночные звонки, угрозы и давление на родственников — нарушение, которое фиксируется и обжалуется.
- Передача долга коллекторам. МФО может продать долг или привлечь агентство. Кредитор меняется, но сама задолженность и её размер — нет.
- Судебный приказ. Это упрощённое судебное решение, которое мировой судья выносит без вызова сторон. Получив копию, вы вправе в течение 10 дней подать возражение, и приказ отменят. На практике именно этот срок люди пропускают чаще всего: письмо из суда не дошло или осталось нераспечатанным.
- Исковое производство. Если приказ отменён или долг крупный, кредитор подаёт иск — дело рассматривается с участием сторон, и здесь уже можно оспаривать расчёт и незаконные начисления.
- Исполнительное производство. Судебные приставы удерживают до 50% дохода, арестовывают счета и могут ограничить выезд за границу.
Типичная ситуация из практики: человек несколько месяцев не открывает письма, а потом обнаруживает, что зарплатная карта заблокирована. Судебный приказ вынесен без него. Вывод простой: корреспонденцию из судов открывайте и проверяйте сроки, даже если платить нечем. А если платить действительно нечем, разумнее не дожидаться ареста счетов, а заранее оценить законные варианты решения, включая банкротство.
Какие долги спишутся при банкротстве, а какие нет
При банкротстве списываются микрозаймы перед МФО, микрофинансовыми компаниями (МФК) и микрокредитными компаниями (МКК), причём вместе с процентами и штрафами. Не списываются обязательства, связанные с личностью: алименты, возмещение вреда жизни и здоровью и ряд других. Перечень ниже отвечает на вопрос «все ли микрозаймы списываются без исключений», а заодно на вопрос, что останется с вами после процедуры.
Что списывается:
- микрозаймы в любых МФО, МФК и МКК — независимо от способа оформления: офис, телефон, онлайн;
- долги, проданные коллекторским агентствам;
- проценты, пени, штрафы и комиссии по договорам займа;
- банковские кредиты, кредитные карты и овердрафты;
- задолженность по ЖКХ и налогам, возникшая до подачи заявления.
Что не списывается:
- алименты;
- возмещение вреда жизни и здоровью;
- зарплата и выходные пособия работникам, если должник — работодатель;
- субсидиарная ответственность — обязанность отвечать по долгам организации, если её собственного имущества не хватило (актуально для бывших руководителей и учредителей);
- другие требования, неразрывно связанные с личностью кредитора.
Долгов перед МФО в этом перечне нет: они списываются.
Теперь о недобросовестности: это единственная реальная угроза неполного списания. Суд может завершить процедуру, но не освободить от долгов, если установит: заведомо ложные сведения при получении займа, сокрытие имущества или счетов, вывод активов накануне подачи (подарки, продажа за символическую цену) или серию займов, оформленных без намерения платить. Пример из реальной практики: за два месяца до подачи заявления человек оформил несколько займов в разных МФО без источника дохода и потратил деньги на путешествие. Кредиторы доказали недобросовестность, и суд отказал в освобождении именно от этих требований. Остальные долги были списаны. Вывод для практики: прозрачность решает. Суды спокойно принимают причины вроде болезни, потери работы или снижения дохода, если им соответствуют документы.
При каких условиях можно списать микрозаймы через банкротство в 2026 году
Списать микрозаймы через банкротство в 2026 году можно в двух форматах: внесудебно через МФЦ при долге от 25 000 до 1 000 000 ₽ либо через арбитражный суд при долге от 500 000 ₽ и просрочке от трёх месяцев. Условия различаются, поэтому разберём их по отдельности.
Судебное банкротство. Если общие обязательства превысили 500 000 ₽ и не исполняются более трёх месяцев, подать заявление — ваша обязанность, а не выбор (ст. 213.4 закона № 127-ФЗ). При меньшей сумме подать можно по праву, если обстоятельства показывают, что исполнять обязательства в полном объёме вы уже не сможете: платежи съедают большую часть дохода, новые займы берутся для оплаты старых, просрочки идут по всем договорам. Распространённое заблуждение: «банкротиться можно только с долгом от 500 тысяч». На практике суды принимают заявления и при меньших суммах, если неплатёжеспособность доказуема, но в этом случае взвешивать нужно и стоимость процедуры.
Внесудебное банкротство через МФЦ. Диапазон долга: от 25 000 до 1 000 000 ₽ (без учёта пеней и штрафов). Кроме суммы, нужно одно из законных оснований:
- исполнительное производство окончено из-за отсутствия имущества, а новых производств нет (п. 4 ч. 1 ст. 46 закона № 229-ФЗ «Об исполнительном производстве»);
- ваш основной доход — пенсия либо вы получаете пособие в связи с рождением и воспитанием ребёнка, взыскание длится больше года, а имущества для погашения нет;
- вы участник специальной военной операции, взыскание длится больше года, имущество отсутствует;
- взыскание продолжается больше семи лет без результата.
И ответ на ещё один частый вопрос: можно ли объявить банкротство, если долги есть только перед МФО? Да, закон не требует банковских кредитов. Значение имеют только общая сумма, просрочка и реальная неплатёжеспособность. Пороги и основания периодически корректируются, поэтому перед подачей проверьте действующую редакцию закона или сверьтесь со специалистом.
Что выбрать: внесудебное банкротство через МФЦ или процедуру через суд
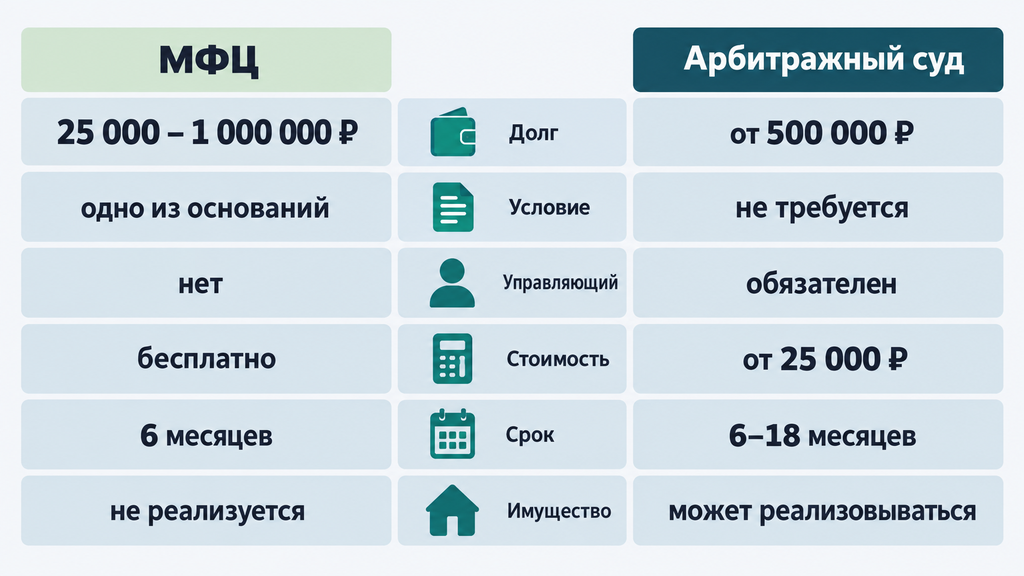
Внесудебное банкротство через МФЦ бесплатно и длится ровно шесть месяцев, но доступно при долге от 25 000 до 1 000 000 ₽ и строгих условиях; судебная процедура универсальнее, хотя требует расходов и участия финансового управляющего. Чтобы решить, что подходит именно вам, удобнее всего сравнить форматы по ключевым параметрам.
| Параметр | Внесудебное через МФЦ | Судебное через арбитражный суд |
|---|---|---|
| Сумма долга | от 25 000 до 1 000 000 ₽ | от 500 000 ₽ — подать обязаны; меньше — право при доказуемой неплатёжеспособности |
| Главное условие | одно из законных оснований, нет активных исполнительных производств | особые основания не требуются |
| Финансовый управляющий | не назначается | обязателен |
| Стоимость для должника | бесплатно | депозит 25 000 ₽ за каждую процедуру, публикации, текущие расходы |
| Срок | ровно 6 месяцев | как правило, 6–18 месяцев |
| Имущество | не реализуется (иначе теряется право на процедуру) | может реализовываться, кроме защищённого законом |
| Кому списываются долги | только кредиторам, указанным в заявлении | всем кредиторам, заявившим требования в реестр |
Критерии выбора простые: сумма долга, наличие ликвидного имущества (автомобиль, вторая квартира, дорогая техника), официальный доход выше прожиточного минимума, статус исполнительных производств и готовность участвовать в процедуре от 6 до 18 месяцев. Компромиссы тоже понятны: через МФЦ всё бесплатно и без суда, но любой незаявленный кредитор останется с вами; суд дороже и дольше, зато доступен почти всем и позволяет законно защитить имущество. Если сомневаетесь между двумя форматами, начните с проверки исполнительных производств на сайте ФССП: их статус часто сам подсказывает маршрут.
Внесудебное банкротство через МФЦ: когда подходит
Внесудебное банкротство через МФЦ подходит должникам без имущества и с «застывшим» взысканием: процедура бесплатна, длится шесть месяцев и не требует финансового управляющего. Вы подаёте заявление в многофункциональный центр «Мои документы» по месту жительства или пребывания, прилагаете список всех кредиторов с суммами и паспорт. МФЦ сам проверяет сведения через ФССП, Социальный фонд и налоговую службу, но если исполнительный документ предъявлялся напрямую в банк или работодателю, справку о длительности взыскания готовите вы.
Три практических предостережения. Первое: спишутся только те долги, которые вы указали в заявлении. Пропущенная МФО останется вашим кредитором, поэтому перед подачей соберите полный перечень через бюро кредитных историй и сайт ФССП. Второе: занижать суммы нет смысла, простят в любом случае только реальную задолженность. Третье: на время процедуры нельзя брать новые кредиты и займы и выступать поручителем. МФЦ может и вернуть заявление, например если данные госорганов не подтвердят основание; тогда повторно обратиться можно через месяц. Это не тупик, а сигнал пересчитать условия и, возможно, перейти к судебному формату.
Судебное банкротство: как проходит и что даёт должнику
Судебное банкротство проходит через арбитражный суд по месту жительства и даёт должнику главное: полную остановку начислений и приостановку взыскания с даты введения процедуры. Этапы выглядят так:
- Подача заявления и пакета документов — через систему «Мой арбитр» или на бумаге.
- Заседание, на котором суд проверяет обоснованность заявления.
- Назначение финансового управляющего — специалиста, который ведёт процедуру: проверяет сделки за три года, формирует реестр кредиторов, контролирует расчёты.
- Введение процедуры: реструктуризация долгов (пересмотр графика и суммы платежей по плану, утверждённому судом) либо сразу реализация имущества (продажа активов, не защищённых законом).
- Заявление требований кредиторами — МФО вносят долги в реестр.
- Расчёты с кредиторами, если есть имущество для реализации.
- Завершение дела и освобождение от оставшихся обязательств по определению суда.
С даты введения процедуры проценты и пени перестают начисляться, исполнительные производства приостанавливаются, а звонки коллекторов и МФО становятся незаконными. Если пристав, не получив определения суда, продолжает удержания, подайте жалобу старшему судебному приставу (её рассматривают в течение 10 дней), а копию определения направьте финансовому управляющему. Единственное, за что «спросят», это сотрудничество: скрывать счета, доходы и сделки нельзя, это прямой путь к отказу в освобождении от долгов.
Как списать долги по микрозаймам: пошаговый алгоритм
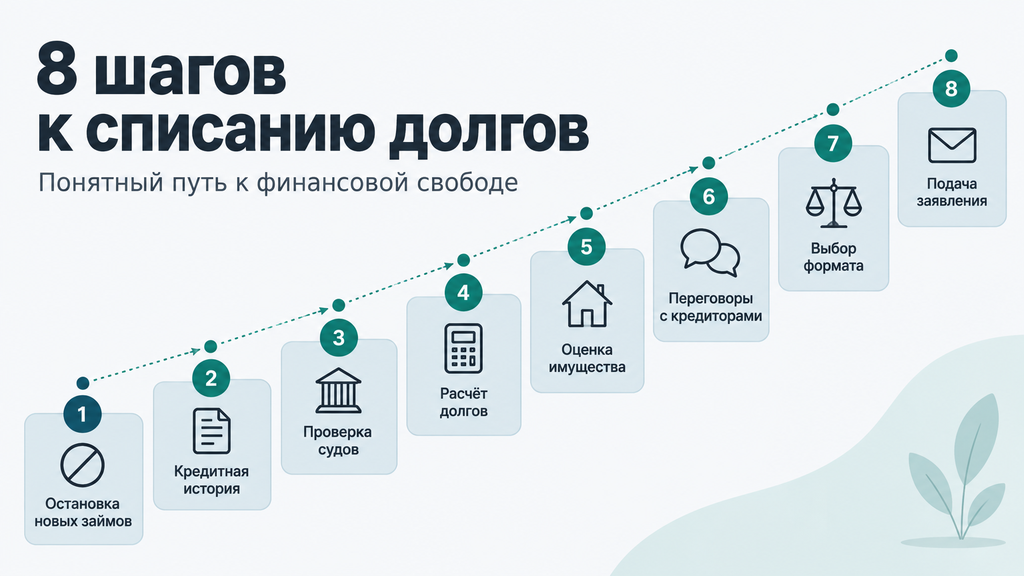
Чтобы списать долги по микрозаймам, последовательно пройдите восемь шагов: остановите новые займы, соберите полную картину долгов, оцените имущество и сделки, попробуйте договориться с кредиторами и только затем выбирайте формат процедуры и подавайте заявление.
- Остановите оформление новых займов. Каждый новый займ после первых просрочек становится аргументом против добросовестности: суд и управляющий проверяют, брался ли долг с пониманием, что платить нечем.
- Запросите кредитную историю. Через Госуслуги узнайте, в каких бюро кредитных историй (БКИ) хранятся ваши данные, и запросите отчёт: каждое бюро дважды в год предоставляет его бесплатно. В истории видны все займы, включая проданные коллекторам.
- Проверьте суды и производства. Банк данных исполнительных производств на сайте ФССП, картотека арбитражных дел и ГАС «Правосудие»: поиск по фамилии и ИНН покажет приказы, решения и открытые производства.
- Соберите долги в таблицу. По каждому кредитору: наименование МФО или коллектора, тело займа, проценты и пени, наличие судебного акта. Запросите справки о задолженности: они понадобятся и для МФЦ, и для суда.
- Оцените имущество, доходы и сделки за три года. Продажи, дарения, переоформления на родственников — управляющий всё равно их проверит; лучше знать о рисках заранее. Учтите и совместную собственность супругов.
- Попробуйте договориться с кредиторами письменно. Запросите реструктуризацию или кредитные каникулы. Даже отказ — полезный документ: он подтверждает, что досудебные варианты исчерпаны, и работает на вашу добросовестность.
- Выберите формат процедуры. Сверьте свою ситуацию с критериями из предыдущего раздела: суммы, имущество, производства, доход.
- Подготовьте документы и подайте заявление. В МФЦ: заявление, список кредиторов, паспорт. В суд: заявление, документы о долгах и доходах, сведения об имуществе и сделках, список кредиторов.
Переломный момент наступает с введением процедуры: начисления замирают, взыскания приостанавливаются, а общаться с вами кредиторы могут только в рамках дела. С этого момента ситуация полностью управляема, и остаётся только пройти процедуру до конца.
Что проверить до подачи заявления: чек-лист
Перед подачей заявления убедитесь, что по каждому пункту у вас есть ответ и документ:
- полный список кредиторов — все МФО, МФК, МКК, коллекторы, банки;
- справки о задолженности по каждому договору;
- сведения о судебных приказах, решениях и исполнительных производствах;
- список сделок за последние три года: продажи, дарения, переоформления;
- данные о совместной собственности супругов;
- подтверждение дохода: справки, выписки, сведения о пособиях;
- состав семьи и иждивенцы — для ходатайства о сохранении прожиточного минимума;
- объяснение причин неплатёжеспособности: документы об увольнении, болезни, снижении дохода.
На практике именно пропущенный кредитор и неподнятая история сделок создают большинство проблем в процедуре. Люди нередко забывают о двух-трёх онлайн-займах трёхлетней давности, а те всплывают в реестре требований в самый неподходящий момент.
Что делать, если что-то пошло не так
Почти любой сбой в процедуре имеет законное продолжение: главное, понять причину и скорректировать маршрут.
- МФЦ вернул заявление. Разберите причину в разъяснении и пересчитайте основания. Если ни одно из четырёх не подтверждается, это повод готовить судебное банкротство, а не отказываться от списания.
- Кредитор заявляет сумму больше вашей справки. Запросите детальный расчёт и проверьте лимит 1,3-кратной переплаты: всё сверх него оспаривается через финансового управляющего и суд.
- Суд усомнился в добросовестности. Подтвердите причины неплатёжеспособности документами — болезнью, потерей работы, снижением дохода — и покажите, что займы не оформлялись в «предбанкротный» период под траты на отдых.
- Приставы продолжают удержания после введения процедуры. Жалоба старшему судебному приставу в порядке подчинённости плюс копия определения суда финансовому управляющему: как правило, этого достаточно, чтобы удержания остановили, а списанное вернули.
Что будет с имуществом, доходами и кредитной историей
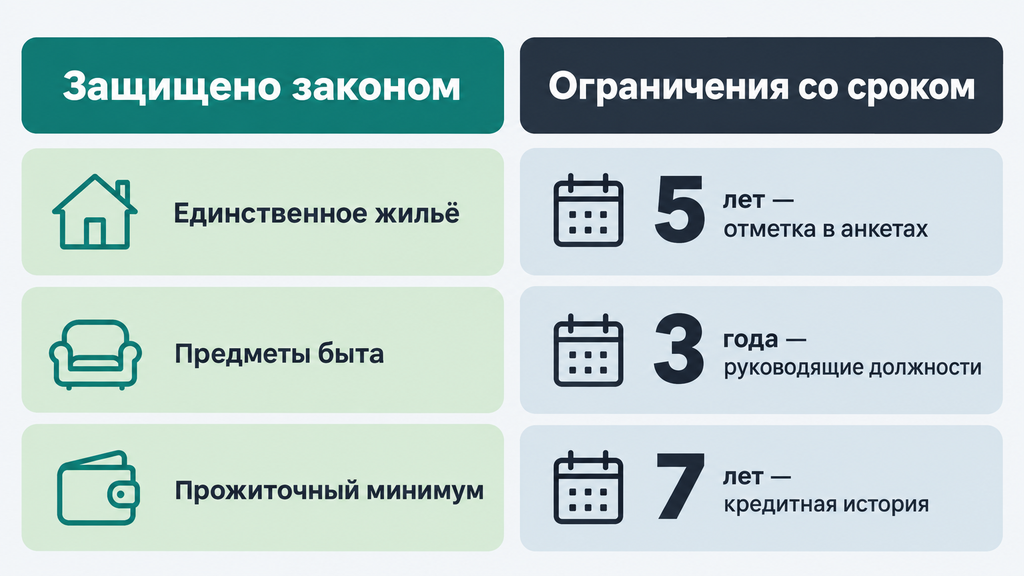
Единственное жильё без ипотеки, предметы обычной обстановки и прожиточный минимум при банкротстве защищены законом; работать и получать зарплату можно, а запись о банкротстве хранится в кредитной истории семь лет.
Имущество. В процедуре формируется конкурсная масса: имущество, которое продаётся для расчётов с кредиторами. В неё не попадают:
- единственное жильё и участок под ним — если жильё не в ипотеке;
- предметы обычной домашней обстановки и личные вещи;
- прожиточный минимум на должника и иждивенцев — для его сохранения подаётся ходатайство финансовому управляющему, размер на текущий год уточняйте;
- имущество, необходимое для профессиональных занятий;
- топливо для отопления и продукты питания.
Автомобиль обычно входит в конкурсную массу и реализуется, хотя в отдельных случаях суд его сохраняет, например когда машина нужна по медицинским показаниям или служит источником дохода. Залоговое жильё (ипотека) реализуется, даже если это единственное жильё. Переоформление имущества на родственников накануне процедуры не работает: сделки за три года оспариваются, и машина, «подаренная» брату, вернётся в конкурсную массу.
Доход. Работать официально можно, и закон это поощряет. Из дохода удерживается излишек сверх прожиточного минимума на вас и иждивенцев, остальное остаётся в семье. Аресты счетов и удержания по исполнительным листам прекращаются: все вопросы к кредиторам переводятся в рамки дела о банкротстве.
Кредитная история и ограничения. Честно о минусах. Все они известны заранее и имеют срок:
| Последствие | Срок действия | Что это значит на практике |
|---|---|---|
| Обязанность сообщать о банкротстве при получении кредитов и займов | 5 лет | касается банков и МФО |
| Запрет занимать руководящие должности в организациях | 3 года | в банках — 10 лет; в страховых компаниях, пенсионных фондах и МФО — 5 лет |
| Повторное банкротство | как правило, 5 лет | новое заявление раньше срока не примут; условия для повторной процедуры через МФЦ уточняйте в актуальной редакции закона |
| Запись о банкротстве в кредитной истории | 7 лет | записи о просрочках появились бы и без процедуры |
Кредитную историю после процедуры восстанавливают постепенно: небольшой кредит или карта с обеспечительным депозитом, аккуратные платежи, никаких новых просрочек. Через два-три года такой дисциплины банки, как правило, снова рассматривают бывших банкротов как заёмщиков. «Прижизненным клеймом» запись о банкротстве не становится: у неё есть срок, а у бесконечных просрочек, которые были бы и без процедуры, его нет.
Когда банкротство не лучший выход: альтернативы и критерии выбора
Если долг реально закрыть за 12–18 месяцев из текущего дохода, банкротство может быть невыгодным: сначала стоит проверить реструктуризацию, кредитные каникулы, рефинансирование и переговоры с кредитором. Банкротство при этом остаётся лишь одним из рабочих инструментов, и у каждой альтернативы свои условия применимости.
| Способ | Когда подходит | Ограничения и компромиссы |
|---|---|---|
| Реструктуризация у МФО | доход снизился, но платить возможно; есть документы о причинах — болезнь, потеря работы | МФО не обязана соглашаться; срок растёт, итоговая переплата выше |
| Кредитные каникулы | подтверждённое падение дохода на 30% и более, чрезвычайные ситуации | отсрочка временная; проценты по многим договорам продолжают начисляться |
| Рефинансирование | кредитная история ещё не испорчена, новая ставка заметно ниже | долг переносится, а не уменьшается; при открытых просрочках почти недоступно |
| Мировое соглашение или скидка | есть сумма для разового расчёта, в том числе при выкупе долга коллектором | нужен капитал; все договорённости фиксируйте письменно |
| Оспаривание начислений | МФО превысила лимит 1,3-кратной переплаты или нарушила расчёт | снимает только незаконную часть долга; тело и законные проценты остаются |
Когда банкротство, скорее всего, преждевременно или невыгодно:
- весь долг закрывается за 12–18 месяцев без критической нагрузки на бюджет;
- есть имущество, которое придётся реализовать, и вы к этому не готовы;
- за последние три года были крупные сделки с имуществом;
- часть займов оформлялась с недостоверными данными о доходе: сначала нужен разбор этих эпизодов;
- долг преимущественно незаконный, начисленный сверх лимита: его выгоднее оспорить, чем списывать.
Практический критерий, которым мы пользуемся при разборе: если после оплаты всех обязательных платежей остаётся достаточно для жизни и небольшого резерва, ищите вариант реструктуризации. Если остаток не покрывает даже минимальные платежи, а долг продолжает расти, разумнее готовить банкротство, чем годами платить проценты, не уменьшая тело долга.
Типичные ошибки и заблуждения должников
Чаще всего должники теряют право на полное списание из-за новых займов, скрытых кредиторов, пропущенных сроков и попыток переписать имущество на родственников. Эти ошибки легко предотвратить, если знать о них заранее.
- Брать новые займы для оплаты старых. Долговая яма углубляется, а серия займов «под проценты за проценты» выглядит в суде как заведомо неисполнимые обязательства.
- Скрывать часть займов в заявлении для МФЦ. Незаявленный кредитор не списывается; в судебной процедуре скрытые долги затягивают дело и подрывают доверие суда.
- Пропускать 10-дневный срок отмены судебного приказа. После истечения срока приказ вступает в силу, и оспорить сумму становится заметно сложнее.
- Переоформлять имущество на родственников накануне подачи. Сделки за три года оспариваются; итогом станет возврат имущества в конкурсную массу и удар по доверию суда.
- Скрывать счета и доходы от финансового управляющего. Это основание для отказа в освобождении от долгов даже при завершённой процедуре.
- Ждать, что долг спишется сам. Автоматического списания не существует: нужна завершённая процедура, а до её начала проценты продолжают начисляться.
Миф: за долги по микрозаймам грозит тюрьма. Факт: неуплата сама по себе не преступление. Уголовная ответственность по статье 177 УК РФ наступает при злостном уклонении от погашения долга свыше 2,25 млн ₽. Микрозаймы, ограниченные лимитом в 1 млн ₽, под это условие обычно не попадают.
Миф: существует государственная программа списания долгов. Факт: массовой «амнистии кредитов» нет. Единственный законный механизм полного списания — процедура банкротства по закону № 127-ФЗ; отдельные меры поддержки для отдельных категорий граждан — точечные исключения.
Миф: после банкротства жизнь испорчена навсегда. Факт: у каждого ограничения есть срок — от трёх до десяти лет в зависимости от вида. Просрочки и взыскания, которые тянутся годами без процедуры, бьют по кредитной истории и бюджету дольше и непредсказуемее.
Как получить бесплатный разбор своей ситуации
Если непонятно, с чего начать, оставьте заявку и кратко опишите свою ситуацию: специалист бесплатно проведёт первичный разбор и подскажет, какой вариант решения подходит именно вам. Это работает и для процедуры банкротства, и для любого другого юридического вопроса, связанного с долгами, кредитами и взысканием, в том числе когда непонятно даже, с какой стороны подступиться к накопившимся обязательствам.
Как это выглядит: вы оставляете заявку и в двух словах описываете долги. Сколько МФО, какие суммы, есть ли просрочки, суды, аресты счетов. Специалист оценивает состав долгов и имущества, проверяет основания для внесудебного банкротства через МФЦ или судебной процедуры и предлагает план действий с ориентировочными сроками. На этом шаге не требуется ни оплата, ни решение о процедуре: сначала разбор и ответы на вопросы, решение вы принимаете сами и в своём темпе. Честная оговорка: результат любой процедуры зависит от обстоятельств конкретного дела, поэтому обещать стопроцентное списание до изучения документов было бы некорректно. Зато можно заранее увидеть риски, сроки и реалистичные сценарии.
Часто задаваемые вопросы
Собрали вопросы, которые чаще всего задают должники перед началом процедуры. Ответы короткие и самодостаточные: их удобно сохранить.
Списывает ли банкротство микрозаймы, проданные коллекторам?
Да, списывает: если требование коллектора включено в реестр кредиторов, долг списывается вместе с процентами и штрафами; то, кто владеет правом требования, значения не имеет. Если после завершения процедуры звонки продолжаются, направьте коллекторам копию судебного акта об освобождении от обязательств, а при повторении подавайте жалобу в ФССП, которая контролирует взыскателей.
Можно ли объявить банкротство, если долги есть только перед МФО?
Да, закон не требует банковских кредитов, и микрозаймы полностью подходят для процедуры. Имеют значение только общая сумма и неплатёжеспособность: внесудебное банкротство доступно при долге от 25 000 до 1 000 000 ₽, судебное — от 500 000 ₽ с просрочкой от трёх месяцев, при меньшей сумме — по праву с доказательствами.
Что будет с микрозаймом, если МФО ликвидирована?
Долг всё равно подлежит списанию: требование включается в реестр кредиторов, а после завершения процедуры обязательство прекращается независимо от статуса организации. Статус МФО можно проверить в реестре Банка России, но даже исключение компании из реестра не мешает списанию: главное, чтобы долг был отражён в вашем заявлении и реестре.
Сколько стоит списание долгов по микрозаймам через банкротство?
Внесудебная процедура через МФЦ бесплатна. Судебная включает депозит на вознаграждение финансового управляющего (25 000 ₽ за каждую процедуру), публикации в ЕФРСБ, едином федеральном реестре сведений о банкротстве (несколько сотен рублей за сообщение), почтовые и текущие расходы; юридическое сопровождение оплачивается по договору и зависит от сложности дела. Итоговая сумма всегда индивидуальна, и считать её имеет смысл после оценки долгов и имущества.
Может ли суд отказать в списании микрозаймов?
Да, при недобросовестности: ложные сведения при получении займов, сокрытие имущества и счетов, вывод активов накануне процедуры, оформление заведомо неисполнимых займов. Процедура может быть завершена, но долги по таким эпизодам останутся. Риск снижает прозрачность: полные списки долгов, документы о причинах неплатёжеспособности и честное сотрудничество с управляющим.
Сколько длится процедура и когда прекратятся звонки коллекторов?
Внесудебное банкротство длится ровно шесть месяцев, судебное обычно занимает от 6 до 18 месяцев. Звонки прекращаются раньше списания: с введения процедуры останавливается начисление процентов, приостанавливаются взыскания, а требовать возврата долга кредиторы могут только в рамках дела о банкротстве.
Нужно ли платить налог со списанных микрозаймов?
Нет, не нужно: сумма задолженности, списанной в ходе банкротства, не облагается НДФЛ. Это прямо предусмотрено подпунктом 62.1 пункта 1 статьи 217 Налогового кодекса РФ. Правило действует при процедуре, проведённой по закону, и дополнительная уплата налога не требуется.
Если вашего вопроса в списке нет, задайте его специалисту: оставьте заявку и кратко опишите ситуацию — первичный разбор бесплатен и ни к чему не обязывает. Даже одно понятное объяснение, с какого шага начинать, обычно снимает половину тревоги вокруг долгов.