Списание ипотеки и долгов за квартиру при банкротстве
Списать ипотеку и другие долги за квартиру законно можно только через судебное банкротство: непогашенный остаток ипотечного долга, пени и остальные обязательства аннулируются по решению арбитражного суда. Единственное ипотечное жильё при этом можно сохранить. С осени 2024 года действуют специальные нормы закона № 127-ФЗ «О несостоятельности (банкротстве)», которые позволяют заключить с банком отдельное мировое соглашение или утвердить локальный план реструктуризации. Если жильё остаётся у вас, ипотеку продолжают платить по графику — списывается всё остальное.
Можно ли списать ипотеку и долги за квартиру законно
Полностью списать долги по ипотеке законно можно только одним способом — через судебное банкротство физического лица. Ни банк, ни государство не обязаны прощать залоговый кредит. Ипотека обеспечена залогом квартиры, поэтому банк до полной выплаты долга имеет право получить своё из стоимости этого жилья. Госпрограммы снижают платёжную нагрузку, но не аннулируют долг, а расчёт на срок исковой давности по ипотеке практически не работает: каждый платёж и каждое требование банка обновляют срок.
Отсюда простой вывод. Списать ипотеку и одновременно оставить квартиру, больше не платя за неё, нельзя: закон такого варианта не предусматривает. Реальных путей два:
- списать всё, включая ипотеку — квартира продаётся на торгах в ходе банкротства, а непогашенный остаток долга списывается;
- списать долги с сохранением ипотеки — единственное жильё выводится из процедуры, остальные долги аннулируются, ипотека продолжается на прежних или уточнённых условиях.
Ещё в 2023 году Верховный суд подтвердил: если ипотека исправно платится, а жильё у человека единственное, его можно сохранить в процедуре банкротства. В 2024 году эта позиция закрепилась в законе, и в 2026 году механизм полноценно работает. Теперь по порядку: какие именно долги списываются, что происходит с ипотекой в каждом сценарии и какие условия нужно выполнить.
Какие долги за квартиру спишутся при банкротстве, а какие останутся
При банкротстве списывается почти весь «долговой пакет», связанный с квартирой: ипотека после расчётов с банком из стоимости залога, начисленные пени и штрафы, просроченные проценты и накопленные долги за коммунальные услуги. Не списываются, в частности, алименты, возмещение вреда жизни и здоровью и платежи, возникшие уже в ходе процедуры, — так называемые текущие платежи. Судьба самого ипотечного долга зависит от выбранного сценария.
| Обязательство | Что происходит при банкротстве |
|---|---|
| Ипотека — тело кредита и договорные проценты | Списывается непогашенный остаток после продажи квартиры; при сохранении жилья долг остаётся |
| Пени, штрафы, неустойки по ипотеке | Списываются; при сохранении ипотеки урегулируются в соглашении с банком |
| Долги по ЖКХ за квартиру | Списываются; текущие платежи в ходе процедуры платятся |
| Потребительские кредиты, займы, кредитные карты | Списываются по завершении процедуры |
| Алименты, возмещение вреда жизни и здоровью | Не списываются |
На практике запрос часто звучит проще: как избавиться от квартиры с долгами, которые годами копились — по кредиту, по коммуналке, по процентам. Закон даёт именно два пути, описанных выше: либо освободить квартиру от всех долгов, кроме ипотеки, и спокойно жить дальше, либо освободиться от ипотеки полностью, расплатившись с банком через продажу жилья. Оба варианта законны, а выбор зависит от того, что для вас важнее — сохранить конкретную квартиру или освободить бюджет.
Что происходит с ипотечным долгом при банкротстве
Ипотечный долг состоит из трёх частей: тело кредита — сумма, которую вы фактически получили, договорные проценты и штрафные санкции за просрочку. При банкротстве с момента введения процедуры пени и штрафы больше не начисляются, а требования кредиторов фиксируются, поэтому долг перестаёт расти — для многих это само по себе заметное облегчение.
Дальше логика простая. В процедуре формируется конкурсная масса — всё имущество должника, которое можно реализовать для расчётов с кредиторами. Залоговая квартира продаётся, банк получает причитающееся из её стоимости, а непогашенный остаток долга списывается решением суда. Пример в цифрах: остаток ипотеки — 3,2 млн рублей, из них 350 тысяч — пени; квартира продана на торгах за 2,8 млн. Эти деньги идут в счёт долга банку, а непогашенные 400 тысяч вместе с пенями суд списывает. Если же жильё сохраняется через мировое соглашение, долг продолжает существовать — но теперь он не растёт и платится по согласованному графику.
Долги по ЖКХ, пени и проценты за квартиру
Долги за коммунальные услуги списываются в банкротстве наравне с кредитами, и это касается в том числе квартиры, которую человек сохраняет. Практический нюанс один: платежи за ЖКУ, начисленные в ходе процедуры и после её завершения, считаются текущими и оплачиваются в обычном порядке. Поэтому долг за квартиру не повод отказываться от процедуры — но и не лицензия не платить за коммуналку дальше.
Если вы планируете продавать квартиру с долгами вне банкротства, имейте в виду: юридически продать такую квартиру можно, залог при сделке закрывается с согласия банка. Но обременение и накопленные долги сильно усложняют продажу: покупатели и банки на такие объекты смотрят с осторожностью, а долги по взносам на капитальный ремонт переходят к новому собственнику. В отдельных случаях продажа квартиры с долгами до банкротства и последующая процедура по остаткам обязательств — рабочая стратегия, но её нужно просчитывать заранее, желательно со специалистом.
Два сценария банкротства с ипотекой: сохранить квартиру или списать всё
Всё решает один выбор: сохранить единственное жильё и продолжать по нему платить либо отдать квартиру на торги и списать все долги, включая ипотеку. Оба сценария законны, оба заканчиваются освобождением от долгов — но разным. Ключевые отличия собраны в таблице.
| Критерий | Сохранение ипотеки | Продажа квартиры и полное списание |
|---|---|---|
| Кому подходит | Ипотека платится без просрочек, есть доход или поддержка близких | Платить объективно нечем либо жильё не единственное |
| Что с жильём | Остаётся у должника и семьи | Продаётся на торгах |
| Что с ипотечным долгом | Сохраняется, платится по графику | Списывается остаток после продажи |
| Что с остальными долгами | Списываются полностью | Списываются полностью |
| Главный риск | При нарушении графика банк вернётся к взысканию залога | Продажа может пройти ниже рыночной цены |
Реализация ипотечной квартиры на торгах и списание остатка долга
Классический сценарий работает так: залоговая квартира включается в конкурсную массу и продаётся на торгах, а выручка распределяется по правилам закона о банкротстве. По общему правилу до 80% суммы направляется банку-залогодержателю, до 10% — кредиторам первой и второй очереди и на судебные расходы, оставшаяся часть — на погашение остальных требований кредиторов. По практике Верховного суда часть выручки может быть возвращена и должнику — в пределах того, что он уже вложил в квартиру: первоначального взноса и платежей по кредиту. Всё, что банк не успел получить из этих денег, списывается по завершении процедуры.
Честно о минусах. Торги — это не рыночная сделка: цена снижается от этапа к этапу, повторные торги и публичное предложение идут с дисконтом, и продать квартиру могут заметно дешевле рынка. Зато в этом сценарии ипотека списывается целиком вместе со всеми остальными долгами — для человека, у которого платежи занимают больше половины дохода и восстановить платёжеспособность не получится, это иногда более честный вариант, чем годами тянуть неподъёмную ипотеку. Типичная ситуация, когда сценарий выбирают осознанно: доход не восстановится (тяжёлая болезнь, потеря профессии), жильё не единственное либо ипотека настолько велика, что «спасать» её не имеет смысла.
Списание долгов с сохранением ипотеки: мировое соглашение и локальный план реструктуризации
Списание долгов с сохранением ипотеки — это механизм закона № 127-ФЗ «О несостоятельности (банкротстве)», введённый законом № 298-ФЗ и действующий с сентября 2024 года. Суть в том, что должник заключает с банком-залогодержателем отдельное мировое соглашение или суд утверждает локальный план реструктуризации — и на этом основании единственное ипотечное жильё выводится из конкурсной массы, не продаётся, а все остальные долги по завершении процедуры списываются. Согласия других кредиторов на такое соглашение не требуется, и это принципиальное отличие от «общего» мирового соглашения, которое в банкротстве заключают со всеми кредиторами сразу.
Оба термина простыми словами. Мировое соглашение по ипотеке — это подписанный должником и банком договор о том, что кредит продолжается на прежних или уточнённых условиях, а взыскание на квартиру в процедуре не обращается. Локальный план реструктуризации — утверждённый судом индивидуальный график погашения именно залогового долга, в котором накопившиеся просрочки можно распределить по будущим платежам. На практике чаще всего применяют мировое соглашение: банку оно выгоднее, чем торги, — при исправных платежах он получит больше, чем от продажи квартиры с дисконтом.
Ключевое ограничение этого сценария надо держать перед глазами с самого начала: ипотека не списывается. Она остаётся вашим обязательством и после банкротства, и при нарушении графика банк вправе вернуться к взысканию залога уже вне процедуры. Если платежи вносите не вы сами, а третье лицо, договорённость о таком порядке фиксируется в соглашении.
Погашение ипотеки третьим лицом
Третий механизм — привлечение третьего лица, которое полностью гасит остаток ипотеки за должника. Как только кредит закрыт, залог исчезает, и квартира становится обычным единственным жильём, которое в банкротстве не реализуется. Остальные долги при этом списываются в стандартном порядке.
По закону такое погашение оформляется как беспроцентный заём: вернуть деньги человек обязан, но только по требованию того, кто заплатил, и не ранее чем через 3 года после завершения процедуры банкротства. Вариант реалистичен, когда остаток долга небольшой — один-два платежа или сумма, которую близкий человек способен закрыть. Сделать это можно на любой стадии процедуры — от первого заседания до этапа реализации имущества. Важно оформить всё правильно: третье лицо подаёт заявление в суд, подтверждает доход и источник средств, деньги переводятся через счёт, открытый финансовым управляющим, а не «из рук в руки». В нашей практике именно из-за неоформленной помощи потом возникают споры с кредиторами — документы здесь важнее самих договорённостей.
При каких условиях можно списать долги с сохранением ипотеки
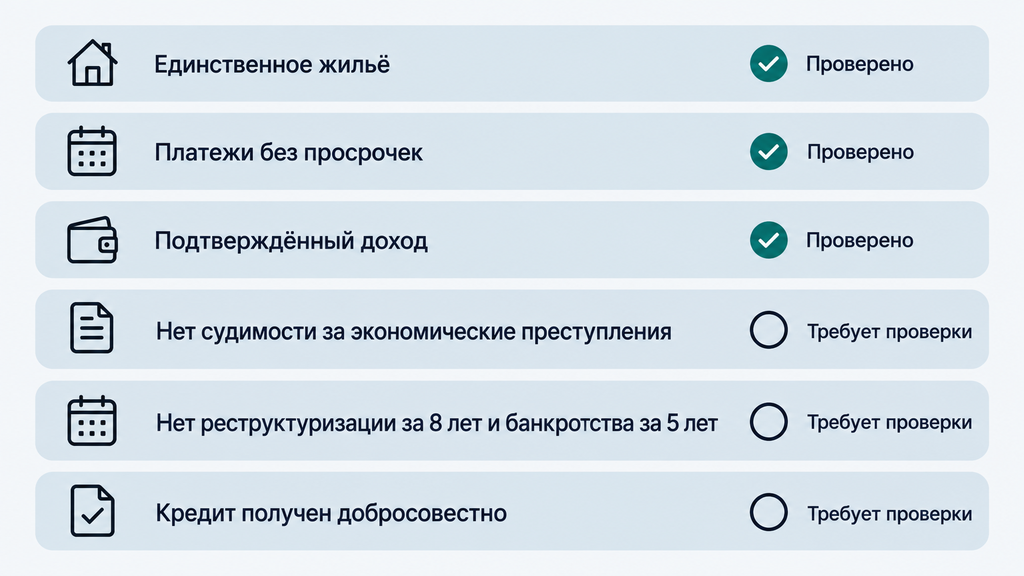
Сохранить ипотеку и списать остальные долги можно, если выполнены условия закона: жильё у должника и семьи единственное, платежи по ипотеке вносятся без просрочек, а у должника или третьего лица есть подтверждённый доход для продолжения выплат. Итоговое решение принимает арбитражный суд, и он проверяет и формальные критерии, и добросовестность должника. Ориентировочный чек-лист выглядит так:
- единственное жильё. У вас и членов семьи нет другой жилой недвижимости; доли и дома в других регионах тоже учитываются;
- платежи по ипотеке без просрочек. Либо накопленные просрочки урегулированы в мировом соглашении или распределены в плане реструктуризации;
- подтверждённый доход. Ваших собственных средств или дохода третьего лица хватает для платежей во время процедуры;
- нет судимости за экономические преступления;
- не проводилась реструктуризация долгов в последние 8 лет и не завершалось банкротство в последние 5 лет;
- кредит получен добросовестно — без подтасовки справок и признаков мошенничества.
Два уточнения из практики. Первое: «единственное» — не синоним «любого». Иммунитет распространяется на жильё, соответствующее разумным потребностям семьи; на дорогое элитное жильё с большим метражом он, как правило, не распространяется: суд может обязать обменять такое жильё на более скромное либо, в отдельных случаях, назначить его реализацию. Второе: банк — не единственный, кто решает. Суд проверяет баланс интересов, и Верховный суд в 2023 году прямо указал, что при исправных платежах и единственном жилье продажа квартиры нарушает баланс прав сторон. Тем не менее полностью исключить риск отказа нельзя, поэтому свои перспективы лучше оценить до подачи заявления.
Как проходит банкротство с ипотекой по шагам в 2026 году
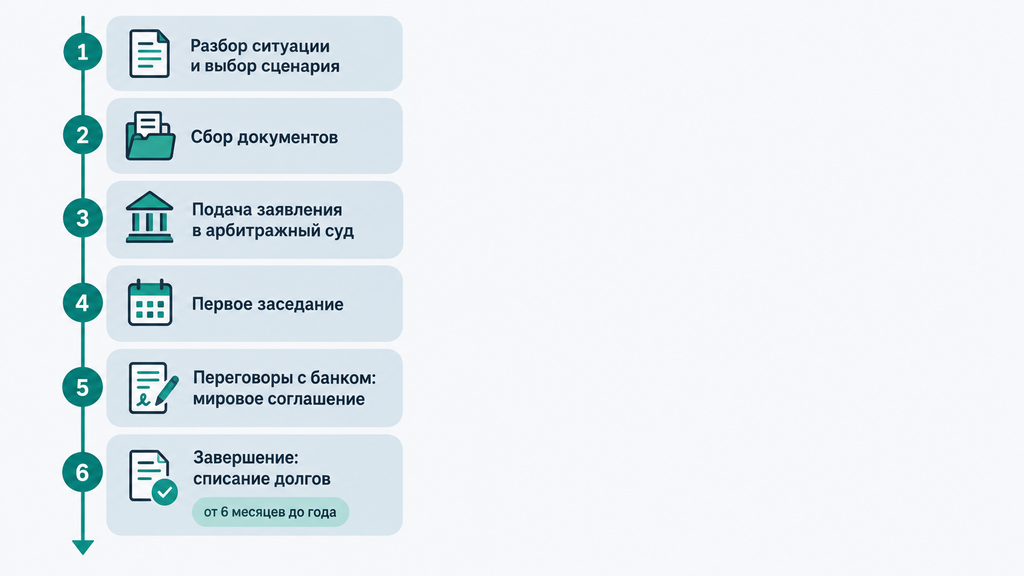
Банкротство с ипотекой проходит через арбитражный суд по тем же правилам, что и обычная процедура гражданина, но с дополнительным узлом — переговорами с банком-залогодержателем. Порядок действий в 2026 году:
- Разбор ситуации и выбор сценария. Проверяются статус жилья, просрочки, доходы, полный список кредиторов; определяется, пытаться сохранить ипотеку или списать всё через торги.
- Сбор документов. Договор ипотеки и график платежей, выписка из ЕГРН — Единый государственный реестр недвижимости — о правах и обременениях, справки о доходах, документы по всем кредитам и долгам за ЖКУ.
- Подача заявления в арбитражный суд по месту жительства и внесение на депозит вознаграждения финансового управляющего — специалиста, которого суд назначает вести финансовую часть процедуры.
- Первое заседание. Суд проверяет обоснованность заявления, фиксирует долги, вводит процедуру.
- Переговоры с банком. Заключается мировое соглашение по ипотеке либо готовится локальный план реструктуризации; суд утверждает документ, квартира выводится из конкурсной массы.
- Завершение процедуры. Остальные долги списываются определением суда, ипотека продолжается по графику.
По срокам реалистичный ориентир — от 6 месяцев до года и дольше: с ипотекой процедуры, как правило, длятся дольше, потому что добавляются переговоры и утверждение соглашения. По расходам, кроме вознаграждения финансового управляющего, учитывайте госпошлину при утверждении мирового соглашения: её размер зависит от суммы, зафиксированной в самом документе, поэтому точную цифру стоит узнать заранее. Вопрос о том, кто её несёт — должник или банк, — проговаривается в тексте соглашения, и этот пункт лучше обсудить с юристом до утверждения документа, а не после.
Типичные ошибки на старте, которые мы видим чаще всего: заявление подают, скрыв часть кредиторов или занизив долги, — суд это выявляет и подрывает доверие к должнику; не просчитывают, чем платить ипотеку в течение полугода-года процедуры, — и график ломается уже в процессе; договариваются с банком «на словах», не фиксируя условия. Если суд не утвердил соглашение — например, банк не согласился на условия, — это не конец дела: можно пересмотреть условия, предложить локальный план реструктуризации или продолжить процедуру с реализацией жилья, когда это осознанный выбор.
Реструктуризация, каникулы и рефинансирование: когда банкротство не нужно
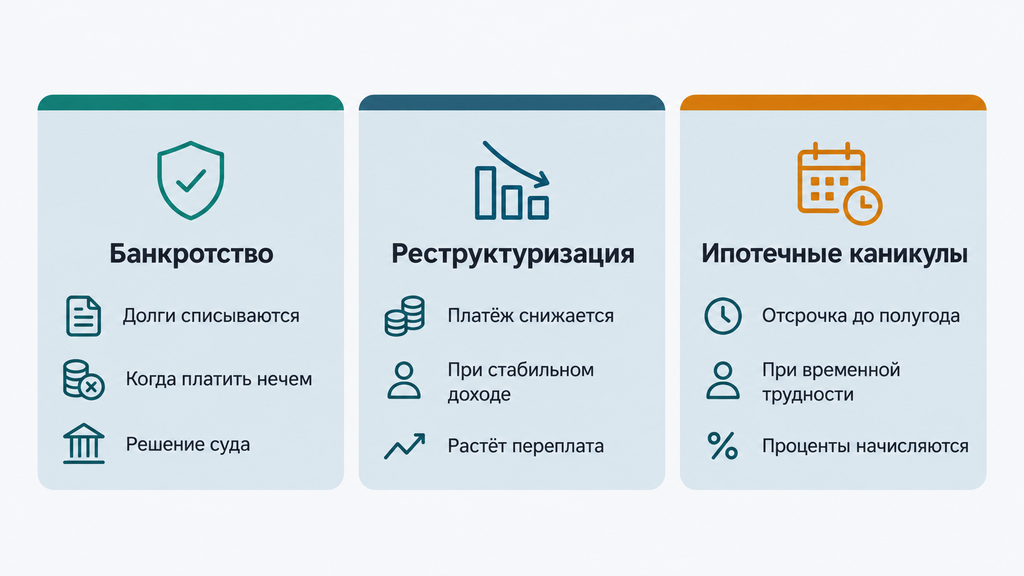
Если финансовые трудности временные и доход восстанавливается, начинать стоит не с банкротства, а с реструктуризации ипотеки, ипотечных каникул или рефинансирования. Банкротство — механизм для ситуаций, когда долги в принципе не поднимаются; вспомогательные инструменты работают, когда платёжеспособность можно вернуть. В таблице — короткое сравнение.
| Инструмент | Что даёт | Кому подходит | Компромиссы |
|---|---|---|---|
| Реструктуризация у банка | Продление срока кредита и снижение ежемесячного платежа | Доход снизился, но стабилен и позволяет платить меньшую сумму | Растёт общая переплата по кредиту |
| Ипотечные каникулы | Отсрочка платежей до полугода при документально подтверждённом снижении дохода | Временная трудность: болезнь, декрет, потеря работы с перспективой трудоустройства | Проценты продолжают начисляться; после каникул платежи возобновляются в полном объёме |
| Рефинансирование | Новый кредит на погашение старого с более низкой ставкой | Хорошая кредитная история, доход подтверждён, просрочек нет | Банки настороженно относятся к высокой долговой нагрузке |
| Адресные меры поддержки | Например, выплата до 450 000 рублей на погашение ипотеки многодетным семьям по закону № 157-ФЗ | Семьи с третьим и последующим ребёнком с 2019 года | Строгие критерии, разовый характер помощи |
Считайте долю ипотечного платежа и всех прочих платежей в доходе: если при реструктуризации нагрузка опускается в разумные пределы — до трети дохода, — это часто лучший первый шаг. Если же суммарные платежи превышают половину дохода, а дополнительные долги — кредиты и займы — уже копятся, реструктуризация лишь отодвигает проблему и наращивает переплату. Тогда вопрос «что лучше — банкротство или реструктуризация» имеет ответ: банкротство, потому что оно списывает долги, а не растягивает их. Проверьте и порядок действий: обращаться к банку разумно до длинных просрочек — добросовестному плательщику идут навстречу чаще.
Ошибки и риски: когда сохранить ипотеку и списать долги не получится
Сохранить ипотеку при банкротстве не получится, если должник или жильё не соответствуют условиям закона, а типичные ошибки при подготовке процедуры делают положение хуже, а не лучше. Что чаще всего мешает на практике:
- Переоформление квартиры на родственников перед процедурой. Финансовый управляющий проверяет сделки за несколько лет; подозрительная продажа или дарение оспариваются, жильё возвращается в конкурсную массу, а доверие суда к должнику утрачивается.
- Скрытые кредиторы и доходы. Полнота списка кредиторов — не формальность: скрытые долги и «серые» доходы суд расценивает как недобросовестность.
- Накопленные просрочки по ипотеке без плана их урегулирования. Если просрочки есть, порядок их погашения обязательно прописывают в соглашении; подавать заявление, не решив этот вопрос, — значит заранее ослабить переговорную позицию.
- Ожидание, что банк «забудет» про залог. Банки внимательно следят за сроками включения требований в реестр кредиторов — официальный перечень претензий к должнику в процедуре. Рассчитывать на пропуск этих сроков не стоит.
- Вера в гарантии. «Списание за месяц», «100% сохранение квартиры» — так обещать нельзя никому: исход зависит от судьи, банка и документов. «Серые схемы» с переоформлением залога, как правило, заканчиваются потерей и жилья, и денег.
Ограничения механизма сохранения стоит проверить заранее: в собственности несколько объектов недвижимости; жильё явно дороже разумных потребностей семьи; есть судимость за экономические преступления; за последние 5 лет уже было банкротство или за 8 лет — реструктуризация долгов; кредит получен с признаками обмана банка. Если банк отказал в мировом соглашении, это не тупик: условия пересматривают, предлагают локальный план реструктуризации либо просчитывают осознанный сценарий с торгами и списанием всего. Каждый из этих поворотов лучше проходить с разбором документов, а не вслепую.
Особые ситуации: маткапитал, военная ипотека, созаёмщики и несколько ипотек
Механизмы сохранения ипотеки работают и в нестандартных случаях, но у каждого из них свои условия, которые стоит проверить до подачи заявления. Ниже — четыре ситуации, которые встречаются в делах наиболее часто.
Ипотека с материнским капиталом
Жильё, купленное с использованием материнского капитала, остаётся залоговым и не получает автоматической защиты от реализации. Сами средства капитала при этом не пропадают: по практике Верховного суда при продаже такого жилья в процедуре они возвращаются в Социальный фонд России, и семья сохраняет право использовать капитал на жильё. Сохранить такую квартиру можно через то же мировое соглашение или локальный план, но обратите внимание на обязательство о выделении долей детям — его исполнение контролируют органы опеки, и этот документ понадобится при разборе ситуации.
Военная ипотека
Пока военнослужащий проходит службу, обязательства по военной ипотеке гасит государство через накопительно-ипотечную систему — программу, по которой за счёт государства формируется взнос на покупку жилья. На банкротство это влияет иначе, чем обычная ипотека, и во многих случаях квартиру удаётся сохранить. После увольнения обязательства переходят к самому заёмщику — дальше работают общие правила, включая возможность сохранения жилья через соглашение с банком. Ситуации с военной ипотекой требуют отдельной проверки условий контракта и программы, поэтому универсального ответа здесь нет.
Созаёмщики и супруги
При совместной ипотеке супруг-созаёмщик отвечает по долгу наравне с основным плательщиком, а сама квартира, купленная в браке, обычно считается совместной собственностью. Если банкротится один из супругов, судьба жилья зависит от того, единственное ли оно для семьи, как оформлена собственность и на чьи средства платился кредит. Брачный договор и соглашение о разделе имущества — законные инструменты, но работают они, только если оформлены до процедуры: договор, заключённый накануне банкротства, с высокой вероятностью будет проверяться судом. Отдельный рабочий вариант — когда супруг на личные средства гасит остаток ипотеки и снимает залог до процедуры, как это бывает в делах, доходивших до Верховного суда.
Две и более ипотеки
При нескольких залоговых объектах каждое соглашение с банком заключается отдельно, и судьба каждой квартиры решается отдельно. Как правило, сохраняют один объект — единственное жильё семьи, — а остальные реализуются на торгах. Практический совет: заранее определите, какая квартира важнее, и стройте переговоры вокруг неё, потому что пытаться удержать все объекты обычно не удаётся.
Что будет с ипотекой и квартирой после банкротства
После завершения банкротства ипотека не исчезает: при сохранении жилья долг продолжают платить по графику, а у самого статуса банкрота есть последствия сроком до пяти лет. Что это значит на практике:
- 5 лет — обязанность сообщать банкам о факте банкротства при обращении за кредитами и займами;
- 5 лет — срок, в который нельзя пройти банкротство повторно;
- ограничения на должности: как правило, в течение 3 лет нельзя руководить юридическим лицом, 5 лет — микрофинансовой организацией, 10 лет — банком;
- кредитная история содержит запись о процедуре; при этом долги после списания, как правило, отражаются как закрытые, а исправные платежи по сохранённой ипотеке постепенно восстанавливают историю.
Частый вопрос — можно ли взять новую ипотеку после банкротства. Закон не запрещает, и часть банков рассматривает бывших банкротов, особенно с действующей, исправно выплачиваемой ипотекой. Но решение зависит от кредитной истории и дохода конкретного заёмщика, поэтому обещать одобрение не может никто. Осторожный ответ банка в первые год-два после процедуры — норма, а не катастрофа.
С чего начать: чек-лист и бесплатная консультация
Начать разбор своей ситуации можно с пяти простых шагов, не подписывая никаких договоров:
- Проверьте, единственное ли это жильё для вас и вашей семьи, включая доли в другой недвижимости.
- Соберите документы: ипотечный договор, график платежей, выписку из ЕГРН, справки о доходах, документы по всем кредитам и долгам за ЖКУ.
- Посчитайте в цифрах: доход семьи, платежи по ипотеке, сумму просрочек и пеней, долю платежей в доходе.
- Определите цель: сохранить квартиру и продолжать платить ипотеку либо списать всё, включая ипотеку, через продажу.
- Проверьте «формальные» условия: судимости, реструктуризацию за последние 8 лет, банкротство за последние 5 лет.
Если после этого остались вопросы — а при ипотеке они остаются почти всегда, — опишите ситуацию специалистам нашей компании: оставьте заявку на сайте и кратко напишите, что происходит с вашими долгами и жильём. Первичный разбор проводится бесплатно: вы узнаете, какие сценарии реалистичны именно в вашем случае, что с квартирой при каждом из них и какие документы подготовить. Это ни к чему не обязывает — ни оплачивать услугу, ни принимать решение сразу; вы просто получаете карту вариантов и понимаете следующий шаг. Мы консультируем по банкротству и по любым вопросам долгов, кредитов и взыскания — в том числе когда непонятно, с какой стороны к проблеме подойти.
И одна честная оговорка напоследок. Банкротство — законная, но серьёзная процедура с последствиями, которые перечислены выше, а результат каждого дела зависит от конкретных документов, суда и банка. Поэтому ни один специалист не вправе обещать вам «списание со стопроцентной гарантией» — а вы не обязаны принимать решение по первому звонку. Разберите ситуацию, проверьте условия и только потом выбирайте путь.
Часто задаваемые вопросы
Можно ли списать ипотеку, не потеряв квартиру?
Полностью списать ипотеку и одновременно оставить залоговую квартиру нельзя — это два разных сценария. Если жильё единственное, его можно сохранить через мировое соглашение с банком или локальный план реструктуризации, но тогда ипотека продолжается. Полное списание ипотечного долга возможно при реализации квартиры на торгах в рамках банкротства.
Списываются ли долги по ЖКХ за квартиру при банкротстве?
Да, накопленные долги за коммунальные услуги списываются в банкротстве наравне с кредитами — в том числе за квартиру, которую человек сохраняет. Платежи, начисленные в ходе процедуры и после неё, считаются текущими и оплачиваются в обычном порядке.
Что будет с ипотекой, если по ней есть просрочки?
Просрочки осложняют сохранение жилья, но не всегда закрывают этот путь. Порядок погашения просрочки можно прописать в мировом соглашении с банком или распределить в локальном плане реструктуризации. Без договорённости с банком залоговую квартиру, как правило, включают в конкурсную массу и продают на торгах.
Кто может платить ипотеку во время банкротства?
Платежи может вносить сам должник, если у него есть защищённый доход, либо третье лицо — родственник, супруг, созаёмщик. Погашение ипотеки третьим лицом оформляется как беспроцентный заём, вернуть который оно вправе требовать не ранее чем через 3 года после завершения процедуры.
Сколько длится и сколько стоит банкротство с ипотекой?
Судебная процедура обычно занимает от 6 месяцев до года и дольше, при наличии ипотеки сроки увеличиваются из-за переговоров с банком. В расходы входят вознаграждение финансового управляющего, публикации и госпошлина при утверждении соглашения, размер которой зависит от зафиксированной в нём суммы. Точные цифры зависят от ситуации, поэтому их стоит уточнять на разборе документов.
Что будет с квартирой, купленной с материнским капиталом?
Такое жильё остаётся залоговым и не имеет автоматической защиты от реализации, при этом средства маткапитала сохраняются за семьёй и детьми. Сохранение квартиры возможно через мировое соглашение или локальный план реструктуризации. При разборе ситуации учитывается обязательство о выделении долей детям.
Можно ли взять новую ипотеку после банкротства?
Закон не запрещает оформлять ипотеку после завершения процедуры, но в течение 5 лет заёмщик обязан сообщать банкам о факте банкротства. Решение о выдаче зависит от кредитной истории и дохода, поэтому гарантировать одобрение нельзя. Исправные платежи по сохранённой ипотеке постепенно восстанавливают кредитную историю.
Чем списание долгов с сохранением ипотеки отличается от реструктуризации?
Реструктуризация изменяет условия выплаты того же долга и проводится с банком без суда либо внутри процедуры банкротства. Списание долгов с сохранением ипотеки — механизм внутри банкротства: остальные долги аннулируются, ипотека остаётся, а жильё выводится из конкурсной массы. Выбор зависит от того, можно ли восстановить платёжеспособность или долги уже неподъёмны.