Списание долгов по ЖКХ при банкротстве
Долги по ЖКХ, возникшие до подачи заявления о банкротстве, списываются вместе с остальными обязательствами гражданина на основании Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)». Текущие платежи, квитанции за период после принятия судом заявления, не списываются и оплачиваются в обычном порядке. Пройти процедуру можно через арбитражный суд или внесудебно через МФЦ, если вы соответствуете условиям закона.
Коммунальный долг редко существует один: к нему обычно добавляются кредиты, займы и штрафы. Поэтому в статье разберём и само правило «что спишется», и то, как проверить состав долга, выбрать между судом и МФЦ, что делать с квитанциями во время процедуры и куда обращаться, если управляющая компания продолжает начислять старые суммы.
Списываются ли долги по ЖКХ при банкротстве: короткий ответ
Да, долги по ЖКХ при банкротстве списываются: задолженность перед управляющей компанией, ТСЖ или ресурсоснабжающей организацией, возникшая до подачи заявления, относится к обычным денежным обязательствам гражданина. Отдельной «коммунальной» процедуры в законе нет: ЖКХ-долг проходит через банкротство по тем же правилам, что и кредиты или займы. После завершения процедуры суд освобождает должника от исполнения оставшихся требований, включая коммунальные.
Что именно попадает в списание:
- долг за коммунальные услуги: воду, электроэнергию, газ, отопление, водоотведение, вывоз мусора;
- плату за содержание и ремонт жилого помещения;
- взносы на капитальный ремонт, накопленные до подачи заявления;
- пени и штрафы, начисленные по этому долгу до начала процедуры.
Частый вопрос: можно ли списать только долги за ЖКХ, если кредитов нет. Да, закон не требует банковских долгов: для процедуры достаточно неплатёжеспособности, наличие кредита не обязательно. На практике, впрочем, банкротство ради одного коммунального долга имеет смысл не всегда: процедура занимает время и требует расходов, поэтому сначала стоит оценить всю долговую нагрузку целиком.
Какой закон регулирует списание долгов по ЖКХ
Списание долгов по ЖКХ при банкротстве регулирует Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)». С 1 октября 2015 года этот закон распространяется и на обычных граждан, а не только на компании. Для темы коммунальных долгов важны две нормы: статья 5 закона определяет текущие платежи, то есть обязательства, возникшие после принятия заявления судом, а статья 213.28 описывает освобождение от обязательств по итогам процедуры и случаи, когда в этом освобождении могут отказать.
Несколько терминов, которые встретятся дальше:
- Финансовый управляющий. Специалист, которого суд назначает вести процедуру: он собирает сведения об имуществе и доходах, ведёт реестр требований и отчитывается перед судом.
- Реестр требований кредиторов. Официальный перечень всех, кому должен гражданин. УК, ТСЖ и поставщики ресурсов включаются в него наравне с банками.
- Конкурсная масса. Имущество должника, которое можно продать для расчётов с кредиторами. Единственное жильё, как правило, в неё не входит.
Старый долг и текущие платежи по ЖКХ при банкротстве: главное различие
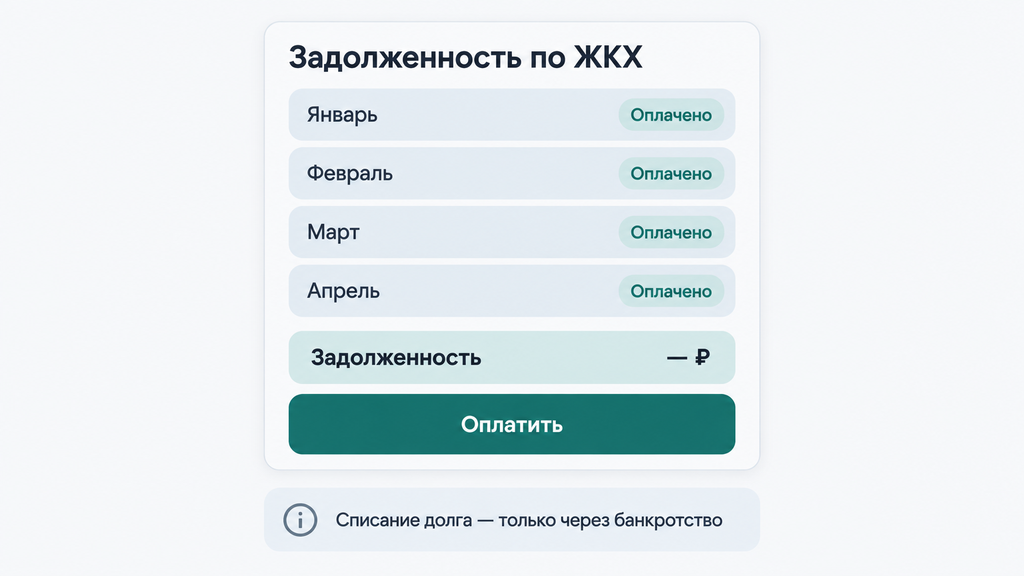
При банкротстве спишутся только те долги по ЖКХ, которые возникли до подачи заявления в суд; всё, что начислено после принятия заявления судом, относится к текущим платежам по ЖКХ при банкротстве и остаётся за должником. Важна дата возникновения обязательства, а не стадия взыскания: даже если долг уже подтверждён судебным приказом или решением суда, он относится к «старым», если период потребления услуг был до процедуры.
Это правило объясняет самую частую ошибку. Человек подаёт заявление, видит, что долги «заморожены», и перестаёт платить текущие квитанции, рассчитывая, что всё спишется в конце. Так не работает: за воду, свет и отопление, потреблённые во время процедуры, придётся заплатить. Причём обязанность эта сохраняется и после завершения дела. На практике мы регулярно видим ситуации, когда человек после полного списания получает новую коммунальную задолженность только потому, что в течение процедуры не платил за текущий период.
С пенями логика та же, но с уточнением. Пени, начисленные на старый долг до начала процедуры, обычно следуют судьбе основного долга и списываются вместе с ним. Новые пени по текущим квитанциям остаются. Зато есть приятная сторона: с момента введения процедуры судом прекращается начисление пеней и штрафов по старой задолженности, приостанавливаются исполнительные производства, а взыскатели общаются с должником через финансового управляющего.
Отдельно про слово «прощение». Банкротство списывает долг по конкретному человеку, а не «по квартире». Если обязательство разделяется с другими жильцами, оно с них не исчезает. Этот момент разбираем подробнее ниже.
Что спишут, а что останется: таблица по видам задолженности
Чтобы не запутаться в периодах, соберите ситуацию в таблицу. Обычно уже на этом этапе становится ясно, где основные суммы и на что обращать внимание при подготовке заявления.
| Вид обязательства | Когда возникло | Что происходит при банкротстве |
|---|---|---|
| Долг за коммунальные услуги (вода, свет, газ, отопление, водоотведение, мусор) | До подачи заявления | Списывается вместе с остальными долгами |
| Плата за содержание жилья, взносы на капремонт | До подачи заявления | Списываются |
| Пени и штрафы по старому долгу | До подачи заявления | Как правило, списываются вместе с основным долгом |
| Квитанции за период процедуры | После принятия заявления судом | Не списываются, оплачиваются в обычном порядке |
| Новые пени по текущим квитанциям | После начала процедуры | Не списываются |
| Долги других собственников и членов семьи | Не ваш личный долг | Не списываются вашим банкротством |
Единственная оговорка к таблице: итоговое списание зависит от добросовестности должника. Если суд установит, что человек скрывал имущество или намеренно копил долги, в освобождении от обязательств могут отказать.
Как объявить себя банкротом по долгам за ЖКХ: пошаговая инструкция
Чтобы объявить себя банкротом по долгам за ЖКХ, нужно подать заявление в арбитражный суд по месту жительства, включить коммунальные организации в полный перечень кредиторов и пройти процедуру до определения об освобождении от обязательств. Сама процедура ничем не отличается от банкротства с кредитными долгами: отличия только в составе кредиторов и документах по долгу.
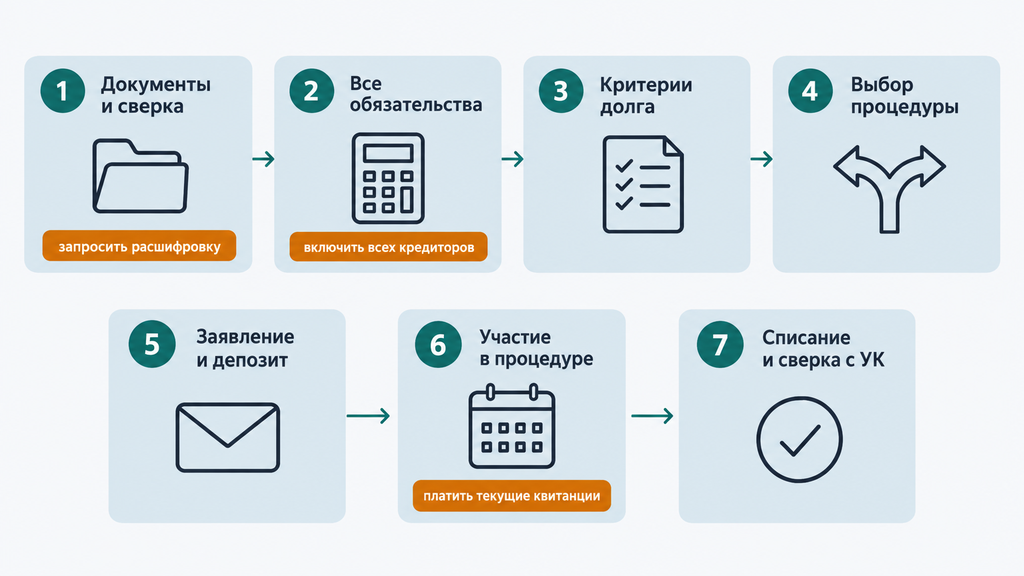
Пошаговый маршрут выглядит так:
- Соберите документы и сделайте сверку с УК и поставщиками ресурсов. Запросите официальные справки о задолженности и расшифровку начислений по месяцам. Типичная ошибка на этом шаге: считать сумму «на глаз» по старым квитанциям. Расхождение с реальными начислениями потом всплывает в суде.
- Посчитайте все обязательства, а не только коммунальные. В заявление включаются все кредиторы: банки, микрофинансовые организации, налоги, штрафы, физические лица по распискам. Пропущенного кредитора можно заявить позже, но это затягивает процедуру и вызывает вопросы суда.
- Проверьте критерии неплатёжеспособности. Косвенные признаки: просрочка больше трёх месяцев и объективная невозможность платить дальше. Если общий долг превысил 500 000 рублей, а просрочка длится больше трёх месяцев, подача заявления становится обязанностью, а не только правом: в противном случае это может сделать кредитор, включая УК. При меньших суммах обращаться можно, если платить объективно нечем.
- Определитесь с процедурой. Сначала суд обычно вводит реструктуризацию долгов, план выплат на срок до трёх лет. Если восстанавливать платёжеспособность уже нереально, по ходатайству должника суд может сразу перейти к реализации имущества, после которой списываются оставшиеся долги.
- Подготовьте заявление и внесите депозит. На депозит суда вносится 25 000 рублей на вознаграждение финансового управляющего. Если свободных средств на депозит нет, можно просить отсрочку или рассрочку этого платежа. Суд такие ходатайства рассматривает индивидуально.
- Участвуйте в процедуре. Отвечайте на запросы финансового управляющего, предоставляйте документы, сообщайте о смене работы или адреса. Основная задача должника на этом этапе: не мешать и подтверждать добросовестность, в том числе оплаченными текущими квитанциями.
- Завершите процедуру и закройте вопрос с УК. После определения суда об освобождении от обязательств отнесите копию акта в управляющую компанию и расчётный центр, попросите перерасчёт лицевого счёта и справку об отсутствии задолженности по старым периодам.
Сроки и результат зависят от обстоятельств: типовая процедура с реализацией имущества занимает порядка 8–12 месяцев, спорные дела идут дольше. Проверяйте актуальные требования к заявлению на дату подачи: форма и приложения периодически обновляются.
Какие документы понадобятся
Документы для банкротства по долгам ЖКХ делятся на две группы: подтверждение самой задолженности и сведения о вашем финансовом положении. Вторая группа обычно объёмнее, именно на неё уходит больше всего времени.
- справки о задолженности от УК, ТСЖ и ресурсоснабжающих организаций;
- расшифровка начислений по месяцам: она нужна, чтобы отделить старые периоды от текущих;
- судебные приказы и решения по коммунальным спорам, если они были;
- сведения об исполнительных производствах, их можно проверить в банке данных ФССП;
- справки о доходах, обычно за последние три года;
- выписки из ЕГРН по недвижимости;
- сведения о банковских счетах, вкладах и картах;
- документы о составе семьи: они влияют на прожиточный минимум, который вы будете получать на жизнь;
- паспорт, СНИЛС, ИНН.
Практический совет: расшифровку периодов запрашивайте в первую очередь. Если УК показывает «общую сумму» без разбивки по месяцам, настаивайте на детализации: без неё сложно корректно описать состав долга и потом защититься от споров о том, что именно списано.
Суд или МФЦ: как выбрать путь списания долга за ЖКХ
Для списания коммунальных долгов подходят оба пути: судебное банкротство через арбитражный суд и внесудебное через МФЦ. Выбор зависит от суммы долгов, наличия имущества и статуса исполнительных производств. Внесудебная процедура бесплатна и проще, но условия допуска жёсткие; судебная универсальна, но требует времени и расходов.
| Критерий | Внесудебное банкротство через МФЦ | Судебное банкротство через арбитражный суд |
|---|---|---|
| Сумма общего долга | От 25 000 до 1 000 000 рублей | Обычно от 300 000 рублей; при долге свыше 500 000 рублей и просрочке от трёх месяцев кредитор может инициировать процедуру сам |
| Расходы | Бесплатно | Депозит 25 000 рублей, публикации, услуги сопровождения, если привлекаете помощь |
| Срок | 6 месяцев | Как правило, 8–12 месяцев, при спорах дольше |
| Кто ведёт | Без финансового управляющего | Финансовый управляющий, назначенный судом |
| Ключевое условие допуска | Закрытое приставами исполнительное производство за невозможностью взыскания и отсутствие новых производств | Доказательства неплатёжеспособности |
| Кому подходит | Простая ситуация: небольшой долг, нет имущества, взыскание уже «упёрлось» в отсутствие активов | Несколько кредиторов, имущество, споры о суммах, нестандартные ситуации с жильём |
Как выбрать на практике:
- Если долги небольшие, имущества нет, а приставы уже закрыли производство за невозможностью взыскания, начните с проверки условий МФЦ. Это самый экономный путь.
- Когда к коммуналке добавляются кредиты и займы, есть имущество или спор о сумме долга, чаще подходит судебная процедура: у суда больше инструментов, а финансовый управляющий берёт на себя общение с кредиторами.
- Если сомневаетесь, подходит ли внесудебный вариант, проверьте себя по критериям до подачи. Отказ МФЦ не «сжигает» право на судебное банкротство, но теряется время.
Компромиссы есть у обоих вариантов. МФЦ может перевести дело в суд, если объявится неучтённый кредитор или имущество, а судебный путь дороже и дольше. И важное ограничение: если кроме долга за квартиру никаких обязательств нет, а сумма процедуры сопоставима с самим долгом, разумнее сначала рассмотреть рассрочку, субсидию или работу со сроком давности.

Можно ли списать долги по ЖКХ через Госуслуги
Нет, списать долги по ЖКХ через Госуслуги нельзя: портал позволяет проверить задолженность, оплатить её и подать заявления на отдельные меры поддержки, но полное освобождение от долгов возможно только через банкротство, судебное или внесудебное через МФЦ. Заблуждение про «кнопку списания долгов» на портале регулярно встречается в сетях.
Что портал действительно умеет и чем полезен на подготовительном этапе:
- показать начисления и задолженность в личном кабинете;
- принять оплату текущих квитанций;
- принять заявление на субсидию или льготу по оплате ЖКУ;
- направить запросы в ведомства, например для подтверждения доходов.
Где ещё проверить долг, прежде чем принимать решение о банкротстве:
- в квитанции: там обычно указана текущая сумма и накопленный долг;
- в личном кабинете УК, ТСЖ или регионального расчётного центра;
- в системе ГИС ЖКХ, по лицевому счёту;
- в банке данных исполнительных производств ФССП, если долг уже прошёл суд.
Отдельно про субсидии: через Госуслуги действительно можно оформить поддержку на оплату ЖКУ, и для семей с невысоким доходом это реальный способ снизить нагрузку. Но субсидия уменьшает текущие платежи и не гасит накопленный долг: это важно понимать, чтобы не путать льготу со списанием.
Как ещё можно списать долги за квартиру: законные альтернативы банкротству
Полностью списать долги за квартиру законно можно только через банкротство, но уменьшить, разделить или отсрочить их позволяют срок исковой давности, рассрочка, отсрочка платежа и субсидии. Выбор зависит от суммы долга, причины просрочки и ваших планов на жильё.
- Срок исковой давности составляет 3 года по каждому месячному платежу. Если УК долго не обращалась в суд, по платежам старше трёх лет она утрачивает право взыскать их через суд. Механизм работает только при активной позиции должника: о пропуске срока нужно заявить в суде, сам суд его не проверяет. Важные ловушки: частичная оплата, подписанное соглашение о реструктуризации или заявление об отсрочке прерывают срок и запускают его заново. И даже после отказа во взыскании УК продолжает показывать старые суммы в квитанциях; их приходится оспаривать отдельно.
- Рассрочка или реструктуризация по соглашению с УК. Долг разбивается на равные части, обычно на срок до 12 месяцев. Нужна уважительная причина просрочки (болезнь, потеря работы, снижение дохода) и подтверждающие документы. Права требовать рассрочку нет: компания вправе отказать, и это нормально для практики.
- Отсрочка платежа, или «коммунальные каникулы». По механике похоже на кредитные каникулы: платежи временно замораживаются по договорённости. Договариваться нужно лично с УК, и уступки обычно касаются только уже накопленного долга, а не текущих начислений.
- Субсидии и льготы. Малоимущим, многодетным семьям, пенсионерам и инвалидам в большинстве регионов доступна субсидия: она компенсирует часть платы за ЖКУ, если расходы на неё превышают установленную долю дохода. Оформляется через соцзащиту, МФЦ или Госуслуги. Нюанс: при наличии задолженности субсидию обычно не назначают; сначала долги нужно закрыть или урегулировать.
Ориентир для выбора простой. Если долг в пределах нескольких месячных платежей и денег временно не хватает, начинайте с рассрочки и субсидии. Когда долг растёт больше года, подключились судебные приказы и приставы, плюс есть другие кредиты, альтернативы уже не справятся, и стоит оценивать банкротство.
Кто ещё отвечает за долг: долевая собственность, супруги и прописанные жильцы
Банкротство освобождает от коммунального долга только самого должника: обязательства других собственников, членов семьи и нанимателей сохраняются. Жилищный кодекс возлагает обязанность оплачивать жильё и коммунальные услуги на собственника с момента возникновения права собственности и на нанимателя с момента заключения договора социального найма.
Как это работает в разных ситуациях:
- Единственный собственник. Самый простой случай: он отвечает за долг один, и после банкротства задолженность списывается полностью. Таких дел в практике большинство.
- Члены семьи собственника. Дееспособные и ограниченные в дееспособности взрослые, проживающие вместе с ним, несут солидарную обязанность по оплате коммунальных услуг. Это значит, что УК вправе требовать долг с любого из них, а банкротство одного не освобождает остальных.
- Наниматели по социальному найму. Члены семьи нанимателя отвечают по обязательствам найма солидарно, то есть по тем же правилам, что и члены семьи собственника.
- «Прописан, но не живёт». Сам по себе выезд не отменяет начисления: неиспользование помещения не освобождает от платы. Но по отдельным услугам, которые считаются по нормативам, можно запросить перерасчёт за период временного отсутствия, для этого понадобятся подтверждающие документы.
Типичный сценарий из практики: супруги банкротятся по очереди. Пока идёт процедура первого, платежи за текущий период остаются на нём, а квитанции после возбуждения дела второго превращаются уже в его текущие платежи. Поэтому до подачи заявления полезно «собрать ситуацию в цифрах»: кто собственник, кто зарегистрирован, за какие периоды накоплен долг и на ком он останется, если один из проживающих спишет свою часть.
Что делать после банкротства, если УК продолжает требовать старый долг
Если УК продолжает требовать старый долг после банкротства, нужно определить период начислений, предъявить компании судебный акт об освобождении от обязательств и потребовать перерасчёт лицевого счёта, а при отказе обращаться в жилищную инспекцию и суд. Чаще всего спор возникает не из-за злого умысла, а из-за путаницы: в квитанциях смешиваются списанные периоды и новые начисления.
Алгоритм действий:
- Определите, о каком долге речь. Запросите в УК расшифровку начислений по месяцам. Всё, что относится к периоду до процедуры, входит в списанный долг; начисления после завершения остаются законными текущими платежами, их платить нужно.
- Соберите подтверждающие документы. Понадобятся определение суда о завершении процедуры и освобождении от обязательств, копия заявления с перечнем кредиторов и расшифровка периодов.
- Направьте в УК заявление о перерасчёте. В свободной форме, но с просьбой исключить из лицевого счёта задолженность по указанным периодам со ссылкой на судебный акт. Заявление подаётся в двух экземплярах: один с отметкой о приёме остаётся у вас.
- Если ответа нет или в перерасчёте отказали, направьте жалобу в государственную жилищную инспекцию, при необходимости обратитесь в суд с требованием об исключении недостоверных сведений и выдаче справки об отсутствии задолженности.
Два предостережения. Первое: за списанный долг ограничивать подачу ресурсов неправомерно. За неоплаченные текущие квитанции поставщики вправе применять стандартные меры, вплоть до приостановления услуги. Второе: не игнорируйте старые суммы в квитанциях «на всякий случай». Пока лицевой счёт не скорректирован, долг может мешать при продаже квартиры, оформлении субсидии или льготы.
Ошибки должников: когда долги по ЖКХ не спишут
Долги по ЖКХ чаще всего не списываются не из-за самой процедуры, а из-за ошибок должника: неоплаченных текущих квитанций, скрытых кредиторов и путаницы в периодах долга. Закон прямо позволяет суду отказать в освобождении от обязательств при недобросовестном поведении, поэтому профилактика здесь важнее любых формулировок в заявлении.
| Ошибка | Последствие | Как правильно |
|---|---|---|
| Перестать платить текущие квитанции во время процедуры | Новая задолженность остаётся после списания, возникают вопросы к добросовестности | Оплачивать текущие начисления и сохранять квитанции: это главное доказательство добросовестности |
| Скрыть часть кредиторов или имущество | Риск отказа в списании и оспаривания процедуры | Включать всех кредиторов и раскрывать сведения о доходах и активах полностью |
| Не разделить долг по периодам | Споры с УК о том, что именно списано, старые суммы «висят» в квитанциях | Запросить расшифровку начислений по месяцам до подачи заявления |
| Рассчитывать списать долг всех прописанных одним банкротством | Долг сохраняется у других обязанных лиц | Заранее определить круг обязанных лиц и при необходимости обсуждать порядок с семьёй |
| Не проверить лицевой счёт после завершения | Списанный долг продолжает отображаться и мешает при сделках и оформлении льгот | После процедуры отнести акт суда в УК и получить перерасчёт и справку |
Когда суд может отказать в освобождении от обязательств по статье 213.28 закона № 127-ФЗ: если установлено фиктивное или преднамеренное банкротство, должник дал ложные сведения, скрыл имущество или его поведение выглядело как намеренное накопление долга при явной возможности платить. Пример из практики: человек с доходом 50 000 рублей в месяц годами не платил за квартиру при платеже 3–4 тысячи, и такой расклад у суда закономерно вызывает вопросы. В отдельных случаях отказ возможен и по сделкам должника, например при дарении имущества накануне процедуры.
Про последствия стоит сказать честно, без драматизации. После завершения процедуры в течение пяти лет нужно сообщать о банкротстве при получении кредитов и займов. Столько же нельзя пройти процедуру повторно. На руководящие должности организаций можно возвращаться не сразу, сроки зависят от типа организации. Кредитная история восстанавливается постепенно. Эти ограничения неприятны, но предсказуемы, и их обычно проще принять, чем растущий долг с пенями.
Что сделать прямо сейчас: чек-лист должника
Первый шаг к решению: привести ситуацию в порядок и собрать её в цифрах. Этот чек-лист можно пройти за один вечер, он не требует юридических знаний:
- запросите в УК и у поставщиков ресурсов справки о задолженности и расшифровку начислений по месяцам;
- разделите долг на периоды: до подачи гипотетического заявления и текущие начисления;
- выпишите все обязательства целиком, включая кредиты, займы, налоги, штрафы и расписки;
- определите круг обязанных лиц по квартире: собственники, члены семьи, наниматели;
- проверьте исполнительные производства в банке данных ФССП: от их статуса зависит доступность внесудебного банкротства через МФЦ;
- начните с сегодняшнего дня сохранять все квитанции об оплате текущих периодов;
- сверьте условия МФЦ по своей ситуации: сумма долга, отсутствие имущества, статус производств;
- попробуйте договориться с УК о рассрочке. Отказ в ней ничего не стоит, а согласие даёт передышку.
Если после чек-листа остались вопросы, это нормально: тема с периодами, долями собственности и очередями текущих платежей сбивает даже внимательных людей. Вы можете оставить заявку на нашем сайте, кратко описать ситуацию и получить первичный разбор от специалиста бесплатно: по процедуре банкротства, по любому другому юридическому вопросу или просто когда непонятно, что делать с долгами. Такой разбор не обязывает оплачивать услуги или принимать решение сразу: сначала вы увидите карту вариантов, реальные сроки и ограничения, и только потом решаете, действовать ли дальше и как.
Часто задаваемые вопросы
Списываются ли долги по ЖКХ при банкротстве?
Да, списываются: задолженность за ЖКУ, возникшая до подачи заявления о банкротстве, проходит процедуру вместе с остальными обязательствами гражданина и по её итогам списывается на основании закона № 127-ФЗ. Исключение составляют текущие платежи за период после принятия заявления судом: их нужно оплачивать. Итог зависит от добросовестного поведения должника в процедуре.
Нужно ли платить за квартиру во время процедуры банкротства?
Да, нужно. Квитанции за период процедуры считаются текущими платежами и не списываются, поэтому за потреблённые услуги придётся заплатить даже после завершения дела. Кроме того, сохранённые квитанции об оплате служат главным подтверждением добросовестности должника перед судом.
Можно ли списать только долги за ЖКХ, без кредитов?
Да, закон не требует наличия банковских кредитов: основанием для процедуры служит неплатёжеспособность. Но в заявление включаются все обязательства, а не только коммунальные, и стоит заранее оценить, оправдывают ли расходы на процедуру размер долга.
Спишется ли долг по ЖКХ, если квартира в долевой собственности?
Спишется только часть обязательств самого должника. Банкротство одного сособственника не прекращает обязанность платить у других: УК сохраняет право требовать оплату с остальных в пределах их ответственности. Долги, которые обязан платить только должник, списываются полностью.
Что будет с единственным жильём при банкротстве с долгами по ЖКХ?
Единственное жильё, как правило, сохраняется за должником и не продаётся на торгах; исключение обычно составляет ипотечная квартира. При этом обязанность оплачивать текущие коммунальные услуги сохраняется: защита жилья не означает списания новых начислений.
Списываются ли пени по долгам за ЖКХ?
Пени, начисленные по долгу до начала процедуры, как правило, списываются вместе с основным долгом. Новые пени по текущим квитанциям остаются. После введения процедуры начисление пеней по старой задолженности прекращается, и это одно из первых ощутимых облегчений.
Что делать, если УК продолжает требовать долг после банкротства?
Запросите расшифровку начислений и определите период: старые суммы нужно исключить из лицевого счёта, а новые оплатить. Направьте в УК заявление о перерасчёте с приложением судебного акта об освобождении от обязательств. Если перерасчёт не сделали, следующий шаг: жалоба в жилищную инспекцию и обращение в суд.