Списание долгов и кредитов при банкротстве: способы, условия и оформление через Госуслуги
Законно списать долги и кредиты в России можно только через банкротство. Основание: Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)». Есть два пути: внесудебное банкротство через МФЦ (бесплатное, при долге от 25 000 до 1 000 000 ₽ и закрытом исполнительном производстве) и судебное банкротство через арбитражный суд (платное, зато без ограничений по сумме долга). Госуслуги при этом не списывают долги сами: портал нужен, чтобы проверить задолженности, собрать данные и подготовиться к подаче заявления.
Ниже разобрано, как работает процедура списания долгов, какие долги списываются, а какие нет, чем внесудебный путь отличается от судебного, сколько это стоит, через сколько спишут долги и что делать, если долги при банкротстве не списали.
Что такое списание долгов при банкротстве и на каком законе оно работает
Списание долгов при банкротстве означает, что по завершении процедуры гражданина освобождают от дальнейшего исполнения обязательств. Это не «обнуление» долга по желанию кредитора. Правовая основа: Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)», его глава X посвящена банкротству граждан. Отдельные поисковые запросы про «списание долгов 127 статья» тоже относятся к этому закону: отдельной статьи о списании долгов в нём нет, освобождение от обязательств регулируется нормами о банкротстве граждан.
Как происходит процедура списания долгов в общих чертах: человек подтверждает, что не может исполнять обязательства, проходит проверку добросовестности, а по завершении процедуры суд или реестр фиксируют, что указанные долги признаны безнадёжными. После этого кредиторы, будь то банки, МФО или коллекторы, не вправе требовать эти деньги снова, даже если должник позже найдёт работу или приобретёт имущество.
Несколько терминов, которые встретятся дальше:
- Банкрот: гражданин, которого официально признали неспособным исполнять денежные обязательства. Это правовой статус, а не характеристика человека.
- Финансовый управляющий: специалист, которого утверждает арбитражный суд в судебной процедуре. Он проверяет сделки, распоряжается доходами должника и отвечает за связь с кредиторами.
- ЕФРСБ (Единый федеральный реестр сведений о банкротстве). Именно публикация в этом реестре запускает внесудебную процедуру и фиксирует её завершение.
Важный момент, который часто упускают: долги не исчезают сами. Просрочка не превращается в списание ни через три года, ни через пять. Кредиторы вправе взыскать долг через суд и приставов. Законный механизм списания долгов физических лиц один: банкротство. Всё, что обещает «удалить долг без процедуры и последствий», к этому механизму отношения не имеет.
Какие долги можно списать при банкротстве, а какие — нет
При банкротстве списываются долги, не связанные с личностью должника: кредиты, микрозаймы, задолженности по кредитным картам, ЖКУ, налогам и штрафам. А вот обязательства, привязанные к человеку, остаются: алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность.
Что списывается при банкротстве физического лица (долги, возникшие до начала процедуры):
- потребительские кредиты, включая тело кредита и проценты по нему;
- долги по кредитным картам;
- микрозаймы и займы в МФО;
- займы у физических лиц и долги по распискам;
- задолженности по ЖКУ;
- налоги, сборы и штрафы, включая автоштрафы;
- остатки долга после реализации имущества.
Что не списывается даже после завершения процедуры:
- алименты, как накопленные, так и будущие;
- возмещение вреда жизни и здоровью, назначенное судом;
- компенсация морального вреда;
- субсидиарная ответственность руководителя или учредителя по долгам организации;
- зарплата и выходные пособия работникам (для ИП и руководителей);
- долги, возникшие уже после подачи заявления о банкротстве;
- требования кредиторов, которых должник не указал в заявлении при внесудебном банкротстве.
Отсюда честный ответ на популярный запрос «списание всех долгов»: полное списание кредитов и других денежных обязательств возможно, но только для долгов, которые не связаны с личностью. У большинства заёмщиков основная нагрузка приходится как раз на кредиты и займы, и они списываются. Но рассчитывать, что вместе с ними «аннулируется» и алиментный долг, не стоит.
Внесудебное или судебное банкротство: как выбрать способ списания долгов
Способ списания долгов выбирают по трём критериям: сумма долга, статус исполнительного производства и наличие имущества или дохода, за счёт которых можно рассчитаться с кредиторами. Формально вариантов два: внесудебное банкротство через МФЦ и судебное через арбитражный суд. На практике выбор почти всегда предопределён обстоятельствами. Запрос «чем отличается внесудебное банкротство от судебного» по сути и есть вопрос о том, подходит ли вам бесплатный упрощённый трек.
Короткое дерево решений:
- долг от 25 000 до 1 000 000 ₽, имущества и дохода для взыскания нет, исполнительное производство закрыто → внесудебное банкротство через МФЦ;
- долг крупный, есть доход или имущество, производство не закрыто, есть ипотека или залоги → судебное банкротство через арбитражный суд;
- платёж неподъёмен, но доход есть и ситуация временная → сначала оценить реструктуризацию, кредитные каникулы или мировое соглашение, и только потом банкротство.
Сравнение по ключевым параметрам:
| Параметр | Внесудебное (МФЦ) | Судебное (арбитражный суд) |
|---|---|---|
| Сумма долга | От 25 000 до 1 000 000 ₽ | Без ограничений; обязательное банкротство от 500 000 ₽ |
| Стоимость для должника | Бесплатно | Вознаграждение управляющего, публикации, почта, а при сопровождении ещё услуги юриста |
| Срок | Ровно 6 месяцев | Обычно 6–12 месяцев и дольше при спорах |
| Кто ведёт процедуру | МФЦ, без заседаний | Арбитражный суд и финансовый управляющий |
| Что списывается | Только долги из списка в заявлении | Все не связанные с личностью обязательства |
| Участие кредиторов | Могут перевести дело в суд | Заявляют требования в реестр, участвуют в заседаниях |
Внесудебное банкротство через МФЦ: условия бесплатного списания долгов
Внесудебное банкротство через МФЦ подходит должникам без имущества и дохода, на которые можно обратить взыскание, с суммой долгов от 25 000 до 1 000 000 ₽. Процедура бесплатная, без судебных заседаний и финансового управляющего, длится ровно шесть месяцев.
Условия в редакции, актуальной на 2026 год:
- общая сумма долгов от 25 000 до 1 000 000 ₽, без учёта пеней, штрафов и процентов за просрочку;
- должник относится хотя бы к одной из категорий: оконченное исполнительное производство, взыскание длится семь лет и более, пенсионер с неисполненным исполнительным документом, получатель ежемесячного пособия в связи с рождением и воспитанием ребёнка, участник СВО с неисполненным исполнительным документом.
Главное условие здесь: исполнительное производство. Так называют работу судебных приставов по взысканию долга после суда. Самый частый сценарий: кредитор получил исполнительный лист, приставы искали имущество и доход, не нашли и вернули документ взыскателю в связи с отсутствием имущества (пункт 4 части 1 статьи 46 закона № 229-ФЗ «Об исполнительном производстве»). Именно это закрытое производство открывает дорогу в МФЦ. Проверить его статус можно на сайте ФССП и в личном кабинете Госуслуг.
Ограничения, о которых нужно знать заранее:
- спишутся только те долги, которые указаны в заявлении; кредитор, забытый в списке, сохраняет право требования;
- сумму нужно знать точно: по каждому кредитору, с процентами, но без неустоек;
- при улучшении положения (наследство, работа, крупный доход) об этом нужно сообщить в МФЦ в течение 5 рабочих дней, иначе процедуру прекратят с последствиями;
- кредиторы могут обнаружить имущество и перевести дело в судебное банкротство — тогда внесудебная процедура прекращается;
- повторно воспользоваться внесудебным банкротством можно не ранее чем через 5 лет после завершения или прекращения процедуры.
Если вы не уверены, что точно соответствуете условиям списания долгов, это нормальная ситуация: пороговые суммы и категории менялись несколько раз, поэтому перед подачей стоит сверить свою ситуацию с актуальной редакцией закона.
Судебное банкротство через арбитражный суд: когда подходит и как проходит
Судебное банкротство нужно, когда внесудебный путь недоступен: долг больше 1 000 000 ₽, исполнительное производство не закрыто, у должника есть доход или имущество, включая ипотечное жильё. При долге свыше 500 000 ₽ и просрочке от трёх месяцев гражданин обязан обратиться в суд с заявлением о своём банкротстве; при меньших суммах это право, которым пользуются при очевидной неплатежеспособности (на практике ориентир примерно от 300 000 ₽, когда расходы на процедуру ещё оправданы).
Как проходит процедура списания долгов через суд:
- Подача заявления в арбитражный суд по месту жительства, обоснование неплатежеспособности, указание саморегулируемой организации (СРО), из числа членов которой будет утверждён финансовый управляющий.
- Вводится реструктуризация долгов: судебная «передышка» на срок до трёх лет, если доход позволяет платить по согласованному графику. Чаще всего план реструктуризации не утверждается, и суд сразу переходит к следующей процедуре.
- Реализация имущества, основная процедура. Управляющий оценивает активы, проверяет сделки за последние три года, при наличии имущества проводит торги, выручка распределяется между кредиторами.
- Завершение процедуры: суд освобождает должника от дальнейшего исполнения обязательств, непогашенный остаток списывается.
Что остаётся у должника. Единственное жильё не продаётся за долги (статья 446 ГПК РФ), за одним исключением: если квартира в ипотеке и залоге у банка, её могут реализовать. Также не изымается обычная домашняя обстановка, вещи первой необходимости, средства в размере прожиточного минимума на должника и детей, автомобиль у инвалида или инструмент для работы.
Про сделки скажем честно и без паники. Управляющий и кредиторы проверяют операции за последние три года: дарение, продажу квартиры родственнику за символическую цену, вывод крупных сумм. Такие сделки оспариваются, а умышленное сокрытие имущества может закончиться тем, что суд завершит процедуру без списания долгов. Поэтому «переписывать» имущество перед банкротством опасно: за такое можно потерять и имущество, и освобождение от долгов. Продумать легальную защиту активов лучше до подачи заявления, со специалистом.
Как подать заявление на списание долгов: пошаговый порядок действий
Заявление на списание долгов подаётся либо в МФЦ (для внесудебного банкротства), либо в арбитражный суд (для судебного), и порядок подготовки различается. Юридически корректное название документа: заявление о признании гражданина банкротом. Формулировки «заявление на обнуление долгов», «заявление на прощение кредита» или «заявление на списание кредита» бытовые; в МФЦ и суде их не используют. Маршрут целиком выглядит так:
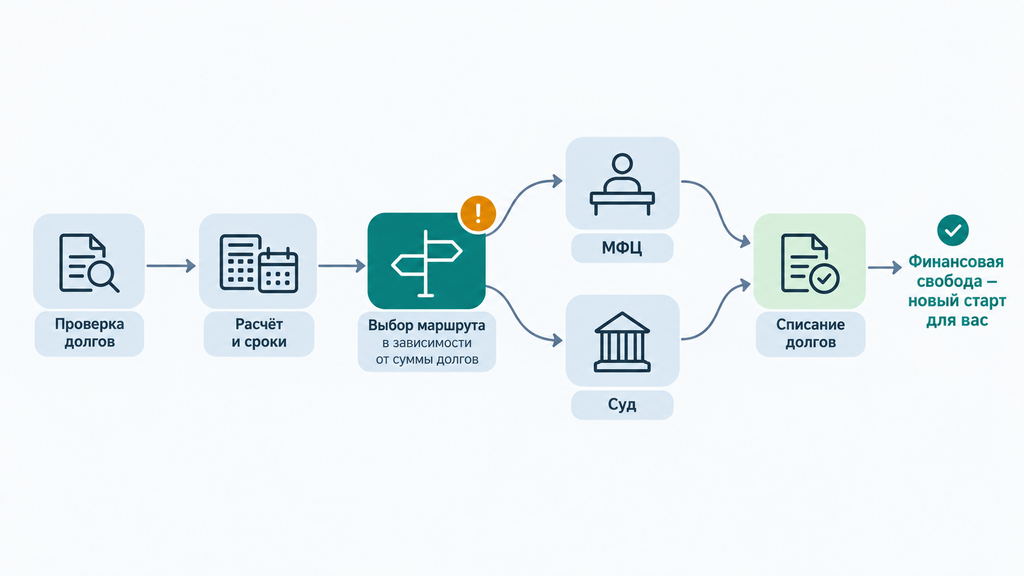
Шаг 1. Проверить долги и оценить, какой способ вам доступен
Перед подачей заявления нужно собрать полную картину обязательств, и по суммам, и по статусу взыскания. Для этого:
- запросите кредитные отчёты в бюро кредитных историй — через Госуслуги можно узнать, в каких БКИ хранится ваша история;
- запросите у каждого банка и МФО справку с точной суммой основного долга и процентов на текущую дату;
- проверьте налоги в личном кабинете ФНС, штрафы — на Госуслугах и сайте ГИБДД, долги по ЖКУ — в квитанциях и личных кабинетах управляющих компаний;
- проверьте исполнительные производства на сайте ФССП и в личном кабинете Госуслуг: открыты, окончены, по какому основанию.
Типичная ошибка на этом шаге: считать только банковские долги и забыть налоги, штрафы или ЖКУ. Для внесудебного банкротства это критично: сумма в заявлении определяет, попадаете ли вы в диапазон от 25 000 до 1 000 000 ₽, а долги перед незаявленными кредиторами не спишутся. Ещё одна частая история: долг занижают «для галочки», а когда реальная сумма окажется выше лимита, процедуру оспорят.
На практике удобно свести всё в простую таблицу на листе или в заметках: кредитор, сумма, статус взыскания (просрочка, суд, приставы, окончено). Она же пригодится при заполнении списка кредиторов и на консультации со специалистом.
Шаг 2. Подготовить заявление и список кредиторов
Для МФЦ заявление заполняется по утверждённой форме. Обратите внимание: исправления в бланке не допускаются, документ с помарками вернут. К заявлению прикладываются:
- список всех известных кредиторов с точными суммами — банки, МФО, частные лица, налоги, штрафы, ЖКУ;
- паспорт;
- документ о регистрации по месту жительства или пребывания;
- для отдельных категорий — справки: о назначении пенсии, о получении пособия на ребёнка, о длительности взыскания (если исполнительный документ предъявлялся напрямую в банк или работодателю, справку запрашивают там).
Для арбитражного суда готовится более объёмный пакет: заявление с обоснованием неплатежеспособности и указанием СРО финансового управляющего, сведения об имуществе и доходах, справки о счетах, документы по всем обязательствам. Справки имеют срок действия, поэтому собирайте их в правильном порядке, чтобы к моменту подачи ничего не устарело.
И короткое уточнение по терминам, чтобы вы не тратили время на бесполезные запросы. Документы с названиями «заявление на прощение кредита» или «ходатайство о списании задолженности» в банк или МФЦ не подаются: долги не прощаются по заявлению должника. Заявление о признании гражданина банкротом: вот единственный юридический документ, который запускает списание. Проверьте, что в готовых шаблонах из интернета речь именно о нём.
Шаг 3. Подать заявление и дождаться списания долгов
Внесудебный трек: заявление подаётся лично или через представителя в МФЦ по месту жительства или пребывания. Сотрудник центра проверяет комплект и выдаёт расписку, затем в течение трёх рабочих дней направляет запросы в ФССП и сверяет данные. Если условия не подтверждаются, заявление вернут с указанием причины. Повторно подать его можно через месяц. Если всё в порядке, сведения о начале процедуры появятся в ЕФРСБ, и через шесть месяцев долги из вашего списка признают безнадёжными.
Судебный трек: перед подачей копии заявления направляются всем кредиторам ценным письмом с описью вложения. Само заявление подаётся в арбитражный суд лично, почтой или электронно через сервис «Мой арбитр»; для него нужна подтверждённая учётная запись Госуслуг. Госпошлину гражданин при подаче заявления о своём банкротстве в последние годы не уплачивает, но эту норму стоит проверить на момент подачи. Дальше первое заседание, введение реструктуризации или реализации имущества, а в финале определение суда об освобождении от обязательств.
Ошибки, которые дороже всего обходятся на этом шаге:
- пропущенное письмо из суда — получайте корреспонденцию с отметкой «судебное», иначе решение может быть принято без вас;
- неявка на заседание без уважительной причины и без заявления о рассмотрении в отсутствие;
- сокрытие доходов и счетов во время процедуры: так до списания долгов не «доходит»;
- новые кредиты в период процедуры — их не спишут.
Можно ли списать долги через Госуслуги: что реально работает в 2026 году
Полностью подать заявление на списание долгов через Госуслуги нельзя: внесудебное банкротство оформляется через МФЦ, судебное через арбитражный суд. Но Госуслуги закрывают большую часть подготовительного этапа, и именно поэтому запрос «списание долгов госуслуги» такой популярный: люди ищут дистанционный способ, а находят инструменты для проверки и подачи.
Что реально доступно онлайн в 2026 году:
- проверка задолженностей: налоги — в личном кабинете ФНС, штрафы и судебная задолженность — на Госуслугах, исполнительные производства — в разделе ФССП на портале;
- сведения о счетах, вкладах и доходах — выписки для судебного банкротства;
- запись в МФЦ на подачу заявления, чтобы не ждать в очереди;
- подача документов в арбитражный суд через «Мой арбитр» с авторизацией через подтверждённую учётную запись Госуслуг;
- кредитная история — узнать список БКИ и запросить отчёты.
Теперь о том, чего на портале нет. Кнопки «списать долги» на Госуслугах не существует, и законного дистанционного списания долга «в один клик» не предусматривает ни один нормативный акт. Если услугу «списание долгов через Госуслуги бесплатно» предлагают посредники, это маркетинг: заявление всё равно подаётся в МФЦ или суд. Дистанционно при этом вполне реально организовать сопровождение: консультации, подготовку документов и общение с судом юрист может вести онлайн, без визитов в офис. Так работают юридические практики по всей России, включая нашу.
Ответ на смежный вопрос «чем отличается подача через Госуслуги от подачи в МФЦ»: это разные инструменты одного процесса. Госуслуги нужны для проверки долгов и подготовки данных, МФЦ принимает заявление о внесудебном банкротстве. Списать долги онлайн целиком нельзя. Зато не выходя из дома можно пройти подготовку и большую часть процедуры.
Сколько стоит списание долгов и через сколько их спишут
Стоимость списания долгов зависит от способа: внесудебное банкротство бесплатно, судебное требует расходов на финансового управляющего, публикации и, если с сопровождением, на услуги юристов. Сроки тоже разные: шесть месяцев для МФЦ и обычно от полугода до года и дольше для суда.
| Расход / этап | Внесудебное (МФЦ) | Судебное (арбитражный суд) |
|---|---|---|
| Госпошлина | Не уплачивается | Гражданами-должниками в последние годы не уплачивается, проверьте актуальную норму |
| Финансовый управляющий | Не назначается | 25 000 ₽ на депозит суда |
| Публикации (ЕФРСБ, газета) | Бесплатно | Требуются, порядок десятков тысяч рублей за процедуру |
| Почтовые расходы | Нет | Да, рассылки кредиторам |
| Юридическое сопровождение | По желанию | Как правило, нужно; итоговая сумма зависит от сложности дела |
| Срок до списания долгов | Ровно 6 месяцев | Обычно 6–12 месяцев, дольше при оспаривании сделок |
Через сколько списываются долги по кредитам по датам: в судебном банкротстве проценты и пени перестают начисляться с даты введения процедуры, а само освобождение от долгов наступает по определению суда о завершении. При внесудебном начисление останавливается с публикации в ЕФРСБ, а списание происходит ровно через шесть месяцев. Поэтому запрос «как избавится от долгов быстро» честно расшифровывается так: быстрее шести месяцев законно нельзя, а «мгновенное списание» верный признак недобросовестного предложения.
И про «бесплатно». Списать долги бесплатно и законно можно только через внесудебное банкротство, то есть через МФЦ. «Списание долгов без банкротства» бесплатным не бывает: либо долг уменьшается по договорённости с кредитором, либо он остаётся.
Нужно ли платить по кредитам во время банкротства
Во время банкротства платить по старым долгам не нужно: с даты введения процедуры действует мораторий, проценты, пени и штрафы перестают начисляться, а взыскание приостанавливается. Это законное освобождение от уплаты кредита на период процедуры. Банки не вправе списывать деньги со счетов, приставы не вправе проводить взыскания по долгам, включённым в процедуру.
Что при этом остаётся обязательным:
- текущие платежи: коммунальные услуги, связь, налоги за новые периоды — их платите как обычно;
- при судебном банкротстве доходами распоряжается финансовый управляющий: должнику и его детям остаётся прожиточный минимум, больший размер можно обосновать через суд;
- при внесудебном банкротстве на счёт может появиться доход, но если положение заметно улучшилось, об этом нужно сообщить в МФЦ в течение 5 рабочих дней.
Разница между «законно не платить» и «просто не платить» видна на коротком примере. Человек во время процедуры банкротства не платит по кредитам, и это мораторий: долг не растёт, взыскание остановлено, по завершении долги спишут. Человек вне процедуры просто перестал платить, и тогда каждый день начисляются проценты и пени, через несколько месяцев кредитор получает судебный приказ (упрощённое судебное решение, которое можно отменить в течение 10 дней с момента получения), затем приставы арестовывают счета и удерживают до 50% дохода. Один и тот же поступок, неуплата, даёт противоположный результат в зависимости от того, запущена процедура или нет.
Почему долги могут не списать при банкротстве и что делать дальше
Долги при банкротстве не списывают, если суд или закон видят недобросовестность должника либо формальное препятствие. В большинстве случаев ситуацию можно исправить, так что процедура без освобождения от долгов становится поводом пересмотреть стратегию, а не приговором.
Основные причины, по которым долги не списали при банкротстве:
- незакрытое исполнительное производство — формальное препятствие для внесудебного банкротства;
- сокрытие имущества или кредиторов, занижение долга в заявлении;
- преднамеренное или фиктивное банкротство, когда долги «планировали», чтобы не платить;
- оспоренные сделки: дарение, продажа родственникам за символическую цену, вывод денег перед процедурой;
- непредставление документов или уклонение от взаимодействия с управляющим;
- обнаруженные у должника в ходе процедуры доход, наследство или активы.
Что делать дальше, если долги не списали:
- Получите мотивированное определение суда или разъяснение МФЦ — точная причина определяет следующий шаг.
- Устраните причину: дождитесь окончания исполнительного производства, донесите документы, оспорьте выводы по сделке.
- Обжалуйте определение в апелляции: срок короткий, обычно месяц с даты вынесения, поэтому действовать нужно сразу.
- Если внесудебная процедура прекращена, оцените переход в судебное банкротство: оно охватывает все обязательства и не зависит от «правильного» основания окончания производства.
- Запланируйте повторную подачу через положенный срок, если сейчас препятствие неустранимо.
Сценарий из практики. Должнику вернули заявление из МФЦ: исполнительное производство по крупному кредиту ещё не окончено, пристав удерживал небольшие суммы из дохода, и дело не закрывалось. Возвращаться ни с чем не пришлось: в течение месяца заявление доработали, статус производства перепроверили, параллельно подготовили документы для судебного банкротства как запасной маршрут. Главный принцип в таких ситуациях один: не «ждать, пока само», а знать причину, срок повторной подачи и запасной путь.

Типичные ошибки должников и схемы списания, которые не работают
Большинство обещаний «списать долги без банкротства» не работают и часто заканчиваются потерей денег. При этом сам закон предоставляет рабочий механизм, просто он небыстрый. Ниже собраны схемы, которые чаще всего встречаются в рекламе, и то, что происходит на самом деле.
| Обещание | Что происходит на самом деле |
|---|---|
| «Антиколлекторские услуги» | Звонки переадресуют юристу, но долг никуда не девается: рано или поздно приходит иск или судебный приказ |
| Отзыв согласия на обработку персональных данных | Запрет на обработку данных не мешает банку обратиться в суд или продать долг коллекторам |
| «Напишем жалобы в Центробанк и Роспотребнадзор — спишут долг» | Жалобы действительно подают, но госорганы исходят из того, что условия договора человек принял при подписании; долг не списывается |
| Расторжение кредитного договора через суд | Оснований у суда, как правило, нет; процесс долгий и платный, а полученные деньги вернуть всё равно нужно |
| «Подождите 3 года — долг спишут по сроку давности» | Срок исковой давности составляет три года. Но банк редко его пропускает; признание долга (реструктуризация, частичная оплата) запускает срок заново; судебный приказ выносится без проверки сроков и отменяется только возражениями в течение 10 дней |
Отдельно про выбор юрфирмы, если решите не проходить процедуру самостоятельно. Признаки, которые должны насторожить: требование полной предоплаты до знакомства с делом, предложение оформить «кредит на банкротство», обещания «федеральной программы списания долгов» (такой программы не существует), отсутствие договора с конкретным перечнем услуг, отказ назвать точную стоимость расходов на процедуру. Объявления типа «избавим от долгов за неделю» стоит читать так же критично, как и отзывы под ними.
Кстати, об отзывах. Запросы «списание долгов по кредитам отзывы» и «списание долгов без банкротства отзывы» популярны, и это нормально: человек ищет подтверждение, что механизм работает. Практический ориентир: правдоподобные отзывы о списании описывают срок процедуры, общение с управляющим и судом, ограничения после, то есть реальный процесс. Отзывы, в которых долг «просто исчез без банкротства», обычно это реклама нерабочей схемы.
Списание долгов на практике: три типичных сценария
На практике списание долгов с физических лиц укладывается в три типичных сценария, по ним легко сориентироваться в собственной ситуации. Названия и суммы обобщённые, результаты в каждом деле зависят от обстоятельств.
Сценарий 1. Работающий человек с тремя кредитами и просрочкой. Ситуация: доход снизился после смены работы, платежи занимают больше половины бюджета, по двум кредитам просрочка, начались звонки взыскателей. Разбор: доход и, возможно, автомобиль есть, исполнительное производство ещё не закрыто, значит внесудебный путь недоступен. Законный путь: судебное банкротство через арбитражный суд. С введением процедуры проценты останавливаются, доходом управляет финансовый управляющий с прожиточным минимумом на семью, по завершении остаток долга списывается. Если у человека есть ликвидное имущество, оно реализуется, а непогашенная часть списывается. Это и есть ответ на вопрос «как списываются долги при банкротстве физического лица», с имуществом и без.
Сценарий 2. Пенсионер, единственный доход — пенсия. Ситуация: долги по кредитам и ЖКУ, приставы искали имущество, не нашли и окончили производство за отсутствием активов. Разбор: совпадают все условия внесудебного банкротства. Сумма в пределах лимита, закрытое производство, особая категория должника. Законный путь: бесплатное внесудебное банкротство через МФЦ. Заявление подаётся по форме, список кредиторов составляется по справкам из БКИ и от кредиторов, через шесть месяцев долги из списка списываются. Пенсия при этом сохраняется: её не изымают ни в процедуре, ни после.
Сценарий 3. Долг до 1 000 000 ₽, но производство не закрыто или кредитор работает только через коллекторов. Ситуация: суммы хватает для МФЦ, однако приставы дело не закрывают, а банк долг не взыскивает через суд и передал коллекторам. Разбор: формального права на внесудебную процедуру пока нет, и повлиять на поведение кредитора должник не может. Законный путь: либо договориться с кредитором о реструктуризации или мировом соглашении, если платёж временно неподъёмен, либо идти в судебное банкротство, оно не зависит от того, дошло ли дело до приставов. В отдельных случаях после подачи в суд кредиторы, наоборот, активизируются, поэтому маршрут стоит выбирать с юристом заранее.
Эти сценарии показывают главное: «избавление от долгов и кредитов» состоит не в нажатии одной кнопки, а в выборе маршрута под конкретную комбинацию долга, имущества, дохода и статуса взыскания. Один и тот же человек за год может перейти из сценария 3 в сценарий 1, и это нормально, если этапы выстроены осознанно.
Когда стоит обратиться за консультацией по списанию долгов
Консультация по списанию долгов нужна до подачи заявления, а не после отказа: от выбранного способа зависят расходы, срок и итог по списанию. Особенно важно не действовать вслепую, если:
- непонятно, какой способ вам доступен — внесудебный или судебный;
- получен судебный приказ или иск — сроки на возражения ограничены;
- начались звонки взыскателей, арестованы счета или удерживается часть дохода;
- есть имущество или ипотека, которые вы боитесь потерять;
- прошлый опыт банкротства закончился без списания долгов.
Вы можете обратиться к нам по процедуре банкротства или любому другому юридическому вопросу, или просто в ситуации, когда непонятно, что делать с долгами. Первичный разбор бесплатный. Оставьте заявку и в двух словах опишите ситуацию: суммы, кредиторов, что уже происходило (просрочки, суд, приставы). Специалист оценит, какой маршрут в вашем случае реалистичен, посчитает примерные расходы и сроки и объяснит, какие документы готовить. Решение об услуге или начале процедуры принимать сразу не нужно: сначала вы просто понимаете карту вариантов.
Чек-лист для самопроверки перед обращением. Соберите эти пять пунктов, и консультация пройдёт гораздо полезнее:
- Общая сумма долга без пеней и штрафов — по каждому кредитору.
- Статус исполнительных производств: открыты, окончены, по какому основанию.
- Имущество: жильё (и в ипотеке ли), автомобиль, счета, вклады.
- Доход: размер, источник, удержания, иждивенцы.
- Сделки за последние три года: продажи, дарения, крупные переводы — и опыт банкротства в прошлом, если был.
Итог статьи можно уместить в три строки. Списание долгов и кредитов зависит не от удачи, а от закона: банкротство по 127-ФЗ и в 2026 году закрывает вопрос бесплатно через МФЦ или через суд с управляющим. Долги сами не исчезают, но безвыходных ситуаций здесь нет, у каждой комбинации долга, дохода и имущества найдётся свой маршрут. Первый шаг простой: собрать долги в одну таблицу и проверить статус исполнительных производств. Остальное можно разобрать по шагам уже с юристом.
Часто задаваемые вопросы
Можно ли списать долги через Госуслуги?
Напрямую подать заявление на списание долгов через Госуслуги нельзя: внесудебное банкротство оформляется в МФЦ, судебное в арбитражном суде, а документы туда подаются через сервис «Мой арбитр» с подтверждённой учётной записью Госуслуг. Портал закрывает подготовку: проверку налогов, штрафов и судебной задолженности, выписки о доходах, запись в МФЦ. Если посредник обещает «списание долга через Госуслуги в один клик», это маркетинг: законной кнопки списания на портале нет.
Какая сумма долга нужна, чтобы списать долги при банкротстве?
Для внесудебного банкротства в 2026 году сумма долгов должна составлять от 25 000 до 1 000 000 ₽ без учёта пеней и штрафов, при закрытом исполнительном производстве. Судебное банкротство доступно и при меньших суммах как право должника, а при долге свыше 500 000 ₽ и просрочке от трёх месяцев банкротство обязательно. Сумму считайте по справкам кредиторов: тело кредита плюс проценты, но без неустоек.
Списывают ли долги при банкротстве, если нет имущества?
Да, отсутствие имущества не мешает списанию, а как раз служит типичным основанием для него: в судебной процедуре долги признаются безнадёжными после проверки и завершения реализации, а внесудебное банкротство через МФЦ вообще построено на оконченном исполнительном производстве из-за отсутствия активов. Единственное жильё по общему правилу не продаётся (статья 446 ГПК РФ), за исключением жилья в ипотеке. Продаваться может только то, что выходит за рамки защищённого законом перечня.
Нужно ли платить кредит, пока идёт банкротство?
По старым долгам платить не нужно: с даты введения процедуры действует мораторий, проценты и пени не начисляются, взыскание приостанавливается. Текущие платежи (ЖКУ, связь, налоги за новые периоды) оплачиваются как обычно. Отличие от самовольной невыплаты принципиальное: во время процедуры неуплата законна и не увеличивает долг, а вне процедуры она приводит к судебному приказу и удержаниям через приставов.
Через сколько спишут долги после подачи заявления?
Внесудебная процедура длится ровно шесть месяцев с даты публикации в ЕФРСБ, после чего указанные в заявлении долги списываются. Судебное банкротство занимает обычно от шести до двенадцати месяцев, при спорах и оспаривании сделок дольше. Начисление процентов останавливается раньше самого списания, с даты введения процедуры, поэтому с каждым месяцем ожидания долг не растёт.
Что делать, если не списали долги при банкротстве?
Получите мотивированное определение суда или разъяснение МФЦ и устраните причину: закрыть исполнительное производство, донести документы, оспорить выводы по сделке. Определение можно обжаловать в апелляции, как правило, в течение месяца с даты вынесения, поэтому затягивать нельзя. Если внесудебная процедура прекращена, часто реалистичнее перейти в судебное банкротство, которое охватывает все обязательства и не зависит от основания окончания производства.
Сколько раз можно списывать долги через банкротство?
Повторное банкротство возможно не ранее чем через пять лет после завершения предыдущей процедуры. Для судебного трека это правило работает так: суд освободит от обязательств, только если гражданин не подвергался банкротству в течение пяти лет до возбуждения дела. Для внесудебного ограничение жёстче: подать новое заявление в МФЦ можно не ранее чем через пять лет после завершения или прекращения прошлой процедуры. Поэтому к первой процедуре стоит готовиться максимально полно: с полным списком кредиторов и проверкой всех условий.
Можно ли списать долги законно и бесплатно?
Законное бесплатное списание долгов существует, но только в одном формате: внесудебное банкротство через МФЦ при соблюдении условий. Нужен долг от 25 000 до 1 000 000 ₽ без пеней и закрытое исполнительное производство. Судебное банкротство тоже законно, но требует расходов на финансового управляющего, публикации и, как правило, юридическое сопровождение. Обещания «списать долги бесплатно без банкротства» к законным способам не относятся: бесплатными они обычно оказываются только в рекламе.