Признание банкротом: решение суда и статус должника
Признание должника банкротом — это решение арбитражного суда, которым гражданин официально признаётся неплатежеспособным и получает законную возможность освободиться от большинства долгов. С этого момента прекращается начисление процентов, пеней и штрафов, а имуществом и доходами должника управляет финансовый управляющий. Дальше разберём, кто и какие решения выносит, что делать сразу после признания и какие ограничения действуют во время процедуры и после неё.
Что означает признание должника банкротом
Признание должника банкротом — это присвоение гражданину юридического статуса, который подтверждает: человек не в состоянии рассчитаться по обязательствам в срок, поэтому его долги решаются по правилам Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)», а не через обычное взыскание. После признания требования кредиторов проходят только через процедуру: банк, коллекторы и приставы не вправе «добирать» долг напрямую. Отличие банкрота от обычного должника не в оценке ситуации, а в правовом механизме: у должника долг растёт и взыскивается, у банкрота он фиксируется и распределяется по процедуре, а остаток по итогам списывается.
Начнём с распространённого заблуждения. Формулировка «должник объявил себя банкротом» юридически неточна: сам человек объявить себя банкротом не может, он вправе только подать заявление и доказать неплатежеспособность. Статус присваивает арбитражный суд, а во внесудебной процедуре итог фиксируется записью в Едином федеральном реестре сведений о банкротстве (ЕФРСБ). Сам по себе статус не «клеймо», а переходный период: временные ограничения на этапе процедуры и несколько измеримых ограничений после её завершения.
Кто выносит решение о признании гражданина банкротом
Решение о признании должника банкротом выносит арбитражный суд по месту жительства гражданина, и это его исключительная компетенция. Суд проверяет, действительно ли человек не может платить: сравнивает размер долгов с доходами и имуществом, смотрит просрочку и причины, по которым финансовое положение ухудшилось.
Инициировать процедуру могут три стороны:
- сам гражданин — подать заявление можно при любой сумме долга, если платить по нему объективно нечем;
- кредиторы — банк, микрофинансовая организация или физическое лицо, которому должны; для их обращения долг должен составлять не менее 500 000 ₽ при просрочке от трёх месяцев;
- уполномоченный орган — например, налоговая служба при задолженности по обязательным платежам.
Есть и внесудебное банкротство через МФЦ: суд там не участвует и решений не выносит. Гражданин подаёт заявление в многофункциональный центр, процедура идёт шесть месяцев, а её итог подтверждается записью в ЕФРСБ. Поэтому на вопрос «кто решает, банкрот я или нет» ответ короткий: в судебной процедуре это арбитражный суд, во внесудебной сам факт соответствия условиям закона, подтверждённый реестром.
Чем судебное признание банкротом отличается от внесудебного
Судебное и внесудебное признание банкротом приводят к одному итогу, освобождению от долгов, но различаются по условиям, срокам, расходам и тому, что происходит с имуществом. Сравнить их удобнее всего в таблице.
| Критерий | Судебное банкротство | Внесудебное (через МФЦ) |
|---|---|---|
| Размер долга | Подать можно при любой сумме, если платить нечем; при долге от 500 000 ₽ и просрочке от трёх месяцев подать заявление — обязанность должника | От 25 000 до 1 000 000 ₽ при соблюдении дополнительных условий |
| Условия | Неплатежеспособность: доходов и имущества недостаточно для расчётов | Например, оконченное исполнительное производство из-за отсутствия имущества либо доход только из пенсии или пособий при длительном взыскании |
| Участие суда | Арбитражный суд, заседания, финансовый управляющий | Суд не участвует, финансовый управляющий не назначается |
| Стоимость | Госпошлина 1 000 ₽, депозит 25 000 ₽ на вознаграждение финансового управляющего, публикации и почтовые расходы — как правило, суммарно порядка 40–60 тысяч рублей даже в минимальном наборе; проверьте актуальные тарифы на 2026 год | Бесплатно |
| Срок | Обычно от полугода до года и дольше — зависит от имущества и числа кредиторов | Шесть месяцев |
| Имущество | Реализуется, кроме защищённого законом | Не реализуется — процедура и рассчитана на тех, у кого нет имущества для взыскания |
| Документ об итоге | Решение суда и финальное определение об освобождении от обязательств | Запись в ЕФРСБ о завершении процедуры |
Практический ориентир для выбора: если долг небольшой, имущества нет, а исполнительные производства уже закрыты за отсутствием активов, логичнее начать с проверки условий внесудебной процедуры. Если долги крупные, есть споры с банками, залоговая ипотека или сделки, которые могут вызвать вопросы, судебная процедура с сопровождением специалиста обычно безопаснее. Когда сомневаетесь, какой способ банкротства подходит именно вам, ситуацию можно разобрать на первичной консультации до подачи каких-либо заявлений.
Какие решения выносит арбитражный суд по делу о банкротстве
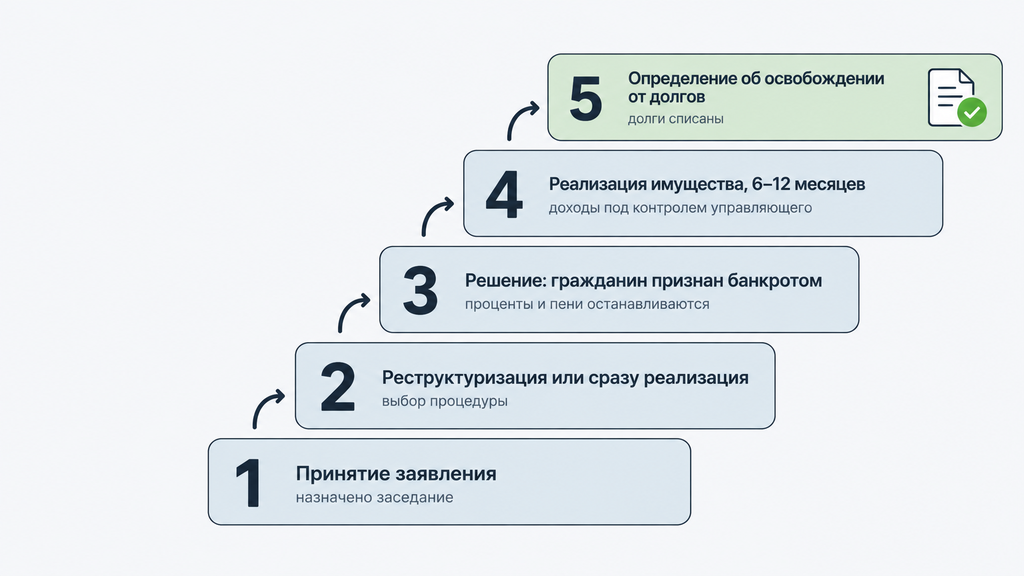
По делу о банкротстве арбитражный суд выносит решение о признании гражданина банкротом, определения о введении процедур и финальное определение об освобождении от обязательств. Дело движется по понятной цепочке, и на каждом этапе суд принимает свой акт.
Сначала разница в терминах, потому что именно в ней чаще всего путаются. Определение — процессуальный акт по ходу дела: принять заявление, ввести процедуру, включить требование кредитора в реестр. Решение — акт по существу спора: именно решением суд признаёт гражданина банкротом. Оба документа обязательны для исполнения, различается их роль в деле.
- Определение о принятии заявления к производству. Суд проверяет комплект документов и назначает первое заседание. Если приложены не все документы, заявление оставляют без движения и дают срок на устранение недостатков — обычно около месяца.
- Решение по итогам первого заседания. Суд вводит реструктуризацию долгов — если доход теоретически позволяет рассчитаться за три года — или признаёт гражданина банкротом с введением реализации имущества. На практике реструктуризацию чаще пропускают по ходатайству должника, потому что плановый доход не покрывает даже текущие проценты.
- Определения по ходу процедуры. Включение требований кредиторов в реестр, утверждение конкурсной массы, вопросы торгов — это рабочие акты, каждый из которых тоже публикуется в материалах дела.
- Определение о завершении процедуры и освобождении от долгов. Финальный акт: суд рассматривает отчёт финансового управляющего и освобождает гражданина от дальнейшего исполнения обязательств.
Случается, что процедура не стартует вовсе. Заявление могут вернуть, если нет оснований для банкротства; производство прекращают, когда на депозит суда не внесено вознаграждение финансового управляющего — без него суду некем вести процедуру. Это не «провал навсегда»: недостатки устранимы, дело можно подать повторно, но каждый возврат отодвигает момент освобождения от долгов.
Решение о признании гражданина банкротом и введении реализации имущества
Решение о признании гражданина банкротом и введении реализации имущества — это судебный акт, которым суд одновременно признаёт неплатежеспособность и запускает продажу имущества в счёт долгов. Формулировка длинная, но логика простая: признание банкротом и переход к реализации оформляются одним решением, потому что реализация — процедура, которая следует за признанием.
Реструктуризация предполагает, что за три года должник рассчитается по утверждённому плану. Если дохода, который это позволяет, заведомо нет, план никому не нужен: должник ходатайствует о пропуске реструктуризации и переходе сразу к реализации, и суды такие ходатайства, как правило, удовлетворяют. Поэтому основной сценарий на практике выглядит именно так: признание банкротом сразу с переходом к реализации имущества.
С даты признания для должника меняется главное:
- прекращается начисление процентов, пеней и штрафов по долгам, включённым в дело;
- кредиторы и коллекторы больше не вправе требовать долг напрямую — все претензии идут через финансового управляющего;
- исполнительные производства приостанавливаются или прекращаются, аресты имущества и счетов снимаются;
- банковские карты и счета переходят под контроль управляющего;
- имущество формирует конкурсную массу — при этом единственное жильё, предметы быта и прожиточный минимум в неё не попадают.
Если вы задаётесь вопросом, что значит «введена реализация имущества», картина такая: это не изъятие всего подряд, а упорядоченный процесс, в котором защищённая законом собственность остаётся у должника, а средства на жизнь выделяются ежемесячно. Ограничения этого этапа временные и действуют до завершения процедуры.
Как узнать, что вас признали банкротом
Проверить свой статус можно за несколько минут — все документы по делам о банкротстве публикуются в открытых источниках.
- ЕФРСБ — Единый федеральный реестр сведений о банкротстве на сайте bankrot.fedresurs.ru. Официальный источник: здесь появляются публикации о введении процедур, утверждении управляющего и завершении дела.
- Картотека арбитражных дел (kad.arbitr.ru). Поиск по ФИО покажет дела, но лучше искать по номеру дела — так вы не попадёте на однофамильцев.
- «Мой Арбитр» с входом через Госуслуги. Здесь видны все определения и решения по вашему делу в электронном виде.
- Уведомления финансового управляющего. Управляющий сообщает о ключевых датах заседаний и актах — сохраняйте эти письма.
- Бумажная копия определения. Если документ нужен для банка или работодателя, его можно получить в канцелярии суда, который рассматривал дело.
Нюанс для внесудебной процедуры: отдельного судебного решения там не существует, поэтому ориентироваться нужно на записи в ЕФРСБ. Сначала появляется запись о возбуждении внесудебного банкротства, а после завершения шестимесячного срока запись об освобождении от долгов.
Должник признан банкротом: что делать сразу после решения суда
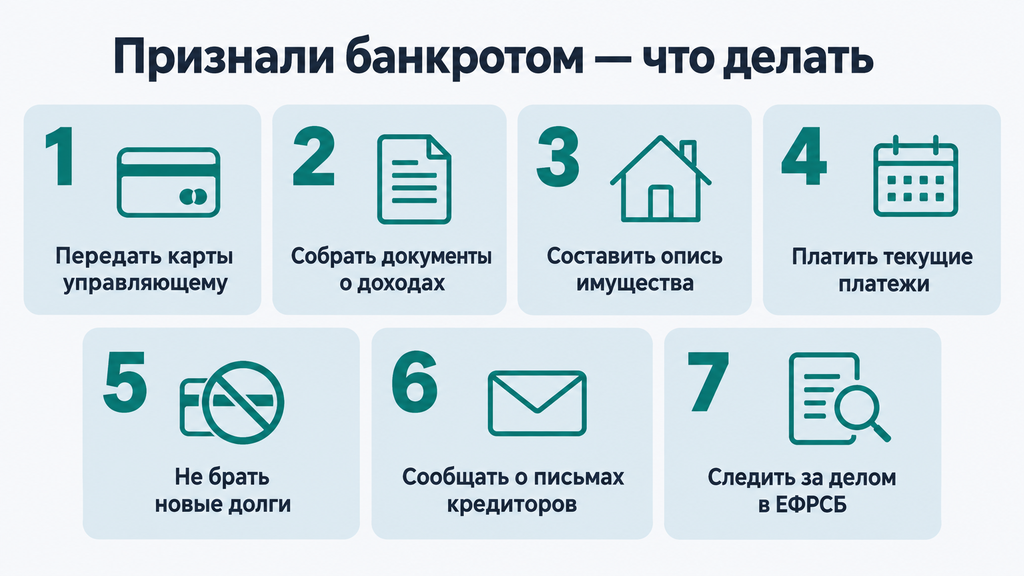
Если должник признан банкротом, в первые дни нужно передать финансовому управляющему банковские карты и сведения о счетах и доходах, прекратить платежи по старым долгам, продолжать платить текущие — ЖКХ, связь, налоги — и не брать новых обязательств до завершения процедуры. Дальше задача проще: следовать правилам процедуры, потому что почти все ошибки, из-за которых суд потом не списывает долги, совершаются именно в первые месяцы.
- Передайте карты и доступы. Карты всех банков, включая зарплатную, а также сведения о вкладах и электронных кошельках.
- Соберите документы о доходах. Справки о зарплате, сведения о пенсии, пособиях, самозанятости — суммы, даты, куда перечисляются.
- Составьте опись имущества. Недвижимость, транспорт, ценные вещи — и документы на них по акту приёма-передачи управляющему.
- Остановите платежи по старым долгам. Гасить их напрямую больше не нужно и даже вредно: расчёты идут только через процедуру.
- Продолжайте платить текущие платежи. Коммунальные услуги, связь, налоги, возникшие после подачи заявления, — их списание не проходит.
- Не берите новые кредиты и не становитесь поручителем. Новые обязательства во время процедуры нарушают её правила.
- Сообщайте управляющему о письмах и звонках кредиторов. Прямые претензии после признания неправомерны — но о каждом случае стоит уведомить управляющего.
Такой чек-лист закрывает главный практический вопрос — «меня признали банкротом: что дальше?» Дальше начинается период процедуры, который проходит предсказуемо, если следовать этим пунктам и держать связь с финансовым управляющим.
Что передать финансовому управляющему
Передать сразу:
- банковские карты всех банков, включая зарплатную;
- сведения о счетах, вкладах и электронных кошельках;
- документы о доходах за период процедуры;
- документы на имущество — по акту приёма-передачи;
- информацию о текущих платежах: что и в каком размере вы продолжаете платить.
По запросу управляющего:
- сведения о сделках с имуществом за последние три года;
- объяснения об источниках крупных покупок;
- дополнительные документы по любым вопросам процедуры.
На практике управляющий всё равно получит доступ к счетам через банки — данные о счетах есть в кредитной истории и у налоговой. Смысл самостоятельной передачи не в том, чтобы «успеть отдать», а в том, чтобы показать добросовестность. Если не отдать карту управляющему и попытаться пользоваться счётом, операции заблокируют, а факт скрытности попадёт в отчёт — и это тот случай, когда мелкая оплошность может дорого обойтись.
Что происходит с доходами и счетами во время процедуры
Во время процедуры доходы должника — зарплата, пенсия — проходят через счета под контролем финансового управляющего. Должнику и каждому иждивенцу ежемесячно оставляют прожиточный минимум по региону, а по ходатайству сумму можно увеличить: на лекарства, аренду жилья, обучение детей. Основание для такого ходатайства — реальные обязательные расходы, которые подтверждаются документами.
Удержания по старым долгам и аресты счетов с момента признания прекращаются. Банк больше не списывает деньги по исполнительному листу: всё движение средств идёт через процедуру, и часть дохода гарантированно остаётся на жизнь.
Простой пример расчёта. У человека зарплата 60 000 ₽ и один несовершеннолетний ребёнок. На время процедуры на руки он будет получать два прожиточных минимума по региону, на себя и на ребёнка; остальная часть зарплаты направляется в конкурсную массу. Точные размеры прожиточного минимума отличаются по регионам, проверьте значение для своей области на 2026 год. Многим такая цифра поначалу кажется тревожной, но сравните её с ситуацией до процедуры: когда платежи по кредитам съедают половину дохода, свободных денег обычно меньше.
Чего нельзя делать до завершения процедуры
Запреты процедуры логичны: всё имущество и расчёты переходят под контроль управляющего, чтобы распределение было справедливым для всех кредиторов, а не только для самого настойчивого. В повседневном виде правила выглядят так.
| Нельзя без согласия управляющего | Можно и нужно |
|---|---|
| Брать новые кредиты, займы, поручительства | Работать и получать зарплату |
| Продавать, дарить, закладывать имущество | Получать прожиточный минимум на себя и иждивенцев |
| Открывать новые счета и вклады | Платить текущие платежи — ЖКХ, связь, налоги |
| Расходовать деньги сверх установленной суммы | Получать социальные выплаты — алименты, пособия |
| Гасить отдельные старые долги «избирательно» | Увеличивать лимит расходов через ходатайство |
Отдельно о «сохранении» имущества через продажу за бесценок родственникам. Такие сделки не работают: управляющий проверяет операции за три года, подозрительные сделки оспариваются, имущество возвращается в конкурсную массу, а недобросовестность фиксируется судом. Итог один: имущество всё равно уходит, но добавляется риск неосвобождения от долгов. Если признали банкротом, единственная стратегия, которая действительно защищает, — полная прозрачность.
Какие ограничения и последствия несёт статус банкрота
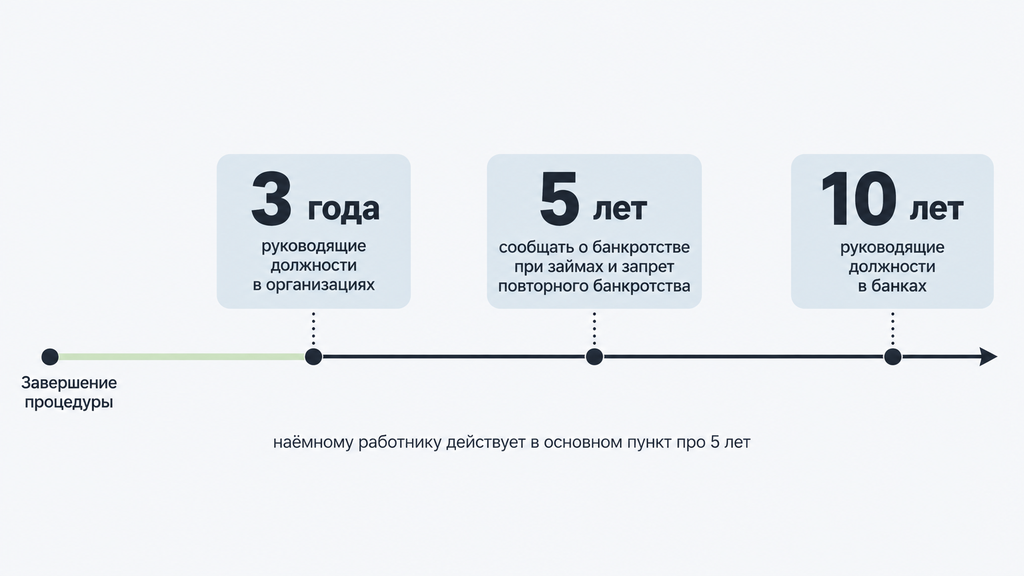
Статус банкрота вводит ограничения двух видов: временные действуют на время процедуры, отложенные на 3, 5 или 10 лет после её завершения. Перечень последствий закрытый и установлен законом: ни суд, ни кредиторы не вправе добавлять к нему свои пункты. Поэтому страшилки вроде «с банкротством нельзя устроиться на работу» или «выезд за границу закрыт навсегда» к закону отношения не имеют: таких запретов в нём нет.
Ограничения на время процедуры
На время процедуры распоряжение деньгами и имуществом переходит к финансовому управляющему. Практически это означает:
- нельзя брать новые кредиты, займы и поручительства;
- нельзя продавать, дарить и закладывать имущество без согласия управляющего;
- нельзя открывать новые счета и распоряжаться деньгами сверх установленной суммы;
- суд в отдельных случаях может временно ограничить выезд из страны — это редкость и действует только до завершения процедуры.
При этом работать, учиться, получать социальные выплаты можно и нужно — официальный доход только подтверждает добросовестность. Остаётся у должника и защищённое имущество: единственное жильё, не находящееся в залоге, предметы быта и личные вещи, инструменты для профессиональной деятельности, средства в размере прожиточного минимума. Утверждение «заберут всё» — миф: перечень защищённой собственности прямо установлен законом.
Последствия после завершения: 3, 5 и 10 лет
После завершения процедуры действуют измеримые ограничения — у каждого есть точный срок и круг лиц, которых он касается.
| Срок | Ограничение | Кого касается |
|---|---|---|
| 3 года | Нельзя занимать должности в органах управления юридических лиц | Все банкроты |
| 5 лет | Обязанность сообщать о банкротстве при получении кредитов и займов | Все банкроты |
| 5 лет | Нельзя повторно пройти судебное банкротство по собственному заявлению | Все банкроты |
| 5 лет | Нельзя занимать руководящие должности в страховых компаниях, МФО, негосударственных пенсионных фондах | Все банкроты |
| 5 лет | Нельзя регистрировать ИП | Те, кто банкротился как предприниматель |
| 10 лет | Нельзя занимать руководящие должности в банках | Все банкроты |
| 10 лет | Нельзя повторно пройти внесудебное банкротство через МФЦ | Все банкроты |
Для большинства читателей эта таблица выглядит страшнее, чем есть. Обычный наёмный работник, который не планирует руководить банком или страховой компанией, реально сталкивается с одним пунктом — обязанностью сообщать о банкротстве при получении кредита в течение пяти лет. Это обязанность информирования, а не запрет: закон не запрещает банкротам брать займы, решение остаётся за банком. Проверьте актуальную редакцию нормы на 2026 год при подаче конкретных заявок.
Какие долги не спишутся даже после признания банкротом
Банкротство не освобождает от алиментов, возмещения вреда жизни и здоровью, компенсации морального вреда, субсидиарной ответственности и текущих платежей. Перечень установлен законом и не зависит от усмотрения суда: эти обязательства считаются неразрывно связанными с личностью должника, поэтому процедура их не затрагивает. Знать этот список нужно до старта: именно он задаёт адекватные ожидания от процедуры.
- Алименты — на детей и других членов семьи; обязательство продолжается в полном объёме.
- Возмещение вреда жизни и здоровью — выплаты людям, которым должник причинил физический вред.
- Компенсация морального вреда — по решениям судов, вступившим в силу.
- Субсидиарная ответственность — простыми словами: ответственность руководителя или участника компании за её долги, если компания не смогла рассчитаться сама.
- Зарплата и выходные пособия работникам — если банкротился индивидуальный предприниматель, обязательства перед сотрудниками сохраняются.
- Текущие платежи — обязательства, возникшие уже во время процедуры: коммунальные услуги, связь, налоги после подачи заявления.
- Возмещение вреда чужому имуществу, причинённого умышленно или по грубой неосторожности.
Про текущие платежи отдельно: их нужно продолжать платить в течение всей процедуры. Накопленный за время банкротства долг по ЖКХ или налогам не спишется — он просто останется с вами после завершения дела. Поэтому строка «текущие платежи» должна присутствовать в бюджете должника с первого месяца процедуры наравне с расходами на жизнь.
При каких ошибках суд может не списать долги
Суд отказывает в освобождении от долгов, если должник действовал недобросовестно: скрывал имущество и счета, сообщил ложные сведения или совершил подозрительные сделки накануне процедуры. Сам по себе размер долга, наличие просрочек или малоимущность отказом не являются — суд оценивает поведение, а не финансовый результат.
- Сокрытие счетов и имущества → отказ в освобождении от долгов. Управляющий и кредиторы проверяют счета, сделки и кредитную историю; незаявленный вклад или карта найдутся.
- Дарение родственникам или продажа по заниженной цене за три года до процедуры → оспаривание сделки. Имущество возвращается в конкурсную массу, а сама схема фиксируется как недобросовестность.
- Фиктивное или преднамеренное банкротство → административная или уголовная ответственность. Например, когда человек набрал кредитов, заранее не собираясь платить.
- Непредоставление документов управляющему → процедура не завершится освобождением. Суд расценивает пассивность должника как основание не списывать долги.
- Гашение «своего» кредитора в обход остальных → недобросовестное поведение. Приоритетные выплаты одному банку при неисполнении обязательств перед другими искажают процедуру.
В реальности всё выглядит не так мрачно, как в этом списке: добросовестный должник, который раскрыл счета, не делал сомнительных сделок и сотрудничает с управляющим, проходит процедуру штатно. Суд смотрит не на факт долга, а на честность поведения — и это главный критерий, который стоит держать в голове, планируя банкротство.
Если ситуация сложная — были сделки с имуществом, несколько банков, приставы, залоговая ипотека — разумно показать документы специалисту до подачи заявления. Вы можете обратиться к нам по процедуре банкротства или любому другому юридическому вопросу, или просто оставить заявку, если не понимаете, что делать с долгами. Первичный разбор ситуации бесплатный: достаточно кратко описать положение, и специалист подскажет, какие варианты есть в вашем случае. Оплачивать услугу и принимать решение о процедуре сразу не нужно: сначала вы просто увидите карту вариантов и риски каждого.
Как живёт человек после признания банкротом: восстановление финансовой репутации
После признания банкротом и завершения процедуры человек свободен от списанных долгов и может восстановить финансовую репутацию за несколько лет аккуратного поведения. Работать и открывать ИП обычному физлицу можно; кредиты брать не запрещено — потребуется лишь пять лет сообщать банку о своём статусе. Это обязанность информирования, а не ограничение: часть банков даёт займы бывшим банкротам, особенно через год-два после процедуры и при стабильном доходе.
Со счетами тоже всё решаемо. После завершения процедуры финансовый управляющий публикует итоговое уведомление в ЕФРСБ — по общему правилу в течение десяти дней, после чего банки размораживают счета. Если банк тянет, ускорить процесс можно, передав ему документы о завершении процедуры напрямую.
Восстановление кредитной истории обычно строится на трёх шагах:
- Проверьте кредитную историю. Дважды в год её можно запросить бесплатно через Госуслуги; убедитесь, что списанные долги закрыты и ошибок в отчёте нет.
- Начните с небольших лимитов. Кредитная карта с небольшим лимитом или товарный кредит, которые вы погашаете без просрочек, постепенно восстанавливают доверие банков.
- Держите долговую нагрузку под контролем. Платежи по всем кредитам, как правило, не должны занимать больше трети-половины ежемесячного дохода — иначе история рискует повториться.
Самые живучие мифы выглядят так:
- Миф: после банкротства нельзя выезжать за границу. Факт: после завершения процедуры никаких ограничений на выезд нет; во время процедуры запрет возможен лишь по решению суда и в отдельных случаях.
- Миф: нельзя устроиться на работу. Факт: закон не содержит ограничений на трудоустройство; работодатели не проверяют статус банкрота при найме на обычные должности.
- Миф: долги вернутся, если доход вырастет. Факт: списанные долги не восстанавливаются — ни при повышении зарплаты, ни при наследстве; возврат возможен только при доказанной недобросовестности во время процедуры.
Если вы говорите себе «я банкрот — что дальше», ответ простой: дальше обычная жизнь с несколькими датированными ограничениями из таблицы выше, которые для большинства людей почти не ощущаются. А главное, заканчивается многолетний цикл, при котором платежи по кредитам съедали бюджет без перспективы закрыть долг.
Часто задаваемые вопросы
Меня признали банкротом — что делать в первую очередь?
Передайте финансовому управляющему банковские карты и сведения о доходах и счетах, прекратите платежи по старым долгам и продолжайте платить текущие — ЖКХ, связь, налоги. Не берите новые кредиты до завершения процедуры: все претензии кредиторов теперь идут только через процедуру, и любые прямые расчёты в обход неё навредят.
Кто выносит решение о признании должника банкротом?
Решение о признании должника банкротом выносит арбитражный суд по месту жительства гражданина. Заявление может подать сам должник, кредитор или налоговый орган. Во внесудебном банкротстве через МФЦ суд не участвует — итог процедуры фиксируется записью в ЕФРСБ.
Чем решение о признании банкротом отличается от освобождения от долгов?
Решение о признании гражданина банкротом открывает процедуру — обычно реализацию имущества, — а освобождение от обязательств оформляется отдельным финальным определением суда после отчёта финансового управляющего. Юридически дело завершает именно финальное определение: с ним долги, включённые в процедуру, считаются погашенными.
Сколько длится процедура после признания банкротом?
Реализация имущества обычно занимает от шести месяцев до года: срок зависит от наличия имущества, числа кредиторов и того, состоялись ли торги. Если судом утверждён план реструктуризации долгов, процедура длится до трёх лет. Проверяйте актуальные процессуальные сроки на 2026 год — они иногда уточняются поправками в закон.
Если признали банкротом, заберут ли единственное жильё?
Единственное жильё, не находящееся в залоге, защищено законом и в конкурсную массу не включается — на него не обращают взыскание. Ипотечная квартира, как правило, уходит на торги, но в отдельных случаях с залоговым банком можно договориться о сохранении жилья, например через мировое соглашение. Точные перспективы зависят от условий договора и позиции банка.
Можно ли работать и выезжать за границу банкроту?
Работать можно и даже важно: официальный доход подтверждает добросовестность и обеспечивает вас средствами на жизнь. Выезд из страны ограничивается только на время процедуры по решению суда и лишь в отдельных случаях. После завершения процедуры никаких ограничений на выезд нет.
Через сколько лет можно объявить о банкротстве повторно?
Повторное судебное банкротство по собственному заявлению возможно через пять лет после завершения предыдущей процедуры, внесудебное через МФЦ — через десять лет. Важно учитывать: если в пределах этого срока процедура всё же проводится, например по инициативе кредиторов, освобождения от долгов она не даёт — долги признают, но не спишут.
Что будет с долгами, если после банкротства доход вырос?
Списанные долги не восстанавливаются: повышение зарплаты, наследство или крупный подарок не дают кредиторам права требовать их снова. Возврат долгов возможен только в одном случае — если суд установил недобросовестность во время процедуры, например сокрытие имущества. Именно поэтому полная прозрачность с самого начала — лучшая защита результата.