Особенности банкротства: ИП, кредитные карты, штрафы ГИБДД и долги по наследству
Коротко: банкротство в 2026 году позволяет законно освободиться от большинства долгов: по кредитным картам, по налогам и страховым взносам бывшего ИП, по штрафам ГИБДД, по унаследованным обязательствам и по распискам перед частными лицами. У каждой категории свои правила. Предпринимателю важно решить, в какой момент закрывать статус; водителю нужно проверить дату каждого штрафа; наследнику стоит сопоставить долги и стоимость принятого имущества. Первый шаг в любой ситуации один: собрать все обязательства в единый список и сравнить их с условиями судебного или внесудебного банкротства.
Что происходит с долгами при банкротстве: базовые правила 2026 года
Банкротство законно и помогает гражданину освободиться от непосильных обязательств. Спрятаться от кредиторов с его помощью не получится: процедура идёт по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)» и существует в двух формах. Судебная проходит через арбитражный суд с участием финансового управляющего. Это специалист, которого назначает суд для контроля за имуществом и расчётами должника. Внесудебная оформляется бесплатно через МФЦ, а заявление на неё можно подать и онлайн через Госуслуги.
Базовые условия в 2026 году выглядят так:
- судебное банкротство: подать заявление можно при совокупном долге от 300 000 рублей; при долге свыше 500 000 рублей и просрочке от трёх месяцев процедура становится обязанностью должника;
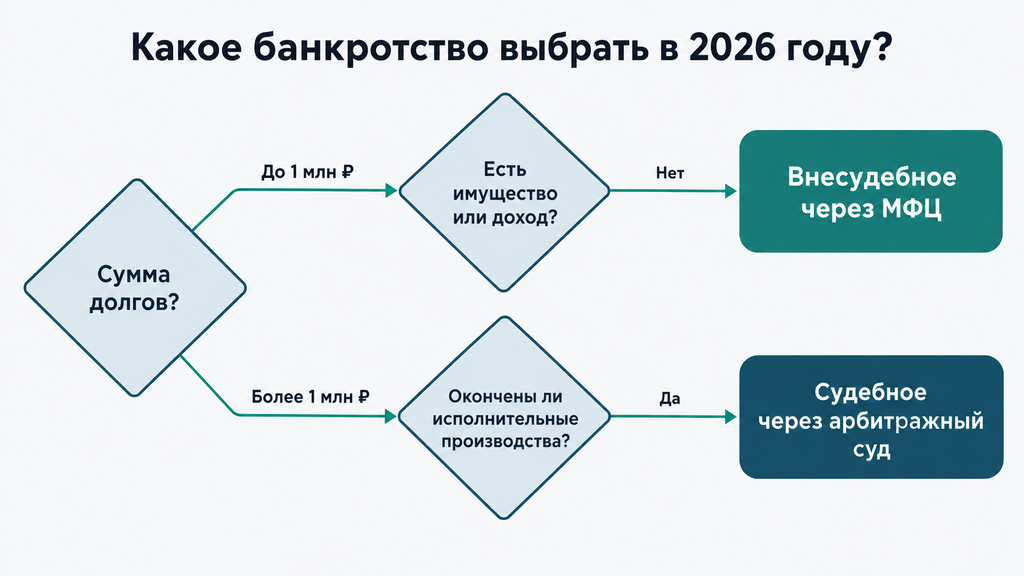
- внесудебное банкротство: доступно при долге от 25 000 до 1 000 000 рублей, проводится бесплатно, занимает около шести месяцев; основное условие в том, что судебные приставы уже окончили исполнительное производство из-за отсутствия имущества (для пенсионеров и получателей социальных выплат действуют более мягкие требования);
- срок судебной процедуры: как правило, от 8 до 12 месяцев в зависимости от сложности дела.
Теперь о том, какие долги списывает банкротство, а какие остаются. В реестр требований кредиторов включаются все денежные обязательства, возникшие до старта процедуры: кредиты и микрозаймы, долги по картам, налоги и страховые взносы, штрафы, задолженность по ЖКХ, расписки, долги по договорам. Не списываются обязательства, связанные с личностью должника: алименты, возмещение вреда жизни и здоровью, компенсация морального вреда, зарплата работникам, если должник был работодателем, а также уголовные штрафы. Текущие платежи, то есть те, что возникли уже после принятия судом заявления, тоже не сгорают.
Частый вопрос читателей: «Долги спишутся сразу после подачи заявления?» Нет. Первое заседание лишь запускает процедуру: проценты и штрафы перестают начисляться, звонки взыскателей прекращаются, а само списание происходит последним определением суда или по завершении внесудебной процедуры. Проверьте актуальные пороги и требования перед подачей: параметры процедуры периодически корректируют.
Банкротство и закрытие ИП с долгами: что важно знать предпринимателю
Закрыть ИП с долгами можно: закон не связывает прекращение регистрации с отсутствием задолженности, но и не прощает долги. Они переходят на бывшего предпринимателя как на обычное физическое лицо. Индивидуальный предприниматель, в отличие от учредителя ООО, отвечает по обязательствам всем личным имуществом (статья 24 ГК РФ), поэтому статус и обязательства между собой не связаны: снятие с учёта в ЕГРИП (Единый государственный реестр индивидуальных предпринимателей) меняет только статус, но не размер долга.
Обычно у ИП накапливаются долги четырёх видов:
- налоги: недоимки по режиму налогообложения, пени и штрафы;
- страховые взносы «за себя»: фиксированные суммы, которые начисляются даже при нулевом доходе;
- кредиты и займы на бизнес: обязательства перед банками, МФО (микрофинансовыми организациями) и контрагентами;
- долги перед работниками: зарплата, отпускные, компенсации, взносы за сотрудников.
Критичное отличие: долги по зарплате работникам не списываются даже через банкротство. Сотрудники получают исполнительные листы и продолжают взыскание после процедуры. Закон здесь на их стороне, как и в случае с алиментами. Налоги, взносы, кредиты и долги контрагентам списываются в банкротстве в общем порядке.
Типичное заблуждение, которое мы регулярно встречаем на консультациях: «закрою ИП, и долги исчезнут». На практике после закрытия недоимки продолжают расти за счёт пеней, а затем взыскание переходит в суд и к приставам. Закрытие статуса имеет смысл как способ остановить новые начисления взносов, но не как замена банкротства.
Как закрыть ИП с долгами онлайн: пошаговый порядок
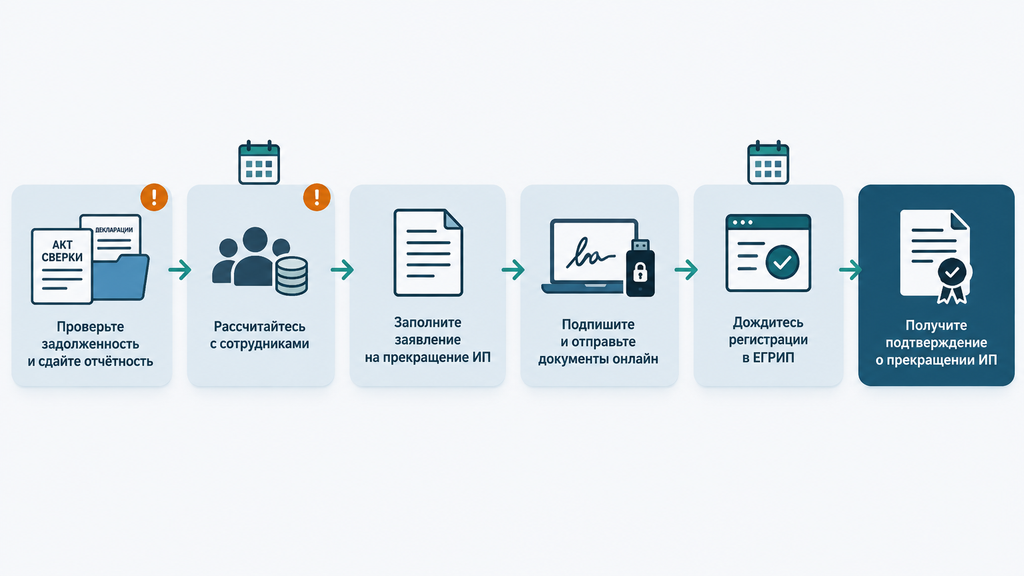
Дистанционно ИП закрывается через сервис ФНС: это личный кабинет индивидуального предпринимателя. Задолженность основанием для отказа не является. Порядок действий следующий:
- Запросите в налоговой акт сверки расчётов, который покажет реальный размер обязательств, включая пени.
- Сдайте всю накопившуюся отчётность: декларации за все периоды, в том числе нулевые, а при наличии работников отчётность по ним в СФР (Социальный фонд России).
- Рассчитайтесь с сотрудниками, если они были: зарплата, компенсации за неиспользованный отпуск.
- Заполните заявление по форме Р26001 в личном кабинете ИП на сайте ФНС.
- Подпишите заявление электронной подписью, которую можно бесплатно оформить в налоговой; при онлайн-подаче с ЭЦП госпошлина не взимается.
- Отправьте заявление и дождитесь листа записи ЕГРИП: регистрация прекращения занимает, как правило, пять рабочих дней.
- После закрытия доплатите страховые взносы за себя (обычно в течение 15 дней с даты исключения из реестра) и сдайте последнюю декларацию: по УСН она подаётся до 25 числа месяца, следующего за месяцем закрытия.
Нюанс, который многих сбивает: напрямую закрыть ИП через портал Госуслуг нельзя, такой функции на портале просто нет. Госуслуги используются как вход: учётная запись Госуслуг (ЕСИА) авторизует вас в сервисах ФНС. Альтернативы: лично в инспекцию, через МФЦ или почтой с нотариальным заверением подписи; при бумажной подаче уплачивается госпошлина (проверьте актуальную сумму на сайте ФНС).
Чек-лист перед онлайн-подачей: сданы все декларации; по работникам есть отчётность в СФР; заявление заполнено без ошибок; вы подаёте документы в «свою» инспекцию. Типичные причины отказа: несданная отчётность, отсутствие сведений о сотрудниках и ошибки в заявлении. При обоснованном отказе налоговая указывает причину, и её можно устранить; незаконный отказ можно обжаловать.
Как закрыть ИП с долгами перед пенсионным фондом и налоговой
Задолженность перед СФР (Социальным фондом России, который с 2023 года объединил Пенсионный фонд и ФСС) или перед налоговой не мешает закрытию ИП: отказать только из-за долгов регистрирующий орган не вправе. Справка об отсутствии задолженности из пенсионного фонда давно не требуется. Налоговая сама запрашивает сведения в фонде, и на решение о прекращении регистрации они не влияют.
Есть два момента, которые важно понимать. Первый: фиксированные взносы «за себя» начисляются до даты исключения из ЕГРИП, поэтому затягивать с закрытием невыгодно. Каждый месяц «спящего» статуса добавляет к долгу. Второй: после закрытия долг никуда не исчезает. При неуплате ФНС и СФР взыскивают его с бывшего предпринимателя как с физлица: сначала требование, затем суд и приставы с удержанием части дохода, арестом счетов и ограничением выезда.
Если платить по силам, но трудно, закон позволяет запросить у налоговой рассрочку или отсрочку. Когда сумма непосильна, разумнее не доводить до принудительного взыскания: банкротство списывает недоимки по налогам и взносам в общем порядке вместе с пенями и штрафами. Для понимания масштаба: за неуплату налога штраф составляет 20% от недоимки, а при доказанном умысле до 40%; при крупном размере и умысле возможна ответственность по статье 198 УК РФ. Эти крайние случаи касаются не обычных должников, а тех, кто умышленно уклоняется, но знать о них стоит.
Закрытие ИП при банкротстве: до процедуры или после неё
Закрывать ИП перед банкротством не обязательно: процедуру можно пройти и в статусе действующего предпринимателя. Но на практике чаще удобнее сначала добровольно прекратить регистрацию, а затем списывать долги как физическое лицо. Выбор зависит от состояния дел: продолжаете ли вы деятельность, в порядке ли отчётность и когда планируете завершить бизнес.
| Критерий | Банкротство в статусе ИП | Банкротство после закрытия ИП |
|---|---|---|
| Судьба статуса | Регистрация аннулируется автоматически при признании банкротом | ИП уже закрыто через ФНС до подачи заявления |
| Лицензии | Аннулируются | Прекращаются при закрытии статуса |
| Повторная регистрация ИП | Прямой запрет на пять лет (статья 216 закона о банкротстве) | Тот же запрет: он действует для любого банкрота независимо от статуса на момент процедуры |
| Документы для суда | Полный пакет по предпринимательской деятельности | Обычный пакет гражданина, подготовка проще |
| Кому подходит | Тем, кто бизнес точно не продолжит | Тем, кто хочет заранее упорядочить предпринимательские дела и упростить процедуру |
Здесь легко попасться на противоречивые советы из интернета. Формулировка закона такова: в течение пяти лет после завершения процедуры банкрота нельзя зарегистрировать в качестве ИП. Статья 216 закона о банкротстве действует одинаково и для тех, кого признали банкротом в статусе ИП, и для тех, кто закрыл регистрацию заранее и проходил процедуру как обычный гражданин. Поэтому закрытие ИП перед процедурой упрощает документы, но не отменяет последствия для будущего бизнеса: конкретную ситуацию лучше проверить с юристом. При любом сценарии гражданин в течение пяти лет обязан сообщать о банкротстве при получении кредитов и не может повторно подать заявление о собственном банкротстве раньше чем через пять лет.
Банкротство кредитной карты: когда долг по карте можно списать
Долг по кредитной карте списывается через банкротство в общем порядке, отдельных ограничений для карт закон не делает. Карта ничем не отличается от потребкредита или микрозайма: это то же денежное обязательство, которое включается в реестр кредиторов и списывается последним определением суда.
При этом банкротство кредитной карты имеет особенности, которые важно знать заранее:
- выборочно списать не получится. Процедура охватывает всю совокупность обязательств: карты, кредиты, займы, ЖКХ, налоги. «Обанкротиться только под одну карту» нельзя;
- траты перед процедурой под контролем. Крупные покупки и снятия наличных за месяцы перед подачей заявления суд может расценить как недобросовестность, вплоть до отказа в освобождении от долгов. Если вы уже понимаете, что пойдёте в банкротство, не наращивайте расходы;
- с введением процедуры начисления останавливаются. Проценты, минимальные платежи и санкции замораживаются: расчёты с кредиторами ведёт финансовый управляющий;
- маленький долг не гарантия успеха. Если карта единственный долг, он невелик, а доход позволяет платить, суд может отказать в освобождении от обязательств: процедура рассчитана на действительную неплатёжеспособность.
Жизненный сценарий: у человека две карты с общим долгом больше полумиллиона, доход снизился, и все платежи уходят только на проценты, так что тело долга практически не уменьшается. Это классическая ситуация, когда банкротство оправдано. Если же доход стабилен и долг посилен, разумнее сначала попробовать альтернативы: реструктуризацию у банка (пересмотр графика с рассрочкой), рефинансирование под меньшую ставку или кредитные каникулы. Банки не обязаны их одобрять, но при документальном подтверждении снижения дохода шансы есть. Подробное сравнение вариантов есть в разделе о выборе между судебной и внесудебной формой.
Списание штрафов ГИБДД при банкротстве: какие спишутся, а какие останутся
Штрафы ГИБДД, вынесенные до возбуждения дела о банкротстве, относятся к реестровой задолженности и, как правило, списываются вместе с остальными долгами; штрафы, полученные после начала процедуры, считаются текущими платежами и остаются за должником. Всё решает дата: граница проходит по дате принятия судом заявления, а во внесудебной процедуре по дате внесения записи в реестр.
| Категория | Примеры | Судьба при банкротстве |
|---|---|---|
| Реестровые (возникли до старта) | Штрафы с камер, парковочные постановления МАДИ и АМПП, налоговые санкции, штрафы с открытыми исполнительными производствами | Списываются, в том числе не заявленные в суде |
| Текущие (возникли после старта) | Новые штрафы во время процедуры | Остаются, оплата вне очереди из конкурсной массы |
| Несписываемые всегда | Уголовные штрафы, возмещение вреда жизни и здоровью при ДТП с пострадавшими | Остаются при любых обстоятельствах |
Поясним сокращения: МАДИ (Московская административная дорожная инспекция) и АМПП (Администрация московского парковочного пространства) выносят постановления, которые юридически те же административные штрафы, и списываются они на общих основаниях. Важное отличие форм процедуры: в судебном банкротстве реестровый штраф спишется, даже если вы забыли указать его в списке кредиторов, а во внесудебной спишется только тот, что точно перечислен в заявлении.
И отдельно о заблуждении, которое дорого обходится: банкротство не «разрешает» новые нарушения. Штраф, полученный во время процедуры, придётся оплатить, иначе после завершения по нему возбудят новое исполнительное производство. Существует и практический нюанс с лишением прав: после истечения срока лишения ведомство требует квитанции об уплате штрафов, хотя юридически реестровый долг уже списан. Такие конфликты решаются, но иногда только через жалобу или суд, и здесь помогает юрист.

Что делать со старыми штрафами после завершения процедуры
Списание вступает в силу после определения суда, но записи в базах ГИБДД, ФССП (Федеральной службы судебных приставов) и на Госуслугах не обновляются автоматически, поэтому бывшему банкроту нужно проявить инициативу. Алгоритм простой:
- Получите определение суда об освобождении от обязательств с отметкой о вступлении в силу, это ваш главный документ.
- Направьте в подразделение ФССП заявление об окончании исполнительных производств со ссылкой на судебный акт.
- Направьте заявления администраторам доходов (в ГИБДД, МАДИ, налоговую) с просьбой признать задолженность безнадёжной к взысканию и обновить данные в государственной платёжной системе.
- Через 30 дней проверьте личный кабинет Госуслуг и банк данных исполнительных производств: записи должны исчезнуть.
- Если записи остались, подайте жалобу через сервис досудебного обжалования или обратитесь за помощью к юристу.
Как это бывает на практике: после завершения процедуры человек обнаруживает в приложении старый штраф, который формально уже списан. Направляет заявление с определением суда, через месяц запись исчезает. Проблемы начинаются у тех, кто игнорирует проверку: «мёртвый» долг в базе может сорвать выезд за границу или вернуть арест на счёт, хотя по закону обязательства уже нет.
Как списать долги по наследству: правила для наследников
Вместе с имуществом наследник принимает и долги наследодателя, но отвечает по ним только в пределах стоимости полученного наследства, а если обязательства превышают активы и платить нечем, превышение можно списать через банкротство. Это правило закреплено в статье 1175 ГК РФ: наследники отвечают солидарно, но каждый в пределах стоимости перешедшего к нему наследства. Платить из собственных средств сверх стоимости наследства закон не требует.
Что переходит по наследству, а что нет:
- переходят: непогашенные кредиты, займы и расписки, задолженность по ЖКХ, налоги на имущество, недоимки и пени;
- не переходят: алименты, возмещение вреда жизни и здоровью, моральный вред. Эти обязательства связаны с личностью умершего и прекращаются вместе с ним.
У наследника три законных сценария. Первый: стоимость имущества покрывает долги, обязательства гасятся за счёт наследства, банкротство не нужно. Второй: долгов больше, чем активов. Тогда можно принять наследство и списать превышение через банкротство; такие процедуры с наследниками суды рассматривают, при этом полученное имущество, как правило, войдёт в конкурсную массу. Третий: отказаться от наследства в течение шести месяцев со дня открытия наследства. Тогда и имущество, и долги не принимаются. Отказ оформляется через нотариуса и по своей сути не «обход» закона, а прямо предусмотренный им выбор.
Пример из практики: женщина унаследовала квартиру с невыплаченным кредитом отца. Стоимость жилья покрывала долг, поэтому банкротство не потребовалось. Обратный случай: мужчина принял долю в квартире и одновременно «получил» два потребительских кредита умершего, которые вдвое превышали его долю; часть долга погасилась за счёт имущества, остаток списан в процедуре. Обратите внимание на срок: кредиторы предъявляют требования нотариусу в пределах сроков исковой давности, поэтому не спешите с принятием наследства, пока не узнаете состав обязательств. Запрашивать сведения о кредитах умершего можно через нотариуса: он направляет запросы в банки и бюро кредитных историй.
Как списать долг соседу по расписке: внесудебное банкротство и Госуслуги
Долг по расписке перед физическим лицом (соседом, знакомым или родственником) списывается так же, как банковский кредит, а при небольшой сумме это удобно сделать через бесплатное внесудебное банкротство: заявление подаётся в МФЦ или онлайн через Госуслуги. Частное лицо тоже полноценный кредитор, и его требование включается в процедуру наравне с банковскими.
Условия внесудебной процедуры в 2026 году: совокупный долг от 25 000 до 1 000 000 рублей и отсутствие имущества для взыскания, при котором по исполнительным производствам приставы должны окончить дела из-за невозможности взыскать. Процедура бесплатна и занимает около шести месяцев. Ключевая особенность, о которой нельзя забывать: списываются только те долги, что точно перечислены в заявлении. Забытая расписка во внесудебной процедуре не сгорит. В судебной иначе: там реестровый долг спишется даже без указания.
Поэтому порядок действий такой:
- Соберите документы по всем кредиторам, включая расписки и договоры займа с частными лицами.
- Проверьте на Госуслугах и в банке данных ФССП судебные задолженности и статус исполнительных производств.
- Составьте полный список кредиторов с суммами, каждого частного кредитора указывайте поимённо.
- Подайте заявление в МФЦ или через Госуслуги и дождитесь включения в реестр.
- Через шесть месяцев долги признаются списанными; кредиторы в этот период вправе оспорить процедуру, если найдут скрытое имущество или незаявленные долги.
Типичные ошибки: не включили частное лицо в список; расписка не оформлена письменно, и долг невозможно подтвердить; в период процедуры взят новый заём. И честное ограничение: если по расписке ещё нет суда и исполнительного производства, внесудебная процедура может быть недоступна; тогда подойдёт судебное банкротство. Распространённый запрос звучит как «как списать долги соседу через Госуслуги». На деле Госуслуги здесь лишь канал подачи заявления, а списывает долги сама процедура по закону о банкротстве.
Судебное или внесудебное банкротство: как выбрать подходящий вариант
Судебное банкротство подходит при крупных долгах, наличии имущества или дохода и любых категориях кредиторов. Внесудебный вариант бесплатный и упрощённый: он рассчитан на небольшие долги у должников без имущества, по которым уже окончены исполнительные производства. Обе формы законны и заканчиваются одним результатом: долги списываются. Но путь и цена различаются существенно.
| Критерий | Судебное банкротство | Внесудебное банкротство |
|---|---|---|
| Сумма долга | От 300 000 рублей (обязанность при долге от 500 000 и просрочке 3 месяца), верхнего предела нет | От 25 000 до 1 000 000 рублей |
| Стоимость | Депозит на вознаграждение управляющего (25 000 рублей), публикации; с сопровождением обычно 100–150 тысяч рублей | Бесплатно |
| Срок | Как правило, 8–12 месяцев | Около 6 месяцев |
| Имущество и доход | Может реализовываться; прожиточный минимум сохраняется | Подходит при отсутствии имущества для взыскания |
| Незаявленные долги | Реестровые списываются даже без указания | Списываются только перечисленные в заявлении |
| Кредиторы | Любые: банки, МФО, налоговая, физлица | Все долги должны подтверждаться оконченными производствами или подходить под условия |
Компромиссы честно: внесудебная процедура не стоит ничего и не требует суда, но у неё жёсткие входные условия и риск «потерять» забытые долги. Судебная универсальна и защищает при любом составе кредиторов, но платна, дольше и требует участия финансового управляющего. Ошибкой бывает и обратное: человек с долгом в 80 тысяч и оконченными производствами платит за полную процедуру, хотя ему подходит бесплатная внесудебная.
Чек-лист для самопроверки перед выбором:
- Сколько всего вы должны? Посчитайте по отчётам из бюро кредитных историй, личному кабинету ФНС и Госуслугам.
- Есть ли у вас имущество и официальный доход, заметный для взыскания?
- Работают ли по вам приставы и окончены ли производства из-за отсутствия имущества?
- Все ли долги задокументированы и известны вам полностью?
- Планируете ли снова регистрировать ИП и как это соотносится с последствиями процедуры?
Если ответы расходятся по пунктам (например, долги больше миллиона, но по большей части уже окончены приставами), решение становится неочевидным, и комбинация «внесудебная для части долгов» здесь не работает: выбрать нужно одну процедуру под всю совокупность обязательств.
Типичные ошибки должников и заблуждения о банкротстве
Большинство отказов в списании долгов и потерянных денег связано не с законом, а с типовыми ошибками на этапе подготовки. Разберём заблуждения, которые чаще всего звучат на консультациях.
- «Закрою ИП, и долги исчезнут». Долги переходят на физлицо и продолжают расти за счёт пеней; закрытие статуса лишь останавливает новые начисления взносов.
- «Штрафы ГИБДД не списываются никогда». Реестровые штрафы, возникшие до старта процедуры, списываются; остаются только текущие платежи и уголовные штрафы.
- «По наследству всегда платят целиком». Наследник отвечает только в пределах стоимости наследства, а превышение можно списать через банкротство или вовсе не принимать наследство.
- «Можно обанкротиться только с одной кредиткой». Процедура охватывает все обязательства; при небольшом единственном долге и наличии дохода суд может отказать в освобождении.
- «Дождусь налоговой амнистии». Разовые амнистии прошлых лет касались лишь старых безнадёжных недоимок; на текущие механизмы взыскания рассчитывать на неё не стоит.
- «После банкротства жизнь ограничена навсегда». Ограничения конкретны и временны: три года нельзя руководить юрлицом, пять лет нельзя брать кредиты без указания на банкротство и повторно подавать на своё банкротство.
Отдельно о рисках недобросовестности, о которых обязан предупредить любой практикующий специалист. Сделки с имуществом за последние три года (дарение, продажа родственникам по заниженной цене) могут быть оспорены, а имущество вернётся в конкурсную массу. Сокрытие активов, умышленное уничтожение документов, новые займы без намерения платить. Всё это основания для отказа в списании долгов и, в крайних случаях, для ответственности вплоть до уголовной. В реальных делах такого почти не встречается у людей, которые просто перестали справляться с платежами: если вы честно раскрываете ситуацию, процедура проходит спокойно.
Долги по нескольким направлениям сразу: план действий
Если накопились долги разных типов (бизнес, карты, штрафы, наследство, расписки), первый шаг всегда один: выписать все обязательства в единый список и классифицировать их до выбора процедуры. Точечные решения здесь не работают: банкротство проводится по всей совокупности долгов сразу.
- Проверьте долги по официальным источникам: личный кабинет налогоплательщика ФНС, Госуслуги, банк данных исполнительных производств ФССП, кредитные отчёты из бюро кредитных историй (БКИ).
- Выпишите каждый долг: сумма, кредитор, дата возникновения, есть ли суд или приставы.
- Отметьте несписываемые обязательства (алименты, вред здоровью, зарплатные долги), чтобы заранее понимать, что останется после процедуры.
- Сверьте свою ситуацию с критериями судебной и внесудебной процедуры из таблицы выше.
- Оцените сделки за последние три года: продажи и дарения близким лучше обсудить со специалистом до подачи.
- Выберите форму процедуры и подготовьте документы.
Три сценария, как это выглядит на практике. Бывший ИП с долгами перед СФР и двумя кредитными картами: налоги, взносы и карты списываются, статус закрывается через ФНС онлайн, обычно за неделю. Наследница с кредитами умершего и собственной просрочкой: в одну процедуру собираются и унаследованные, и личные обязательства, списываются обе группы. Водитель с накопленными штрафами и потребкредитами: реестровые штрафы уходят вместе с кредитами, а новых нарушений во время процедуры лучше не допускать: их придётся оплатить.
Если ситуация выглядит запутанной или вы просто не понимаете, с чего начать, то это нормальное состояние на старте. Можно оставить заявку и кратко описать свои долги: специалист бесплатно проведёт первичный разбор, покажет, какие обязательства списываются в вашем случае, какая форма процедуры подходит и что подготовить. Обратиться можно и с любым другим юридическим вопросом. Если вы пока не знаете, что делать с долгами, первый разговор со специалистом поможет сориентироваться. Это ни к чему не обязывает: решение о платной услуге не требуется для первого шага, и принимать его можно не спеша. Первичный разбор работает и в обратную сторону: если банкротство вам не подходит, вы узнаете об этом сразу и сэкономите время.
Чек-лист документов для первичной оценки ситуации:
- паспорт, ИНН, СНИЛС;
- списки долгов и кредиторов с суммами;
- кредитные договоры, договоры займа, расписки;
- сведения о доходах и имуществе;
- документы о наследстве: свидетельство о праве на наследство, если оно есть;
- постановления приставов и судебные акты, если взыскание уже идёт;
- для предпринимателей: лист записи ЕГРИП или выписка о статусе ИП.
Часто задаваемые вопросы
Можно ли закрыть ИП с долгами через Госуслуги?
Напрямую через портал Госуслуг закрыть ИП нельзя, такой функции на портале нет. Заявление подаётся через сервис ФНС (личный кабинет ИП), куда можно войти с учётной записью Госуслуг. При онлайн-подаче с электронной подписью госпошлина не взимается, а наличие долгов основанием для отказа не является.
Что будет с долгами ИП перед пенсионным фондом после закрытия?
Задолженность не исчезает: СФР взыскивает её с бывшего предпринимателя как с физического лица, вместе с пенями и штрафами. Фиксированные взносы начисляются до даты исключения из ЕГРИП, поэтому затягивать с закрытием невыгодно. Если платить нечем, недоимки перед СФР списываются через банкротство в общем порядке.
Нужно ли закрывать ИП перед банкротством?
Это не обязательное условие: процедуру можно пройти и в статусе действующего ИП, тогда регистрация аннулируется автоматически. Но если закрыть статус до подачи заявления, процедура обычно проще в оформлении документов. Правильный сценарий зависит от того, какие долги накопились и в каком порядке находятся предпринимательские дела и отчётность.
Можно ли списать долг только по кредитной карте, не трогая остальные?
Нет. Банкротство охватывает всю совокупность обязательств, выборочное списание одного долга законом не предусмотрено. Если кредитная карта единственный долг, он невелик и доход позволяет платить, суд может отказать в освобождении от обязательств. Решение принимается по общей долговой нагрузке, а не по одной карте.
Списываются ли штрафы ГИБДД при банкротстве?
Штрафы, вынесенные до возбуждения дела о банкротстве, относятся к реестровым и, как правило, списываются вместе с остальными долгами. Штрафы, полученные после начала процедуры, считаются текущими платежами и остаются за должником. Решает дата штрафа относительно старта процедуры, а во внесудебном банкротстве важно ещё и указать штраф в заявлении.
Переходят ли долги по наследству и что делать наследнику?
Да, долги переходят вместе с наследством, но наследник отвечает по ним только в пределах стоимости принятого имущества. Если долгов больше, чем активов, превышение можно списать через банкротство. Альтернатива одна: отказаться от наследства в течение шести месяцев и не принимать ни имущество, ни обязательства.
Можно ли списать долг по расписке частному лицу бесплатно?
Да, для долгов в пределах установленного лимита доступно бесплатное внесудебное банкротство через МФЦ; заявление также подаётся онлайн через Госуслуги. Важно полностью перечислить всех кредиторов, включая частное лицо по расписке: во внесудебной процедуре незаявленные долги не списываются. Основное условие: по долгам должны быть окончены исполнительные производства или выполняться иные требования закона.