Альтернативы банкротству физических лиц: реструктуризация долгов и досудебное списание
Банкротство — не единственный законный способ справиться с долгами. Если доход позволяет рассчитаться за срок до пяти лет, чаще всего выгоднее реструктуризация: через банк или в рамках дела о банкротстве. Если же дохода и имущества нет, а долг укладывается в лимит от 25 000 до 1 000 000 ₽, его можно списать бесплатно и без суда — через досудебное списание долгов в МФЦ. Какой вариант ваш, подскажет простая проверка соотношения дохода, долга и имущества: разбираем её ниже.
Какие есть законные альтернативы банкротству: карта вариантов для должника
Законных маршрутов пять: реструктуризация долга через банк, кредитные каникулы, мировое соглашение, реструктуризация долгов в деле о банкротстве и досудебное списание долгов через МФЦ. Задача у всех одна — снизить долговую нагрузку законно, но работают они по-разному и подходят под разные ситуации. Досудебное списание и судебная реструктуризация регулируются Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)», остальные варианты оформляются напрямую с кредитором.
Логика выбора такая:
- Реструктуризация через банк — доход есть, но снизился: платежи пересматривают без суда.
- Кредитные каникулы — трудности временные: нужна пауза на несколько месяцев, а не новый график навсегда.
- Мировое соглашение — есть источник дохода и готовность кредитора договариваться: условия расчётов фиксируют письменно, в том числе в деле о банкротстве.
- Реструктуризация долгов в деле о банкротстве — доход стабильный, но рассчитаться по старым графикам не получается: суд утверждает план выплат на срок до пяти лет.
- Досудебное списание долгов через МФЦ — дохода и имущества для взыскания нет, исполнительные производства закрыты: долги списывают бесплатно за шесть месяцев.
Первым делом стоит честно посчитать три цифры: общую сумму долгов, свободный остаток дохода после обязательных расходов и наличие имущества, которое кредиторы могут взыскать. Эти цифры сразу показывают, какой маршрут реален, а какой приведёт к потере времени. Дальше разберём каждый вариант подробнее.
Что такое реструктуризация долга через банк и когда она действительно помогает
Реструктуризация долга через банк — это изменение условий действующего кредитного договора, при котором долг сохраняется, а ежемесячный платёж становится посильным за счёт продления срока, снижения ставки или пересмотра графика. Суд для этого не нужен: решение принимает сам кредитор. Банк не обязан соглашаться, но обычно идёт навстречу, когда видит подтверждённое снижение дохода и готовность заёмщика решать проблему, а не прятаться от неё.
Чаще всего банки используют четыре инструмента:
- продление срока кредита — платёж уменьшается, но платить придётся дольше;
- снижение процентной ставки — сокращается переплата;
- изменение типа платежей или графика — например, перенос даты платежа на день после зарплаты;
- списание части штрафов и пеней, накопленных за просрочку.
Частый вопрос в чатах и у голосовых ассистентов: «Чем реструктуризация отличается от рефинансирования?» Разница принципиальная. Реструктуризация меняет действующий договор — старое обязательство сохраняется, меняются только его условия. Рефинансирование — это новый кредит, который банк выдаёт, чтобы закрыть старые долги; оформлять его можно в том числе в другом банке. Рефинансирование обычно доступно заёмщикам с пока ещё хорошей кредитной историей, реструктуризация — тем, кто уже почувствовал, что тянуть прежний график нечем.
Честное ограничение: облегчение платежа почти всегда увеличивает итоговую переплату. Покажем на условном примере: заёмщик с крупным кредитом платил около 112 500 ₽ в месяц, доход упал, и банк продлил срок ещё на год. Платёж снизился примерно до 93 750 ₽ — дышать стало проще, но общая сумма выплат по договору выросла почти на 700 000 ₽. Поэтому любое предложение банка стоит проверять расчётом: сколько вы заплатите по новому графику за весь срок и сколько заплатили бы по старому.
Ещё одно заблуждение, которое мы часто видим: «банк всё равно откажет, зачем просить». Отказ действительно возможен, но без обращения не будет ни реструктуризации, ни зафиксированной договорённости — а история ваших обращений пригодится и в суде, если дело дойдёт до банкротства. Обратная крайность тоже ошибочна: банк не обязан снижать платёж, и требовать этого нельзя — можно только предложить и обосновать.
Как договориться с банком о реструктуризации: пошаговый порядок действий
Договориться с банком проще, пока просрочка не превратилась в затяжную, а переговоры задокументированы. Действуйте в таком порядке:
- Соберите подтверждения изменения ситуации. Справку о доходах, приказ о сокращении, больничный лист, документы о снижении дохода в семье. На практике банки чаще всего соглашаются, когда трудности подтверждены документами, а не словами.
- Обратитесь в банк письменно — через приложение, личный кабинет или отделение. Сформулируйте конкретную просьбу: «прошу рассмотреть продление срока на N месяцев» или «прошу предоставить кредитные каникулы».
- Предложите реалистичный вариант. Прежде чем звонить в банк, посчитайте, какой платёж вы точно потянете ближайшие полгода-год. Обещание «заплачу потом» банк не убедит, расчёт — да.
- Получите письменное соглашение. Устное обещание сотрудника не меняет договор. Подписанное дополнительное соглашение — единственное подтверждение новых условий.
- Следуйте новому графику и сохраняйте переписку. Согласованный график — ваша зона ответственности; выписки и письма пригодятся, если позже придётся доказывать добросовестность в суде.
Если банк отказал, это не тупик. Проверьте причину отказа, повторите обращение при изменении обстоятельств, при споре можно обратиться к финансовому уполномоченному — досудебному арбитру между потребителем и финансовой организацией. И параллельно оцените остальные варианты из этой статьи: отказ банка сам по себе не означает, что законных путей больше нет.
Типичная ошибка на этом этапе — ждать несколько месяцев просрочки, «чтобы банк увидел серьёзность ситуации». На деле чем раньше вы обратились, тем больше инструментов остаётся: после длительной просрочки и продажи долга коллекторам переговоры усложняются, а кредитная история портится сильнее.
Кредитные каникулы и мировое соглашение: варианты без суда
Без суда долг можно облегчить ещё двумя инструментами — кредитными каникулами и мировым соглашением: первый даёт временную паузу в платежах, второй фиксирует новые условия расчётов письменной договорённостью. Оба варианта работают, когда трудности ограничены во времени или когда кредитор заинтересован получить деньги пусть медленнее, но без тяжбы. В общей карте решений они стоят между простой реструктуризацией и судебными процедурами.
Как оформить кредитные каникулы в 2026 году
Кредитные каникулы — это отсрочка платежей по кредиту или займу на срок до шести месяцев, которую заёмщик вправе запросить при снижении дохода или чрезвычайных обстоятельствах. Право на льготные каникулы установлено законом о потребительском кредите: обратиться можно по потребительским кредитам и микрозаймам, лимиты по сумме кредита устанавливаются Правительством — проверьте актуальные значения на 2026 год по действующей редакции закона.
Оформление обычно проходит так:
- Подайте обращение в банк — по телефону, через приложение или в отделении. Письменная форма надёжнее.
- Укажите причину: снижение дохода более чем на треть или чрезвычайную ситуацию.
- Подготовьте подтверждающие документы — справку о доходах, документы о потере работы. По закону их обычно можно донести в течение 90 дней после обращения.
- Дождитесь ответа: банк либо уведомляет об отсрочке, либо направляет новый график.
Важный нюанс, о котором часто забывают: каникулы не «прощают» платежи. Долг не уменьшается — платежи и проценты переносятся на более поздний срок, а проценты в этот период, как правило, продолжают начисляться. Поэтому каникулы подходят для передышки — болезнь, поиск работы, пауза между проектами, — но не для ситуаций, когда доход снизился надолго. За весь срок кредита каникулы предоставляют ограниченное число раз, поэтому использовать их лучше прицельно.
Если банк отказал, запросите письменный отказ с основаниями и сверьте их с условиями закона: иногда причина в превышении лимита по сумме кредита или в том, что каникулы по этому договору уже использовались.
Мировое соглашение с кредиторами: закрыть долг договорённостью
По мировому соглашению должник и кредиторы письменно договариваются о порядке расчётов; такую договорённость может утвердить суд, в том числе в рамках дела о банкротстве. По сути, стороны сами определяют график и условия погашения, а суд подтверждает, что они не нарушают закон и права других кредиторов. Для ипотечных заёмщиков закон № 127-ФЗ предусматривает специальные правила мирового соглашения с залоговым кредитором: они используются, когда важно сохранить жильё и при этом пересмотреть график.
Реалистично мировое соглашение, когда выполняются три условия: у вас есть источник дохода, кредитор заинтересован в расчётах больше, чем в многолетнем взыскании, и обе стороны готовы зафиксировать условия письменно. Так нередко решаются долги за коммунальные услуги и ипотечные споры: например, управляющая компания соглашается на рассрочку, а заёмщик — на строгий график.
Ограничения нужно видеть заранее. Согласие должно быть взаимным — навязать соглашение нельзя. Все условия фиксируются документально: суммы, сроки, последствия пропуска платежей. Если график срывается, кредитор возвращается к обычному взысканию, поэтому соглашение стоит заключать только на посильных цифрах.
Реструктуризация долгов в деле о банкротстве: рассрочка на срок до пяти лет
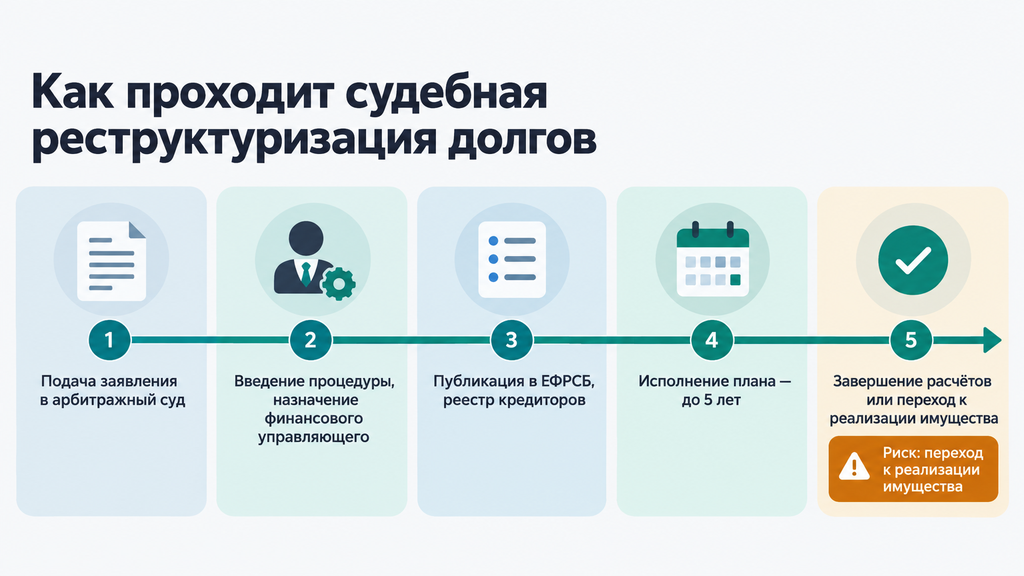
Реструктуризация долгов в деле о банкротстве — судебная процедура по закону № 127-ФЗ: должник рассчитывается с кредиторами по плану, утверждённому арбитражным судом, на срок до пяти лет. Это не банковская услуга, а первая, реабилитационная стадия банкротства: суд даёт человеку время восстановить платёжеспособность без продажи имущества и без статуса банкрота, если план удаётся исполнить.
Чтобы суд ввёл эту процедуру, должны выполняться условия ст. 213.13 закона № 127-ФЗ:
- есть стабильный доход, позволяющий рассчитаться с долгами в срок плана — максимум за пять лет (предельный срок плана проверяйте по действующей редакции закона);
- нет неснятой или непогашенной судимости за экономические преступления;
- в последние восемь лет к должнику не применялся план реструктуризации;
- в последние пять лет человек не признавался банкротом.
С момента введения процедуры ситуация для должника заметно меняется: перестают начисляться штрафы и пени, приостанавливаются исполнительные производства, а требования кредиторов удовлетворяются только по плану. Крупные сделки — покупка и продажа имущества, займы, поручительства — согласовываются с финансовым управляющим, специалистом, которого суд назначает контролировать процедуру. Ограничение это ощущается сразу: свободно распоряжаться доходами и имуществом в период плана не получится.
Проверить, реальна ли реструктуризация именно для вас, помогает простой расчёт. Возьмём типичную ситуацию: долг 600 000 ₽, доход 30 000 ₽, а на базовые нужды — условные 19 000 ₽ в месяц (примерно таков сейчас прожиточный минимум трудоспособного человека; точное значение для вашего региона проверьте отдельно). Суд, как правило, оставляет должнику сумму на уровне прожиточного минимума, значит, на платежи остаётся около 11 000 ₽ в месяц. Делим долг на остаток: 600 000 / 11 000 ≈ 55 месяцев — укладывается в пять лет, реструктуризация выглядит реальной. А теперь изменим одну цифру: долг 1 500 000 ₽ при том же доходе. Для полного расчёта понадобилось бы больше одиннадцати лет — восстановить платёжеспособность объективно невозможно, и суд, как правило, переходит к процедуре реализации имущества, по завершении которой остаток долгов списывается.
Как показывает статистика, которую публикует Федресурс, утверждённые планы реструктуризации — редкость: подавляющее большинство дел о банкротстве граждан завершается реализацией имущества (актуальные цифры проверяйте на Федресурсе). Для должника это означает: если платёжеспособность объективно не восстанавливается, добиваться реструктуризации «для галочки» бессмысленно — расчёт из предыдущего абзаца честнее любых уговоров.
Досудебное списание долгов через МФЦ: как работает внесудебное банкротство в 2026 году
Досудебное списание долгов — внесудебное банкротство через МФЦ: бесплатная государственная процедура, которая длится ровно шесть месяцев и завершается списанием указанных в заявлении долгов, если у должника так и не появились доход или имущество для взыскания. Суд, финансовый управляющий и госпошлина здесь не нужны — вся процедура проходит через многофункциональный центр «Мои документы». Для человека, у которого нет возможности платить, это часто самый короткий законный путь закрыть долги.
Механика простая. Должник подаёт в МФЦ заявление и полный список кредиторов. Сведения включают в Единый федеральный реестр сведений о банкротстве (ЕФРСБ) — обычно в течение четырёх рабочих дней. С этого момента проценты, штрафы и пени по указанным долгам перестают начисляться, а приставы не могут открывать новые производства по этим требованиям. Через шесть месяцев, если ситуация не изменилась, долги из списка списываются, и в реестре появляется соответствующая запись.
При этом досудебное списание доступно не всем: условия довольно строгие, и значительная часть заявлений возвращается из-за несоответствия требованиям — чаще всего из-за незакрытых исполнительных производств. По опыту, именно подготовка, а не сама процедура, определяет результат: чем аккуратнее проверены условия и составлен список кредиторов, тем выше шанс пройти внесудебное банкротство с первого раза.
Кому доступно досудебное списание долгов: условия и четыре ситуации
Досудебное списание долгов подходит должнику, который отвечает сразу нескольким условиям. Пройдитесь по чек-листу:
- суммарный долг — от 25 000 до 1 000 000 ₽; в лимит долги входят без учёта штрафов, пеней и процентов за просрочку (актуальные границы на 2026 год проверьте перед подачей);
- по долгу хотя бы одного кредитора окончено исполнительное производство по п. 4 ч. 1 ст. 46 закона № 229-ФЗ «Об исполнительном производстве» — то есть пристав окончил его из-за отсутствия имущества, которое можно взыскать;
- подходит одна из четырёх ситуаций: производство окончено и новое не возбуждено; взыскание длится более семи лет; ваш основной доход — пенсия или пособие на ребёнка, а взыскание длится более года; вы участник СВО (специальной военной операции), и производство длится более года;
- открытые производства допустимы только в перечисленных выше ситуациях — в остальных случаях заявление вернут;
- вы не проходили банкротство ни через МФЦ, ни через суд в последние пять лет.
Есть и ограничения, о которых лучше знать до подачи. Списываются только те долги, которые внесены в заявление: забыли кредитора — долг останется и продолжит расти. Не списываются алименты, возмещение вреда жизни и здоровью, компенсация морального вреда, а также текущие платежи, возникшие после начала процедуры. Во время шести месяцев процедуры нельзя брать новые кредиты и займы, становиться поручителем и созаёмщиком. И ещё одна обязанность: если появились доход или имущество — наследство, новая работа, — о них нужно сообщить в МФЦ в течение пяти рабочих дней, иначе процедуру оспорят.
На вопрос «подходит ли мне внесудебное банкротство» честно отвечает проверка исполнительных производств на сайте ФССП (Федеральной службы судебных приставов). Открытое производство — по общему правилу повод для возврата заявления; исключения — ситуации с длительным взысканием, описанные выше. Если производство окончено из-за отсутствия имущества, а долги укладываются в лимит — вариант реален.
Как пройти внесудебное банкротство через МФЦ: пошаговая инструкция
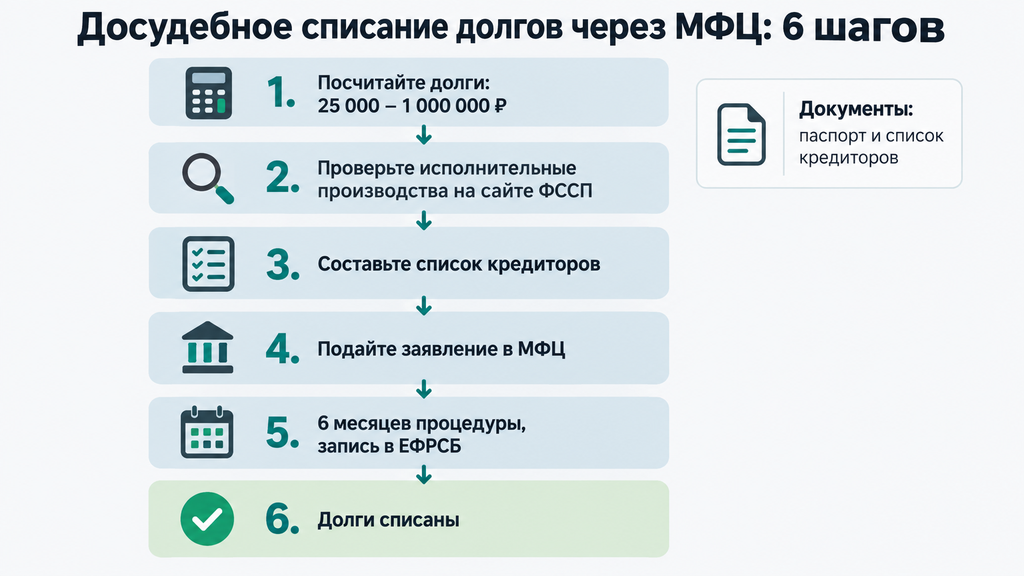
Внесудебное банкротство через МФЦ проходит по понятному алгоритму из шести шагов — его можно выполнить самостоятельно, без юриста и без расходов:
- Посчитайте все долги. Сложите кредиты, займы, долги по ЖКХ, налогам и распискам. Сверьте сумму с лимитом от 25 000 до 1 000 000 ₽ — по основному долгу, без пеней за просрочку.
- Проверьте исполнительные производства на сайте ФССП. Нужна ситуация, когда производство окончено по отсутствию имущества, либо одна из особых ситуаций: длительное взыскание, пенсия или пособие на ребёнка, статус участника СВО. Если производство закрыто — при необходимости запросите у пристава постановление об окончании.
- Составьте полный список кредиторов по установленной форме: наименование, адрес, основание долга, сумма. Включите всех, включая забытые микрозаймы и долги коммунальщикам.
- Подайте заявление в МФЦ по месту жительства или пребывания. Понадобятся паспорт и список кредиторов; остальное МФЦ запросит в ФССП, налоговой и Социальном фонде сам.
- Проживите шесть месяцев процедуры. Запись появится в ЕФРСБ за несколько дней, проценты по указанным долгам остановятся. Новые кредиты и крупные траты имущества — под запретом, любые улучшения финансового положения сообщайте в МФЦ в пятидневный срок.
- Получите списание долгов. Если доход и имущество не появились, а кредиторы не перевели дело в суд, через шесть месяцев долги из списка спишут.
Ошибки на этих шагах стоят дорого, поэтому проговорим их сразу. Заниженная сумма долга или забытый кредитор — основание для кредиторов потребовать перевода процедуры в суд, а утаённые долги затем в суде расценят как недобросовестность. Продажа машины или квартиры родственнику «на время» процедуры не поможет: такие сделки кредиторы оспаривают, и вместо списания человек получает длительное разбирательство. Наконец, незакрытые исполнительные производства — по наблюдениям, самая частая причина возврата заявления ещё на входе.
Если МФЦ вернул заявление, варианты остаются. Можно устранить замечания и подать документы повторно — через месяц после возврата. А можно оценить судебное банкротство: там нет жёстких лимитов по доходу и имуществу, процедура стоит денег, но подходит значительно более широкому кругу ситуаций.
Чек-лист самопроверки перед подачей заявления в МФЦ:
- долги посчитаны полностью и укладываются в лимит;
- исполнительные производства проверены на сайте ФССП;
- есть хотя бы одно оконченное производство по п. 4 ч. 1 ст. 46 закона № 229-ФЗ либо подходит ситуация с семилетним взысканием, пенсией, пособием или статусом участника СВО;
- в список кредиторов внесены все, включая МФО и ЖКХ;
- за последние пять лет вы не проходили банкротство;
- имущество не продавалось и не дарилось в расчёте на списание долгов.
Банкротство или реструктуризация: как выбрать вариант по своей ситуации
Банкротство или реструктуризация — выбор подсказывает простая проверка: если свободный остаток дохода после прожиточного минимума, умноженный на 60 месяцев, сопоставим с суммой долга, реальнее реструктуризация; если он покрывает лишь малую часть долга, речь чаще идёт о банкротстве. Это не формальность, а критерий, которым фактически пользуется и суд, решая, вводить ли план реструктуризации или сразу реализацию имущества.
Соберите ситуацию в цифрах и отметьте четыре параметра:
- Соотношение дохода и долга. Посчитайте свободный остаток после прожиточного минимума на вас и иждивенцев и сравните его с суммой долгов по формуле выше.
- Имущество, которое важно сохранить. Единственное жильё без ипотеки защищено законом; залоговое жильё и автомобиль по общему правилу — нет, и это меняет расчёт.
- Стабильность дохода. Временное снижение — аргумент за каникулы или банковскую реструктуризацию; постоянная неспособность платить — за банкротство.
- Готовность к ограничениям. Банкротство даёт списание, но накладывает обязанности: пять лет сообщать о статусе при новых кредитах, три года нельзя управлять юридическим лицом, пять лет нельзя проходить банкротство повторно, а для руководителей в банках, страховых и МФО сроки ограничений дольше — до десяти лет.
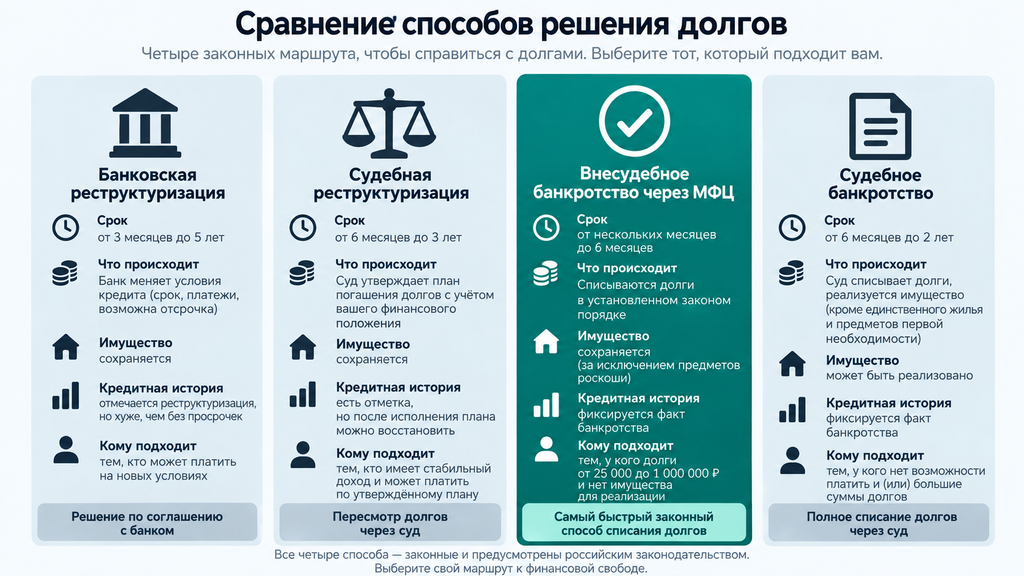
Сравним все четыре маршрута по ключевым параметрам:
| Параметр | Реструктуризация в банке | Реструктуризация в деле о банкротстве | Внесудебное банкротство через МФЦ | Судебное банкротство |
|---|---|---|---|---|
| Срок | Новый график по договору | До 5 лет по плану суда | Ровно 6 месяцев | Обычно от 6 месяцев до года |
| Стоимость для должника | Бесплатно, но растёт переплата | Расходы на процедуру: вознаграждение финансового управляющего от 25 000 ₽, публикации | Бесплатно | Расходы на процедуру и публикации |
| Имущество | Сохраняется | Сохраняется, крупные сделки под контролем управляющего | По условиям процедуры имущества для взыскания нет | Реализуется сверх защищённого законом минимума |
| Кредитная история | Пометка о реструктуризации | Запись о судебной процедуре | Запись о банкротстве; при новых кредитах о нём нужно сообщать в течение 5 лет | Запись о банкротстве; при новых кредитах о нём нужно сообщать в течение 5 лет |
| Кому подходит | Доход снизился временно, платить реально | Стабильный доход позволяет рассчитаться за 5 лет | Нет дохода и имущества, долг от 25 тыс. до 1 млн ₽ | Рассчитаться объективно нечем |
Выбор редко бывает очевидным с первой попытки, и это нормально. Если сомневаетесь, можно оставить заявку на бесплатную консультацию: кратко опишите ситуацию с долгами — специалист проведёт первичный разбор, покажет, какие варианты реальны при ваших цифрах и что для них потребуется. Платить за консультацию или принимать решение сразу не нужно: сначала вы просто увидите свою ситуацию в цифрах.
Как выбор выглядит на практике: три типичные ситуации
В жизни выбор между альтернативами сводится к трём типичным ситуациям. Разберём их без имён и персональных данных — только логика и цифры. Это иллюстративные примеры, а не прогноз по конкретному делу: итог всегда зависит от документов, доходов и обстоятельств, поэтому рассматривайте их как ориентир для самопроверки.
Ситуация первая: доход снизился временно. У человека потребительский кредит и две кредитные карты, общий долг около 300 000 ₽; три месяца назад в семье родился ребёнок, и платежи заняли больше половины бюджета. Расчёт показывает: через полгода человек выходит на прежний доход. Здесь логично запросить кредитные каникулы или реструктурировать договор в банке — долг сохраняется, но платёж становится посильным, а кредитная история получает мягкую пометку вместо записи о судебной процедуре. Типичный результат: новый график с меньшим платежом и выход на прежний режим через несколько месяцев.
Ситуация вторая: дохода нет, долги умеренные. Долги по микрозаймам и ЖКХ — около 400 000 ₽, работы нет, из имущества — только вещи первой необходимости. На сайте ФССП — оконченное производство по отсутствию имущества. Формула дохода на платежи не работает: свободного остатка просто нет. Зато выполнены условия досудебного списания: человек подаёт заявление в МФЦ, через шесть месяцев долги из списка списываются — бесплатно и без суда. Что проверяют заранее: полноту списка кредиторов и отсутствие новых производств.
Ситуация третья: долг больше, чем реально выплатить. Долг 1 500 000 ₽ при доходе 30 000 ₽. Даже если жить на один прожиточный минимум, на платежи уходило бы больше одиннадцати лет — план реструктуризации нереален. Суд, как правило, вводит процедуру реализации имущества: то, что защищено законом, остаётся у должника, остальное продаётся, а по завершении процедуры остаток долгов списывается. Вывод из таких дел: чем честнее собраны документы о доходах и расходах, тем быстрее суд принимает решение.
Обратите внимание на разницу между второй и третьей ситуациями: обе ведут к списанию, но первая — бесплатно и за шесть месяцев, вторая — с расходами и дольше. Поэтому проверка условий внесудебного банкротства перед обращением в суд экономит и деньги, и месяцы ожидания.
Какие ошибки мешают снизить платёж или списать долги
Чаще всего снижение платежа или списание долгов срывается не из-за закона, а из-за ошибок подготовки: затянутого ожидания, неполного списка кредиторов и сделок с имуществом накануне процедуры. Почти все они поправимы, если увидеть их заранее. Разберём самые частые.
- Ждать, пока долг вырастет от пеней. Каждый месяц ожидания добавляет штрафы и усложняет переговоры. Как правильно: при первых признаках того, что платёж не по силам, посчитать цифры и выбрать маршрут — от звонка в банк до подготовки заявления.
- Соглашаться на реструктуризацию без расчёта переплаты. Сниженный платёж приятен, но итоговая сумма по договору может вырасти на сотни тысяч. Как правильно: просить у банка новый график с полной суммой выплат и сравнивать её со старым.
- Скрывать кредиторов или занижать долг в заявлении в МФЦ. Спишутся только указанные долги, а утаённые станут поводом перевести процедуру в суд. Как правильно: собрать полный список, включая старые микрозаймы и коммунальные долги.
- Продавать или дарить имущество родственникам накануне процедуры. Такие сделки кредиторы оспаривают, и вместо списания человек получает разбирательство о недобросовестности. Как правильно: ничего не «переоформлять» — закон и так защищает необходимое имущество.
- Пропускать срок отмены судебного приказа. Судебный приказ — упрощённое судебное решение, которое выносится без вызова сторон; возражения на него можно подать в короткий срок — как правило, десять дней с момента получения. Как правильно: получив приказ, проверить его и не откладывать отмену, если вы с ним не согласны.
- Верить обещаниям «100% списание» и «мгновенный результат». Закон не даёт таких гарантий: результат зависит от документов, доходов и решения суда. Как правильно: относиться настороженно к любым безусловным обещаниям и проверять условия в договоре.
- Игнорировать письма банка и пристава. Пропущенное уведомление о приказе или производстве лишает возможности отреагировать вовремя. Как правильно: сохранять всю переписку и проверять базу ФССП раз в несколько месяцев.
Если часть этих ошибок уже допущена, ситуация всё ещё поправима: сделки анализируются индивидуально, заявления можно подавать повторно, а судебный приказ — отменять и при пропущенном сроке, восстановив его по уважительной причине. Практический вывод один: чем раньше ситуация разобрана в цифрах, тем меньше последствий придётся исправлять.
Часто задаваемые вопросы
Что лучше: банкротство или реструктуризация?
Как правило, ориентир такой: если доход позволяет рассчитаться с долгами максимум за пять лет, выгоднее реструктуризация — сохраняются имущество и статус плательщика. Если рассчитаться объективно нечем, банкротство ведёт к списанию долгов. Проверка простая: умножьте свободный остаток дохода после прожиточного минимума на 60 месяцев и сравните с суммой долга.
Можно ли списать долги без суда?
Да — через внесудебное банкротство в МФЦ, которое также называют досудебным списанием долгов. Процедура бесплатна, длится ровно шесть месяцев и доступна при долге от 25 000 до 1 000 000 ₽, закрытых исполнительных производствах (либо особых ситуациях с длительным взысканием) и отсутствии дохода и имущества для взыскания. Списываются только те долги, которые указаны в заявлении; алименты и возмещение вреда жизни и здоровью сохраняются.
Сколько времени занимает досудебное списание долгов?
Сама процедура длится ровно шесть месяцев с даты включения сведений в ЕФРСБ и не продлевается. Дополнительное время уходит на подготовку: подсчёт долгов, проверку исполнительных производств и составление списка кредиторов. Если за полгода появились доход или имущество, процедура прекращается досрочно.
Чем реструктуризация отличается от рефинансирования?
Реструктуризация изменяет действующий договор — срок, ставку или график платежей, а рефинансирование оформляет новый кредит, которым закрываются старые долги. Рефинансирование обычно доступно заёмщикам с ещё не испорченной кредитной историей и удобно при нескольких кредитах в разных банках. Реструктуризация — инструмент для тех, кто уже не тянет прежний график; в кредитной истории она отражается пометкой об изменении условий договора, которую кредиторы читают как сигнал трудностей, тогда как рефинансирование выглядит обычным новым кредитом.
Какие долги не спишутся даже после банкротства?
По закону не списываются алименты, возмещение вреда жизни и здоровью, компенсация морального вреда, а также текущие платежи — например, начисления за ЖКХ, возникшие уже во время процедуры. Сохраняются также требования о возмещении вреда, причинённого умышленно, субсидиарная ответственность руководителя и задолженность по зарплате работникам у бывших индивидуальных предпринимателей. Всё остальное при успешном завершении процедуры списывается.
Что будет с ипотечной квартирой при банкротстве?
Заложенное жильё по общему правилу включается в конкурсную массу и продаётся с торгов. Исключение появилось с 2024 года: закон № 298-ФЗ позволяет сохранить ипотечную квартиру, если она единственное жильё, соответствует нормативам площади и у семьи нет другого жилья (актуальные условия проверяйте по действующей редакции). Ещё один путь — мировое соглашение с ипотечным кредитором по специальным правилам закона № 127-ФЗ.
Что делать, если МФЦ отказал во внесудебном банкротстве?
Заявление можно подать повторно через месяц после возврата — предварительно устранив причину: чаще всего это открытое исполнительное производство, долг вне лимитов или ошибки в списке кредиторов. Если условия внесудебной процедуры объективно не выполняются, стоит оценить судебное банкротство: там нет жёстких ограничений по доходу и имуществу, хотя процедура требует расходов.
Если после прочтения остались вопросы по вашей конкретной ситуации — по процедуре банкротства, реструктуризации или любому другому юридическому вопросу — можно оставить заявку на бесплатную консультацию. Кратко опишите долги и доходы: специалист изучит ситуацию и проведёт первичный разбор вариантов. Оплачивать услугу или принимать решение сразу не нужно — сначала стоит понять, какой путь реален именно у вас.
И короткая самопроверка напоследок. Ответьте на три вопроса: сколько свободного дохода остаётся у вас после прожиточного минимума на семью; закрыты ли исполнительные производства на сайте ФССП; укладывается ли сумма долгов в лимиты внесудебного банкротства. Ответы уже сузят карту вариантов до одного-двух — а дальше ситуацию можно разобрать в цифрах спокойно и без спешки.