Требования кредиторов при банкротстве: очередность, реестр и статья 100 закона о банкротстве
Коротко. При банкротстве требования кредиторов удовлетворяются не по принципу «кто первый успел», а по строгой очередности: сначала гасятся текущие платежи, затем деньги распределяются по трём очередям реестра, от требований о возмещении вреда жизни и здоровью и алиментов до банков, МФО (микрофинансовых организаций) и налоговой. Реестр требований кредиторов называют официальным перечнем признанных судом долгов, а статья 100 закона о банкротстве описывает, как суд проверяет каждое требование и определяет его размер и очередь. Для должника главное: если имущества не хватает, неудовлетворённые требования, как правило, считаются погашенными, кроме алиментов, вреда жизни и здоровью и других долгов, связанных с личностью.
Кто такой кредитор в деле о банкротстве и какие требования он может заявить
Кредитором в деле о банкротстве признаётся любое лицо, перед которым у должника есть подтверждённое денежное обязательство. Это может быть банк, выдавший кредит, микрофинансовая организация, налоговая служба, управляющая компания по коммунальным платежам, человек, давший деньги под расписку, получатель алиментов или лицо, которому по решению суда должен быть возмещён вред здоровью.
Слово «банкрот» относится к самому должнику, то есть к человеку, который не может платить по обязательствам. Поэтому запрос «кредитор банкрот», как правило, про то, кто и что может требовать с человека, признанного банкротом. Ответ простой: требовать может тот, чей долг подтверждён документами и включён судом в реестр, и только по установленной законом очередности.
На практике требования кредиторов при банкротстве физического лица почти всегда однотипны: остаток по кредитной карте, непогашенный потребительский кредит, пара микрозаймов, налоговая задолженность, долг за коммунальные услуги. Реже встречаются частные займы под расписку, залоговые кредиты и требования, связанные с личностью должника: алименты или возмещение вреда. Именно от категории зависит, в какую очередь попадёт требование и есть ли у него шанс на выплату.
Какие бывают кредиторы при банкротстве физического лица
Закон разделяет кредиторов на несколько категорий, и у каждой своя роль в процедуре:
| Категория | Кто это | Что важно знать |
|---|---|---|
| Конкурсный кредитор | Банк, МФО, частный займодавец, контрагент | Должен заявить требование в суд, чтобы попасть в реестр; получает выплаты в третьей очереди |
| Уполномоченный орган | ФНС (Федеральная налоговая служба) | Представляет требования по налогам и обязательным платежам; тоже третья очередь |
| Залоговый кредитор | Банк по ипотеке или автокредиту | Получает 80% средств от продажи предмета залога по специальным правилам |
| Кредитор по текущим платежам | Тот, чьё обязательство возникло уже в ходе процедуры | В реестр не включается, оплачивается раньше реестровых требований |
| Кредиторы «личных» требований | Получатель алиментов, лицо, которому причинён вред здоровью | Первая очередь реестра; такие долги не списываются |
Про коллекторские организации отдельный разговор. Коллектор сам по себе не кредитор: если агентство лишь помогает банку возвращать долг, кредитором остаётся банк. Кредитором коллектор становится только после законной уступки права требования (цессии), о которой банк обязан уведомить должника. В банкротстве это означает, что требование заявит уже новое лицо, но сумма и очередь от смены владельца долга не меняются.
Практический момент, который часто упускают: сумма требования не попадает в реестр автоматически. Суд проверяет договор, расчёт задолженности и документы. Обычно расхождения вызваны завышенными процентами, «забытыми» платежами и лишними неустойками, и всё это можно оспорить.
Как устроена очередность требований кредиторов при банкротстве
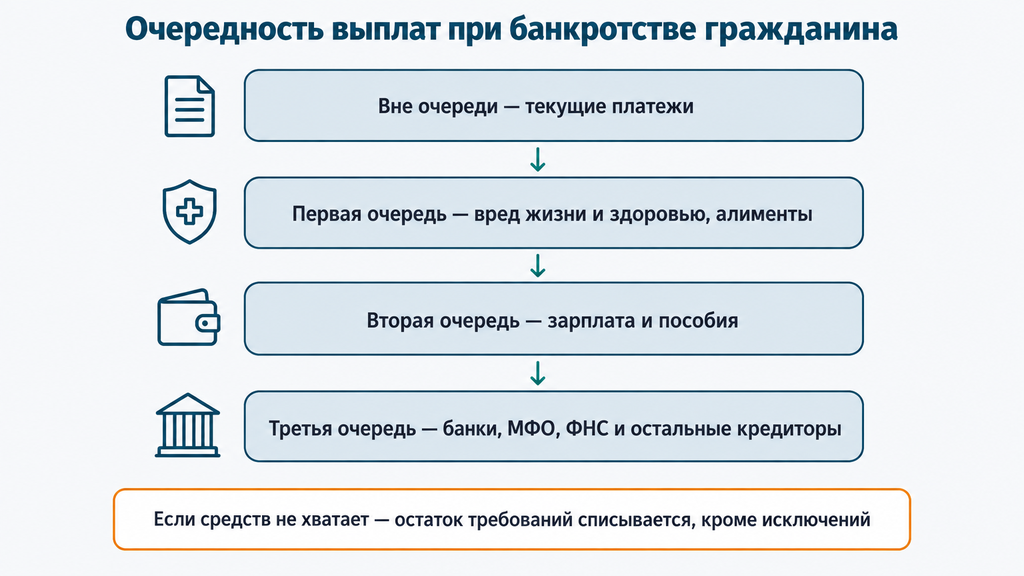
Очередность требований кредиторов при банкротстве устроена в два уровня: вне очереди оплачиваются текущие платежи, затем средства распределяются по трём очередям реестра, от компенсации вреда жизни и здоровью до обычных долгов банкам и МФО. Эти правила закреплены в статьях 134 и 213.27 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)», и отступить от них ни суд, ни финансовый управляющий, ни сами кредиторы не могут.
Работают три базовых принципа:
- Последовательность. Переход к следующей очереди возможен только после полного расчёта с предыдущей. Если денег не хватило, следующая очередь не получает ничего.
- Пропорциональность. Если средств недостаточно для расчёта внутри одной очереди, они делятся между кредиторами пропорционально размеру их требований.
- Календарный порядок. Внутри одной группы текущих платежей приоритет у того обязательства, которое возникло раньше.
Отсюда частый вопрос: зависит ли очередь от даты подачи требования? Нет. Дата важна только для включения в реестр и для порядка внутри одной группы, но не для места в очередности. Банк, подавший требование первым, останется в третьей очереди наравне с банком, который включился последним.
Текущие платежи: что оплачивается до расчётов с реестровыми кредиторами
Текущими платежами называют обязательства, которые возникли уже после того, как суд принял заявление о банкротстве. В реестр они не включаются и оплачиваются раньше всех, потому что обеспечивают саму возможность процедуры: без оплаты работы финансового управляющего и судебных расходов дело двигаться не будет.
Для граждан порядок такой (п. 2 ст. 213.27 закона № 127-ФЗ):
- Алименты, судебные расходы по делу, вознаграждение финансового управляющего и оплата привлечённых им специалистов.
- Заработная плата и выходные пособия, если гражданин выступал работодателем.
- Плата за жилое помещение, коммунальные услуги и взносы на капитальный ремонт.
- Все остальные текущие платежи.
Распространённое заблуждение, что банкротство отменяет текущие обязательства. Алименты за период процедуры, коммунальные платежи за текущий период и оплата услуг управляющего сохраняются в любом сценарии. Планируя процедуру, закладывайте эти расходы в бюджет: они не исчезнут вместе с кредитами.
Первая, вторая и третья очередь реестра требований
Реестровые требования, те самые долги, из-за которых, собственно, и запускается банкротство, у граждан распределяются так (ст. 213.27 закона № 127-ФЗ):
| Очередь | Кто входит | Примеры |
|---|---|---|
| Первая | Лица, которым причинён вред жизни и здоровью, и получатели алиментов | Компенсация вреда по решению суда, текущая и накопленная задолженность по алиментам |
| Вторая | Работники, если гражданин был работодателем | Зарплата, выходные пособия, компенсация отпуска |
| Третья | Все остальные кредиторы | Банки, МФО, ФНС, управляющие компании, частные займодавцы |
Обратите внимание на отличие от правил для организаций: у граждан алименты входят именно в первую очередь реестра. Внутри третьей очереди действует своя последовательность: сначала гасится тело долга с процентами и лишь потом неустойки, штрафы и пени (ст. 137 закона).
Отдельно стоят залоговые кредиторы. Требование, обеспеченное ипотекой или автокредитом, формально относится к третьей очереди, но удовлетворяется по специальным правилам п. 5 ст. 213.27: 80% суммы от продажи предмета залога направляется залоговому кредитору, 10% резервируется на кредиторов первой и второй очереди, остальное идёт на судебные расходы и оплату работы управляющего. Если денег от продажи залога не хватило на весь долг, непогашенный остаток уходит в общую третью очередь.
Как это выглядит на практике. Допустим, конкурсная масса составила 700 000 рублей, при этом у человека долг по алиментам 500 000 рублей, задолженность по зарплате бывшим работникам 200 000 рублей и банковский кредит 2 000 000 рублей. Первая очередь заберёт 500 000 рублей, вторая оставшиеся 200 000, а на кредит денег уже не останется. Требования банка в этой части считаются погашенными: они списываются вместе с завершением процедуры.
Что происходит с требованиями, если денег на всех кредиторов не хватает
Если средств не хватает, требования внутри одной очереди гасятся пропорционально, а долги, на которые денег уже не осталось, по общему правилу считаются погашенными и списываются. Это прямое правило п. 6 ст. 213.27 закона о банкротстве: «требования кредиторов, не удовлетворенные по причине недостаточности имущества гражданина, считаются погашенными». Исключения касаются прежде всего долгов, связанных с личностью должника.
Как работает пропорция. Представим третью очередь с двумя банками: одному должен человек миллион рублей, другому 300 000. После расчётов с предыдущими очередями осталось 650 000 рублей. Делятся они пропорционально: примерно 500 000 первому банку и 150 000 второму. Если бы денег было меньше, доли уменьшились бы, но соотношение сохранили бы то же.
Из этой механики следует трезвый вывод: в большинстве дел о банкротстве граждан конкурсной массы хватает только на текущие платежи и, в лучшем случае, на первые очереди. Банки и МФО обычно осознают, что получение выплат маловероятно, поэтому нередко не тратят ресурсы на участие в процедуре. Для должника это не повод расслабляться: полнота и достоверность сведений о долгах остаются одним из главных условий списания.
Какие требования не списываются при банкротстве
Списание распространяется не на все обязательства. После завершения процедуры сохраняются, в частности:
- алименты;
- возмещение вреда жизни и здоровью;
- возмещение вреда, причинённого преступлением;
- задолженность по зарплате и выходным пособиям, если гражданин был работодателем;
- субсидиарная ответственность в предусмотренных законом случаях;
- иные требования, прямо названные в ст. 213.28 закона № 127-ФЗ.
Логика закона проста: эти долги связаны с личностью и социальными гарантиями других людей, поэтому экономическое «обнуление» их не касается. При этом в реестр они включаются наравне с остальными. Просто если конкурсной массы не хватило, долг не гасится списанием, а остаётся за должником.
Перечень и условия применения этих норм периодически уточняются. Перед принятием решения проверяйте актуальную редакцию закона на 2026 год или сверьтесь со специалистом: от деталей иногда зависит исход дела.
Реестр требований кредиторов: как формируется и зачем нужен
Реестром требований кредиторов называют официальный перечень признанных судом требований к должнику, в котором для каждого долга указаны сумма, основание и очередность; ведёт его финансовый управляющий или профессиональный реестродержатель. Кредитор подаёт в реестр требование по собственной инициативе. Но без включения в реестр он не участвует в собраниях и не претендует на выплаты из конкурсной массы.
Реестр формируется так:
- Суд принимает заявление о банкротстве, сведения публикуются в ЕФРСБ (Едином федеральном реестре сведений о банкротстве) и в газете «Коммерсантъ».
- Финансовый управляющий уведомляет известных ему кредиторов.
- Кредитор направляет в арбитражный суд заявление с расчётом долга и подтверждающими документами.
- Суд проверяет обоснованность требования; должник и другие участники вправе представить возражения.
- Суд выносит определение о включении требования в реестр с указанием суммы и очередности.
Самый важный срок: два месяца с даты публикации сообщения о введении реструктуризации долгов. Заявившись в этот период, кредитор получает право голоса на первом собрании кредиторов. Пропуск срока не всегда означает утрату требования, но ослабляет позиции кредитора.
Для должника из этой схемы следуют два практических правила. Первое: в заявлении о банкротстве указываются все известные кредиторы, полный список. Второе: стоит заранее собрать документы по каждому долгу (договоры, выписки, судебные акты), чтобы при проверке требований оперировать фактами, а не памятью.
Что будет, если кредитор не включился в реестр
Как правило, незаявленное требование тоже списывается: определение суда о завершении процедуры освобождает гражданина от обязательств, в том числе перед кредиторами, не включёнными в реестр. Кредитор сам решает, включаться в реестр или нет. Если он этого не сделал, взыскать долг после завершения процедуры обычно невозможно.
Но из этого правила есть исключения: отдельные категории долгов (о них речь шла выше), ситуации, когда кредитор объективно не знал и не должен был знать о наличии требования к моменту завершения процедуры, а также случаи недобросовестного поведения самого должника. Именно поэтому попытка «не заметить» часть долгов оборачивается риском: недостоверные сведения в заявлении могут стать основанием для отказа в освобождении от обязательств.
Сохраняйте определение суда о завершении процедуры. Если спустя время какой-то кредитор попытается предъявить долг, этот документ и есть главный аргумент, что требование погашено.
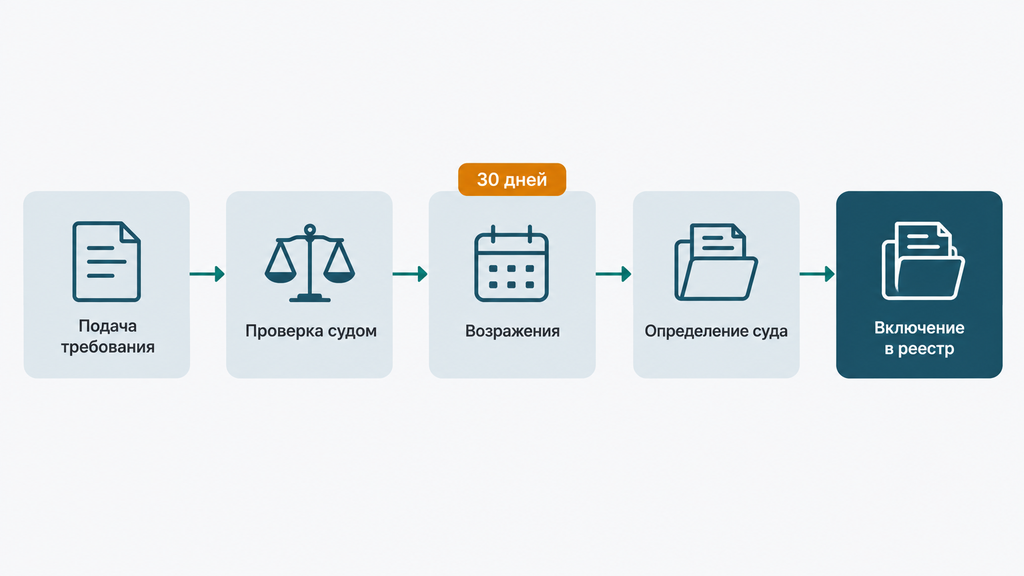
Статья 100 закона о банкротстве описывает порядок установления размера требований кредиторов: требование поступает в арбитражный суд с подтверждающими документами, в течение 30 календарных дней со дня его предъявления участники дела могут заявить возражения, после чего суд проверяет обоснованность требования и выносит определение о включении в реестр с указанием размера и очередности. Простыми словами, эта норма работает как фильтр, через который проходит каждый долг, прежде чем получить место в реестре.
Технически базовый порядок изложен применительно к внешнему управлению (процедуре, применяемой к организациям). В делах граждан требование проходит ту же логику проверки (суд подтверждает сумму, основание и очередь), но с учётом специальных норм о банкротстве граждан (ст. 213.10, ст. 213.27). Тонкости процессуальных сроков в конкретной процедуре стоит сверять с актуальной редакцией закона на 2026 год.
Детали механизма статьи 100:
- требование направляется в суд в электронном виде с приложением судебного акта или иных документов, подтверждающих долг;
- 30 календарных дней со дня предъявления требования отведены на поступление возражений;
- по общему правилу судья рассматривает требование единолично, без заседания и вызова сторон;
- если поступили мотивированные возражения, требование рассматривается в заседании в течение месяца после окончания срока на возражения;
- определение о включении или об отказе подлежит немедленному исполнению и может быть обжаловано;
- если после включения требования в реестр выяснится, что оно необоснованно или имеет другую очередность, заинтересованное лицо может в течение трёх месяцев просить об исключении требования из реестра или изменении его очередности (п. 8 ст. 100).
Как кредитор предъявляет требование и что происходит дальше
Путь требования в упрощённом виде выглядит так:
- Кредитор готовит заявление с указанием наименования суда, номера дела и расчёта суммы долга; приложения: договор, расписка, выписки, судебное решение.
- Заявление направляется в арбитражный суд и финансовому управляющему.
- В течение 30 календарных дней со дня предъявления требования участники дела могут заявить возражения; по истечении этого срока суд проверяет его обоснованность.
- При наличии возражений требование рассматривается в судебном заседании.
- Суд выносит определение (о включении в реестр или об отказе) с указанием размера и очередности; определение исполняется немедленно.
Здесь для должника есть важная деталь: сумму и очередь каждого долга определяет суд, а не сам банк. Кредитор не может «самовольно» записать себя в первую очередь или завысить расчёт. Это проверяемые вещи. Поэтому пассивность тут не поможет: сверка расчётов на этом этапе дешевле и проще, чем споры после.
Возражения должника против требований кредиторов
Возражение против требования законно: это инструмент должника, а не конфликт с кредитором. Основания, которые встречаются на практике чаще всего:
- сумма завышена: в расчёт включены лишние проценты, неустойки или комиссии;
- часть долга уже погашена, но платежи не учтены;
- истёк срок исковой давности по требованию;
- документы не подтверждают требование: нет договора, расписки, судебного акта;
- долг уже продан, а заявляет его прежний владелец.
По статье 100 возражения должны поступить в суд в течение 30 календарных дней со дня предъявления требования, и тогда суд разберёт спор в заседании. Если обстоятельство всплыло позже, работает трёхмесячный срок на заявление об исключении требования из реестра или изменении очередности.
Типичная ошибка, которую мы видим на практике: человек не проверяет расчёты, потому что «всё равно всё спишется». В реальности завышенное требование искажает пропорции внутри очереди и создаёт лишние вопросы о добросовестности. Проверка расчёта требует часа работы с документами и избавляет от ненужных споров.
Что очередность кредиторов означает для должника на практике
На практике очередность кредиторов означает простую вещь: то немногое, что удаётся собрать из имущества должника, уходит на текущие платежи и первые очереди, а банковские и микрозаймовые долги чаще всего не получают ничего, и именно поэтому списываются. Когда понимаешь эту механику, тревоги меньше и проще оценить, что произойдёт с каждым долгом.
Сценарий 1. Несколько кредитов, микрозаймы, ликвидного имущества нет. Доход снизился, платежи занимают больше половины бюджета, а имущество ограничивается предметами быта, защищёнными законом. Конкурсная масса уходит на текущие платежи и работу управляющего; реестровые требования банков и МФО не удовлетворяются. По завершении процедуры они считаются погашенными, если у человека нет несписываемых долгов.
Сценарий 2. Есть автомобиль в залоге по автокредиту. Машина продаётся в ходе процедуры, 80% выручки направляется залоговому банку, 10% резервируется на кредиторов первой и второй очереди, остаток покрывает расходы процедуры. Непогашенный остаток долга переходит в общую третью очередь и, как правило, списывается. Сохранить залоговое имущество без расчёта с залоговым кредитором удаётся редко. Тут без индивидуального разбора не обойтись.
Сценарий 3. Есть задолженность по алиментам. Алименты стоят в первой очереди реестра и не списываются ни при каком раскладе: если конкурсной массы не хватило, долг сохраняется. Поэтому при подготовке к процедуре алиментные обязательства считаются и планируются отдельно. Это не «ещё один кредит».
Типичные ошибки и заблуждения об очередности кредиторов
Самые частые заблуждения об очередности кредиторов сводятся к вере, что порядок выплат можно «перестроить» под конкретную ситуацию. Нельзя: очередность установлена законом императивно, и попытки обойти её незаконны. Разберём мифы по одному.
- «Банк встанет первым, потому что подал заявление раньше». Нет: дата подачи влияет на место внутри реестра, но не на очередь. Очередь определяется характером обязательства.
- «Алименты и штрафы списываются одинаково». Нет: алименты не списываются вообще, а большинство штрафных санкций в реестре гасятся только после основного долга и на практике обычно не получают ничего.
- «Если кредитор не заявил требование, долг останется навсегда». Как правило, нет: незаявленные требования тоже считаются погашенными. Но скрывать кредиторов нельзя: это вопрос добросовестности.
- «За доплату можно поднять свой долг выше в очереди». Это незаконно. Любые схемы предпочтительных выплат отслеживаются, а действия по ним могут быть отменены.
- «Налоговая всегда первая, потому что государство». Тоже нет: очередь зависит от вида и момента возникновения обязательства, а не от статуса органа.
Чаще всего должники ошибаются вот в чём:
- неполный список кредиторов в заявлении о банкротстве;
- прекращение оплаты текущих платежей (алиментов, коммунальных услуг) в ходе процедуры;
- переоформление имущества на родственников перед подачей заявления: такие сделки проверяются и могут быть оспорены;
- игнорирование расчётов кредиторов: завышенные суммы остаются в реестре без возражений.
Как подготовиться к процедуре: пошаговый алгоритм для должника
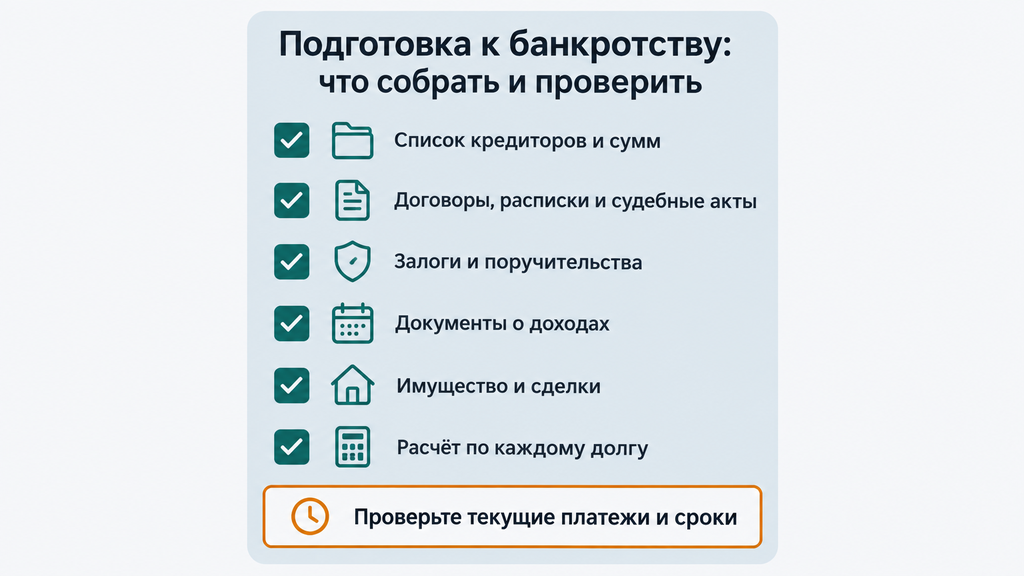
Подготовка к банкротству сводится к одному принципу: собрать полную и честную картину долгов до подачи заявления. Тогда суд видит добросовестного должника, а вы сохраняете контроль над суммами, сроками и документами. Разобрать финансовый узел проще на столе, чем в судебном заседании.
- Составьте полный список кредиторов и сумм. Банки, МФО, налоги, коммунальные платежи, частные займы, алименты. Проверьте кредитную историю, она помогает вспомнить забытые долги.
- Соберите документы по каждому долгу. Договоры, расписки, выписки, судебные приказы и решения. Судебный приказ, упрощённое судебное решение, которое выдаётся без полноценного разбирательства, тоже включайте в список.
- Разделите долги на текущие и реестровые. Всё, что возникло после принятия заявления судом, оплачивается отдельно и не списывается.
- Проверьте залоги и поручительства. Ипотека и автокредит меняют расклад: часть имущества пойдёт залоговому кредитору.
- Оцените имущество и сделки за последние годы. Дарение и продажи по заниженной цене могут быть оспорены, и лучше знать об этом заранее.
- Соберите документы о доходах и семейных расходах. Они понадобятся и суду, и управляющему.
- Сверьте расчёты каждого кредитора. Сравните сумму в заявлении с договором и выписками; расхождения фиксируйте письменно.
- Выберите подходящую процедуру. Судебное банкротство или внесудебное через МФЦ (многофункциональный центр); у второго свои условия по размеру долга и исполнительному производству, и реестра в нём не формируется.
Что проверить до старта: актуальность редакции закона на 2026 год, отсутствие просроченных обязанностей по текущим платежам, полноту списка кредиторов. Что делать, если расчёт кредитора завышен: запросить у него детализацию, сравнить с договором и выписками, при расхождении заявить возражения в порядке ст. 100 закона о банкротстве или обратиться за помощью к специалисту.
Чек-лист самопроверки перед подачей заявления:
- Список всех кредиторов с суммами и основаниями долга.
- Документы по каждому обязательству: договор, расписка, судебный акт.
- Сведения о залогах, поручительствах и созаёмщиках.
- Данные об имуществе и сделках за последние годы.
- Документы о доходах и обязательных семейных расходах.
- Расчёт требований по каждому долгу и пометки о расхождениях.
- Отдельный список текущих платежей, которые нужно продолжать оплачивать.
Где получить разбор своей ситуации
Мы работаем с долгами, кредитами, взысканием и банкротством каждый день: помогаем разобраться в ситуации, оценить риски, подготовить документы и выбрать законный сценарий, от реструктуризации до судебного или внесудебного банкротства. Если вы рассматриваете процедуру, спорите с кредитором о сумме долга или просто пока не понимаете, что делать с обязательствами, можно начать с бесплатной консультации.
Для этого достаточно оставить заявку и кратко описать ситуацию. На первичном разборе вы получите:
- обзор ваших долгов: кто кредитор, что заявлено, в какой очереди окажется требование;
- проверку рисков: залоги, сделки, текущие платежи, несписываемые долги;
- варианты действий с условиями и ограничениями каждого сценария;
- ответы на вопросы по документам и срокам.
Оплата услуги или решение о процедуре на этом шаге не требуются: сначала вы видите разбор, потом принимаете решение. Возможность списания долгов и последствия процедуры зависят от конкретных обстоятельств. Обещать результат до изучения документов было бы некорректно, поэтому мы начинаем с анализа, а не с обещаний.
Часто задаваемые вопросы
Что такое требования кредиторов при банкротстве физического лица?
Это подтверждённые документами денежные обязательства гражданина перед банками, МФО, налоговой, коммунальными службами, частными займодавцами и другими лицами, которые арбитражный суд проверяет и включает в реестр требований. Требования делятся на текущие (возникшие уже в ходе процедуры) и реестровые (долги, ставшие причиной банкротства). От категории и характера долга зависит очередь, в которой он будет погашаться.
Какая очередность кредиторов действует при банкротстве гражданина?
Сначала оплачиваются текущие платежи: алименты, судебные расходы, вознаграждение финансового управляющего, зарплата работников и коммунальные услуги. Затем деньги распределяются по трём очередям реестра: первая охватывает вред жизни и здоровью и алименты, вторая трудовые выплаты, третья всех остальных кредиторов, включая банки и ФНС (ст. 213.27 закона № 127-ФЗ). Внутри одной очереди требования гасятся пропорционально их размеру.
О чём статья 100 закона о банкротстве простыми словами?
Статья 100 описывает порядок установления размера требований кредиторов: кредитор подаёт требование с документами; в течение 30 календарных дней со дня предъявления требования можно заявить возражения, после чего суд проверяет его обоснованность и выносит определение о включении в реестр с указанием суммы и очередности. Возражения рассматриваются в судебном заседании в течение месяца после окончания срока на них. Определение исполняется немедленно и может быть обжаловано.
Спишется ли долг, если кредитор не включился в реестр требований?
Как правило, да: после завершения процедуры списываются и заявленные, и незаявленные требования. Исключения касаются долгов, связанных с личностью (алименты, вред жизни и здоровью), ситуаций, когда кредитор не знал и не мог знать о наличии требования к моменту завершения процедуры, и случаев недобросовестного поведения должника. Поэтому список кредиторов в заявлении нужно указывать полностью.
Может ли банк завысить сумму долга в реестре?
Итоговую сумму подтверждает арбитражный суд, а не банк. Если в расчёт включены лишние проценты, неучтённые платежи или неправильные неустойки, должник вправе заявить возражения, по ст. 100 закона о банкротстве они подаются в течение 30 календарных дней со дня предъявления требования. Если ошибка обнаружилась позже, требование можно просить исключить из реестра в течение трёх месяцев с момента, когда стало известно об ошибке.
Кто из кредиторов получает деньги первым при банкротстве?
До расчётов с реестровыми кредиторами гасятся текущие платежи. Затем первая очередь: возмещение вреда жизни и здоровью и алименты. За ней вторая, с зарплатой и пособиями работников. И только потом третья, где стоят банки, МФО и налоговая. Залоговый кредитор получает 80% средств от продажи предмета залога по специальным правилам.
Какие долги не списываются при банкротстве в 2026 году?
Не списываются алименты, возмещение вреда жизни и здоровью, вред, причинённый преступлением, задолженность по зарплате работникам, если гражданин был работодателем, а также субсидиарная ответственность в предусмотренных законом случаях. Условия применения этих норм стоит проверять по актуальной редакции закона № 127-ФЗ на 2026 год.
Чем очередь кредитора отличается от реестра требований?
Реестр и очередь не одно и то же. Реестр включает все признанные судом требования к должнику, а очередь задаёт порядок погашения внутри этого перечня. Включение в реестр даёт кредитору право участвовать в собраниях и претендовать на выплаты, а от очереди зависит вероятность получить деньги: первые очереди гасятся полностью, третьей чаще всего достаётся часть или ничего.