Списание налогов, страховых взносов и имущество при банкротстве ИП и физлиц
При банкротстве списываются налоги, страховые взносы, пени и штрафы, которые возникли до начала процедуры, — правило работает одинаково для физических лиц и для ИП. Не списываются только текущие платежи, начисленные уже в ходе дела, а также алименты, возмещение вреда жизни и здоровью и зарплата работникам. Первый практический шаг простой: заказать в ФНС сверку расчётов и убедиться, что все налоговые долги попадут в заявление о банкротстве.
Списываются ли налоги при банкротстве: короткий ответ
Налоговые долги, возникшие до принятия судом заявления о банкротстве, по завершении процедуры списываются — на это прямо указывает статья 213.28 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)». Но работает правило только для так называемых реестровых требований — долгов, которые существовали на момент подачи заявления и были в него включены. Всё, что начислено после, — это текущие платежи, и они остаются за должником.
Налоговая задолженность складывается не из одной цифры. В неё обычно входят:
- недоимка — сам неуплаченный налог или взнос;
- пени — плата за каждый день просрочки;
- штрафы — санкции за нарушение сроков уплаты и отчётности;
- страховые взносы — обязательные платежи, которые администрируют ФНС и СФР.
Принцип у всех этих составляющих один: возникли до процедуры — попадают в дело и, как правило, списываются; возникли после — придётся платить. Поэтому ответ на вопрос «спишет ли банкротство налоги» почти всегда начинается с даты, а не с суммы. Финансовый управляющий — специалист, которого назначает арбитражный суд для сопровождения процедуры, — включает налоговые требования в общий реестр кредиторов наравне с долгами банкам и контрагентам.
Какие налоги и взносы можно списать через банкротство
Банкротство физического лица и ИП позволяет списать практически все обязательные платежи перед бюджетом: налог на имущество, транспортный и земельный налоги, НДФЛ, налоги от предпринимательской деятельности (например, УСН), налог на профессиональный доход самозанятых, страховые взносы ИП «за себя», а также пени и штрафы по всем этим платежам. Условия для всех одни: долг должен возникнуть до начала процедуры и попасть в заявление о банкротстве.
Точный состав списываемых долгов зависит от статуса должника. У гражданина это чаще имущественные налоги, у действующего или бывшего ИП — платежи от бизнеса, у самозанятого — налог на профессиональный доход. Единый налоговый счёт (ЕНС — учёт всех обязательств перед налоговой на одном «кошельке») не меняет логику: внутри него долги всё равно делятся на «до» и «после» процедуры.
Долги физлица: имущественные, транспортные налоги и НПД
Типичный набор налоговых долгов гражданина — налог на квартиру или дом, земельный участок, автомобиль, а у тех, кто работает без статуса ИП, — налог на профессиональный доход. Жизненный сценарий, который мы видим регулярно: человек продал недвижимость, налоговая доначислила НДФЛ исходя из своих расчётов, доход за это время снизился — и к старым кредитам добавился крупный долг перед бюджетом, который платить физически нечем.
Пени и штрафы списываются вместе с основным долгом, если они заявлены в деле — отдельного «списания санкций» не существует. На практике это важно: просрочка по налогу за несколько лет может удвоить сумму за счёт пеней, и банкротство закрывает весь этот «снежный ком» целиком. Поэтому выгоднее оценить ситуацию раньше, пока недоимка не обросла санкциями, — не потому, что «будет хуже», а потому что меньше лишних трат и разбирательств.
Списание долгов ИП по страховым взносам
Страховые взносы ИП «за себя» и налоговые недоимки от предпринимательской деятельности списываются через банкротство как реестровые — то есть наравне с кредитами и долгами поставщикам. Два вида взносов при этом путать нельзя. Взносы «за себя» — это фиксированные платежи предпринимателя, они входят в состав списываемых долгов. Взносы «за наёмных работников» — отдельная история: зарплата и выходные пособия работникам не списываются ни при каких условиях (статья 213.28 закона № 127-ФЗ), а обязательства по взносам за работников перед бюджетом включаются в процедуру. По этой категории стоит проверить актуальную норму применительно к вашему делу.
Частая ситуация из практики: человек фактически закрыл бизнес год-два назад, но статус ИП в налоговой не снял. Фиксированные взносы продолжают начисляться — даже при нулевой выручке, — плюс идут пени. К моменту обращения долг может вырасти до сотен тысяч рублей, при том что деятельности давно нет. Банкротство списывает и саму недоимку, и начисления за «пустой» период.
Типичная ошибка в этой группе — оставить статус ИП активным на время процедуры. После признания банкротом регистрацию предпринимателя аннулируют, а повторно зарегистрировать ИП можно будет не раньше чем через пять лет. Если планы на бизнес сохраняются, разумнее заранее закрыть ИП по форме Р26001 (онлайн с электронной подписью — без пошлины) и проходить банкротство как обычное физическое лицо: тогда ограничение на регистрацию не действует.
Какие налоги не списываются при банкротстве
Не списываются при банкротстве текущие налоговые платежи — те, что начислены после принятия судом заявления, — а также ряд долгов вне налоговой сферы: алименты, возмещение вреда жизни и здоровью, зарплата работникам, субсидиарная ответственность. Чтобы картина была наглядной, основные категории сведены в таблицу.
| Тип долга | Почему не списывается |
|---|---|
| Текущие налоговые платежи | Возникли после начала процедуры; закон обязывает платить их в ходе дела |
| Алименты | Закон защищает интересы детей и получателей содержания |
| Возмещение вреда жизни и здоровью | Обязательство личного характера, не подлежащее освобождению |
| Зарплата и выходные пособия работникам | Ответственность ИП перед сотрудниками сохраняется после банкротства |
| Субсидиарная ответственность | Долги компании, которые суд переложил лично на руководителя или учредителя, остаются с гражданином |
| Расходы на саму процедуру | Вознаграждение финансового управляющего и публикации оплачиваются в любом случае |
С текущими платежами стоит разобраться отдельно, потому что именно здесь чаще всего теряют. Правило привязано к налоговому периоду: если период, за который начислен налог, завершился после принятия заявления, платёж считается текущим. Например, если заявление принято весной, налоги за текущий год — транспортный, земельный, на имущество — будут начислены по итогам года и считаются текущими платежами. То же касается налога на профессиональный доход — он начисляется ежемесячно и всю процедуру остаётся текущим платежом.
Неуплата текущих налогов опасна для всего дела: налоговая вправе обратиться в суд, а суд может расценить такое поведение как недобросовестность и отказать в освобождении от долгов по итогам процедуры. Распространено заблуждение, что «банкротство списывает вообще всё». Это не так: освобождение от долгов суд предоставляет добросовестному должнику, и перечень исключений устойчив. Вопросы «какие долги не спишет банкротство» и «нужно ли платить налоги во время банкротства» лучше закрыть до подачи заявления, а не после.
Что происходит с имуществом при банкротстве ИП и физлица
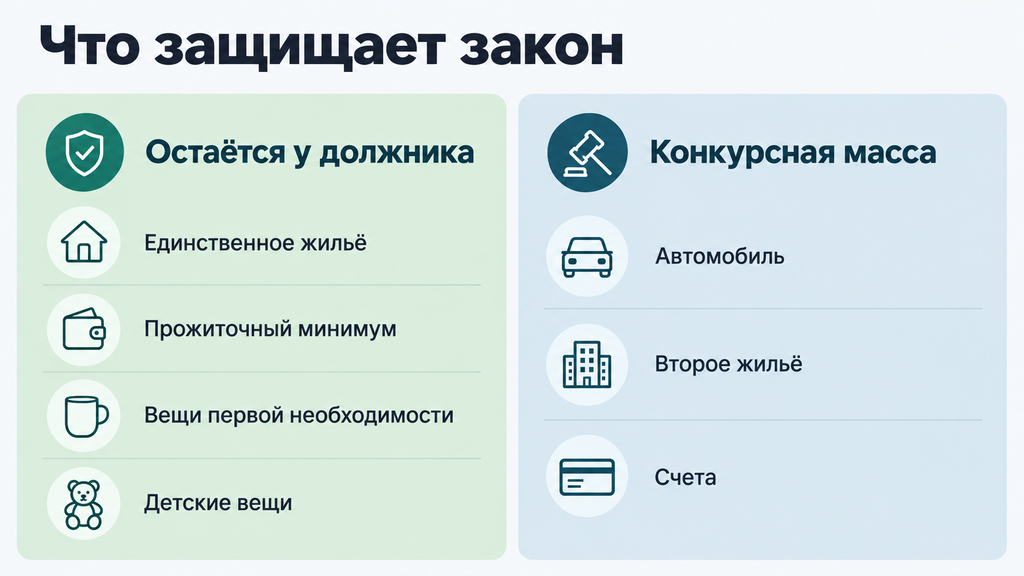
Часть имущества должника может быть продана для расчётов с кредиторами, но закон защищает активы, без которых невозможна нормальная жизнь. Всё, что не защищено, образует конкурсную массу — имущество, которым распоряжается финансовый управляющий и за счёт которого гасятся долги. У ИП в массу попадают и бизнес-активы (оборудование, товар, права), и личное имущество, включая долю в общем имуществе супругов.
Перечень защищённого имущества установлен статьёй 446 ГПК РФ и в базовой части выглядит так:
- единственное жильё и участок под ним — если оно не в ипотеке;
- прожиточный минимум на должника и каждого иждивенца ежемесячно;
- предметы обычной домашней обстановки и вещи первой необходимости;
- детские вещи;
- инструменты для профессиональной деятельности стоимостью до 10 000 ₽;
- автомобиль для инвалида и подобные специализированные активы.
Ипотечная квартира и имущество в залоге реализуются в особом порядке — залоговый кредитор получает приоритет за счёт продажи предмета залога. С автомобилем иначе: если он нужен инвалиду или остаётся единственным источником дохода, в отдельных случаях суд его сохраняет, но решение принимается индивидуально и требует ходатайств.
Пример из практики, который помогает снять главную тревогу: у человека единственная квартира и машина, купленная несколько лет назад. Квартиру, если она не ипотечная, процедура, как правило, не трогает. Автомобиль попадает в конкурсную массу и продаётся, а выручка идёт кредиторам — но это же означает, что остальная часть долгов, включая налоговые, после продажи списывается. Люди нередко сознательно выбирают такой обмен: потерять подержанный автомобиль, но закрыть долг, который в разы дороже.
Отдельное предупреждение — про сделки за последние три года. Дарение квартиры родственнику, продажа машины за десятую часть цены, «развод» имущества перед подачей заявления — всё это финансовый управляющий проверяет и оспаривает через суд. Переписывать имущество бессмысленно: такие сделки возвращаются в конкурсную массу, а сама попытка становится аргументом против должника. Честная картина активов — лучший старт для процедуры.
Судебное или внесудебное банкротство: какой путь выбрать
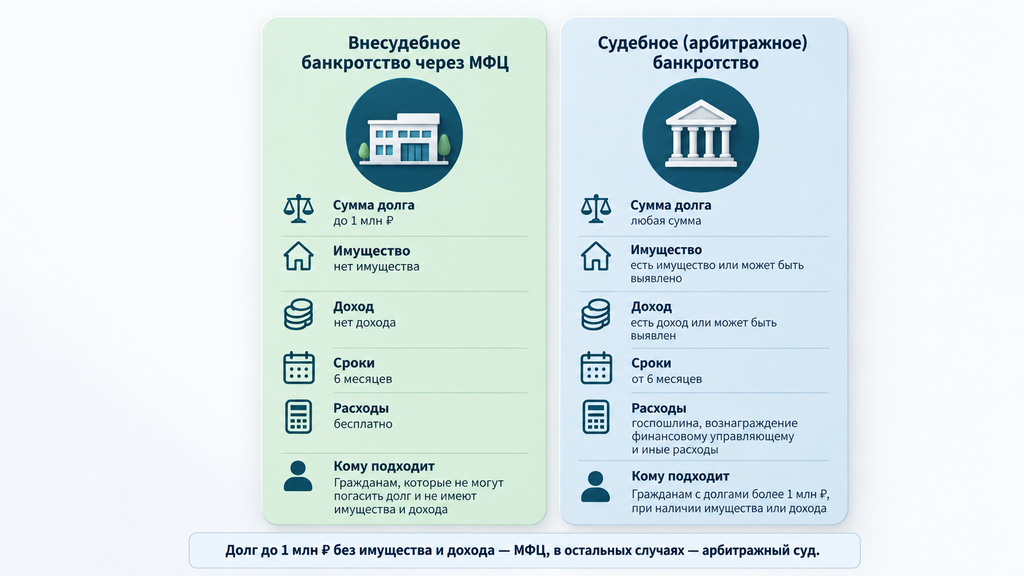
Путь банкротства зависит от четырёх параметров: суммы долга, наличия имущества, уровня дохода и статуса исполнительных производств. Внесудебное банкротство через МФЦ бесплатно и проходит без суда, но предъявляет жёсткие требования к должнику; судебное — через арбитражный суд — доступно при любых суммах и подходит тем, у кого есть имущество или официальный доход.
| Критерий | Внесудебное через МФЦ | Судебное через арбитражный суд |
|---|---|---|
| Сумма долга | От 25 000 до 1 000 000 ₽ | Любая; при долге от 500 000 ₽ и просрочке 3 месяца обращение в суд — обязанность |
| Имущество и доход | Отсутствуют; пенсионерам и получателям детских пособий условия мягче | Могут быть — активы включаются в конкурсную массу |
| Исполнительные производства | Должны быть окончены приставами из-за отсутствия имущества | Статус производств значения не имеет |
| Кто ведёт процедуру | МФЦ, без управляющего | Финансовый управляющий из СРО арбитражных управляющих |
| Срок | Около 6 месяцев | Обычно 6–12 месяцев |
| Расходы | Бесплатно | Госпошлина, депозит на вознаграждение управляющего, публикации |
У каждого варианта есть компромиссы, о которых стоит знать заранее. Внесудебное списывает только те долги, что указаны в заявлении, — пропущенная налоговая недоимка останется. Если в ходе процедуры у должника обнаружатся имущество или доход, МФЦ её приостановит. Судебное банкротство платнее и дольше, зато охватывает все реестровые долги, включая налоги и взносы, а финансовый управляющий берёт на себя взаимодействие с ФНС и кредиторами. СРО — саморегулируемая организация арбитражных управляющих — по заявлению должника подбирает кандидатуру управляющего, поэтому выбор СРО при подаче заявления имеет практическое значение.
Грубая прикидка по сценариям: нет имущества, нет дохода, долг в пределах миллиона, приставы уже «закрыли» дело за неимением активов — тогда МФЦ. Есть квартира сверх единственного жилья, машина, стабильная зарплата или долг свыше миллиона — арбитражный суд. Между этими полюсами много промежуточных ситуаций, и в них цена ошибки — месяцы потерянного времени, поэтому путь лучше выбирать после сверки долгов и проверки статусов производств.
Как списать налоги через банкротство: пошаговый порядок действий
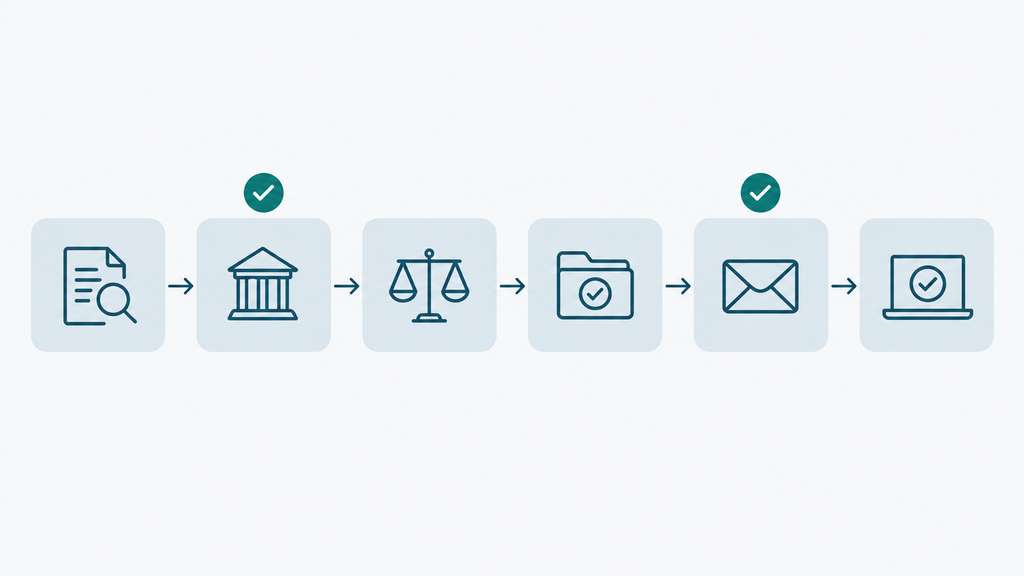
Списание налоговых долгов проходит по маршруту из шести шагов: сверка с ФНС, подготовка документов, заявление в арбитражный суд, процедура, завершение дела и заключительное обращение в налоговую о признании долга безнадёжным. Ключевые точки, где должник действует сам, — сверка, полнота перечня долгов в заявлении и финальное заявление в ИФНС. Перед стартом проверьте три вещи: сумму налоговой задолженности в личном кабинете ФНС, перечень имущества и статус исполнительных производств на сайте ФССП.
Подготовка: сверка с ФНС и сбор документов
Начните со сверки расчётов: запросите справку о наличии задолженности и справку о состоянии ЕНС — они покажут точную сумму недоимки, пеней и штрафов на текущую дату. По опыту налоговые долги почти всегда оказываются больше, чем человек помнил: где-то не закрыта декларация, где-то начислен штраф за несданную отчётность ИП. Все долги — налоги, взносы, пени, штрафы — перечисляются в заявлении о банкротстве; долги, не указанные в нём, не списываются, и это самая дорогая небрежность на подготовительном этапе.
Базовый пакет документов для заявления:
- паспорт, ИНН, СНИЛС;
- выписка из ЕГРИП — для действующих и недавних ИП;
- справки о доходах, сведения о счетах и вкладах;
- перечень имущества, включая совместное с супругом;
- список кредиторов с суммами — от банков до ФНС и СФР;
- документы о браке, детях, алиментах — если применимо;
- справки о налоговой задолженности из сверки.
Ошибка этапа: скрыть часть долгов «чтобы не усложнять дело» или не сдать давнюю отчётность. И то и другое всплывает через запросы управляющего и работает против должника. Без полного и честного списка списания не будет.
Процедура в арбитражном суде: от заявления до завершения
Дело движется по знакомой колее. Заявление подаётся в арбитражный суд по месту регистрации; действующий ИП обязан за 15 дней до подачи опубликовать уведомление о намерении обратиться за банкротством на портале Федресурс. Суд проверяет обоснованность и назначает финансового управляющего из СРО, указанной в заявлении. Дальше возможны три сценария:
- реструктуризация долгов — график платежей до трёх лет для тех, у кого есть доход, позволяющий рассчитываться;
- реализация имущества — продажа активов управляющим и распределение выручки между кредиторами; обычно занимает около шести месяцев;
- мировое соглашение — договорённость с кредиторами, которая прекращает дело на любых условиях, согласованных судом.
В реальных делах при налоговых долгах чаще всего доходит до реализации имущества: реструктуризация требует дохода, которого у должника с крупной налоговой недоимкой, как правило, нет. Управляющий в это время формирует реестр кредиторов, проверяет сделки за три года, распоряжается счетами и картами должника. Средний срок всего дела — от шести до двенадцати месяцев. Ошибки этапа, которые суд расценивает как недобросовестность: неуплата текущих налогов и несдача деклараций во время процедуры. Отчётность за прежние периоды сдаётся, текущие платежи платятся — иначе есть риск не получить освобождение от долгов.
Действия после процедуры: признание налогового долга безнадёжным
Списание налогового долга после банкротства не происходит автоматически — это самый недооценённый шаг маршрута. По завершении дела обратитесь в свою налоговую инспекцию с заявлением о признании задолженности безнадёжной к взысканию: основание — статья 59 Налогового кодекса РФ. К заявлению прикладывают справку о размере задолженности, копию решения суда о признании банкротом и определение о завершении процедуры. Налоговая рассматривает обращение, как правило, в течение месяца и списывает остаток долга.
Финальный чек-лист после списания:
- проверьте, исчезли ли долги из личного кабинета налогоплательщика;
- убедитесь, что аресты со счетов сняты, а исполнительные производства закрыты;
- сохраните определение суда и ответ ФНС — они пригодятся при любых спорных вопросах в будущем.
Если налоговая затягивает или отказывает без ясных оснований, отказ обжалуется — сначала в вышестоящий орган, затем в суд. На практике после грамотно проведённой процедуры такие споры редкость, но знать свой маршрут полезно: «что делать после банкротства с налоговой» — частый вопрос, который возникает уже после завершения дела.
Налоговая амнистия: когда долги ИП списывают без банкротства
Часть старых долгов ИП и физлиц списывается по закону № 436-ФЗ без суда и без процедуры банкротства. Амнистия охватывает недоимку по имущественным налогам физлиц по состоянию на 1 января 2015 года, а также налоги и страховые взносы ИП «за себя» по состоянию на 1 января 2017 года — включая взносы, которые в прежние годы начислялись исходя из восьмикратного размера МРОТ. Пени и штрафы, начисленные на эти суммы, списываются вместе с основным долгом.
ФНС применяет амнистику беззаявительно, но на практике «само» списывается далеко не всё: долг может годами висеть на едином налоговом счёте. Ускорить процесс можно двумя способами — заказать сверку расчётов и направить в инспекцию заявление о списании с указанием конкретных сумм. Под амнистию не попадают акцизы, налог на добычу полезных ископаемых, ввозной НДС, взносы за работников и всё, что возникло позже контрольных дат.
Как выбрать между амнистией и банкротством: сначала проверьте возраст долгов. Если вся налоговая задолженность «дореволюционная» — до 2015 или 2017 года — достаточно заявления в ИФНС. Если же есть свежие недоимки, кредиты, просрочки по взносам за последние годы, амнистия закроет лишь старый «хвост», а основную массу долгов решит только банкротство. В отдельных случаях имеет смысл совместить: сперва добиться списания по закону № 436-ФЗ, затем пройти процедуру по остатку. Основания списания сверяйте с актуальной редакцией законодательства на 2026 год — правила периодически уточняются.
Блокируют ли детские карты при банкротстве
С началом процедуры банкротства исполнительные производства приостанавливаются, аресты со счетов снимаются, а детские пособия защищены от взыскания законом. Но ответ на вопрос «блокируют ли детские карты» зависит от того, что именно называть детской картой: здесь три разные юридические ситуации.
Первая: «детская» карта как дополнительная к счёту родителя-должника. Яркий пластик с именем ребёнка — лишь инструмент доступа; юридически счёт остаётся счётом родителя, поэтому блокировка и списания по нему возможны на общих основаниях. В процедуре банкротства этим счётом управляет финансовый управляющий, и операции по нему согласовываются с ним.
Вторая: счёт и карта, открытые на имя самого ребёнка — после 14 лет он может иметь собственный счёт. Средства на нём принадлежат подростку, дети не отвечают по долгам родителей, и в конкурсную массу такой счёт не входит. Третья: карта «Мир», на которую поступают пособия на детей. Эти выплаты защищены статьёй 101 закона № 229-ФЗ — их нельзя взыскать по долгам родителя. С 2020 года защищённые социальные выплаты маркируются в банковских переводах кодом «2», по которому банк отличает их от прочих поступлений.
Если карту с пособиями всё же заблокировали или списали выплаты по ошибке — а человеческий фактор никто не отменял — действуйте по шагам:
- проверьте, кто ведёт дело, на сайте ФССП;
- возьмите в СФР справку о назначении и размере выплат;
- закажите выписку по счёту с назначением поступлений;
- подайте приставу заявление о снятии ареста и возврате списанных сумм с приложением этих документов;
- при отказе жалуйтесь руководителю подразделения ФССП, далее — в прокуратуру или суд.
И важная оговорка без морализаторства: переводить свои доходы на детские счета, чтобы спрятать их от кредиторов, нельзя — такие операции управляющий отслеживает, признаёт недобросовестностью и оспаривает, а это прямой путь к отказу в списании долгов. Защита детских денег работает сама — ей не нужна «помощь».
Ошибки, риски и спорные ситуации при списании налоговых долгов
Технически процедура отработана, но отказы в списании случаются, и почти всегда они связаны не с самим наличием долгов, а с тем, как должник вёл себя до и во время процедуры. Хорошая новость: большинство рисков управляемы, если действовать заранее и открыто.
Типичные ошибки должников
- Скрыть имущество или доходы. Управляющий запрашивает банки, Росреестр, ГИБДД; сокрытое обнаруживается, а вместе с ним появляется риск отказа в списании.
- Переписать имущество на родственников перед процедурой. Дарение и продажа по заниженной цене за три года оспариваются; сделка отменяется, имущество возвращается в массу, доверие суда — теряется.
- Не указать часть долгов в заявлении. Незаявленные налоги и взносы не списываются — банкротство пройдёт, а долг останется.
- Набрать новые кредиты на пороге банкротства. Займы, оформленные при явной неплатёжеспособности, суд может признать недобросовестными и не освободить от них.
- Забыть про текущие платежи и отчётность. Неуплата текущих налогов и несданные декларации во время процедуры — типичные причины, по которым освобождение от долгов ставится под вопрос.
- Ждать, что долг «сгорит» сам. Само по себе налоговое обязательство давностью не погашается, а пропущенные сроки взыскания суд может восстановить по заявлению налоговой; выжидание только увеличивает сумму за счёт пеней.
Когда суд может отказать в списании долгов
Основания для отказа перечислены в статье 213.28 закона № 127-ФЗ: недобросовестное поведение должника, фиктивное банкротство — заведомо ложное заявление о несостоятельности, преднамеренное банкротство — намеренное создание долгов, которые заведомо не собирались платить, а также неуплата текущих платежей без уважительных причин. Отдельные требования могут не освободить и при частичном сокрытии сведений от управляющего.
Спорные зоны, где исход зависит от обстоятельств: оспаривание сделок за три года, определение даты возникновения налоговой обязанности — какой налоговый период считать «старым» долгом, претензии ФНС к доначислениям после проверки. На практике споры с налоговой по датам и периодам встречаются чаще, чем прямые отказы в списании, и решаются они возражениями и уточнениями по ходу дела. Отказ в освобождении от части требований — не всегда финал: отдельные выводы суда обжалуются в вышестоящей инстанции. Итог любой процедуры зависит от документов, полноты сведений и обстоятельств — поэтому оценку перспектив честнее делать по конкретному делу, а не по общей статистике.
Как оценить свою ситуацию и с чего начать
Перед любыми решениями ситуацию полезно собрать в цифрах — пять проверок займут один вечер:
- посчитайте все долги: кредиты, займы, налоги, взносы, пени — по каждому сумму и просрочку;
- закажите в личном кабинете ФНС справку о задолженности и проведите сверку расчётов;
- составьте перечень имущества, включая то, что в браке, в залоге и в ипотеке;
- проверьте исполнительные производства на сайте ФССП и через Госуслуги;
- уточните статус ИП — активен он или уже снят с учёта.
После этих пяти пунктов картина станет достаточной для первичной оценки: подходит ли внесудебное банкротство через МФЦ, нужен ли арбитражный суд, или достаточно амнистии по старым долгам. Если ситуация запуталась — много кредиторов, есть доначисления, спор с налоговой, имущество в браке или залоге — можно обратиться к нам: по процедуре банкротства, любому другому юридическому вопросу или просто когда непонятно, что делать с долгами. Консультация бесплатная: достаточно оставить заявку и кратко описать ситуацию, чтобы специалист сделал первичный разбор и показал, какие есть варианты и чего они потребуют. Никаких обязательств на этом шаге нет — ни оплачивать услугу сразу, ни принимать решение — сначала вы просто увидите свою ситуацию со стороны, с конкретными шагами и сроками. Выводы по конкретному делу зависят от документов и обстоятельств, поэтому разбор и начинается с них.
Часто задаваемые вопросы
Списываются ли налоги при банкротстве ИП?
Да: налоги, страховые взносы, пени и штрафы, возникшие до начала процедуры, списываются по её завершении. Текущие платежи, начисленные уже в ходе дела, придётся заплатить. Условия — добросовестность должника и полный перечень долгов в заявлении.
Какие налоги не списываются при банкротстве?
Не списываются текущие налоговые платежи — те, что начислены после принятия судом заявления о банкротстве. Вне налоговой сферы остаются алименты, возмещение вреда жизни и здоровью, зарплата работникам ИП и субсидиарная ответственность. Эти категории сохраняются в любом случае.
Списываются ли пени и штрафы по налогам?
Да, пени и штрафы списываются вместе с основным долгом, если они заявлены в деле о банкротстве. Самостоятельно «набежавшие» санкции без указания в заявлении не аннулируются, поэтому суммы из сверки с ФНС нужно переносить в заявление полностью.
Нужно ли платить налоги во время процедуры банкротства?
Да, текущие налоговые обязательства сохраняются на весь период процедуры. Их неуплата может быть расценена судом как недобросовестность и привести к отказу в освобождении от долгов по итогам дела.
Что будет с единственным жильём и имуществом при банкротстве?
Единственное жильё без залога защищено законом, как и прожиточный минимум, предметы первой необходимости и детские вещи. Остальное имущество — автомобиль, вторая квартира, вклады — может быть включено в конкурсную массу и продано, а выручка направляется кредиторам.
Блокируют ли детские карты при банкротстве?
С началом процедуры исполнительные производства приостанавливаются, аресты со счетов снимаются, а детские пособия защищены от взыскания законом. «Детская» карта, привязанная к счёту родителя-должника, юридически остаётся счётом родителя, поэтому в процедуре ею распоряжается финансовый управляющий. Счёт, открытый на имя ребёнка с 14 лет, — собственность подростка и в конкурсную массу не входит.
Можно ли списать долги ИП по страховым взносам без банкротства?
Только старые долги: имущественные налоги физлиц по состоянию на 01.01.2015, а также налоги и взносы ИП «за себя» на 01.01.2017 списывает налоговая амнистия по закону № 436-ФЗ. Свежие недоимки по взносам и налогам без банкротства не аннулируются.
Что делать, если налоговая не списала долг после банкротства?
Подать в свою ИФНС заявление о признании задолженности безнадёжной, приложив справку о долге, решение суда о банкротстве и определение о завершении процедуры — основание установлено статьёй 59 Налогового кодекса РФ. Если ответ затягивается или отказ необоснован, его можно обжаловать, а статус долга — проверить в личном кабинете налогоплательщика.