Преднамеренное банкротство физического лица: признаки и судебная практика
Преднамеренное банкротство физического лица — это умышленные действия или бездействие, которые заведомо лишают человека возможности платить по долгам, чтобы затем списать эти долги через процедуру банкротства. За него предусмотрены административный штраф (ст. 14.12 КоАП РФ) и уголовная ответственность при крупном ущербе свыше 3,5 млн рублей (ст. 196 УК РФ), а главное практическое последствие — суд не освободит от обязательств. Если же неплатежеспособность возникла по объективным причинам — потеря работы, болезнь, снижение дохода, — банкротство остаётся законным правом добросовестного должника.
Что такое преднамеренное банкротство физического лица
Преднамеренное банкротство физического лица — это действия или бездействие, которые заведомо приводят к неспособности гражданина рассчитаться с кредиторами по денежным обязательствам и обязательным платежам ради последующего списания долгов через банкротство. Определение закреплено в ст. 196 УК РФ, а при отсутствии крупного ущерба те же действия квалифицируются по ч. 2 ст. 14.12 КоАП РФ. Сама процедура признания гражданина банкротом при этом регулируется главой X Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)», и она полностью законна.
Ключевой элемент — умысел. Человек не попадает в трудное положение, а сам его устраивает: берёт займы, которые не собирается возвращать, выводит имущество, скрывает доходы. Если же долги выросли из-за потери работы, болезни, развода или снижения дохода, это объективная неплатежеспособность, и закон даёт именно таким людям право на финансовое восстановление.
Наличие долгов и просрочек само по себе не делает человека правонарушителем. Умысел нужно доказать на основе документов, выписок и всей совокупности обстоятельств. Практика показывает, что в подавляющем большинстве дел о банкротстве граждан суды списывают долги: причины неплатежеспособности честные и проверяемые.
Если совсем просто: один человек перестал платить, потому что не может, — это законное банкротство. Другой устроил невозможность платить сам, и это уже преднамеренное банкротство.
Чем преднамеренное банкротство отличается от фиктивного и законного
Преднамеренное банкротство отличается от фиктивного тем, что при преднамеренном должник действительно неплатежеспособен, но сам искусственно довёл себя до этого состояния. При фиктивном же человек заявляет о несостоятельности, хотя на самом деле может платить. Фиктивное банкротство квалифицируется по ст. 197 УК РФ. Оба деяния наказуемы, а вот законное банкротство — добросовестная процедура по ФЗ № 127-ФЗ — правонарушением не является ни в какой форме.
| Критерий | Преднамеренное банкротство | Фиктивное банкротство | Законное банкротство |
|---|---|---|---|
| Реальное состояние | Долги и отсутствие имущества есть, но ситуацию создал сам должник | Деньги и имущество есть, но скрыты от суда | Долги есть, платить по ним объективно нечем |
| Что делает должник | Набирает займы без намерения платить, выводит имущество, снимает деньги | Скрывает активы, заявляет ложную несостоятельность | Честно описывает ситуацию, готовит документы, проходит процедуру |
| Цель | Списать долги, сохранив выведенные активы | Списать долги, не отдавая скрытое имущество | Законно освободиться от неподъёмных обязательств |
| Ответственность | Ст. 196 УК РФ или ч. 2 ст. 14.12 КоАП РФ | Ст. 197 УК РФ или ч. 1 ст. 14.12 КоАП РФ | Не предусмотрена |
| Что будет с долгами | Не списываются | Не списываются | Как правило, списываются по завершении процедуры |
Таблица выше отвечает на главный страх, с которым люди приходят к юристу: «Подам на банкротство — не окажусь ли я правонарушителем?» Нет, не окажетесь, если ситуация реальная, а сведения полные. Признаки преднамеренности устанавливаются в небольшой доле дел, и почти всегда за ними стоят конкретные действия: сделки, вывод средств, искажение данных, а не сам факт обращения в суд.
Какие признаки преднамеренного банкротства физического лица проверяют суд и финансовый управляющий
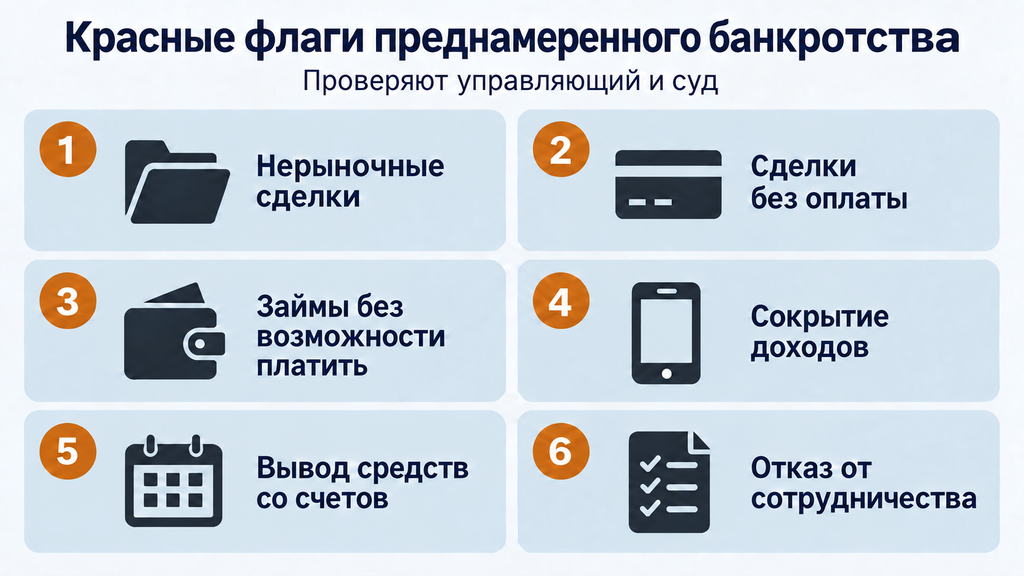
Признаки преднамеренного банкротства физического лица — это прежде всего нерыночные сделки с имуществом за последние три года, искусственное наращивание долгов, сокрытие доходов и средств, а также препятствование проверке со стороны финансового управляющего. Наличие одного признака ещё не означает вины: суд оценивает совокупность обстоятельств и доказанный умысел. Но именно эти сигналы запускают углублённую проверку и вопросы кредиторов.
- Безвозмездные и нерыночные сделки. Дарение, продажа родственнику по цене заметно ниже рыночной, обмен с доплатой в свою пользу — например, квартира рыночной стоимостью 8 млн рублей «продаётся» за 2 млн за два месяца до заявления о банкротстве.
- Сделки без фактической оплаты. Договор подписан, переход права зарегистрирован, а движение денег по счетам отсутствует. Такая сделка выглядит как притворная — её цель вывести актив, а не получить выручку.
- Наращивание долгов без намерения платить. Новые кредиты и займы оформляются, когда платежи по старым уже не вносятся, а доход не покрывает даже проценты.
- Сокрытие доходов и имущества. Не указана аренда квартиры, не заявлены вклады, доля в бизнесе или электронные кошельки.
- Вывод средств перед процедурой. Крупные снятия наличных, переводы родственникам, закрытие счетов на фоне растущих просрочек.
- Препятствование проверке. Непередача документов и банковских карт, игнорирование запросов управляющего, «потерянные» договоры.
На практике управляющие и суды смотрят не на отдельные эпизоды, а на картину в целом: как менялось финансовое положение, куда уходили деньги, был ли у должника реальный стимул платить. Добросовестный человек с объективными причинами неплатежеспособности обычно проходит проверку без последствий.
Сделки за три года до банкротства: что оспорят в первую очередь
За три года до банкротства управляющий и кредиторы в первую очередь оспаривают сделки, которые уменьшили имущество должника: дарение, продажу по заниженной цене, расчёты «на бумаге» и займы в пользу близких людей. Период подозрительности охватывает три года, а в заявлении о банкротстве гражданин обязан перечислить сделки по отчуждению имущества на сумму более 300 000 рублей за этот срок, так что скрыть их практически не получится.
Механика оспаривания выглядит так: финансовый управляющий или кредитор доказывает, что цена была нерыночной либо расчёты не проводились, суд признаёт сделку недействительной, а имущество возвращается в конкурсную массу — то есть в общий пул активов, из которого гасятся долги. Само по себе оспаривание ещё не означает уголовного дела: чаще всего всё ограничивается возвратом актива в процедуру.
Типичная ситуация из практики: человек за два месяца до банкротства продаёт автомобиль стоимостью 900 000 рублей брату за 90 000 рублей. Управляющий запрашивает выписки, видит, что деньги не переводились, проверяет рыночные цены и оспаривает сделку. Автомобиль возвращается в конкурсную массу, а факт сделки становится одним из оснований для вопросов о добросовестности.
Важная оговорка: сделки с родственниками не запрещены законом. Продать машину сестре по рыночной цене с реальной оплатой через банк — нормальная операция. Суд смотрит на цену и на то, действительно ли деньги прошли по счетам. Этот материал носит информационный характер и не заменяет юридическую консультацию по конкретной ситуации.
Кредитное поведение и распоряжение деньгами
О преднамеренности также говорят займы, которые заёмщик оформлял, заведомо не собираясь платить, и вывод денег со счетов на фоне растущих просрочек. Настораживают: несколько новых кредитов за короткий срок при уже непосильной нагрузке, полное отсутствие платежей с первого дня по договору, траты заёмных средств на несоизмеримые с доходом покупки и поездки, снятие вкладов и закрытие счетов непосредственно перед заявлением о банкротстве.
При этом между неразумностью и недобросовестностью есть принципиальная граница, которую обозначил Верховный суд. Необъективная оценка своих финансовых сил — например, человек взял кредиты, рассчитывая на рост дохода, но он не случился — это неразумность, а не умысел. Потратить заёмные деньги на лечение, обучение детей или базовые нужды семьи — тоже не правонарушение. Умысел предполагает одно: деньги брались с планом не вернуть их и списать через банкротство.
Жизненный пример: у человека три кредита и кредитная карта, платежи занимают больше половины бюджета, затем доход снижается — и он перестаёт справляться. Если он честно сообщал о доходах при оформлении, частично платил, не выводил имущество и не скрывал счета — это законное банкротство, а не преднамеренное. Поводов для обвинения здесь нет.
Как финансовый управляющий проверяет банкротство на преднамеренность
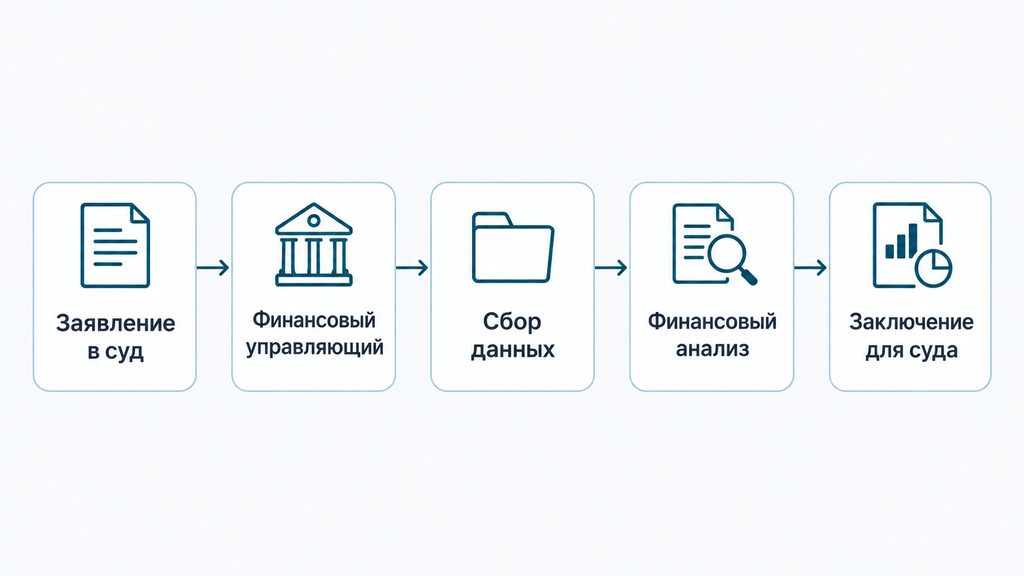
Финансовый управляющий проверяет банкротство на преднамеренность по Временным правилам, утверждённым Постановлением Правительства РФ от 27.12.2004 № 855: он анализирует три года до процедуры, движение денег по счетам и все сделки должника. Сам финансовый управляющий — специалист, которого суд утверждает для ведения процедуры из состава саморегулируемой организации (СРО) арбитражных управляющих. Проверка для него — обязанность по закону, а не право по настроению.
- Сбор данных из официальных источников. Запросы в Росреестр (недвижимость и переходы прав), ГИБДД (транспорт), ФНС (доходы, доли в бизнесе), банки (выписки по всем счетам за три года).
- Расчёт коэффициентов платежеспособности. Управляющий отслеживает динамику: когда положение ухудшалось и насколько резко.
- Сопоставление дат. Падение платежеспособности сверяется с моментами оформления кредитов, снятия вкладов и заключения сделок.
- Анализ сделок. Оценивается рыночность цены, реальность расчётов и заинтересованность второй стороны — родство, дружба, совместное проживание.
- Проверка кредитной истории и биографии. Смотрят, как обслуживались прежние долги и не было ли привлечений к ответственности за экономические правонарушения.
- Заключение для суда. Итог проверки — документ о наличии или отсутствии признаков преднамеренного и фиктивного банкротства. Он ложится в основу решения суда, публикуется на Федресурсе и при крупном ущербе может быть направлен в правоохранительные органы.
Из этой проверки два практических вывода. Первый: «поверят на слово» не получится, она опирается на государственные реестры и банковские выписки, и сокрытые счета находятся почти всегда. Второй: управляющий не всесильный сыщик, выводы он делает на документах и совокупности данных, а не на предположениях. Чем полнее вы сами предоставите сведения и пояснения, тем меньше будет оснований для подозрений и тем быстрее пройдёт процедура.
Какая ответственность грозит за преднамеренное банкротство в 2026 году
За преднамеренное банкротство в 2026 году предусмотрены три вида ответственности — административная, уголовная и гражданско-правовая, а самый частый реальный итог для гражданина — отказ в списании долгов. Вид и мера ответственности зависят от размера ущерба, причинённого кредиторам.
Порог крупного ущерба стоит знать точно: с апреля 2024 года крупным считается ущерб свыше 3,5 млн рублей, особо крупным — свыше 13,5 млн рублей (примечание к ст. 170.2 УК РФ в редакции Федерального закона № 79-ФЗ от 06.04.2024). До этого порог составлял 2,25 млн рублей, поэтому в статьях, которые давно не обновлялись, до сих пор встречается устаревшая цифра. При ущербе меньше крупного уголовная ответственность не наступает: применяется административный штраф.
| Вид ответственности | Норма | Когда наступает | Наказание |
|---|---|---|---|
| Административная | Ч. 2 ст. 14.12 КоАП РФ | Ущерб меньше крупного (до 3,5 млн рублей) | Штраф для граждан 1 000–3 000 рублей |
| Уголовная | Ч. 1 ст. 196 УК РФ | Крупный ущерб — свыше 3,5 млн рублей | Штраф 200 000–500 000 рублей, принудительные работы до 5 лет либо лишение свободы до 6 лет |
| Уголовная с отягчающими обстоятельствами | Ч. 2 ст. 196 УК РФ | Использование служебного положения, участие контролирующего лица или группы лиц | Штраф 3–5 млн рублей либо лишение свободы до 7 лет |
| Гражданско-правовая | П. 4 ст. 213.28 ФЗ № 127-ФЗ, ГК РФ | Суд установил недобросовестность должника | Оспаривание сделок, возврат имущества в конкурсную массу, долги остаются |
Эти цифры звучат серьёзно, но реальных приговоров по ст. 196 УК РФ в отношении граждан немного, потому что умысел доказать сложно и большинство дел до уголовной квалификации не доходит. Зато гражданско-правовые последствия вполне реальны: именно через них проходит большинство дел с признаками преднамеренности. Человек завершает процедуру без списания долгов, теряя время, деньги на расходы и спорные активы, а обязательства остаются. Санкции в таблице приведены по действующим редакциям; перед принятием решений проверяйте актуальность норм.
Что показывает судебная практика по преднамеренному банкротству физических лиц
Судебная практика по преднамеренному банкротству физических лиц показывает: уголовные приговоры по ст. 196 УК РФ крайне немногочисленны, а реальные последствия для должника — это оспаривание сделок, административные штрафы и отказ в списании долгов. Состав преступления сложный, умысел нужно доказывать, поэтому многие эпизоды правоохранительные органы переквалифицируют в мошенничество (ст. 159 УК РФ) — по этой статье методика расследования отработана лучше. Ниже три обобщённых сценария без персональных данных, собранных из типовых дел.
Кейс 1. Квартира дочери. Женщина с долгом около 1,5 млн рублей подарила квартиру взрослой дочери, а через месяц подала заявление о банкротстве. Проверка показала безвозмездный характер сделки: деньги в конкурсную массу не поступили, других активов у должницы не было. Суд оспорил дарение, а в освобождении от обязательств отказал. Вывод: безвозмездное переоформление жилья непосредственно перед процедурой — самый заметный и самый дорогой красный флаг.
Кейс 2. Снятые вклады. Заёмщик с долгом около 1 млн рублей на фоне просрочек снял несколько миллионов рублей со вкладов, закрыл счета и перестал платить, а затем обратился за банкротством. Выписки показали движение средств, объяснить которое должник не смог. Итог — административная ответственность по ст. 14.12 КоАП РФ и отказ в списании долгов. Вывод: движение денег по счетам управляющий видит полностью, и «исчезнувшие» суммы придётся объяснять документами.
Кейс 3. Развод с активами. Мужчина с долгом около 4 млн рублей при расторжении брака передал автомобиль и дачу супруге по соглашению о разделе имущества, оставив долги себе, и вскоре подал на банкротство. Суд усмотрел, что раздел уменьшил конкурсную массу, не дав кредиторам ничего, оспорил соглашение и включил имущество в процедуру. Вывод: суд смотрит не на подписанные документы, а на экономический смысл сделки.
Картина не была бы полной без позиции Верховного суда по делу № 305-ЭС18-26429. Гражданин набрал кредитов на 3,5 млн рублей при зарплате 74 000 рублей, и платежи превышали 120 000 рублей в месяц. Нижестоящие суды отказали в списании, посчитав поведение недобросовестным, но Верховный суд указал: необъективная оценка своих финансовых возможностей — это неразумность, а не недобросовестность. Должник честно сообщал о доходах при оформлении кредитов, перестал платить из-за снижения дохода и не выводил имущество. Долги были списаны. Эта позиция защищает добросовестных заёмщиков, которые «просчитались», но не обманывали.
Стоит учитывать и региональный фактор: в разных арбитражных судах глубина проверки и строгость к должникам заметно различаются. Итог конкретного дела всегда зависит от совокупности документов, поведения должника и качества подготовки к процедуре.
Что такое законное банкротство и как подтвердить свою добросовестность
Законное банкротство — это процедура по ФЗ № 127-ФЗ, которую проходит добросовестный должник: неплатежеспособность возникла по объективным причинам, сведения в заявлении полные, а сделки за три года выдерживают проверку на рыночность и реальность расчётов. Никакой «упаковки» ситуации не нужно, нужна прозрачность. Суды оценивают поведение должника через призму разумности и добросовестности, и подтверждается это прежде всего документами.
Признаки добросовестного должника на практике выглядят так:
- объективная причина неплатежеспособности: потеря работы, болезнь, снижение дохода, развод — с документальным подтверждением;
- платежи вносились, пока была финансовая возможность;
- в заявлении указаны все долги, счета, вклады и сделки за три года;
- крупные траты объяснимы и подтверждаемы — на что и откуда деньги;
- должник отвечает на запросы управляющего и не создаёт препятствий.
Порядок действий перед процедурой обычно такой: сначала аудит ситуации — перечень долгов, имущества, счетов и сделок; затем консультация со специалистом, который оценит риски по конкретным сделкам; далее сбор документов и подача заявления. Если спорные сделки уже были, «переоформлять» имущество сейчас нельзя — это классический путь к оспариванию и отказу в списании. Вместо этого соберите документы, подтверждающие рыночную цену и реальную оплату: банковские выписки, расписки, объявления с ценами аналогичных товаров на дату сделки. Покажите, куда ушли вырученные средства — например, на погашение части кредита или расходы на жизнь в период безработицы. И заранее разберите ситуацию со специалистом: с подготовленными пояснениями даже сделка, вызвавшая вопросы, обычно не приводит к отказу в списании.
Чек-лист подготовки к законному банкротству
Подготовка к законному банкротству сводится к чек-листу из девяти пунктов: они заранее закрывают вопросы и суда, и финансового управляющего.
- Соберите документы о доходах за последние годы: справки с работы, налоговые уведомления, выписки из СФР.
- Запросите кредитные отчёты из бюро кредитных историй и проверьте, что все долги отражены.
- Выпишите все сделки за три года: продажи, дарение, мену, займы, крупные переводы.
- Проверьте по каждой сделке рыночную цену и подтверждение расчётов: выписки, расписки, чеки.
- Сохраните доказательства объективных причин: приказ об увольнении, медицинские документы, документы о снижении дохода.
- Подготовьте объяснения крупных трат: на что потрачены деньги и откуда они поступили.
- Не берите новые кредиты и займы и не переоформляйте имущество на родственников.
- Сохраняйте переписку и документы по взаимодействию с банками, взыскателями и приставами.
- Заранее подготовьте пояснения по любым эпизодам, которые могут вызвать вопросы, — и обсудите их со специалистом.
Типичные ошибки должников перед банкротством
Типичные ошибки должников перед банкротством — это действия, которые превращают честную неплатежеспособность в повод для обвинений и оспаривания сделок. Практика показывает шесть повторяющихся сценариев.
- Подарить или продать имущество родственнику по заниженной цене. Последствие: сделку оспорят, имущество вернётся в конкурсную массу, а вывод о недобросовестности осложнит списание. Вместо этого: если продажа необходима, проводите её по рыночной цене с реальной оплатой через банк.
- Взять новый заём перед процедурой. Последствие: возникает впечатление, что долг набирался под списание, возможны вопросы о мошенничестве. Вместо этого: честно оцените, можно ли обойтись без новых займов, и зафиксируйте причину, если деньги нужны на лечение или жильё.
- Скрыть счёт, вклад или доход. Последствие: управляющий находит актив через реестры и выписки, а сокрытие трактуется против должника. Вместо этого: укажите всё — полнота сведений работает на вас.
- Уничтожить или «потерять» документы. Последствие: это расценивается как препятствование проверке. Вместо этого: передайте управляющему то, что есть, и письменно объясните, чего не хватает и почему.
- Игнорировать запросы управляющего. Последствие: затягивание процедуры и неблагоприятные выводы суда. Вместо этого: отвечайте в срок, даже коротким письмом с пояснением.
- Ждать, пока долги «рассосутся». Последствие: растут проценты и неустойки, приходят судебные приказы, арестовывают счета. Вместо этого: оцените ситуацию и варианты решения, пока проценты и неустойки не сделали проблему заметно тяжелее.

Какие заблуждения о преднамеренном банкротстве встречаются чаще всего
Чаще всего о преднамеренном банкротстве заблуждаются в трёх вещах: переоценивают уголовный риск, недооценивают проверку сделок и считают, что долги спишут в любом случае. Разберём эти и другие установки по схеме «миф — факт».
- Миф: «За банкротство сразу привлекают к уголовной ответственности». Факт: умысел нужно доказать, поэтому приговоров по ст. 196 УК РФ в отношении граждан немного. Типичные последствия для должника с признаками преднамеренности — административный штраф и отказ в списании долгов.
- Миф: «Любая сделка с родственником означает автоматический отказ». Факт: сделки между близкими людьми не запрещены. Суд смотрит на рыночную цену и реальность расчётов: продажа по рынку с банковскими выписками проходит проверку.
- Миф: «Управляющий поверит на слово». Факт: проверка строится на документах, государственных реестрах и банковских выписках за три года. Словесные объяснения работают только в связке с подтверждениями.
- Миф: «Пороги ответственности никогда не меняются». Факт: с апреля 2024 года крупным считается ущерб свыше 3,5 млн рублей, особо крупным — свыше 13,5 млн. Материалы с цифрой 2,25 млн устарели.
- Миф: «Даже при доказанном умысле долги спишут». Факт: по п. 4 ст. 213.28 ФЗ № 127-ФЗ гражданин, привлечённый к ответственности за преднамеренное банкротство, не освобождается от обязательств. Процедура завершится, а долги останутся.
Когда стоит обратиться за юридической помощью
Разбираться со специалистом лучше до подачи заявления о банкротстве — пока есть время спокойно подготовить документы и снять вопросы к прошлым сделкам. Консультация особенно полезна, если:
- платежи по кредитам занимают большую часть дохода, а просрочки растут;
- за последние три года вы продавали или дарили недвижимость, автомобиль, передавали крупные суммы родственникам;
- пришёл судебный приказ, звонят взыскатели или наложен арест на счета;
- непонятно, что делать с долгами, и нужно спокойно сравнить варианты: реструктуризацию, кредитные каникулы, мировое соглашение, банкротство;
- финансовый управляющий или кредиторы уже задали вопросы по сделкам или движению денег.
Вы можете обратиться к нам по процедуре банкротства или по любому другому юридическому вопросу, можно и просто написать нам, если не знаете, что делать с долгами. Первичная консультация бесплатная и ни к чему не обязывает: достаточно оставить заявку и кратко описать ситуацию, чтобы специалист разобрал её и показал возможные варианты действий. Решение об оплате услуг или старте процедуры принимать сразу не нужно: сначала стоит увидеть свою ситуацию в цифрах и понять, какие вообще есть варианты.
Часто задаваемые вопросы
Здесь собраны ответы на вопросы, которые чаще всего задают о преднамеренном банкротстве физического лица.
Что считается преднамеренным банкротством физического лица?
Преднамеренное банкротство — это умышленные действия или бездействие, которые заведомо привели к невозможности платить по долгам, чтобы затем списать обязательства через банкротство. Типичные примеры — вывод имущества перед процедурой и займы, оформленные без намерения возвращать. Ключевой элемент состава — доказанный умысел.
Чем преднамеренное банкротство отличается от фиктивного?
При преднамеренном банкротстве должник действительно неплатежеспособен, но сам довёл себя до этого состояния умышленными действиями; при фиктивном человек заявляет о несостоятельности, хотя может платить. Первое квалифицируется по ст. 196 УК РФ, второе — по ст. 197 УК РФ. Последствия схожи: отказ в списании долгов и ответственность.
Какая статья предусматривает ответственность за преднамеренное банкротство?
Уголовная ответственность установлена ст. 196 УК РФ и наступает при крупном ущербе кредиторам — свыше 3,5 млн рублей. При меньшем ущербе применяется ч. 2 ст. 14.12 КоАП РФ со штрафом для граждан 1 000–3 000 рублей. Сама процедура банкротства регулируется ФЗ № 127-ФЗ «О несостоятельности (банкротстве)».
Какой размер ущерба считается крупным в 2026 году?
Крупный ущерб — свыше 3,5 млн рублей, особо крупный — свыше 13,5 млн рублей; эти пороги действуют с апреля 2024 года. В старых статьях встречается цифра 2,25 млн — она устарела. При ущербе меньше крупного наступает только административная ответственность.
Реально ли получить уголовный срок за преднамеренное банкротство физлица?
Санкция ст. 196 УК РФ предусматривает до 6 лет лишения свободы, а при отягчающих обстоятельствах — до 7 лет, но на практике приговоры для граждан редки: умысел нужно доказать, и многие дела переквалифицируют в мошенничество. Более реальный исход — административный штраф и отказ в списании долгов.
Что будет с долгами, если суд выявил признаки преднамеренного банкротства?
По п. 4 ст. 213.28 ФЗ № 127-ФЗ гражданин не освобождается от обязательств — процедура завершится без списания долга. Подозрительные сделки оспорят, а имущество вернётся в конкурсную массу. В зависимости от размера ущерба возможна административная или уголовная ответственность.
Кто и как проверяет признаки преднамеренного банкротства?
Проверку проводит финансовый управляющий по Временным правилам (Постановление Правительства РФ № 855): он анализирует три года до банкротства, коэффициенты платежеспособности, сделки и движение денег по счетам, запрашивает данные в Росреестре, ГИБДД, ФНС и банках. Итог — заключение о наличии или отсутствии признаков для суда и кредиторов.
Можно ли законно признать себя банкротом, если раньше были сделки с родственниками?
Да, законное банкротство остаётся доступным: сделка с родственником сама по себе не запрещена — важны рыночная цена и реальная оплата. Подготовьте документы, подтверждающие расчёты и целевое использование средств, и заранее разберите ситуацию со специалистом, чтобы закрыть возможные вопросы до процедуры.