Единственное жилье при банкротстве: сохранение, иммунитет и ограничения
Единственное пригодное для проживания жилье защищено исполнительским иммунитетом по ст. 446 ГПК РФ: при банкротстве его не включают в конкурсную массу и не продают за долги по кредитам, займам и ЖКХ. Исключения — жилье в залоге (ипотеке) и «роскошные» квартиры, площадь которых кратно превышает потребности семьи: во втором случае суд может разрешить продажу, но обязан обеспечить должника замещающим жильем. Еще закон защищает прожиточный минимум должника и его иждивенцев: деньги на жизнь остаются в семье на весь период процедуры.
Что считается единственным пригодным для проживания жильем
Единственное жилье — это жилое помещение (квартира, дом, комната или доля в них), которое для должника и совместно проживающих с ним членов семьи служит единственным пригодным местом для постоянного проживания. Именно этот статус запускает защиту: пока помещение единственное и пригодное для жизни, его нельзя продать в счет долга.
Закон не дает отдельной расшифровки термина, поэтому суды проверяют три признака:
- Жилой статус. Помещение должно числиться жилым по Жилищному кодексу РФ: квартира или ее часть, жилой дом или его часть, комната. Апартаменты, машино-места, офисы под защиту не подпадают — они считаются нежилой недвижимостью.
- Пригодность для круглогодичного проживания. Имеют значение отопление, электричество, вода, состояние конструкций. Дача, в которой зимой жить нельзя, жильем в правовом смысле не станет.
- Фактическое проживание. Суды смотрят, где человек реально живет: состав семьи, школа детей, рабочие поездки, бытовые обстоятельства. Регистрация важна, но сама по себе она не решает исход.
Чаще всего путаются в двух вопросах. Первый: «единственное жилье — это сколько метров и какая стоимость?» Ни того ни другого закон не ограничивает — защита работает и для скромной однушки, и для большой квартиры, если она не признана избыточной. Второй: «считается ли дача единственным жильем?» Может считаться, но только если садовый дом зарегистрирован как жилой, пригоден для проживания круглый год, а другой жилой недвижимости у должника нет.
Обратите внимание: проверяются и «идеальные» квартиры, и любые доли. На практике это выглядит так: у человека одна квартира, а еще формально числится 1/5 доля в жилье родителей, где он не появляется. Суд, как правило, все равно признает квартиру единственным жильем — доля без реальной возможности проживания не делает другую недвижимость пригодной заменой. А вот земельный участок, на котором стоит ваш единственный дом, защищается вместе с домом.
Проверить, что именно числится за вами, можно по выписке из ЕГРН — Единого государственного реестра недвижимости, который ведет Росреестр. Сделайте это до подачи заявления о банкротстве: сюрпризы, найденные финансовым управляющим, обходятся дороже.
Иммунитет единственного жилья: статья 446 ГПК РФ и закон о банкротстве
Единственное жилье защищено исполнительским иммунитетом: это прямой запрет продавать его за долги, установленный статьей 446 Гражданского процессуального кодекса РФ (ГПК РФ). Норма запрещает обращать взыскание на жилое помещение, если для должника и совместно проживающих членов семьи оно единственное пригодное для проживания. Это правило работает против любых кредиторов: банков, микрофинансовых организаций (МФО), управляющих компаний, налоговой — независимо от суммы долга.
В процедуре банкротства тот же смысл закрепляет закон о банкротстве: единственное жилье защищается нормами статьи 213.25 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)», которая повторяет правило об иммунитете. Механика такая: финансовый управляющий — специалист, назначенный арбитражным судом, — формирует конкурсную массу, то есть имущество, которое можно продать для расчета с кредиторами. Единственное жилье в эту массу не включается: его не оценивают, не выставляют на торги и не передают кредиторам. Семья продолжает жить в своей квартире и во время процедуры, и после ее завершения.
То же правило действует и при внесудебном банкротстве через МФЦ (многофункциональный центр) — упрощенной бесплатной процедуре для граждан с небольшими долгами. Отличие только в порядке подачи документов, защита жилья та же.
Нюанс, который вызывает больше всего вопросов: арест и взыскание — разные вещи. Верховный суд РФ разъяснил, что приставы могут наложить арест на единственное жилье как обеспечительную меру: в ЕГРН появляется отметка, продать, подарить или сдать в аренду квартиру без согласия пристава не получится. Но продать это жилье с торгов приставы не вправе. Арест — способ не дать вывести актив, а не способ забрать квартиру.
Есть и обратная сторона: иммунитет защищает жилье, но не отменяет сам долг. Проценты и пени по кредитам во время процедуры начисляться не будут, а после завершения банкротства долги списываются — но только при добросовестном поведении должника. Если попытаться использовать защиту жилья, чтобы укрыть активы, суд может отказать в списании долгов целиком.
Когда единственное жилье все же могут забрать за долги: ключевые исключения
Забрать единственное жилье за долги могут только в ограниченном числе случаев: жилье в залоге, «роскошная» недвижимость в банкротстве, доказанная недобросовестность должника и взыскание по приговору суда. Во всех остальных сценариях иммунитет единственного жилья держится прочно. Что это значит для разных типов долгов, видно из таблицы.
| Тип долга | Что происходит с единственным жильем |
|---|---|
| Потребительские кредиты, займы, кредитные карты | Не забирают. Иммунитет действует полностью; взыскание идет с доходов, счетов и другого имущества |
| Долги по ЖКХ | Для собственника — практически не забирают: сумма долга обычно несоразмерна стоимости квартиры. Для социального найма — возможно выселение с предоставлением другого жилья по ст. 90 ЖК РФ при долге свыше 6 месяцев без уважительных причин |
| Налоги | Жилье защищено иммунитетом; налоговая взыскивает со счетов, доходов и другого имущества |
| Алименты | Жилье защищено, но из доходов могут удерживать до 70%, а банковские счета — арестовать |
| Вред, возмещаемый по приговору суда | В отдельных случаях: если должник осужден к возмещению вреда, причиненного преступлением, суд, взвешивая интересы семьи и кредиторов, может разрешить продажу «роскошного» жилья с предоставлением замещающего (подробно ниже) |
| Ипотека или другой залог | Иммунитет не действует — жилье могут продать с торгов (подробно в следующем разделе) |
Отдельная история — «роскошное» жилье в банкротстве. Конституционный суд РФ в постановлении от 26.04.2021 № 15-П указал: защита права на жилище не должна превращаться в способ укрыть активы от кредиторов. Если единственная квартира или дом явно кратно превышают разумную потребность семьи, суд может разрешить их продажу — но только при условии, что должнику приобретут замещающее жилье по нормам, сопоставимым с социальным наймом, и в том же населенном пункте. Президиум Верховного суда РФ в обзоре практики по делам о банкротстве граждан уточнил: значение имеет не абстрактная стоимость, а именно существенное, кратное превышение площади разумной потребности, определенной с учетом состава семьи.
На практике эта мера остается точечной. Кредиторам невыгодно затевать размен обычной «двушки» или «трешки»: расходы на покупку замещающего жилья и торги съедают возможный результат. Реальные споры касаются в основном больших домов и дорогих объектов. Если у вас стандартное жилье, купленное задолго до проблем с долгами, поводов для тревоги обычно нет.
Могут ли забрать единственное жилье, если оно в залоге или ипотеке
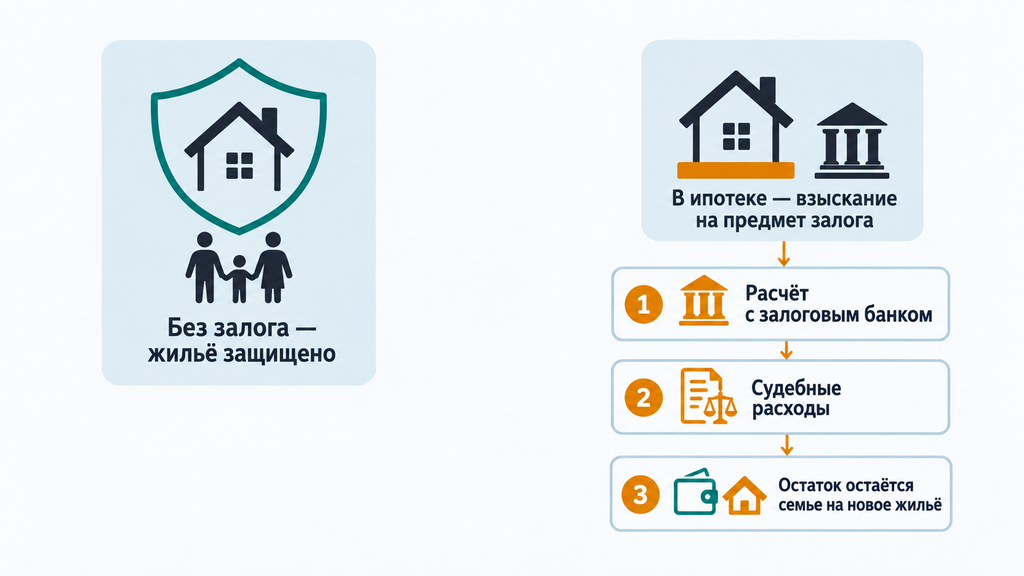
Да: единственное жилье, которое находится в залоге или ипотеке, выведено из-под иммунитета, и это главное исключение, которое нужно знать каждому ипотечнику. Статья 446 ГПК РФ прямо оговаривает: на заложенное по ипотеке жилое помещение взыскание обратить можно. Так устроена сама конструкция залога — квартира выступает обеспечением кредита, и заемщик принимает это условие при подписании договора.
Но продать ипотечную квартиру не так просто, как «по звонку». По закону «Об ипотеке (залоге недвижимости)» банк может требовать обращения взыскания, если просрочка превысила три месяца, а требование составляет не менее 5% стоимости заложенного жилья. Если долг меньше, а нарушение несущественно, суд может отказать банку. Банку, к слову, сама квартира не нужна: это дорогая и медленная процедура, поэтому до суда кредиторы обычно предлагают реструктуризацию, кредитные или ипотечные каникулы (отсрочку платежей до полугода по закону), мировое соглашение.
Если процедура банкротства уже идет, ситуация такая: заложенную квартиру в конкурсную массу формально включают, и залоговый кредитор — банк, у которого жилье в залоге, — получает приоритет из денег от ее продажи. После расчета с банком и погашения судебных расходов действует правило, подтвержденное Конституционным судом РФ в постановлении от 04.06.2024 № 28-П: остаток денег защищен исполнительским иммунитетом и не идет другим кредиторам — эти средства предназначены семье на покупку замещающего жилья.
Законные способы сохранить ипотечную квартиру при банкротстве существуют, хотя и требуют устойчивого дохода:
- Мировое соглашение с залоговым кредитором. Поправки в закон о банкротстве позволяют заключить его с банком отдельно, без согласия остальных кредиторов: ипотека сохраняется на прежних или новых условиях, вы продолжаете платить, остальные долги списываются.
- Погашение требований банка третьим лицом. Например, родственником — на любой стадии дела.
- План реструктуризации долгов — если доход позволяет обслуживать график, включая ипотечные платежи.
Граница у этих вариантов простая: они работают, когда есть стабильные деньги или помощник среди близких. Если дохода нет вовсе, суд, скорее всего, введет реализацию имущества, и судьбу залога будет решать залоговый кредитор. Именно поэтому с ипотекой решение о банкротстве стоит просчитывать заранее, а не после того, как банк уже подал иск.
Сохранение прожиточного минимума при банкротстве и во время взыскания
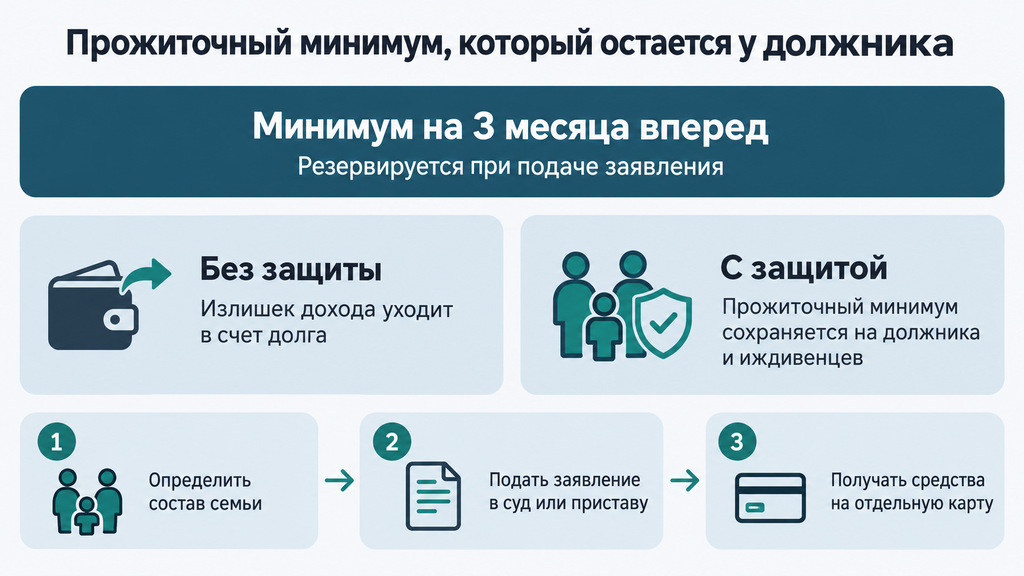
При банкротстве и обычном взыскании должнику и членам его семьи закон оставляет деньги на жизнь: прожиточный минимум исключается из конкурсной массы и защищен при удержаниях из дохода. Защита жилья и защита дохода работают в паре: одно без другого сделало бы процедуру бессмысленной для семьи.
Сохранение прожиточного минимума при банкротстве регулирует отдельный закон о сохранении прожиточного минимума 2024: это поправки в закон о банкротстве, внесенные Федеральным законом от 29.06.2023 № 246-ФЗ и действующие с 1 января 2024 года. Суть проста: из конкурсной массы исключаются денежные средства в размере прожиточного минимума на самого должника и каждого иждивенца — несовершеннолетних детей, пенсионеров и других родственников, которых он содержит. Прожиточный минимум берется региональный, а не федеральный, поэтому точную сумму для своего региона на 2026 год нужно проверить: цифры регулярно обновляются.
Как этим воспользоваться, по шагам:
- Определите состав семьи и иждивенцев. Иждивенец — человек, которого вы содержите полностью или в основной части: дети, престарелые родители, другие члены семьи.
- Соберите подтверждающие документы: свидетельства о рождении детей, справки о совместном проживании, документы об алиментах или уходе.
- Подайте в арбитражный суд заявление об исключении из конкурсной массы прожиточного минимума на себя и иждивенцев. Обычно средства резервируют на три месяца вперед; если процедура затягивается, суд может установить более длительный период.
- Получите деньги на отдельную карту — на практике ее часто называют «карта должника». Управляющий перечисляет на нее защищенную сумму, и этими деньгами вы пользуетесь свободно.
Пример с условными цифрами: у должника двое несовершеннолетних детей, ежемесячный доход — 65 000 ₽. Если в регионе прожиточный минимум на взрослого составляет 18 000 ₽, а на ребенка — 16 000 ₽, на жизнь семьи каждый месяц должно оставаться порядка 50 000 ₽. Эти деньги кредиторам не уходят даже при активной процедуре.
В обычном исполнительном производстве (когда дело у приставов, а банкротства нет) защита дохода тоже работает, но иначе. Из зарплаты по общему правилу удерживают не более 50% (по алиментам и возмещению вреда здоровью — до 70%). С 2022 года действует еще одно право: должник может подать судебному приставу заявление о сохранении на счете прожиточного минимума — тогда при блокировке карты эта сумма останется вам на расходы. Заявление оформляется через ФССП (Федеральную службу судебных приставов) или Госуслуги, и на практике без него со счета могут списать все поступившие суммы, включая деньги на повседневные расходы, — поэтому его стоит подать, как только дело открыто.
Как сохранить квартиру при банкротстве: пошаговый алгоритм
Чтобы сохранить квартиру при банкротстве, готовиться нужно до подачи заявления: проверка документов, внимательная инвентаризация имущества и контроль сроков решают больше, чем любые аргументы в суде. Защита единственного жилья — это право, но право, которое нужно корректно оформить и вовремя заявить.
- Проведите инвентаризацию имущества. Закажите выписки из ЕГРН о себе, супруге и объектах, где у вас есть доли. Все записи, включая старые и «забытые», управляющий найдет самостоятельно — лучше, если вы расскажете о них первыми. Частая ошибка этапа: скрывать имущество и надеяться, что «не заметят».
- Проверьте жилье на залог и обременения. Залог виден в выписке ЕГРН. От него зависит весь сценарий: без залога жилье защищено, с залогом работает особый порядок.
- Соберите доказательства проживания и состава семьи. Регистрация, справки о совместном проживании, школа или детский сад детей, документы об уходе за пожилыми родственниками. Суды оценивают фактическое проживание, а не только штамп в паспорте.
- Зафиксируйте историю приобретения жилья. Договор купли-продажи, документы об оплате, наследственное дело. Важна дата: жилье, купленное задолго до долгов, выглядит для суда добросовестным.
- Заявите об исключении жилья из конкурсной массы. Заявление подается в арбитражный суд, как только управляющий включил жилье в опись или начал готовить торги. Следите за публикациями по вашему делу — информация о торгах размещается открыто, и пропущенный срок возражений восстанавливать сложно.
- Контролируйте собрания кредиторов и ход процедуры. Вопрос о целесообразности продажи единственного жилья, если он вообще возникает, обсуждается на собрании кредиторов, а окончательное решение принимает арбитражный суд. Ваши возражения и документы к этому моменту должны быть готовы.
- При споре о «роскошности» обсуждайте критерии замещающего жилья. Если кредиторы настаивают на продаже большого дома, предметом переговоров становится не «забрать или не забрать», а что именно и в каком населенном пункте вам приобретут взамен — и какую часть выручки направят на долги.
Чек-лист документов, которые обычно запрашивают для защиты жилья:
- выписка из ЕГРН на все объекты недвижимости, где есть ваша доля;
- справка БТИ (бюро технической инвентаризации) — для жилья, приобретенного до 1998 года, когда единый реестр прав на недвижимость еще не велся;
- документы о регистрации по месту жительства всех членов семьи;
- свидетельства о рождении детей и документы об иждивенцах;
- договоры, по которым приобреталось жилье, и документы об оплате;
- кредитные договоры и выписки по счетам;
- документы о доходах — справки о зарплате, пенсии, пособиях.
Как это выглядит на практике: подавляющее большинство дел проходит без единого спора о жилье — управляющий проверяет записи, видит, что квартира единственная и не в залоге, и просто не включает ее в опись на торги. Проблемы начинаются там, где есть залог, свежие сделки с недвижимостью или конфликт с кредиторами. И еще один практический совет: проверьте финансового управляющего, которого назначат в дело, через реестр саморегулируемой организации (СРО) арбитражных управляющих — это публичная проверка, она занимает несколько минут.
Особые ситуации: доли, дети, супруги, дачи и апартаменты
Иммунитет единственного жилья работает по-разному в нестандартных ситуациях, и именно вокруг долей, детей и семейных документов чаще всего возникают споры. Если ваш случай не вписывается в типовую схему «одна квартира — один должник», проверьте, как правило применяется к вашим обстоятельствам.
Если единственное жилье — доля в квартире или дом в собственности родственников
Доля, в которой вы фактически живете, защищается иммунитетом наравне с целой квартирой — если другого пригодного жилья у вас нет. Размер доли при этом вторичен: суд смотрит, можете ли вы реально пользоваться помещением. Типичный пример из практики: человек живет с семьей у родителей, владея 1/3 их квартиры, — эту долю суд признает единственным жильем. Обратный пример: микродоля вроде 1/100, в которой жить невозможно, защитой не считается и, наоборот, не «прикрывает» основную квартиру. На вопрос «считается ли доля в родительской квартире единственным жильем» ответ всегда зависит от реального проживания.
Если в жилье прописаны несовершеннолетние дети
Наличие детей само по себе не меняет правило: если жилье не в залоге, оно защищено независимо от того, кто в нем прописан. Сложнее с ипотекой — дети не блокируют торги, но к делу привлекаются органы опеки, а суд обязан учитывать интересы ребенка, что на практике усложняет и затягивает процедуру изъятия. Отдельное предупреждение: попытка прописать в квартире дополнительных родственников «для усиления защиты» не работает — в банкротстве такие действия легко вскрываются и могут быть расценены как недобросовестность.
Если единственное жилье оформлено на супруга или куплено в браке
Банкротство одного супруга не лишает семью защиты автоматически, но требует разбора режима собственности. Квартира, купленная в браке, — совместная собственность: при банкротстве одного из супругов выделяется супружеская доля должника (как правило, половина), и вопрос иммунитета решается именно по ней. Жилье, оформленное на супруга, суды тоже видят: единственное ли оно для семьи и как им пользуются. Брачный договор может упорядочить режим имущества, но работает он, только если заключен заранее и не прикрывает вывод активов от уже возникших долгов: задним числом такие документы суды оспаривают.
Дача, апартаменты и недострой: что иммунитет не защитит
Правовая природа объекта важнее его внешнего вида: «выглядит как жилье» и «является жилым помещением» — не одно и то же. Сравните, что защищается, а что нет:
| Объект | Защищен ли иммунитетом единственного жилья |
|---|---|
| Единственная квартира или жилой дом, где живет семья | Да |
| Земельный участок под единственным домом | Да (кроме случая, когда участок сам в залоге) |
| Доля, в которой должник фактически проживает | Да |
| Садовый дом, зарегистрированный как жилой и пригодный для круглогодичного проживания | Может быть признан единственным жильем — оценивается судом |
| Апартаменты | Нет: это нежилое помещение, при банкротстве продается как обычный актив |
| Дача без статуса жилого дома | Нет |
| Недостроенный дом, не введенный в эксплуатацию | Нет: до регистрации это объект незавершенного строительства |
Практический итог простой: перед банкротством проверьте статус каждой недвижимости, которой пользуетесь как жильем. Иногда перевод дачи в статус жилого дома — законное и оправданное решение, но делать его нужно до процедуры, а не во время.
Типичные ошибки и заблуждения должников
Самый большой риск для единственного жилья создает не сам долг, а попытки обойти закон: суды лишают защиты даже формально «единственное» жилье, если видят недобросовестность. Типичные убеждения, с которыми люди приходят на консультацию, собраны в таблице.
| Миф | Как на самом деле |
|---|---|
| «За любые долги забирают квартиру» | По потребительским долгам единственное жилье защищено иммунитетом — его не продают ни приставы, ни в банкротстве |
| «Банкротство — это гарантированная потеря жилья» | Незаложенное жилье по общему правилу остается у должника; из конкурсной массы его исключают |
| «Перепишу квартиру на родственника — и долг не найдет» | Сделки за три года до банкротства проверяются и оспариваются; квартиру вернут в конкурсную массу, а должника могут признать недобросовестным и не списать долги |
| «Продам другую недвижимость перед банкротством — оставшаяся станет единственной» | Искусственное создание статуса единственного жилья суды видят: жилье могут включить в конкурсную массу даже вопреки иммунитету |
| «Пропишу сюда всю родню — забрать станет невозможно» | Прописка без реального проживания не усиливает защиту, но показывает суду попытку манипуляции |
Логика суда во всех этих случаях одна: иммунитет придуман, чтобы человек не остался на улице, а не для того, чтобы прятать активы. Конституционный суд РФ в постановлении № 15-П сформулировал это прямо — защита не должна превращаться в инструмент увода имущества от кредиторов. Поэтому единственная надежная стратегия — корректная подготовка документов и честная позиция: она в большинстве случаев дает тот же результат, что и рискованные схемы, только без угрозы отказа в списании долгов.
После банкротства: когда можно продать квартиру и что учесть
Продать квартиру, оставшуюся после банкротства, можно сразу после завершения процедуры: отдельного запрета распоряжаться жильем закон не вводит. Пока идет процедура, сделки с имуществом совершаются только через финансового управляющего, но после определения суда о завершении вы снова полноправный собственник.
Последствия после банкротства касаются не жилья:
| Ограничение | Срок действия |
|---|---|
| Обязанность сообщать о факте банкротства при получении кредитов и займов | 5 лет |
| Запрет занимать должности в органах управления юридических лиц | 3 года |
| Ограничения на руководящие должности в кредитных организациях | 5 лет |
| Ограничения на руководящие должности в финансовых организациях (страховые, МФО, пенсионные фонды) | 10 лет |
По жилью действуют обычные налоговые правила. Если продаете единственное жилье, минимальный срок владения для продажи без НДФЛ — налога на доходы физических лиц — и без декларации составляет 3 года (ст. 217.1 Налогового кодекса РФ). При альтернативной сделке — сначала покупка новой квартиры, потом продажа старой — работает «правило 90 дней»: если новая квартира куплена в течение 90 дней до продажи старой, для налоговой прежняя считается единственной. Если продаете раньше трех лет, доход свыше вычета облагается НДФЛ по актуальной на 2026 год прогрессивной шкале — ставку проверьте на дату сделки.
Типичный сценарий, который закрывает вопрос «после банкротства когда можно продать квартиру»: человек проходит процедуру, долги списаны, через несколько лет семья меняет квартиру — и никаких дополнительных ограничений на эту сделку банкротство не налагает. Единственное, что стоит сделать, — сохранить все определения суда по делу: иногда их запрашивают банки и нотариусы, а восстановить документы из архива дольше, чем хранить их дома.
Чек-лист должника: с чего начать и где получить разбор ситуации
Начинать защиту жилья стоит не с судов, а с простой самопроверки: пять минут с выпиской из ЕГРН отвечают на большинство вопросов, которые пугают людей месяцами. Пройдите по списку:
- закажите выписки из ЕГРН на все объекты, где у вас или супруга есть собственность и доли;
- проверьте в выписке, не находится ли жилье в залоге;
- соберите документы о регистрации и фактическом проживании всех членов семьи;
- посчитайте состав иждивенцев — это основа заявления о сохранении прожиточного минимума;
- зафиксируйте дату приобретения жилья относительно появления долгов;
- не совершайте сделок с недвижимостью без юридической проверки — особенно дарение и продажу «за копейки»;
- если дело уже у приставов — подайте заявление о сохранении прожиточного минимума на счете;
- если процедура банкротства уже идет — проверьте публикации по вашему делу и сроки возражений;
- проверьте финансового управляющего через реестр СРО арбитражных управляющих.
Если по этому списку появились вопросы, их можно снять бесплатно. Наша юридическая практика ведет дела по процедуре банкротства и другим вопросам долгов и взыскания: оставьте заявку и в двух словах опишите ситуацию — специалист проведет первичный разбор и покажет, какие у вас есть варианты и на что обратить внимание. Оплачивать услугу или принимать решение сразу не нужно: сначала вы просто видите свою ситуацию в цифрах и сроках, а дальше действуете так, как сочтете правильным.
Часто задаваемые вопросы
Могут ли забрать единственное жилье за долги по кредитам?
Нет. По потребительским кредитам, займам и кредитным картам единственное пригодное для проживания жилье защищено исполнительским иммунитетом по ст. 446 ГПК РФ — его не продают за долги ни приставы, ни в процедуре банкротства. Возможен лишь арест как обеспечительная мера, при котором жить в квартире можно, а продать ее без согласия пристава — нет.
Что будет с ипотечной квартирой при банкротстве?
Заложенное жилье не защищено иммунитетом: залоговый банк может добиться продажи квартиры в счет долга. Сохранить квартиру можно через мировое соглашение с банком, погашение его требований третьим лицом или план реструктуризации — при условии, что есть стабильный доход. Остаток денег после расчета с банком защищен «денежным иммунитетом» и остается семье на новое жилье.
Как сохранить прожиточный минимум при банкротстве?
Подайте в арбитражный суд заявление об исключении из конкурсной массы прожиточного минимума на себя и каждого иждивенца — средства резервируются, как правило, минимум на три месяца вперед. Деньги перечисляют на отдельную карту, и тратить их можно свободно. При обычном взыскании аналогичное заявление о сохранении прожиточного минимума на счете подается судебному приставу.
Считается ли единственным жильем доля в квартире или дом в деревне?
Да, если должник фактически живет в этом помещении и другого пригодного жилья у него нет. Суды оценивают реальное проживание, а не только регистрацию: доля защищается наравне с целой квартирой, а статус дома в деревне проверяется по документам Росреестра.
Могут ли отобрать единственное жилье, если там прописаны дети?
При обычных долгах — нет: иммунитет работает независимо от прописки детей. Если жилье в ипотеке, дети торги не блокируют, но к делу привлекаются органы опеки, а суд обязан учитывать интересы ребенка, что усложняет и затягивает процедуру.
Можно ли продать квартиру после банкротства?
Да, сразу после завершения процедуры — отдельного запрета на продажу жилья нет. Действуют обычные налоговые правила: единственное жилье без НДФЛ можно продать после трех лет владения, а при покупке новой квартиры перед продажей старой работает «правило 90 дней».
Признают ли банкротом, если единственное жилье дорогое?
Да, само по себе дорогое жилье не мешает банкротству и по общему правилу остается у должника. Риск возникает, если площадь кратно превышает разумную потребность семьи: тогда суд может разрешить продажу «роскошного» жилья с обязательным приобретением замещающего в том же населенном пункте.
Что будет с единственным жильем при внесудебном банкротстве через МФЦ?
Иммунитет единственного жилья действует так же, как и в судебной процедуре: жилье не продается за долги по кредитам и займам. Разница только в порядке подачи документов и ограничениях самой процедуры по размеру долга и открытому исполнительному производству.