Статистика, история и примеры банкротства физлиц
Банкротство физлиц — это законная процедура списания долгов, которая работает в России с 1 октября 2015 года и с каждым годом становится доступнее. В 2026 году списать долги можно двумя способами: через арбитражный суд (обычно при долге от 500 000 рублей и просрочке от 3 месяцев) или бесплатно через МФЦ (при долге от 25 000 до 1 000 000 рублей и выполнении условий по исполнительному производству). Интерес к процедуре стабильно растёт: по данным Федресурса, в 2025 году суды признали банкротами около 568 тысяч граждан и индивидуальных предпринимателей, ещё более 68 тысяч человек списали долги во внесудебном порядке. В этом материале — история института, статистика по годам, актуальные условия и реальные примеры того, как проходит банкротство в типовых ситуациях.
Что такое банкротство физлица и как устроена система банкротства в России
Признанная в установленном порядке неспособность гражданина полностью рассчитаться с долгами, которая завершается освобождением от обязательств, называется банкротством физического лица. Ещё его называют персональным или личным банкротством. Механизм один и тот же, различаются только названия: «персональное банкротство», «личное банкротство» и «банкротство физических лиц» означают одно и то же. Объявить себя банкротом можно добровольно, а при долге свыше 500 000 рублей и просрочке от трёх месяцев даже нужно: закон видит в этом требование к добросовестному должнику, а не наказание.
Вся система банкротства в России построена на Федеральном законе от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)». Процедура работает так: должник или его кредиторы подают заявление, специальный орган проверяет ситуацию, а по итогам долги либо реструктурируются, либо списываются. Под действие закона подпадают практически все виды задолженности: кредиты и микрозаймы, долги по ЖКХ, налогам, штрафам, распискам перед физическими лицами. Исключение: алименты и возмещение вреда жизни и здоровью. Эти обязательства сохраняются в любом случае.
В процедуре участвует несколько сторон, и каждой полезно знать свою роль:
- Должник: гражданин, у которого обязательства превышают возможность их исполнять. Он подаёт заявление и обязан честно раскрывать сведения о долгах, доходах и имуществе.
- Кредиторы: банки, МФО (микрофинансовые организации), налоговая, управляющие компании, физические лица по распискам. Они подтверждают требования и могут инициировать процедуру сами.
- Финансовый (арбитражный) управляющий: специалист, которого назначает арбитражный суд. Он проверяет добросовестность должника, распоряжается имуществом и отчитывается перед судом. Понятие «арбитражный» здесь означает лишь то, что дело рассматривает арбитражный суд, специальный суд по экономическим спорам.
- МФЦ: многофункциональный центр «Мои документы», который проводит бесплатную внесудебную процедуру.
- ЕФРСБ: Единый федеральный реестр сведений о банкротстве, публичная база, где публикуются все процедуры. Информация о вашем банкротстве будет доступна любому желающему, и учитывать это стоит заранее.
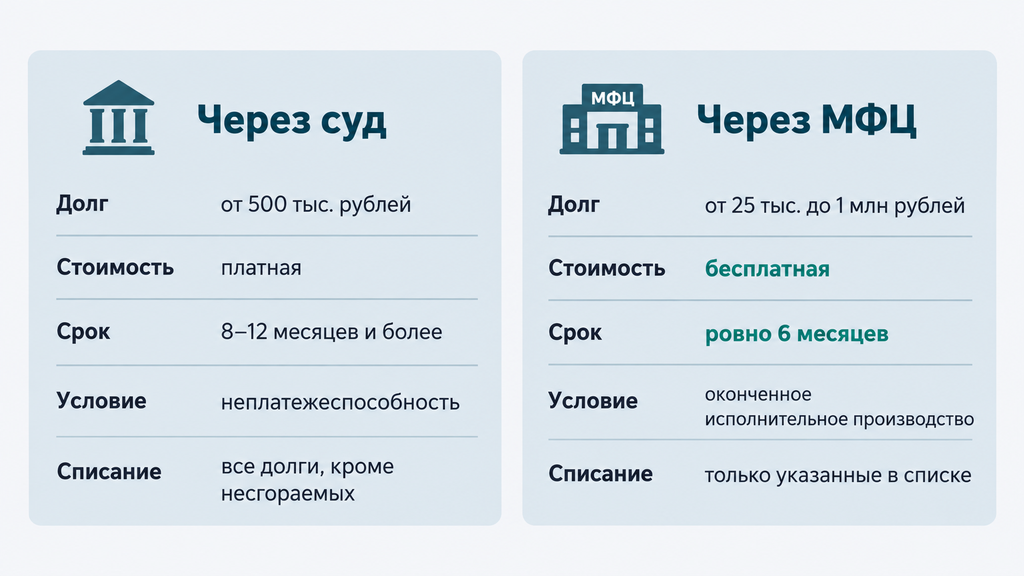
Главное разделение в системе проходит между двумя ветвями процедуры: судебной (через арбитражный суд) и внесудебной (через МФЦ). У них разные условия входа, разные сроки и разная цена. Судебное банкротство платное, зато гибкое; внесудебное бесплатное, но с жёсткими требованиями к должнику.
История банкротства в России: как появился институт списания долгов
История банкротства в России насчитывает несколько столетий, но право объявлять себя банкротом обычные граждане, а не только торговцы и компании, получили лишь в 2015 году. Первые нормы о несостоятельности появились ещё в XVIII–XIX веках: Банкротный устав и последующие уставы о торговой несостоятельности регулировали долги купцов и предпринимателей. В советский период института банкротства не было совсем: плановая экономика не предполагала ни конкуренции, ни разорения.
Современная система начала складываться в 1990-е годы. В 1992 году появился первый закон о несостоятельности предприятий, за ним законы 1998 и 2002 годов. Закон № 127-ФЗ, действующий до сих пор, изначально тоже касался только юридических лиц и индивидуальных предпринимателей. Обычный человек с потребительскими кредитами попасть в процедуру не мог: долги граждан взыскивались через суды общей юрисдикции и приставов, а безнадёжные задолженности оставались с должником на десятилетия.
Практический смысл этой истории простой: каждый следующий этап развития закона отвечал на реальную проблему. Сначала процедуру открыли для граждан, потом удешевили и упростили вход в неё. Статистика, о которой пойдёт речь ниже, отражает именно эти изменения правил, а не только «рост бедности».
Когда физические лица получили право объявлять себя банкротами
Право объявлять себя банкротами физические лица получили 1 октября 2015 года: с этой даты заработала глава X закона № 127-ФЗ о банкротстве граждан. Поводом стал бурный рост потребительского кредитования 2010-х. Миллионы людей набрали кредиты, столкнулись со снижением доходов и не имели законного способа освободиться от непосильных обязательств.
Дальше институт только упрощался:
- 1 октября 2015 года: запуск судебного банкротства граждан. Процедура оказалась рабочей, но дорогой: фиксированное вознаграждение финансового управляющего со временем выросло с 10 000 до 25 000 рублей, не считая госпошлины и публикаций.
- 1 сентября 2020 года: запуск бесплатной внесудебной процедуры через МФЦ. Изначально условия были строгими. Долг от 50 000 до 500 000 рублей и оконченное приставами исполнительное производство.
- 3 ноября 2023 года: крупнейшее расширение внесудебной процедуры. Порог долга снизили до 25 000 рублей и подняли до 1 000 000. Добавились новые категории заявителей: пенсионеры и получатели детских пособий, а также граждане, чьи исполнительные документы не исполнены более семи лет.
Поэтому число банкротов в России после 2023 года растёт так заметно: процедура перестала быть дорогим и сложным проектом для узкого круга людей и стала доступным инструментом. Если вас интересует история банкротства физических лиц в личной перспективе, с какого года и на каких условиях можно списывать долги, практически значимы в первую очередь три даты из этого списка.
Статистика банкротства физлиц по годам: 2020–2026
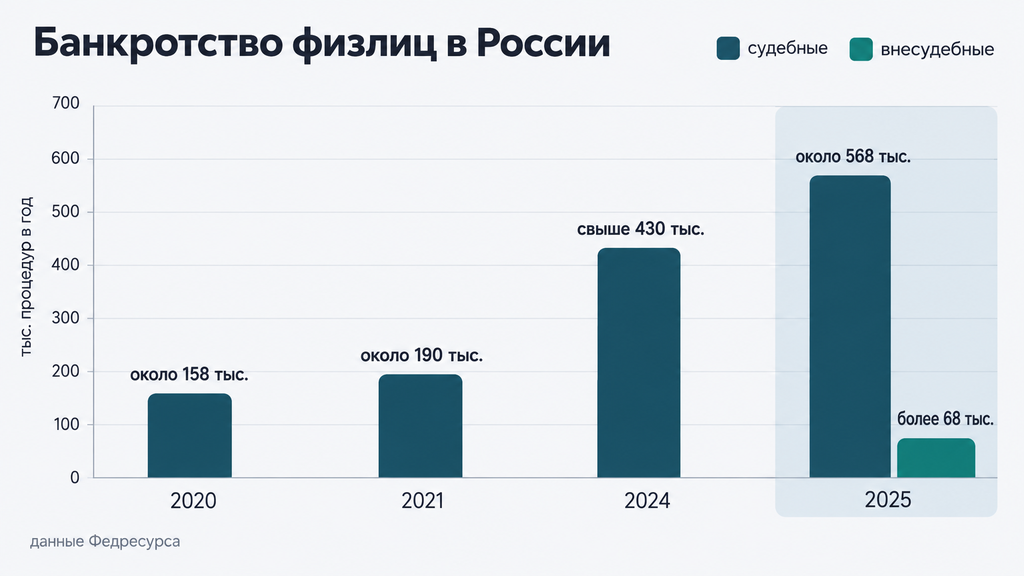
Статистика банкротства физлиц в России показывает устойчивый рост: с примерно 158 тысяч судебных процедур в 2020 году до около 568 тысяч в 2025-м, не считая внесудебных списаний через МФЦ. Данные публикует Федресурс, официальный ресурс, на котором ведётся ЕФРСБ и учитывается каждая процедура, поэтому цифры можно проверить самостоятельно. Вот эта динамика в одной таблице.
| Год | Судебное банкротство | Внесудебное банкротство | Что происходило с правилами |
|---|---|---|---|
| 2020 | около 158 тыс. | первые единичные процедуры | старт бесплатной процедуры через МФЦ (с сентября) |
| 2021 | около 190 тыс. | единицы–десятки тысяч в год | первый полный год работы МФЦ-процедуры |
| 2024 | свыше 430 тыс. | десятки тысяч | первый полный год после расширения условий МФЦ |
| 2025 | около 568 тыс. | более 68 тыс. | с 1 сентября данные о счетах заявителя ведомства запрашивают сами |
| 2026 | данные уточняются по мере публикации | данные уточняются | радикальных изменений правил к началу года не анонсировано |
За четыре года, с 2021 по 2025, количество банкротств физических лиц выросло примерно втрое. Рост объясняется доступностью, а не «массовым разорением»: процедура, которая раньше стоила как подержанный автомобиль, теперь для многих бесплатно проходит через МФЦ. Часть людей, которые раньше десятилетиями жили с безнадёжными долгами, просто получила рабочий инструмент.
Почему растёт число банкротов: главные причины по данным статистики
Число банкротов растёт в первую очередь потому, что процедура становится проще и дешевле, а закредитованность населения остаётся высокой. Причин несколько:
- Расширение внесудебной процедуры. С ноября 2023 года через МФЦ можно списать долги от 25 000 рублей: раньше нижний порог был 50 000, а круг заявителей значительно уже.
- Снижение административных барьеров. С 1 сентября 2025 года данные о счетах и доходах заявителя ведомства запрашивают сами, и человеку больше не нужно собирать справки об отсутствии счетов и вкладов по всем банкам.
- Высокая долговая нагрузка. По данным Банка России, розничное кредитование последние годы растёт быстрее доходов населения: платежи по кредитам у значительной части заёмщиков занимают больше половины ежемесячного бюджета.
- Стоимость жизни. Инфляция и рост обязательных расходов бьют в первую очередь по тем, кто уже платит по нескольким кредитам одновременно.
При этом рост статистики не означает, что банкротство стало «модным» или лёгким. Суд и МФЦ по-прежнему проверяют добросовестность должника, а недобросовестным в списании отказывают. Цифры растут главным образом за счёт людей, которые раньше просто не имели доступа к процедуре.
Условия банкротства в 2026 году: кто может списать долги
В 2026 году списать долги через банкротство можно по двум трекам. Судебный запускается при долге от 500 000 рублей и просрочке от трёх месяцев (это обязательное условие обращения) либо добровольно при меньших суммах. Внесудебный доступен при долге от 25 000 до 1 000 000 рублей и соблюдении условий по исполнительным производствам. Выбор трека зависит не от желания, а от объективных параметров: суммы долга, дохода, имущества и того, что уже происходило с взысканием.
Неплатежеспособность закон описывает через конкретные признаки, достаточно хотя бы одного:
- вы прекратили платить по обязательствам, срок которых уже наступил;
- более 10% обязательств просрочены больше чем на месяц;
- сумма долгов превышает стоимость вашего имущества;
- приставы окончили исполнительное производство из-за отсутствия имущества для взыскания.
Теперь про «обязанность». Если долг превышает 500 000 рублей, а просрочка идёт более трёх месяцев, подать заявление нужно: это не право, а обязанность должника. Затягивание в любом случае работает против вас. Проценты и пени продолжают расти, хотя после запуска процедуры перестали бы начисляться, а суд при решении об освобождении от долгов вправе учесть, что вы не обратились вовремя.
Судебное банкротство: требования к долгу, срокам и документам
Судебное банкротство подходит должникам с любым размером долга, но при задолженности свыше 500 000 рублей и просрочке от трёх месяцев обращение в арбитражный суд обязательно. Нижнего порога у судебной процедуры нет: подать заявление можно и с меньшим долгом, если неплатежеспособность очевидна, например имущество стоит меньше, чем задолженность.
Базовый пакет документов для суда:
- заявление о признании банкротом (в свободной форме, но с указанием всех долгов, кредиторов и причин неплатежеспособности);
- список кредиторов и должников по утверждённой форме;
- документы, подтверждающие задолженность: кредитные договоры, справки о задолженности, постановления приставов;
- опись имущества и справки о доходах;
- выписки по банковским счетам;
- документ об оплате госпошлины и внесении на депозит суда вознаграждения финансового управляющего от 25 000 рублей;
- данные саморегулируемой организации арбитражных управляющих, из которой суд назначит управляющего.
Подать документы можно лично в канцелярию суда, почтой или через систему «Мой арбитр» (вход через Госуслуги). Копии заявления нужно направить всем кредиторам и в налоговую.
Типичная ошибка, которую я вижу на практике: должники указывают в заявлении не все долги, например забывают старый микрозайм или долг по ЖКХ. В судебной процедуре это менее критично, чем во внесудебной: суд, как правило, освобождает от всех обязательств, включая незаявленные. Но забытые кредиторы затягивают дело и создают лишние заседания, поэтому полный список экономит месяцы.
Внесудебное банкротство через МФЦ: условия бесплатной процедуры
Внесудебное банкротство через МФЦ полностью бесплатно и доступно при долге от 25 000 до 1 000 000 рублей, если выполняется хотя бы одно условие по исполнительным производствам. Госпошлины нет, финансовый управляющий не назначается, а длится процедура ровно шесть месяцев с момента публикации в ЕФРСБ.
Решает история взаимодействия с приставами. Подать заявление через МФЦ можно, если:
- исполнительное производство окончено из-за отсутствия имущества для взыскания (формулировка «окончено в связи с возвращением исполнительного документа по пункту 4 части 1 статьи 46 закона № 229-ФЗ»), и новых производств нет;
- либо исполнительный документ предъявлен более семи лет назад, а долг так и не погашен;
- либо вы пенсионер или получатель детского пособия, других доходов и имущества для взыскания нет, а взыскание длится не менее года.
Документов нужно минимум: паспорт, СНИЛС, ИНН и список всех кредиторов по утверждённой форме. Справки из банков не требуются, МФЦ и ведомства запрашивают сведения сами. На практике именно список кредиторов становится главной точкой риска: долги перед кредиторами, не указанными в заявлении, не спишутся. Забытый микрозайм продолжит существовать, а его владелец получит право перевести дело в арбитражный суд и прервать всю процедуру.
Проверьте перед подачей:
- суммируйте все долги, включая забытые: микрозаймы, ЖКХ, налоги, штрафы, расписки;
- проверьте себя на сайте Федеральной службы судебных приставов (ФССП): какие исполнительные производства есть и на каком основании окончены;
- убедитесь, что нет имущества, кроме единственного жилья и предметов обихода;
- оцените доход: требование «отсутствует или не выше прожиточного минимума» действует для пенсионеров и получателей пособий, обращающихся по своему основанию; при оконченном исполнительном производстве уровень дохода не проверяется;
- перепроверьте список кредиторов дважды, по кредитным отчётам из бюро кредитных историй.
Если после такой самопроверки остались сомнения, подходит ли вам внесудебный трек или лучше сразу идти в суд, оставьте заявку на бесплатную консультацию: кратко опишите ситуацию, и специалист поможет разобрать варианты. Решение о процедуре и оплата на этом этапе не требуются.
Кто не может объявить себя банкротом: ограничения и несписываемые долги
Не может объявить себя банкротом тот, кто не соответствует условиям процедуры или уже проходит её повторно раньше срока, а также должник, чьи ключевые долги закон не списывает ни при каких обстоятельствах. Разберём все три группы ограничений.
Ограничения по самой процедуре:
- во внесудебную процедуру через МФЦ не попасть без истории исполнительного производства: если кредиторы ещё не обращались к приставам, доступен только судебный трек;
- повторное банкротство (и судебное, и внесудебное) возможно, как правило, не раньше чем через пять лет после завершения предыдущей;
- если во время внесудебной процедуры появятся доход или имущество, об этом нужно уведомить МФЦ в течение пяти рабочих дней, иначе процедуру прервут кредиторы.
Ограничения по добросовестности. Суд отказывает в освобождении от долгов, если установит:
- фиктивное или преднамеренное банкротство: заявление подано ради списания при реальной возможности платить. За это предусмотрена административная и в отдельных случаях уголовная ответственность;
- сокрытие имущества или ложные сведения о нём;
- незаконные действия при получении кредита, например заведомо ложные сведения о доходах в анкете;
- подозрительные сделки за последние три года: дарение, продажу за заниженную цену, переоформление активов на родственников.
Несписываемые долги сохраняются после любой процедуры:
- алименты;
- возмещение вреда жизни и здоровью;
- компенсация морального вреда;
- зарплата и выходные пособия работникам, если вы были индивидуальным предпринимателем;
- субсидиарная ответственность руководителя или контролирующего лица обанкротившейся компании;
- возмещение ущерба имуществу, причинённого умышленно или по грубой неосторожности;
- текущие платежи, возникшие уже после запуска процедуры.
Частый вопрос: «а кто не может стать банкротом по возрасту или статусу». Ограничений здесь почти нет. Пенсионеры банкротятся на общих основаниях, безработица не препятствие, а скорее упрощает внесудебный трек. Всё упирается не в то, кто вы, а в то, какие у вас долги, имущество и история взыскания.
Чек-лист самопроверки перед подачей заявления:
- все ли долги я указал, включая самые мелкие и старые;
- нет ли у меня сделок с имуществом за последние три года, которые кредиторы смогут оспорить;
- указывал ли я при получении кредитов ложные сведения о доходах или работе;
- вошли ли в список несгораемые обязательства и готов ли я платить их дальше;
- прошло ли пять лет с предыдущей процедуры, если она была.
Примеры банкротства физических лиц: разбор типовых ситуаций
Примеры банкротства физических лиц показывают, что результат зависит от трёх параметров: суммы долга, наличия имущества и дохода. При одинаковых вводных процедура обычно идёт по одному сценарию. Ниже четыре типовые ситуации из практики, собранные по наиболее частым конфигурациям долгов и активов. Суммы и сроки в них ориентировочные: реальный результат зависит от обстоятельств конкретного дела и решений суда.
Пример 1. Внесудебное банкротство через МФЦ: небольшая сумма и нет имущества
Женщина 58 лет, пенсионерка. Долг около 180 000 рублей: кредитная карта, два микрозайма и небольшая задолженность по ЖКХ. Доход: пенсия ниже прожиточного минимума региона. Имущества, кроме единственной квартиры, нет. Приставы несколько лет назад окончили исполнительное производство из-за отсутствия имущества для взыскания.
Что произошло: должница заказала кредитные отчёты, сверила список кредиторов, заполнила заявление по форме и подала документы в МФЦ. Через три рабочих дня запись о начале процедуры появилась в ЕФРСБ, проценты и пени заморозились, звонки взыскателей прекратились. Ровно через шесть месяцев долги были списаны. Затраты: ноль рублей. Единственное реальное усилие: аккуратный список кредиторов.
Этот сценарий показывает, для кого МФЦ-процедура создана: небольшая сумма, отсутствие имущества и дохода, уже оконченное исполнительное производство. Подвох один: если бы в списке не значился один из микрозаймов, его долг остался бы действующим.
Пример 2. Судебное банкротство с реализацией имущества: крупный долг и автомобиль
Мужчина 41 года, работает, доход около 70 000 рублей в месяц. Долг 780 000 рублей: три потребительских кредита, автокредит и кредитная карта. В собственности: единственная квартира (не в ипотеке) и автомобиль стоимостью около 600 000 рублей. Платежи занимали больше 60% дохода, после сокращения зарплаты платить стало нечем.
Что сделал суд: принял заявление, назначил финансового управляющего и ввёл процедуру реализации имущества. Автомобиль продали на торгах, выручка ушла кредиторам. Единственную квартиру закон защитил, её не тронули. Процедура заняла около десяти месяцев. Расходы: госпошлина, депозит на управляющего и публикации, суммарно порядка 60 000–70 000 рублей. По итогам оставшийся долг списан полностью, а несгораемых обязательств у должника не было.
Разница с первым примером принципиальная: наличие ликвидного имущества автоматически делает внесудебный трек недоступным. Но и это не приговор: судебная процедура при наличии актива часто выгоднее, чем годы исполнительных производств с арестами счетов.
Пример 3. Реструктуризация долгов: когда доход сохранился
Семейная пара с двумя детьми. Долг около 900 000 рублей по кредитам и кредитной карте. Оба работают, совокупный доход 110 000 рублей, но после всех платежей на жизнь оставалось меньше прожиточных минимумов на четверых. Продавать нечего: единственная квартира и старый автомобиль низкой стоимости.
В итоге суд ввёл реструктуризацию долгов. Это процедура, при которой должник по утверждённому плану рассчитывается с кредиторами за срок до трёх лет, и если справляется, банкротом не признаётся. План с посильным платежом утвердили кредиторы и суд, семье оставили прожиточный минимум на каждого члена семьи. Статус банкрота в этом деле не присваивался, а часть штрафов и пеней перестала начисляться уже с даты введения процедуры.
Важная деталь: реструктуризация не отдельная альтернатива банкротству, а первый сценарий внутри судебной процедуры. Если бы пара не справилась с планом, суд перешёл бы к реализации имущества и списанию остатка. Третий вариант в этой же логике: мировое соглашение с кредиторами. Дело прекращается, если стороны договорились, но при нарушении условий всё возвращается в процедуру.
Пример 4. Когда списание не состоялось: чего избегать до процедуры
Мужчина 35 лет с долгом около 1,2 млн рублей. За полгода до подачи заявления переоформил автомобиль на брата по договору дарения, а перед подачей заявления указал в анкетах банков завышенный доход, чтобы получить последний кредит. Ситуация была похожа на типовую: долг большой, платить нечем, доход упал.
Что произошло: финансовый управляющий восстановил картину за выписками и реестровыми записями, дарение оспорили, и автомобиль вернули в конкурсную массу. А недостоверные сведения при получении кредита суд расценил как незаконные действия при возникновении обязательства: в освобождении от долгов отказали. Долг остался с человеком, при этом время и расходы на процедуру были потрачены.
Этот пример про механику закона, а не про безнадёжность: процедура рассчитана на добросовестных должников, и именно добросовестность делает списание возможным. Переписывание активов долг не уменьшает, зато лишает суд оснований вам доверять. Если в вашей ситуации есть похожие сделки или спорные моменты, честно опишите их специалисту на первичном бесплатном разборе: так вы оцените риски до подачи заявления, а не после.
Как проходит процедура банкротства: этапы и сроки
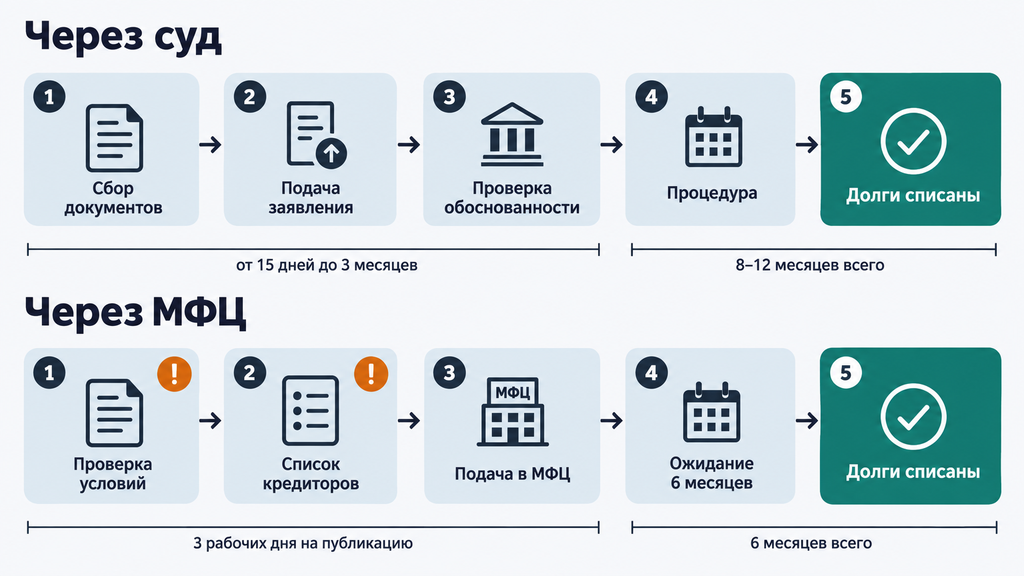
Процедура банкротства проходит либо через арбитражный суд за восемь–двенадцать месяцев, либо через МФЦ ровно за шесть месяцев. В обоих случаях путь должника сводится к подготовке, проверке и ожиданию. Ниже оба маршрута по шагам, с типичными ошибками на каждом этапе.
Судебное банкротство по шагам:
- Сбор документов. Справки о долгах, выписки по счетам, опись имущества. Типичная ошибка: неполный пакет. Суд оставит заявление без движения, и вы потеряете несколько недель.
- Выбор саморегулируемой организации (СРО) и подача заявления. Заявление подаётся в арбитражный суд по месту жительства; в нём указывается саморегулируемая организация, из которой назначат финансового управляющего.
- Проверка обоснованности. Суд рассматривает заявление обычно от 15 дней до трёх месяцев, затем вводит реструктуризацию или сразу реализацию имущества. С даты введения процедуры проценты и пени перестают начисляться, взыскатели общаются только с управляющим.
- Процедура. Реструктуризация (если есть доход), реализация имущества (если рассчитаться невозможно) или мировое соглашение. На этом этапе управляющий проверяет сделки за три года, помните об этом заранее.
- Завершение. Суд освобождает должника от обязательств. После публикации в ЕФРСБ банкам даётся несколько дней на разблокировку счетов.
Внесудебное банкротство через МФЦ по шагам:
- Проверка условий. Сверьте сумму долгов, статус исполнительных производств на сайте ФССП и отсутствие имущества. Именно на этом шаге заявления возвращают чаще всего.
- Список кредиторов. Заполните форму по всем долгам, включая мелкие. Пропущенный кредитор означает несписанный долг и риск прерывания процедуры.
- Подача в МФЦ. Паспорт, СНИЛС, ИНН, список кредиторов. В течение трёх рабочих дней сведения появляются в ЕФРСБ.
- Шесть месяцев ожидания. Проценты не начисляются, взыскание приостановлено, новые кредиты и поручительства запрещены. Если ваше положение улучшится, нужно уведомить МФЦ в течение пяти рабочих дней.
- Списание. По истечении шести месяцев долги, указанные в заявлении, признаются безнадёжными и списываются.
Если что-то пошло не так, действуйте по ситуации. МФЦ вернул заявление: устраните причину (обычно это открытые исполнительные производства или ошибки в списке) и подайте повторно через 30 дней. Кредиторы перевели внесудебную процедуру в суд: не катастрофа, но делу уже нужен представитель. Суд усомнился в добросовестности: собирайте документы, подтверждающие реальные причины падения доходов (больничные, приказ о сокращении, справки о доходах).
Последствия банкротства: что изменится во время и после процедуры
Последствия банкротства делятся на временные ограничения во время процедуры и фиксированные ограничения после неё. Все они предсказуемы и ограничены по срокам, в отличие от долга, который без процедуры растёт годами.
Во время процедуры:
- запрещено брать новые кредиты, займы и выдавать поручительства;
- при реализации имущества деньгами распоряжается финансовый управляющий: на жизнь, как правило, оставляют прожиточный минимум, а без согласия управляющего можно тратить до 50 000 рублей в месяц;
- суд может временно ограничить выезд за границу; обычно это касается крупных процедур с имуществом, и запрет снимается после завершения дела;
- исполнительные производства приостанавливаются, взыскатели перестают начислять пени и звонить.
После завершения процедуры:
- 5 лет: при заявке на кредит или заём нужно сообщать о факте банкротства;
- 5 лет: нельзя инициировать повторную процедуру банкротства;
- 3 года: нельзя занимать должности в органах управления юридических лиц;
- 5 лет: ограничения на руководящие позиции в страховых компаниях, МФО и негосударственных пенсионных фондах;
- 10 лет: ограничения на управление кредитными организациями;
- информация о процедуре навсегда остаётся в публичном реестре ЕФРСБ и попадает в кредитную историю.
Для родственников. Сделки должника за три года до процедуры проверяются: подаренные или проданные за символическую цену активы могут вернуть в конкурсную массу. В совместной собственности супругов реализуется доля должника, на практике это чаще всего касается автомобиля. Личные вещи, бытовая техника и имущество близких не затрагиваются.
Если оценивать последствия честно: кредитная история после банкротства восстанавливается медленно, и в первые годы получить крупный кредит будет сложно. Но у большинства, кто проходит процедуру, это ограничение оказывается дешевле, чем десятилетия выплат по долгам с растущими пенями. Выбор в любом случае за вами: задача процедуры дать перезапуск, а не наказание.
Банкротство или альтернатива: как выбрать способ разобраться с долгами
Выбирать между банкротством и альтернативами нужно по четырём критериям: сумме долга, доле платежей в доходе, наличию имущества и стадии взыскания. Банкротство имеет смысл оставить для безнадёжных долгов: если ситуация поправима без него, честнее и дешевле попробовать более мягкие варианты.
Сравним основные сценарии:
| Вариант | Когда подходит | Что даёт | Компромисс |
|---|---|---|---|
| Кредитные каникулы | Временные трудности: болезнь, потеря работы, при подходящих параметрах кредита | Отсрочка платежей на срок до полугода (по отдельным видам кредитов — дольше) | Долг не уменьшается, проценты продолжают идти |
| Реструктуризация с кредитором | Доход есть, но платежи непосильны | Новый график, снижение платежа, иногда снятие пеней | Срок кредита растёт, переплата увеличивается |
| Мировое соглашение | Договорённость достигнута до или во время процедуры | Процедура прекращается, условия фиксируются документом | При нарушении условий дело возвращается в суд |
| Самостоятельная продажа актива | Есть имущество, которого не жалко, и его продажа закрывает большую часть долга | Долг погашается по рыночной цене без торгов | Требует времени и свободного актива |
| Банкротство | Платить нечем, дохода и имущества для расчётов нет, долг признан безнадёжным | Списание долгов и освобождение от взыскания | Ограничения на 3–5 лет, публичность, платность судебного трека |
Практический ориентир такой. Если платежи по кредитам занимают меньше 30–40% дохода и ситуация временная, начинайте с каникул и реструктуризации. Если платежи съедают больше половины дохода, просрочки идут по всем обязательствам, а приставы уже окончили производство из-за отсутствия имущества, банкротство чаще всего рациональнее многолетней выплаты непосильного долга.
Сигналы продуманного решения: вы посчитали бюджет в цифрах, проверили себя по критериям процедуры, собрали документы и понимаете последствия. Сигналы плохого решения: вы действуете под давлением звонков взыскателей, вам обещают «списание всех долгов за неделю» или «стопроцентный результат». Такие обещания противоречат и закону о рекламе, и здравому смыслу. Предостерегу и от посредников, которые просят полную предоплату до анализа документов: добросовестная работа начинается с разбора ситуации, а не с оплаты.
Если сложно понять, какой сценарий ваш, оставьте заявку на бесплатную консультацию и в двух словах опишите ситуацию: специалист поможет оценить варианты по вашим цифрам. Решение о банкротстве или любом другом юридическом вопросе вы сможете принимать спокойно, уже понимая карту возможностей и без обязательств.
Часто задаваемые вопросы
Сколько банкротов в России и как меняется статистика?
По данным Федресурса, число банкротств граждан выросло с примерно 158 тысяч в 2020 году до около 568 тысяч в 2025-м, не считая внесудебных процедур. В 2025 году через МФЦ долги списали более 68 тысяч человек. Основная причина роста в расширении бесплатной внесудебной процедуры, а не в резком ухудшении благосостояния.
Чем судебное банкротство отличается от внесудебного?
Судебное проходит через арбитражный суд с финансовым управляющим, стоит от нескольких десятков тысяч рублей, длится обычно 8–12 месяцев и списывает все долги, кроме несгораемых. Внесудебное проходит через МФЦ бесплатно и ровно за шесть месяцев, но требует долга от 25 000 до 1 000 000 рублей и оконченного исполнительного производства. При этом списываются только долги, указанные в заявлении.
Какие долги не спишутся даже после банкротства?
Не списываются алименты, возмещение вреда жизни и здоровью, компенсация морального вреда, зарплата работникам для бывших ИП и субсидиарная ответственность руководителей компаний. Во внесудебной процедуре также не списываются долги перед кредиторами, которых не было в заявлении. Проверьте свой список обязательств до подачи документов.
Можно ли объявить себя банкротом второй раз?
Да, но, как правило, не раньше чем через пять лет после завершения предыдущей процедуры. Условия повторного банкротства те же, что и при первом: та же проверка долга, имущества и добросовестности. Планируя повторную процедуру, отсчитывайте срок от даты завершения, а не от даты подачи первого заявления.
Сколько стоит банкротство физлица?
Внесудебная процедура через МФЦ бесплатна: нет ни госпошлины, ни вознаграждения управляющему. Судебное банкротство обычно обходится в несколько десятков тысяч рублей: госпошлина, депозит на вознаграждение финансового управляющего от 25 000 рублей, публикации в ЕФРСБ и газете, почтовые расходы. Итоговая сумма зависит от длительности процедуры и количества имущества.
Заберут ли единственную квартиру при банкротстве?
Единственное жильё, не находящееся в ипотеке, закон по общему правилу защищает: его не включают в конкурсную массу. Из этого правила есть редкие исключения, касающиеся в основном дорогостоящего жилья, поэтому нестандартные сценарии лучше заранее обсудить со специалистом. Ипотечное жильё, как правило, продаётся на торгах, хотя в отдельных случаях его удаётся сохранить, например через мировое соглашение с ипотечным банком.
Что будет с кредитной историей после банкротства?
Кредитная история после банкротства ухудшается, а в течение пяти лет при подаче заявки на кредит или заём вы обязаны сообщать о факте процедуры. Получить новый кредит после этого срока возможно, но решение банка будет зависеть от вашего текущего дохода и платежеспособности. Для многих этот компромисс оказывается приемлемее многолетней выплаты безнадёжного долга.
Можно ли пройти банкротство, если долги меньше 500 000 рублей?
Да. При долге от 25 000 до 1 000 000 рублей доступна бесплатная внесудебная процедура через МФЦ — при наличии соответствующего исполнительного производства. Также можно подать заявление в арбитражный суд добровольно при меньших суммах, если докажете неплатежеспособность. Обязанность обращаться в суд возникает только при долге свыше 500 000 рублей и просрочке от трёх месяцев.