Проверка банкротства: реестры и официальные сайты
Узнать о банкротстве человека или компании можно бесплатно и без регистрации — в Едином федеральном реестре сведений о банкротстве (ЕФРСБ) на сайте bankrot.fedresurs.ru. Это официальный источник: в нём публикуются все юридически значимые сообщения о процедурах банкротства граждан и организаций. Дополнительно факт и стадию банкротства подтверждают через картотеку арбитражных дел, базу исполнительных производств ФССП и раздел «Банкротство» на Федресурсе — для поиска обычно достаточно ФИО и региона человека либо названия, ИНН или ОГРН организации (в базе приставов ещё нужна дата рождения).
Что такое банкротство и почему о нём есть официальная информация
Банкротство — это признанная судом или оформленная через МФЦ неспособность человека или компании рассчитаться по долгам; в России процедура регулируется Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)». Если вы хотите узнать про банкротство — своё или чужое — искать сведения нужно именно в официальных источниках, потому что только там данные имеют юридическое значение.
Закон требует публичности не случайно. Кредитор, покупатель или контрагент должен иметь возможность заранее увидеть, что человек или организация проходят процедуру. У публикаций есть прямые правовые последствия: например, с даты сообщения о введении процедуры у кредиторов начинается отсчёт срока, в который можно заявить требования и попасть в реестр кредиторов. Пропуск срока означает, что требования рассматриваются в последнюю очередь, — поэтому информация о банкротах нужна не «для справки», а для конкретных решений.
Расшифруем основные термины, которые встречаются дальше:
- Должник — человек или организация, в отношении которых идёт или уже прошла процедура банкротства.
- Кредитор — тот, кому должник должен: банк, микрофинансовая организация, налоговая, человек по расписке.
- Арбитражный (финансовый) управляющий — специалист, утверждаемый судом, который ведёт процедуру: анализирует имущество и сделки, организует собрания кредиторов и торги.
- Реестр требований кредиторов — официальный список требований в конкретном деле: кто, сколько и на каком основании должен получить деньги.
Банкротство проходит двумя путями. Судебное — через арбитражный суд, с участием финансового управляющего. Внесудебное — через многофункциональный центр (МФЦ), без суда и без управляющего; оно доступно не всем, условия уточним ниже. Юридически оба пути заканчиваются одинаково: сведения о процедуре попадают в единый федеральный реестр. Именно там их ищет банк перед выдачей кредита, покупатель перед сделкой и сам человек, который хочет проверить свой статус.
На практике мы часто видим обратную ситуацию: люди проверяют контрагента или родственника по слухам, соцсетям и «сарафану», хотя официальная информация о банкротстве открыта, а проверка занимает несколько минут. Долги — решаемая правовая ситуация, а не приговор: чем раньше вы видите полную картину, тем больше законных вариантов остаётся.
ЕФРСБ: единый портал банкротства и официальный сайт сведений о банкротстве
ЕФРСБ — Единый федеральный реестр сведений о банкротстве, официальный сайт сведений о банкротстве, который работает по адресу bankrot.fedresurs.ru. Это раздел федерального ресурса Федресурс; реестр ведётся с 2011 года, а с октября 2015 года в нём публикуются и дела граждан, в том числе индивидуальных предпринимателей. Проверка бесплатная, регистрация не нужна.
Сведения в реестр размещают не желающие, а уполномоченные участники процедуры: арбитражные управляющие, их саморегулируемые организации (СРО — объединения управляющих, контролирующие их работу), организаторы торгов, а при внесудебном банкротстве — сотрудники МФЦ. Именно поэтому ЕФРСБ называют первоисточником: каждое сообщение здесь имеет процессуальное значение и запускает или фиксирует юридические сроки.
В поиске этот ресурс встречается под разными бытовыми названиями: «банк банкротов», «банкрот ру», «банкротство база», «сайт банкрот», «единый портал банкротства». Все эти формулировки обычно означают один и тот же официальный реестр. Отличить просто: у настоящего ЕФРСБ адрес bankrot.fedresurs.ru и есть поиск по должникам и сообщениям. Сайты-посредники с похожими названиями могут пересказывать данные или собирать заявки на «проверку», но юридически значимой информацией располагает только первоисточник — и доступ к нему бесплатный.
Какие данные публикуются в едином реестре банкротства
В карточке должника и сообщениях реестра можно найти:
- основные сведения о должнике: ФИО и регион для человека, наименование и реквизиты для организации;
- сообщения о подаче заявления и о введении процедуры — реструктуризации долгов, реализации имущества, конкурсного производства;
- сведения об утверждённом финансовом (арбитражном) управляющем;
- уведомления о собраниях кредиторов и их итогах;
- информацию о торгах: какие лоты выставлены, даты, результаты;
- отчёты управляющего и сообщения о завершении или прекращении процедуры.
Два практических нюанса. Первый: процедура считается введённой с даты судебного акта, а не с даты публикации — сообщение может появиться в реестре на несколько дней позже решения суда; при этом сроки на заявление требований кредиторы отсчитывают от публикации. Второй: реестр показывает именно процедуру банкротства, а не все долги человека. Если у человека есть просрочки или исполнительные производства, но банкротство не начато, в ЕФРСБ его не будет — и это нормально. Отсутствие записи означает только одно: по этим данным сведений о процедуре не найдено.
Пример чтения сообщения: запись «О введении процедуры реализации имущества должника» с датой определения означает, что суд признал человека банкротом и его имущество продаётся под контролем финансового управляющего. Если через несколько месяцев появляется сообщение о завершении процедуры и освобождении от обязательств — процедура закончена, непогашенные долги списаны.
Как проверить банкротство физического лица: пошаговая инструкция
Чтобы проверить банкротство физического лица, откройте ЕФРСБ на bankrot.fedresurs.ru, выберите раздел «Должники» и тип «Физическое лицо», введите ФИО и регион — а если найдутся полные тёзки, уточните поиск по ИНН или СНИЛС. Это самый быстрый и надёжный способ проверить банкротство физических лиц по закону № 127-ФЗ: источник — сам официальный сайт банкротства, а не пересказ.
- Откройте сайт сведений о банкротстве — bankrot.fedresurs.ru. Поиск бесплатный, без регистрации и без ограничения по числу запросов.
- Перейдите в раздел «Должники» и выберите тип должника «Физическое лицо» (или «Индивидуальный предприниматель», если проверяете ИП).
- Введите ФИО и регион. Если знаете дату рождения, ИНН или СНИЛС — сразу добавьте: база банкротства физических лиц содержит много полных совпадений по ФИО, и идентификатор сразу отсекает чужие карточки.
- Откройте найденную карточку и сверьте признаки: регион, дату рождения, номер дела. На практике чаще всего ошибаются именно здесь — принимают тёзку из другого региона за нужного человека.
- Прочитайте сообщения по датам: о подаче заявления, введении процедуры, назначении финансового управляющего, торгах, завершении дела.
- Определите текущую стадию: заявление подано, идёт реструктуризация долгов, идёт реализация имущества, процедура завершена или прекращена. При необходимости сверьте судебные акты в картотеке арбитражных дел.
Если поиск банкротов по ФИО ничего не дал, не спешите с выводом: возможно, введены неточные данные, публикация ещё не появилась либо процедура идёт под другим вариантом имени. Попробуйте искать по идентификаторам и сверьте картотеку арбитражных дел по участнику дела.
Типичные сценарии проверки: родственник проверяет, не затронет ли процедура общее имущество или поручительство; человек после завершения банкротства подтверждает свой статус для банка; покупатель жилья смотрит продавца перед сделкой. Во всех случаях порядок действий один и тот же — меняется только то, какой вывод вы делаете из найденных сообщений.
Как проверить внесудебное банкротство через МФЦ
Внесудебное банкротство через МФЦ проверяется в том же ЕФРСБ: заявления в этой процедуре принимает многофункциональный центр, а все статусы публикуются в единый реестр. Судебного дела при этом не существует, поэтому искать человека в картотеке арбитражных дел бессмысленно — только в реестре.
Условия процедуры по правилам, действующим в 2026 году, примерно такие: диапазон долга от 25 тысяч до 1 миллиона рублей, определённые категории долга и чаще всего оконченное исполнительное производство. Точные критерии лучше проверить в МФЦ или на портале госуслуг: правила периодически корректируют. Для гражданина процедура бесплатная: платить ни пошлину, ни услуги управляющего не нужно.
В реестре основные статусы внесудебного банкротства выглядят так: процедура возбуждена, заявление возвращено, процедура прекращена, процедура завершена. Завершение означает освобождение от указанных в процедуре обязательств. Если вы проверяете человека и видите только долги и приставов, а записи в ЕФРСБ нет — банкротства нет, есть лишь задолженность, и её нужно проверять по другим источникам.
Как проверить банкротство юридического лица и понять его стадию
Банкротство юридического лица проверяется в ЕФРСБ по названию, ИНН или ОГРН компании, а стадия процедуры определяется по последним сообщениям в карточке должника. Сведения о банкротстве юридических лиц особенно важны перед сделками: несостоятельность юридических лиц меняет и платёжеспособность компании, и судьбу уже совершённых сделок.
Поиск устроен так же, как для граждан: в разделе «Должники» выберите тип «Организация» и введите наименование, ИНН или ОГРН. Если фирма распространённая — например, «ООО „Стройсервис“» встречается в десятках регионов — добавьте юридический адрес или реквизиты. Поиск по ИНН надёжнее всего: он уникален.
Дальше важнее всего правильно прочитать стадии процедуры банкротства юридического лица. Банкротство юридических лиц в стадии отражает не «плохость» компании, а конкретный этап разбора её обязательств:
- Наблюдение — процедура только начата: временный управляющий анализирует финансы и сделки, собирает требования кредиторов. Контрагенту это сигнал: у компании подтверждённый долг и возможные ограничения по сделкам.
- Финансовое оздоровление — суд дал компании шанс рассчитаться по графику. Встречается нечасто, но означает попытку восстановить платёжеспособность.
- Внешнее управление — руководство ограничено, внешний управляющий пытается восстановить бизнес. Для контрагента период неопределённости: крупные договоры требуют осторожности.
- Конкурсное производство — компанию признали банкротом, имущество продаётся с торгов, долги гасятся из выручки, а остаток списывается. После завершения компанию исключают из ЕГРЮЛ.
- Мировое соглашение — должник и кредиторы договорились: процедура прекращается, компания рассчитывается по согласованным условиям.
Ещё один нюанс чтения дат: стадия отсчитывается от даты судебного акта, а не от даты публикации. Плюс проверьте статус компании в ЕГРЮЛ — там видно, действует организация или уже исключена из реестра. Вместе эти данные дают информацию о банкротстве юридических лиц, с которой можно идти в переговоры и принимать решения.
Пример: поставщик задерживает платежи второй месяц, в переписке ссылается на «временные трудности». Перед отгрузкой вы проверяете его в ЕФРСБ по ИНН и видите сообщение о введении наблюдения месяц назад. Это значит, что требования кредиторов уже собираются, у компании есть ограничения, а ваша отсрочка платежа превращается в риск. Дальше — уже управленческое решение: требовать предоплату, сокращать лимит или страховаться.

Какие ещё официальные сайты дают информацию о банкротстве
Помимо ЕФРСБ, факт и детали банкротства подтверждают через картотеку арбитражных дел, базу исполнительных производств ФССП, раздел «Банкротство» Федресурса и официальный выпуск «Коммерсанта», а косвенные признаки — через кредитную историю. Если вам нужен сайт банкротства РФ в широком смысле — то есть набор официальных источников страны, — ориентируйтесь на эту пятёрку: каждый закрывает свой вопрос, и надёжная проверка обычно использует два-три источника сразу.
| Источник | Что показывает | Что нужно для поиска | Кому полезен |
|---|---|---|---|
| ЕФРСБ — bankrot.fedresurs.ru | Сообщения о процедуре банкротства: стадия, управляющий, собрания, торги, завершение | ФИО и регион; название, ИНН, ОГРН | Всем: кредиторам, контрагентам, покупателям, самому должнику |
| Картотека арбитражных дел — kad.arbitr.ru | Судебные акты по делу о банкротстве, даты заседаний, движение дела | Участник дела: ФИО, ИНН или ОГРН | Кредиторам, юристам, контрагентам |
| Федресурс — fedresurs.ru | В том числе намерения кредиторов подать на банкротство, сообщения компаний о своей деятельности | ИНН или ОГРН компании | Контрагентам, которые ловят ранние сигналы проблем |
| База исполнительных производств ФССП — fssp.gov.ru | Взыскания по судебным актам: кредиты, штрафы, алименты | ФИО, дата рождения и регион человека; номер производства | Кредиторам, арендодателям, покупателям |
| «Коммерсантъ» — kommersant.ru | Официальные публикации о банкротстве, прежде всего компаний | ОГРН, ИНН или название | Тем, кто проверяет организации |
| Кредитная история (БКИ) | Отметка о банкротстве и платёжная дисциплина | Запрос через Госуслуги или напрямую в БКИ | Самому человеку и кредиторам |
Отдельно о платных сервисах. Бизнесу они иногда удобны — для регулярного мониторинга десятков контрагентов и автоматических оповещений. Но для разовой проверки они не дают ничего сверх официальных сайтов о банкротстве: первоисточники бесплатны, открыты и юридически значимы. Если сайт просит оплатить «проверку банкротства по ФИО» — это признак посредника, а не государственного ресурса.
Материал носит информационный характер: адреса и порядок работы сервисов периодически обновляются, перед важным решением сверяйте данные на самих ресурсах.
Когда нужна проверка банкротства: типичные ситуации
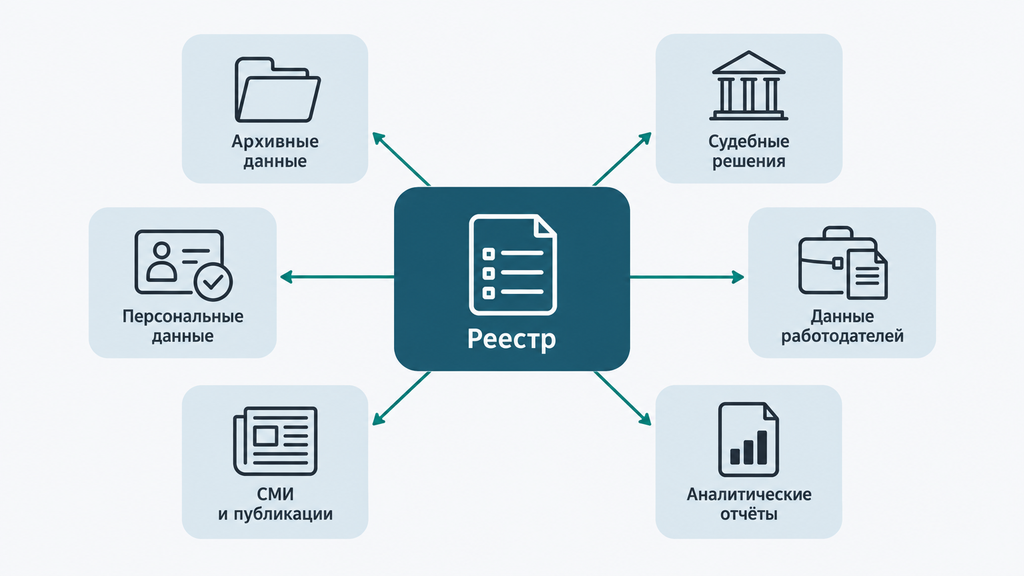
Проверка банкротства нужна перед любым решением, в котором статус должника меняет риск: договор с контрагентом, покупка недвижимости, выдача займа, найм руководителя, спор с кредиторами. Чтобы узнать банкротство человека или компании вовремя, достаточно знать, в какой момент смотреть в реестр и что именно там читать.
- Договор с новым контрагентом. Перед крупной поставкой или подрядом проверьте организацию в ЕФРСБ и картотеке арбитражных дел. Сообщение о наблюдении или о намерении кредитора подать на банкротство — сигнал пересмотреть условия: предоплата, короткие сроки, обеспечение.
- Покупка недвижимости. Если продавец — банкрот или станет им вскоре после сделки, договор могут оспорить: в процедуре проверяются сделки за последние три года, особенно продажа по заниженной цене и дарение. Здесь проверка банкротства физлица — часть обязательной подготовки, наравне с выпиской из ЕГРН.
- Вы кредитор. Увидели в реестре процедуру по своему должнику — действуйте по срокам: у кредиторов есть ограниченное время с даты публикации, чтобы заявить требования и попасть в реестр. Обычно это от 30 дней до двух месяцев в зависимости от процедуры — точный срок указан в законе и в самих сообщениях.
- Найм руководителя или партнёра по бизнесу. После банкротства действуют ограничения на руководящие должности: как правило, три года в органах управления любых организаций, пять лет — в страховых компаниях, МФО и пенсионных фондах, десять лет — в кредитных организациях. Реестр честно показывает, есть ли статус.
- Родственники должника. Если близкий человек проходит банкротство, проверки касаются и семьи: общее имущество, созаёмство, поручительство. По публикациям видно, кто управляющий, когда собрания и что происходит с имуществом.
- Вы сами проходите процедуру. Реестр — ваш личный контрольный инструмент: сроки собраний, назначение управляющего, торги, завершение дела. Никаких «сюрпризов по телефону»: все ключевые события фиксируются официальными сообщениями.
Что проверить перед крупной сделкой или покупкой недвижимости
Перед крупным договором или покупкой жилья соберите картину по пяти пунктам:
- ЕФРСБ — сообщения о банкротстве и о намерении кредитора подать заявление;
- картотека арбитражных дел — споры, претензии, иски к продавцу или контрагенту;
- база ФССП — исполнительные производства;
- выписка из ЕГРН и история переходов права по объекту недвижимости;
- полномочия подписанта: устав, доверенность, решение участника.
Логика простая: если сделку совершает человек на пороге банкротства, у его кредиторов и финансового управляющего есть инструменты оспорить её — особенно если цена заметно ниже рыночной или имущество ушло близким родственникам. Чек-лист заметно снижает риск, но не убирает его полностью: при крупных суммах имеет смысл добавить юридическую проверку документов — по опыту, она окупается одной предотвращённой проблемой.
Какие ошибки чаще всего допускают при проверке банкротства
Главные ошибки при проверке банкротства — поиск только по ФИО, доверие неофициальным «базам банкротов» и вывод «долгов нет» из пустой выдачи реестра. Ниже — семь типичных промахов, которые мы регулярно разбираем на консультациях, и способ сделать правильно.
- Поиск только по ФИО. Совпадения случаются постоянно: Иван Иванов из вашего региона и Иван Иванов из соседнего — разные должники. Правильно: добавить ИНН, СНИЛС или дату рождения, сверить номер дела.
- Вывод по одному источнику. ЕФРСБ показывает процедуру, ФССП — взыскания, картотека — судебные дела. Правильно: для важного решения использовать два-три источника.
- Путаница реестров. ЕФРСБ — не «банкротство база» всех долгов и не база приставов: это сообщения о процедурах банкротства. Реестр требований кредиторов — вообще внутренний документ конкретного дела.
- Оплата «проверки» на сайтах-посредниках. Официальная информация бесплатна. Платить имеет смысл только за сервисы мониторинга для бизнеса — и то при реальной потребности.
- Игнорирование задержки публикаций. Сообщение появляется в реестре после решения суда, иногда с интервалом в несколько дней. Правильно: при сомнениях проверить картотеку арбитражных дел.
- Неверная трактовка стадии. Завершённую процедуру принимают за действующую, а «заявление подано» — за признание банкротом. Читайте даты и типы сообщений, а не только заголовки.
- Проверка без фиксации результатов. Скриншоты карточки, даты сообщений и номер дела — это ваша доказательная база на случай спора. Сохраняйте их.
Ещё одно распространённое заблуждение: «если человека нет в реестре — долгов нет». Как мы разобрали выше, реестр отражает только процедуры банкротства. Человек может иметь просрочки, взыскания и кредитную нагрузку, оставаясь вне ЕФРСБ, — поэтому база банкротства физических лиц отвечает на вопрос «идёт ли банкротство», но не на вопрос «есть ли долги». Для второго вопроса свои источники: ФССП и кредитная история.
Когда можно подать на банкротство и что для этого нужно
Подать на банкротство можно, когда долг превышает установленные законом пороги и платежи не вносятся дольше трёх месяцев; в части случаев подача заявления — обязанность должника, а не право. Условия различаются для граждан и организаций, поэтому удобнее сравнить их в одной таблице.
| Категория | Порог долга | Просрочка | Кто подаёт заявление |
|---|---|---|---|
| Гражданин, судебное банкротство | От 500 000 ₽ — подать обязан; при меньших суммах подача остаётся правом, если платить объективно нечем | От 3 месяцев | Сам гражданин, кредиторы, уполномоченные органы |
| Гражданин, внесудебное банкротство через МФЦ | По действующим правилам — от 25 000 до 1 000 000 ₽ при соблюдении ряда условий; проверьте актуальные критерии | Не ключевое условие — важнее состав долга и статус исполнительных производств | Только сам гражданин через МФЦ |
| Юридическое лицо | По базовым правилам закона — от 300 000 ₽; порог периодически пересматривают, сверяйте с актуальной редакцией 127-ФЗ | От 3 месяцев | Сама компания, кредиторы, уполномоченные органы (например, налоговая) |
Оговорка обязательна: пороги и детали регулярно пересматривают, а итоговое решение о введении процедуры принимает арбитражный суд исходя из конкретных обстоятельств. Поэтому цифры в таблице — ориентир для самопроверки, а не готовый вердикт по вашей ситуации.
Когда можно подать на банкротство юридического лица
Ответ на вопрос, когда можно подать на банкротство юридического лица, закон сводит к двум условиям сразу: долг от установленного порога (по базовым правилам — 300 тысяч рублей, но порог могут пересмотреть) и просрочка свыше трёх месяцев. Инициировать процедуру может сама компания, её кредиторы или уполномоченные органы, но признаёт должника банкротом только арбитражный суд.
У руководителя есть и обязанность: при признаках несостоятельности он должен подать заявление о банкротстве в срок до 30 дней. Затягивание дорого стоит: если компания продолжала набирать долги, хотя было очевидно, что расплатиться нечем, суд может применить субсидиарную ответственность — взыскать часть долгов компании с директора или контролирующих лиц личным имуществом. По опыту, ранняя добровольная подача — это не «сдача бизнеса», а способ сохранить контроль над процедурой и снизить персональные риски.
Возьмём ситуацию: ООО должно поставщикам и налоговой суммарно около 2,5 млн рублей, продажи упали, резервов нет. Порог пройден и три месяца просрочки — признаки несостоятельности налицо. Корректная последовательность: собраться с участниками, зафиксировать решение в протоколе, опубликовать уведомление на Федресурсе, подготовить заявление и документы в суд. С этого момента информация о процедуре появится в реестре — и её же увидят контрагенты при проверке.
Какие документы нужны для банкротства юридического лица
Базовый перечень для заявления о банкротстве компании выглядит так:
- заявление в арбитражный суд с описанием долгов и причин неплатёжеспособности;
- решение участников или протокол общего собрания об обращении в суд;
- учредительные документы и выписка из ЕГРЮЛ;
- бухгалтерская отчётность за последний год;
- список кредиторов и должников с суммами обязательств;
- отчёт оценщика — при наличии имущества, требующего оценки;
- подтверждение публикации уведомления о намерении подать заявление на Федресурсе;
- документ об уплате госпошлины — размеры и льготы зависят от роли заявителя, а в 2024 году пошлины для организаций заметно повысили, поэтому проверьте актуальную редакцию Налогового кодекса.
Перечень различается в зависимости от того, кто подаёт: должник, кредитор или уполномоченный орган. Кредитору, например, нужно подтвердить существование и размер требования — договор, акты, решения суда. Список того, что нужно для банкротства юридического лица именно в вашем статусе, удобно сверить с юристом до подачи: цена ошибки — возврат заявления и потерянные недели.
Что нужно, чтобы подать на банкротство физическому лицу
Для судебного банкротства гражданин обычно собирает: паспорт, ИНН и СНИЛС; документы о долгах — договоры, справки, выписки, судебные акты; сведения об имуществе и доходах; список кредиторов. Для внесудебного варианта через МФЦ нужен минимум: заявление по установленной форме и документы, подтверждающие соответствие условиям процедуры.
Частый вопрос — про финансового управляющего: в судебном деле он обязателен, его утверждает суд. Вознаграждение управляющего фиксировано законом (25 000 рублей за процедуру), но, помимо этого, должник вносит депозит на процессуальные расходы и оплачивает публикации — итоговая сумма зависит от дела. Внесудебная процедура управляющего не требует и для гражданина бесплатна.
Точный комплект документов зависит от состава долгов, имущества и семейной ситуации, поэтому его разумно сверить до подачи — например, на бесплатной консультации. Оставьте заявку, коротко опишите ситуацию, и специалист подскажет, какие документы нужны именно вам и какой путь — судебный или внесудебный — в принципе реалистичен. Решение и оплата на этом этапе не требуются.
Что делать, если проверка подтвердила банкротство
Если проверка показала процедуру банкротства, план действий зависит от вашей роли: кредитору нужно успеть включить требования в реестр, покупателю — оценить риски оспаривания сделки, должнику — контролировать ход дела. Общая информация по банкротству уже есть в статье, а здесь — конкретные шаги.
- Если вы кредитор. Сохраните сообщение из реестра, соберите документы по требованию (договор, акты, расчёт долга) и заявите требования в срок, указанный в публикации. Пропуск срока не «убивает» требование, но переносит его в конец очереди — восстановить позицию сложнее.
- Если вы покупатель или контрагент. Оцените сделку глазами будущего управляющего: цену, сроки, родственные связи сторон, состояние расчётов. Если сделка ещё не совершена — рассмотрите отказ или изменение условий; если уже совершена, а вторая сторона банкротится, собирайте доказательства добросовестности и рыночности условий заранее.
- Если вы должник или его родственник. Отслеживайте сообщения по делу в ЕФРСБ: назначение управляющего, собрания, торги. Сохраняйте документы о доходах и расходах — они понадобятся управляющему. Помните: списываются не все долги — алименты, возмещение вреда жизни и здоровью и ряд других обязательств сохраняются.
И последний практический шаг. Если после проверки остались вопросы — по процедуре банкротства, по любому другому юридическому вопросу с долгами или просто непонятно, что делать дальше, — можно оставить заявку и в двух словах описать ситуацию. Первичный разбор от специалиста бесплатный: вы не обязаны оплачивать услугу или принимать решение сразу. Задача этого шага простая — превратить набор найденных в реестре сообщений в понятный план действий, где видно, какие варианты есть, какие риски реальны, а какие только кажутся.
Часто задаваемые вопросы
Где официально проверить банкротство физического лица?
Официально банкротство физического лица проверяется в Едином федеральном реестре сведений о банкротстве (ЕФРСБ) на сайте bankrot.fedresurs.ru — это бесплатный источник, регистрация не нужна. Для детальной картины дополнительно смотрят картотеку арбитражных дел и базу исполнительных производств ФССП.
Можно ли проверить банкротство по ФИО бесплатно?
Да, поиск в ЕФРСБ бесплатный и работает по ФИО и региону. При полных совпадениях ФИО уточните поиск по ИНН, СНИЛС или дате рождения. Платные страницы-посредники не добавляют ничего к первоисточнику — официальные данные открыты для всех.
Что показывает ЕФРСБ и чего в нём нет?
ЕФРСБ показывает сообщения о процедурах банкротства: введение процедуры, назначение финансового управляющего, собрания кредиторов, торги, завершение дела. В нём нет всех долгов человека и судебных документов дела — судебные акты ищите в картотеке арбитражных дел, а взыскания — в базе ФССП.
Как узнать, идёт ли банкротство юридического лица?
Найдите компанию в ЕФРСБ по названию, ИНН или ОГРН и посмотрите последние сообщения: стадия видна по типу публикации — наблюдение, внешнее управление, конкурсное производство. Сверьте также статус компании в ЕГРЮЛ и карточку дела в картотеке арбитражных дел.
Почему у человека есть долги, но нет записи в реестре банкротства?
Потому что ЕФРСБ содержит только сведения о процедурах банкротства, а не все задолженности: просрочки, судебные взыскания и исполнительные производства туда не входят. Проверять долги нужно по базам ФССП и кредитной истории, а отсутствие записи в реестре означает лишь, что процедура банкротства не начата.
Удаляют ли сведения о банкротстве из реестра?
Нет, публикации в ЕФРСБ имеют юридическое значение и не удаляются даже по заявлению должника: сообщения о завершённых процедурах остаются в реестре. Завершение процедуры подтверждается отдельным сообщением в карточке должника.
Как проверить себя после завершения банкротства?
Найдите свою карточку в ЕФРСБ и убедитесь, что есть сообщение о завершении процедуры и освобождении от обязательств; при необходимости запросите судебные акты в картотеке арбитражных дел. Учтите, что часть ограничений действует установленный срок: например, пять лет при обращении за кредитом нужно сообщать о факте банкротства.
Что делать, если контрагента признали банкротом после сделки?
Соберите документы по сделке, проверьте сообщения по делу в ЕФРСБ и заявите требования в установленный срок — после публикации о введении процедуры он ограничен. Если есть признаки возможного оспаривания вашей сделки, заранее подготовьте доказательства рыночных условий и добросовестности, а при крупных суммах подключите юриста: первичный разбор ситуации можно получить бесплатно по заявке.