Стоимость и оформление банкротства через МФЦ
Банкротство через МФЦ в 2026 году — бесплатная процедура: госпошлина, вознаграждение финансового управляющего и публикации не оплачиваются, а долги списываются автоматически через шесть месяцев после включения сведений в ЕФРСБ. Оформление проходит в один визит: достаточно подать в МФЦ заявление и список кредиторов. Доступна процедура не всем, а гражданам с долгами от 25 000 до 1 000 000 рублей, у которых есть оконченное или длительное исполнительное производство либо выполняется льготное условие (пенсия, пособие на ребёнка, участие в СВО), и нет имущества для взыскания.
Что такое внесудебное банкротство через МФЦ
Внесудебное банкротство через МФЦ (многофункциональный центр предоставления государственных и муниципальных услуг) — это упрощённая процедура списания долгов без суда, финансового управляющего и каких-либо платежей со стороны должника. Она введена главой VII.1 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)» и действует с 1 сентября 2020 года. Второе название — банкротство во внесудебном порядке или упрощённое банкротство.
Логика процедуры простая. Если у человека небольшая задолженность, нет имущества и дохода, чтобы с ней рассчитаться, и приставы уже признали взыскание невозможным — государство позволяет списать такие долги без судебного разбирательства. МФЦ здесь работает как оператор: принимает заявление, проверяет сведения через государственные органы, публикует данные в ЕФРСБ (Единый федеральный реестр сведений о банкротстве, сервис доступен по адресу bankrot.fedresurs.ru) и через полгода фиксирует завершение процедуры.
От судебного банкротства внесудебное отличается принципиально. В суде рассматривает дело арбитражный суд, работает финансовый управляющий (специалист, которого назначают вести процедуру), платится госпошлина и вносятся обязательные расходы. Через МФЦ этого нет: ни заседаний, ни управляющего, ни платежей. Поэтому у людей, которые впервые разбирают тему, возникает закономерный вопрос: это вообще законно? Да — это официальная государственная процедура, и её ход фиксируется в федеральном реестре, где запись о банкротстве можно проверить по фамилии.
Сколько стоит банкротство через МФЦ в 2026 году
Банкротство через МФЦ в 2026 году полностью бесплатно: должник не платит ни госпошлины, ни вознаграждения финансовому управляющему, ни за публикации о процедуре. Бланки заявления и списка кредиторов выдаются в центре бесплатно, уведомления кредиторам МФЦ направляет самостоятельно. Для сравнения: судебное банкротство физических лиц требует обязательных расходов порядка 55 000–60 000 рублей ещё до оплаты услуг юриста.
Чтобы увидеть разницу наглядно, соберём основные платежи в одну таблицу.
| Платёж | Судебное банкротство | Банкротство через МФЦ |
|---|---|---|
| Госпошлина за подачу заявления | 10 000 рублей | не предусмотрена |
| Депозит на вознаграждение финансового управляющего | 25 000 рублей | не требуется — управляющего нет |
| Публикация сведений в газете «Коммерсантъ» | порядка 10 000–15 000 рублей | не требуется |
| Публикации в ЕФРСБ | около 3 000 рублей | МФЦ публикует сведения без оплаты должником |
| Почтовые уведомления кредиторам | примерно 5 000 рублей | МФЦ направляет уведомления сам |
| Итого обязательных расходов | от ~55 000 рублей плюс услуги юриста | 0 рублей |
Одна честная оговорка: бесплатна сама процедура, но не сопутствующие расходы и не услуги специалиста, если вы решите привлекать его для проверки условий. Разберём, из чего обычно складываются такие траты.
Какие расходы всё же могут возникнуть
Сама подача заявления платежей не требует, но на подготовительном этапе могут появиться небольшие расходы. Обычно это:
- Справки о размере долга из банков и микрофинансовых организаций (МФО). По запросу кредитор обязан выдать справку, но за срочную подготовку может взять 100–500 рублей. Бесплатный вариант тоже есть — просто ждать документ придётся до месяца.
- Кредитные отчёты. Дважды в год каждое бюро кредитных историй предоставляет отчёт бесплатно — этого, как правило, достаточно, чтобы собрать полный список кредиторов.
- Нотариальная доверенность. Нужна только если документы подаёт представитель; по стоимости обычно 2 000–3 000 рублей.
- Копии документов и дорога до МФЦ. Минимальные траты, которые стоит просто предусмотреть.
- Проверка условий специалистом. Необязательная, но иногда полезная опция: юрист помогает посчитать долги, проверить статус исполнительных производств и корректность списка кредиторов. Стоимость зависит от компании и состава услуги — её стоит уточнять до заключения договора.
Отдельно предостережём от предложений «оформить банкротство через МФЦ под ключ за 50–80 тысяч рублей». Сама процедура бесплатна по закону, и платить такую сумму за неё обычно не нужно. Если специалист берётся за работу, его задача — проверить, проходите ли вы по условиям, и помочь корректно составить документы, а не «провести процедуру», которая проходит автоматически.
Сколько стоит судебное банкротство: для сравнения
Цены на банкротство физических лиц в судебном порядке складываются из обязательных платежей и юридических услуг. Обязательная часть в 2026 году выглядит так: 25 000 рублей — депозит на вознаграждение финансового управляющего, он вносится на счёт арбитражного суда; порядка 10 000–15 000 рублей — публикация сведений о введении процедуры в газете «Коммерсантъ»; около 3 000 рублей — публикации в ЕФРСБ; примерно 5 000 рублей — почтовые уведомления кредиторов; 10 000 рублей — госпошлина. Итого минимальный бюджет — порядка 55 000–60 000 рублей, а с услугами юриста «под ключ» — обычно от 90 000 до 180 000 рублей в зависимости от региона и сложности дела.
Тарифы на публикации периодически индексируются, а расценки юридических компаний различаются — актуальные суммы стоит проверять на дату обращения. На этом контрасте и виден главный экономический смысл процедуры через МФЦ: если человек проходит по условиям, платить за списание долгов не нужно вообще.
Кому доступно банкротство через МФЦ: условия в 2026 году
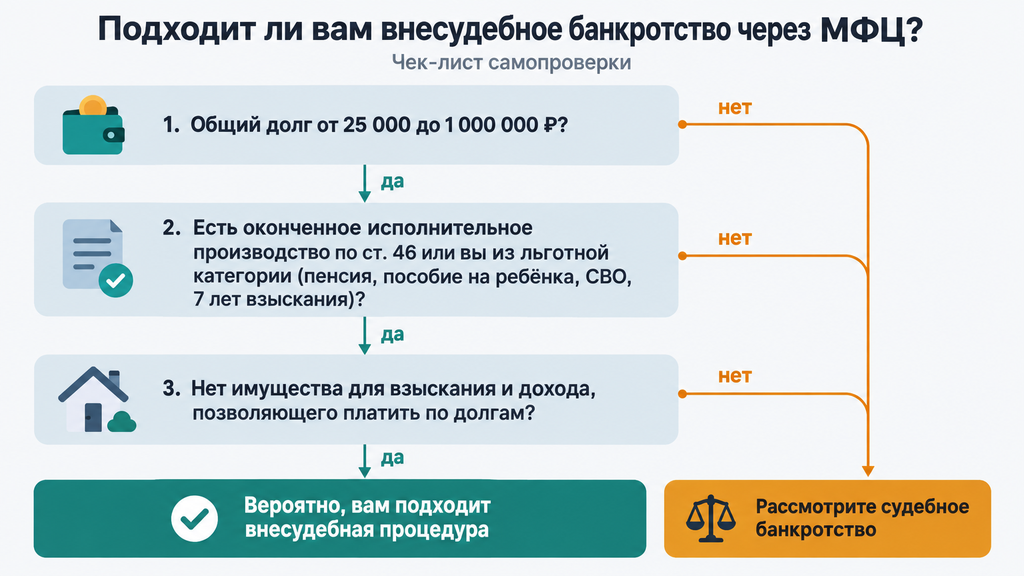
По условиям 2026 года банкротство через МФЦ доступно гражданам, которые одновременно соответствуют трём группам требований: по сумме долга, по исполнительному производству и по имуществу с доходом. Невыполнение хотя бы одного условия закрывает путь во внесудебную процедуру — именно на этом этапе отказы происходят чаще всего. Критерии достаточно жёсткие, поэтому упрощённых процедур проводится заметно меньше, чем судебных: условия рассчитаны на людей, у которых реально нет ни активов, ни возможности платить, а не на всех желающих списать долги.
Требование к сумме долга: от 25 000 до 1 000 000 рублей
Общая сумма задолженности должна составлять от 25 000 до 1 000 000 рублей. В этот лимит суммируются кредиты, займы и микрозаймы, налоговые задолженности, долги по ЖКХ, задолженности по распискам и алиментные обязательства. Штрафы, пени и проценты за просрочку в лимит не входят — считается основная сумма долгов.
Пример расчёта: у человека потребительский кредит 400 000 рублей, микрозайм 150 000 рублей, долг по квартплате 40 000 рублей и налоговая задолженность 10 000 рублей. Итого 600 000 рублей — в лимит процедура проходит. Если бы долги суммарно не дотягивали до 25 000 рублей или превышали 1 000 000 рублей, внесудебный вариант был бы недоступен, и путь, как правило, только через суд.
Здесь же — частая ловушка. Иногда должники указывают в заявлении не всех кредиторов, чтобы «вписаться» в миллион. Так делать нельзя: забытый кредитор вправе добиться перевода дела в арбитражный суд, процедура будет прекращена, а сам долг останется. Лимит считается по всем обязательствам, а не только по тем, которые удобны указать.
Требование к исполнительному производству: четыре ситуации
Главное условие процедуры — у заявителя должно быть исполнительное производство, которое подтверждает: взыскать долг обычным способом уже не удалось. Исполнительное производство — это работа судебного пристава по взысканию долга после решения суда. Подойти должна одна из четырёх ситуаций:
- Исполнительное производство окончено по п. 4 ч. 1 ст. 46 закона № 229-ФЗ «Об исполнительном производстве» — пристав вернул взыскателю документ, потому что не нашёл имущества, за счёт которого можно погасить долг. При этом новых возбуждённых производств быть не должно.
- Взыскание длится не менее семи лет и долг так и не погашен.
- Заявитель — пенсионер: исполнительный документ имущественного характера выдан более года назад, требования не исполнены или исполнены частично, имущества для взыскания нет.
- Заявитель получает ежемесячное пособие в связи с рождением и воспитанием ребёнка либо участвует (участвовал) в специальной военной операции: для обеих категорий действует то же условие по давности исполнительного документа — более года, а для участников СВО нужна справка об участии.
На практике именно это условие становится самым сложным: производство должно быть закрыто, причём по правильному основанию. МФЦ проверяет сведения самостоятельно (через Федеральную службу судебных приставов, Социальный фонд России и налоговую службу), поэтому скрывать или приукрашивать факты бессмысленно: данные в заявлении сверят с государственными базами.
Требования к имуществу и доходу
На дату подачи заявления у должника не должно быть имущества, на которое можно обратить взыскание. Единственное жильё защищено исполнительским иммунитетом — его не включают в расчёт, но ипотечная квартира под защиту не подпадает, потому что находится в залоге. Бытовая техника и предметы обычной домашней обстановки взысканию не подлежат. А вот дача, автомобиль, гараж, вклады, доли в бизнесе или земельные паи могут стать препятствием.
По доходу процедура рассчитана на людей, чьё материальное положение не позволяет исполнять обязательства; у льготных категорий — пенсионеров и получателей пособий — доход формируют именно пенсия и выплаты. Требования к доходу и имуществу периодически уточняются в законе, поэтому перед подачей лучше проверить актуальные условия.
Есть и практический нюанс, о котором редко думают заранее: активы, о которых человек давно забыл. В реальной практике встречаются ситуации, когда МФЦ возвращает заявление из-за давних земельных паёв, доставшихся в наследство, или небольшой доли в гараже — формально это имущество, на которое можно обратить взыскание, хотя его стоимость мизерная. Поэтому перед подачей стоит честно вспомнить всё, что зарегистрировано на вас.
И ещё одно ограничение, которое действует уже после подачи: если в течение шести месяцев ваше положение улучшится (появится наследство, подарок, стабильный доход), вы обязаны сообщить об этом в МФЦ в течение пяти рабочих дней. Утаивание приведёт к прекращению процедуры и переходу дела в суд, причём уже на менее выгодных для вас условиях.
Как оформить банкротство через МФЦ: пошаговая инструкция
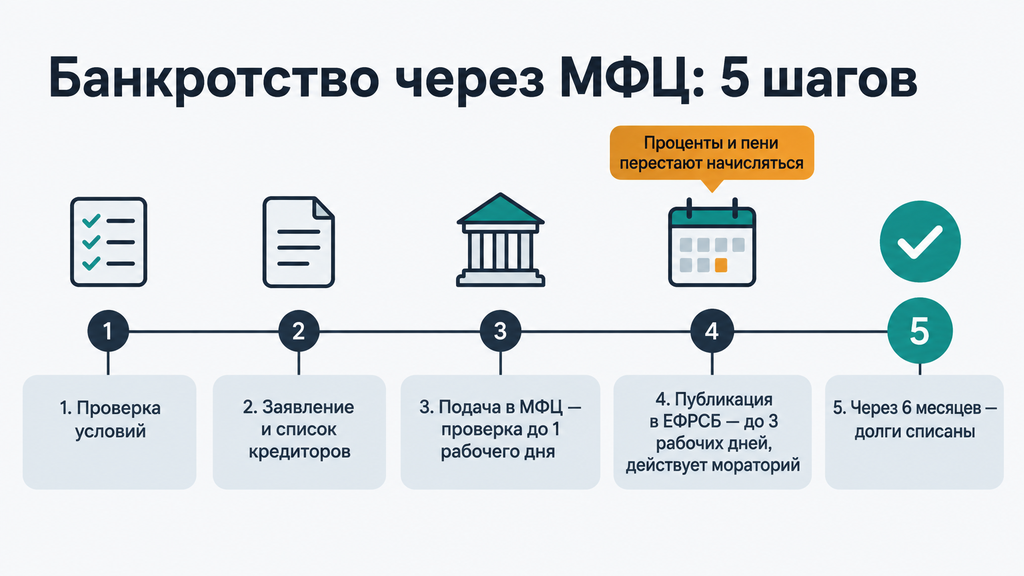
Оформить банкротство через МФЦ можно за пять шагов: проверить условия, подготовить заявление и список кредиторов, подать документы, дождаться публикации в ЕФРСБ и через шесть месяцев получить списание долгов. Судебных заседаний нет, финансовый управляющий не назначается, личное участие ограничивается визитом в центр. Ниже — каждый шаг с документами, сроками и типичными сложностями.
Шаг 1. Проверьте, соответствуете ли вы условиям
Начните с инвентаризации долгов. Запросите кредитные отчёты из бюро кредитных историй и справки по действующим договорам, затем добавьте налоговые задолженности, долги по ЖКХ и распискам. Посчитайте общую сумму и сверьте её с лимитом от 25 000 до 1 000 000 рублей.
Затем проверьте исполнительные производства в банке данных на сайте ФССП — по фамилии, имени, отчеству и региону. Обратите внимание на статус и основание окончания дела. Типичная ошибка этого этапа — считать только банковские долги и забыть про налоги, штрафы или старый долг по расписке, из-за чего сумма в заявлении оказывается заниженной. Вторая частая ситуация — человек вообще не знает о существующем исполнительном производстве и узнаёт о нём только на этом шаге.
Шаг 2. Подготовьте заявление и список кредиторов
Пакет документов минимальный: заявление по типовой форме — бланк выдадут в МФЦ или можно скачать заранее, список всех кредиторов с суммами по утверждённой форме, паспорт. Нотариальная доверенность нужна только если документы подаёт представитель.
Ключевой риск этапа — неполный список кредиторов. Долг перед кредитором, которого нет в заявлении, не спишется и останется для взыскания после процедуры. Заниженная сумма — отдельная проблема: кредитор, обнаружив расхождение, вправе добиться перевода банкротства в суд. Поэтому список лучше формировать не по памяти, а по кредитным отчётам и справкам. В практике бывает, что человек забывает небольшой микрозайм трёхлетней давности — а именно он потом становится основанием для прекращения процедуры.
Шаг 3. Подайте документы в МФЦ
Заявление подаётся лично в МФЦ по месту жительства или пребывания — либо через представителя с доверенностью. Сотрудник центра проверит комплект и примет документы. Дальше сроки такие: проверка сведений по государственным органам занимает до одного рабочего дня, и если всё в порядке, МФЦ публикует сведения о возбуждении процедуры в ЕФРСБ в срок до трёх рабочих дней.
Если заявление возвращают, в документах указывают причину — например, не подтвердилось исполнительное производство или есть ошибки в списке кредиторов. Повторно обратиться можно через один месяц. Это не катастрофа, но потерянное время: за месяц могут измениться суммы долгов, поэтому причину возврата стоит устранять внимательно, а не формально.
Шаг 4. Дождитесь публикации в ЕФРСБ и соблюдайте ограничения
С момента публикации в ЕФРСБ запускается мораторий. По долгам, указанным в заявлении, прекращается начисление процентов, пеней и штрафов; приставы приостанавливают исполнительные производства; взыскание по этим долгам через суд становится невозможным. Звонки взыскателей по «заявленным» долгам теряют смысл — требовать нечего и не с кого.
Одновременно на вас распространяются ограничения на шесть месяцев: нельзя брать новые кредиты и займы, выступать поручителем или созаёмщиком, совершать сделки с имуществом. При улучшении материального положения — наследство, крупный подарок, работа с доходом, позволяющим платить, — нужно в течение пяти рабочих дней уведомить МФЦ. Практичный совет: раз в несколько недель проверяйте свою запись в ЕФРСБ — там же появится и запись о завершении процедуры.
Шаг 5. Получите списание долгов
Процедура длится ровно шесть месяцев со дня включения сведений в ЕФРСБ и не продлевается. Если за это время у должника не появились имущество или доход, позволяющие рассчитаться, процедура завершается автоматически: указанные в заявлении долги признаются безнадёжными и списываются. Запись о завершении появляется в том же реестре — факт списания можно подтвердить распечаткой оттуда.
Запомните ещё до подачи: списываются только долги внесённых кредиторов и в пределах указанных сумм. Если в заявлении долг отражён не полностью, остаток останется платить. Поэтому точность списка кредиторов напрямую определяет результат.
Банкротство через МФЦ или через суд: что выбрать
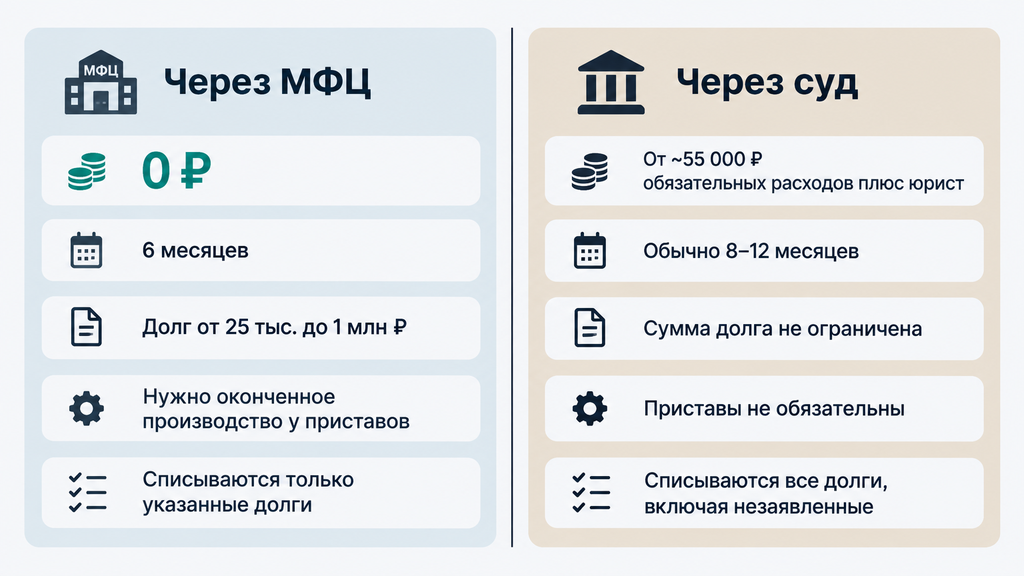
Если долг не превышает 1 000 000 рублей, исполнительное производство окончено по статье 46 и нет имущества для взыскания — выгоднее внесудебная процедура через МФЦ; в остальных случаях чаще подходит судебное банкротство. Сравним оба варианта по ключевым критериям.
| Критерий | Через МФЦ | Через арбитражный суд |
|---|---|---|
| Лимит долга | от 25 000 до 1 000 000 рублей | не ограничен |
| Стоимость | бесплатно | от ~55 000 ₽ обязательных расходов плюс услуги юриста |
| Срок | ровно 6 месяцев | как правило, 8–12 месяцев и больше |
| Исполнительное производство | обязательно — оконченное по ст. 46, длительное или льготная категория | не требуется |
| Какие долги списываются | только указанные в заявлении и в пределах сумм | все, включая не заявленные должником (кроме «несгораемых») |
| Имущество и доход | должны отсутствовать | не препятствуют процедуре |
| Финансовый управляющий | не назначается | обязателен |
Из таблицы видно, что критерии выбора сводятся к трём вопросам: сколько долгов, что с приставами и есть ли имущество. Разберём типовые сценарии.
- Когда МФЦ — лучший вариант. Пенсионер с долгами по кредитам и ЖКХ, у которого год не могут взыскать задолженность, а имущества нет. Человек, чьё исполнительное производство давно окончено по ст. 46 и новых долгов не появилось. Любая ситуация, где сумма в пределах миллиона и платить нечем.
- Когда разумнее суд. Долг больше миллиона. Есть имущество или доход. Есть действующие исполнительные производства, которые ждать или закрывать невыгодно. Ипотека, недавние сделки с недвижимостью, сложный состав долгов — все эти обстоятельства судебная процедура «переваривает» лучше.
- Когда банкротство пока не нужно вообще. Если доход позволяет обслуживать долги или хотя бы частично гасить их, сначала стоит рассмотреть реструктуризацию, кредитные каникулы или мировое соглашение с кредитором. Банкротство — сильный инструмент с длительными последствиями, и применять его имеет смысл тогда, когда более мягкие варианты уже не работают.
Почему МФЦ может отказать или прекратить процедуру
Заявление чаще всего возвращают из-за несоответствия условиям процедуры или ошибок в документах, а запущенную процедуру прекращают, когда у должника появляются имущество или доход либо когда кредиторы инициируют судебное банкротство. Ситуации разные по последствиям, поэтому пройдёмся по ним отдельно.
Причины отказа в приёме заявления:
- общая сумма долгов не попадает в лимит от 25 000 до 1 000 000 рублей;
- нет подходящего исполнительного производства — дело закрыто по другому основанию, продолжается или отсутствует;
- ошибки и расхождения в списке кредиторов, неполный комплект документов.
Причины досрочного прекращения уже запущенной процедуры:
- кредитор, не указанный в заявлении, инициировал судебное банкротство;
- выявлено имущество или доход, позволяющие рассчитаться с долгами;
- обнаружена сделка за последние годы, которую суд может посчитать подозрительной — например, дарение или продажа по заниженной цене;
- должник не сообщил об улучшении материального положения в установленный срок;
- сумма долга в заявлении занижена, и реальная задолженность выходит за лимит.
Отдельно про перевод дела в суд по инициативе кредиторов. Это неприятнее, чем кажется: если дело уходит в арбитраж по заявлению взыскателя, кандидатуру финансового управляющего фактически определяет противоположная сторона, и должник оказывается в более слабой позиции, чем при самостоятельной подаче. Поэтому за полноту списка кредиторов и точность сумм отвечает прежде всего сам заявитель.
Если заявление вернули, алгоритм простой: устраните причину, дождитесь истечения месяца и подайте документы повторно. Если же причина системная — например, нет подходящего исполнительного производства, — имеет смысл рассматривать судебное банкротство: оно доступно при более широких условиях и в большинстве случаев приводит к списанию при корректном ведении дела.
Типичные ошибки при оформлении банкротства через МФЦ
Ошибки на этом этапе обходятся дорого — временем, а иногда и самим результатом. Ниже — то, что чаще всего встречается на практике.
- Неполный список кредиторов → часть долгов не спишется. Как правильно: формировать список по кредитным отчётам и справкам, а не по памяти.
- Приблизительные суммы вместо точных → списание в пределах заявленного, остаток остаётся. Как правильно: брать суммы из официальных справок и актуальных расчётов.
- Сокрытие части долга ради лимита в миллион → прекращение процедуры и переход в суд. Как правильно: указывать все обязательства и выбирать процедуру по реальной сумме.
- Подача при действующем исполнительном производстве → возврат заявления. Как правильно: дождаться окончания дела по нужному основанию или выбрать судебную процедуру.
- Молчание о наследстве или новом доходе → прекращение процедуры, дело уходит в суд. Как правильно: уведомить МФЦ в течение пяти рабочих дней после изменения положения.
- Ожидание, что спишутся алименты или долги по вреду здоровью → разочарование после завершения. Как правильно: заранее учитывать «несгораемые» долги при расчёте выгоды.
- Повторная подача раньше чем через месяц после возврата → повторный возврат. Как правильно: соблюдать срок и исправлять именно причину, а не только бланк.
Какие долги не спишутся даже через банкротство
Не списываются через банкротство алименты, возмещение вреда жизни и здоровью, компенсация морального вреда, зарплата и выходные пособия сотрудникам — для бывших индивидуальных предпринимателей, ущерб, причинённый умышленно или по грубой неосторожности, субсидиарная ответственность и текущие платежи. Логика закона в том, что эти обязательства неразрывно связаны с личностью человека, поэтому они не исчезают ни при судебной, ни при внесудебной процедуре.
Специфика МФЦ добавляет сюда ещё одну категорию: долги перед кредиторами, не внесёнными в заявление, и части сумм, не указанных в списке. В суде финансовый управляющий выявляет обязательства и ходатайствует о полном списании; во внесудебной процедуре такой поддержки нет — списывается ровно то, что заявлено.
Перед подачей проверьте себя по короткому чек-листу:
- есть ли у вас алиментные обязательства или долги по возмещению вреда здоровью;
- приходилось ли выплачивать зарплату сотрудникам, если вы были ИП;
- нет ли требований о возмещении ущерба от ДТП или иных ситуаций, где вина умышленная или грубая;
- не привлекались ли вы к субсидиарной ответственности по долгам компании;
- всё ли кредиторы войдут в список — от этого зависит, что именно спишется.
Если по нескольким пунктам ответ «да», это не значит, что банкротство недоступно. Это значит, что часть долгов останется, и выгоду процедуры нужно считать с учётом этих сумм — иногда картина всё равно складывается в пользу списания, иногда нет.
Последствия банкротства через МФЦ: что изменится после процедуры
Последствия банкротства через МФЦ такие же, как после судебного: пять лет нужно сообщать о статусе банкрота при получении кредитов и займов, повторно запустить процедуру можно не раньше чем через пять лет, а также действуют ограничения на руководящие должности. Все сроки отсчитываются с даты завершения процедуры.
| Срок | Ограничение |
|---|---|
| 5 лет | обязанность указывать факт банкротства при обращении за кредитом или займом |
| 5 лет | нельзя повторно инициировать процедуру банкротства (проверяйте актуальную норму на дату обращения) |
| 3 года | нельзя занимать должности в органах управления юридических лиц |
| 5 лет | ограничения на руководящие должности в микрофинансовых и страховых компаниях, фондах, управляющих компаниях |
| 10 лет | ограничения на руководящие должности в кредитных организациях |
Отдельная строка последствий — кредитная история: в неё попадает запись о банкротстве, и в первые годы получить новый кредит сложнее. При этом для человека, у которого нет имущества и существенного дохода, эти ограничения обычно переносимы: руководящие посты в банках в его планах, как правило, не стоят, а доступ к небольшим займам со временем восстанавливается. Если же вы планируете крупную покупку в кредит, регистрацию бизнеса с директорской позицией или карьеру в финансовой сфере — эти последствия стоит взвесить до подачи заявления, а не после.
Как проверить свою ситуацию и не ошибиться с выбором
Перед подачей заявления пройдите короткую самопроверку — семь вопросов, каждый из которых соответствует условию или риску процедуры:
- Общая сумма долгов попадает в диапазон от 25 000 до 1 000 000 рублей — вместе с налогами, ЖКХ и займами?
- В банке данных ФССП есть исполнительное производство, оконченное по п. 4 ч. 1 ст. 46, длящееся более семи лет — или вы относитесь к льготной категории (пенсия, пособие на ребёнка, участие в СВО)?
- Нет ли имущества, на которое можно обратить взыскание, — включая забытые паи, доли и вклады?
- Позволяет ли ваш доход исполнять обязательства — честно, с расчётом, а не на глаз?
- Есть ли «несгораемые» долги, которые останутся после процедуры, и меняет ли это расчёт выгоды?
- Готовы ли вы к ограничениям после банкротства — по кредитам, должностям и повторной процедуре?
- Соберёте ли вы полный список кредиторов по документам, а не по памяти?
Если все ответы уверенные и положительные — процедура, скорее всего, вам подходит, и её можно проходить самостоятельно. Если хотя бы один вопрос вызывает сомнения, лучше не экспериментировать с заявлением: возврат — это потерянный месяц, а прекращение запущенной процедуры — потерянные полгода.
В такой ситуации можно обратиться к нам — по процедуре банкротства, по любому другому юридическому вопросу или просто когда непонятно, что делать с долгами. Первичный разбор ситуации бесплатный: вы оставляете заявку, коротко описываете свою ситуацию, и специалист смотрит, какие есть варианты и что имеет смысл делать дальше. Принимать решение сразу или оплачивать услугу не нужно — сначала вы просто получаете разбор и видите, какие у вас варианты.
Часто задаваемые вопросы
Сколько стоит банкротство через МФЦ?
Сама процедура полностью бесплатна: госпошлина, вознаграждение финансового управляющего и публикации не предусмотрены, бланки выдаются без оплаты. Возможные сопутствующие расходы — справки о долгах и нотариальная доверенность, если документы подаёт представитель. Проверку условий можно сделать и самостоятельно, и со специалистом — это отдельная услуга, а не обязательная часть процедуры.
Какие долги можно списать через МФЦ?
Кредиты, займы и микрозаймы, налоги, долги по ЖКХ и распискам — при общей сумме от 25 000 до 1 000 000 рублей. Списываются только обязательства перед кредиторами, внесёнными в заявление, и в пределах указанных сумм. Алименты, возмещение вреда жизни и здоровью и другие «несгораемые» долги через банкротство не списываются.
Сколько длится внесудебное банкротство?
Ровно шесть месяцев со дня публикации сведений о возбуждении процедуры в ЕФРСБ — этот срок не продлевается. Проверка заявления в МФЦ занимает до одного рабочего дня, публикация — до трёх рабочих дней. Факт списания подтверждается записью о завершении процедуры в том же реестре.
Можно ли пройти банкротство через МФЦ, если есть работа?
Это зависит от размера дохода и категории заявителя: процедура рассчитана на людей, чьё положение не позволяет исполнять обязательства, а у пенсионеров и получателей пособий учитывается характер выплат. Если доход заметно выше прожиточного минимума, есть риск, что МФЦ или кредиторы усмотрят несоответствие условиям. В такой ситуации обычно надёжнее оценить судебное банкротство, где доход процедуре не мешает.
Что делать, если МФЦ отказал в приёме заявления?
В возвращённых документах будет указана причина — её нужно устранить, после чего подать заявление повторно через месяц. Если причина в отсутствии подходящего исполнительного производства или в сумме долгов вне лимита, разумнее рассмотреть судебное банкротство: оно доступно при более широких условиях. Повторные подачи «наугад» без исправления причины только затянут решение.
Могут ли кредиторы перевести процедуру из МФЦ в суд?
Да. Для этого достаточно, чтобы в заявлении были указаны не все кредиторы, занижена сумма долга, обнаружено имущество или сделка, которую суд может признать подозрительной. Внесудебная процедура при этом прекращается, а дело рассматривает арбитражный суд — выбор кандидатуры финансового управляющего в таком случае фактически определяют кредиторы.
Через сколько лет можно объявить себя банкротом повторно?
Повторная внесудебная процедура доступна через пять лет после завершения или прекращения предыдущей; для повторного судебного банкротства действует аналогичный срок. Правила периодически корректируются, поэтому точную норму стоит проверить на дату обращения. До истечения срока подать новое заявление не получится ни через МФЦ, ни через суд.
Заберут ли единственное жильё при банкротстве через МФЦ?
Единственное пригодное для проживания жильё защищено исполнительским иммунитетом и не изымается — если оно не в ипотеке. Ипотечная квартира остаётся предметом залога, и её судьба решается по отдельным правилам. Поэтому при наличии ипотеки ситуацию нужно разбирать до подачи заявления: в рамках внесудебной процедуры специалистов, которые вели бы дело и защищали имущество, нет.