Плюсы, минусы и последствия банкротства: мифы, подводные камни и жизнь после процедуры
Коротко. Банкротство физического лица — законный способ освободиться от непосильных долгов: по завершении процедуры списываются кредиты, займы, налоги, коммунальные платежи и накопленные по ним пени. Взамен закон вводит временные и закрытые по перечню ограничения (ст. 213.30 закона № 127-ФЗ): 3 года нельзя руководить компанией, 5 лет — брать кредиты без упоминания о банкротстве и подавать на новое банкротство по своему заявлению, 10 лет — руководить банком. При добросовестном поведении эти последствия ограничены по срокам и не мешают работать, ездить за границу, распоряжаться доходами и постепенно восстанавливать финансовую жизнь.
Что происходит после банкротства: карта последствий простыми словами
После банкротства человек освобождается от долгов, включённых в дело, а вместо них получает короткий закрытый перечень временных ограничений. Юридически это выглядит так: арбитражный суд завершает процедуру, выносит определение, и с этого момента кредиторы больше не вправе требовать оплату по списанным долгам — ни напрямую, ни через приставов, ни через коллекторов. Одновременно начинают отсчитываться сроки ограничений.
Вся карта последствий складывается из четырёх групп:
- Имущественные — что происходит с жильём, машиной, счетами и доходами во время процедуры и после неё.
- Кредитные — как меняется доступ к займам и кредитам, что будет с кредитной историей.
- Карьерные — где можно работать, а какие должности временно закрыты.
- Семейные — что затронет супруга, детей и поручителей.
Короткий ответ на вопрос «что будет, если объявить себя банкротом» такой: для добросовестного должника долги уходят, имущество, защищённое законом, остаётся, а ограничения действуют ограниченное время и касаются узкого круга ситуаций. Правовая основа — Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)», конкретно — статья 213.30. Сведения о деле публикуются в ЕФРСБ (Едином федеральном реестре сведений о банкротстве), а за ходом процедуры следит финансовый управляющий — специалист, назначаемый судом.
Судебное и внесудебное банкротство: как отличается набор последствий
Набор последствий зависит от формы процедуры: судебное банкротство проходит через арбитражный суд с финансовым управляющим, внесудебное — через МФЦ, бесплатно и без управляющего. Это отвечает на частый вопрос «чем отличается внесудебное банкротство от судебного»: отличается и порядок, и то, какие ограничения вы почувствуете на себе.
| Критерий | Судебное банкротство | Внесудебное через МФЦ |
|---|---|---|
| Где проходит | Арбитражный суд, участвует финансовый управляющий | МФЦ по месту жительства, без управляющего |
| Кому подходит | Как правило, при долге от нескольких сотен тысяч рублей и просрочках; при долге от 500 000 ₽ и просрочке от 3 месяцев подача — обязанность | При долге от 25 000 до 1 000 000 ₽, когда исполнительные производства окончены и дохода для рассрочки нет |
| Срок | В среднем 8–12 месяцев, в сложных делах дольше | 6 месяцев |
| Стоимость | Платная: депозит управляющего, госпошлина, публикации, сопровождение | Бесплатно для должника |
| Имущество | Может продаваться с торгов, кроме защищённого законом | Имущество не реализуется, но и скрыть его нельзя — при выявлении активов процедура прекращается |
| Ограничения после | Ст. 213.30: 3 / 5 / 10 лет по видам запретов | Те же правила об обязанностях при кредитах и повторной процедуре |
Условия внесудебной процедуры периодически уточняются — перед подачей проверьте актуальные требования МФЦ на 2026 год. На практике выбор формы — первый шаг планирования: от него зависят и сроки, и расходы, и то, какой набор ограничений придётся пройти.
Плюсы банкротства физических лиц: что человек получает на самом деле
Главный плюс банкротства физических лиц — освобождение от долгов, которые невозможно гасить: кредитов, займов, налогов, коммунальных платежей и накопленных по ним пеней и штрафов. Всё остальное — уже следствия этой главной выгоды, и именно они меняют повседневную жизнь.
- Долг перестаёт расти. С введения процедуры прекращается начисление процентов, неустоек и штрафных санкций. Чаще всего первое облегчение приносит именно остановка роста долга: сумма окончательно фиксируется, и её больше не «съедают» пени.
- Кредиторы и коллекторы больше не беспокоят. Все требования идут через финансового управляющего и суд. Звонки домой и на работу, письма и визиты прекращаются.
- Приставы останавливают взыскание. Исполнительные производства по включённым в дело долгам прекращаются: снимаются удержания из зарплаты, аресты со счетов, ограничения на выезд, наложенные приставами.
- Защищённое имущество остаётся. Единственное жильё (если оно не в ипотеке), предметы быта, рабочие инструменты сохраняются — их перечень установлен ст. 446 ГПК РФ.
- Доход освобождается. После завершения процедуры зарплата и пенсия полностью в вашем распоряжении: удержания по списанным долгам невозможны.
- Долги не переходят по наследству. Списанные обязательства не лягут на детей и супругов в будущем — для многих семей это скрытый, но весомый аргумент.
- Появляется юридически чистый старт. Можно официально зарабатывать, копить, покупать имущество без риска, что старые долги «догонят» через годы.
Одна оговорка: эти плюсы работают при условии добросовестности — полного раскрытия имущества и честной позиции в деле. Без него часть выгод может не состояться, подробнее об этом в разделах о минусах и ошибках.
Все минусы банкротства: подводные камни, о которых редко говорят
Главные подводные камни банкротства — платность и длительность судебной процедуры, временная потеря контроля над деньгами и имуществом, а также риск остаться с долгами, если суд усмотрит недобросовестность. Реклама обычно упоминает только списание, поэтому разберём все минусы банкротства честно, по группам.
Во время процедуры (для судебного банкротства):
- имуществом, счетами и картами распоряжается финансовый управляющий — самостоятельно совершать сделки и открывать вклады нельзя;
- на период реализации имущества из дохода выделяется прожиточный минимум на вас и каждого иждивенца, остальное уходит в конкурсную массу;
- новые кредиты и займы брать нельзя;
- суд в отдельных случаях может временно ограничить выезд за границу — это редкость, но такая возможность есть;
- ценное имущество — вторая квартира, автомобиль, дорогая техника — как правило, продаётся с торгов.
Денежные издержки (судебное банкротство):
- депозит на вознаграждение финансового управляющего — 25 000 ₽;
- госпошлина при подаче заявления — порядка 10 000 ₽, размер периодически меняется, проверьте сумму на 2026 год;
- обязательные публикации в ЕФРСБ и газете «Коммерсантъ» — суммарно обычно 15–20 тысяч рублей;
- юридическое сопровождение — вилка широкая: от примерно 100 тысяч рублей и выше в зависимости от региона и сложности дела;
- внесудебное банкротство через МФЦ — бесплатное, это его существенное преимущество.
Долгосрочные последствия: ограничения по срокам 3–5–10 лет (разобраны в отдельном разделе ниже) и запись в кредитной истории, которая осложняет кредитование на несколько лет.
И главный скрытый «подводный камень», о котором почти не пишут в рекламе: можно пройти процедуру и остаться с долгами. Если суд установит сокрытие имущества, фиктивные документы или вывод активов перед подачей, в списании откажут. Поэтому ответ на вопрос «какие минусы у банкротства на самом деле» звучит так: для добросовестного должника они сводятся к деньгам, времени и временным ограничениям, для недобросовестного — процедура теряет смысл полностью.
Какие долги не спишутся даже после банкротства
Банкротство не списывает долги, неразрывно связанные с личностью должника, и обязательства, возникшие после подачи заявления. Этот перечень установлен законом и одинаков для всех:
- алименты — на детей и на нетрудоспособных родителей;
- возмещение вреда жизни и здоровью и моральный вред, присуждённые судом;
- субсидиарная ответственность — долги руководителей и владельцев бизнеса за разорённую компанию;
- зарплата работникам, если вы банкротились в статусе индивидуального предпринимателя;
- текущие платежи — обязательства, возникшие после подачи заявления: свежая коммуналка, связь, текущие налоги, новые штрафы;
- возмещение умышленно причинённого вреда чужому имуществу.
По прошлым налогам и «старой» коммуналке правило такое: если они включены в дело, то списываются вместе с остальными долгами. Пример для самопроверки: у человека 700 000 ₽ кредитов и карт, 100 000 ₽ налогов прошлых лет и 200 000 ₽ алиментов. После банкротства спишутся кредиты и налоги, а алименты останутся — их нужно закладывать в бюджет сразу. Перечень несписываемых долгов периодически уточняется законодателем, поэтому перед подачей сверьтесь с действующей редакцией нормы.
Какие ограничения действуют после завершения процедуры банкротства
После завершения процедуры банкротства действуют только те ограничения, которые прямо названы в ст. 213.30 закона о банкротстве, — перечень закрытый, временный и не зависит от пожеланий банков или суда. Отсчёт идёт с даты завершения реализации имущества либо прекращения производства по делу.
| Срок | Ограничение | Пояснение |
|---|---|---|
| 3 года | Нельзя занимать должности в органах управления юридических лиц | Директор, член совета директоров, участник в управлении. Работать по найму и по доверенности можно |
| 5 лет | Обязанность сообщать о банкротстве при получении кредита или займа | Касается банков, МФО и кредитных кооперативов. Сокрытие даёт кредитору право потребовать досрочного возврата |
| 5 лет | Нельзя подать на банкротство повторно по своему заявлению | По общему правилу; для повторной внесудебной процедуры действуют отдельные правила — уточните норму на 2026 год |
| 5 лет | Запрет на руководство страховыми компаниями, НПФ, МФО, управляющими компаниями фондов | Касается только руководящих позиций в финансовых организациях |
| 5 лет | Нельзя регистрировать ИП | Только если вы банкротились в статусе ИП. «Обычный» гражданин может зарегистрировать ИП после процедуры |
| 10 лет | Запрет на руководство банками | Касается органов управления кредитных организаций |
Теперь о том, чего в законе нет. После завершения процедуры нет запрета на работу, нет запрета на выезд за границу, нет ограничения на распоряжение зарплатой, пенсией и имуществом, нет запрета покупать недвижимость и автомобиль. Ограничения касаются узкого круга ситуаций — руководства компаниями и честного информирования при новых займах. Для большинства людей, которые не планируют возглавлять банк, эти ограничения в реальной жизни после банкротства почти не чувствуются.
Банкротство и работа: можно ли работать после признания банкротом
Работать после банкротства можно: закон не содержит запрета на трудоустройство, а увольнение из-за банкротства не предусмотрено Трудовым кодексом. Статус банкрота влияет на карьеру точечно — через руководящие должности и отдельные категории работы. Что при этом происходит с работой после банкротства в каждом случае:
- Рядовые сотрудники — водители, продавцы, инженеры, врачи, IT-специалисты и большинство других профессий: никаких ограничений, зарплата полностью ваша.
- Руководители компаний — 3 года нельзя занимать должности в органах управления юридических лиц. Работать в той же компании рядовым сотрудником или специалистом «по найму» можно.
- Финансовые организации — 5 лет для страховых, НПФ, МФО и управляющих компаний, 10 лет для банков. Рядовым сотрудником банка работать, как правило, можно — ограничение касается органов управления.
- Госслужба и отдельные виды службы — сведения о банкротстве публичны в ЕФРСБ, и для некоторых должностей требования к репутации строже. Заранее проверьте условия конкретной службы.
- Материально ответственные должности — кассиры, бухгалтеры с правом подписи, складские работники: служба безопасности работодателя может проверять кредитную историю. Формально отказ «из-за банкротства» не оформляется, но на практике такое случается — учитывайте это при выборе вакансий в финансовой сфере.
- ИП и бизнес — если банкротились в статусе ИП, регистрация предпринимательства закрыта на 5 лет; если как «обычный» гражданин — можно открывать ИП и участвовать в бизнесе.
Типичная картина: человек работает водителем или менеджером, и в его трудовой жизни ничего не меняется ни во время процедуры, ни после неё. Другой сценарий: руководитель отдела планирует через два года стать директором — при банкротстве этот шаг придётся отложить на 3 года. Если сомневаетесь, как ваш случай соотносится с этими правилами, этот вопрос стоит задать юристу заранее.
Мифы о банкротстве физических лиц: правда и заблуждения
Большинство «страшных» последствий, которыми пугают должников, — мифы: реальный перечень ограничений закрытый, действует ограниченное время и не касается обычной работы, поездок и защищённого жилья. Разберём самые стойкие мифы о банкротстве и то, что говорит закон на самом деле.
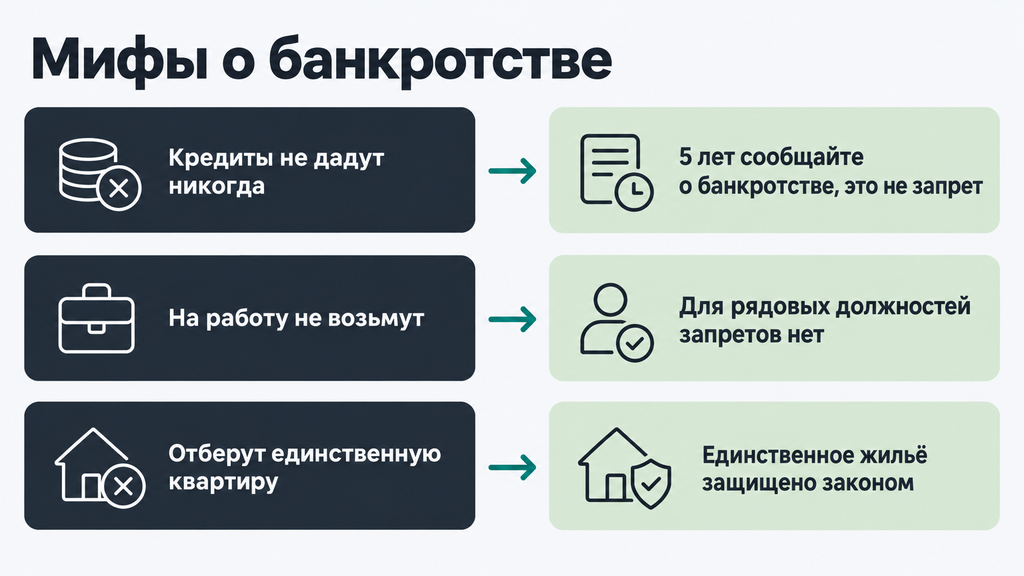
- Миф: кредиты больше никогда не дадут. Факт: формального запрета нет, в течение 5 лет нужно сообщать о банкротстве, а решение банка зависит от дохода и новых записей в кредитной истории. В первые годы одобрения получить сложнее, через несколько лет аккуратного поведения шансы заметно растут.
- Миф: на работу не возьмут. Факт: запретов для рядовых должностей нет, увольнение по причине банкротства невозможно. Ограничения касаются только руководства компаниями и отдельных финансовых позиций.
- Миф: отберут всё, даже единственную квартиру. Факт: единственное жильё (не в ипотеке), предметы быта и рабочие инструменты защищены ст. 446 ГПК РФ. Продаваться может ликвидное имущество сверх защищённого перечня.
- Миф: за границу нельзя ездить всю жизнь. Факт: ограничение возможно только на время процедуры и по решению суда — это редкая мера. После завершения процедуры выезд свободен.
- Миф: банкротство — клеймо на всю жизнь. Факт: все последствия имеют сроки: 3, 5 и 10 лет. Кредитная история со временем «переписывается» новыми записями, а сам статус не препятствует работе, бизнесу и обычной жизни.
- Миф: банкротство списывает все долги. Факт: есть закрытый перечень несписываемых обязательств — алименты, вред жизни и здоровью, субсидиарная ответственность, текущие платежи.
Банкам и МФО невыгодно, когда должник списывает долги, поэтому образ «вечного клейма» охотно тиражируется. Обратная крайность тоже существует — реклама, обещающая мгновенное списание без последствий. Вся правда о банкротстве находится посередине: это рабочая юридическая процедура с понятными условиями, сроками и ценой, а не волшебная кнопка и не пожизненное наказание.
Что делать после банкротства: пошаговый план первых действий
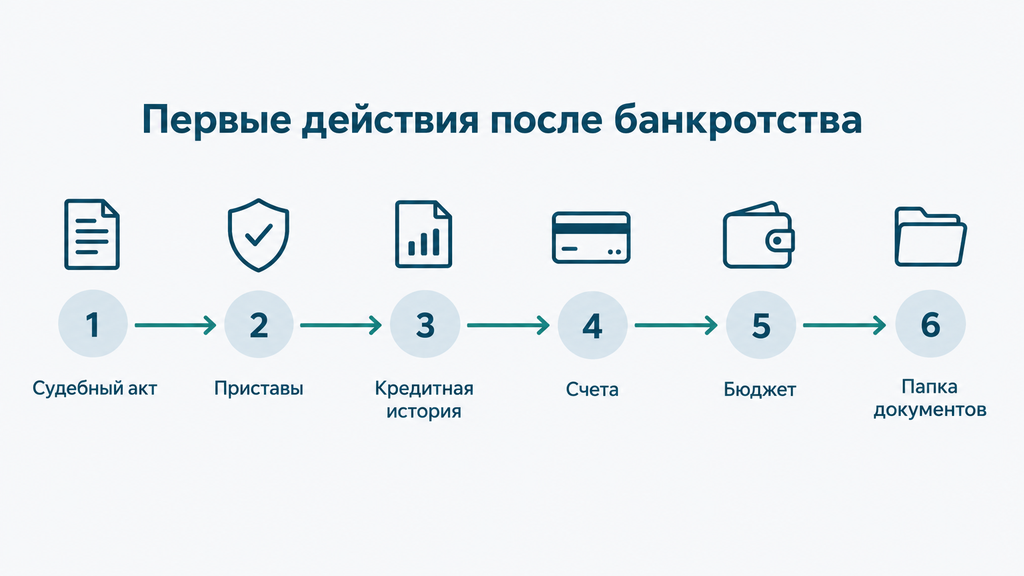
После завершения процедуры банкротства нужно проверить документы и реестры, убедиться, что взыскания по списанным долгам остановлены, и заложить основу для восстановления финансовой репутации. Порядок действий после банкротства такой:
- Получите и сохраните определение суда о завершении процедуры. Это главный документ на ближайшие 5 лет: он подтверждает списание долгов. Сделайте копии и храните вместе с отчётом управляющего.
- Проверьте исполнительные производства на сайте ФССП. Если удержания из зарплаты или аресты счетов по включённым в дело долгам продолжаются, подайте судебному приставу заявление о прекращении производства, приложив определение суда. Типичная ошибка — ждать, что приставы «сами всё закроют»: иногда приходится напоминать.
- Проверьте кредитную историю. Запросите отчёт через Госуслуги и БКИ (каждое бюро выдаёт его бесплатно дважды в год) и убедитесь, что по списанным долгам нет «висящих» просрочек. Ошибки встречаются — их исправляют через запрос в БКИ.
- Проверьте счета и карты. Убедитесь, что аресты сняты; ненужные карты, открытые до процедуры, закройте — это упростит отношения с банками в будущем.
- Заложите несписанные обязательства в бюджет. Алименты, текущие коммунальные платежи и налоги никуда не делись: посчитайте их и включите в семейный бюджет, чтобы не накопить новые просрочки.
- Соберите папку документов о банкротстве. Определение суда, отчёт управляющего, публикации — они понадобятся при заявках на кредит и крупных сделках, когда нужно подтвердить, что долги списаны законно.
Весь маршрут занимает обычно одну-две недели спокойной работы с документами. Если на каком-то шаге обнаруживается ошибка — например, банк продолжает требовать списанный долг, — это решается письменной претензией со ссылкой на определение суда, а при необходимости — жалобой в надзорные органы.
Как жить после банкротства: деньги, кредиты и жизнь с чистого листа
После банкротства можно жить обычной жизнью: зарабатывать, покупать, копить и постепенно снова кредитоваться — бытовых запретов для бывшего банкрота закон не вводит. Право распоряжаться доходами восстанавливается полностью, имущество, купленное после процедуры, ничем не обременено прошлыми долгами.
Крупные покупки. Покупать квартиру, машину и другое имущество можно без ограничений. При крупных сделках банк или контрагент может запросить подтверждение источника средств — сохраняйте документы о доходах и накоплениях, это обычная проверка, а не препятствие.
Финансовые привычки. Жизнь с чистого листа складывается из простых правил, которые работают лучше любых запретов:
- вести учёт доходов и расходов — хотя бы в заметках или таблице;
- собрать резервный фонд на 2–3 месяца базовых расходов — это страховка от новых кредитов при форс-мажоре;
- не пользоваться микрозаймами: при просрочке ставка до 0,8% в день способна быстро воспроизвести старую ситуацию;
- планировать крупные траты заранее, а не «на остаток».
Пример бюджета после процедуры (цифры условные, для наглядности): доход 70 000 ₽, обязательные расходы семьи 35 000 ₽, платежи по несписанным обязательствам (например, алименты) 15 000 ₽, резерв 5 000 ₽, остальное — текущая жизнь. Смысл расчёта: после банкротства впервые за долгое время в бюджете появляется строка «резерв» — именно она отличает устойчивую ситуацию от прежней, где каждый месяц уходил в минус.
Психологическая сторона. Без пафоса: перестают звонить взыскатели, зарплата больше не «принадлежит» приставам, в календаре нет дат очередных платежей, которые невозможно потянуть. Жизнь после банкротства у большинства наших читателей начинается не с больших целей, а с этого тихого ощущения предсказуемости — и на него уже проще надстроить план на год вперёд.
Как восстановить кредитную историю и получить кредит после банкротства
Кредитная история после банкротства восстанавливается постепенно: новые аккуратные записи со временем перевешивают старые, а формального запрета на кредиты закон не содержит. Алгоритм восстановления по шагам:
- Проверьте отчёт БКИ. Через Госуслуги закажите список кредитных историй, затем сам отчёт. Проверьте, что по списанным долгам нет ошибочных записей, — их исправляют заявлением в бюро.
- Первые 1–2 года не рассылайте заявки. Каждый отказ фиксируется, а серия отказов дополнительно снижает скоринг. Подходите к заявкам точечно.
- Начните с небольших продуктов. Кредитная карта с минимальным лимитом, товарная рассрочка, зарплатный банк — небольшие обязательные платежи без просрочек создают новую положительную историю.
- Платите без просрочек 12–24 месяца. Это главный фактор: свежая дисциплина важнее старых записей.
- Сообщайте о банкротстве при заявках в течение 5 лет. Сокрытие — основание для отказа и досрочного истребования всей суммы, это худшая стратегия из возможных.
Реалистичные ожидания: в первые 1–2 года крупные банки чаще отказывают или предлагают повышенные ставки; ипотека становится достижимой, как правило, через 3–5 лет аккуратной истории и при первоначальном взносе — конкретные условия зависят от банка. На вопрос «какой банк даст кредит после банкротства» честного универсального ответа нет: решения принимаются индивидуально, поэтому имеет смысл начать с банка, где вы получаете зарплату, и с небольших лимитов. Сама кредитная история хранится в бюро ограниченный срок (по действующим правилам — семь лет с последнего изменения), после чего обнуляется; актуальную норму проверяйте на 2026 год.
Как банкротство влияет на жизнь семьи и близких
Последствия банкротства касаются только самого должника: на родственников они распространяются лишь в двух исключениях — общее имущество супругов и поручительство. Всё остальное — доходы, имущество и репутация близких — остаётся за пределами процедуры.
| Кто | Что затронет (и что не затронет) |
|---|---|
| Супруг | Общее имущество при продаже делится: доля супруга возвращается деньгами. Единственное жильё семьи защищено. Личные долги супруга не затрагиваются |
| Поручители и созаёмщики | Их обязательства сохраняются: банкротство должника не освобождает поручителя. Договоры поручительства стоит проверить до подачи |
| Дети и иждивенцы | Прожиточный минимум выделяется на каждого, пособия и алименты не изымаются, имущество детей не включается в конкурсную массу |
| Родственники | Долги на них не переходят; их собственное имущество не затрагивается |
Отдельно — о сделках за последние три года. Финансовый управляющий проверяет, не выводилось ли имущество: дарения, продажи «за бесценок» и переоформления на близких за этот период могут быть оспорены. Логика закона здесь такая: цель проверки — не «наказать» должника, а вернуть в процедуру активы, которые при честном раскладе пошли бы кредиторам. Поэтому рискованное переоформление перед подачей не спасает имущество, а разрушает доверие суда к делу в целом. Как именно выглядит ваша семейная ситуация — общая собственность, поручительства, недавние сделки, — лучше разобрать до подачи заявления, а не во время процедуры.
Банкротство за и против: кому подходит процедура, а кому лучше другой путь
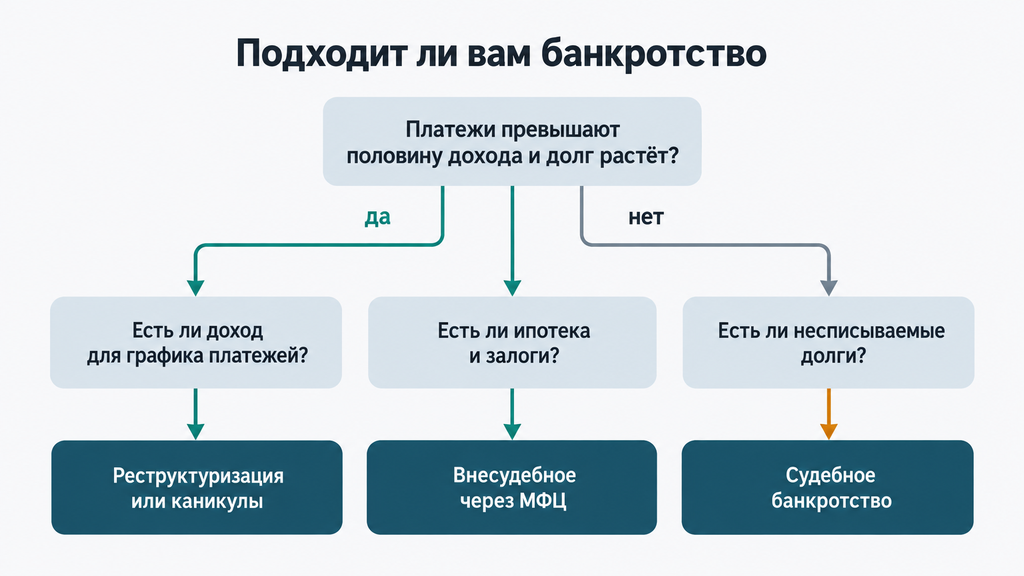
Банкротство за и против сводится к простому критерию: процедура оправдана, когда долг объективно больше того, что вы способны вернуть за разумный срок даже с реструктуризацией. Все минусы банкротства — расходы, время, временные ограничения — имеют смысл только в этой ситуации; если долг подъёмный, платить за списание незачем.
Критерии, по которым стоит оценивать свою ситуацию:
- Динамика долга: пени и штрафы растут быстрее, чем вы гасите тело долга — это признак, что без юридического механизма ситуацию не остановить.
- Доля платежей в доходе: если платежи по кредитам занимают больше половины ежемесячного дохода, бюджет долгосрочно нежизнеспособен.
- Наличие дохода для плана реструктуризации: если из дохода реально вытянуть график на 3 года, сначала рассматривают реструктуризацию, а не списание.
- Тип имущества: ипотечная квартира и залоги продаются независимо от статуса единственного жилья — это меняет расчёт «за и против».
- Состав долгов: если основная часть — алименты или вред здоровью, банкротство эту часть не решит.
- Готовность к прозрачности: полная картина имущества и сделок за 3 года — обязательное условие успеха.
Сравнение вариантов решения долговой проблемы:
| Вариант | Когда подходит | Цена решения |
|---|---|---|
| Реструктуризация или кредитные каникулы у банка | Временные трудности, доход сохранился, долг подъёмный | Долг сохраняется, проценты по каникулам часто капитализируются |
| Мировое соглашение в суде | Есть договорённость с кредиторами о графике | Гибко, но требует одобрения большинства кредиторов и утверждения судом |
| Внесудебное банкротство через МФЦ | Долг 25 тыс. — 1 млн ₽, исполнительные производства окончены, активов для продажи нет | Бесплатно и без управляющего, но жёсткие условия допуска и нельзя выбирать момент |
| Судебное банкротство | Универсальный путь: крупный долг, несколько кредиторов, есть имущество или доход | Платно и дольше, зато работает в сложных делах |
Когда банкротство не подходит: долг небольшой и подъёмный; доход позволяет рассчитаться по графику; основная часть долгов несписываемая; семья хочет сохранить ипотечное жильё — здесь правильнее искать пересборку платежей, а не списание.
Чек-лист самопроверки перед решением:
- Долг растёт быстрее, чем вы гасите?
- Просрочки уже превысили три месяца, или судебный приказ уже вынесен?
- Платежи съедают больше половины дохода?
- Есть ли среди долгов алименты, возмещение вреда, текущие платежи?
- Есть ли ипотека или залоги, которые важно сохранить?
- Готовы ли вы полностью раскрыть имущество и сделки за 3 года?
Если большинство ответов «да», сценарий стоит просчитывать детально — с цифрами долга, имущества и дохода. Сделать это можно самостоятельно, а можно запросить первичный разбор у специалиста: оставьте заявку и кратко опишите свою ситуацию с долгами — по процедуре банкротства или любому другому юридическому вопросу. Первичная консультация бесплатна, сразу оплачивать услугу и принимать решение не нужно: сначала вы получаете разбор вариантов и оценку рисков именно для вашего случая.
Типичные ошибки: как не потерять право на списание долгов
Долги после банкротства чаще всего сохраняются не из-за самой процедуры, а из-за ошибок должника: суд отказывает в списании при недобросовестном поведении. Вот ошибки, которые встречаются чаще всего, с их последствиями и правильной альтернативой:
- Скрыть имущество и доходы от управляющего. Последствие: отказ в списании долгов. Как правильно: раскрыть полную картину — защищённое имущество всё равно останется у вас.
- Вывести активы на родственников перед подачей. Последствие: сделки за 3 года оспариваются, доверие суда подорвано. Как правильно: показать сделки заранее и оценить их риски до подачи.
- Набрать новые кредиты накануне заявления. Последствие: суд расценивает это как злоупотребление. Как правильно: после решения о банкротстве новые обязательства не брать.
- Игнорировать письма суда и управляющего. Последствие: сорванные сроки и затягивание дела. Как правильно: держать связь, отвечать на запросы в срок.
- Продолжать жить «в кредит» во время процедуры. Последствие: нарушение процедурных правил, риск для итога. Как правильно: жить на выделенный прожиточный минимум и планировать.
- Скрывать банкротство при заявке на кредит в 5-летний период. Последствие: банк вправе отказать и потребовать возврат всей суммы. Как правильно: сообщать о статусе — это не запрет, а обязанность информирования.
Как это бывает на практике: человек за месяц до подачи переоформил автомобиль на брата «чтобы не отобрали». Управляющий нашёл сделку в реестре ГИБДД, суд её оспорил, машина вернулась в конкурсную массу, а процедура удлинилась — и главное, к должнику появились вопросы о добросовестности по всему делу. Один честный документ сэкономил бы месяцы и нервы. Поэтому до старта стоит проверить: полноту документов о долгах, сделки за 3 года, залоги и поручительства, несписываемые обязательства. Если чувствуете, что картина непрозрачна или часть сделок вызывает вопросы, — это нормальный повод запросить бесплатный разбор ситуации у юриста до подачи заявления, а не лечить последствия после.
Часто задаваемые вопросы
Что происходит с долгами сразу после признания банкротом?
С момента признания банкротом требования кредиторов по долгам, включённым в дело, замораживаются: все обращения идут только через финансового управляющего, а банки и коллекторы не вправе требовать оплату напрямую. По завершении процедуры эти долги списываются, кроме несписываемых категорий — алиментов, возмещения вреда жизни и здоровью, субсидиарной ответственности и текущих платежей.
Можно ли взять кредит после банкротства?
Закон не запрещает кредиты, но в течение 5 лет после завершения процедуры нужно сообщать банку о факте банкротства. Вероятность одобрения зависит от срока после процедуры, текущего дохода и новых записей в кредитной истории: в первые 1–2 года чаще отказывают или предлагают повышенные ставки, через 3–5 лет аккуратного платежного поведения шансы заметно выше.
Через сколько лет можно объявить себя банкротом повторно?
По общему правилу повторно подать на банкротство по своему заявлению можно через 5 лет после завершения предыдущей процедуры. Для повторной внесудебной процедуры через МФЦ действуют отдельные правила по срокам — перед подачей проверьте актуальную редакцию закона на 2026 год.
Отберут ли единственное жильё при банкротстве?
Единственное жильё защищено законом и в конкурсную массу не включается — независимо от его площади и стоимости. Исключение одно: ипотечная квартира — залог и продаётся, даже если это единственное жильё. Предметы быта и рабочие инструменты остаются у должника.
Можно ли работать и устроиться на новую работу после банкротства?
Да, можно: запрета на трудоустройство в законе нет, а увольнение из-за банкротства не предусмотрено Трудовым кодексом. Ограничения касаются только руководящих позиций — 3 года в обычных компаниях, 5 и 10 лет в финансовых организациях. Рядовым сотрудником, в том числе банка, работать, как правило, можно.
Можно ли выезжать за границу после банкротства?
Да. Ограничение выезда возможно только на время процедуры и по решению суда — это редкая мера, а после завершения процедуры никаких ограничений на поездки не остаётся. Постоянного запрета для банкротов закон не устанавливает.
Коснутся ли последствия банкротства родственников и супруга?
Юридические последствия банкротства личные — на родственников они не распространяются. Исключения два: общее имущество супругов (при продаже долю супруга возвращают деньгами) и поручительство, которое сохраняется независимо от банкротства должника. Имущество детей в процедуру не включается.
Сколько стоит банкротство физического лица в 2026 году?
Судебное банкротство включает депозит финансового управляющего 25 000 ₽, госпошлину порядка 10 000 ₽, публикации в ЕФРСБ и «Коммерсанте» (обычно 15–20 тысяч рублей) и расходы на сопровождение — суммарно от примерно 100 тысяч рублей в зависимости от региона и сложности дела. Внесудебное банкротство через МФЦ для должника бесплатно; размеры платежей на 2026 год лучше уточнить перед подачей.