Как избежать банкротства: альтернативы и решения
Избежать банкротства физического лица можно законно: долг перестраивают под реальный доход через реструктуризацию, кредитные каникулы, рефинансирование, мировое соглашение, отсрочку исполнения судебного решения или выкуп долга. Выбор варианта зависит от четырёх вводных: размера и структуры долга, устойчивости дохода, наличия имущества и стадии, на которой находится просрочка. Если же ни один путь не сходится по цифрам, банкротство остаётся законным способом восстановить финансовую устойчивость. Но это крайняя ступень, а не единственный выход.
Можно ли избежать банкротства физического лица законными способами
Избежать банкротства физического лица законно можно в большинстве случаев, пока долги удаётся перестроить под реальный доход: через реструктуризацию, кредитные каникулы, рефинансирование, мировое соглашение, отсрочку исполнения судебного решения или выкуп долга. Банкротство означает официальное признание того, что человек не может рассчитаться по обязательствам, и передачу ситуации под контроль суда по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)». Процедура законна и иногда действительно нужна, но она влечёт ограничения, которые действуют годами, поэтому логично сначала разобрать более мягкие варианты.
Часто спрашивают: «Можно ли не банкротиться, а договориться с банком?» Да, если совпадают несколько условий:
- доход сохранился, пусть и уменьшился, либо есть понятная перспектива его восстановления: новая работа, выздоровление, закрытие периода ухода за родственником;
- просрочка свежая или её удаётся стабилизировать: начинается не с нуля, но не превращается в снежный ком из процентов и неустойки (неустойкой называют штраф за нарушение срока платежа, который договор начисляет сверх основного долга);
- состав долгов понятен: видно, кому, сколько и на каких условиях вы должны;
- вы действуете до того, как взыскание перешло в принудительную стадию (суд и приставы), потому что до этой точки вариантов больше всего.
Если же дохода нет и не предвидится, а проценты растут быстрее любых выплат, честнее признать: альтернативы могут не сработать. Это не приговор и не повод для паники: банкротство тогда становится рабочим инструментом, и о нём подробно говорится в отдельном разделе ниже. Но в большинстве ситуаций, с которыми люди приходят на консультацию, карта вариантов шире, чем кажется в момент стресса. Первый шаг к тому, чтобы избежать банкротства или осознанно выбрать процедуру, если она действительно нужна: собрать эту карту в цифрах.
Какие законные альтернативы банкротству существуют для физических лиц в 2026 году
В 2026 году у физических лиц есть шесть основных законных альтернатив банкротству: реструктуризация долга, кредитные каникулы, рефинансирование, мировое соглашение, отсрочка или рассрочка исполнения судебного решения и выкуп долга. За ними стоят нормы закона о потребительском кредите № 353-ФЗ, закона о банкротстве № 127-ФЗ, Гражданского кодекса и процессуальных кодексов. Эти нормы периодически обновляются, поэтому ключевые условия (лимиты по каникулам, пороги внесудебного банкротства через МФЦ) стоит проверять по действующей редакции на дату ваших действий.
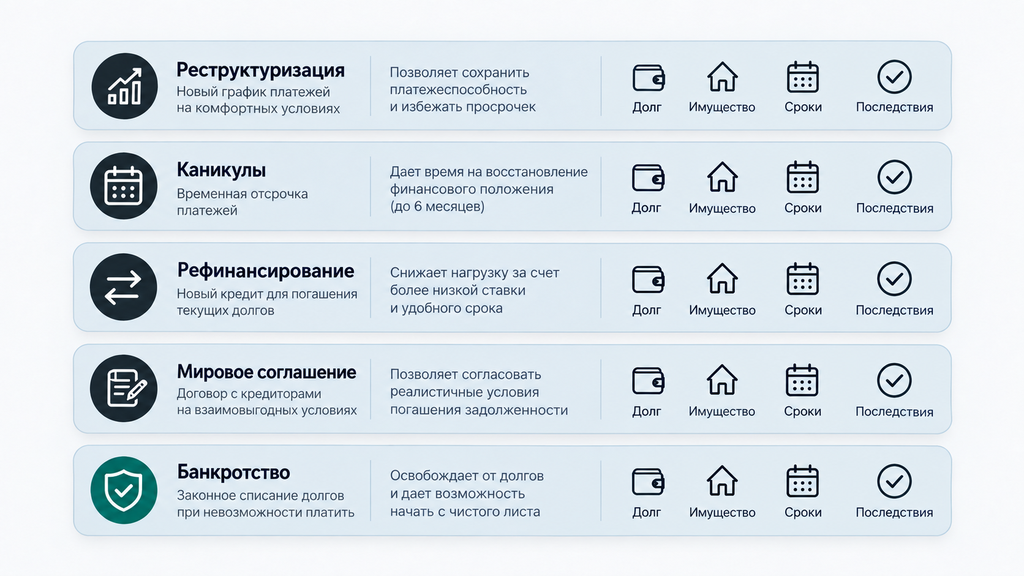
- Реструктуризация долга: изменение графика и размера платежа по соглашению с банком, чтобы платёж стал посильным.
- Кредитные каникулы: законный или договорный льготный период, когда платежи временно приостанавливаются или снижаются.
- Рефинансирование: новый кредит на более выгодных условиях, которым закрывают старые долги.
- Мировое соглашение: письменно зафиксированный порядок расчётов, согласованный с кредитором, при необходимости утверждённый судом.
- Отсрочка или рассрочка исполнения судебного решения: передышка от принудительного взыскания, если суд уже состоялся.
- Выкуп долга: уступка требования новому кредитору, с которым можно договориться о более комфортных условиях погашения.
Отдельно существует внесудебное банкротство через МФЦ (Многофункциональный центр госуслуг). Формально это тоже банкротство, но без суда, бесплатно и по упрощённым условиям. Его правильнее рассматривать не как альтернативу банкротству, а как его доступный формат: он подходит не всем, и об условиях мы коротко скажем в разделе про выбор.
Реструктуризация долга: как договориться с банком о новом графике
При реструктуризации долга пересматриваются условия действующего кредита так, чтобы ежемесячный платёж стал посильным: банк увеличивает срок, снижает ставку или переводит часть платежа на более поздний период. Не путайте два значения слова. Банковская реструктуризация: соглашение с кредитором, которое не требует суда. Судебная реструктуризация долгов гражданина: процедура внутри дела о банкротстве, план погашения на срок до трёх лет, без статуса банкрота и без продажи имущества, но под контролем арбитражного суда и финансового управляющего (специалиста, которого назначает суд для сопровождения процедуры). В этой статье мы прежде всего о первом варианте, а ко второму вернёмся, когда будем говорить о банкротстве.
Порядок обращения в банк обычно такой: вы подаёте письменное заявление о реструктуризации, прикладываете документы, подтверждающие причины трудностей, и предложение по новому графику. Банк рассматривает заявку по своим внутренним правилам, как правило, от нескольких дней до месяца. Шансы выше, если просрочка свежая или объяснимая: справка о снижении дохода, приказ об увольнении, больничный лист. При длительной глубокой просрочке банки чаще предпочитают судебное взыскание, но пробовать договориться стоит в любом случае: даже отказ банка позже работает в вашу пользу как доказательство добросовестности.
Практический пример. У человека три кредита, доход снизился примерно на треть, платежи занимают больше половины бюджета. По самому крупному кредиту банк соглашается увеличить срок с трёх лет до пяти: платёж падает примерно на треть, кредит перестаёт «съедать» бюджет, а два небольших долга человек продолжает гасить в прежнем режиме. Компромисс очевиден: переплата за счёт срока вырастет, но появится возможность платить стабильно. Именно так реструктуризация работает как альтернатива банкротству физических лиц: не списывает долг, а делает его выполнимым.
- Типичная ошибка: звонить в банк вместо письменного заявления. Устные обещания не создают обязательств, а письменное заявление с отметкой о приёме становится документом, который защищает вас и показывает добросовестность.
- Ограничение: банк не обязан соглашаться. Решение принимается индивидуально и зависит от кредитной истории, просрочек и внутренней политики.
Кредитные каникулы: когда можно законно приостановить платежи
Кредитные каникулы дают заёмщику льготный период, в течение которого он временно не платит или платит меньше. По закону такой период может длиться до шести месяцев. В 2026 году действуют три вида каникул. Первый вид, законные льготные периоды, описан в статье 6.1-2 закона № 353-ФЗ «О потребительском кредите (займе)»: право на них возникает при существенном снижении дохода (обычно на 30% и более по сравнению со средним доходом за предыдущий год) или при чрезвычайной ситуации, при условии, что сумма кредита не превышает лимит, который устанавливает правительство. По каждому договору льготный период, как правило, можно оформить один раз.
Второй вид, ипотечные каникулы: до шести месяцев отсрочки для владельцев единственного жилья, заложенного по ипотеке, при сложных жизненных обстоятельствах (потеря кормильца, длительная нетрудоспособность, резкое снижение дохода, проживание в зоне чрезвычайной ситуации). Третий вид, «добровольные» каникулы по программам самих банков: здесь банк сам определяет условия и не обязан соглашаться, но на практике часто идёт навстречу добросовестному заёмщику, который обратился до глубокой просрочки.
Ключевое различие в том, что законные каникулы банк исполняет по требованию заёмщика при соблюдении условий, а программные остаются просьбой, которая зависит от согласия банка. Оформляются и те и другие заявлением с подтверждающими документами, а не устным звонком.
Теперь о последствиях. Каникулы не списывают долг: срок кредита сдвигается, часть процентов переносится на будущие периоды, поэтому итоговая переплата может вырасти. Кредитная история отражает льготный период отдельной отметкой: она нейтральнее просрочки, но не делает историю «чистой». Каникулы нужны как передышка тем, кто знает, как избежать банкротства физического лица за счёт стабилизации дохода в ближайшие месяцы, а не тем, у кого дохода не будет вовсе.
- Типичная ошибка: дождаться устного согласия сотрудника банка и перестать платить. Без оформленного заявления и подтверждённых оснований пауза превращается в обычную просрочку со всеми штрафами.
- Как проверить: актуальные лимиты по сумме кредита и критерии снижения дохода на 2026 год смотрите в действующей редакции статьи 6.1-2 закона № 353-ФЗ или у специалиста.
Рефинансирование: когда новый кредит действительно снижает нагрузку
Рефинансирование: альтернатива банкротству, при которой старые кредиты закрываются новым кредитом на более выгодных условиях, обычно с более низкой ставкой и меньшим платежом. От реструктуризации оно отличается одним принципиальным моментом. Рефинансирование оформляется новым договором с новым (или тем же) банком, а реструктуризация меняет условия старого. Для банка это разные операции, а для вас разный набор требований.
Вариант выгоден, когда совпадают три условия: новая ставка заметно ниже старой, новый платёж укладывается в комфортную долю дохода, а кредитная история ещё не испорчена серьёзными просрочками. Банки одобряют рефинансирование не всем заявителям: чем глубже просрочка, тем меньше шансов. Если долги перед несколькими банками, можно объединить их в один кредит: это упрощает учёт и часто снижает совокупный платёж.
Перед подписанием считайте не ежемесячный платёж, а итоговую переплату: новый срок может быть длиннее, и низкая ставка за больший период иногда обходится дороже. Простая формула проверки: сложите все платежи по новым условиям за весь срок и сравните с суммой, которую вы платили бы по старым договорам. Выгодно то, что меньше по итогу, а не то, что меньше по цифре в графике.
Отдельно про риск, который на практике встречается чаще всего: перекредитование «в долговую яму». Человек берёт новый кредит, чтобы внести платёж по старому, затем ещё один, и через год имеет те же долги плюс новые проценты. Если единственная причина рефинансирования в том, чтобы «дотянуть до зарплаты», а доход не вырос, это сигнал, что нужен не новый кредит, а пересмотр всей долговой конструкции.
Мировое соглашение: как зафиксировать договорённость с кредитором
Мировое соглашение: письменно зафиксированный порядок расчётов, который должник и кредитор согласовали между собой, а при необходимости утвердили в суде. Возможно оно на любой стадии: до суда, в судебном процессе и даже внутри дела о банкротстве. В последнем случае его одобряет собрание кредиторов, а утверждает арбитражный суд (в собрании участвуют кредиторы из реестра требований кредиторов, то есть официального списка всех, кому должник должен, с суммами и очередностью). Его не стоит путать с неформальными договорённостями. Устное обещание менеджера «насчёт графика» юридической силы не имеет.
Суть компромисса обычно такая: кредитор соглашается на посильный график и нередко снижает или частично прощает начисленные неустойки, а должник обязуется платить стабильно и, возможно, немного быстрее, чем предлагал изначально. Кредитору это выгодно: он получает деньги без расходов на суды и торг, а вам даёт предсказуемость. На практике мировые соглашения чаще заключаются по одному крупному долгу, чем по россыпи мелких: с одним кредитором договориться проще, чем с пятью.
Два правила, которые экономят нервы. Первое: любые договорённости только в письменной форме, через дополнительное соглашение или новый график, с подписями обеих сторон и вашим экземпляром на руках. Второе: мировое соглашение требует согласия кредитора. Заставить его нельзя, но можно предложить условия, при которых расчёты для него реалистичнее суда. Если ситуация дошла до дела о банкротстве, заключённое и утверждённое мировое соглашение прекращает процедуру: это законный способ выйти из неё без статуса банкрота.
Как получить отсрочку или рассрочку по решению суда
Отсрочка или рассрочка исполнения судебного решения даёт законную передышку от принудительного взыскания. Суд может предоставить её при уважительных причинах: временной нетрудоспособности, потере работы, других обстоятельствах, из-за которых платить прямо сейчас невозможно. Этот вариант актуален, когда суд уже состоялся или решение вступило в силу. Заявление подаётся в тот суд, который рассматривал дело, вместе с документами, подтверждающими причины и ваш примерный график выплат.
На стадии исполнительного производства судебные приставы (Федеральная служба судебных приставов, ФССП) принудительно исполняют решение суда: удерживают часть дохода, арестовывают счета, описывают имущество. Рассрочка не отменяет долг, но временно удерживает взыскание в цивилизованных рамках. Вы платите по утверждённому графику, а не живёте в режиме блокировок и списаний. Срок и сам факт предоставления зависят от конкретных обстоятельств и усмотрения суда, гарантий нет, поэтому параллельно продолжайте переговоры с кредитором.
На практике рассрочка чаще работает как мост: за полгода-год человек восстанавливает доход и либо рассчитывается по графику, либо договаривается с кредитором о реструктуризации уже без суда. Тем, кто ищет, как получить рассрочку по решению суда по кредиту, стоит помнить одно: заявление имеет смысл подавать, пока ситуация действительно «временная» и это можно доказать документами, а не на словах.
Что такое выкуп долга и стоит ли договариваться с коллекторами
Выкуп долга: уступка требования (цессия), при которой право требовать долг переходит от первоначального кредитора к новому лицу, и дальше вы платите уже ему. Происходит это так: банк или МФО (микрофинансовая организация) продают просроченные долги, чаще всего коллекторским агентствам и оптом, портфелями, со значительным дисконтом. Продажа единичного долга частному лицу случается редко, ведь банки не обязаны это делать и обычно отказывают. Поэтому вопрос «можно ли выкупить свой долг у банка» на практике чаще превращается в другой: «стоит ли договариваться с коллекторским агентством, которому долг уже продан».
С коллекторами договариваться иногда реально, и это тоже альтернатива банкротству физических лиц в случаях, когда долг небольшой, а доход постепенно восстанавливается. Агентство купило долг с дисконтом, поэтому у него есть пространство для манёвра: скидка при единовременном погашении части суммы, комфортный график, фиксация итоговой суммы. Всё только письменно: договор или соглашение с точной суммой, графиком и подтверждением того, что после расчётов претензий не останется.
Три проверки перед любыми действиями. Первая: запросите документы, подтверждающие переход долга; вы должны видеть, кому теперь должны и на каком основании. Вторая: проверьте нового кредитора по государственному реестру коллекторских агентств. Деятельность по возврату долгов в России не лицензируется, но закон № 230-ФЗ обязывает агентства входить в такой реестр, и работа только с включёнными в него организациями защищает ваши права. Третья: не платите посредникам «за выкуп вашего долга» вперёд. Такие схемы встречаются нередко, и деньги при этом пропадают вместе с обещаниями. Если условия давят или звучат странно, это повод остановиться и показать документы юристу до подписания.
Альтернативы или банкротство: как выбрать подходящий вариант
Выбор между альтернативой банкротству и самой процедурой определяется четырьмя факторами: размером и структурой долга, устойчивостью дохода, наличием имущества и стадией взыскания. Универсального ответа на вопрос «что выбрать: реструктуризацию или банкротство» нет, но есть рабочая формула. Если доход восстановим и покрывает хотя бы уменьшенный платёж, начинайте с переговоров и реструктуризации. Если долг объективно непосилен и выплаты растянутся на десятилетие без уменьшения основного долга, считайте сценарий банкротства всерьёз.
Чтобы решить, какая альтернатива банкротству физических лиц подходит именно вам, сравните варианты по одинаковым критериям:
| Вариант | Что с долгом | Имущество | Стоимость | Сроки | Последствия |
|---|---|---|---|---|---|
| Реструктуризация в банке | Сохраняется, платёж уменьшается | Не затрагивается | Бесплатно, но растёт переплата за счёт срока | От нескольких дней до месяца на рассмотрение | Без ограничений статуса |
| Кредитные каникулы | Временно приостанавливается | Не затрагивается | Бесплатно по закону, переплата может вырасти | До 6 месяцев | Отметка в кредитной истории, сдвиг срока |
| Рефинансирование | Закрывается новым кредитом | Не затрагивается | Зависит от новой ставки и срока | Решение банка — обычно дни | Требуется хорошая кредитная история |
| Мировое соглашение | Реструктурируется по согласию сторон | Не затрагивается | Возможны расходы на оформление | Индивидуально, по договорённости | Без ограничений статуса |
| Внесудебное банкротство (МФЦ) | Списывается по итогам процедуры | Не реализуется, но появление имущества прекращает процедуру | Процедура бесплатна | 6 месяцев | Ограничения банкрота на время процедуры и после |
| Судебное банкротство | Как правило, списывается по итогам | Лишнее имущество реализуется, защищённый минимум сохраняется | Расходы на процедуру и сопровождение | Обычно от нескольких месяцев до года | Ограничения: 5 лет сообщать о банкротстве при кредитах, 3 года на руководящие должности и другие |
Практические сигналы, которые подсказывают направление. Хороший выбор: переговоры и реструктуризация. Они подходят при стабильном доходе, одном-двух кредиторах, просрочке до пары месяцев и отсутствии в собственности лишнего имущества, которое можно продать для расчётов. Разумный сценарий: банкротство, если кредиторов несколько, долг сопоставим с доходом за несколько лет вперёд, проценты растут быстрее выплат, а каникулы лишь отодвигают проблему. Внесудебное банкротство через МФЦ подходит гражданам с долгами в пределах установленного коридора (в 2026 году от 25 000 до 1 000 000 ₽) при соблюдении дополнительных условий, например оконченного исполнительного производства из-за отсутствия имущества; условия стоит проверить по действующей редакции закона.
И про компромиссы, без которых не обходится ни один путь. Каникулы дают передышку, но удлиняют кредит. Реструктуризация требует платёжеспособности: без дохода она не поможет. Рефинансирование доступно тем, кто ещё «чист» перед бюро кредитных историй. Мировое соглашение зависит от доброй воли кредитора. Банкротство снимает долговую нагрузку, но оставляет законные ограничения на годы. Задача выбора не в том, чтобы найти «идеальный» вариант, а в том, чтобы осознанно принять цену того, который соответствует вашей реальной ситуации.
Пошаговый план: что делать, если платить по кредитам стало нечем
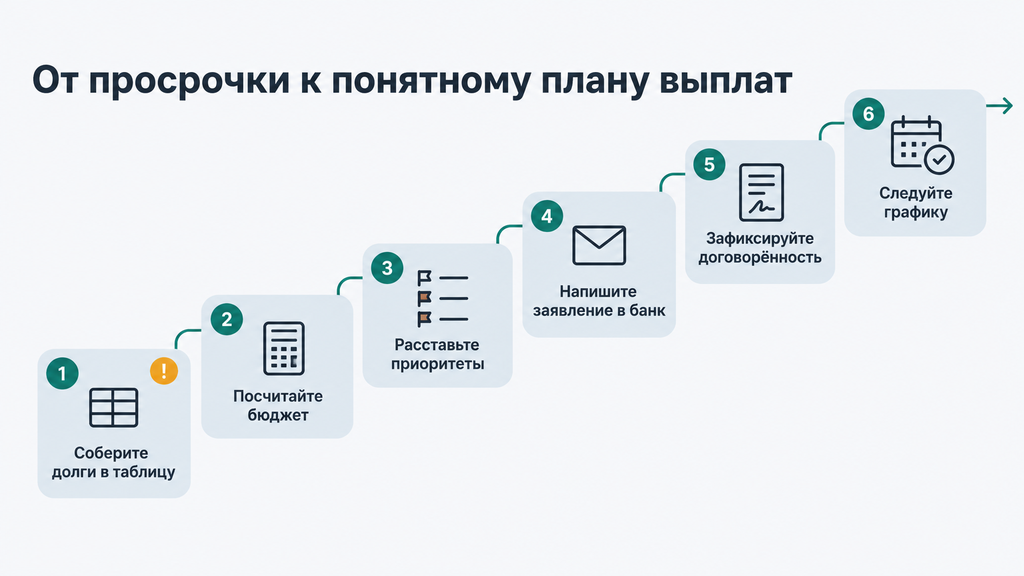
Если платить по кредитам стало нечем, действуйте по плану из шести шагов: соберите все долги в одну таблицу, посчитайте бюджет, расставьте приоритеты, письменно обратитесь к каждому кредитору, зафиксируйте договорённости и следуйте новому графику. Такой порядок работает независимо от того, один у вас кредит или пять: он переводит ситуацию из режима тревоги в режим расчёта. Это базовый алгоритм того, как избежать банкротства физического лица, когда доход ещё можно вытянуть, и одновременно подготовка к честному разговору с юристом, если вытянуть не получится.
- Соберите все обязательства в одну таблицу. По каждому кредиту: кредитор, остаток долга, ставка, ежемесячный платёж, дата и длительность просрочки. Данные берите из договоров и личных кабинетов, а не из памяти. Ошибка шага: считать только «активные» кредиты и забывать про кредитную карту с долгом, займ в МФО и долги по ЖКХ.
- Посчитайте бюджет и долю платежей в доходе. Выпишите доход семьи, обязательные расходы (еда, жильё, транспорт, лекарства, содержание детей) и остаток, который реально доступен для платежей. Если платежи занимают больше половины дохода, это уже критическая нагрузка, и говорить нужно не о дисциплине, а о перестройке долгов. Ошибка шага: планировать «идеальный» бюджет без учёта реальных трат.
- Расставьте приоритеты. Первыми обычно закрывают критичные обязательства: залоговые кредиты (под угрозой имущество), ЖКХ (риск отключения услуг и судебных приказов), микрозаймы (самые дорогие проценты). Беззалоговые потребительские кредиты — следующие в очереди. Ошибка шага: платить по привычке тому, кто громче звонит, а не тому, кто важнее по последствиям.
- Обратитесь к каждому кредитору письменно. Заявление о реструктуризации или каникулах с описанием причин и документами. Сохраняйте копии с отметкой о приёме. Ошибка шага: звонки вместо заявления и ожидание устного согласия, которое ничего не фиксирует.
- Зафиксируйте договорённости письменно. Дополнительное соглашение или новый график с подписями сторон — ваш документ, на который можно опереться, если что-то пойдёт не по плану. Ошибка шага: начать платить по «новому режиму» без подписанного соглашения — через полгода банк может посчитать это просрочкой.
- Следуйте графику и оценивайте результат через два-три месяца. Если платите стабильно — закрепляйте режим. Если отказали все кредиторы или платёж всё равно не по силам, это не тупик, а сигнал: нужна правовая оценка ситуации, включая сценарий банкротства. Ошибка шага: закрывать платежи новыми займами, делая долговую конструкцию только тяжелее.
Чек-лист документов для обращения в банк:
- заявление о реструктуризации или льготном периоде с описанием причин;
- справка о доходах за последние месяцы (2-НДФЛ или по форме банка);
- подтверждение снижения дохода: копия трудовой книжки, приказ об увольнении, справка о постановке на учёт в центре занятости;
- документы о болезни, инвалидности или других обстоятельствах, если они есть;
- расчёт обязательных расходов семьи — чтобы банк видел реальную картину, а не абстрактную просьбу;
- предложение по новому графику платежей, посильному именно для вас.
До старта переговоров проверьте три вещи: точные суммы остатков по каждому долгу (а не примерные), наличие и длительность просрочек, а также условия своих договоров, включая право банка требовать досрочного погашения, штрафные условия и наличие страховки. Эти данные превращают разговор с банком из эмоционального в предметный и заметно повышают шансы на согласие.
Что делать, если банк уже подал в суд
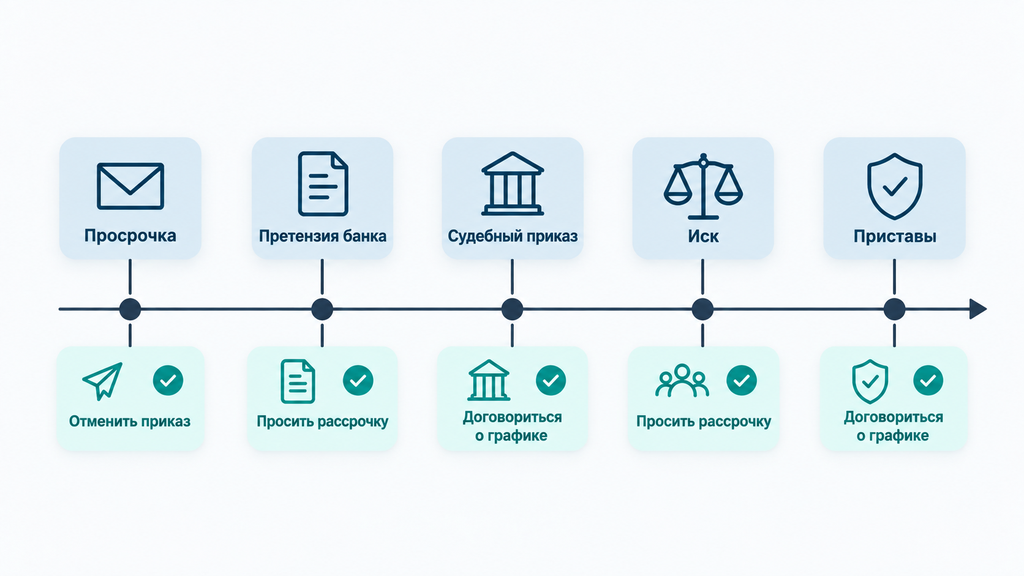
Если банк уже подал в суд за кредит, избежать банкротства физического лица всё ещё возможно: на каждой стадии взыскания у должника есть законные действия. Можно отменить судебный приказ, просить рассрочку исполнения, заключить мировое соглашение. Это не конец истории, а её новая точка: правила известны заранее, и по ним можно работать. Чем раньше вы подключаетесь, тем больше вариантов остаётся.
Взыскание, как правило, проходит четыре стадии:
- Претензия и досудебные требования. Банк требует погашения до суда. Действие: не игнорировать, проверить расчёт долга, начать переговоры. На этом этапе реструктуризация по-прежнему реальна.
- Судебный приказ. Упрощённое судебное решение, которое мировой судья выносит без вызова сторон. Ключевой факт: приказ можно отменить. Для этого в течение 10 дней с момента получения подаются письменные возражения. Если срок пропущен, можно просить о его восстановлении с обоснованием причины. Отмена приказа возвращает ситуацию в досудебную плоскость и даёт время.
- Исковое производство. Полноценный судебный процесс, где вы вправе участвовать: представлять свои расчёты, оспаривать начисления, просить снижения неустойки: по статье 333 Гражданского кодекса суд может уменьшить несоразмерную штрафную часть. Итогом становится решение, но уже с проверенными цифрами.
- Исполнительное производство. Приставы исполняют решение: удержания из дохода (как правило, до половины регулярного дохода, в отдельных случаях больше), аресты счетов, опись имущества. Здесь работают рассрочка от суда, контроль законности удержаний и переговоры с кредитором.
Даже после решения суда мировое соглашение остаётся доступным: стороны вправе урегулировать долг на взаимоприемлемых условиях, и суд его утверждает. Поэтому практическая последовательность такая: уточните, что именно вынесено (проверьте почту и картотеку суда, базу исполнительных производств ФССП), посчитайте сроки на обжалование или отмену, подайте нужное заявление, параллельно выйдите на кредитора с предложением урегулирования. Суд и приставы не означают, что переговоры закончились; наоборот, это момент, когда кредитору часто выгоднее получить согласованную рассрочку, чем ждать реализации имущества.
Типичные ошибки и заблуждения, которые мешают избежать банкротства
Чаще всего от законных альтернатив банкротству людей отдаляют не отказы банков, а шесть типичных ошибок самого должника, каждая из которых решается простым действием. Ни одна из них не делает человека «плохим заёмщиком»: это стандартные ловушки стресса, в которые попадают самые разные люди, и молодые специалисты, и пенсионеры. Разбор этих ошибок короток, но важен.
- Новый кредит для погашения старого без расчёта. Платёж по карте закрывается займом, тот новым кредитом, и через год долги те же, а проценты больше. Вместо этого: посчитайте итоговую переплату до любого нового займа и признайте, если конструкция не сходится.
- Устные договорённости без письма. Обещание сотрудника банка «сделаем реструктуризацию» не создаёт обязательств. Вместо этого: заявления и соглашения только письменно, с отметкой о приёме и сохранённым экземпляром.
- Игнорирование писем и судебных документов. Неполучённый судебный приказ не отменяет его действие, а пропуск 10-дневного срока лишает простого пути отмены. Вместо этого: открывать всю корреспонденцию, отслеживать дела в картотеке суда, реагировать в срок.
- Сокрытие имущества и переоформление на родственников. Сделки за предшествующие годы могут быть оспорены, а попытки вывода активов суд расценивает как недобросовестность, вплоть до отказа списать долги даже при банкротстве. Вместо этого: ничего не «перепрятывать», а честно считать варианты. Законных инструментов достаточно.
- Надежда на срок исковой давности. Общий срок исковой давности составляет три года, но он может прерываться и восстанавливаться, например при частичных платежах или признании долга. Кредиторы не дают срокам истечь впустую: у них работают юристы. Вместо этого: не строить стратегию на ожидании, а строить её на действиях.
- Чёрные брокеры и псевдопрограммы «финансовой защиты». Абонентская плата за «письма во все инстанции», обещания «закрыть долги без банкротства за неделю», просьбы оплатить «выкуп долга» вперёд. Вместо этого: проверять исполнителя, требовать понятный состав услуг и письменный договор, помнить, что заставить банк списать долг никто не может.
И три заблуждения, которые стоит заменить фактами:
- Миф: «долг исчезнет через три года сам». Факт: срок исковой давности применяется судом по заявлению стороны и не работает автоматически; за время ожидания долг успевает вырасти на проценты и неустойки.
- Миф: «если не отвечать на звонки, кредитор отстанет». Факт: взыскание просто переходит в следующую стадию, сначала суд, затем приставы, и вариантов у должника становится меньше.
- Миф: «если признать банкротство, заберут всё». Факт: закон защищает единственное жильё (кроме заложенного), предметы быта и необходимое для работы; реализуется именно лишнее имущество, а для многих должников без имущества процедура проходит вовсе без продажи.
Проверьте себя по этому списку: если узнали себя хотя бы в одном пункте, исправить ситуацию дешевле сейчас, чем после следующего витка просрочки. Именно такие ошибки чаще всего превращают решаемую ситуацию в затяжную, и именно их устранение делает путь, как избежать банкротства, реальным, а не теоретическим.
Когда банкротство — более разумное решение
Банкротство становится более разумным решением тогда, когда долг объективно несопоставим с доходом: выплаты не уменьшают основную сумму, а проценты и неустойка растут быстрее погашения. Есть и формальный маркер: кредитор вправе подать на банкротство при долге от 500 000 ₽ и просрочке от трёх месяцев. Если расчёты показывают, что «посильные» платежи растянутся на десятилетие и при этом долг почти не тает, честнее признать: альтернативы банкротству физических лиц в этой конфигурации не работают, и в этом случае процедура становится не поражением, а рабочим инструментом.
Банкротство бывает двух форматов. Внесудебное идёт через МФЦ, бесплатно и без финансового управляющего: в 2026 году оно доступно при долгах от 25 000 до 1 000 000 ₽ и соблюдении одного из законных оснований, например оконченного исполнительного производства из-за отсутствия имущества; процедура длится шесть месяцев. Судебное идёт через арбитражный суд, с финансовым управляющим: подать заявление можно и при меньших суммах (закон допускает это при признаках неплатёжеспособности), а итогом, как правило, становится освобождение от долгов после расчётов с кредиторами за счёт имеющегося имущества либо без него, если реализовывать нечего.
Об ограничениях скажем без преуменьшения и без запугивания. После завершения процедуры в течение пяти лет вы обязаны сообщать о банкротстве при обращении за кредитом или займом; пять лет нельзя пройти процедуру повторно; три года нельзя занимать должности в органах управления юридических лиц (для банков, МФО и НПФ, то есть негосударственных пенсионных фондов, сроки дольше). Во время процедуры сделки ограничены и проходят под контролем управляющего, а сделки за предыдущие годы могут быть проверены. Это реальная цена, и её нужно сопоставить с альтернативой: годы выплат с растущими процентами, постоянные взыскания и то же отсутствие возможности кредитоваться, но уже без результата.
На практике выбор редко бывает сложным, когда цифры собраны вместе. Если совокупный платёж по новому графику оставляет семье меньше прожиточного минимума, реструктуризация не спасёт. Если долг сопоставим с доходом за пять-семь лет, а активов для расчётов нет, процедура часто завершает ситуацию быстрее и предсказуемее, чем попытки «дотянуть». Банкротство не «единственный шанс» и не клеймо. Это предусмотренный законом способ восстановить финансовую устойчивость для тех, кому остальные способы объективно не подходят.
Как получить первичный разбор своей ситуации
Первичный разбор ситуации с долгами можно получить бесплатно: достаточно оставить заявку и кратко описать, что происходит с кредитами и платежами. Наша компания занимается юридической защитой граждан в вопросах долгов, кредитов, взыскания и банкротства. Юристы разбирают ситуацию по документам, оценивают риски и переводят сложную правовую картину в понятный план действий: от переговоров с банком до судебной процедуры, если она действительно нужна.
Обратиться можно по любому из сценариев, описанных в этой статье: по процедуре банкротства, по реструктуризации и переговорам с кредиторами, по судебным делам, по любому другому юридическому вопросу или просто тогда, когда непонятно, что делать с долгами и нужен взгляд со стороны. Формат простой: вы оставляете заявку и в двух словах описываете ситуацию, специалист задаёт уточняющие вопросы и показывает, какие варианты в вашем случае реалистичны, какие документы понадобятся и что стоит сделать в первую очередь.
Заявка ни к чему не обязывает: не требуется сразу оплачивать услугу или принимать решение о процедуре. Первичный разбор даёт точку опоры, с которой любое следующее действие становится осознанным: вы заранее видите карту вариантов и цену каждого из них. Если ситуация пока решается переговорами, вы узнаете, как их выстроить; если переговоры исчерпаны, поймёте, что делать дальше и с какими документами.
Часто задаваемые вопросы
Можно ли избежать банкротства физического лица, если просрочка уже есть?
Да, в большинстве случаев, особенно пока дело не дошло до принудительного взыскания, а часто и на его стадии. Доступны реструктуризация, кредитные каникулы, мировое соглашение, отсрочка исполнения решения и переговоры с кредитором. Шансы выше, если доход позволяет платить хотя бы по уменьшенному графику.
Что лучше: реструктуризация или банкротство?
При восстановимом доходе начинать, как правило, стоит с реструктуризации: она позволяет рассчитаться без статуса банкрота и связанных ограничений. Если долг объективно непосилен и выплаты не уменьшают его, разумнее рассматривать банкротство. Универсального ответа нет: решение зависит от доходов, имущества и состава долгов.
Чем рефинансирование отличается от реструктуризации?
Рефинансирование оформляет новый кредит, которым закрывают старые долги на более выгодных условиях. Реструктуризация меняет условия действующего договора без оформления нового кредита. Рефинансирование доступно в основном заёмщикам без серьёзных просрочек, а реструктуризация подходит тем, кто уже столкнулся с трудностями, и требует согласия банка.
Кому положены кредитные каникулы в 2026 году?
По закону № 353-ФЗ льготный период до шести месяцев положен заёмщикам, чей доход существенно снизился, и пострадавшим от чрезвычайных ситуаций при соблюдении лимита по сумме кредита. Отдельные ипотечные каникулы действуют для владельцев единственного жилья при сложных жизненных обстоятельствах. Если законные условия не выполняются, можно запросить каникулы по программе банка: такие варианты согласуются индивидуально.
Что будет, если просто не платить кредит и ничего не делать?
Долг продолжит расти за счёт процентов и неустойки, кредитор может продать его коллекторам или обратиться в суд. После суда начинается принудительное взыскание: удержания из дохода, аресты счетов, ограничения. Бездействие не решает проблему, а сужает набор доступных вариантов.
Можно ли договориться с банком без юриста?
Да: заявление о реструктуризации или кредитных каникулах можно подготовить и подать самостоятельно, банки принимают такие обращения напрямую. Профессиональная оценка чаще всего нужна при нескольких кредиторах, залоговых кредитах, судебных стадиях или после отказов банка, там цена ошибки выше.
Когда альтернативы банкротству не сработают?
Когда дохода не хватает даже на уменьшенный платёж, а проценты и неустойка растут быстрее погашения, либо когда договориться с кредитором уже не получается даже через мировое соглашение внутри начатой процедуры. В такой ситуации банкротство может быть более предсказуемым и честным путём, и это законное решение, а не крайняя мера «на отчаяние».
Сколько стоит первичный разбор ситуации с долгами?
Первичный разбор проводится бесплатно. Достаточно оставить заявку и кратко описать ситуацию, и специалист оценит варианты, подскажет первый шаг и перечень документов. Решение о дальнейшем сотрудничестве и оплата не требуются сразу.