Государственное регулирование банкротства: ЕФРСБ, Федресурс, СРО и законодательство
Банкротство в России регулирует Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)». Дела рассматривают арбитражные суды, сведения о каждой процедуре публикуются в Едином федеральном реестре сведений о банкротстве (ЕФРСБ) на портале Федресурс, а за работой арбитражных управляющих следят саморегулируемые организации (СРО). Проверить человека или компанию на банкротство можно бесплатно и без регистрации на официальном сайте bankrot.fedresurs.ru. Ниже расскажем, как устроена эта система в 2026 году, какие реестры чем отличаются и как использовать их на практике.
Как устроено государственное регулирование банкротства в России
Государственное регулирование банкротства в России устроено так: правила устанавливает единый федеральный закон, дела рассматривают арбитражные суды, а сведения о каждом деле публикуются в открытых государственных реестрах. Практический вывод отсюда простой: за процедурой можно следить публично, а статус банкрота нельзя «скрыть». Это же защищает самого должника, потому что управляющий и кредиторы действуют в границах, которые видны всем участникам.
За разные части системы отвечают разные участники:
- Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)» задаёт базовые правила: кто и при каких условиях может начать процедуру, какие процедуры существуют, какие права есть у должника и кредиторов.
- Арбитражные суды рассматривают дела, вводят процедуры, утверждают управляющих и признают гражданина банкротом.
- Арбитражный управляющий ведёт процедуру, назначает его суд (в делах граждан это финансовый управляющий). Он собирает сведения об имуществе, ведёт реестр требований кредиторов, организует собрания и торги.
- СРО арбитражных управляющих: объединения, которые контролируют качество работы управляющих; о них подробнее в отдельном разделе.
- Минэкономразвития утверждает правила публикации сведений и порядок работы реестров.
- АО «Интерфакс» работает оператором ЕФРСБ и отвечает за техническую сторону реестра.
- МФЦ (многофункциональный центр «Мои документы») проводит внесудебное банкротство граждан по упрощённой процедуре.
На практике человек, который разбирается с долгами, имеет дело обычно с тремя звеньями системы: арбитражным судом (или МФЦ при внесудебном банкротстве), финансовым управляющим и реестром, где публикуются сообщения по делу. Остальные участники работают «за кадром», но знать их роли полезно: проще понять, куда обращаться с жалобой и где проверять информацию.
Какой закон регулирует банкротство и когда разрешили банкротство физических лиц
Главный документ, Федеральный закон от 26 октября 2002 года № 127-ФЗ «О несостоятельности (банкротстве)», определяет, что такое несостоятельность, какие процедуры существуют и как они проходят. Основные даты, которые полезно держать в голове:
- 26 октября 2002 года принят закон № 127-ФЗ, который действует (в редакциях) до сих пор.
- 1 апреля 2011 года начал работать ЕФРСБ, единый реестр сведений о банкротстве.
- 1 октября 2015 года вступили в силу положения о банкротстве граждан: закон о банкротстве физических лиц (Федеральный закон № 154-ФЗ от 29 июня 2015 года) добавил в № 127-ФЗ специальную главу о долгах обычных людей.
- 1 сентября 2020 года заработало внесудебное банкротство через МФЦ.
Поэтому на вопрос, когда приняли закон о банкротстве физических лиц, корректный ответ такой: право граждан проходить банкротство появилось 1 октября 2015 года. С тех пор нормы регулярно обновляются: меняются пороги, условия и порядок, поэтому перед юридически значимыми решениями проверяйте актуальную редакцию закона.
Чем банкротство отличается от несостоятельности
Несостоятельность это финансовое состояние, а банкротство уже юридический статус. Несостоятельным человек становится, когда не может платить по обязательствам: есть просрочки, а доход не покрывает платежи. Банкротом же его признаёт арбитражный суд или уполномоченный орган (МФЦ при внесудебной процедуре), и только после этого наступают правовые последствия: списание долгов, ограничения и публичная запись в реестре.
В самом законе термины стоят рядом: документ называется «О несостоятельности (банкротстве)», и в праве они используются как синонимы. Разница важна скорее в быту. Неплатёжеспособность ещё не банкротство: человек может годами иметь просрочки и не быть банкротом, пока процедура не запущена. И наоборот, статус банкрота возникает только по решению суда или МФЦ, а не по решению банка или коллекторов.
Федресурс и ЕФРСБ: чем отличаются федеральные реестры о банкротстве
Федресурс это единый федеральный ресурс, на котором организации и предприниматели по закону публикуют обязательные сведения о своей деятельности, а ЕФРСБ это его раздел о банкротствах, работающий по адресу bankrot.fedresurs.ru. На практике граница простая: Федресурс служит «витриной» обязательной информации о компаниях (например, сообщений о намерении кредитора подать на банкротство организации), а ЕФРСБ собирает весь массив сведений по банкротным делам граждан, предпринимателей и организаций. Когда речь идёт о гражданах, этот же ресурс называют «реестр сведений о банкротстве физических лиц», это одно и то же.
Поскольку это государственный портал, в статьях и запросах его описывают по-разному: «федеральный сайт банкротства», «федеральный сайт банкротов», «федеральный сайт по банкротству», «федеральный реестр банкротств». Все эти названия относятся к одному официальному ресурсу. Оператор реестра, АО «Интерфакс», назначен Минэкономразвития; то же ведомство утверждает правила публикации. Поиск в ЕФРСБ открыт для всех: пользоваться им можно бесплатно и без регистрации.
Полезно знать и о защите данных. В карточке банкрота публикуется минимум персональных сведений: ФИО, регион, часть идентификаторов. Полных паспортных данных, номеров счетов и подробностей личной жизни там нет. Реестр создан для прозрачности процедуры, а не для сбора информации о людях.
Какие сведения о банкротстве публикуются в ЕФРСБ
В ЕФРСБ попадают сообщения по каждому делу о банкротстве, и судебному, и внесудебному. Обычно в карточке должника можно увидеть:
- данные должника: ФИО, регион и часть идентификаторов (для граждан); название, ИНН, ОГРН (для организаций);
- текущий статус процедуры: введена ли реструктуризация долгов, идёт ли реализация имущества, завершено ли дело;
- сведения о финансовом управляющем: ФИО, СРО, контактные данные;
- сообщения о включении требований в реестр требований кредиторов (так называют официальный список долгов по конкретному делу: кто, сколько и на каком основании заявляет);
- уведомления о собраниях кредиторов и их итоги;
- информацию о торгах: что продают, когда и с какими результатами;
- отчёты управляющего о ходе процедуры;
- ключевые судебные акты и сообщение о завершении процедуры.
При внесудебном банкротстве через МФЦ карточка проще: в ней указывают центр, который принял заявление, перечень долгов и сумму. Финансового управляющего в такой процедуре нет, поэтому его данных в реестре не будет. Запись о внесудебном банкротстве тоже публична: её, например, видят банки при оценке заявок.
Кто и в какие сроки вносит сведения в реестр
Публиковать сведения в ЕФРСБ вправе только уполномоченные лица: арбитражные управляющие, СРО, организаторы торгов и сотрудники МФЦ. Должник или кредитор сами добавить сообщение не могут, и это сделано, чтобы реестр оставался достоверным. Если управляющий по какой-то причине не внёс сведения, обязанность публикации переходит к его СРО.
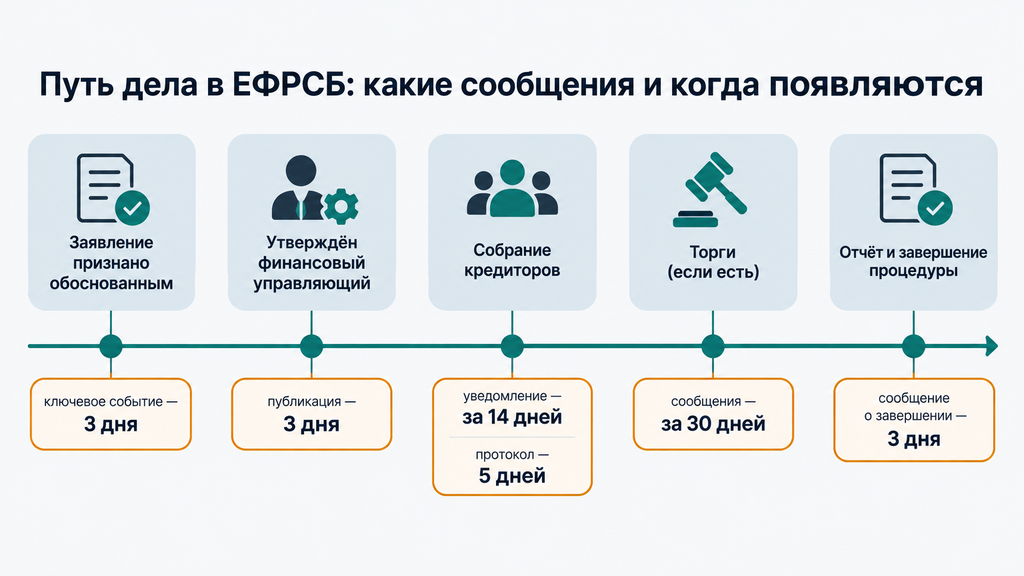
Сроки публикации зависят от типа сообщения:
| Сообщение | Срок публикации |
|---|---|
| Утверждение управляющего, ключевые события по делу | 3 рабочих дня с момента, когда управляющему стало известно о событии |
| Протокол собрания кредиторов | 5 рабочих дней с даты собрания |
| Сообщение о завершении процедуры | 3 рабочих дня с даты завершения |
| Уведомление о проведении собрания кредиторов | не менее чем за 14 дней до собрания |
| Сообщения о предстоящих торгах | не менее чем за 30 дней до торгов |
Публикация для публикатора платная, и эти траты входят в общие расходы по делу. Размер платы периодически индексируется и в последние годы измеряется несколькими сотнями рублей за сообщение; актуальную на 2026 год сумму лучше уточнить на самом Федресурсе. Для граждан важно одно: публикации в реестре составляют часть процедуры, а не отдельную услугу, которую нужно оплачивать самому. При внесудебном банкротстве МФЦ публикует сведения бесплатно.
Старая и новая версия сайта ЕФРСБ: какая работает сейчас и в чём разница
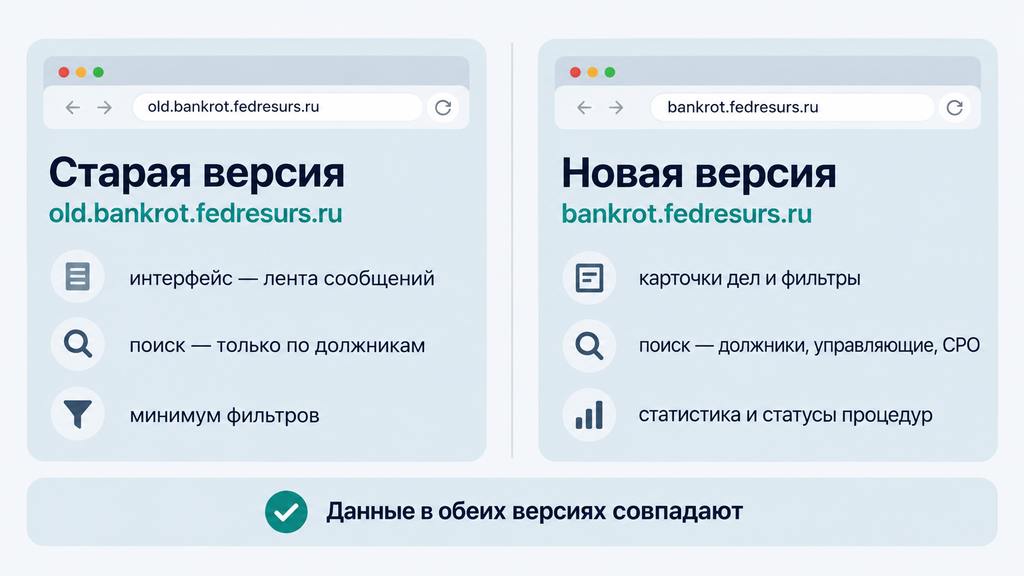
Официальных версий сайта ЕФРСБ две: старая по адресу old.bankrot.fedresurs.ru и новая по адресу bankrot.fedresurs.ru, и обе работают с одними и теми же данными. Старая версия появилась первой: её интерфейс напоминает новостную ленту, где сообщения по делам идут сплошным списком, а поиск настроен только на должников. Новую версию запустили в 2021 году: обновили дизайн, расширили фильтры (поиск теперь работает и по арбитражным управляющим, СРО, организаторам торгов и торговым площадкам) и добавили сводную статистику по делам.
| Критерий | Старая версия (old.bankrot.fedresurs.ru) | Новая версия (bankrot.fedresurs.ru) |
|---|---|---|
| Интерфейс | новостная лента сообщений, минималистичный поиск | современный дизайн, карточки дел, фильтры |
| Поиск | только по должникам | должники, управляющие, СРО, организаторы торгов |
| Дополнительно | нет | статистика, статусы процедур |
| Данные | одинаковые: сведения совпадают и обновляются синхронно | |
Что это значит на практике: для разовой проверки достаточно любой версии, сведения в них совпадают. Если вы работаете с реестром регулярно (проверяете контрагентов или следите за своим делом), удобнее новая версия. Есть ещё ЕФРСБ API, интерфейс программного доступа к данным реестра. Он нужен банкам, юридическим компаниям и сервисам массовой проверки контрагентов, которые обрабатывают десятки и сотни запросов в день; описание открытых данных публикуется в разделе помощи на Федресурсе. Для разовой проверки человека или компании API не требуется, достаточно обычного поиска.
Как проверить банкротство человека или компании: пошаговая инструкция
Проверка банкрота занимает несколько минут: зайдите на официальный федеральный сайт по банкротству bankrot.fedresurs.ru, откройте раздел «Должники» и введите данные человека или компании. Регистрация и оплата не нужны. Порядок такой:
- Откройте bankrot.fedresurs.ru (в старой версии ЕФРСБ данные те же, отличается только интерфейс).
- Выберите раздел «Должники».
- Для физического лица введите ФИО и уточните регион; если знаете, добавьте дату рождения, ИНН или СНИЛС: поиск банкротов физических лиц по идентификаторам отсекает совпадения. Для компании или ИП достаточно названия, ИНН или ОГРН (ОГРНИП).
- При необходимости отфильтруйте результаты по статусу дела.
- Откройте карточку «Вся информация»: там видны статус процедуры, управляющий и все сообщения по делу, включая завершение процедуры.
Проверка банкротов обычно проходит без сложностей, но два момента стоит держать в голове. Первый касается совпадений по ФИО: тёзок с одинаковым регионом немного, но они есть, поэтому не делайте вывод по одному найденному имени. Второй это капча: сайт периодически её запрашивает, и это нормальная защита реестра, а не признак постороннего ресурса.
Как найти человека в реестре банкротов по ФИО и другим данным
Поиск по ФИО работает, но для точного совпадения нужны дополнительные признаки: регион, дата рождения или ИНН/СНИЛС. Если поиск ничего не вернул, это ещё не значит, что банкротства нет. Чаще всего «пустой» результат означает одно из следующего:
- процедура просто не начата: у человека есть долги, но он не банкротится;
- дело запущено недавно, и публикации ещё не появились;
- данные введены с опечаткой или человек указан иначе (например, сменил фамилию);
- банкротство внесудебное: запись есть, но искать её стоит, проверив период и регион.
Мини-чек-лист, как убедиться, что нашли нужного человека:
- совпадает регион регистрации или проживания;
- совпадает дата рождения (или ИНН/СНИЛС, если они видны);
- в карточке есть номер дела и суд, который его ведёт;
- сведения в сообщениях не противоречат тому, что вы знаете о человеке.
Какие ещё официальные источники проверить вместе с ЕФРСБ
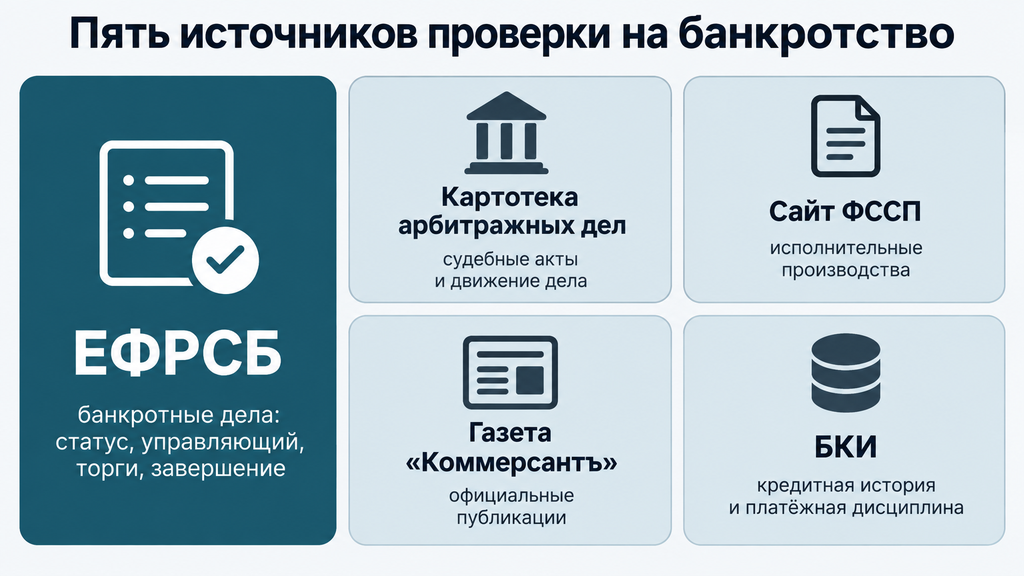
ЕФРСБ показывает только банкротные дела, поэтому для полной картины его дополняют другими официальными источниками. Важно не путать их назначение:
| Источник | Что показывает | Когда полезен |
|---|---|---|
| ЕФРСБ (bankrot.fedresurs.ru) | сообщения по банкротным делам: статус, управляющий, торги, завершение | основная проверка на банкротство |
| Картотека арбитражных дел (kad.arbitr.ru) | судебные акты и движение дела в арбитражном суде | когда нужны детали дела: споры, жалобы, оспаривание сделок |
| Сайт ФССП | исполнительные производства (взыскания по судебным актам) | когда нужно проверить долги вне банкротства |
| Газета «Коммерсантъ» | официальные публикации о банкротстве | исторические сведения, дублирующая проверка |
| Бюро кредитных историй (БКИ) | кредитная история и платёжная дисциплина | оценка текущей долговой нагрузки |
Отдельно подчеркнём: ЕФРСБ и картотека арбитражных дел это разные системы. Реестр публикует сообщения о процедуре, картотека хранит судебные документы и материалы заседаний. А «реестр требований кредиторов», о котором часто спрашивают, вовсе не публичный сайт, а список требований внутри конкретного дела: его ведёт финансовый управляющий, и в ЕФРСБ попадают лишь отдельные сообщения о нём.
Списки банкротов России: как отличить официальную базу данных от сторонних сайтов
Единственный официальный банк данных банкротов это ЕФРСБ на Федресурсе. Остальные «списки банкротов» и «базы банкротов физических лиц» в поиске оказываются пересказами, агрегаторами и рекламными страницами. Причины понятны: запросы про проверку банкротов популярны, и вокруг них вырастают сайты-посредники. Часть из них просто копирует данные реестра, часть собирает заявки на юридические услуги, а некоторые откровенно устарели или собирают персональные данные пользователей.
Как распознать официальный ресурс:
- адрес содержит fedresurs.ru и ничего больше;
- есть поиск по должникам и карточки сообщений по делам;
- данные обновляются в реальном времени, а не «по состоянию на» какую-то дату;
- сайт не просит загрузить паспорт или оплатить «доступ к базе», потому что база данных банкротов физических лиц открыта бесплатно.
И важное ограничение, о котором стоит помнить в любой проверке. «Список банкротов России» не единый документ, а живой реестр, который пополняется ежедневно. Отсутствие человека в нём означает только одно: по заданным данным вы не нашли сведений о процедуре банкротства. Долги вне банкротства (просрочки по кредитам, исполнительные производства, задолженность по ЖКХ) в реестре не отражаются, поэтому делать вывод «раз нет в списке, долгов нет» нельзя.
СРО арбитражных управляющих: какую роль саморегулируемые организации играют в банкротстве
Саморегулируемая организация (СРО) это объединение арбитражных управляющих, которое государство уполномочило контролировать их профессиональную деятельность. Управляющий не может работать «сам по себе»: он обязан состоять в СРО, а СРО отвечает за то, чтобы его работа соответствовала стандартам. Требования к СРО и управляющим установлены всё тем же законом № 127-ФЗ, отдельной «ведомственной» системы нет.
На практике СРО выполняет несколько функций:
- ведёт реестр своих членов и проверяет кандидатов перед допуском: стаж, теоретические экзамены, страхование ответственности;
- контролирует публикации в ЕФРСБ: если управляющий не внёс сведения в срок, их должна опубликовать сама СРО;
- рассматривает жалобы на управляющих и может применять меры, вплоть до исключения из организации;
- отвечает компенсационным фондом, «подушкой», из которой возмещается ущерб, если управляющий причинил его своими действиями.
Контроль работает и в обратную сторону: сами СРО включаются в государственный реестр (его ведёт Росреестр) и обязаны соблюдать требования закона по числу членов, взносам в компенсационный фонд и стандартам деятельности. Суд утверждает управляющего из числа членов СРО, которая указана в заявлении о банкротстве; в делах граждан должник вправе указать СРО в своём заявлении.
Как проверить СРО и финансового управляющего
Проверить и СРО, и управляющего можно бесплатно в ЕФРСБ, в разделах «Арбитражные управляющие» и «СРО арбитражных управляющих». Порядок простой:
- Найдите карточку управляющего: там видны ФИО, СРО и количество ведённых дел.
- Откройте карточку его СРО и убедитесь, что организация действующая.
- Сверьте данные с государственным реестром СРО на сайте Росреестра.
- Если управляющий уже ведёт ваше дело, посмотрите, все ли публикации по нему внесены в срок.
Как это бывает на практике: если управляющий долго не публикует сообщения, последовательность действий такая. Сначала письменное обращение к самому управляющему, затем жалоба в его СРО, и только при бездействии остаётся жалоба в суд, который ведёт дело. Выбрать конкретного управляющего «по имени» должник не может: суд назначает его из членов указанной СРО. На практике это одно из мест, где полезна помощь юриста: от того, насколько корректно составлено заявление, зависит дальнейший ход процедуры.
Федеральная служба по финансовому оздоровлению и банкротству: что это было и кто выполняет её функции сейчас
Отдельной «федеральной службы банкротства» в России сейчас нет: Федеральная служба России по финансовому оздоровлению и банкротству (ФСФО) была упразднена в 2004 году, а её функции распределили между другими ведомствами. Эта служба работала в 1999–2004 годах и занималась тем, что сегодня разнесено по разным органам: контролем за процедурами, анализом финансового состояния организаций и учётом дел о банкротстве.
После административной реформы 2004 года система изменилась. Сегодня картина такая: базовые правила задаёт закон № 127-ФЗ, порядок публикации сведений устанавливает Минэкономразвития, дела рассматривают арбитражные суды, реестр СРО ведёт Росреестр, внесудебное банкротство проводят МФЦ, а налоговые органы участвуют в вопросах обязательных платежей. Распределение функций периодически уточняется, поэтому перед важными шагами актуальную схему полезно проверить.
Почему же люди до сих пор ищут «федеральную службу по банкротству»? Во-первых, старые статьи и справочники до сих пор упоминают ФСФО. Во-вторых, название звучит логично, и кажется, что такая служба должна существовать. На практике гражданину обращаться нужно не в «службу», а по конкретному вопросу:
- начать судебное банкротство: с заявления в арбитражный суд;
- начать внесудебное: через МФЦ;
- вопрос по ходу процедуры: к финансовому управляющему;
- жалоба на управляющего: сначала в его СРО, затем в суд.
Типичные ошибки при проверке банкротства и работе с реестрами
Большинство ошибок при проверке банкротства связаны с ложной уверенностью: человеку кажется, что один поиск дал полный ответ. Вот типичные ситуации, которые чаще всего встречаются на практике, и то, как действовать правильнее:
- Поиск только по ФИО. Тёзок много, регион и дата рождения обязательны, иначе легко принять одного человека за другого.
- Доверие сторонним «реестрам». Любая база банкротств физических лиц вне fedresurs.ru может быть неполной или устаревшей; итоговую проверку делайте по официальному источнику.
- Путаница между источниками. ЕФРСБ про банкротство, ФССП про исполнительные производства, реестр требований кредиторов про конкретное дело. Это разные инструменты под разные вопросы.
- Вывод «раз нет в реестре, долгов нет». Реестр отражает только процедуры банкротства, а не все задолженности человека.
- Оценка дела по одному сообщению. Смотрите статус процедуры целиком: дело могло быть прекращено или завершено, и это меняет смысл остальных публикаций.
- Игнорирование картотеки арбитражных дел при серьёзных решениях. Покупка недвижимости, крупная сделка или найм на руководящую позицию как раз те случаи, когда одного реестра недостаточно: проверьте и судебные акты, и кредитную историю.
Отдельно про покупку недвижимости: если продавец окажется банкротом, его сделки за последние годы могут быть оспорены по делу о банкротстве. Поэтому перед крупной покупкой проверка по ЕФРСБ и картотеке нужна в любом случае, это базовая гигиена сделки, а не перестраховка. И наоборот: если вы сами проходите процедуру, сообщения в реестре становятся вашим инструментом контроля за тем, что именно публикуется о вашем деле.
Если вы готовитесь к банкротству: как использовать реестры и где получить помощь
Реестры полезно знать заранее: они покажут, какие сведения о вас станут публичными, и позволят следить за ходом процедуры на каждом этапе. Вот три типичных сценария:
- Вы проверяете себя. Пока дела нет, в реестре вас нет, и это нормально. После запуска процедуры в карточке появятся сообщения о введении процедуры, управляющем, собраниях и завершении; их стоит периодически проверять на корректность.
- Вы проверяете контрагента или продавца недвижимости. Само по себе наличие дела мало о чём говорит, смотрите на статус: активная процедура означает риски для сделки, а завершённая влечёт свои последствия.
- Вы следите за делом родственника. Поиск по ФИО и региону покажет ход процедуры; для регулярного контроля удобнее мониторинг: подписка на уведомления о новых сообщениях по делу.
Чек-лист «что посмотреть в реестре, если дело уже идёт»:
- текущий статус процедуры: реструктуризация, реализация имущества, завершено или прекращено;
- данные финансового управляющего и его СРО;
- уведомления о собраниях кредиторов (пропуск важного собрания осложняет защиту интересов);
- сообщения о торгах, если имущество реализуется;
- итоговое сообщение о завершении процедуры: именно оно фиксирует освобождение от обязательств.
И последнее. Если после чтения осталось ощущение, что ваша ситуация сложнее, чем выглядит в реестрах, это обычная история: во многих делах есть особенности вроде залогового жилья, общих обязательств супругов или сделок за последние годы. Вы можете оставить заявку на сайте и кратко описать ситуацию: юрист бесплатно проведёт первичный разбор по процедуре банкротства, кредитам или любому другому юридическому вопросу, даже если вы пока просто не знаете, что делать с долгами. Оплачивать услугу на этом этапе не нужно: сначала вы поймёте, какие варианты возможны в вашем случае, и сами решите, нужны ли дальнейшие шаги.
Часто задаваемые вопросы
Чем ЕФРСБ отличается от Федресурса?
Федресурс это общий государственный портал, где организации и предприниматели публикуют обязательные сведения о своей деятельности, а ЕФРСБ его раздел о банкротствах, работающий на bankrot.fedresurs.ru. Проверка сведений на обоих ресурсах бесплатна и не требует регистрации.
Работает ли ещё старая версия сайта ЕФРСБ?
Да, старая версия ЕФРСБ доступна по адресу old.bankrot.fedresurs.ru. Сведения в старой и новой версиях совпадают, отличается только интерфейс и набор фильтров. Для разовой проверки подходит любая из них.
Можно ли проверить человека на банкротство бесплатно?
Да. Проверка банкрота в ЕФРСБ бесплатна и не требует регистрации: достаточно ФИО и региона, а для точного совпадения пригодятся дата рождения, ИНН или СНИЛС. Официальный сайт: bankrot.fedresurs.ru.
Показывает ли реестр банкротов все долги человека?
Нет. ЕФРСБ содержит только сообщения о процедурах банкротства. Просрочки по кредитам, исполнительные производства и кредитную историю проверяют в других источниках: на сайте ФССП, в картотеке арбитражных дел и в бюро кредитных историй.
Что такое СРО арбитражных управляющих простыми словами?
Это профессиональное объединение, в котором обязательно состоят арбитражные управляющие. СРО проверяет управляющих перед допуском, контролирует их работу, публикует сведения, если управляющий не сделал этого сам, и отвечает компенсационным фондом за причинённый ущерб.
Есть ли сейчас федеральная служба по банкротству?
Нет. Федеральная служба по финансовому оздоровлению и банкротству действовала до 2004 года, после чего была упразднена. Сегодня делами о банкротстве занимаются арбитражные суды, базовые правила задаёт закон № 127-ФЗ, а внесудебное банкротство проводят МФЦ.
Когда приняли закон о банкротстве физических лиц?
Право граждан проходить банкротство появилось 1 октября 2015 года: в этот день вступили в силу положения Федерального закона № 154-ФЗ от 29.06.2015, добавившие главу о банкротстве граждан в закон № 127-ФЗ. Внесудебное банкротство через МФЦ заработало с 1 сентября 2020 года.
Можно ли удалить сведения о своём банкротстве из реестра?
Нет, по заявлению должника публикации из ЕФРСБ не удаляются: реестр существует для раскрытия информации и имеет юридическое значение. Оспорить можно только недостоверные сведения: через обращение к публикатору, жалобу в СРО или суд.