Госпрограммы, реформы и амнистия должников
Отдельного закона об амнистии должников в России нет, и массовое списание кредитов государством не предусмотрено. Реальная помощь должнику сегодня — это кредитные каникулы, реструктуризация, защита прожиточного минимума и банкротство: судебное или бесплатное внесудебное через МФЦ. Реформа банкротства, подписанная в 2026 году, меняет в первую очередь процедуры для бизнеса — правила списания долгов для граждан сохраняются.
Амнистия должников: что это такое и существует ли она в России
Амнистия должников — это полное освобождение человека от обязательств перед банками и МФО без встречных условий, и в таком виде она в России не существует. Кредитная амнистия подразумевала бы, что государство обязывает банки простить долги всем или отдельным категориям заёмщиков. Ни одного действующего закона с таким механизмом нет.
Предложения вносятся регулярно, но амнистию не принимают, и логика тут простая: деньги, которые банки выдают в кредит, — это деньги вкладчиков. Если обнулить задолженность без проверок, банки не смогут вернуть депозиты, а экономика получит удар по всей финансовой системе. Отдельные инициативы — например, предложения списать часть долгов отдельным категориям заёмщиков — остаются политическими жестами и дальше обсуждения в Госдуме не идут.
Важно не путать амнистию со смежными механизмами:
- Банкротство — законная процедура, после которой долги списываются, но для неё нужно соответствовать условиям и пройти проверку добросовестности.
- Кредитные каникулы — временная отсрочка платежей; долг не исчезает, а переносится.
- Списание части штрафов и пеней по соглашению с банком — компромисс, при котором основной долг обычно сохраняется.
- Истечение срока исковой давности — суд не сможет взыскать долг принудительно, но сама задолженность не аннулируется.
Отсюда практический вывод: объявления в духе «спишем ваши кредиты по государственной амнистии» не описывают никакого юридического механизма. Задолженность уменьшается в законе — через банкротство, договорённость с кредитором или специальные адресные программы, о которых мы подробно расскажем ниже.
Какие государственные программы поддержки должников действуют в 2026 году
В 2026 году у должника есть пять основных законных инструментов: кредитные каникулы, реструктуризация, исполнительский иммунитет прожиточного минимума, ограничения роста долга по микрозаймам и банкротство — внесудебное через МФЦ или судебное. Каждый механизм решает свою задачу, и полезнее всего воспринимать их как карту вариантов, а не как взаимозаменяемые «скидки».
- Кредитные каникулы — для тех, чей доход временно упал: дают передышку без штрафов за просрочку.
- Реструктуризация — для тех, кто платит с трудом, но доход сохраняется: меняют график и размер платежа.
- Защита прожиточного минимума — для тех, у кого дело уже у приставов: часть дохода нельзя удерживать.
- Ограничения по микрозаймам и неустойкам — защита от того, чтобы долг рос как снежный ком.
- Банкротство — для ситуации, когда платить объективно нечем: единственный путь к полному списанию долгов.
Теперь по каждому инструменту подробнее: на каких условиях он работает, какие документы понадобятся и где чаще всего возникают проблемы.
Кредитные каникулы: кому положены и на каких условиях
Кредитные каникулы — это законная отсрочка платежей по кредиту на срок до шести месяцев, которую банк обязан предоставить при соблюдении условий закона. Долг при этом не списывается: платежи сдвигаются, проценты продолжают начисляться. Поэтому каникулы — инструмент передышки, а не избавления от задолженности.
Базовые условия льготных каникул в 2026 году:
- ваш доход за последний месяц упал более чем на 30 % по сравнению со среднемесячным доходом за прошлый год;
- размер кредита не превышает установленный лимит (лимиты периодически пересматривают — проверьте актуальные значения перед подачей заявления);
- по этому же кредиту каникулы вы уже не использовали;
- по кредиту не открыт судебный спор о взыскании.
Отдельное основание — чрезвычайная ситуация: если регион пострадал от ЧС, заёмщику положены каникулы независимо от динамики дохода. Право на отсрочку есть и у участников боевых действий — для них действует расширенный режим, о нём мы говорим в разделе про адресные программы.
Что подтвердить документами: справку о снижении дохода, выписку самозанятого из приложения «Мой налог», запись об увольнении или сокращении, документ о ЧС. На практике именно подтверждение дохода — самое уязвимое место: если заработок неофициальный, собрать доказательства сложно. Типичная ошибка — подать заявление без документов и потом спорить с банком о том, что «он обязан был поверить на слово». По закону кредитор вправе отказать, если обстоятельства не подтверждены, и проверить вас в течение льготного периода.
Жизненный пример. У человека автокредит и две кредитные карты, он потерял работу и три месяца ищет новую. Платежи занимают больше половины ежемесячного дохода. Каникулы по потребительским кредитам дают ему время без новых просрочек — но за эти месяцы проценты продолжат начисляться, а срок договора удлинится. Если работа так и не появится, каникулы лишь отложат, а не решат проблему — и тогда имеет смысл смотреть в сторону реструктуризации или банкротства.
Реструктуризация и рефинансирование: чем отличаются и когда помогают
Реструктуризация — это изменение условий действующего кредита по согласованию с банком: удлинение срока, снижение ежемесячного платежа, иногда временная заморозка части долга. Рефинансирование — это новый кредит на погашение старых, обычно под более низкую ставку. Оба варианта работают только пока у заёмщика есть доход, которого хватает хотя бы на уменьшенный платёж.
| Критерий | Реструктуризация | Рефинансирование |
|---|---|---|
| Что происходит с кредитом | Меняется график и условия текущего договора | Старые кредиты закрываются за счёт нового |
| Кому подходит | Тем, у кого снизился доход по действующему кредиту | Тем, у кого несколько дорогих кредитов, но платёжеспособность сохраняется |
| Обязателен ли для банка | Нет, решение банк принимает по своему усмотрению | Нет, это обычная кредитная сделка с проверкой заёмщика |
| Что происходит с переплатой | Обычно растёт из-за удлинения срока | Часто снижается, если ставка заметно ниже |
| Риск | Отказ при длинной просрочке; долг не уменьшается | Отказ при высокой долговой нагрузке; новый долг вместо старого |
Банк России в последние годы рекомендует кредитным организациям внимательнее рассматривать заявления заёмщиков о реструктуризации и не ухудшать их положение из-за самого факта обращения. На практике это означает, что просить о реструктуризации стоит до длинной просрочки: банк охотнее договаривается с клиентом, который сам сообщил о проблеме, чем с тем, кто полгода не платил.
Рефинансирование помогает, когда проблема — в дорогих долгах: микрозаймы и кредитные карты с высокой ставкой можно закрыть одним потребкредитом под меньший процент. Но если доход уже не покрывает даже проценты, новый кредит лишь увеличит общую задолженность. Проверяйте один вопрос: останется ли после нового платежа достаточно на жизнь? Если нет — этот путь не ваш.
Судебный пристав обязан оставлять должнику прожиточный минимум на каждый месяц — это называется исполнительским иммунитетом прожиточного минимума. Механизм работает по заявлению: автоматически сумма может не выделиться, поэтому обратиться к приставу лучше письменно — как только дело дошло до удержаний.
Как это выглядит на практике:
- Проверьте, возбуждено ли исполнительное производство — это видно в банке данных ФССП.
- Подайте заявление о сохранении прожиточного минимума: удобнее всего через Госуслуги, но можно лично в отдел ФССП или заказным письмом.
- Укажите счёт, на который поступает доход, и сохраните подтверждение подачи заявления.
- Если удержания продолжаются — обращайтесь к приставу, а затем в суд; незаконно удержанные суммы подлежат возврату.
Отдельные виды выплат защищены полностью: алименты, пособия на детей, выплаты по потере кормильца, компенсации за вред здоровью — их взыскание по кредитным долгам не допускается. На практике частая проблема — банки удерживают деньги по старым распоряжениям, потому что не получили обновлённые данные. Поэтому заявление лучше продублировать и в банк: спокойно, письменно, с сохранением копий. Это не способ «уйти» от взыскания — это законный порядок, который защищает минимум, необходимый семье для жизни.
«Госпрограмма 2024»: почему этот запрос часто ведёт к устаревшей информации
Запрос «госпрограмма 2024» чаще всего относится к мерам поддержки прошлых лет — например, к программе льготного автокредитования — и почти никогда к списанию долгов: программы списания кредитов с таким названием не существовало. Проблема в том, что по этому запросу человек попадает на статьи, где параметры программ уже не действуют, и строит решения на устаревших цифрах.
Чтобы отличить действующую меру поддержки от отжившей новости, проверьте четыре вещи:
- Дату документа. У закона и постановления есть официальный номер и дата; новость без них — просто пересказ слухов.
- Источник. Официальное опубликование, сайты ведомств, разъяснения Банка России — надёжнее любого «информационного портала».
- Статус нормы. Программа могла закончиться по лимитам бюджета, быть продлена или изменена — условия одного и того же названия в разные годы отличаются.
- Предмет программы. Госпрограмма поддержки автопрома, субсидии бизнесу и меры для должников — разные вещи; если в тексте нет слов о кредитах граждан, к вашей ситуации он отношения не имеет.
На консультациях это одна из самых частых отправных точек: человек приносит скриншот двухлетней давности со словами «вот же программа была». Разбор всегда начинается одинаково — с проверки, что из присланного действует в 2026 году. Обычно выясняется, что времени потеряно много, а долг успел вырасти на проценты и пени. Поэтому любое решение о долгах полезно начинать не с поиска «волшебной программы», а со сверки актуальных норм — это займёт вечер и сэкономит месяцы.
Реформа банкротства: что изменится и когда это коснётся граждан
Подписанная в 2026 году реформа банкротства — это масштабное обновление закона № 127-ФЗ, направленное в первую очередь на оздоровление бизнеса: появляются новые восстановительные процедуры для компаний, меняются торги и порядок работы арбитражных управляющих. Для граждан-должников это важный контекст, но не изменение их прав: правила личного банкротства — судебного и внесудебного — сохраняются, а большинство новелл вступает в силу в 2027 году и позже.
Ключевые новеллы реформы:
- Новые процедуры для юрлиц: внесудебная и комплексная санация, а также реструктуризация долгов компаний — вместо привычного наблюдения; цель — спасать платёжеспособный бизнес, а не сразу распродавать активы.
- Новый порядок торгов: для крупных лотов стоимостью свыше 1 млрд рублей вводятся торги на понижение по модели голландского аукциона.
- Реформа института управляющих: единый реестр, балльный рейтинг, случайный выбор управляющего по процедурам должников и налоговой, новый тип специалиста — антикризисный управляющий с фиксированной оплатой и премией.
- Ограничение сроков: ведение хозяйственной деятельности должника в конкурсном производстве ограничено девятью месяцами.
Почему новости о реформе часто читают как «всем спишут долги по-новому»? Заголовки о «банкротной реформе» не всегда уточняют, что изменения адресованы корпоративным процедурам. Человек, который год ждёт «нового закона о списании долгов», принимает желаемое за действительное — и продолжает копить проценты.
Ключевые изменения закона о банкротстве и сроки вступления в силу
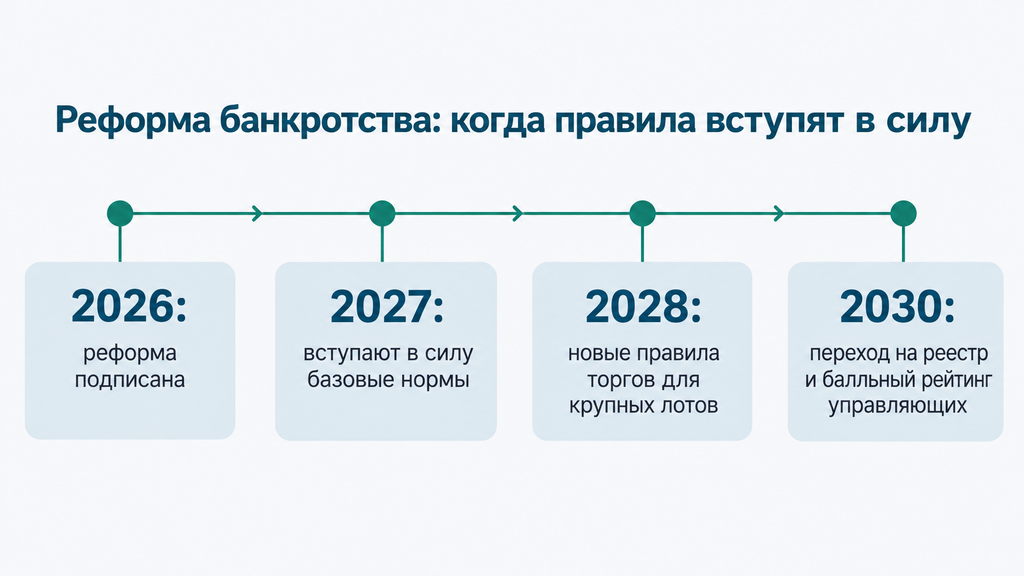
Реформа вступает в силу поэтапно: базовые нормы — с 2027 года, новые правила торгов для крупных лотов — с 2028 года, полный переход на реестровую систему и случайный выбор управляющих — к 2030 году. К процедурам, уже начатым до вступления норм в силу, новые правила применяются после завершения текущей стадии.
- 2026 год — реформа подписана; действуют прежние правила, готовится применение новых норм.
- 2027 год — вступают в силу базовые новеллы: санация, реструктуризация долгов юрлиц, изменения по управляющим.
- 2028 год — стартует специальный порядок торгов для активов дороже 1 млрд рублей.
- 2030 год — завершается переход на единый реестр и выбор управляющих по балльному рейтингу.
Важно одно: оснований ждать вступления реформы в силу, чтобы «списать долги по новым правилам», нет. Гражданских процедур реформа почти не касается, а откладывание решения на годы оборачивается ростом задолженности.
Что реформа банкротства означает для физических лиц на практике
Для граждан реформа банкротства практически ничего не меняет ни в 2026, ни в ближайшие годы: судебное банкротство и бесплатное внесудебное банкротство через МФЦ продолжают работать по действующим правилам. Косвенные эффекты возможны — например, за счёт развития института управляющих и реструктуризаций практика может стать более предсказуемой, — но на условия списания личных долгов это не влияет.
Показательна статистика: по данным Федресурса, за первое полугодие 2026 года суды признали банкротами больше 277 тысяч граждан против примерно 260 тысяч годом ранее, а внесудебных банкротств через МФЦ проведено около 34 тысяч. Иными словами, люди всё активнее используют действующий закон — вместо ожидания «нового». Для сравнения: процедура реструктуризации долгов гражданина в суде остаётся редкой — подавляющее большинство личных дел завершается реализацией имущества и списанием долгов.
Что это значит на практике: если долговая нагрузка неподъёмна сейчас, решение принимается по текущему закону, а не по будущему. Проверьте, действуют ли для вас условия внесудебного банкротства, и оцените судебный путь — оба механизма отработаны, и именно с ними работают практикующие юристы сегодня.
Банкротство вместо амнистии: законный способ полностью списать долги
Банкротство — единственный законный механизм полного освобождения гражданина от долгов: кредитов, займов, налогов, долгов по ЖКХ и поручительств. Это не мгновенная амнистия, а процедура с условиями, сроками и последствиями, и её итог зависит от добросовестности должника. Списанию не подлежат алименты, возмещение вреда жизни и здоровью и ряд других обязательств — их банкротство не отменяет.
Что нужно знать заранее:
- Единственное жильё и предметы обычной обстановки защищены законом и не продаются.
- Дело ведёт финансовый управляющий — специалист, которого утверждает суд; присутствовать на заседаниях, как правило, не требуется.
- Во время процедуры банки и коллекторы не вправе требовать долг напрямую: требования заявляются через суд и управляющего.
- Есть последствия: в течение 5 лет при обращении за кредитом нужно сообщать о банкротстве, повторно списать долги через банкротство можно не ранее чем через 5 лет, есть ограничения на руководящие должности.
- Освобождение от долгов не гарантировано автоматически: при недобросовестном поведении — скрытых кредиторах, выводе имущества, фиктивных справках — суд может отказать в списании.
Внесудебное банкротство через МФЦ: условия и порядок
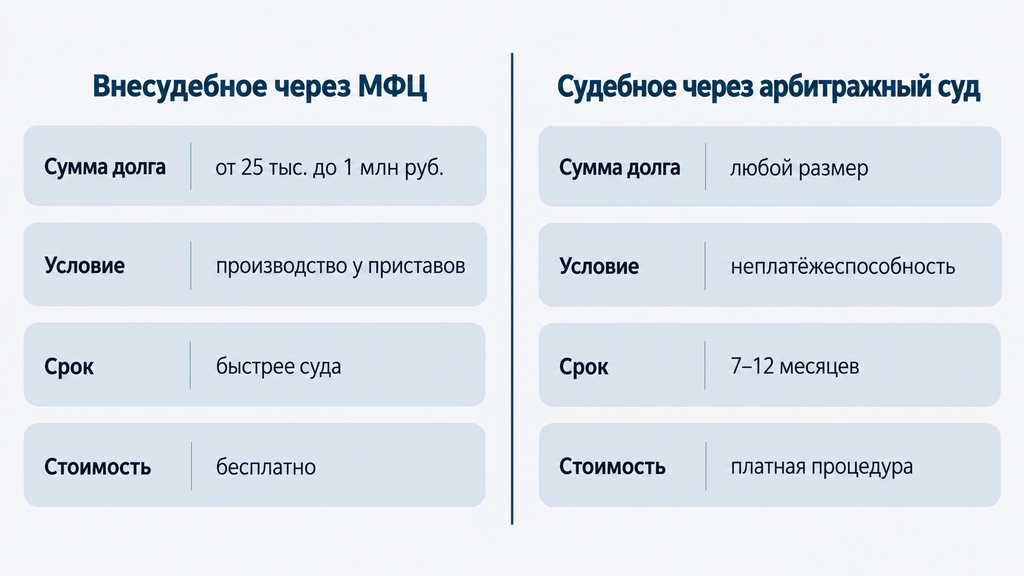
Внесудебное банкротство — бесплатное списание долгов через МФЦ, без суда и финансового управляющего. В 2026 году диапазон долга расширен — от 25 тысяч до 1 млн рублей, — но ключевое условие сохранилось: у должника должно быть исполнительное производство у приставов, подтверждающее отсутствие имущества и доходов для взыскания.
Основные пути к внесудебному банкротству:
- пристав окончил производство из-за отсутствия имущества, новых производств нет;
- единственный доход — пенсия, исполнительный документ предъявлен и производство не завершено, иного имущества нет;
- должник получает пособие на ребёнка, исполнительный документ предъявлен, производство не завершено;
- исполнительный документ существует больше семи лет и долг так и не взыскан.
Порядок действий:
- Проверьте себя в банке данных исполнительных производств ФССП и оцените, подходит ли ваша ситуация под одно из оснований.
- Составьте полный список кредиторов: банки, МФО, ЖКХ, налоги, поручительства.
- Подайте заявление в МФЦ по месту жительства или через Госуслуги — услуга бесплатная.
- Дождитесь проверки: МФЦ и ФССП сверяют данные, при несоответствии заявление вернут.
- После завершения процедуры долги, указанные в списке, признаются безнадёжными и списываются.
Типичные ошибки, которые мы видим на практике: подача заявления до того, как производство окончено; неполный список кредиторов — незаявленный долг останется действовать; указание завышенной или заниженной суммы. Каждая из этих ошибок означает возврат заявления и потерю нескольких месяцев. Поэтому перед подачей стоит сверить документы: перечень оснований и лимиты проверяйте по актуальной редакции закона на дату обращения.
Судебное банкротство: этапы, сроки и что важно проверить до старта
Судебное банкротство — это процедура в арбитражном суде, которая подходит должникам с любым размером долга при наличии признаков неплатёжеспособности и завершается, как правило, реализацией имущества и списанием оставшихся долгов. Стандартный срок — от 7 до 12 месяцев; при сложных делах со спорами о сделках дольше.
Этапы процедуры:
- Подготовка: сбор документов о долгах, доходах, имуществе и сделках за последние годы.
- Заявление в арбитражный суд: обоснование несостоятельности, список кредиторов, кандидатура управляющего.
- Введение процедуры: суд выбирает между реструктуризацией долгов и реализацией имущества; на практике при реальной неплатёжеспособности чаще вводят реализацию.
- Работа финансового управляющего: проверка сделок, формирование конкурсной массы, отчёты перед судом и кредиторами.
- Завершение: суд освобождает добросовестного должника от оставшихся обязательств.
Что проверить до подачи заявления:
- полноту списка кредиторов — скрытый долг станет причиной проблем в процедуре;
- сделки за последние годы: продажа имущества, крупные переводы родственникам — их могут оспорить;
- документы о доходах и причинах снижения платёжеспособности — болезнь, потеря работы, развод;
- наличие залогового имущества, например ипотеки: это влияет на стратегию дела.
Если что-то пошло не так: при оставлении заявления без движения суд даёт срок на исправление недостатков — их устраняют и подтверждают документами; если кредиторы возражают против освобождения от долгов, решающее значение имеет добросовестность — прозрачность сделок и полнота раскрытия информации. По опыту, именно подготовка на старте определяет итог: аккуратный пакет документов экономит месяцы и снижает риск споров.
Если не уверены, какой путь ваш — внесудебный или судебный, — можно оставить заявку и кратко описать ситуацию: юрист разберёт ваши долги, проверит признаки для МФЦ и подскажет реалистичный вариант. Первичный разбор бесплатный, и решение о работе с компанией принимать сразу не нужно.
Кому государство списывает долги адресно: отдельные категории и программы
Государство списывает долги не всем, а отдельным категориям граждан — по специальным законам и адресным программам. Такие меры часто называют «амнистией», но юридически это точечные механизмы: долг либо гасится за счёт бюджета, либо списывается по особому основанию, подтверждённому документами.
| Мера | Кому положена | Что именно гасится |
|---|---|---|
| Списание части долга военнослужащим по контракту | Заключившим контракт с 1 ноября 2024 года на срок от года, а также семьям погибших | Кредиты и займы в пределах установленного законом лимита; условия и лимит — по действующей редакции закона |
| Кредитные каникулы для участников боевых действий | Военнослужащим и мобилизованным на период службы плюс месяц после | Долг не списывается — платежи приостанавливаются без штрафов |
| Налоговая амнистия | Физлицам и ИП по безнадёжной недоимке прошлых лет | Налоги, страховые взносы и пени, признанные безнадёжными |
| Материнский капитал | Семьям с детьми при соблюдении условий использования | Часть ипотечного долга уменьшается за счёт средств маткапитала — это оплата, а не списание |
| Субсидия многодетным на ипотеку | Многодетным семьям при рождении ребёнка в установленный период | До 450 тысяч рублей в счёт ипотечного кредита |
Обратите внимание: условия адресных программ регулярно меняются — обновляются лимиты, даты контрактов, требования к документам. Если считаете, что подпадаете под одну из категорий, проверьте действующую редакцию закона или уточните у специалиста: применение нормы «по памяти» — частая причина отказов.
Кредитные каникулы, реструктуризация или банкротство: как выбрать подходящий вариант
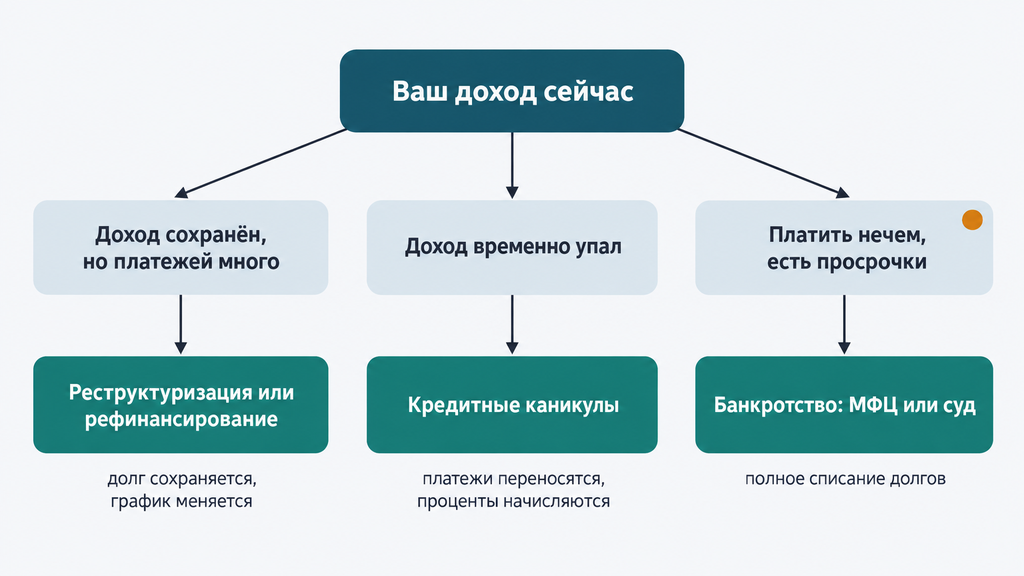
Подходящий вариант зависит от трёх главных факторов: есть ли у вас доход, на какой стадии находится долг и какую часть бюджета занимают платежи. Каникулы и реструктуризация помогают, пока доход сохраняется хотя бы частично; банкротство — механизм для ситуации, когда платить объективно нечем. Ошибка на этом шаге стоит дорого: неподходящий «мягкий» вариант затягивает проблему на годы.
| Вариант | Когда подходит | Что происходит с долгом | Цена решения |
|---|---|---|---|
| Кредитные каникулы | Доход временно упал, платёж временно непосилен | Платежи переносятся, проценты начисляются | Рост переплаты, удлинение срока |
| Реструктуризация | Доход есть, но снизился; нужна посильная платёжная схема | Долг сохраняется, график пересматривается | Обычно рост общей переплаты |
| Рефинансирование | Несколько дорогих кредитов, платёжеспособность сохраняется | Старые долги закрываются новым кредитом | Новый кредит и новая проверка банком |
| Внесудебное банкротство через МФЦ | Долг в пределах лимита, нет имущества и дохода для взыскания | Полное списание долгов из списка | Бесплатно; жёсткие условия допуска |
| Судебное банкротство | Платить нечем, долг любого размера, есть признаки неплатёжеспособности | Полное списание оставшихся долгов при добросовестности | Затраты на процедуру, 7–12 месяцев, законные ограничения после |
Практические сигналы хорошего и плохого выбора:
- Хороший выбор: после пересмотра платежей на жизнь остаётся стабильная сумма, вы не берёте новых займов на оплату старых, переписка с банками зафиксирована.
- Плохой выбор: вы закрываете одну карту другой, продлеваете каникулы бесконечно, ждёте «амнистию», пока долг растёт на проценты и пени.
Ориентир по нагрузке, который используем в консультациях: если платежи по кредитам занимают больше половины ежемесячного дохода, договориться о комфортном графике обычно уже не получается — речь заходит о банкротстве. Если меньше — есть смысл сначала пробовать реструктуризацию и каникулы. Это не правило закона, а практическая граница, за которой мягкие варианты, как правило, не работают.
Типичные ошибки и заблуждения должников про амнистию и господдержку
Самая частая и самая дорогая ошибка должника — годами ждать амнистию или «новый закон», пока долг растёт на проценты, пени и судебные расходы. Разберём заблуждения, с которыми мы сталкиваемся в реальных делах чаще всего.
- «Государство вот-вот спишет всем долги». Массовая амнистия должников противоречит устройству банковской системы и в обозримой перспективе не принимается; время ожидания работает против вас.
- «Помогу по госпрограмме, которую я видел в интернете». Чаще всего за «программой списания» стоит устаревшая новость или реклама; действующие меры перечислены выше, и все они требуют документов.
- «Заплатил раздолжнителю — и долг исчезнет». Компании, обещающие «гарантированное списание», не могут управлять судом. Более того, Верховный суд обращал внимание: обещания посредников не влияют на решение суда, а с компаний, которые ввели клиента в заблуждение о последствиях процедуры, убытки можно взыскать. Реклама с обещанием гарантированного результата и «федеральных программ списания» противоречит закону о рекламе — обещание «спишем всё» само по себе нарушение.
- «Банкротство испортит жизнь навсегда». Ограничения реальны, но конечны: пять лет уведомлять банки о статусе, пауза до пяти лет перед повторной процедурой, временные ограничения на руководящие должности. Работать, получать пенсию и пособия, пользоваться картами в этот период можно.
- «Не буду отвечать на звонки — само рассосётся». Пропуск сроков, например на отмену судебного приказа — упрощённого судебного решения, которое выносится без вызова сторон и отменяется заявлением в установленный срок, — лишает вас защиты, которая была доступна.
- «Оформлю новый кредит, чтобы закрыть просрочки». Без изменения расходов это превращает один долг в два. Новые займы «на старые» также настораживают суд при банкротстве — могут расценить как недобросовестность.
Общий принцип здесь один: закон защищает того, кто действует открыто и вовремя. Документы, фиксация переписки, честные сведения суду и банкам — это не формальность, а то, от чего напрямую зависит списание долгов.
Пошаговый план действий должника в 2026 году
План действий должника в 2026 году сводится к семи шагам: собрать картину долгов в цифрах, проверить нагрузку и статус дел у приставов, попробовать мягкие варианты, зафиксировать договорённости и при невозможности платить — перейти к оценке банкротства. Пройдите их по порядку: каждый следующий опирается на предыдущий.
- Соберите документы. Кредитные договоры, графики, выписки, кредитный отчёт из бюро кредитных историй — всё в одну папку.
- Посчитайте цифры. Суммарный долг, сумма ежемесячных платежей, доля платежей в доходе. Без этих трёх чисел любое решение — гадание.
- Проверьте статус дел. База исполнительных производств ФССП покажет, есть ли уже взыскания, аресты счетов или ограничения.
- Попробуйте мягкие варианты. При временном падении дохода — заявление на кредитные каникулы; при снижении дохода на постоянной основе — обращение в банк о реструктуризации.
- Защитите минимум. Если дело у приставов — подайте заявление о сохранении прожиточного минимума и укажите счёт с защищёнными выплатами.
- Оцените банкротство. Проверьте, подходит ли ситуация под внесудебное банкротство через МФЦ; если нет — посчитайте целесообразность судебной процедуры.
- Получите разбор ситуации. Если не знаете, что делать с долгами, можно оставить заявку и кратко описать ситуацию — юрист бесплатно проведёт первичный разбор, поможет посчитать нагрузку и подскажет, какой путь реалистичен именно у вас. Это касается и банкротства, и любого другого юридического вопроса; решение об оплате услуг не требуется на старте.
Чек-лист самопроверки перед обращением за помощью:
- есть полный список всех кредиторов с суммами;
- собраны договоры, выписки и подтверждения просрочек;
- известны все исполнительные производства и их статус;
- заявление о прожиточном минимуме подано, если есть удержания;
- переписка с банками и коллекторами сохранена;
- нет новых займов, взятых на погашение старых, за последние месяцы;
- понятны доходы и документы об их снижении.
Ситуация с долгами редко улучшается сама. Зато она хорошо разбирается по шагам: сначала цифры, потом карта законных вариантов, затем один выбранный путь. Государственные программы, реформа банкротства и адресные меры — инструменты, а не обещания чуда. Если использовать их вовремя, финансовую устойчивость можно восстановить без лишних потерь.
Часто задаваемые вопросы
Существует ли амнистия должников в 2026 году?
Нет, отдельного закона об амнистии должников в России не существует, и массовое списание кредитов государством не предусмотрено. Полное законное списание долгов возможно только через процедуру банкротства — судебную или внесудебную через МФЦ. Условия и ограничения проверяйте по действующей редакции закона о банкротстве.
Кому государство реально списывает долги?
Точечные программы действуют для отдельных категорий: например, часть долга списывается военнослужащим по контракту при соблюдении условий специального закона, а безнадёжная налоговая задолженность гасится по правилам налоговой амнистии. Это адресные меры, а не общая амнистия. Условия каждой программы нужно проверять на дату обращения — они периодически обновляются.
Что изменит реформа банкротства для обычных граждан?
Реформа банкротства меняет в первую очередь корпоративные процедуры: появляются санация и реструктуризация долгов юрлиц, новый порядок торгов и рейтинг управляющих. Для граждан правила судебного и внесудебного банкротства сохраняются, а большинство норм вступает в силу с 2027 года и позднее. Ждать реформы как «нового списания долгов» оснований нет.
Можно ли списать долги бесплатно через МФЦ?
Да, внесудебное банкротство через МФЦ бесплатно, но у него жёсткие условия: сумма долга должна находиться в установленном законом диапазоне (в 2026 году — от 25 тысяч до 1 млн рублей), а у должника должно отсутствовать имущество и доход для взыскания, что подтверждается материалами исполнительных производств. Подходит ли вам этот путь, можно проверить по базе ФССП и актуальным критериям закона.
Чем кредитные каникулы отличаются от списания долга?
Каникулы — это отсрочка платежей на срок до шести месяцев: долг не списывается, а проценты продолжают начисляться, поэтому общая переплата растёт. Полное освобождение от обязательств даёт только банкротство. Каникулы помогают пережить временный спад дохода, но не решают проблему принципиальной неплатёжеспособности.
Правда ли, что по «госпрограмме 2024» списывают кредиты?
Нет, такой программы списания кредитов не существовало. Запрос «госпрограмма 2024» чаще всего относится к мерам поддержки в других сферах, например к льготному автокредиту, и ведёт к устаревшим статьям. Параметры любых госпрограмм меняются, поэтому ориентироваться нужно на действующие нормы 2026 года и официальные источники.
Что будет, если просто ждать списания долгов?
Ожидание амнистии ведёт к росту долга за счёт процентов и неустоек, а также к судебным приказам, арестам счетов и удержаниям из дохода. При этом закон даёт инструменты защиты — от каникул до банкротства, — но их нужно применять самому. Разумнее оценить законные варианты сейчас, чем ждать мер, которых в законодательстве нет.
С чего начать, если нечем платить по кредитам?
Соберите все договоры и выписки, посчитайте суммарный долг и долю платежей в доходе, проверьте себя в базе исполнительных производств. Затем оцените мягкие варианты — кредитные каникулы или реструктуризацию, — а если платить объективно нечем, проверьте условия внесудебного банкротства или обратитесь за разбором к специалисту. Первичная консультация, как правило, бесплатна и не обязывает вас сразу заключать договор.