Признаки банкротства и неплатежеспособности
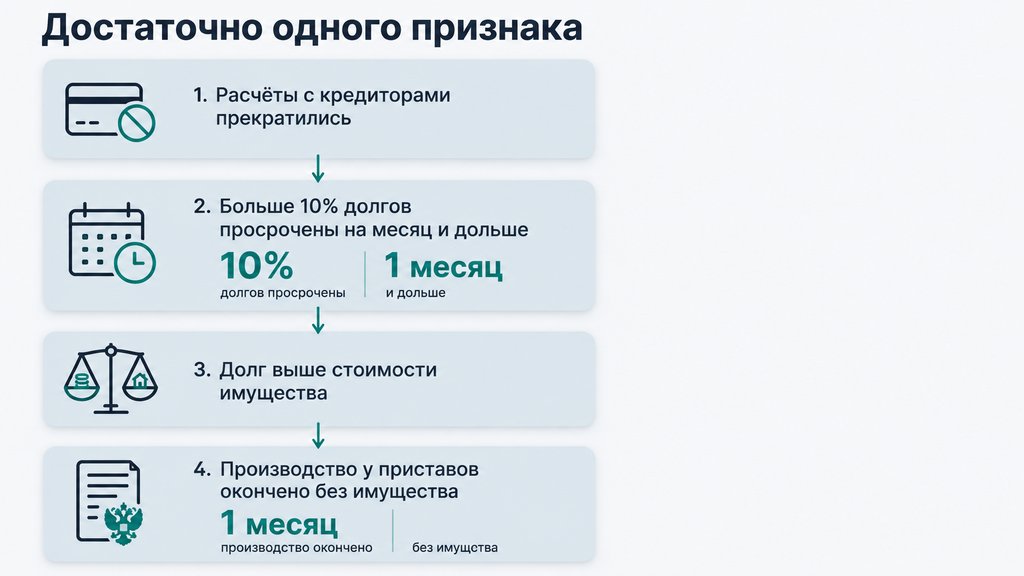
Неплатежеспособность — это прекращение выплат по долгам из-за нехватки денег, а основные признаки банкротства гражданина — прекращение расчётов с кредиторами, просрочка более 10% обязательств на месяц и дольше, превышение долга над стоимостью имущества и оконченное приставами исполнительное производство за отсутствием имущества для взыскания. Достаточно одного из этих признаков, чтобы закон считал человека неплатежеспособным, а при долге от 500 000 рублей и невозможности рассчитаться со всеми кредиторами подать заявление о банкротстве становится обязанностью в течение 30 рабочих дней. Если вы узнали в этом описании свою ситуацию, начните с чек-листа самопроверки ниже: он покажет, насколько велик риск и какие законные варианты доступны.
Что такое неплатежеспособность и несостоятельность простыми словами
Неплатежеспособность — это прекращение исполнения долгов из-за того, что свободных денег не хватает, а несостоятельность (банкротство) — это неспособность должника рассчитаться по обязательствам в полном объёме, признанная арбитражным судом или наступившая после завершения внесудебной процедуры. Эти определения даёт статья 2 Федерального закона от 26.10.2002 127-ФЗ «О несостоятельности (банкротстве)», базовый документ по этой теме. В бытовых разговорах встречаются синонимы «финансовая несостоятельность» и «финансовое банкротство»; юридически они означают то же самое.
Разницу проще увидеть на паре определений. Должник — гражданин, индивидуальный предприниматель или организация, которые не могут в срок платить по денежным обязательствам. Кредитор — тот, кому должны: банк, микрофинансовая организация (МФО), человек или государство в лице налоговой. Несостоятельный должник — уже участник процедуры банкротства: его ситуация рассматривается судом или многофункциональным центром «Мои документы» (МФЦ).
И ещё одно разграничение, которое снимает лишнюю тревогу. Разовая просрочка (например, вы задержали платёж на неделю из-за задержки зарплаты) не делает вас неплатежеспособным. Неплатежеспособность предполагает именно нехватку денег: платить хотелось бы, но средств нет, и это состояние устойчивое, а не случайное. Если же человек принципиально не платит, хотя деньги есть, это не неплатежеспособность, а другая история, и закон к банкротству её не приравнивает.
Неплатежеспособность, недостаточность имущества и неоплатность: в чём разница
Неплатежеспособность, недостаточность имущества и неоплатность — три связанных, но не одинаковых понятия, и от их различия зависит, как закон оценивает ваше положение. Недостаточность имущества — это превышение всех долгов над стоимостью имущества (активов) должника. Неоплатность — устаревшее название того же критерия: до 2009 года в законе использовали именно это слово, теперь официально применяется «недостаточность имущества». Неплатежеспособность же касается не всего имущества, а момента: хватает ли денег на платежи, у которых уже наступил срок.
Пример, который часто встречается на практике. Долг человека — 600 000 рублей, в собственности автомобиль за 900 000 рублей, но машина нужна для работы, продавать её человек не готов, свободных денег нет, платить нечем. Формально недостаточности имущества нет: активы дороже долгов. Но неплатежеспособность вполне может быть: наступившие платежи покрывать нечем. Обратный случай: долг 300 000 рублей, имущества на 100 000. Вот это уже недостаточность имущества в чистом виде.
| Понятие | Что с чем сравнивается | Когда применяется |
|---|---|---|
| Неплатежеспособность | Наступившие платежи и свободные деньги | Основной критерий для граждан, ИП и организаций |
| Недостаточность имущества | Все долги и всё имущество должника | Один из признаков для граждан; ключевой критерий при ответственности руководителей компаний |
| Неоплатность | Устаревший термин | Не действует: заменён понятием «недостаточность имущества» в 2009 году |
На практике суд оценивает ситуацию в совокупности: и платёжную дисциплину, и соотношение долгов с имуществом, и причины просрочки. Поэтому главная задача для гражданина — честно описать своё финансовое состояние документами, а не подгонять себя под один термин. Чем отличается неплатежеспособность от банкротства в итоге: первая — это состояние, второе — признанный статус, и первое может тянуться месяцами без второго.
Какие основные признаки банкротства гражданина установлены законом
Закон называет четыре основных признака неплатежеспособности гражданина, и для обращения в суд достаточно любого одного из них (пункт 3 статьи 213.6 закона № 127-ФЗ). Это работает как презумпция: пока не доказано иное, человек с таким признаком считается неплатежеспособным. Ниже каждый признак разобран с бытовым примером.
- Прекратились расчёты с кредиторами по обязательствам, срок которых уже наступил. Пример: платёж по кредиту — 15-го числа, деньги закончились, и с 16-го числа платежи просто не вносятся.
- Просрочено более 10% всех обязательств на месяц и дольше. Пример: общий долг 800 000 рублей, из них 100 000 просрочены больше месяца. Порог уже превышен.
- Долг превышает стоимость имущества, включая права требования, то есть и деньги, которые вам должны другие люди. Пример: долги на 700 000 рублей, а собственности и дебиторки всего на 150 000.
- Приставы окончили исполнительное производство за отсутствием имущества для взыскания. Это постановление судебного пристава-исполнителя Федеральной службы судебных приставов (ФССП) по пункту 4 части 1 статьи 46 закона № 229-ФЗ «Об исполнительном производстве»: взыскать нечего, производство окончено без результата.
У презумпции есть важная оговорка. Если в ближайшее время ожидаются поступления, которых хватит на расчёты с кредиторами (например, известна дата крупной выплаты или продажа актива уже договорена), неплатежеспособности может не быть, и суд откажет в открытии дела. Практика показывает и другое: банки в процедуре обычно возражают и проверяют обоснованность заявления. Поэтому каждый признак стоит подтверждать документами: выписками, справками, постановлениями. Как понять, что вы неплатежеспособны, в бытовом смысле: сравните наступившие платежи и реально доступные деньги за последние один-два месяца.
Когда подать заявление о банкротстве — обязанность, а не выбор
Подать заявление о собственном банкротстве — юридическая обязанность, если одновременно выполняются два условия: совокупный долг достиг 500 000 рублей, а рассчитаться со всеми кредиторами в полном объёме не получается (пункт 1 статьи 213.4 закона № 127-ФЗ). На раздумья даётся 30 рабочих дней со дня, когда вы узнали или должны были узнать о такой ситуации. Длительность просрочки здесь значения не имеет: важна именно невозможность покрыть все долги разом.
За молчание предусмотрен административный штраф по статье 14.13 КоАП РФ; суммы периодически пересматривают, поэтому конкретную цифру проверяйте в актуальной редакции. Но честно: штраф — не главная проблема. Пока процедура не запущена, продолжают расти проценты и пени, а кредитор может подать заявление первым. Типичная ситуация из практики: у человека три кредита, доход снизился, он ещё «тянет» минимальные платежи по двум, но уже ясно, что третий не закроется никогда. Именно в этот момент лучше посчитать ситуацию в цифрах, а не ждать, пока выбор за вас сделает банк.
Когда банкротство — право должника при любой сумме долга
Обращаться за банкротством можно добровольно при любой сумме долга: достаточно предвидеть, что платить в срок не получится, и отвечать признакам неплатежеспособности или недостаточности имущества (пункт 2 статьи 213.4). Формула «500 тысяч и три месяца просрочки», знакомая многим, описывает не права должника, а пороги для кредиторов и обязанность самого должника. Верховный суд не раз подчёркивал: для добровольной процедуры сумма сама по себе не главное, главное — отвечает ли человек признакам банкротства.
Пример: долг 200 000 рублей, работа потеряна, новых поступлений не видно. Ждать, пока долг обрастёт процентами и судебными приказами, не обязательно: можно инициировать процедуру сразу. Судебный приказ, кстати, — это упрощённое судебное решение, которое выносится без вызова сторон и которое можно отменить возражениями в установленный срок; но это уже оборонительная тактика, а не план.
Про кредиторскую инициативу важно знать вот что: банк вправе подать на банкротство должника сам, когда требования к нему достигают 500 000 рублей, а просрочка длится три месяца и больше (пороги периодически пересматривают, точную цифру проверяйте в актуальной редакции закона № 127-ФЗ). Доводить до этого обычно невыгодно: заявление подаёт не вы, значит, не вы выбираете саморегулируемую организацию, из которой назначается финансовый управляющий, и не вы контролируете старт процедуры.
Чем признаки банкротства ИП отличаются от признаков у обычного гражданина
У индивидуального предпринимателя те же четыре признака неплатежеспособности, что у любого гражданина, но добавляются три момента: в общую сумму входят долги по бизнесу, за 15 календарных дней до подачи заявления нужно опубликовать уведомление на Федресурсе, а последствия процедуры затрагивают предпринимательский статус. Федресурс — это официальный государственный реестр (fedresurs.ru), где публикуются сведения о банкротствах; без такого уведомления суд может оставить заявление без движения, а на практике это одна из самых частых формальных ошибок ИП.
Состав долгов у ИП шире: к личным кредитам добавляются обязательства перед поставщиками, арендодателями, налоговой, работниками. Признаки несостоятельности ИП обычно заметны раньше, чем у обычного человека, и видны через состояние бизнеса:
- постоянные кассовые разрывы: деньги на счёте есть только в день оплаты счетов;
- растущая просрочка перед контрагентами и по налогам;
- кредиты и займы берутся не на развитие, а на покрытие текущих расходов.
Частая ошибка, которую приходится разбирать юристам, — смешение личных и бизнес-счётов. Когда предприниматель годами оплачивает личные расходы с расчётного счёта ИП, суду и финансовому управляющему сложнее понять реальную картину, а добросовестность должника проверяется в любом банкротстве. Ещё одна граница, которую важно не пересекать в голове: банкротство ИП и банкротство общества с ограниченной ответственностью — разные процедуры с разными правилами, даже если человек в компании один и тот же.
По последствиям тоже есть разница. После банкротства гражданина три года нельзя занимать должности в органах управления юридических лиц, а банкротство ИП прекращает регистрацию предпринимателя и на пять лет запрещает снова регистрироваться как ИП и участвовать в управлении компаниями. Эти ограничения известны заранее: их стоит закладывать в решение, а не узнавать по факту.
Как распознать признаки банкротства предприятия
Предприятие отвечает признакам несостоятельности, когда не платит по денежным обязательствам более трёх месяцев, а сумма требований кредиторов превышает установленный законом порог (статьи 3 и 6 закона № 127-ФЗ; по общему правилу для заявлений кредиторов к компаниям это 300 000 рублей, пороги периодически пересматривают, проверьте актуальную редакцию). Если перевести на бытовой язык: неплатежеспособность предприятия — это прекращение платежей из-за нехватки денег, а несостоятельность предприятия — та же неспособность рассчитаться, признанная арбитражным судом.
Формальные критерии — только верхний слой. В реальной компании признаки проблем видны раньше, чем дело доходит до суда, и их стоит отслеживать по трём направлениям.
- Денежные потоки: кассовые разрывы стали регулярными, остатки на счетах падают, платежи проводятся «в последний момент».
- Долги: кредиторская задолженность растёт быстрее выручки, поставщики требуют предоплату, налоговая присылает требования.
- Люди и репутация: задержки зарплаты, текучка, жалобы контрагентов, блокировки счетов по решениям приставов.
| Сигнал | Что означает | Что делать руководителю |
|---|---|---|
| Просрочка платежей больше трёх месяцев | Формальный признак несостоятельности | Проверить сумму требований и порядок действий по закону |
| Долги превышают активы | Недостаточность имущества | Зафиксировать расчёты, оценить необходимость заявления |
| Задержки зарплаты | Критическая зона: работники — кредиторы | Погасить в приоритете, раскрыть причины коллективу |
| Иски и блокировки счетов | Состояние уже контролируют кредиторы | Получить юридический разбор до эскалации |
Отдельно про виды несостоятельности, которые часто упоминают в статьях. Реальная: восстановиться за счёт собственных сил уже не получается. Техническая: активы дороже долгов, но деньги «зависли» в дебиторке или запасах; при грамотном управлении компания обычно выправляется. А вот фиктивное и преднамеренное банкротство — не виды, а правонарушения: ложное объявление о несостоятельности и искусственное доведение до неё. За них предусмотрена административная ответственность по статье 14.12 КоАП РФ и уголовная по статьям 196–197 УК РФ, а долги при этом не списываются. Здесь возможен только один корректный совет: к таким сценариям не приближаться и любые сделки в предкризисный период согласовывать с юристом.
Руководителю стоит помнить и про личные риски. Верховный суд в постановлении Пленума от 21.12.2017 № 53 ввёл понятие «объективное банкротство»: момент, когда компания фактически перестала справляться с обязательствами. С этого момента отсчитывается период, за который руководитель отвечает за неподачу заявления о банкротстве, вплоть до субсидиарной ответственности: взыскания долгов компании с руководителя лично, если его вина доказана. Поэтому сигнал «угроза банкротства» важен директору на два счёта: и про компанию, и про собственные активы.
Как оценить риск банкротства: чек-лист самопроверки
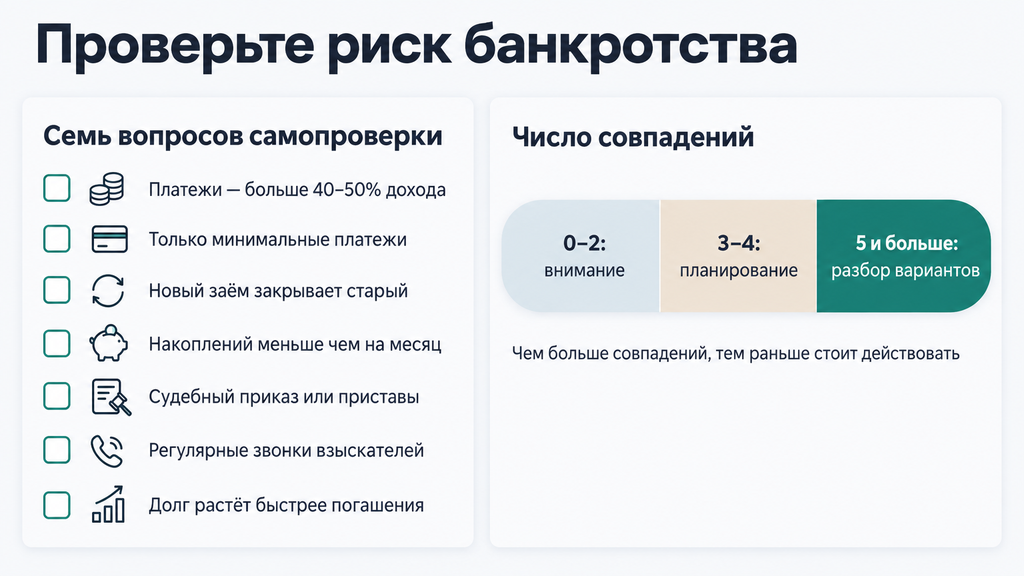
Риск банкротства — это вероятность того, что платежи перестанут сходиться с доходами, и её можно оценить заранее по простым бытовым показателям, ещё до суда и до звонков взыскателей. Термины «риск банкротства» и «угроза банкротства» различаются по стадии: риск — когда ситуация может развиться, угроза — когда признаки уже видны и бездействие дорого обходится. Пройдите по списку и отмечайте совпадения.
- Платежи по кредитам занимают больше 40–50% ежемесячного дохода.
- Платите только минимальные платежи или уже пропускаете сроки.
- Новый заём берётся, чтобы закрыть старый.
- Накоплений меньше, чем на один месяц привычных расходов.
- Есть судебный приказ или производство у приставов.
- Звонки взыскателей стали регулярными.
- Долг растёт быстрее, чем гасится.
Интерпретация простая. Ноль-два совпадения — зона внимания: пересоберите бюджет и проверьте условия по кредитам. Три-четыре — пора планировать: ситуация уже управляется долгами, а не вами. Пять и больше — пора разбирать варианты законных решений, не дожидаясь, пока каждый следующий месяц будет ухудшать позицию.
Рабочий инструмент на этом этапе — формула бюджета: доход минус обязательные расходы минус платежи равно остаток. Пример: доход 70 000 рублей, обязательные расходы семьи 40 000, платежи по кредитам 35 000. Остаток — минус 5 000 рублей. Это уже не «стеснённые обстоятельства», а кассовый разрыв домашнего бюджета, который перекрывается новыми займами, то есть глубже в ту же яму. Считайте честно, включая прожиточный минимум на каждого члена семьи: суд потом будет оценивать точно так же.
Что делать, если вы нашли у себя признаки банкротства
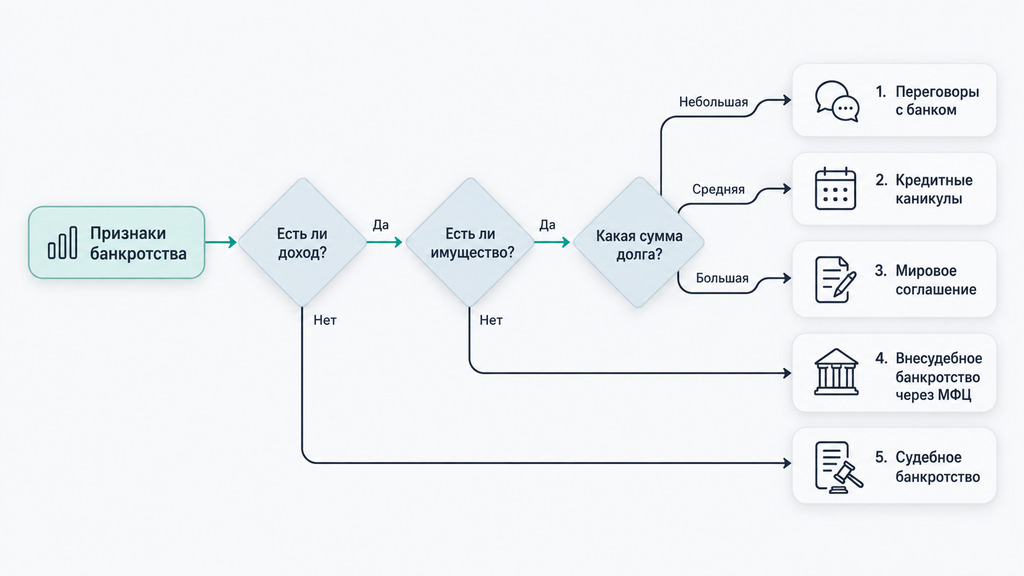
Если признаки есть, действуйте в двух направлениях: зафиксируйте ситуацию в цифрах и выберите законный сценарий, от переговоров с банком до судебного или внесудебного банкротства. Порядок шагов ниже проверен практикой: он защищает от типичных ошибок и даёт понятную карту вариантов.
- Соберите все долги в одну таблицу: кому, сколько, ставка, платёж, есть ли просрочка. Часто именно на этом шаге ситуация впервые становится обозримой.
- Посчитайте бюджет по формуле из предыдущего раздела, с прожиточным минимумом на каждого члена семьи.
- Уведомите банки письменно о снижении дохода и сохраните подтверждения. Это работает на добросовестность: суды видят, что человек не прятался, а пытался договориться.
- Проверьте «мягкие» варианты. Кредитные каникулы по закону № 353-ФЗ «О потребительском кредите (займе)»: при существенном снижении дохода более чем на 30% или чрезвычайной ситуации, сроком до шести месяцев, один раз по каждому кредиту; лимит по сумме долга устанавливает правительство и периодически обновляет, поэтому актуальное значение на 2026 год проверьте перед подачей. Реструктуризация — изменение графика, срока или ставки по договорённости с банком.
- Оцените внесудебное банкротство через МФЦ, его ещё называют финансовым банкротством. Оно бесплатно: долг от 25 000 до 1 000 000 рублей плюс одно из условий — исполнительное производство, оконченное приставами за отсутствием имущества, либо специальные основания (единственный доход — пенсия или детское пособие при производстве старше года; производство открыто больше семи лет без исполнения; статус участника СВО). Процедура длится шесть месяцев, повторно доступна не раньше чем через пять лет.
- Если мягкие варианты не подходят, остаётся судебное банкротство. И здесь разумный следующий шаг: оставить заявку и кратко описать ситуацию, чтобы получить бесплатный первичный разбор от специалиста. Юрист оценит признаки, документы и реалистичные варианты, а решение об оплате и продолжении в любом случае остаётся за вами — на этом этапе ничего оплачивать не нужно.
| Вариант | Кому подходит | Что учесть |
|---|---|---|
| Переговоры и реструктуризация | Трудности временные, доход сохраняется | Долг не исчезает — меняется график и срок |
| Кредитные каникулы | Разовая просадка дохода, ЧС | Лимит долга, один раз по кредиту, проценты продолжают начисляться |
| Мировое соглашение | Есть источник для постепенного погашения | Нужна договорённость с кредиторами и утверждение суда |
| Внесудебное банкротство (МФЦ) | Нет имущества, есть условия по исполнительному производству | Жёсткие критерии отбора, шесть месяцев, новые займы недоступны |
| Судебное банкротство | Долг неподъёмный, другие варианты исчерпаны | Расходы на процедуру, как правило, около года, ограничения после завершения |
Критерии выбора между вариантами укладываются в пять вопросов: какова общая сумма долга, есть ли имущество и стабильный доход, какая доля долга просрочена, сколько времени вы готовы участвовать в процедуре и какая цель главная (сохранить жильё, снять давление взыскателей, полностью закрыть долговую историю). Чего на этом этапе делать не стоит: прятаться от звонков, брать новый заём «перекрыть» старый и продавать имущество без юридической консультации, потому что последние сделки в процедуре проверяют.
Какие документы подтверждают неплатежеспособность
Неплатежеспособность подтверждают документы, которые показывают три вещи: сколько долгов, почему не хватает денег и чем вы владеете. Собранная заранее папка ускоряет процедуру и снижает риск возражений кредиторов. Стандартный набор такой:
- кредитные договоры, графики платежей, договоры займа, включая займы у частных лиц;
- выписки по всем счетам и картам;
- справки о доходах, сведения о пенсии или пособиях;
- опись имущества: недвижимость, транспорт, вклады, ценные вещи;
- постановление об окончании исполнительного производства, самое сильное доказательство: оно напрямую подтверждает четвёртый признак;
- переписка с банками и коллекторами, копии письменных уведомлений о снижении дохода;
- документы о причинах просрочки: трудовая книжка, справка центра занятости, медицинские документы;
- сведения о семейном положении и иждивенцах.
Практическое наблюдение: суды в банкротных делах внимательно оценивают добросовестность должника, и письменные уведомления банков в начале просрочки неоднократно работали в пользу людей. Поэтому переписку не удаляйте: она часть доказательной базы. Несостоятельность должника в итоге доказывается цельной картиной, где всё сходится: цифры, причины, поведение. Не одной бумагой.
Какие ошибки и заблуждения мешают должникам действовать вовремя
Чаще всего должники теряют время из-за трёх ошибок: ждут «магической» суммы в 500 000 рублей, скрываются от кредиторов и верят мифам о последствиях банкротства. Типичные заблуждения разобраны ниже в формате «миф и факт».
Миф: банкротство доступно только при долге от 500 000 рублей. Факт: это порог обязанности должника и заявлений кредиторов. Право на добровольную процедуру не привязано к сумме: важны признаки банкротства, а не цифра в договоре.
Миф: есть просрочка, значит, я уже банкрот. Факт: банкротство признаёт суд или запускает МФЦ, просрочка — лишь один из признаков. Признаки несостоятельности (банкротства) — это основание для старта процедуры, а не сам статус.
Миф: признаки можно создать искусственно, чтобы ускорить списание. Факт: фиктивное и преднамеренное банкротство — правонарушения (статья 14.12 КоАП РФ, статьи 196 и 197 УК РФ). При их выявлении долги не списывают, а сделки за предыдущие годы проверяют особенно пристально. Единственная безопасная стратегия — честная.
Миф: после банкротства «жизнь закрыта». Факт: ограничения известны заранее и временны. Пять лет нужно сообщать о банкротстве при оформлении новых кредитов, три года нельзя занимать должности в органах управления компаний, для ИП действует пятилетний запрет на регистрацию; повторное банкротство доступно не раньше чем через пять лет. Для тысяч людей эти рамки оказываются вполне посильной ценой за выход из неподъёмного долга, но решать это стоит с открытыми глазами.
И отдельно стоит ошибка молчания, самая распространённая. Человек перестаёт отвечать на звонки, не открывает письма, ждёт, что «рассосётся». Как правило, не рассасывается: начисляются проценты, выносятся судебные приказы, счета блокируются. Те же шесть месяцев тишины, потраченные на сбор документов и выбор варианта, обычно дают лучший результат при меньших потерях.
Когда признаки банкротства есть, а процедура не подходит
Признаки неплатежеспособности не означают, что банкротство обязательно подойдёт: решение зависит от имущества, дохода, состава долгов и вашей цели. Проверьте по этим пунктам, не делает ли ваша ситуация процедуру преждевременной или нецелесообразной.
- Имущества достаточно для расчётов. Если продажа актива реально закрывает долги, процедура может завершиться реализацией без списания: банкротство тогда не даёт эффекта.
- Доход стабилен. При регулярном доходе суд, как правило, сначала вводит реструктуризацию долгов, то есть план погашения, а не списание.
- Есть несписываемые долги. Алименты, возмещение вреда жизни и здоровью, моральный вред, текущие платежи и субсидиарная ответственность через банкротство не исчезают; перечень проверяйте по актуальной норме применительно к вашей ситуации.
- Недавние крупные сделки. Дарение и продажа имущества по заниженной цене за последние три года могут быть оспорены финансовым управляющим. Это не повод отказываться от процедуры, но повод обсудить её заранее с юристом.
- Расходы превышают выгоду. Госпошлина за подачу заявления, депозит под вознаграждение финансового управляющего (25 000 рублей), публикации и почтовые расходы: при небольшой сумме долга процедура может стоить дороже эффекта. Пошлины и тарифы периодически пересматривают, поэтому посчитайте экономику по актуальным ставкам до старта.
- Повторное банкротство. Если вы недавно проходили процедуру, новый запуск доступен не раньше чем через пять лет. Важно, чтобы этот ресурс не тратился впустую.
Есть и относительно новая опция для должников с ипотекой: механизм ипотечного мирового соглашения. В отдельных случаях жильё удаётся сохранить, продолжив платить по ипотеке в согласованных рамках. Механизм специфический, его применимость нужно проверять по актуальной норме, но сам факт его появления показывает: карта вариантов шире, чем «платить до конца или банкротиться».
Если несколько пунктов из списка про вас, это не тупик, а повод сместить фокус с банкротства на альтернативу: реструктуризацию, мировое соглашение, переговоры с кредиторами. Как правило, законный план есть почти всегда; вопрос в том, какой из них дешевле и спокойнее именно в вашей конфигурации долгов.
Часто задаваемые вопросы
Какая сумма долга нужна для банкротства физического лица в 2026 году?
Обязанность подать заявление возникает при долге от 500 000 рублей, если рассчитаться со всеми кредиторами одновременно не получается. Право на добровольную процедуру существует при любой сумме: важны признаки неплатежеспособности, а не размер долга. Внесудебное банкротство через МФЦ доступно при долге от 25 000 до 1 000 000 рублей при выполнении условий по исполнительному производству. Цифры актуальны на 2026 год, перед подачей сверьтесь с действующей редакцией закона № 127-ФЗ.
Можно ли подать на банкротство при долге меньше 500 000 рублей?
Да, это право должника: сумма не ограничивает добровольную процедуру, достаточно признаков неплатежеспособности. Например, при долге 200 000 рублей и потере работы ждать роста долга необязательно. Но сопоставьте расходы на процедуру с суммой долга: при небольших задолженностях иногда выгоднее реструктуризация или мировое соглашение.
Чем неплатежеспособность отличается от банкротства?
Неплатежеспособность — это финансовое состояние: денег не хватает, чтобы платить по долгам с наступившим сроком. Банкротство — юридический статус: неспособность рассчитаться признана арбитражным судом или наступила после внесудебной процедуры через МФЦ. Первое может тянуться месяцами и годами без второго, и именно тогда, когда состояние оформляется процедурой, появляются правовые последствия и возможность списания.
Что будет, если не подать заявление о банкротстве при долге свыше 500 000 рублей?
Формально грозит штраф по статье 14.13 КоАП РФ; суммы периодически обновляются, проверяйте актуальную редакцию. Фактически дороже обходится бездействие: продолжают начисляться проценты и пени, а кредитор может инициировать процедуру первым и влиять на её ход. Если долг перешагнул порог, разумнее разобрать ситуацию в ближайшие месяцы, а не ждать эскалации.
Какие признаки банкротства у ИП отличаются от признаков у обычного гражданина?
Четыре признака неплатежеспособности у ИП те же, но в сумму долгов входят обязательства по бизнесу. Это долги перед поставщиками, налоговой, арендодателями. Плюс процедурная особенность: за 15 календарных дней до подачи заявления ИП обязан опубликовать уведомление на Федресурсе. И последствия шире: регистрация ИП прекращается, на пять лет запрещено снова регистрироваться как предприниматель и управлять компаниями.
Как понять, что предприятию грозит банкротство?
Формальный критерий — неплатежи по обязательствам дольше трёх месяцев при сумме требований выше установленного порога. Ранние сигналы заметны раньше: регулярные кассовые разрывы, растущая кредиторская задолженность, задержки зарплаты, блокировки счетов. Руководителю в этой ситуации важно провести финансовый анализ и зафиксировать его результаты, уведомить собственников и рассмотреть реструктуризацию: от момента «объективного банкротства» отсчитывается его личная ответственность.
Что не списывается при банкротстве даже при всех признаках неплатежеспособности?
Алименты, возмещение вреда жизни и здоровью, моральный вред, текущие платежи и субсидиарная ответственность через банкротство не списываются. Не списываются и требования, связанные с недобросовестным поведением, например по сделкам, признанным недействительными. Перечень применяйте к своей ситуации индивидуально и уточняйте его в актуальной редакции закона или на консультации.
Куда обратиться за помощью, если вы нашли у себя признаки банкротства?
Можно оставить заявку на сайте, кратко описать ситуацию и получить бесплатный первичный разбор от юриста: по процедуре банкротства или любому другому вопросу с долгами. Специалист объяснит, есть ли в вашем случае признаки, какие документы собрать и какие варианты реалистичны. Оплата и продолжение работы происходят только по вашему решению и после разбора: на первичном этапе никаких обязательств нет.