Плюсы, минусы и последствия банкротства
Банкротство физических лиц — это законное избавление от кредитов и большинства других долгов через официальную процедуру, но она стоит денег, длится обычно от полугода и дольше, а после завершения добавляет временные ограничения. Главные плюсы — списание непосильных обязательств, остановка роста долга и защита от звонков взыскателей. Главные минусы — затраты на процедуру, передача контроля над финансами финансовому управляющему и ограничения на 3–5 лет после. Хорошим это решение делает только конкретная ситуация: сумма долга, доход, имущество и планы человека.
Банкротство — это хорошо или плохо: короткий ответ
Банкротство — хорошее решение для должника, чей долг действительно непосилен, и плохое для тех, кто может вернуть платёжеспособность более мягкими способами. В России процедура регулируется Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)»: заявление рассматривает арбитражный суд, а ход дела ведёт финансовый управляющий — независимый специалист, назначаемый по решению суда. Это правовой инструмент, а не «магическая кнопка»: он работает при соблюдении условий и честности должника.
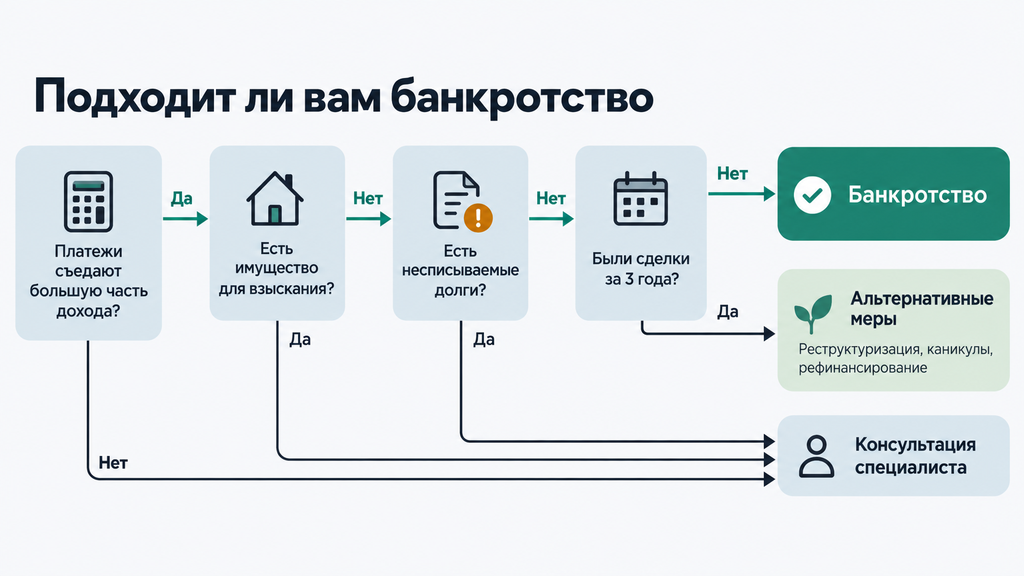
Чтобы понять, что даёт и чем грозит банкротство именно вам, полезно пройти простую развилку.
Процедура обычно оправдана, если:
- платежи по кредитам и займам занимают большую часть дохода, а просрочки длятся месяцами;
- пени и штрафы растут быстрее, чем уменьшается основной долг;
- имущество в основном защищено законом — например, это единственное жильё и предметы первой необходимости;
- нет крупных алиментов, возмещений вреда и субсидиарной ответственности.
Разумнее рассмотреть другие варианты, если:
- ситуация временная — например, доход снизился на несколько месяцев и скоро восстановится;
- долг небольшой и его реально закрыть по новому графику за приемлемый срок;
- вы планируете в ближайшие годы крупный кредит, регистрацию ИП или должность руководителя компании;
- часть обязательств — те, что через банкротство не списываются.
Поэтому вопрос «стоит ли объявлять себя банкротом» корректно решать не по рекламе, а по документам: состав долгов, доход, имущество, история сделок. Ниже разберём все плюсы, минусы и последствия процедуры по порядку, чтобы решение принималось с полными данными.
Зачем нужно банкротство: какую проблему решает процедура
Зачем нужно банкротство — чтобы дать добросовестному человеку законный выход из долгов, которые он объективно не может погасить, а кредиторам — прозрачный порядок расчётов вместо бесконечного давления. Институт личного банкротства существует именно для ситуаций, когда договориться с банками не получается: долг «съедает» весь доход, а проценты делают его бессрочным.
Типичные ситуации, в которых люди приходят к процедуре, на практике выглядят одинаково: у человека два-три кредита и займ, доход снизился, платежи занимают больше половины бюджета. Он пропускает платёж, и долг начинает расти быстрее, чем гасится. Подключаются взыскатели, суд, приставы.
Дальше встретятся несколько терминов. Сразу расшифруем их:
- Судебный приказ — упрощённое судебное решение, которое мировой судья выносит без вызова сторон; его можно отменить при соблюдении срока подачи возражения.
- Финансовый (арбитражный) управляющий — независимый специалист, который ведёт дело о банкротстве: контролирует доходы и имущество должника, формирует конкурсную массу и отчитывается перед судом.
- Исполнительное производство — работа судебных приставов по взысканию долга после решения суда: удержания из зарплаты, аресты счетов и имущества.
При этом банкротство — не единственный путь. В отдельных случаях лучше работают реструктуризация долга у банка, кредитные каникулы, рефинансирование или мировое соглашение. Законное избавление от кредитов — это выбор между несколькими инструментами, и банкротство среди них самое радикальное: оно решает проблему окончательно, но с последствиями, о которых расскажем ниже.
Какие плюсы даёт банкротство физических лиц
Главное преимущество банкротства — освобождение от большинства долгов и полная остановка роста задолженности с момента введения процедуры. Все плюсы банкротства физических лиц можно разделить на три группы: юридические, финансовые и психологические.
Юридические преимущества:
- списание непосильных обязательств по завершении процедуры — как правило, кредитов, займов, коммунальных долгов, налогов и штрафов;
- заморозка долга: проценты, пени и штрафы перестают начисляться;
- прекращение или приостановление исполнительных производств, снятие арестов со счетов и имущества.
Финансовые преимущества:
- сумма долга фиксируется и больше не увеличивается;
- на время процедуры остаётся прожиточный минимум на должника и каждого иждивенца — деньги на жизнь выделяются ежемесячно;
- не нужно больше платить по старым графикам, которые уже не по средствам.
Психологические преимущества:
- звонки банков, микрофинансовых организаций (МФО) и коллекторов должнику прекращаются: общение с кредиторами идёт через управляющего;
- появляется возможность планировать бюджет и жизнь без ежедневного долга.
Это не обещание «списать всё за один день». Списание — решение суда, и оно зависит от добросовестности должника и полноты документов. Но в большинстве дел, где долг реален, а человек действует честно, преимущества процедуры ощутимо перевешивают неудобства.
Плюсы, которые работают уже в первые месяцы процедуры
Часть преимуществ банкротства доступна не после завершения, а сразу после введения процедуры — и именно их люди чаще всего называют самым ценным результатом. Сумма долга перестаёт расти: кредиторы не вправе начислять новые проценты и пени. Взыскатели обязаны обращаться не к вам, а к финансовому управляющему. Приставы приостанавливают исполнительные производства, снимают часть арестов и запретов — в том числе те, что ограничивали распоряжение счетами.
Типичный случай из практики: у человека три кредита и займ, доход снизился, каждый платёж превращался в выбор «кому заплатить, а кому пообещать». После введения процедуры на его место приходит понятный порядок: платить по старым графикам больше не нужно, деньги на жизнь выделяются по прожиточному минимуму, а вопросы кредиторов решает управляющий. Это та передышка, без которой человеку трудно вообще дожить до списания долгов.
Главная выгода от банкротства — списание долгов
Главная выгода от банкротства — определение суда об освобождении от дальнейшего исполнения обязательств, которое завершает процедуру. После него, как правило, списываются:
- кредиты банков и займы микрофинансовых организаций;
- задолженности по коммунальным платежам;
- налоги и штрафы, а также займы по распискам перед физическими лицами;
- начисленные на эти долги пени и неустойки.
Часть долгов не списывается никогда — о них отдельно расскажем в разделе последствий. Есть ещё один нюанс: с момента списания долга фиксируется «дно» кредитной истории. Пока человек тонет в просрочках, она ухудшается ежемесячно; завершение процедуры останавливает это падение, и со временем история начинает восстанавливаться. Освобождение от долгов выносится судом и зависит от честного поведения заявителя и полноты документов, поэтому подготовке дела стоит уделить максимум внимания.
Какие минусы есть у банкротства для должника
Основные минусы банкротства — расходы на процедуру, потеря контроля над доходами на её срок, возможная продажа части имущества и временные ограничения после завершения. Это честная цена вопроса, и знать её нужно до подачи заявления, а не во время процедуры. Ниже — минусы процедуры банкротства по стадиям, с суммами и сроками, актуальными на 2026 год.
Минусы банкротства во время процедуры: расходы, контроль, сроки
Минусы банкротства во время процедуры сводятся к четырём пунктам: платность, контроль управляющего над доходами, запрет на новые кредиты и сделки, длительность. Разберём каждый.
- Расходы. Процедура не бесплатна: фиксированное вознаграждение финансового управляющего, госпошлина, обязательные публикации, при необходимости — сопровождение юристов.
- Контроль над доходами. Заработная плата и другие поступления проходят через управляющего; на жизнь выделяется прожиточный минимум по региону на должника и каждого иждивенца. Точную сумму для вашего региона проверяйте отдельно — она регулярно пересматривается.
- Ограничение финансовой активности. На время процедуры нельзя брать новые кредиты и займы, совершать сделки с имуществом без согласия управляющего, открывать новые счета.
- Длительность и возможные ограничения. Судебная процедура обычно занимает от полугода до года и дольше; в отдельных случаях суд может временно ограничить выезд за границу — как правило, если есть подозрение, что должник пытается скрыться.
Ориентировочные расходы на судебное банкротство на 2026 год:
| Расход | Зачем нужен | Обязательный? |
|---|---|---|
| Вознаграждение финансового управляющего — 25 000 ₽ | Фиксированная сумма по закону, вносится на депозит суда до начала процедуры | Да |
| Госпошлина за подачу заявления — 10 000 ₽ | Плата за рассмотрение дела арбитражным судом | Да, проверьте актуальную сумму |
| Публикации в Едином федеральном реестре сведений о банкротстве (ЕФРСБ) и газете «Коммерсантъ» — ориентировочно 15 000–20 000 ₽ | Обязательное официальное информирование кредиторов | Да |
| Юридическое сопровождение | Подготовка документов, представление интересов, защита от оспаривания сделок | По желанию, но на практике снижает риски |
Отдельный минус — риск оспаривания сделок за последние три года: дарение, продажу или обмен имущества по заниженной цене управляющий или кредиторы могут попытаться оспорить, если заподозрят вывод активов. Касается это не всех и оценивается индивидуально, но честно ответить на вопрос «что я делал с имуществом в последние три года» лучше до подачи заявления. И общее правило: чем полнее вы собрали документы и чем прозрачнее раскрыли имущество и счета, тем меньше оснований для претензий и тем спокойнее проходит процедура.
Какие минусы наступают после банкротства
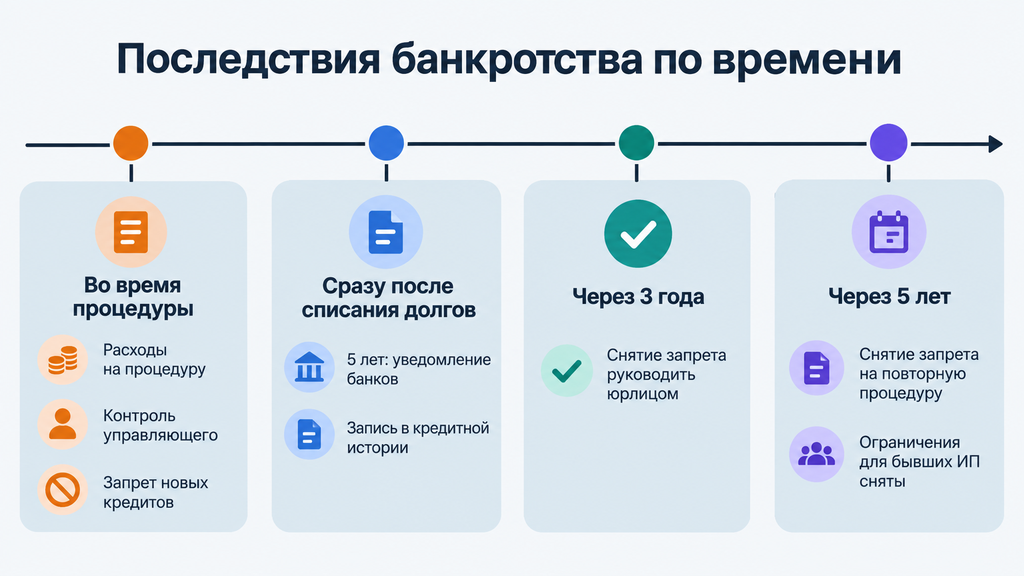
После банкротства действуют временные ограничения — они прописаны в законе и снимаются по истечении установленных сроков. Вот какие минусы наступают после банкротства:
- 5 лет — при обращении за кредитом или займом нужно сообщать о факте банкротства; запись о процедуре остаётся и в кредитной истории;
- 5 лет — нельзя инициировать повторную процедуру банкротства;
- 3 года — нельзя занимать должности в органах управления юридических лиц (директор, член совета директоров и подобные позиции, вносимые в реестры);
- 5 лет — нельзя занимать должности в органах управления финансовых организаций: страховых компаний, МФО, негосударственных пенсионных фондов, управляющих компаний;
- 10 лет — нельзя управлять кредитной организацией (банком);
- 5 лет — бывший индивидуальный предприниматель не может вновь зарегистрировать ИП; гражданин, который банкротился не как ИП, это ограничение не затрагивает.
Что при этом остаётся разрешённым: работать по найму — включая руководящие позиции подразделений и специалистов; регистрироваться самозанятым; получать пенсию, пособия и социальные выплаты; выезжать за границу после завершения процедуры. Уволить за сам факт банкротства не могут — это законная правовая процедура, а не проступок.
Поэтому на вопрос «чем ограничен человек после банкротства» ответ звучит так: главным образом это новые кредиты и руководящие должности в компаниях. Ограничения временные и предсказуемые, и для большинства людей, которые к процедуре приходят с уже испорченной просрочками кредитной историей, они ощущаются мягче, чем сама долговая яма.
Последствия банкротства: что изменится во время и после процедуры
Последствия банкротства делятся на три группы: ограничения на время процедуры, ограничения после её завершения и долги, которые не списываются. Большинство последствий временные — они действуют от нескольких месяцев до 5–10 лет и снимаются автоматически. Постоянное последствие только одно: несписываемые обязательства остаются с человеком, поэтому их проверяют до подачи заявления, а не после.
Как устроена процедура в двух словах: правила задаёт закон № 127-ФЗ, итог фиксирует определение суда, запись о банкротстве попадает в кредитную историю, которую формируют бюро кредитных историй (БКИ). Оформление банкротства последствия имеет предсказуемые — ниже они разложены по времени.
Какие долги не списываются даже через банкротство
Не списываются через банкротство долги, связанные с личностью человека или причинённым им вредом, — они остаются и после завершения процедуры. По закону № 127-ФЗ к ним относятся:
- алименты — и текущие платежи, и накопленная задолженность;
- возмещение вреда жизни и здоровью, причинённого другим людям;
- субсидиарная ответственность — это ответственность руководителя или собственника по долгам доведённого до банкротства предприятия: если суд ранее обязал вас платить по долгам компании лично, банкротство гражданина такой долг не закроет;
- задолженность по зарплате и выходным пособиям работникам — если банкротился индивидуальный предприниматель;
- долги по уголовным наказаниям — например, штрафы по приговору;
- текущие платежи — обязательства, возникшие уже в ходе процедуры, например коммунальные платежи за этот период.
Отсюда и ответ на вопрос «можно ли обанкротиться и остаться с долгами»: да, такое возможно в двух случаях. Первый — если основная часть ваших обязательств относится к несписываемым: тогда процедура снимет кредиты, но алименты или субсидиарную ответственность не тронет. Второй — если суд откажет в освобождении от долгов из-за недобросовестности: сокрытого имущества, поддельных документов, сомнительных сделок. Обе ситуации проверяются на этапе подготовки, и именно поэтому сначала считают состав долгов, а уже потом подают заявление.
Последствия для семьи, супругов и поручителей
За долги взрослого человека его дети, родители и другие родственники не отвечают — обязательства остаются личными. Исключений немного, и все они прописаны в договорах:
- созаёмщики и поручители отвечают в полной мере: если родственник поручился за ваш кредит, после списания долга банк предъявит требования к нему;
- супруг — при совместном имуществе супругов на торги может уйти доля должника; средства, вырученные за долю второго супруга, возвращаются ему деньгами;
- детские выплаты — пособия, алименты на детей и материнский капитал в конкурсную массу не входят и остаются у семьи.
Как это бывает на практике: иногда человек пытается перед процедурой переписать квартиру или машину на родственников. Это типичная ошибка — такие сделки за три года проверяются, оспариваются, а их последствия хуже исходной ситуации: имущество всё равно вернётся в конкурсную массу, плюс суд получит основание усомниться в добросовестности. Развод и «несправедливый» раздел имущества с целью спрятать активы тоже оспариваются. Спокойный и рабочий путь — заранее разобрать все сделки со специалистом и честно показать их суду.
Когда банкротство приносит не облегчение, а проблемы
Банкротство приносит проблемы только тогда, когда им пытаются злоупотребить, — закон предусматривает ответственность за недобросовестные действия должника. Короткий список «сценарий — риск»:
- фиктивное банкротство — заявление подаётся при фактическом отсутствии долгов: риск административной, а при крупных суммах — уголовной ответственности;
- преднамеренное банкротство — долги созданы специально или человек умышленно не платил, чтобы списать их: риск того же характера, плюс суд может отказать в списании;
- сокрытие имущества — не указанные счета, вклады, транспорт: сделка оспаривается, дело осложняется, в освобождении от долгов могут отказать;
- поддельные документы — «рисованное» подтверждение доходов или сфабрикованные справки: ответственность вплоть до уголовной.
Обратная сторона этого списка успокаивает: добросовестный должник, который честно раскрывает информацию, рискует минимально. Эту часть темы редко показывают структурированно, а зря — именно она превращает запугивание в понятную проверку. Что проверить заранее: полную ли вы указали сумму долгов, все ли счета и имущество назвали, нет ли сделок за три года, которые придётся объяснять, и нет ли среди обязательств несписываемых. Если по всем пунктам всё в порядке — процедура для вас законна и предсказуема.
Судебное или внесудебное банкротство: что выбрать
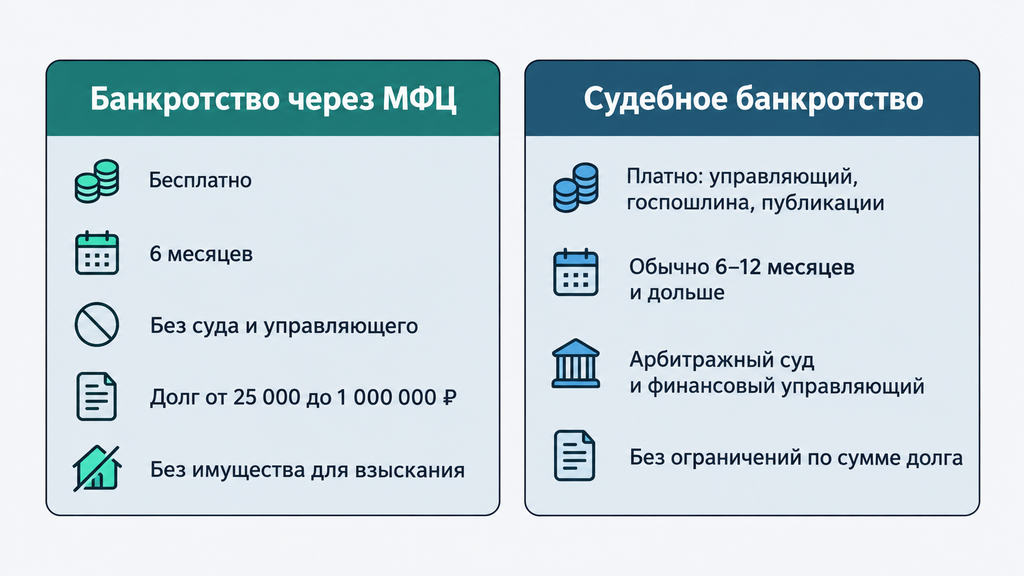
Внесудебное банкротство через МФЦ (многофункциональный центр «Мои документы») — бесплатный и быстрый путь, но доступный узкому кругу должников, а судебное — универсальный, но платный и более длительный. Плюсы и минусы процедуры банкротства сильно зависят от того, каким из двух законных путей вы пойдёте, поэтому сравним их по единым критериям.
Условия внесудебного банкротства через МФЦ (актуально на 2026 год, параметры процедуры обновлялись — проверьте действующие условия): сумма долгов от 25 000 до 1 000 000 ₽; отсутствует имущество, на которое можно обратить взыскание (единственное жильё не в счёт); по долгам есть закрытые исполнительные производства — приставы окончили их в связи с невозможностью взыскания; повторная процедура возможна не чаще одного раза в 5 лет. Если заявление не примут или процедуру прервут, повторно обратиться в МФЦ можно только через месяц.
Судебное банкротство доступно практически при любой сумме долга, наличии имущества и открытых производств, но требует расходов и участия арбитражного суда.
| Критерий | Банкротство через МФЦ | Судебное банкротство |
|---|---|---|
| Сумма долга | От 25 000 до 1 000 000 ₽ | Закон не ограничивает сверху: заявление подаётся при непосильности долга |
| Имущество | Не должно быть имущества для взыскания | Допускается любое — имущество реализуется в процедуре |
| Стоимость | Бесплатно | Вознаграждение управляющего, госпошлина, публикации, при необходимости — сопровождение |
| Срок | Ровно 6 месяцев | Обычно от 6 до 12 месяцев и дольше — зависит от сложности дела |
| Кто ведёт | МФЦ, без суда и управляющего | Арбитражный суд и финансовый управляющий |
| Риски | Отказ при несоответствии условиям; кредиторы могут оспорить процедуру | Судебные споры, оспаривание сделок, более высокие расходы |
На вопрос «чем отличается банкротство через МФЦ от судебного» отвечает сама таблица: бесплатный путь — для человека с небольшим долгом, без имущества и с уже закрытыми производствами у приставов; судебный — для всех остальных ситуаций, включая крупные долги и наличие активов. Услуга банкротства «под ключ» с точки зрения плюсов и минусов тоже различается на этих путях: в МФЦ сопровождение почти не нужно, в суде — чаще оправдано.
Кому банкротство выгодно, а кому лучше выбрать другой способ
Банкротство выгодно тому, чей долг непосилен в принципе: доход не покрывает даже проценты, просрочки растут, а имущество защищено законом. Альтернативные меры разумнее, когда платёжеспособность временно нарушена, но восстанавливается, — тогда долг можно «растянуть» на новый график без радикальных последствий. Оформление банкротства по плюсам и минусам — это всегда сравнение с другими инструментами, поэтому покажем их рядом.
| Вариант | Кому подходит | Чем придётся пожертвовать |
|---|---|---|
| Банкротство (суд или МФЦ) | Долг непосилен в принципе, просрочки длятся месяцами | Расходы на процедуру, контроль управляющего, ограничения на 3–5 лет |
| Реструктуризация у банка | Доход сохранился, но текущий платёж стал неподъёмным | Срок кредита растёт, общая переплата увеличивается |
| Кредитные каникулы | Временная просадка дохода: болезнь, потеря работы на срок | Отсрочка, а не прощение долга; проценты часто продолжают начисляться |
| Рефинансирование | Несколько дорогих кредитов, кредитная история пока не испорчена | Нужен одобряющий банк; долг никуда не уходит, только перестраивается |
| Мировое соглашение с кредиторами | Есть источник крупных средств: продажа актива, помощь родственников, рассрочка, которую кредиторы принимают | Требует согласия кредиторов и дисциплины исполнения |
На частый вопрос «чем банкротство отличается от реструктуризации» ответ простой: реструктуризация перестраивает долг, чтобы платить дальше, банкротство завершает его — но ценой ограничений. А на вопрос «что выгоднее — банкротство или кредитные каникулы» честного универсального ответа нет: если доход вернётся через два месяца, каникулы дешевле и без последствий; если доход не вернётся вовсе, каникулы лишь отложат неизбежное и долг продолжит расти.
Быстрая самопроверка — признаки, что процедура может вам подойти:
- платежи по долгам занимают большую часть бюджета, а просрочки длятся месяцами;
- пени и штрафы растут быстрее, чем гасится основной долг;
- из имущества — единственное жильё и предметы первой необходимости;
- нет крупных алиментов, возмещений вреда и субсидиарной ответственности;
- за последние три года не было сделок с имуществом, которые легко оспорить.
Это предварительный ориентир, а не заключение: финальный вывод о целесообразности процедуры делает специалист по вашим документам — он проверит состав долгов, историю сделок и актуальные пороги.
Как проходит оформление банкротства: шаги и типичные ошибки
Оформление банкротства проходит в восемь шагов — от оценки ситуации до определения суда об освобождении от долгов, и на каждом шаге есть типичная ошибка, которая удлиняет процедуру или осложняет её. Плюсы и минусы оформления банкротства во многом определяются подготовкой: аккуратное начало экономит месяцы и деньги.
- Оценка ситуации. Соберите в одну таблицу долги: кому, сколько, есть ли просрочки и производства. Посчитайте доход и перечислите имущество. Типичная ошибка — считать «примерно на глаз»: скрытая кредитная карта или старый займ всплывут в процедуре в самый неудобный момент.
- Выбор процедуры. Проверьте условия МФЦ: если под них подходите — путь бесплатный. Если нет — судебное банкротство. Типичная ошибка — идти в МФЦ «на всякий случай» без проверки исполнительных производств: заявление не примут, а время будет потеряно.
- Сбор документов. Кредитные договоры, выписки по счетам, справки о доходах, опись имущества, документы по сделкам за три года. Типичная ошибка — собирать «по мере запроса»: суд и управляющий запрашивают повторно, и каждый запрос — это недели ожидания.
- Подготовка заявления и расчёт расходов. Заранее заложите вознаграждение управляющего, госпошлину и публикации. Типичная ошибка — начинать процедуру без финансового резерва: дело не должно остановиться из-за отсутствия нескольких десятков тысяч рублей на обязательных платежах.
- Подача заявления. В арбитражный суд по месту жительства или в МФЦ. Типичная ошибка — скрывать счета и имущество в приложениях к заявлению: это основание для оспаривания всей процедуры.
- Назначение финансового управляющего и начало процедуры. Суд утверждает управляющего, должнику выделяется прожиточный минимум, кредиторам даётся срок для заявления требований. Типичная ошибка — игнорировать письма суда и управляющего: сроки в процедуре работают против того, кто их пропускает.
- Прохождение процедуры. Управляющий проверяет сделки, при необходимости формирует конкурсную массу и проводит реализацию имущества. Типичная ошибка — «переписать» имущество на родственников в этот момент: сделки за три года оспариваются, а добросовестность ставится под сомнение.
- Определение суда об освобождении от обязательств. При успешном завершении долги списываются, ограничения вступают в силу по срокам, о которых говорили выше. Типичная ошибка — рассчитывать на новый крупный кредит сразу: в первые годы одобрение получить сложнее, планируйте крупные покупки с этим учётом.
Что делать, если что-то пошло не так: при отказе МФЦ принять заявление — проверить, какое именно условие не выполнено, устранить и подать снова (повторная подача возможна через месяц); при оспаривании сделки — собрать документы о её реальных условиях и подключить специалиста; при претензиях кредиторов — не вступать в переписку самостоятельно, все требования в судебной процедуре идут через управляющего. И принципиальное предупреждение: компании, обещающие «100% списание долгов» и «гарантированный результат», нарушают и закон о рекламе, и здравый смысл — списание это решение суда, и порядочный юрист всегда говорит об условиях, а не о гарантиях.
Плюсы и минусы банкротства физических лиц: что показывают отзывы
Отзывы должников о банкротстве в большинстве случаев сходятся в одном: люди довольны результатом — списанием долгов и тишиной вместо звонков, — но недовольны расходами, сроками и своими же ошибками при выборе компании. Поэтому плюсы и минусы банкротства физических лиц по отзывам удобнее читать как два отдельных списка.
Чем чаще всего довольны прошедшие процедуру:
- прекращением звонков банков и коллекторов — этот пункт встречается практически в каждом положительном отзыве;
- сохранённым единственным жильём и нормальным бытом во время процедуры;
- самим списанием — момент получения определения суда люди описывают как возвращение контроля над жизнью;
- прозрачным графиком платежей за сопровождение и понятной сметой расходов.
На что чаще всего жалуются:
- сроки оказались дольше, чем обещали «на первой встрече» — особенно когда дело осложнялось оспариванием сделок;
- расходы выросли против первоначальной оценки — как правило, из-за допрасходов на публикации, экспертизы и споры;
- новый кредит в первые годы получить сложно — ожидания «сразу после списания всё будет как раньше» не сбываются;
- неудачный выбор компании — обещания «списать всё и сразу», навязанные допуслуги, отсутствие внятного договора.
Практический критерий выбора услуги банкротства складывается из этих списков: договор с прозрачной сметой и графиком платежей, честный разбор рисков именно вашего дела, работа через арбитражного управляющего, а не «через знакомых», и отсутствие формулировок вроде «гарантируем». Запись о процедуре в любом случае попадёт в кредитную историю, которую формируют бюро кредитных историй, — честный специалист предупредит об этом на первой консультации, а не после договора.
Как взвесить плюсы и минусы банкротства в своей ситуации
Взвешивать плюсы и минусы банкротства нужно по документам, а не по рекламе, — и разумнее начать с бесплатного разбора вашей ситуации. Решение о процедуре индивидуально: одна и та же сумма долга для человека с высокими перспективами дохода и для человека без них — это два разных сценария. Если вы не знаете, что делать с долгами, — по процедуре банкротства или любому другому юридическому вопросу можно обратиться к нам: достаточно оставить заявку и кратко описать ситуацию, и специалист проведёт первичный разбор бесплатно.
При этом вы не обязаны сразу оплачивать услугу или принимать решение. Логика первого шага простая: заявка — короткое описание ситуации — разбор по документам — список вариантов с плюсами и минусами. И только потом решение.
Чтобы разбор был предметным, подготовьте к консультации:
- перечень долгов и кредиторов: кому, сколько, с какого месяца просрочка;
- данные о доходах: зарплата, пенсия, пособия, подработки;
- перечень имущества и счетов, включая совместное с супругом;
- документы по сделкам с имуществом за последние три года;
- сведения об исполнительных производствах — например, через официальный сервис Федеральной службы судебных приставов (ФССП).
Такой разбор не подталкивает к банкротству — он показывает карту вариантов: процедуру, реструктуризацию, каникулы или мировое соглашение, и честно называет цену каждого пути. Финальное решение остаётся за вами и принимается без спешки.
Часто задаваемые вопросы
Банкротство — это хорошо или плохо?
Для человека с непосильным долгом банкротство чаще полезно: оно списывает кредиты, останавливает рост долга и прекращает звонки взыскателей. Минусы — расходы на процедуру, срок обычно от полугода и дольше и временные ограничения на 3–5 лет после. Поэтому однозначного ответа нет: итог зависит от суммы долга, дохода, имущества и ваших планов на ближайшие годы.
Какие минусы после банкротства самые ощутимые?
Три самых ощутимых ограничения: в течение 5 лет нужно сообщать банкам о факте банкротства при обращении за кредитом, 5 лет нельзя инициировать повторную процедуру и 3 года нельзя занимать должности в органах управления юридических лиц. При этом работать по найму, вести деятельность как самозанятый и получать пособия можно без ограничений.
Заберут ли единственное жильё при банкротстве?
Нет: единственное пригодное для проживания жильё защищено законом и не продаётся в процедуре банкротства. Предметы обычной домашней обстановки и вещи первой необходимости также остаются у должника. Отдельный случай — жильё в залоге (ипотека): залоговое имущество в процедуре может быть реализовано, поэтому такую ситуацию разбирают индивидуально до подачи заявления.
Можно ли брать кредиты после банкротства?
Прямого запрета нет: закон лишь обязывает в течение 5 лет сообщать банку о факте банкротства при обращении за кредитом или займом. В первые годы одобрение получить сложнее — запись о процедуре хранится в кредитной истории, и она восстанавливается постепенно. Планировать крупные кредиты разумнее после восстановления платёжеспособности и истории.
Сколько стоит и сколько длится банкротство в 2026 году?
Внесудебная процедура через МФЦ бесплатна и занимает ровно 6 месяцев. Судебная обычно длится от 6 до 12 месяцев и дольше, а обязательные расходы включают вознаграждение финансового управляющего 25 000 ₽, госпошлину 10 000 ₽ и публикации — ориентировочно 15 000–20 000 ₽; итоговая сумма зависит от сложности дела. Проверьте актуальные суммы и пороги перед подачей — параметры процедуры периодически обновляются.
Какие долги не спишутся при банкротстве?
Не списываются алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность по долгам доведённого до банкротства предприятия, долги по уголовным наказаниям и текущие платежи, возникшие в ходе процедуры. Всё, что относится к этим категориям, останется с вами после завершения дела. Поэтому состав долгов проверяют до подачи заявления.
Чем внесудебное банкротство через МФЦ отличается от судебного?
Внесудебное — бесплатно, без суда и управляющего, длится 6 месяцев, но доступно при долге от 25 000 до 1 000 000 ₽, отсутствии имущества для взыскания и закрытых исполнительных производствах. Судебное — универсально: подходит при любой сумме и наличии имущества, но требует расходов и занимает обычно 6–12 месяцев. Критерии выбора подробно разобраны в основной части статьи.
Коснётся ли банкротство родственников должника?
Нет: за долги взрослого человека его дети и родители не отвечают. Исключения — созаёмщики и поручители: они отвечают в полной мере по своим договорам. При совместном имуществе супругов в процедуре может быть реализована доля должника, а стоимость доли второго супруга возвращается ему деньгами.