Закон о банкротстве физических лиц: ФЗ-127 и мораторий
Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)» — основной нормативный акт, по которому гражданин с 1 октября 2015 года может законно освободиться от непосильных долгов через арбитражный суд, а с 2020 года — бесплатно через МФЦ. Закон действует бессрочно и полностью актуален в 2026 году. Мораторий на банкротство — это временная правительственная приостановка процедур и взысканий; он вводился в 2020 и 2022 годах, а сейчас не действует.
Что такое Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)»
Федеральный закон от 26 октября 2002 года № 127-ФЗ «О несостоятельности (банкротстве)» регулирует порядок признания должника банкротом и расчётов с кредиторами — и для организаций, и для граждан. Именно этот закон чаще всего имеют в виду, когда говорят «федеральный закон о несостоятельности», «федеральный закон о банкротстве 127» или просто «закон о банкротстве».
Ключевое понятие здесь — несостоятельность (банкротство). Это признанная арбитражным судом или оформленная через МФЦ неспособность должника в полном объёме исполнить денежные обязательства и заплатить обязательные платежи — налоги, взносы. Иными словами, человек искренне хочет платить, но его доходов и имущества на это объективно не хватает.
Сразу снимем два искажения, которые часто звучат в бытовых разговорах.
- Банкротство — это не «прощение долгов всем желающим». Закон балансирует интересы обеих сторон: должник получает возможность начать заново, а кредиторы — прозрачную процедуру проверки и расчётов.
- Банкротство не сводится к «распродаже имущества»: в законе есть и реабилитационные механизмы, задача которых восстановить платёжеспособность, а не зафиксировать крах.
Что закон даёт добросовестному должнику на практике:
- право самому подать заявление о признании банкротом — с любой суммой долга при подтверждённой неплатёжеспособности;
- защиту от дальнейшего роста долга: с момента принятия заявления проценты, пени и штрафы по просроченным кредитам перестают начисляться в прежнем режиме;
- прекращение давления взыскателей: звонки коллекторов и претензии кредиторов заменяются законной судебной процедурой;
- сохранение защищённого имущества — единственного жилья без залога, предметов быта, личных вещей;
- освобождение от оставшихся долгов по завершении процедуры — если суд подтвердит добросовестность.
Участники процедуры, о которых стоит знать заранее: арбитражный суд, который принимает ключевые решения; финансовый управляющий — независимый специалист, который проверяет имущество и сделки должника; кредиторы — банки, МФО, налоговая, физические лица, которым должен человек. Эту конструкцию вы будете встречать во всём законе.
Как развивался институт банкротства в России и когда долги разрешили списывать гражданам
Институт банкротства в России существует с 1992 года, а право объявлять себя банкротами физические лица получили с 1 октября 2015 года. За эти годы механизм несколько раз перестраивался — от «закона о банкротстве предприятий» к полноценному инструменту финансовой реабилитации граждан.
Короткая карта развития законодательства:
- 1992 год — первый закон РФ о несостоятельности (банкротстве) предприятий. Применялся в основном к организациям, практики почти не было.
- 1998 год — второй закон о банкротстве. Упорядочил процедуры, но вызывал нарекания из-за злоупотреблений.
- 2002 год — принят действующий Федеральный закон № 127-ФЗ. Сначала он регулировал только банкротство юридических лиц и предпринимателей.
- 2015 год — в закон добавили главу X «Банкротство гражданина». Люди с непосильными долгами получили законный путь выхода через арбитражный суд.
- 2020 год — запущено внесудебное банкротство через МФЦ: бесплатная упрощённая процедура без суда и финансового управляющего.
- 2022–2026 годы — серия поправок: расширение внесудебной процедуры, новые правила по залоговому жилью, изменения 2022 года, включая мораторий. Закон периодически обновляется, поэтому перед подачей документов нормы нужно сверять в актуальной редакции.
Логика государства здесь простая и её полезно понимать: если у человека объективно нет средств расплатиться, бесконечное начисление процентов не приносит пользы никому: ни должнику, ни экономике. Банкротство переводит ситуацию из «вечной кабалы» в регулируемую процедуру с понятным финалом. Это и есть реабилитационный смысл закона: не наказать, а вернуть человека к платёжеспособности.
С какого года действует банкротство физических лиц
Судебное банкротство граждан действует с 1 октября 2015 года, внесудебное — с 1 сентября 2020 года. В 2015 году в закон № 127-ФЗ добавили главу X, которая и описывает всю процедуру для людей: условия подачи, реструктуризацию долгов, реализацию имущества и последствия. В 2020 году появилась отдельная глава о внесудебной процедуре через многофункциональные центры.
Распространённое заблуждение — «закон про банкротство физлиц действует только для предпринимателей». Это не так: с 2015 года механизм доступен любому гражданину России. Типичная ситуация из практики: человек брал потребкредиты и займы на текущие расходы, потом доход снизился из-за болезни, сокращения или развода, и платить дальше возможности нет. Если признаки неплатёжеспособности налицо, закон позволяет разобраться с долгами именно по главе X, безотносительно того, был ли человек предпринимателем.
До какого года действует закон о банкротстве физических лиц
Закон о банкротстве физических лиц действует бессрочно: никакой «конечной даты» у него нет, и в 2026 году подать на банкротство можно так же, как и раньше. Источник путаницы понятен: люди смешивают бессрочный закон с временными мерами. Например, в 2022 году действовал мораторий на банкротство, а для самого должника ограничены сроки повторной процедуры — 5 лет после судебной и 10 лет после внесудебной.
Чтобы разложить это по полочкам:
- Бессрочно: сам закон № 127-ФЗ и право гражданина обратиться за банкротством.
- Временно: отдельные постановления правительства — мораторий 2020 и мораторий 2022 годов. Оба давно завершены.
- Ограничено для конкретного человека: срок повторного банкротства и обязанность сообщать о статусе банкрота при новых кредитах.
Единственная оговорка, которая действительно важна: закон регулярно обновляется, и отдельные детали — пороги, условия внесудебной процедуры, правила по жилью — со временем меняются. Поэтому любую норму перед подачей заявления проверяйте в действующей редакции или уточняйте у специалиста.
Из чего состоит ФЗ-127: краткое содержание и где читать официальный текст
ФЗ-127 охватывает все банкротные процедуры в стране, и для организаций, и для граждан, а для физических лиц ключевая — глава X со статьями 213.1–213.32. Если вам нужен «ФЗ о банкротстве кратко», хватит понимания того, как устроен документ изнутри.
Краткое содержание закона по смыслу:
- Общие положения — понятия (в том числе определение банкротства), признаки, круг участников, права кредиторов.
- Разбирательство в арбитражном суде — кто и как подаёт заявление, как суд его рассматривает.
- Оспаривание сделок должника — правила, по которым управляющий может отменить подозрительные сделки, например дарение или продажу ниже рыночной цены накануне банкротства.
- Процедуры для организаций — наблюдение, финансовое оздоровление, внешнее управление, конкурсное производство, мировое соглашение. Гражданам эти главы нужны только в общих чертах.
- Глава X «Банкротство гражданина» — то, что нужно физическому лицу: условия подачи заявления, реструктуризация долгов, реализация имущества, мировое соглашение и последствия; отдельная глава закона посвящена внесудебной процедуре через МФЦ.
Статьи главы X, с которыми чаще всего приходится работать на практике:
- ст. 213.4 — заявление должника: что и в какой форме описывать, какие документы прикладывать;
- ст. 213.6 — как суд рассматривает обоснованность заявления и вводит процедуру;
- ст. 213.24 — когда вводится реализация имущества;
- ст. 213.28 — условия освобождения от долгов и основания для отказа;
- ст. 213.30 — последствия для банкрота.
Отдельно про запрос «фз 127 о банкротстве скачать». Актуальный текст всегда доступен бесплатно на официальном портале правовой информации pravo.gov.ru, а также в справочных системах. Скачивать PDF из случайных источников не стоит: файлы нередко оказываются в устаревшей редакции, и человек принимает решение по нормам, которые уже не действуют. Если цель — просто понять логику закона, для старта достаточно обзора выше; если готовитесь к процедуре — сверяйтесь с официальным текстом.
Понятие, признаки и процедуры банкротства физического лица в законе
Банкротство физического лица — это признание гражданина несостоятельным, то есть неспособным в полном объёме исполнить денежные обязательства, с последующей реабилитацией через реструктуризацию либо освобождением от долгов через реализацию имущества. Формула «несостоятельность — банкротство физического лица: понятие, признаки, процедуры» целиком раскрывается внутри главы X закона.
Признаки неплатёжеспособности, на которые опирается суд:
- должник уже перестал вовремя платить часть обязательств;
- более 10% долгов просрочено больше чем на месяц;
- сумма долга превышает стоимость имущества;
- пристав окончил исполнительное производство из-за того, что у должника нечего взыскать.
Достаточно одного из этих признаков, чтобы суд с большей вероятностью признал заявление обоснованным. Здесь часто смешивают два разных понятия: признаки неплатёжеспособности — не то же самое, что пороги долга для подачи заявления. Признаки отвечают на вопрос «почему суд поверит, что платить нечем», а пороги — «когда подача обязательна или возможна».
Жизненный пример. У человека три кредита и пара микрозаймов, совокупный платёж занимал больше половины дохода. Потом доход снизился, он перестал вносить платежи, часть долгов просрочена на несколько месяцев, свободных активов нет. Это классическая картина неплатёжеспособности: дальше закон предлагает не прятаться, а разобрать финансовый узел по процедуре, с остановкой процентов и понятным итогом.
Какие условия и пороги долга установлены законом для граждан
Закон различает обязательное банкротство — при долге от 500 000 рублей и просрочке свыше 3 месяцев — и добровольное, когда подать заявление можно с любой суммой при подтверждённой неплатёжеспособности. Плюс существует отдельный бесплатный путь через МФЦ со своими рамками. Порогов много, и в интернете их часто путают, поэтому соберём все в одном месте.
| Сценарий | Сумма долга | Прочие условия | Что важно знать |
|---|---|---|---|
| Суд, добровольно | Любая при признаках неплатёжеспособности | Неплатёжеспособность подтверждена документами | Формально порога нет, но на практике смысл появляется примерно от 300–350 тысяч рублей — ниже затраты процедуры сопоставимы с долгом |
| Суд, обязательно | От 500 000 рублей | Просрочка от 3 месяцев, долги превышают имущество; подать нужно в течение 30 рабочих дней | За неподачу — административная ответственность по ст. 14.13 КоАП РФ; штраф небольшой, но факт учитывается судом |
| Внесудебно, через МФЦ | От 25 000 до 1 000 000 рублей | Нет имущества для взыскания; исполнительные производства закрыты (основное условие — окончание по п. 4 ч. 1 ст. 46 закона № 229-ФЗ), либо действует специальное основание — пенсия, детское пособие, семь лет безрезультатного исполнительного производства | Бесплатно, 6 месяцев, без финансового управляющего; спишутся только те долги, которые вы укажете в заявлении |
Три замечания из практики к этой таблице.
- Порог 500 тысяч — это не «минимальная сумма для банкротства», а порог, с которого подача становится обязанностью должника. Судиться добровольно можно и с меньшей суммой.
- Кредиторы тоже могут подать на банкротство должника с долгом от 500 тысяч, но обычно не спешат: для банка это затратный путь. Поэтому в большинстве дел заявителем выступает сам человек.
- Мораторий пороги не отменял. Даже в период действия моратория 2022 года обязательность подачи при крупных долгах никуда не исчезала — менялись лишь правила взыскания.
Типичная ошибка, которую видим регулярно: человек с долгом 150–200 тысяч идёт в МФЦ, не проверив исполнительные производства, получает отказ и теряет время. Правильная последовательность другая: сначала проверить себя по базам, потом выбирать сценарий.
Какие процедуры банкротства доступны физическому лицу
Для граждан закон предусматривает два пути: судебное банкротство в арбитражном суде с процедурами реструктуризации долгов, реализации имущества и мирового соглашения и бесплатное внесудебное банкротство через МФЦ. Коротко по каждому варианту.
Реструктуризация долгов — реабилитационная процедура. Если у должника есть достаточный стабильный доход, суд может утвердить план погашения: кредиторы не получают новых процентов и штрафов, аресты снимаются, человек расплачивается по новому графику. Сама процедура ограничена по сроку, а план погашения утверждается максимум на три года; детали сверяйте по действующей редакции. На практике реструктуризацию вводят редко: большинство людей приходят к банкротству именно потому, что платить им нечем, и тогда суд переходит к реализации.
Реализация имущества — самая частая процедура. Финансовый управляющий формирует конкурсную массу — имущество, которое можно продать, — и распределяет выручку между кредиторами. Заранее успокоим: по закону защищено единственное жильё без залога, мебель, предметы быта, личные вещи, инструменты для работы. В большинстве дел у должников нет активов, подлежащих продаже: управляющий составляет отчёт, и суд освобождает человека от долгов. Если активы есть, процедура идёт дольше и включает торги.
Мировое соглашение — договорённость должника с кредиторами о новых условиях погашения, утверждаемая судом. Встречается нечасто, но в отдельных ситуациях, например когда родственники готовы помочь рассчитаться, это разумный вариант.
Внесудебное банкротство через МФЦ — бесплатная упрощённая процедура сроком ровно 6 месяцев. Суд и финансовый управляющий не участвуют: проверку имущественного положения заранее проводит пристав, а МФЦ публикует сведения и по истечении срока списывает указанные в заявлении долги. Внутри процедуры новые займы оформлять нельзя, а кредиторы при обнаружении имущества могут перевести дело в арбитраж.
Термины, которые встретятся в любой процедуре: финансовый управляющий (проверяет имущество, сделки, ведёт процедуру), конкурсная масса (то, что можно реализовать), реестр требований кредиторов (официальный список всех долгов) и ЕФРСБ — Единый федеральный реестр сведений о банкротстве, где публикуются все этапы дела.
Заблуждение «при банкротстве заберут всё» опровергается практикой: защищённый перечень имущества существует, и типичный должник ничего не теряет. Но есть нюанс: ипотечная квартира под защиту ст. 446 ГПК РФ не подпадает, потому что находится в залоге. В отдельных случаях залоговое жильё удаётся сохранить, например через мировое соглашение с залоговым кредитором, но это сложный сценарий, требующий проверки по актуальной редакции закона.
Судебное и внесудебное банкротство: чем отличаются и что выбрать
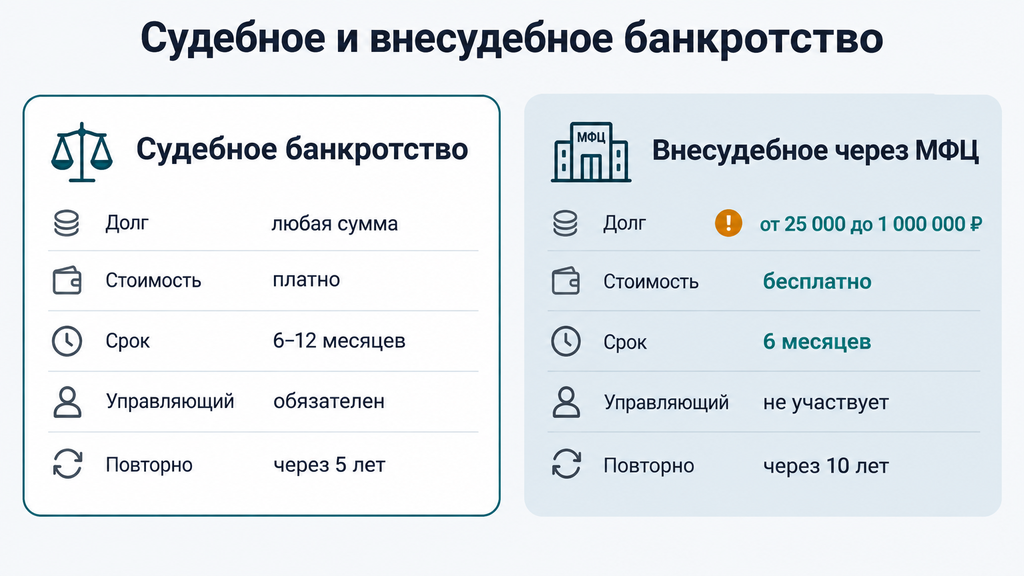
Судебное банкротство подходит при любой сумме долга и практически любом имущественном положении, а внесудебное — бесплатный вариант для тех, у кого долг от 25 тысяч до 1 миллиона рублей, нет имущества для взыскания и закрыты исполнительные производства. Выбор между ними определяют критерии закона, а не вкус.
| Критерий | Судебное банкротство | Внесудебное через МФЦ |
|---|---|---|
| Сумма долга | Любая при подтверждённой неплатёжеспособности | От 25 000 до 1 000 000 рублей |
| Стоимость | Госпошлина, депозит на вознаграждение управляющего (25 000 рублей), публикации и почта; при сопровождении — услуги юристов | Бесплатно |
| Срок | Как правило, 6–12 месяцев | Ровно 6 месяцев |
| Участие финансового управляющего | Обязательно | Не предусмотрено |
| Повторная процедура | Через 5 лет | Через 10 лет |
| Главный риск | Расходы при споре с кредиторами; отказ в списании при недобросовестности | Отказ МФЦ при неполном списке кредиторов или незакрытых производствах |
Критерии выбора на практике:
- Если есть официальный доход и платить реально — сначала обсуждайте реструктуризацию: суд может не освободить от долгов, если доход позволяет расплатиться.
- Если имущества нет, приставы уже закрыли производство по п. 4 ч. 1 ст. 46 и сумма укладывается в диапазон МФЦ — внесудебный путь обычно выгоднее всего: бесплатно и без суда.
- Если долг крупный, есть имущество, ипотека или споры с кредиторами — судебная процедура гибче и позволяет защищать свои интересы.
Честно о компромиссах: МФЦ бесплатен, но допускает узкий круг людей и не позволяет влиять на ход дела: ошибка в списке кредиторов обернётся несписанными долгами. Суд платный, зато почти всегда приводит к законному освобождению от долгов — при условии добросовестности. Универсального «лучшего для всех» варианта не существует: сопоставьте свою ситуацию с критериями выше.
Что такое мораторий на банкротство и взыскание долгов
Мораторий на банкротство — это установленная государством на определённый срок приостановка права кредиторов возбуждать дела о банкротстве и части мер взыскания, предусмотренная статьёй 9.1 закона № 127-ФЗ. Если коротко, это законная «передышка» для должников в чрезвычайный период: правительство вводит мораторий постановлением, когда стране нужно поддержать людей и бизнес — как в пандемию 2020 года или в условиях санкционного давления 2022 года.
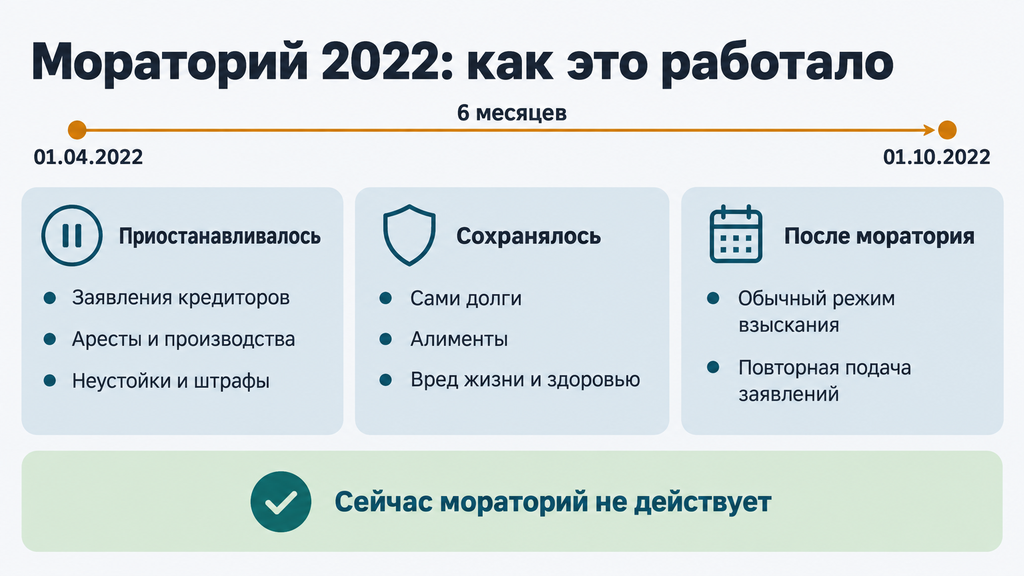
Что приостанавливается на время моратория:
- возбуждение дел о банкротстве по заявлениям кредиторов; при этом сам должник право подать заявление не терял;
- исполнительные производства и аресты имущества и счетов, то есть фактически действовал и мораторий на арест имущества;
- начисление финансовых санкций — неустоек, штрафов и процентов по денежным обязательствам должников, подпадающих под мораторий;
- взыскание по поручительствам для защищаемых категорий.
При этом у моратория есть обратная сторона, о которой редко говорят: в этот период действуют и ограничения для самого должника. Запрещается распределять прибыль и выплачивать дивиденды, часть расчётов по сделкам ограничивается. Кроме того, мораторий не касался взысканий, которые нельзя откладывать, — алиментов и возмещения вреда жизни и здоровью.
Ещё один важный механизм: подпадать под мораторий по умолчанию не обязаны все. Должник, для которого режим неудобен, мог подать заявление об отказе от применения моратория — это законная процедура, а не обход закона: она лишь возвращает человека под обычные правила, в том числе позволяет спокойно инициировать собственное банкротство без ожидания окончания моратория.
Как работал мораторий 2022 года для физических лиц
Мораторий на банкротство действовал с 1 апреля по 1 октября 2022 года на основании постановления Правительства РФ № 497 от 28 марта 2022 года, и по умолчанию он защищал не всех должников подряд, а определённые категории. Режим применялся к должникам из правительственного перечня, прежде всего к компаниям и предпринимателям из отраслей, затронутых санкциями. Отдельные должники могли заявить о применении моратория к себе при наличии соответствующих обстоятельств. Поэтому разговоры о «массовом моратории на взыскание долгов с физических лиц 2022» упрощают картину: обычные граждане чаще всего не подпадали под автоматический режим, хотя отдельные меры взыскания для ряда категорий приостанавливались.
Практические эффекты для тех, кто под мораторий попал:
- кредиторы не могли подать на банкротство: новое заявление о несостоятельности просто не принималось;
- приставы приостанавливали производства и аресты, долг не рос за счёт санкций;
- взыскание по поручительствам приостанавливалось для защищаемых лиц;
- после 1 октября 2022 года кредиторы снова смогли подавать заявления о банкротстве — по обычным правилам.
И три заблуждения, которые до сих пор встречаются в разговорах.
- «Мораторий списывал долги». Нет: он лишь приостанавливал меры. Долги никуда не исчезали, проценты после окончания режима продолжали начисляться по обычным правилам.
- «Мораторий действует до сих пор». Нет: он завершился 1 октября 2022 года, и в 2026 году никаких мораторных ограничений нет.
- «Под мораторий можно было накапливать долги безнаказанно». Финансовая дисциплина сохранялась: обязательства никуда не девались, а добросовестность должника по-прежнему проверялась судом.
Даты и номера постановлений в этой теме важно перепроверять по официальным источникам: детали режимов менялись, и для конкретной ситуации имеет значение каждый месяц применения.
Какие долги не списываются и какие последствия несёт банкротство
Закон не освобождает от алиментов, возмещения вреда жизни и здоровью, части обязательств перед работниками и субсидиарной ответственности, а банкрота на несколько лет ограничивает в руководящих должностях, новых кредитах и повторной процедуре. Это честная цена вопроса, и лучше знать её до подачи заявления, а не после.
Какие долги сохраняются после процедуры:
- алименты;
- возмещение вреда жизни и здоровью, компенсация морального вреда;
- зарплата и выходные пособия работникам — актуально для бывших ИП с наёмными сотрудниками;
- субсидиарная ответственность — обязанность доплачивать по долгам организации, если её руководителя или владельца к ней привлекли;
- текущие платежи — обязательства, возникшие уже после возбуждения дела.
Что списывается, как правило, при успешном завершении: кредиты, микрозаймы, налоги, штрафы, долги по ЖКХ, обязательства по распискам, долги от предпринимательской деятельности.
- 3 года — нельзя занимать должности в органах управления юридических лиц; в отдельных финансовых организациях этот срок длиннее, например в банках до 10 лет;
- 5 лет — при обращении за кредитом или займом нужно сообщать о факте банкротства;
- 5 лет — нельзя повторно пройти судебное банкротство по собственной инициативе, 10 лет — после внесудебной процедуры.
В реальной жизни эти ограничения ощущаются слабее, чем выглядят на бумаге: обычный человек банком не руководит, а кредит спустя пару лет при аккуратном поведении получить можно — просто с отметкой о банкротстве. Реально это важно в трёх случаях: работа в управлении компаний, особенно финансовых; планы на ипотеку в ближайшие годы; ожидание наследства или крупной сделки — их лучше обсуждать со специалистом заранее.
И принципиальный момент: ограничения — не наказание, а условие честной сделки с кредиторами. Государство прощает долги один раз, но рассчитывает на добросовестность. Если суд выявит обман при получении кредита, сокрытие имущества или фиктивное банкротство, в списании откажут — и это главный риск, который нужно снять до подачи документов, а не после.
Типичные заблуждения о законе о банкротстве и моратории
Большинство страхов вокруг банкротства связано не с содержанием закона, а с устаревшей или искажённой информацией. Разберём самые живучие мифы в формате «миф — факт».
- Миф: банкротство — это навсегда испорченная жизнь. Факт: ограничения действуют 3–5 лет и касаются в основном руководящих постов и информирования банков; повседневная жизнь, работа, поездки и счетá — без изменений.
- Миф: во время моратория долги прощались. Факт: мораторий только приостанавливал взыскание и начисление санкций. После 1 октября 2022 года обязательства вернулись в обычный режим.
- Миф: закон скоро перестанет действовать, надо «успеть». Факт: закон бессрочный. «Успеть» нужно не за процедурой, а за правильной подготовкой документов: исход зависит именно от неё.
- Миф: можно пройти банкротство, скрыв часть имущества. Факт: управляющий проверяет счета, сделки за последние годы и запрашивает сведения в госорганах. Скрытое имущество — основание для отказа в списании и для ответственности вплоть до уголовной. Правильная стратегия — оценивать риски заранее, а не прятать активы.
- Миф: если ждать, кредиторы сами спишут долг. Факт: само по себе ничего не списывается. Бездействие обычно означает рост санкций, суды и исполнительные производства — а возможность пройти процедуру по собственному сценарию сужается.
- Миф: внесудебное банкротство через МФЦ подходит всем с долгом до миллиона. Факт: кроме суммы нужно закрытое исполнительное производство и отсутствие имущества; список кредиторов должен быть полным — МФЦ спишет только указанные долги.
Общий вывод из практики: почти каждый миф живёт на подмене понятий: мораторий путают со списанием, пороги с признаками, ограничения с «клеймом». Когда термины разложены, как выше, решения принимать заметно спокойнее.
Как действовать должнику: пошаговый алгоритм на основе закона
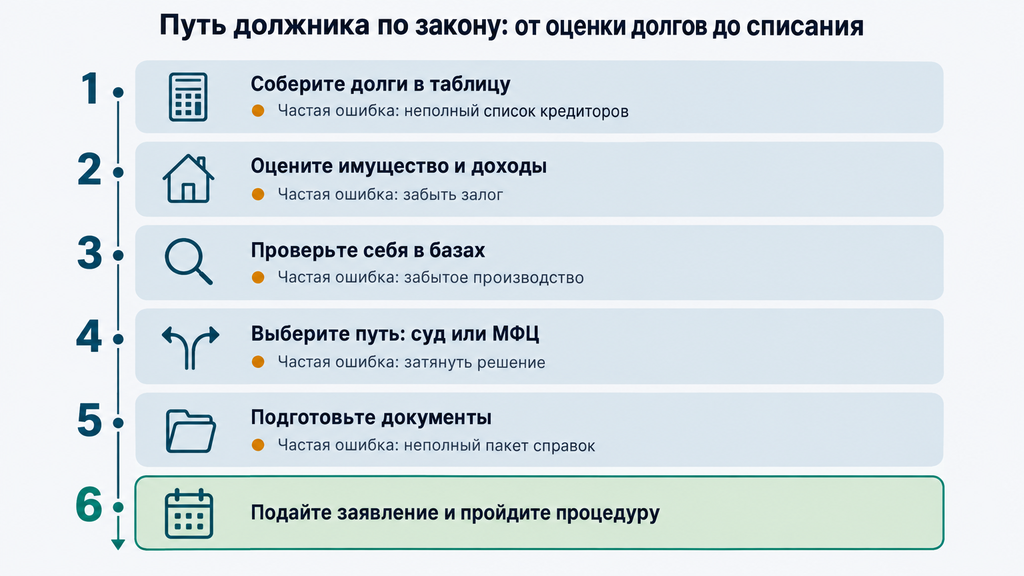
Алгоритм прост: оценить общий долг и имущество, проверить исполнительные производства, определить подходящую процедуру по порогам закона, подготовить документы и подать заявление — в арбитражный суд или МФЦ. Ниже — последовательность, по которой с человеком обычно работают юристы.
- Соберите ситуацию в цифрах. Составьте таблицу всех кредиторов: кому, сколько, с какими просрочками. Включите всё: кредиты, займы, налоги, ЖКХ, долги по распискам. Типичная ошибка: неполный список. В МФЦ спишутся только указанные долги, а в суде пропуски выглядят как недостоверность.
- Оцените имущество и доходы. Что у вас в собственности, есть ли официальный доход, заложено ли жильё. От этого зависит и выбор процедуры, и прогноз по сохранению активов.
- Проверьте себя в базах. Сайт ФССП — действующие и закрытые исполнительные производства; кредитная история — реальный состав кредиторов. Это две минуты, а экономит недели: забытое производство — частая причина отказа в МФЦ.
- Сверьтесь с критериями и выберите путь. Суд (добровольно или обязательно по порогам) либо МФЦ (если условия совпали). Если сомневаетесь — это нормальный повод для консультации, а не для затягивания.
- Подготовьте документы. Для суда — по ст. 213.4: заявление, паспорт, документы о долгах и доходах, опись имущества, списки кредиторов и должников, справки о счетах. Для МФЦ — заявление по утверждённой форме и список кредиторов. Что проверить до старта: срок закрытия исполнительных производств, сделки за последние годы (продажи, дарения близким), наличие поручительств.
- Подайте заявление и пройдите процедуру. В суд — лично, почтой или через сервис «Мой Арбитр» с подтверждённым аккаунтом Госуслуг; в МФЦ — по месту жительства или пребывания. Дальше следуйте процедуре и сотрудничайте с управляющим или МФЦ.
Что делать, если что-то пошло не так. Заявление вернули: устраните замечания и подайте повторно, это рабочая ситуация. Кредиторы возражают: отвечайте документами и фактами, а не эмоциями. Обнаружилось забытое имущество: сообщите сами, самостоятельное раскрытие всегда выглядит лучше, чем находка управляющего.
Если после этого разбора всё ещё непонятно, какой путь соответствует именно вашей ситуации, можно оставить заявку и коротко описать своё положение. Первичный разбор от специалиста бесплатный и ни к чему не обязывает: решение о процедуре всегда остаётся за вами.
Часто задаваемые вопросы
Что за закон № 127-ФЗ и кого он защищает?
Это Федеральный закон «О несостоятельности (банкротстве)» от 26 октября 2002 года — основной правовой механизм признания должника банкротом в России. Он балансирует интересы двух сторон: даёт гражданину законный путь выйти из долгов, а кредиторам — прозрачную процедуру проверки и расчётов.
С какого года физические лица могут объявлять себя банкротами?
Судебное банкротство граждан доступно с 1 октября 2015 года, когда в закон добавили главу X «Банкротство гражданина». С 1 сентября 2020 года действует и внесудебная процедура через МФЦ — бесплатная, без суда и финансового управляющего.
Что такое мораторий на банкротство простыми словами?
Это временная приостановка банкротных процедур и части мер взыскания, которую правительство вводит в чрезвычайный период. Во время моратория кредиторы не могли подать на банкротство, а исполнительные производства, аресты имущества и начисление неустоек приостанавливались. Мораторий 2022 года действовал с 1 апреля по 1 октября 2022 года, и сейчас он не действует.
До какого года действует закон о банкротстве физических лиц?
Закон бессрочный и действует в 2026 году в полном объёме — «конечной даты» у него нет. Временными были только отдельные меры вроде мораториев 2020 и 2022 годов. Для конкретного человека ограничены лишь сроки повторной процедуры: 5 лет после судебной и 10 лет после внесудебной.
Чем внесудебное банкротство через МФЦ отличается от судебного?
Внесудебная процедура бесплатна и проходит за 6 месяцев без суда и финансового управляющего, но доступна при долге от 25 тысяч до 1 миллиона рублей, отсутствии имущества и закрытых исполнительных производствах. Судебное банкротство платное, зато применимо при любой сумме и, как правило, завершается списанием долгов при добросовестности должника.
Какие долги не списываются даже через банкротство?
Не освобождают от алиментов, возмещения вреда жизни и здоровью, части обязательств перед работниками и субсидиарной ответственности. Кредиты, микрозаймы, налоги, штрафы и долги по ЖКХ при успешном завершении процедуры списываются.
Какие последствия ждут человека после банкротства?
В течение 5 лет нужно сообщать банкам о статусе банкрота при получении кредита, 3 года нельзя занимать руководящие должности в компаниях, а повторная процедура возможна не раньше чем через 5 лет — или через 10 лет после внесудебной. Для большинства людей эти ограничения повседневную жизнь ощутимо не меняют.
Куда обращаться, если непонятно, подходит ли банкротство в моей ситуации?
Начните с простой самопроверки: общая сумма долгов, перечень имущества, статус исполнительных производств в базе ФССП — по этим данным уже видно, какой путь соответствует закону. Если ситуация сложная — есть ипотека, поручительства или споры с кредиторами, — можно оставить заявку и кратко описать своё положение: первичный разбор от специалиста бесплатный и не обязывает сразу принимать решение.