Условия и основания для признания банкротом: суммы и требования
Объявить себя банкротом в 2026 году можно при подтверждённой неплатежеспособности: через МФЦ процедура проходит бесплатно при сумме долга от 25 000 до 1 000 000 рублей и выполнении дополнительных условий, через арбитражный суд подать заявление можно при любой сумме долга, а при долге свыше 500 000 рублей и невозможности платить обращение в суд становится обязанностью. Правовое основание: глава X Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)». В статье разбираем все пороги, требования и шаги, которые стоит проверить до подачи заявления.
Что такое признание банкротом и на каком основании оно возможно
Признание банкротом — это законная процедура, после которой гражданина освобождают от долгов, которые он объективно не может погасить. Говоря проще: человек попал в ситуацию, когда платить нечем и в ближайшее время не будет чем; суд или МФЦ в этом убеждаются, после чего обязательства перед кредиторами завершаются с наименьшими потерями для всех сторон.
Банкротство граждан закреплено в главе X Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)». Процедура работает в России с 2015 года, и за это время сложилась устойчивая практика: по данным Единого федерального реестра сведений о банкротстве (ЕФРСБ), количество граждан, завершающих процедуру каждый год, стабильно растёт. Закон распространяется почти на все виды долгов: кредиты, займы, микрозаймы, долги по ЖКХ, налоги, расписки. Исключение — обязательства, которые не списываются даже через банкротство: алименты и возмещение вреда жизни и здоровью. Они учитываются в общей сумме, но остаются с человеком и после завершения процедуры.
Законных пути два:
- Судебное банкротство — через арбитражный суд. Процедуру ведёт финансовый управляющий, независимый специалист: он проверяет финансовое положение должника, формирует конкурсную массу и организует расчёты с кредиторами.
- Внесудебное банкротство — через МФЦ (многофункциональный центр). Суд и управляющий не участвуют, процедура бесплатна и длится ровно 6 месяцев.
Часто спрашивают, не является ли банкротство чем-то постыдным или противозаконным. Нет: это нормальный правовой механизм, созданный именно для случаев, когда человек оказался в долгах не по своей воле — потерял работу, заболел, развёлся, столкнулся со снижением дохода. Долги сами не рассасываются: без процедуры они продолжают расти за счёт процентов и пеней, а банкротство этот рост останавливает.
При каких условиях можно объявить себя банкротом
Объявить себя банкротом можно при совпадении двух групп условий: подтверждённой неплатежеспособности и суммы долга, которая определяет доступный путь (МФЦ или арбитражный суд). Ключевое в законе различие проходит между правом подать заявление и обязанностью это сделать: право есть у любого гражданина с признаками неплатежеспособности, а обязанность наступает при долге свыше 500 000 рублей.
Общий перечень условий выглядит так:
- есть непогашенные долги, подтверждённые документами: кредитные договоры, договоры займа, расписки, справки о задолженности по ЖКХ, налогам, штрафам;
- платить в срок нечем — доход не покрывает обязательные платежи, и в обозримом будущем ситуация не изменится;
- человек отвечает хотя бы одному признаку неплатежеспособности из статьи 213.6 закона № 127-ФЗ (подробно разберём их ниже);
- должник добросовестен: не скрывает имущество, не выводил активы, не брал кредиты, заведомо не планируя платить.
Распространённое заблуждение: «банкротство доступно только при огромном долге». Порог для права на подачу законом не ограничен, поэтому на вопрос «могу ли я объявить себя банкротом, если должен, скажем, 350 000 рублей?» ответ положительный, если платить действительно нечем. И на вопрос «реально ли стать банкротом» стоит ответить честно: процедура работает. При добросовестном поведении и подготовленных документах освобождение от долгов — закономерный итог, а не удача. Но результат всегда зависит от конкретных обстоятельств, поэтому заранее обещать стопроцентное списание было бы некорректно.
В каких случаях подать на банкротство — обязанность должника
Подать заявление о банкротстве — обязанность гражданина, если общий долг превышает 500 000 рублей и платёж одному кредитору делает невозможными платежи остальным. Закон даёт на обращение в арбитражный суд 30 рабочих дней с момента, когда человек понял или должен был понять, что рассчитаться со всеми не сможет.
Здесь важно не путать два разных условия:
- Свыше 500 000 рублей и неспособность платить всем сразу — основание, при котором обратиться в суд должен сам должник.
- Просрочка 3 месяца и более при долге свыше 500 000 рублей — условие, при котором заявление о банкротстве может подать кредитор или налоговая служба. Это сумма для признания должника банкротом по заявлению других сторон.
Жизненный пример: у человека три кредита на общую сумму 700 000 рублей, доход 40 000 рублей в месяц, а платёж по одному из них 35 000. После его внесения на остальные обязательства денег не остаётся. Классическая ситуация: обязанность подать заявление уже наступила, даже если формально человек «платит», хоть и одному банку.
Что будет, если затянуть? Во-первых, суд по итогам процедуры может не освободить от долгов: нарушение срока подачи расценивается как недобросовестность. Во-вторых, предусмотрена административная ответственность по ст. 14.13 КоАП РФ (Кодекса об административных правонарушениях): штраф невелик, но сам факт нарушения фиксируется. При этом обязанность — не наказание, а инструмент защиты: чем раньше введена процедура, тем раньше перестают начисляться проценты и пени.
Когда можно подать на банкротство при небольшой сумме долга
Подать на банкротство можно при любой сумме долга, если очевидно, что платить в срок не получится, — закон называет это «предвидением банкротства» (п. 2 ст. 213.4 закона № 127-ФЗ). Для этого достаточно, чтобы человек отвечал признакам неплатежеспособности или недостаточности имущества: например, доход снизился так, что платёж занимает больше половины бюджета, и просрочка неизбежна.
Разницу между правом и обязанностью можно объяснить так: обязанность — это требование закона при долге от полумиллиона, а право — возможность обратиться в суд раньше, не дожидаясь, пока долг вырастет. Минимальной суммы для банкротства закон не устанавливает. Минимальная сумма для банкротства физического лица в практическом смысле определяется экономикой процедуры: судебное банкротство стоит денег, поэтому обычно процедуру имеет смысл рассматривать при долге примерно от 250 000–300 000 рублей, потому что при меньших суммах расходы могут оказаться сопоставимы с долгом. Это ориентир, а не требование закона, и он не касается бесплатной процедуры через МФЦ.
Пример: у человека долг 300 000 рублей, доход снизился, ежемесячный платёж 20 000 при доходе 35 000, плюс аренда и бытовые расходы. Очевидно, что тянуть несколько лет он не сможет. Ждать, пока долг дойдёт до 500 000, не нужно: пени и проценты продолжат начисляться каждый месяц, и «дотерпеть» до полумиллиона значит просто увеличить сумму, которую в итоге будут взыскивать. Когда можно подать на банкротство в такой ситуации, решает сам человек, но законной возможностью можно воспользоваться уже сейчас.
От какой суммы можно подать на банкротство: пороги в 2026 году
Единого порога банкротства в 2026 году нет: сумма долга определяет не само право на процедуру, а доступный путь (МФЦ или арбитражный суд) и момент, когда подача заявления становится обязанностью. Отвечая на вопрос «от какой суммы можно объявить себя банкротом», важно держать в голове три цифры.
| Путь | Сумма долга | Стоимость | Срок | Ключевое условие |
|---|---|---|---|---|
| МФЦ (внесудебное банкротство) | от 25 000 до 1 000 000 рублей | бесплатно | 6 месяцев | оконченное исполнительное производство из-за отсутствия имущества, либо статус пенсионера или получателя пособий |
| Арбитражный суд — право должника | любая сумма | расходы на процедуру | обычно 8–12 месяцев и дольше | признаки неплатежеспособности |
| Арбитражный суд — обязанность должника | свыше 500 000 рублей | те же | те же | платёж одному кредитору блокирует платежи остальным |
Несколько важных уточнений к порогам. Долг считается совокупно по всем кредиторам и включает проценты, комиссии и пени, начисленные на дату подачи заявления. Банкротство через суд: от какой суммы оно доступно? Ответ: при любой. Верхнего предела нет, заявления с долгами и на 600 000 рублей, и на 5 миллионов суды принимают по одинаковым правилам. Максимальная сумма для банкротства через суд законом не ограничена, а вот для МФЦ действует жёсткий потолок в 1 000 000 рублей: при долге выше центр уже не принимает заявления.
Пороги менялись: изначально (с 2020 года) внесудебная процедура работала в диапазоне 50 000–500 000 рублей, а с 3 ноября 2023 года границы расширили до 25 000–1 000 000 рублей. Если встречаете в старых материалах цифры 50 000 и 500 000 для МФЦ, это устаревшие пороги.
Какие долги входят в общую сумму для банкротства
В общую сумму для банкротства входят практически все денежные обязательства гражданина: кредиты, микрозаймы, долги по ЖКХ, налоги, расписки, поручительства и присуждённые судом взыскания. Считается всё вместе: именно совокупная сумма определяет порог и доступный путь.
- Кредиты и кредитные карты — основной долг, проценты, комиссии по договору.
- Микрозаймы — тело займа плюс начисленное; у МФО (микрофинансовых организаций) проценты ежедневные, поэтому суммы растут быстро.
- Долги по ЖКХ — задолженность перед управляющей компанией и поставщиками услуг.
- Налоги и сборы — включая взносы, которые нередко копятся у бывших индивидуальных предпринимателей.
- Долги по распискам и договорам займа — перед физическими лицами; они включаются в реестр требований кредиторов наравне с банками.
- Поручительства — если основной заёмщик не платит, поручитель отвечает как самостоятельный должник.
- Присуждённые судом взыскания — суммы по исполнительным листам.
Проценты, штрафы и пени включаются в расчёт, если они начислены до даты подачи заявления. После введения процедуры их начисление останавливается, и это одна из практических причин не затягивать.
Отдельная группа — долги, которые учитываются в общей сумме, но не списываются: алименты, возмещение вреда жизни и здоровью, компенсация морального вреда, текущие платежи (обязательства, возникшие после подачи заявления), субсидиарная ответственность (ответственность по чужому долгу, которую суд дополнительно возлагает на конкретное лицо). Если значительная часть долга относится к этим категориям, эффект от банкротства будет ограниченным, и это стоит посчитать заранее.
Типичная ошибка — считать только банковские кредиты и не учитывать МФО, ЖКХ и налоги. В итоге сумма в заявлении не совпадает с реальной: суд оставляет заявление без движения, МФЦ возвращает документы, а человек теряет недели на переделку.
Как проверить и посчитать свой долг перед подачей заявления
Сумму долга считают по документам на одну дату, а не по памяти и не по приблизительным цифрам из приложений. Вот практический алгоритм:
- Запросите справки об остатке задолженности во всех банках и МФО, где есть долги. В справке должны быть основной долг, проценты и просрочка. Получайте справки не ранее чем за 30 дней до подачи заявления — так цифры будут актуальны.
- Проверьте исполнительные производства в банке данных на сайте ФССП (Федеральной службы судебных приставов) по фамилии и дате рождения. Зафиксируйте, какие производства открыты, какие окончены и по какому основанию — это критично для внесудебной процедуры.
- Проверьте налоговую задолженность в личном кабинете налогоплательщика на сайте ФНС (Федеральной налоговой службы) или через Госуслуги. Там же видны штрафы.
- Соберите договоры и расписки по долгам перед физическими лицами; если договор утерян — запросите дубликат у кредитора.
- Сложите все суммы на одну дату — с процентами и пенями. Это и будет сумма для заявления.
Практическое наблюдение: чаще всего расхождение даёт именно микрозайм. Долг в 30 000 рублей за счёт ежедневных процентов и пеней за несколько месяцев может заметно превысить сумму первоначального соглашения, и человек искренне указывает в заявлении «тридцатку», потому что столько значилось в договоре изначально. Поэтому проверка по свежим справкам помогает избежать оставления заявления без движения.
Какие признаки банкротства должника проверяет суд
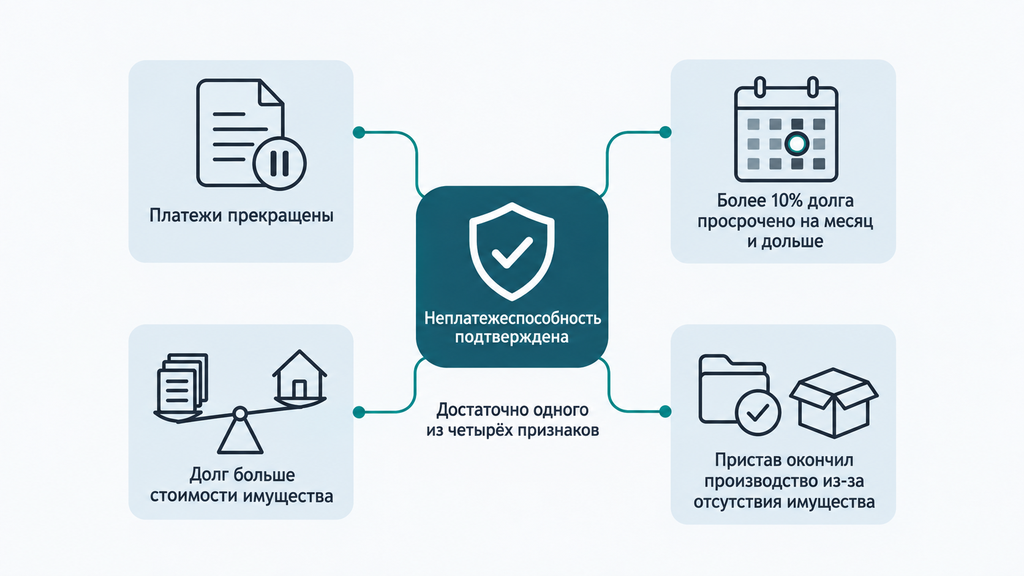
Суд признаёт должника неплатежеспособным при наличии хотя бы одного из четырёх признаков, перечисленных в статье 213.6 закона № 127-ФЗ. Достаточно одного, перечислять все четыре не нужно.
- Платежи по обязательствам прекращены. Факт фиксируется документами: выписками по счетам, справками о просрочке, историей платежей. Причина прекращения платежей должна быть объективной: потеря дохода, болезнь, а не «передумал платить».
- Более 10% обязательств просрочено более чем на один месяц. Пример расчёта: общий долг 400 000 рублей, из них 45 000 просрочено на два месяца. Доля просрочки — больше 10%, признак выполнен.
- Размер долгов превышает стоимость имущества. Оценивается всё имущество, на которое можно обратить взыскание: автомобиль, вторая недвижимость, вклады. Если продать всё и этого не хватит на долги — признак есть.
- Исполнительное производство окончено из-за отсутствия имущества. Подтверждением служит постановление пристава об окончании производства по п. 4 ч. 1 ст. 46 закона № 229-ФЗ «Об исполнительном производстве» — пристав искал имущество, не нашёл, вернул лист кредитору.
Есть и внешние признаки банкротства, заметные со стороны до всякого суда: длящиеся просрочки, письма и звонки взыскателей, постановления приставов, заблокированные счета, удержания из зарплаты. Если узнали в этом списке свою ситуацию, стоит отнестись к ней всерьёз: это маркеры того, что вопрос перешёл из бытового в правовой.
Отдельно про заблуждение «достаточно просто перестать платить». Суд оценивает не сам факт просрочки, а причины потери платёжеспособности и добросовестность: куда уходил доход, брал ли человек новые кредиты в преддверии процедуры, пытался ли договариваться с банками. Поэтому при подаче заявления важно объяснить, почему платить стало нечем, и подтвердить это документами.
Можно ли подать на банкротство, если есть имущество
Наличие имущества не мешает банкротству: меняются только процедура и перечень активов, которые могут продать для расчётов с кредиторами. Это один из самых частых страхов должников, и его стоит разобрать спокойно, по группам.
Что защищено законом (статья 446 Гражданского процессуального кодекса РФ, ГПК РФ):
- единственное жильё и земельный участок под ним — если оно не в ипотеке;
- предметы обычной домашней обстановки и обихода, личные вещи;
- вещи и помещения, необходимые для профессиональной деятельности, — в пределах установленной стоимости;
- прожиточный минимум из дохода на должника и находящихся на его иждивении лиц — сумму конкретизирует суд.
Что обычно попадает в конкурсную массу — имущество, которое финансовый управляющий продаёт на торгах: автомобиль, вторая квартира или дача, гараж, вклады и накопительные счета, доли в бизнесе, дорогая техника и ювелирные изделия. Если вы спрашиваете «что будет с машиной, если подать на банкротство» — честный ответ: как правило, автомобиль продают, если он не отнесён к профессиональной необходимости, а вырученные средства идут кредиторам.
Особый случай — ипотечное жильё. Залоговая недвижимость по умолчанию идёт на торги, даже если это единственное жильё. При этом закон допускает варианты: мировое соглашение с залоговым кредитором (например, с помощью родственников, которые временно гасят ипотечные платежи), а если выручка от продажи заложенного жилья превысит долг перед этим кредитором, остаток после расчётов с кредиторами возвращается должнику. Каждый ипотечный случай индивидуален, и решения в нём лучше принимать с юристом.
Ограничение по процедуре. Если есть имущество, подлежащее взысканию, внесудебная процедура через МФЦ недоступна: её условия прямо предполагают отсутствие таких активов. Путь один — судебное банкротство, где управляющий оценит имущество и организует торги.
Теперь о том, чего делать нельзя. Переоформление квартиры или машины на родственников перед процедурой — не решение, а риск: финансовый управляющий проверяет сделки за последние 3 года, и дарение либо продажа по заниженной цене оспариваются, а сам факт может привести к отказу в освобождении от долгов. Законных сценариев достаточно: от мирового соглашения с залоговым банком до исключения имущества из конкурсной массы по решению суда. Продажа части активов — законная часть процедуры, и её стоит заранее «положить в расчёт», принимая решение о банкротстве.
Суд или МФЦ: какую процедуру выбрать при ваших условиях
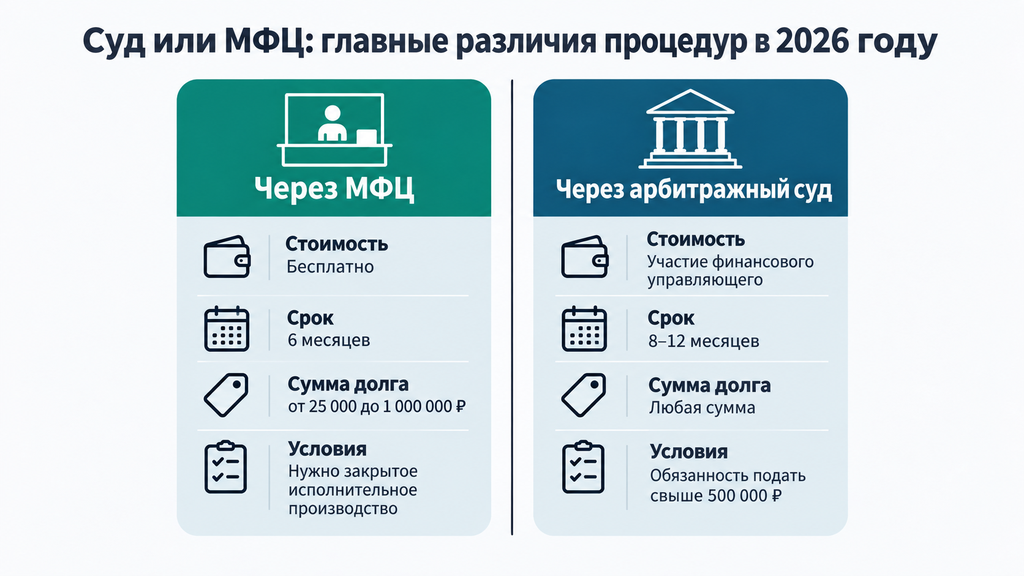
Выбор между судом и МФЦ зависит от трёх факторов: суммы долга, наличия имущества и статуса исполнительных производств. Ни одна из процедур не «лучше» другой: они рассчитаны на разные ситуации, поэтому сравнение имеет смысл делать по своим вводным.
| Критерий | Внесудебное банкротство через МФЦ | Судебное банкротство через арбитражный суд |
|---|---|---|
| Сумма долга | от 25 000 до 1 000 000 рублей | любая; обязанность подать — свыше 500 000 рублей |
| Стоимость | бесплатно | депозит на вознаграждение финансового управляющего — 25 000 рублей; госпошлина (после повышения пошлин — проверьте актуальный размер в Налоговом кодексе РФ); публикации, почтовые расходы; итог обычно — несколько десятков тысяч рублей |
| Срок | ровно 6 месяцев | как правило, 8–12 месяцев и дольше |
| Участники | только должник и МФЦ | суд, финансовый управляющий, кредиторы |
| Имущество | подлежащее взысканию — отсутствует | допускается; включается в конкурсную массу |
| Дополнительные условия | оконченное исполнительное производство из-за отсутствия имущества, либо пенсионер/получатель пособий без имущества, либо производство длится больше года без результата | признаки неплатежеспособности или недостаточности имущества |
Критерии выбора по вашей ситуации:
- Сумма долга. До 1 000 000 рублей и выполнены условия МФЦ — внесудебная процедура быстрее и бесплатнее. Выше 1 000 000 рублей — только суд.
- Имущество. Есть ликвидные активы — судебная процедура, где их судьба решается по закону.
- Статус исполнительных производств. Для МФЦ нужно закрытое производство по п. 4 ч. 1 ст. 46 закона № 229-ФЗ; открытое производство подходит, только если оно длится больше года без результата, иначе сначала судебная процедура либо ожидание окончания.
- Источник дохода. Пенсия или пособия без имущества — типичный профиль для МФЦ; стабильная зарплата и активы — суд.
- Готовность к расходам. Судебное банкротство требует вложений на старте; МФЦ — нет.
Компромиссы стоит видеть заранее. МФЦ бесплатен, но жёсток к условиям: нужно перечислить всех кредиторов полностью (долг перед тем, кого забыли указать, не спишется), а если кредитор в течение 6 месяцев обнаружит имущество или неуказанный долг, он вправе перевести дело в суд. Суд дороже и дольше, зато универсален: работает при любой сумме, с имуществом и оспариваемыми сделками, и заканчивается определением об освобождении от долгов. На вопрос «какой вариант банкротства лучше для пенсионера» ответ обычно однозначен: если есть закрытое исполнительное производство и нет имущества, МФЦ. Человеку с машиной и стабильной работой, как правило, прямая дорога в суд.
Как подать на банкротство: пошаговый план от проверки до списания долгов
Банкротство оформляется за шесть шагов, и большинство проблем возникает на этапе подготовки, а не в суде. Вот план, который проходит почти каждый заявитель. Он закрывает и вопрос «с чего начать банкротство»:
- Проверьте условия и посчитайте долг. Соберите справки по всем кредиторам, проверьте ФССП и ФНС, сложите суммы на одну дату. Убедитесь, что отвечаете признакам неплатежеспособности.
- Соберите документы. Для суда: паспорт, ИНН, СНИЛС, документы о доходах, документы на имущество, договоры и справки о долгах, список кредиторов и должников по установленной форме, опись имущества. Для МФЦ: заявление, список кредиторов, паспорт, СНИЛС, ИНН.
- Выберите путь. МФЦ — если сумма от 25 000 до 1 000 000 рублей, имущества нет, есть закрытое исполнительное производство либо вы пенсионер или получатель пособий. Суд — во всех остальных случаях.
- Подайте заявление. В арбитражный суд — лично, почтой или через систему «Мой арбитр» (вход через Госуслуги), приложив квитанции об уведомлении кредиторов. В МФЦ — лично или через представителя по нотариальной доверенности.
- Пройдите процедуру. В суде возможны три сценария: реструктуризация долгов (пересмотр платежей по плану до 3 лет — если есть доход, позволяющий рассчитаться), реализация имущества (управляющий продаёт активы, выручка идёт кредиторам, остаток долга списывается) или мировое соглашение (договорённость с кредиторами, при которой дело прекращается). В МФЦ ничего дополнительно делать не нужно: полгода ожидания, и долги, указанные в списке, аннулируются.
- Получите освобождение от долгов. По судебной процедуре — определение суда об освобождении; по внесудебной — запись в ЕФРСБ о завершении. После этого кредиторы не вправе требовать списанные долги.
Практические ориентиры по срокам: сбор документов — от пары недель до месяца-полутора; рассмотрение заявления судом — от 15 дней до трёх месяцев; сама судебная процедура — обычно 8–12 месяцев. Внесудебная процедура предсказуемее: ровно 6 месяцев с момента внесения записи в ЕФРСБ.
Если на первом же шаге непонятно, какие долги учитывать и какая процедура доступна, можно не разбираться в одиночку: оставьте заявку, кратко опишите ситуацию, и специалист бесплатно проведёт первичный разбор и подскажет законный вариант. Оплачивать услугу или принимать решение сразу не требуется.
Что проверить до старта процедуры
До подачи заявления проверяют семь ключевых позиций: от корректной суммы долга до готовности оплатить процедуру.
- Сумма долга подтверждена свежими справками и совпадает с заявлением.
- Список кредиторов полный — включая МФО, ЖКХ, налоги, расписки и поручительства.
- Есть хотя бы один из четырёх признаков неплатежеспособности.
- Исполнительные производства проверены: открыты, окончены, по какому основанию.
- Имущество и сделки за последние 3 года просмотрены — управляющий сделает то же самое.
- Доли несписываемых долгов (алименты, вред жизни и здоровью, моральный вред) посчитаны: понятно, что реально уйдёт.
- Расходы на процедуру (для суда — депозит, пошлина, публикации) есть или есть план, как их внести.
Частая ошибка — подавать заявление сразу после первой просрочки, «чтобы начать процесс». Признаков неплатежеспособности ещё нет, подтвердить нечем, и суд отказывает в принятии. Процедуру начинают, когда неплатежеспособность уже сложилась и её можно показать документами.
Типичные ошибки на каждом этапе и что делать, если что-то пошло не так
Большинство ошибок при банкротстве исправимы — необратимы только сокрытие данных и недобросовестное поведение. Разберём типовые ситуации в формате «ошибка → что делать».
- Заниженная сумма долга в заявлении → запросить свежие справки, пересчитать долг, уточнить заявление. Суд оставляет без движения и даёт срок на устранение недостатков, этого времени достаточно.
- Неполный список кредиторов при внесудебной процедуре → долги перед неуказанными кредиторами не спишутся. Поэтому список составляют по всем справкам заранее; после публикации в ЕФРСБ дополнить его нельзя.
- Кредиторы не уведомлены о подаче в суд → направить копии заявления заказными письмами, приложить квитанции и опись вложения — и представить суду.
- Заявление оставлено без движения → устранить перечисленные судом недостатки в указанный срок, иначе заявление вернут. Возврат не «клеймо»: после исправлений документы подают заново.
- МФЦ вернул заявление → проверить причину (сумма вне диапазона, не выполнены условия, ошибки в документах), исправить и подать повторно; ограничений на повторную подачу после возврата нет.
- При внесудебной процедуре обнаружилось имущество или неуказанный долг → кредитор вправе перевести дело в суд. Важно не скрывать информацию: перевод в судебную процедуру — штатный сценарий, при котором долги в итоге также списываются.
- Новые кредиты или займы во время процедуры → брать их нельзя; при судебной процедуре — только с согласия управляющего. Нарушение — прямой путь к отказу в освобождении от долгов.
- Непредоставление документов финансовому управляющему → своевременно отвечать на запросы и согласовывать сделки. Игнорирование управляющего суд расценивает как недобросовестность.
Общий принцип простой: процессуальный недочёт — это время и нервы, а сокрытие данных — риск потерять результат всей процедуры. Поэтому на вопрос «что будет, если что-то пойдёт не так» честный ответ: почти всё исправляется, если действовать открыто и в сроки, которые даёт суд или МФЦ.
В каких случаях могут не признать банкротом
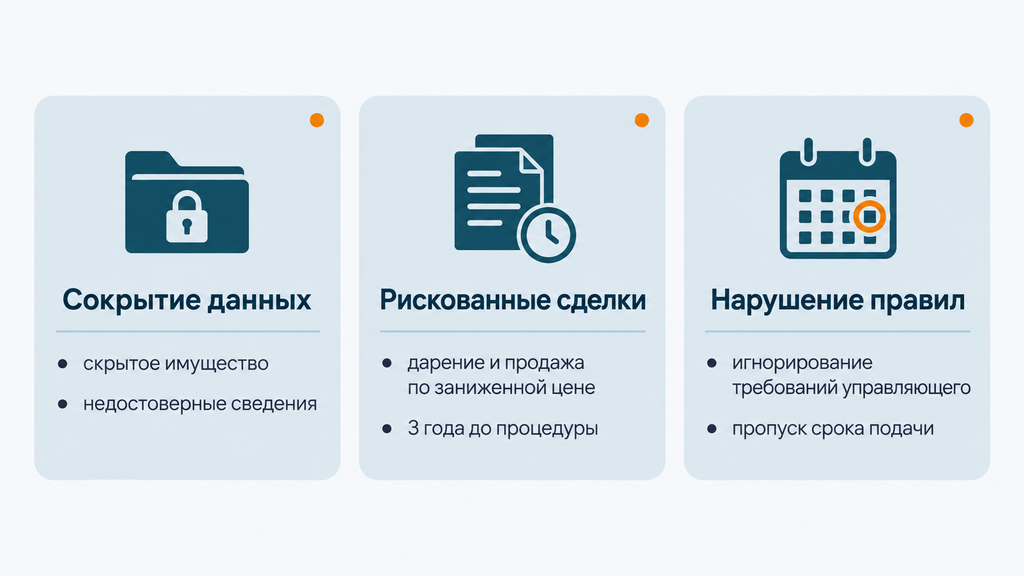
Суд отказывает в освобождении от долгов из-за недобросовестности должника, а не из-за суммы долга. Основания отказа перечислены в статье 213.28 закона № 127-ФЗ, и на практике они сводятся к нескольким группам:
- Сокрытие имущества или недостоверные сведения — не указана машина, вклад, доля в бизнесе; занижены доходы.
- Подозрительные сделки за 3 года до процедуры — дарение, продажа по заниженной цене, переоформление активов на родственников. Такие сделки оспариваются, а сам факт подрывает доверие суда.
- Фиктивное или преднамеренное банкротство — долги созданы искусственно либо платежеспособность намеренно утрачена. За это предусмотрена административная, а в серьёзных случаях уголовная ответственность.
- Уклонение от сотрудничества с финансовым управляющим — непредоставление документов, игнорирование запросов, сокрытие источников дохода.
- Пропуск установленного срока подачи (30 рабочих дней) при наступившей обязанности обратиться в суд.
Что будет, если не признают банкротом? Долги сохраняются вместе с начислениями, расходы на процедуру не возвращаются, кредиторы продолжают взыскание. Разница между двумя исходами принципиальна: возврат заявления или оставление без движения — процессуальная ситуация, которая исправляется; отказ в освобождении от долгов — итоговое решение, и его не получится «переиграть» в этом же деле.
Честный ориентир такой: на вопрос, почему могут не списать долги, ответ почти всегда кроется в поведении самого должника до и во время процедуры. При добросовестном поведении, полной документальной картине и честном взаимодействии с управляющим освобождение от долгов закономерно и не зависит от везения. Поэтому вопросы о «списании всего гарантированно» стоит воспринимать настороженно: корректный специалист всегда сначала проверит риски по вашей ситуации, а не пообещает результат.
Какие последствия наступают после признания банкротом
Банкротство освобождает от большинства долгов, но добавляет ограничения сроком от 3 до 10 лет, а на время самой процедуры действуют собственные правила. Разберём и то и другое без драматизации: это понятные правила, а не приговор.
Ограничения во время процедуры:
- финансовые операции контролирует финансовый управляющий: сделки с имуществом на сумму, как правило, свыше 50 000 рублей требуют его письменного согласия, а отдельные крупные операции — разрешения суда;
- банковские карты на время процедуры, как правило, блокируются, а после завершения доступ к счетам возвращается;
- суд может ограничить выезд за границу — обычно при реализации имущества; при уважительной причине (лечение, похороны близкого) выезд разрешают.
Последствия после завершения процедуры (сроки — по действующей редакции закона № 127-ФЗ, актуальную редакцию проверяйте при подаче):
- 5 лет — сообщать о статусе банкрота при получении кредитов и займов;
- 5 лет — не инициировать повторное банкротство (сроки повторных процедур зависят от вида и исхода первой — уточните актуальную норму на дату обращения);
- 3 года — не занимать должности в органах управления юридических лиц;
- 10 лет — аналогичное ограничение для банков и кредитных организаций;
- 5 лет — для страховых компаний, МФО, негосударственных пенсионных фондов;
- 5 лет — ограничения на регистрацию статуса ИП (индивидуального предпринимателя), если он был закрыт незадолго до процедуры.
Отдельно напомним про несписываемые долги: алименты, возмещение вреда жизни и здоровью, компенсация морального вреда и текущие платежи остаются с человеком. Всё остальное списывается: кредиты, займы, ЖКХ, налоги, штрафы.
Миф «после банкротства никогда не дадут кредит» не подтверждается практикой. Кредитная история действительно ухудшается, и первые 1–2 года с одобрениями сложнее. Однако затем при стабильном доходе и аккуратном поведении люди, прошедшие процедуру, обычно снова получают доступ к кредитам и рассрочкам. Последствия банкротства существенны, но ограничены по времени, и для многих это разумная цена завершения многолетней долговой ситуации.
Чек-лист: выполнены ли условия для банкротства в вашей ситуации
Выполнить условия банкротства помогает последовательная самопроверка по восьми пунктам. Пройдите её с документами под рукой: это займёт один вечер и покажет, к какому варианту вы ближе.
- Посчитайте общую сумму долга — по справкам банков, МФО, данным ФССП и ФНС, включая проценты и пени на одну дату.
- Проверьте признаки неплатежеспособности — достаточно одного из четырёх: прекращение платежей, просрочка более 10% долга на месяц и дольше, долг больше стоимости имущества, оконченное производство у пристава.
- Оцените имущество — что защищено законом, а что может попасть в конкурсную массу.
- Проверьте исполнительные производства на сайте ФССП — открыты, окончены, по какому основанию.
- Определите доступный путь — МФЦ (от 25 000 до 1 000 000 рублей и дополнительные условия) или арбитражный суд.
- Разделите долги на списываемые и несписываемые — алименты, вред жизни и здоровью, моральный вред останутся.
- Подготовьте документы — актуальные справки и полный список кредиторов.
- Оцените расходы и сроки — бесплатно через МФЦ или депозит, пошлина и публикации при судебной процедуре.
Если после самопроверки остались вопросы («могу ли я объявить себя банкротом в моём случае», «что будет с имуществом», «какая процедура дешевле»), гадать не нужно: оставьте заявку и кратко опишите ситуацию. Специалист бесплатно проведёт первичный разбор, покажет законные варианты и риски, а решение вы примете тогда, когда будете готовы. Никаких обязательных платежей на этом этапе нет.
Часто задаваемые вопросы
Могу ли я объявить себя банкротом при долге меньше 500 000 рублей?
Да. Подать на банкротство можно при любой сумме долга, если есть признаки неплатежеспособности и вы предвидите, что не сможете платить в срок, — это «предвидение банкротства» по ст. 213.4 закона № 127-ФЗ. При долге от 25 000 до 1 000 000 рублей возможна и бесплатная внесудебная процедура через МФЦ, если выполнены её условия — например, закрытое исполнительное производство из-за отсутствия имущества.
Какая минимальная сумма для банкротства физического лица через суд?
Закон не устанавливает минимальную сумму для судебного банкротства — решающее значение имеет неплатежеспособность, а не размер долга. Практический ориентир другой: расходы на процедуру должны быть сопоставимы с выгодой, поэтому судебное банкротство обычно целесообразно при долге примерно от 250 000–300 000 рублей. При меньших суммах стоит рассмотреть МФЦ или внесудебные варианты урегулирования.
Можно ли подать на банкротство, если есть квартира или машина?
Да, банкротство при наличии имущества возможно. Единственное жильё без ипотеки и предметы первой необходимости защищены законом, а автомобиль, вторая недвижимость и вклады могут попасть в конкурсную массу и быть проданы в счёт долгов. Если есть имущество, подлежащее взысканию, внесудебная процедура через МФЦ недоступна — банкротство проходит через арбитражный суд.
Когда подача заявления о банкротстве становится обязанностью?
Обязанность наступает при совокупном долге свыше 500 000 рублей, когда платёж одному кредитору делает невозможными платежи остальным. На обращение в арбитражный суд даётся 30 рабочих дней с момента, когда должник понял, что не может рассчитаться со всеми. Пропуск срока — основание для административной ответственности и риск того, что суд не освободит от долгов по итогам процедуры.
Что будет, если не признают банкротом?
Если суд откажет в освобождении от долгов, обязательства сохранятся вместе с начисленными процентами, а расходы на процедуру не вернутся — кредиторы продолжат взыскание. Важно различать: возврат заявления по процессуальным причинам исправим — недостатки устраняются, документы подаются заново. Отказ в освобождении из-за недобросовестности — итоговое решение, поэтому сокрытие имущества и фиктивные сделки недопустимы.
Сколько стоит и сколько длится банкротство?
Внесудебное банкротство через МФЦ бесплатно и длится ровно 6 месяцев. Судебное банкротство обычно занимает 8–12 месяцев и требует расходов: депозит на вознаграждение финансового управляющего — 25 000 рублей, госпошлина (после повышения пошлин актуальный размер проверяйте в Налоговом кодексе), публикации в ЕФРСБ и газете, почтовые расходы. Суммарно собственные расходы на судебную процедуру — как правило, несколько десятков тысяч рублей, итог зависит от региона и сложности дела.
Какие долги не списываются даже после банкротства?
Не списываются алименты, возмещение вреда жизни и здоровью, компенсация морального вреда, текущие платежи, возникшие после подачи заявления, и субсидиарная ответственность. Эти обязательства учитываются в общей сумме долга, но остаются после завершения процедуры. Поэтому перед подачей заявления стоит заранее разделить долги на списываемые и несписываемые и понять, какая часть реально уйдёт.
Чем судебное банкротство отличается от внесудебного через МФЦ?
Главные различия: у МФЦ жёсткий диапазон сумм (от 25 000 до 1 000 000 рублей), требование отсутствия имущества и закрытого исполнительного производства, зато процедура бесплатна и длится ровно 6 месяцев. Суд работает при любой сумме и с любым имуществом, но стоит денег, длится обычно 8–12 месяцев и проходит с участием финансового управляющего. Выбор определяется вашей суммой долга, активами и статусом исполнительных производств.
Банкротство — законный способ разобрать финансовый узел, когда платить объективно нечем. Если условия из этой статьи вам подходят, начните с проверки долга по справкам и признаков неплатежеспособности, а при сомнениях оставьте заявку: первичный разбор ситуации бесплатный, и он поможет выбрать путь (МФЦ или суд) без лишних расходов и рисков.