Обучение банкротству физических лиц: причины, цели и расчет калькулятором
Обучение банкротству физических лиц — это разбор законной процедуры списания непосильных долгов: почему возникает долговая нагрузка, какие у процедуры цели и сколько она реально стоит. Общую картину дает лекция или курс, а ориентировочные расходы по своему делу помогает посчитать калькулятор банкротства физических лиц. Разобраться в этих вопросах важно до подачи заявления: от понимания процедуры зависит маршрут (суд или МФЦ), итоговая сумма и то, удастся ли освободиться от долгов законно.
Что такое обучение банкротству физических лиц и кому оно нужно
Обучение банкротству физических лиц — это освоение знаний о законной процедуре признания гражданина несостоятельным: какие у нее основания, какие цели она преследует и из чего складывается ее стоимость. Сам термин «банкротство» в России регулирует Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)»: гражданин, который не может обслуживать свои долги, через арбитражный суд или МФЦ может добиться официального освобождения от части обязательств.
Под «обучением» здесь можно понимать два разных сценария, и их важно не смешивать.
- Для себя. Человек с кредитами и просрочками изучает тему, чтобы понять, подходит ли ему банкротство, что произойдет с имуществом и сколько это будет стоить. Здесь достаточно лекции, надежных разборов и консультации специалиста.
- Для профессии. Юрист, бухгалтер, финансовый консультант или будущий арбитражный управляющий осваивает процедуру для работы с чужими делами. А тут уже нужны структурированные программы: повышение квалификации или профессиональная переподготовка с документом об образовании.
Частый вопрос: нужно ли учиться, чтобы подать на банкротство? Нет, закон не требует от гражданина диплома или удостоверения. Но базовое понимание процедуры снижает риск ошибок в заявлении, списках кредиторов и описании имущества, а ошибки, как правило, оборачиваются возвратом дела и затягиванием на месяцы. Изучение темы не формальность: так вы увидите карту вариантов до того, как принимать решение.
Разобраться в теме обычно полезно:
- человеку, у которого платежи по кредитам занимают значительную часть дохода;
- тому, кто столкнулся со звонками взыскателей, судебными приказами или арестом счетов;
- человеку, который сравнивает реструктуризацию, кредитные каникулы и банкротство;
- родственнику должника, который хочет понять риски и реальные возможности помочь;
- специалисту, который планирует работать с долговыми делами профессионально.
Причины банкротства физических лиц: с чего начинается долг
Причины банкротства физических лиц почти всегда лежат в области жизненных обстоятельств: доход снижается или расходы растут быстрее, чем человек успевает перестроить бюджет. Понимать это важно сразу, причем не для оправдания, а для точной диагностики. Если знать, откуда вырос долг, легче выбрать маршрут: где-то достаточно реструктуризации, а где-то разумнее идти в процедуру.
На практике типичные причины выглядят так:
- Потеря работы или снижение дохода. Зарплата падает, а обязательные платежи остаются прежними, и разрыв закрывают новыми кредитами.
- Несколько кредитов и кредитных карт одновременно. Каждая карта несет проценты, минимальные платежи съедают бюджет, а долг почти не уменьшается.
- Займы в МФО. Микрозайм (короткий заем под высокий процент) закрывает одну просрочку и порождает две новые.
- Болезнь и непредвиденные расходы. Лечение, ремонт, помощь близким: расходы, которые невозможно запланировать.
- Поручительство. Человек отвечает за чужой кредит, и долг заемщика становится его собственным.
- Рост пеней и штрафов. После первых просрочек проценты и неустойки накручиваются быстрее, чем гасится основной долг.
Типичный пример из практики: у человека три кредита и две кредитные карты, доход снизился примерно на треть, а платежи занимают больше половины бюджета. Он не «жил не по средствам»: он обслуживал долги, взятые при других обстоятельствах. Именно поэтому закон рассматривает банкротство не как наказание, а как инструмент восстановления платежеспособности.
Задайте себе вопрос, из-за чего накапливаются долги именно у вас, и честно разложите ситуацию: с какой суммы стартовал разрыв, какие платежи стали неподъемными первыми. Таблица из двух колонок, «долг» и «причина», станет основой любого дальнейшего расчета.
Когда долг становится сигналом разобраться в своих правах
Разбираться в законных вариантах стоит тогда, когда долговая нагрузка переходит условную границу в 40–50% дохода или появляются первые признаки принудительного взыскания. Чем раньше человек видит ситуацию в цифрах, тем больше вариантов у него сохраняется: от кредитных каникул до мирового соглашения, не доходя до процедуры.
Чек-лист самопроверки:
- платежи по всем долгам занимают более 40–50% ежемесячного дохода;
- просрочки повторяются два-три месяца подряд;
- звонят взыскатели или представитель банка;
- получено определение суда о судебном приказе (упрощенном решении, которое выносится без вызова сторон; отменить его можно при соблюдении срока);
- приставы арестовали счета или списывают часть зарплаты;
- закрываете одну просрочку за счет нового займа.
Два распространенных заблуждения. Первое: «пока нет просрочки — рано думать». На деле лучший момент для разбора наступает как раз до просрочек, пока доступна реструктуризация и каникулы. Второе: «приставы заберут всё». Законом установлен перечень защищенного имущества, включая единственное жилье (если оно не в ипотеке), поэтому прогноз всегда зависит от конкретной ситуации, а не от страха.
Какие цели у банкротства и что человек получает в итоге
Цели банкротства — законно остановить рост долга, провести расчеты с кредиторами по посильному плану и получить освобождение от оставшихся обязательств. Закон № 127-ФЗ формулирует их двусторонне: справедливо распределить средства должника между кредиторами и при этом дать добросовестному гражданину возможность восстановить финансовую устойчивость. Процедура при этом устроена не против человека и не против банков: она упорядочивает ситуацию, которая иначе развивается хаотично.
С позиции должника реальные цели выглядят так:
- Остановить начисление процентов и пеней. С введением процедуры требования фиксируются, и долг перестает расти.
- Приостановить взыскание. Исполнительные производства приостанавливаются, банки и коллекторы перестают звонить: общение идет через финансового управляющего.
- Рассчитаться по посильному плану. На этапе реструктуризации долгов можно платить по утвержденному графику без штрафов.
- Получить освобождение от остатка долга. Если процедура прошла добросовестно, суд освобождает гражданина от дальнейшего исполнения обязательств.
Здесь нужна честная оговорка про ожидания. Цель «списать всё и сразу» законом не предусмотрена: суд проверяет документы, имущество и сделки за последние годы, и при признаках недобросовестности в освобождении могут отказать. Банкротство не кнопка, а проверяемая процедура с правилами.
Какие долги списывает банкротство, а какие остаются
Через банкротство, как правило, списываются кредиты, займы, долги по кредитным картам, ЖКХ, налогам и штрафам, при условии добросовестного прохождения процедуры. Но не всё: закон прямо называет категории обязательств, которые сохраняются и после завершения дела.
| Обычно списывается | Не списывается |
|---|---|
| Кредиты, займы, кредитные карты | Алименты |
| Долги по ЖКХ и связи | Возмещение вреда жизни и здоровью |
| Налоги и штрафы | Зарплата работникам (для бывших ИП) |
| Микрозаймы | Субсидиарная ответственность — ответственность за долги организации, если банкротство произошло по вине контролирующего лица |
| Долги по расписке | Текущие платежи, возникшие после возбуждения дела |
Отдельно про жилье, потому что этот вопрос задают чаще всего. Единственное пригодное для проживания жилье защищено исполнительским иммунитетом, в конкурсную массу его не забирают. Исключение касается ипотеки: залоговую квартиру, как правило, продают, даже если она единственная. Списать ипотечный долг, сохранив заложенную квартиру, обычной процедурой нельзя: закон не позволяет обойти права залогового кредитора. Это не приговор, варианты с ипотекой всегда разбираются индивидуально, но рассчитывать на то, что квартира останется, а долг исчезнет, не стоит.
Как устроена процедура банкротства: база, которую дает лекция
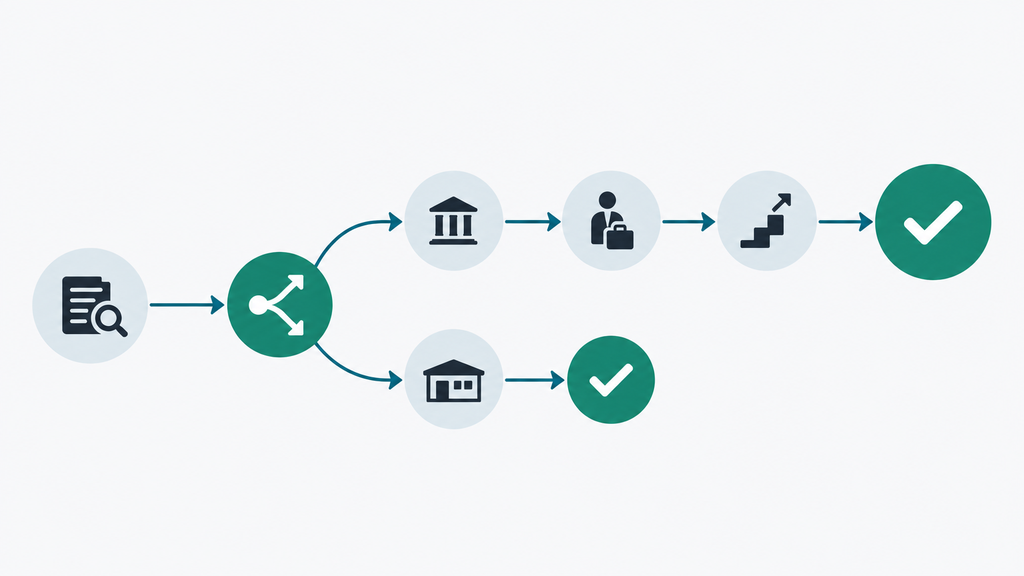
Банкротство физического лица проходит по двум законным маршрутам: внесудебным через МФЦ (бесплатно, при выполнении условий по сумме долга и исполнительным производствам) и судебным через арбитражный суд с финансовым управляющим. Именно эту карту обычно дает вводная лекция: полчаса-час структурированного материала экономят недели хаотичного чтения форумов.
Внесудебное банкротство через МФЦ. Бесплатная процедура для граждан, чья ситуация вписывается в законные критерии: сумма долгов от 25 000 до 1 000 000 рублей и оконченное исполнительное производство по признаку отсутствия имущества (это формулировка из закона об исполнительном производстве). Заявление подается в МФЦ или через Госуслуги, процедура длится шесть месяцев, участие финансового управляющего не предусмотрено. Условия периодически корректируют, поэтому актуальные пороги на 2026 год проверьте перед подачей, в том же МФЦ или на Госуслугах.
Судебное банкротство через арбитражный суд. Подходит при любой сумме долга и работает, когда внесудебный маршрут недоступен. Ключевая фигура здесь финансовый управляющий: независимый специалист, которого утверждает суд. Он ведет процедуру, проверяет сделки и распоряжается имуществом. Внутри дела возможны три процедуры:
- Реструктуризация долгов — график платежей на срок до трех лет, без пеней и с защитой от взыскания; если она реалистична, до списания может не дойти;
- Реализация имущества — активы, не защищенные законом, продаются, средства распределяются между кредиторами, остаток долга списывается;
- Мировое соглашение — компромисс с кредиторами. Его утверждает суд, и он же прекращает дело.
Участники дела: должник, кредиторы, финансовый управляющий и арбитражный суд. Ключевые публикации по делу (введение процедуры, собрания кредиторов, торги) размещаются в реестрах ЕФРСБ и Федресурс; это официальные источники, по которым можно проверить ход любого дела.
Что это значит практически: запись лекции по банкротству остается самым быстрым способом увидеть оба маршрута целиком и понять, куда попадает ваша ситуация. Частные вопросы, например что будет с долей в квартире или с поручительством, лучше закрыть на консультации, а не в комментариях к курсу.
Что выбрать: курсы по банкротству физических лиц, лекцию или консультацию юриста
Формат изучения стоит выбирать по цели: чтобы решить свою долговую ситуацию, обычно достаточно лекции и консультации юриста, а для профессиональной работы с банкротством нужны курсы по банкротству физических лиц с документом об образовании. Это главный критерий, и он снимает большинство сомнений еще до сравнения цен.
| Формат | Для кого | Глубина | Результат | Компромисс |
|---|---|---|---|---|
| Самостоятельное чтение статей и закона | Все, кто начинает изучение | Базовая, фрагментарная | Общее понимание терминов | Много противоречивых источников, легко запутаться |
| Запись лекции по банкротству | Человек с долгами, которому нужна картина целиком | Обзорная, но структурированная | Понимание маршрутов и этапов за один вечер | Нет ответов на частные вопросы конкретного дела |
| Курсы по банкротству физических лиц (повышение квалификации, профпереподготовка) | Юристы, бухгалтеры, консультанты, будущие управляющие | Системная: закон, практика, документы | Удостоверение или диплом; сведения вносятся в реестр ФИС ФРДО | Стоимость и время; для решения собственной ситуации избыточен |
| Консультация юриста | Человек, которому нужен разбор своей ситуации | Точечная, по документам | Оценка применимости банкротства и расчет именно для вас | Не дает системных знаний — только ответ на ваш кейс |
На практике работает такое правило: должнику, который хочет понять «чем отличается лекция от курса и что мне нужно», чаще всего достаточно связки «лекция + консультация». Курсы по банкротству физических лиц оправданы, когда тема становится профессией: такие программы длятся от нескольких недель до месяцев, требуют итогового тестирования и дают документ, который проверяется в реестре ФИС ФРДО, федеральном реестре сведений о документах об образовании.
Как выбрать курс по банкротству физических лиц: критерии и сигналы риска
Курс по банкротству физических лиц стоит выбирать по шести проверяемым критериям, а не по цене на главной странице. Проверка занимает один вечер и помогает избежать оплаты неактуальной программы.
Критерии выбора:
- действующая образовательная лицензия — номер можно проверить в реестре Рособрнадзора;
- программа с судебной практикой и изменениями 2026 года, с указанной датой обновления материалов;
- преподаватели-практики: арбитражные управляющие, юристы с реальными делами о банкротстве;
- понятный учебный план с количеством часов и списком тем;
- прозрачный договор, где зафиксированы цена, срок и выдаваемый документ;
- документ по итогам — удостоверение или диплом со внесением в ФИС ФРДО.
Сигналы риска:
- обещания «гарантированного результата» и «списания всех долгов за N дней»: и в обучении, и в самой процедуре таких гарантий не существует;
- давление срочностью: «только сегодня», «последнее место в группе»;
- нет лицензии или номер не находится в реестре;
- программа без практики и без даты обновления: нормы и пороги меняются, устаревший курс даст неверную картину;
- документ «сертификат» без реестровой проверки вместо удостоверения или диплома.
И главное ограничение: даже самый хороший курс дает знания, но не заменяет правовую оценку конкретного дела. Когда цель состоит в решении собственной ситуации, первый шаг не «купить курс», а собрать документы и получить разбор применимости процедуры к своим обстоятельствам.
Калькулятор банкротства физических лиц: как посчитать стоимость процедуры
Калькулятор банкротства физических лиц — это онлайн-инструмент, который по введенным параметрам показывает ориентировочную стоимость процедуры: обычно учитываются общая сумма долга, число кредиторов, наличие имущества, регион и маршрут, внесудебный или судебный. Это первый честный шаг к бюджету дела: вы сразу видите порядок сумм вместо рекламного «цены от».
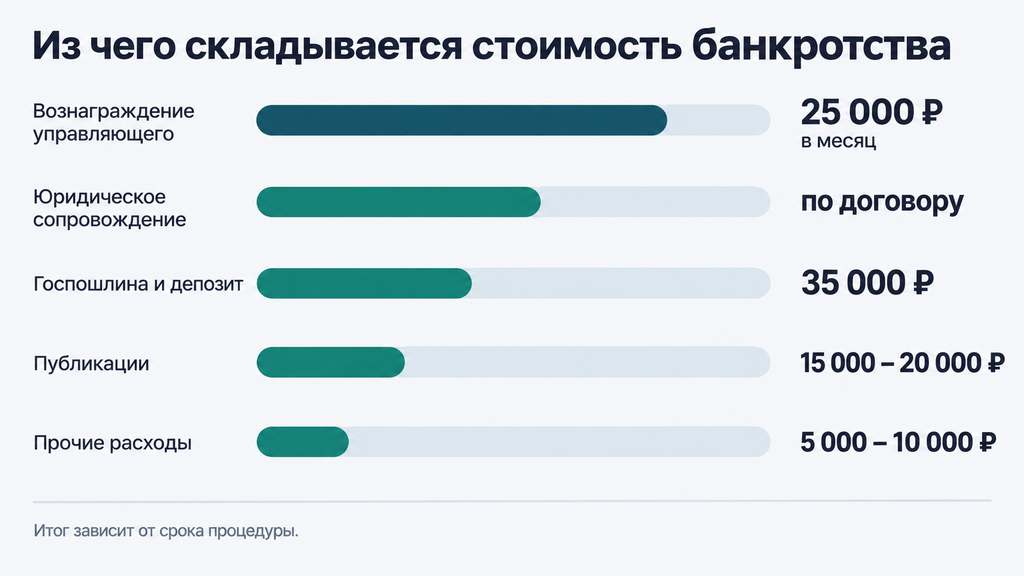
Чтобы понимать, откуда берется итоговая цифра, разберем состав расходов судебной процедуры. Фиксированную часть устанавливает закон, переменную задает объем работы по делу:
- Госпошлина за подачу заявления гражданином: по состоянию на 2026 год базовый размер составляет 10 000 рублей. Ставку периодически меняют, поэтому проверяйте актуальное значение на дату подачи;
- Депозит суда — 25 000 рублей, которые затем засчитываются в вознаграждение финансового управляющего;
- Вознаграждение финансового управляющего — 25 000 рублей в месяц за каждую процедуру по закону;
- Обязательные публикации в реестрах Федресурс/ЕФРСБ и газете «Коммерсантъ»: как правило, порядка 15 000–20 000 рублей за все сообщения по делу;
- Почтовые и технические расходы — рассылка кредиторам, копии документов, конверты: обычно несколько тысяч рублей;
- Дополнительные расходы по делу — оценка имущества, организация торгов, если они есть;
- Юридическое сопровождение — подготовка заявления, документы, представительство. Зависит от региона и сложности дела.
Внесудебное банкротство через МФЦ бесплатное: госпошлина, депозит и вознаграждение управляющего там не предусмотрены. Но подходит оно не всем: только под законные критерии по сумме долга и исполнительным производствам.
Примеры расчета: сколько стоит банкротство в разных ситуациях
Стоимость банкротства в разных ситуациях отличается в разы: от нуля во внесудебной процедуре до нескольких сотен тысяч рублей в сложном судебном деле с имуществом. Три типовых сценария показывают логику расчета.
| Ситуация | Маршрут | Состав расходов | Ориентир по итогу |
|---|---|---|---|
| Долг около 280 000 рублей, имущества нет, исполнительное производство окончено по признаку отсутствия активов | Внесудебное через МФЦ | Процедура бесплатная; возможны только расходы на документы | 0 рублей за процедуру, срок 6 месяцев |
| Долг 600 000–800 000 рублей, несколько кредитов, имущества нет | Судебное, реализация имущества | Госпошлина 10 000 + депозит 25 000, который засчитывается в вознаграждение управляющего (примерно 150 000 за полгода процедуры; если дело длится дольше, сумма растет) + публикации ~15 000–20 000 + почта ~5 000–10 000; сопровождение: по договору | Процедурная часть: порядка 180 000–200 000 рублей; с сопровождением в регионах ориентировочно 250 000–350 000 рублей |
| Долг свыше 1 000 000 рублей, есть автомобиль и доля в квартире, возможны споры по сделкам | Судебное, индивидуальный расчет | Всё выше + оценка имущества, торги, возможная реструктуризация как отдельная процедура, споры увеличивают срок | Индивидуально: расчет только после разбора документов |
Обратите внимание на типичную ошибку: цифру из калькулятора воспринимают как финальную цену. На деле калькулятор дает ориентир: итог зависит от длительности процедуры, количества управляющих процедур в деле и споров с кредиторами. Поэтому расчет стоит рассматривать как первый фильтр, а не как договорную сумму.
Если диапазона мало и нужна раскладка по статьям, оставьте заявку и кратко опишите ситуацию: на бесплатной консультации специалист посчитает ориентировочный бюджет именно для вашего дела и покажет, какие маршруты вам доступны. Заявка ни к чему не обязывает: решение о процедуре вы принимаете сами и не сразу.
Какие ошибки чаще всего совершают при изучении банкротства и планировании процедуры
Самая частая ошибка при планировании банкротства — начинать действовать раньше, чем собрана полная картина долгов, имущества и сделок. Дальше по убыванию встречаются еще несколько характерных промахов, каждый из которых стоит месяцев и денег.
- Учиться по устаревшим материалам. Пороги внесудебного банкротства, госпошлины и практика меняются. Материал без даты обновления приводит к ошибочным ожиданиям; сверяйте информацию с редакцией закона 2026 года и официальными реестрами.
- Выбирать курс только по цене. Дешевая программа без практики и лицензии в итоге стоит дороже, потому что знания приходится переучивать. Проверяйте программу по критериям из раздела выше.
- Считать цифру из калькулятора финальной ценой. Калькулятор дает ориентир по порядку сумм. Точный бюджет определяется после разбора документов и оценки сложности дела.
- Игнорировать альтернативы. Кредитные каникулы, реструктуризация, мировое соглашение в отдельных случаях решают проблему дешевле и быстрее. Банкротство сильный, но не единственный инструмент.
- Подавать заявление без анализа сделок. Продажа автомобиля или дарение квартиры за последние годы могут быть оспорены в деле, и суд при недобросовестности может отказать в освобождении от долгов. Эти риски выявляются до подачи, а не во время процесса.
- Скрывать счета и имущество от финансового управляющего. Неполные сведения становятся основанием для прекращения дела без списания долгов. Полная прозрачность здесь не мораль, а прямое условие результата.
Все эти ошибки объединяет одно: они исправимы на этапе подготовки и дороги на этапе процедуры. Практический вывод: собрать документы, посчитать нагрузку и получить первичный разбор до подачи заявления, а не после первых сложностей.
Когда обучение не заменит юриста: ограничения и сложные ситуации
Обучение и самостоятельная подготовка работают в типовых ситуациях, но при единственном залоговом жилье, совместной собственности супругов, поручительстве, статусе ИП и недавних сделках с имуществом нужна правовая оценка конкретного дела. В этих сценариях результат зависит не от знаний в целом, а от деталей: формулировок договоров, дат сделок, состава семьи и региональной практики.
Ситуации, где стандартные советы не работают:
- ипотека или залоговое имущество — права залогового кредитора ограничивают варианты;
- совместная собственность супругов — доля должника выделяется, это затрагивает интересы семьи;
- поручительство — объем требований по чужому кредиту нужно проверять по документам;
- статус ИП или самозанятого — при оценке дела учитываются особенности долгов от предпринимательской деятельности;
- сделки с имуществом за последние годы — возможны оспаривания в деле;
- наследственные дела и долги умершего родственника;
- доходы или активы за границей.
Ограничения самой процедуры, о которых важно знать заранее:
- судебное дело длится обычно от нескольких месяцев до года, быстрым решением его не назвать;
- на время процедуры распоряжение счетами и имуществом ограничено, ими управляет финансовый управляющий;
- после завершения в течение пяти лет при обращении за кредитом или займом нужно сообщать о факте банкротства;
- три года нельзя занимать должности в органах управления юридических лиц;
- повторно пройти банкротство по тем же правилам можно не раньше чем через пять лет.
Ни одно из этих ограничений не делает ситуацию безвыходной: для очень многих людей банкротство стало рабочим способом восстановить финансовую устойчивость. Но прогноз честнее строить на документах, а не на общих правилах. Именно поэтому в перечисленных случаях первый шаг не чтение закона, а разбор конкретного дела со специалистом.
Что делать дальше: пошаговый план и бесплатная консультация
Дальше действовать стоит по простому алгоритму из шести шагов: собрать цифры, оценить нагрузку, проверить маршруты, посчитать бюджет, подготовить документы и получить первичный разбор ситуации. С таким планом тревожная неизвестность превращается в последовательность понятных действий.
- Выпишите все долги в одну таблицу: кому, сколько, ставка, ежемесячный платеж, есть ли просрочка.
- Посчитайте долю платежей в ежемесячном доходе — это ваша точка отсчета и главный показатель из шкалы нагрузки.
- Проверьте, вписываетесь ли вы в условия внесудебного банкротства через МФЦ — актуальные критерии на 2026 год уточните в МФЦ или на Госуслугах.
- Посчитайте ориентировочные расходы в калькуляторе банкротства физических лиц и сравните с бюджетом по всем маршрутам, включая реструктуризацию.
- Соберите базовый пакет документов: кредитные договоры, выписки по счетам, справки о доходах, документы по имуществу, определения суда и постановления приставов, если взыскание уже идет.
- Получите первичный разбор ситуации у специалиста: применима ли процедура, какой маршрут выбрать, из чего сложится бюджет.
Если вы не знаете, что делать с долгами, обратитесь к нам по процедуре банкротства или с любым другим юридическим вопросом. Оставьте заявку и кратко опишите ситуацию: консультация бесплатная, и она не обязывает вас оплачивать услугу или сразу принимать решение. Задача у заявки простая: получить первичный разбор от специалиста, понять, что происходит с вашими долгами, какие варианты доступны и сколько примерно стоит каждый из них. Дальше вы решаете сами, в своем темпе.
Часто задаваемые вопросы
Нужно ли специальное образование, чтобы подать на банкротство физического лица?
Нет, закон не требует от гражданина диплома или удостоверения, заявление можно подать самостоятельно. Обучение нужно для понимания процедуры, а профессиональные курсы обязательны только тем, кто работает с чужими делами. При сложной ситуации (имущество, поручительство, сделки) ошибки в документах обычно затягивают дело, поэтому разумнее начать с консультации.
Сколько стоит обучение банкротству и сколько стоит сама процедура?
Запись лекции по банкротству обычно стоит от нескольких сотен до пары тысяч рублей, профессиональные курсы переподготовки стоят существенно дороже и длятся от недель до месяцев. Сама судебная процедура складывается из госпошлины, депозита, вознаграждения финансового управляющего, публикаций и сопровождения; ориентир дает калькулятор банкротства физических лиц. Внесудебное банкротство через МФЦ бесплатно, но подходит только под законные критерии.
Какие причины чаще всего приводят людей к банкротству?
Чаще всего к банкротству приводят потеря или снижение дохода, несколько кредитов и высокая долговая нагрузка, займы в МФО, болезнь и непредвиденные расходы, а также поручительство за близких. Долг обычно растет скачком: одна просрочка тянет за собой пени и новые займы. Поэтому любая оценка стартует с таблицы долгов и расчета доли платежей в доходе.
Какие цели у банкротства и всегда ли списываются все долги?
Цели банкротства — зафиксировать сумму долга, остановить взыскание, рассчитаться по посильному плану и получить освобождение от оставшихся обязательств. Не все долги списываются: алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность и текущие платежи сохраняются. Освобождение возможно при добросовестном поведении, суд проверяет документы и сделки.
Чем лекция по банкротству отличается от курса?
Лекция по банкротству — обзорный формат: за один вечер она дает карту процедуры, маршруты и основные термины. Курс — системная программа с тестированием и документом о квалификации, он нужен тем, кто работает в теме профессионально. Человеку с долгами, как правило, достаточно лекции и консультации юриста по своей ситуации.
Можно ли пройти банкротство бесплатно?
Да, внесудебное банкротство через МФЦ — бесплатная процедура: без госпошлины, депозита и вознаграждения управляющего. Она доступна при сумме долгов от 25 000 до 1 000 000 рублей и оконченном исполнительном производстве по признаку отсутствия имущества. Судебное банкротство платное, поэтому его бюджет считают заранее, калькулятором и на консультации.
Как работает калькулятор банкротства физических лиц?
Калькулятор банкротства физических лиц считает ориентировочную стоимость по введенным параметрам: сумме долга, числу кредиторов, наличию имущества, региону и маршруту процедуры. Результат показывает порядок сумм, а не финальную цену: итог зависит от длительности дела и споров с кредиторами. Точную раскладку дают после разбора документов.
Что будет с имуществом и единственным жильем при банкротстве?
Не защищенное законом имущество продается в процедуре реализации, а средства распределяются между кредиторами. Единственное пригодное для проживания жилье защищено исполнительским иммунитетом, за исключением ипотечной квартиры: залог, как правило, продается. Детали (доли в собственности, недавние сделки, совместное имущество супругов) проверяются индивидуально.