Списание долгов участников СВО
Участники СВО и члены их семей могут полностью освободиться от кредитных долгов. По закону № 377-ФЗ обязательства прекращаются при гибели военнослужащего, установлении ему инвалидности I группы или признании безвестно отсутствующим. По закону № 391-ФЗ контрактникам, заключившим контракт с 1 декабря 2024 года или с 1 мая 2026 года, списывают до 10 млн рублей долгов, подтверждённых судом. Списываются только кредитные долги: алименты, налоги, штрафы и текущие платежи за ЖКХ сохраняются. Ниже разбираем, какие долги списывают участникам СВО, кто имеет на это право и что делать по шагам.
Что означает списание долгов участников СВО и когда оно происходит
Списание долгов участников СВО — это прекращение кредитных обязательств в силу закона: банк или микрофинансовая организация аннулирует остаток долга, проценты и штрафы, и требовать их дальше не вправе ни кредитор, ни коллекторы. Человеку не нужно ничего «выплачивать по остатку» или договариваться о скидке: обязательство исчезает целиком, потому что так прямо предписал законодатель.
Сразу разграничим списание и похожие механизмы, с которых часто начинают разговор. Банкротство — судебная процедура, при которой долги списывает арбитражный суд после проверки финансового положения. Реструктуризация — пересмотр графика платежей по соглашению с банком. Списание по «военным» законам работает иначе: оно применяется автоматически при выполнении условий и не зависит от доброй воли банка.
Правовая основа — два закона, которые дополняют друг друга:
- Федеральный закон № 377-ФЗ от 07.10.2022 — базовый документ о кредитных каникулах для участников СВО и членов их семей. Он же закрепляет полное списание долгов в случаях гибели военнослужащего, установления ему инвалидности I группы или признания безвестно отсутствующим.
- Федеральный закон № 391-ФЗ от 08.11.2024 — ввёл дополнительный механизм: контрактникам, заключившим контракт не ранее 1 декабря 2024 года на срок от одного года, прекращают обязательства по просуженным долгам в пределах 10 млн рублей — тоже в силу закона, без согласия банка.
В 2026 году механизм расширили: федеральный закон № 156-ФЗ от 25.05.2026 распространил право на списание и на тех, кто заключил контракт не ранее 1 мая 2026 года. Условие прежнее — к дате заключения контракта долг уже должен быть подтверждён судом: вступившим в силу судебным решением, исполнительным документом или возбуждённым исполнительным производством.
Отсюда главный практический вывод: списание не предоставляется «за сам факт службы». Нужна конкретная комбинация: статус, дата контракта, характер долга и его судебная история. Если хоть один элемент не совпадает, специальный механизм не применяется, но остаются другие законные пути: кредитные каникулы, реструктуризация или банкротство.
Кто может списать долги: участники СВО, их супруги и члены семьи
Право на списание есть у самих участников СВО — мобилизованных, добровольцев и военнослужащих по контракту, — а также у их супругов и членов семьи погибших или получивших инвалидность I группы.
Кто именно входит в этот круг:
- Сами участники СВО — мобилизованные, добровольцы, военнослужащие по контракту, а также сотрудники других ведомств, выполняющие задачи в зоне проведения операции. Для механизма списания до 10 млн рублей требуется контракт сроком не менее одного года.
- Супруги — официальные мужья и жёны. Гражданский брак право на льготу не даёт: подтверждением служит свидетельство о браке.
- Члены семьи погибшего — дети до 18 лет (до 23 лет, если учатся очно), дети, признанные инвалидами до совершеннолетия, родители и лица, находившиеся на иждивении.
- Созаёмщики и поручители — если это близкие родственники участника СВО, их обязательства по тем же кредитам также прекращаются в случаях, предусмотренных законом № 377-ФЗ.
На практике статус приходится подтверждать документами: контрактом, справкой из воинской части, приказом о направлении. При этом банк не вправе бесконечно требовать справки: статус военнослужащего он может проверить через воинское подразделение. Обычно достаточно базового пакета, о котором речь ниже.
Какие условия должны выполняться одновременно
Специальный механизм списания срабатывает, только если одновременно сходятся несколько условий:
- статус участника СВО подтверждён документально;
- контракт заключён не ранее 1 декабря 2024 года либо не ранее 1 мая 2026 года — в зависимости от того, на какую «волну» вы претендуете;
- срок контракта — не менее одного года;
- кредитный договор оформлен до заключения контракта;
- по долгу до заключения контракта уже существовало вступившее в силу судебное решение, выданный исполнительный документ или возбуждённое исполнительное производство.
Быстрая самопроверка перед подачей документов:
- Какой у вас статус и чем он подтверждается?
- Когда заключён контракт и на какой срок?
- Когда оформлен кредит — до или после начала участия?
- Есть ли по долгу судебное решение или исполнительное производство?
- Какова общая сумма долга — укладывается ли она в лимит 10 млн рублей?
Если хотя бы один пункт «не сходится», это не значит, что выхода нет: есть другие механизмы — от кредитных каникул до банкротства. Правила и даты периодически меняются, поэтому перед подачей заявления стоит перепроверить актуальную редакцию закона или сверить ситуацию со специалистом.
Какие долги списывают участникам СВО, а какие остаются
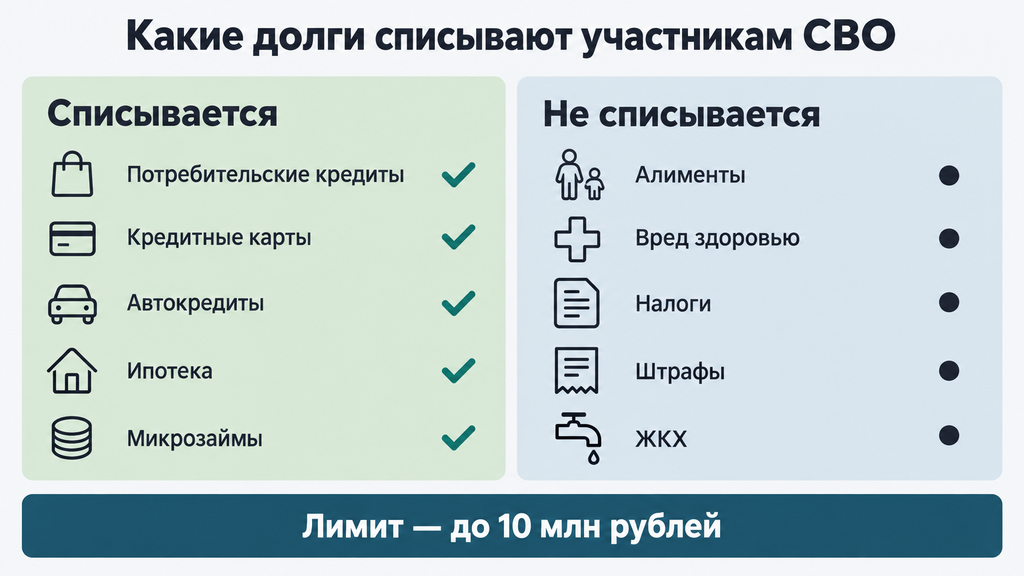
Участникам СВО списывают кредитные долги: потребительские кредиты, задолженность по кредитным картам, автокредиты, ипотеку и микрозаймы. Не списываются алименты, возмещение вреда жизни и здоровью, ущерб от коррупционных преступлений, налоги, административные штрафы и платежи за ЖКХ — эти обязательства сохраняются в любом случае.
| Долг списывается | Долг не списывается |
|---|---|
| Потребительские кредиты | Алименты |
| Задолженность по кредитным картам | Возмещение вреда жизни и здоровью |
| Автокредиты | Ущерб от коррупционных преступлений |
| Ипотека | Налоги и сборы |
| Микрозаймы и займы организаций | Административные штрафы |
| Просроченные проценты и штрафы по этим кредитам | Текущие и накопленные платежи за ЖКХ |
Логика исключений простая: не списываются обязательства личного характера и долги перед государством. Закон о поддержке участников СВО рассчитан на кредитные договоры с банками и МФО, поэтому расписка перед физическим лицом или долг за коммунальные услуги под него не попадают.
Отдельно про лимит: списание по контракту действует на сумму до 10 млн рублей в совокупности по всем кредитам и займам. Если долг больше, спишется часть в пределах лимита, а остаток сохранится — его придётся закрывать другими способами, включая банкротство. Полное списание при гибели или инвалидности I группы суммы не ограничивает.
Типичные заблуждения, с которыми мы сталкиваемся в консультациях:
- «Списывают и долг за ЖКХ» — нет, коммунальные платежи остаются за семьёй.
- «Спишут налоги и штрафы» — нет, это обязательства перед государством.
- «Спишут кредит, оформленный уже во время службы» — нет, долг должен существовать и быть подтверждён судом до подписания контракта.
- «Раз долг продан коллекторам, списание не работает» — работает: обязательства прекращаются в силу закона, и требовать их не вправе уже никто, включая нового кредитора.
Что происходит с ипотекой, автокредитом и залогом
Когда обязательства по целевому кредиту прекращаются, вместе с долгом снимается и залог — обременение с квартиры или автомобиля. Имущество остаётся в собственности заёмщика или переходит к наследникам. Если по залогу уже шло взыскание, судебные и исполнительные производства прекращаются, а аресты и запреты снимаются.
С военной ипотекой ситуация особая: остаток по программе накопительно-ипотечной системы (НИС) гасит государство через Росвоенипотеку. Семье в этом случае обычно не нужно ничего доплачивать из собственных средств, но порядок и сроки возврата лучше уточнить отдельно: они могут занимать больше времени, чем обычное списание банковского кредита.
Полное списание при гибели, инвалидности I группы и безвестном отсутствии
При гибели участника СВО, установлении ему инвалидности I группы или признании его безвестно отсутствующим кредитные обязательства прекращаются полностью, без ограничения по сумме. Это касается и обязательств созаёмщиков и поручителей из числа близких.
Гибель. Долги прекращаются, если военнослужащий погиб при выполнении задач в ходе операции либо позже — от увечья, ранения, травмы, контузии или заболевания, полученных при выполнении этих задач. Связь гибели с участием должна быть установлена документально.
Инвалидность I группы. Обязательства прекращаются, если инвалидность I группы установлена из-за увечья или заболевания, полученных при выполнении задач в ходе СВО. Связь подтверждает военно-врачебная комиссия (ВВК — комиссия, которая определяет категорию годности и причинную связь увечий со службой) или медико-социальная экспертиза (МСЭ).
Безвестное отсутствие. Если военнослужащий пропал без вести, факт устанавливается судом. До решения суда кредитные каникулы сохраняются; после признания безвестно отсутствующим обязательства могут быть прекращены полностью. Признание умершим — отдельная процедура: для пропавших без вести в связи с военными действиями заявление можно подать не ранее чем через два года со дня их окончания, поэтому точные сроки лучше уточнить в актуальной редакции закона.
Это самые тяжёлые жизненные ситуации, и закон здесь максимально поддерживающий: семья не наследует кредитное бремя, банк не вправе требовать платежи ни с вдовы, ни с детей, ни с родителей погибшего.
Какие документы подтверждают право на списание
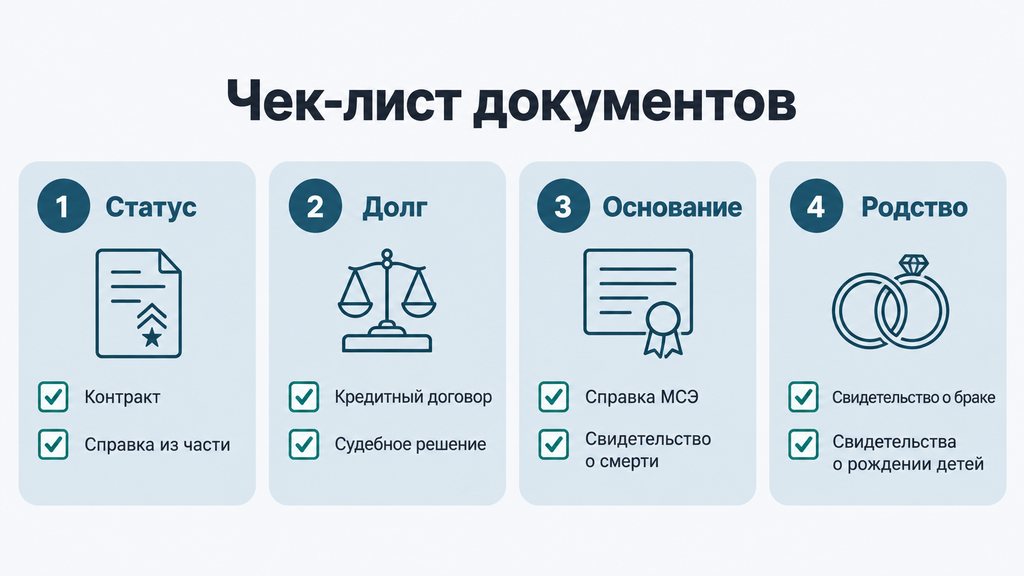
Документы удобно собирать по четырём группам — по логике «кто, какой долг, какое основание, какое родство»:
- Статус: копия контракта, справка из воинской части, удостоверение ветерана боевых действий, приказ о направлении.
- Долг: кредитный договор, справка банка о задолженности, вступившее в силу судебное решение, постановление о возбуждении исполнительного производства.
- Основание: свидетельство о смерти и документ о связи гибели с выполнением задач, справка МСЭ об инвалидности I группы, заключение ВВК, решение суда о безвестном отсутствии.
- Родство: свидетельство о браке, свидетельства о рождении детей, документы, подтверждающие иждивение.
Несколько практических замечаний. Справки о гибели в связи с выполнением задач командиры воинских частей выдают родственникам по запросу. Если каких-то документов на руках нет, не откладывайте обращение: часть справок запрашивается долго, а банки принимают заявления и в период их сбора. Самая частая причина отказов в рассмотренных нами делах — именно неполный пакет, а не отсутствие самого права.
Чем списание отличается от кредитных каникул и приостановления взыскания
Списание прекращает долг окончательно, кредитные каникулы лишь откладывают платежи на период службы, а приостановление взыскания временно останавливает действия приставов на срок службы и 180 дней после возвращения.
| Критерий | Списание | Кредитные каникулы | Приостановление взыскания |
|---|---|---|---|
| Что происходит с долгом | Прекращается полностью или в пределах 10 млн | Платежи отложены, долг остаётся | Долг остаётся, взыскание на паузе |
| Кто может применить | Контрактники нужных дат, семьи погибших, инвалиды I группы | Любой участник СВО и члены семьи | Участник СВО на период службы и 180 дней после |
| Нужно ли заявление | Как правило, да — в банк или ФССП | Да, в банк | Да, приставу |
| Что после | Обязательств нет | Платежи возобновляются по графику | Взыскание возобновляется, если долг не закрыт |
Кредитные каникулы по закону № 377-ФЗ дают отсрочку на весь период службы и лечения, а льготный период после возвращения увеличен до 180 дней. Проценты за время каникул по «военным» правилам не начисляются: это отличие от обычных банковских отсрочек. Приостановление исполнительного производства регулирует статья 40 закона № 229-ФЗ: аресты счетов и списания приостанавливаются, но сам долг никуда не девается.
Как выбрать подходящий механизм — простые ориентиры:
- Есть судебное решение, контракт заключён в нужные даты — подавайте на списание.
- Долги ещё не просужены, а служба продолжается: оформляйте кредитные каникулы, чтобы не копить просрочку.
- Приставы уже работают по делу: параллельно подавайте заявление о приостановлении, это защитит счета и имущество.
- Ни один специальный механизм не подходит — рассматривайте реструктуризацию или банкротство.

Как списать долги участнику СВО: пошаговый порядок действий
Всего пять шагов: проверить основания, собрать документы, проверить исполнительные производства, подать заявления в банк и приставам, затем проконтролировать результат до снятия всех ограничений.
- Сверьте даты и статус долга. Проверьте дату контракта, срок, наличие вступившего в силу судебного решения или исполнительного производства. Судебный приказ — упрощённое судебное решение, которое суд выносит без вызова сторон; если вы узнали о нём впервые, проверьте, не истёк ли срок на его отмену.
- Соберите пакет документов по четырём группам из раздела выше: статус, долг, основание, родство.
- Проверьте банк данных исполнительных производств на сайте ФССП (Федеральная служба судебных приставов) — по фамилии и дате рождения. Это покажет, какие производства уже открыты и у какого пристава находятся.
- Подайте заявления. В банк или МФО — о прекращении обязательств со ссылкой на закон; в территориальный орган ФССП — о прекращении исполнительного производства. Заявление пишется в свободной форме: укажите данные заявителя, реквизиты кредитного договора или номера производств, статус участника СВО и просьбу со ссылкой на нормы закона. Если от имени участника действует супруга, приложите нотариальную доверенность.
- Проконтролируйте результат. Пристав рассматривает заявление, как правило, в течение десяти дней со дня его поступления и выносит постановление о прекращении производства. Банки, по практике, отвечают в срок до 15 дней. После прекращения производства снимаются аресты и запреты, прекращается начисление процентов, а сам участник СВО освобождается от исполнительского сбора — сбора в размере 7% от суммы взыскания, который приставы обычно добавляют при просрочке.
Отдельное уточнение: по разъяснениям Банка России обязательства прекращаются в силу закона, и заявление формально не обязательно — кредитору достаточно получить информацию о контракте из любого источника. Но на практике заявление ускоряет процесс и создаёт документальный след: если банк затягивает, вам будет проще доказать, когда и о чём вы его просили.
Типичные ошибки при оформлении и как их избежать
- Подать заявление, не проверив дату контракта и судебный акт. Последствие — формальный отказ. Решение: сверьте условия до подачи, а если механизм недоступен — сразу переходите к каникулам или банкротству.
- Ждать списания всех долгов подряд. ЖКХ, налоги и алименты остаются — планируйте семейный бюджет с учётом этого.
- Неполный пакет документов. Самая частая причина отказа. Решение: пройдите чек-лист из четырёх групп до визита в банк.
- Обращаться к коллектору вместо кредитора или пристава. Заявление о прекращении обязательств нужно тому, кто ведёт взыскание, — банку, МФО или ФССП.
- Договариваться устно. Только письменные заявления и письменные ответы: они пригодятся при обжаловании.
- Скрывать имущество или подавать недостоверные документы. Это уже не «ошибка оформления», а основание для серьёзных правовых последствий. Закон не требует ничего скрывать — если специальный механизм не подходит, есть законное банкротство.
Что делать, если банк или приставы отказывают
Отказ оспаривается в такой последовательности: письменный мотивированный отказ → повторная претензия со ссылкой на нормы закона → жалоба в Банк России или финансовому уполномоченному → обращение в прокуратуру → иск в суд.
Сначала зафиксируйте причину. Требуйте письменный отказ — устное «нам не дали указания списывать» юридической силы не имеет. Типовые причины и реакция на них:
- «Нет судебного решения». Механизм по контракту действительно требует просуженного долга. Варианты: кредитные каникулы сейчас и списание после суда, либо банкротство, если ждать нет смысла.
- «Контракт заключён раньше нужной даты». Проверьте дату в контракте и применимую редакцию закона: правила менялись, и в 2026 году «волн» уже две — от 1 декабря 2024 года и от 1 мая 2026 года.
- «Долг не кредитный». Если банк относит к исключениям то, что по договору является кредитом, — это повод для претензии и суда.
- «Не подтверждена связь инвалидности с участием». Запросите заключение ВВК или МСЭ повторно, при необходимости оспорьте выводы комиссии.
- «Долг продан коллекторам». Отказ неправомерен: обязательства прекращаются в силу закона независимо от того, у кого они находятся, поэтому требование нужно адресовать новому кредитору.
Типичный пример из практики: банк отказал вдове в списании долга по кредитной карте, ссылаясь на то, что «договором списание не предусмотрено». После подачи иска с приложением свидетельства о смерти и справки о гибели при исполнении обязательство были прекращены — договор в таких спорах не главнее закона. Это не обещание результата в каждом деле: исход зависит от документов и обстоятельств, но судебная практика по подобным спорам в целом складывается в пользу семей.
Если ситуация нестандартная или сроки поджимают, разумно подключить юриста на этапе претензии: правильно сформулированное требование часто снимает вопрос без суда. Вы также можете оставить заявку на бесплатный первичный разбор: опишите ситуацию, и специалист подскажет, есть ли перспектива у спора и какие документы готовить. Оплачивать что-либо сразу не нужно: сначала вы просто понимаете свой план действий.
Когда вместо списания подходит банкротство
Специальная льгота закрывает узкий сценарий — просуженные кредитные долги в пределах 10 млн рублей. Банкротство становится основным законным путём, если контракт заключён раньше нужных дат, долги ещё не просужены, сумма больше лимита или основная часть обязательств — некредитная: ЖКХ, налоги, расписки.
Кратко о двух формах процедуры:
- Судебное банкротство — через арбитражный суд с участием финансового управляющего. Подходит при крупных долгах и наличии имущества; по завершении процедуры обязательства списываются, но часть имущества может уйти в реализацию (единственное жильё и предметы первой необходимости защищены законом).
- Внесудебное банкротство через МФЦ — бесплатная упрощённая процедура при соблюдении условий: сумма долга в установленных пределах и оконченное исполнительное производство при отсутствии имущества для взыскания.
Статус участника СВО не мешает процедуре, а период службы даёт дополнительную защиту: на это время и 180 дней после возвращения взыскание по большинству долгов приостанавливается. В период действия этой защиты долги, как правило, не удерживаются и из текущего денежного довольствия участника операции.
Если непонятно, какой механизм подходит именно вам — списание, каникулы или банкротство, — это нормальная ситуация: условия пересекаются, а детали решают. Оставьте заявку и кратко опишите ситуацию: бесплатно разберём ваши документы и предложим план действий. Решение вы сможете принять позже, когда увидите полную картину.
Ответы на частые вопросы о списании долгов участникам СВО
Списывают ли долги участникам СВО автоматически?
Нет, списание «за сам факт службы» не происходит: нужны условия по статусу, дате контракта и характеру долга. При этом, когда условия выполнены, обязательства прекращаются в силу закона — заявление лишь ускоряет процесс. По разъяснениям Банка России кредитору достаточно узнать о контракте, но на практике документы лучше подать самому.
Списывают ли долги мобилизованным и добровольцам?
Мобилизованные и добровольцы имеют право на кредитные каникулы на весь период службы, а при гибели или инвалидности I группы их долги и долги созаёмщиков из числа близких списываются полностью. Механизм списания до 10 млн рублей по просуженным долгам рассчитан на контрактников: контракт должен быть заключён не ранее 1 декабря 2024 года или 1 мая 2026 года и на срок от одного года.
Что будет, если контракт заключён до 1 декабря 2024 года?
Под механизм списания по контракту такой договор не подпадает: закон применяется к контрактам, заключённым не ранее 1 декабря 2024 года либо не ранее 1 мая 2026 года. Остаётся право на кредитные каникулы, приостановление взыскания и банкротство. Долги семьи в случае гибели или инвалидности I группы списываются независимо от даты контракта.
Списывают ли долги по ЖКХ, налогам и алиментам?
Нет. Закон о поддержке участников СВО распространяется только на кредитные договоры и займы у банков и МФО. Алименты, возмещение вреда жизни и здоровью, налоги, административные штрафы и платежи за ЖКХ сохраняются. Закрыть такие обязательства можно, например, через банкротство — там перечень долгов шире.
Что делать, если долг больше 10 млн рублей?
Спишется часть в пределах лимита, а остаток сохранится — его придётся закрывать добровольно, через взыскание или в процедуре банкротства. Полное списание при гибели, инвалидности I группы или безвестном отсутствии суммы не ограничивает. В спорных случаях стоит просчитать оба сценария: списание с остатком и банкротство.
Останется ли квартира при списании ипотеки?
Да. Вместе с долгом прекращается залог: обременение снимается, квартира остаётся в собственности заёмщика или переходит к наследникам. С военной ипотекой порядок иной — остаток по программе НИС погашает государство через Росвоенипотеку.
Как проверить своё исполнительное производство?
Воспользуйтесь банком данных исполнительских производств на официальном сайте ФССП России: достаточно ввести фамилию, имя, отчество и дату рождения. Сервис покажет номера производств, суммы и территориальный орган — эти данные понадобятся для заявления о прекращении. Проверку стоит повторить после подачи документов, чтобы убедиться в снятии арестов и запретов.
Короткий план, если вы дочитали до этого места: сверьте дату контракта и наличие судебного решения, соберите документы по четырём группам, проверьте себя в банке данных ФССП и подайте заявления в банк и приставам. Если какой-то из шагов вызывает сомнения — оставьте заявку на бесплатную консультацию: опишете ситуацию, получите разбор и понятный план, а решение о дальнейших действиях сможете принять спокойно и без давления.