Как законно списать долги по кредитам: способы, госпрограммы и МФЦ
Законно списать долги по кредитам в России можно практически только через банкротство гражданина по Федеральному закону № 127-ФЗ — судебное в арбитражном суде или бесплатное внесудебное через МФЦ. Единой государственной программы, которая «обнуляет» кредиты всем автоматически, не существует, а звонки и реклама «по федеральной программе списания долгов» в большинстве случаев — признак мошенников. Какой путь выбрать, зависит от суммы долга, наличия имущества и статуса исполнительных производств. Итоговое решение принимает суд или МФЦ. Ниже разобраны все рабочие варианты с условиями, расходами и сроками.
Что такое списание долгов и как это работает
Списание долга — это полное прекращение обязательства: после списания кредитор теряет право требовать оплату по договору, начисление процентов останавливается, а взыскание долга становится невозможным. Правовое основание — Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)»: именно он описывает, при каких условиях гражданина освобождают от кредитных обязательств. Другого универсального механизма «аннулирования долга» в российском праве нет: всё, что называется «полное списание долгов» в рекламе, на практике сводится к одной из процедур банкротства.
Как работает списание долгов по шагам. Сначала человек подтверждает в суде или в МФЦ, что платить по обязательствам объективно не может. Затем назначенная процедура проверяет его доходы, имущество и сделки. Если подтверждается неплатёжеспособность и добросовестность, суд освобождает гражданина от дальнейшего исполнения обязательств. С этого момента долги по кредитам, займам, картам, ЖКХ и налогам считаются закрытыми, а требовать их повторно кредиторы не вправе.
Списание часто путают с вариантами «платить стало легче». Они тоже полезны, но решают другую задачу:
| Механизм | Что происходит с долгом | Итог для заёмщика |
|---|---|---|
| Списание долга (банкротство) | Обязательство прекращается полностью | Долга больше нет, платить не нужно |
| Реструктуризация | Долг остаётся, график смягчается | Платёж ниже, но переплата за счёт срока растёт |
| Кредитные каникулы | Долг остаётся, платежи временно приостановлены | Передышка на несколько месяцев, потом график возвращается |
| Рефинансирование | Долг переходит в новый кредит | Ниже ставка или платёж, но обязательство сохраняется |
Если коротко: при списании обязательство исчезает, а при реструктуризации и каникулах вы по-прежнему должны всё, что должны были. Поэтому перед выбором честно оцените свою ситуацию. Доход временно упал, но восстановится — логичны переговоры с банком. Доход не восстановится и долг давно превышает годовой заработок — чаще всего рабочий инструмент один: банкротство.
Существует ли государственная программа списания долгов
Единой государственной программы, которая списывает долги по кредитам всем желающим, в России нет. Под «госпрограммой списания долгов» на практике почти всегда подразумевается банкротство гражданина по закону № 127-ФЗ. Государство в этой схеме не прощает кредиты по своему решению: оно лишь закрепило в законе процедуру, в которой суд или МФЦ подтверждает неплатёжеспособность человека и освобождает его от обязательств.
Откуда тогда берутся формулировки вроде «закон о списании долгов с 1 сентября» и «новый закон о списании долгов»? Корень — в реальных датах. 1 сентября 2020 года заработало внесудебное банкротство через МФЦ — бесплатная процедура для должников без имущества. В конце 2023 года условия заметно расширили: диапазон долга вырос до 1 млн рублей, появились новые основания и повторное обращение раз в пять лет вместо прежних ограничений. Обе новости в СМИ и рекламе упрощались до «с 1 сентября государство списывает долги» — так и родился устойчивый миф об «обнулении кредитов по федеральному закону».
Что реально действует в 2026 году:
- Судебное банкротство в арбитражном суде — универсальный механизм без ограничений по сумме долга.
- Внесудебное банкротство через МФЦ — бесплатная упрощённая процедура при долге от 25 000 до 1 000 000 ₽ и закрытых исполнительных производствах.
- Налоговые амнистии — отдельные законы (например, закон № 436-ФЗ), которые списывали старые налоговые долги и взносы. Кредиты они не касаются.
- Специальные нормы для военнослужащих и их семей — закон № 377-ФЗ и последующие поправки позволяют в ряде случаев списать просроченные кредиты участникам специальной военной операции и их супругам при определённых условиях.
Теперь о звонках. Если вам звонят и сообщают: «по федеральной программе вам доступно списание долгов», «оператор одобрил вашу заявку в программе списания кредитов» — это торговый сценарий, а не государственная услуга. Государственные процедуры не подразумевают телефонных «операторов», предоплаты «за участие» и срочности. Само существование процедур банкротства не значит, что они применимы к вам автоматически: условия всегда нужно проверять по вашей конкретной ситуации.
Звонят и обещают списание долгов: как отличить честную помощь от мошенничества
Проверка занимает десять минут и экономит десятки тысяч рублей. Красные флаги, при которых разговор лучше прекратить:
- обещают «100% списание», «обнуление всех кредитов» и называют точный срок вроде «через 30 дней» — результат в банкротстве зависит от суда и кредиторов, поэтому гарантировать его никто не вправе;
- ссылаются на «секретную госпрограмму», «квоту», «рейтинг должников» — таких механизмов в законе нет;
- требуют предоплату за «оформление участия в программе» или предлагают оформить новый кредит или рассрочку «на банкротство» — это двойная потеря: деньги уйдут, а долг останется;
- отказываются назвать юридическое лицо, показать офис и заключить договор;
- давят срочностью: «заявка сгорит сегодня», «место в программе закрывается».
Признаки добросовестной компании зеркальные: открытые реквизиты в реестре юрлиц и работающий сайт, договор с конкретным перечнем услуг, специалисты свободно называют статьи закона и реальные сроки, честно перечисляют расходы и риски — вплоть до «в вашей ситуации банкротство невыгодно, лучше попробовать реструктуризацию».
Полезные вопросы для первого звонка: «По какому закону будет списываться долг?», «Какие условия я должен выполнить?», «Какие расходы, кроме ваших услуг?», «Что будет, если суд откажет в списании?». Если вместо ответов — общие фразы и давление, это тоже ответ. Если вы уже перевели деньги сомнительной «программе», сохраните переписку и договор, обратитесь в полицию с заявлением о мошенничестве и к юристу — иногда договор с такой компанией удаётся оспорить.
Какие законные способы списать долги по кредитам есть в 2026 году
В 2026 году законных способов полностью списать долги по кредитам три основных: судебное банкротство в арбитражном суде, бесплатное внесудебное банкротство через МФЦ и специальные нормы списания для военнослужащих и их семей; отдельно существует срок исковой давности — юридический инструмент защиты в споре, а не стратегия ожидания. Мировое соглашение с кредитором и редкое прощение долга тоже прекращают обязательства, но рассчитывать на них как на «способ списания» не стоит: это исключения, а не план.
| Способ | Условия | Стоимость | Срок | Что списывает |
|---|---|---|---|---|
| Судебное банкротство | Признаки неплатёжеспособности; обязанность подать — при долге свыше 500 000 ₽ и просрочке 3 месяца | От ~50 000 ₽ обязательных расходов | Как правило, 8–12 месяцев | Почти все долги, включая займы МФО (микрофинансовых организаций), карты, ЖКХ, налоги |
| Внесудебное банкротство через МФЦ | Долг 25 000 – 1 000 000 ₽ без учёта неустоек; оконченное взыскание у приставов | Бесплатно | Ровно 6 месяцев | Только долги из заявленного списка |
| Нормы для участников СВО и семей | Статус участника, судебное взыскание, лимит по сумме | Бесплатно, вне процедуры банкротства | Недели–месяцы | Просроченные кредиты в пределах лимита |
| Срок исковой давности | Кредитор пропустил 3 года без обращения в суд; заявить о давности должен сам должник | Бесплатно | — | Спорные требования; долг «не исчезает», но взыскание можно отсечь |
Что не работает и вредит: ожидание «автосписания» — долги сами не исчезают; «аннулирование кредитного договора» по советам из интернета — договор можно оспорить лишь в узких случаях обмана, а деньги всё равно придётся вернуть; переписывание квартиры на родственников — такие сделки финансовый управляющий оспаривает, и это риск отказа в освобождении от долгов. Из способов «списание долгов онлайн бесплатно» реально существует только онлайн-запись в МФЦ и подача документов в суд через интернет — сам список долгов онлайн никому «списать» нельзя.
А что будет, если вообще не платить кредит? Долг не пропадёт: начислятся неустойки, кредитор получит судебный приказ или решение, взысканием займутся приставы. Единственный сценарий, при котором неуплата заканчивается списанием, — банкротство. Ниже разобраны оба его варианта.
Банкротство по 127-ФЗ: кому подходит и какие долги списывает
Банкротство по закону № 127-ФЗ подходит гражданину, который объективно не может обслуживать долги: обязательства превышают разумные возможности дохода и имущества, а просрочка измеряется месяцами, а не днями. Суть процедуры — судебное признание гражданина неплатёжеспособным с последующим освобождением от большинства обязательств. Именно поэтому на вопрос «какие банки списывают долги по кредитам» честный ответ: никакие. Банк не прощает долг по своей воле — его списывает суд по закону, а банк лишь участвует в процедуре как кредитор.
Условия для списания кредита через банкротство делятся на две группы:
- Обязанность подать заявление — если долг превышает 500 000 ₽ и просрочка больше трёх месяцев, а расчёты с кредиторами невозможны в полном объёме.
- Право подать заявление — при любой сумме, если есть признаки неплатёжеспособности: расчёты с кредиторами прекращены, долг больше стоимости имущества, пристав окончил производство за отсутствием активов.
На практике суд оценивает и цифры, и добросовестность: брали ли вы кредиты, понимая, что не вернёте, не скрываете ли доход и имущество, пытались ли договариваться с банками до суда. Кому подходит списание долгов по 127-ФЗ, лучше всего видно на жизненном примере: у человека три кредита и кредитная карта, общий долг около 900 000 ₽, доход после смены работы упал, и платежи занимают больше половины бюджета; перекредитование уже недоступно. Это классический кандидат на судебное банкротство. Кому списание обычно не подходит: тем, чей доход позволяет платить по графику без разрушения семейного бюджета, и тем, у кого есть значимое имущество, которое придётся продавать. Здесь решение требует взвешенного расчёта, а не эмоций.
Какие долги списываются, а какие останутся
Через банкротство списывается почти вся бытовая задолженность, но законом закреплён список исключений, связанных с личностью должника.
| Списываются | Не списываются |
|---|---|
| Потребительские кредиты и автокредиты | Алименты |
| Микрозаймы и займы МФО | Возмещение вреда жизни и здоровью |
| Долги по кредитным картам | Компенсация морального вреда |
| Долги по ЖКХ, связи, интернету | Субсидиарная ответственность по долгам бизнеса |
| Налоги, штрафы, пени | Зарплата работникам (для бывших ИП) |
| Займы по распискам — «прочие кредиторы» | Долги, возникшие после начала процедуры |
Пара пояснений к таблице. «Прочие кредиторы» — это графа из официальной формы списка кредиторов: так обозначают всех, кто не банк, не МФО и не госорган, — частных займодавцев по распискам, управляющие компании, операторов связи. Их долги тоже включаются в процедуру, поэтому список нужно заполнять полностью. По ипотеке логика другая: единственное жильё без залога защищено, а залоговая квартира в процедуре, как правило, продаётся — выручка покрывает долг перед банком, а остаток списывается. Альтернатива, если доход восстановился, — мировое соглашение с банком и продолжение выплат. Поэтому вопрос «как списать ипотеку» обычно означает не «сохранить квартиру бесплатно», а «завершить историю залога с минимальными потерями».
Оговорка: точный состав списываемых долгов лучше сверить с действующей редакцией закона № 127-ФЗ или с юристом — список исключений периодически уточняют.
Как списать долги бесплатно через МФЦ: условия и пошаговый порядок
Бесплатно списать долги через МФЦ может гражданин, у которого общая сумма долгов укладывается в диапазон от 25 000 до 1 000 000 ₽, а судебные приставы уже окончили исполнительное производство из-за отсутствия имущества для взыскания. Это внесудебное банкротство — упрощённая процедура по закону № 127-ФЗ: без суда, без финансового управляющего и без расходов. Сумма считается без учёта неустоек, штрафов и процентов за просрочку — только основной долг и проценты по договору.
Условия списания долгов через МФЦ на 2026 год:
- долг — от 25 000 до 1 000 000 ₽ по всем обязательствам вместе;
- у приставов есть оконченное исполнительное производство по п. 4 ч. 1 ст. 46 закона № 229-ФЗ «Об исполнительном производстве» — взыскание вернули кредитору, потому что найти имущество не удалось;
- есть и дополнительные основания — длительное безрезультатное взыскание (семь лет), удержания из пенсии или пособия в течение года без полного погашения, статус участника СВО; актуальный перечень лучше проверить перед подачей;
- повторное внесудебное банкротство — не ранее чем через 5 лет после предыдущего.
Документов нужно минимум: заявление по утверждённой форме, список всех кредиторов с точными суммами и паспорт. В списке указываются все долги: банки, МФО, налоги, штрафы, ЖКХ, займы по распискам — это как раз раздел «прочие кредиторы», о котором шла речь выше. Заявление подаётся в МФЦ по месту жительства или пребывания лично или через представителя по нотариальной доверенности; в ряде регионов доступна онлайн-подача через портал Госуслуг — уточните в вашем центре.
Отдельно про ИП (индивидуальных предпринимателей). Закрыть ИП с долгами через МФЦ можно: долги, связанные с бизнесом, включаются в общий список. Но учитывайте последствия статуса: после банкротства несколько лет нельзя занимать руководящие должности в организациях, поэтому бывшим предпринимателям важно сверить эти сроки до подачи.
Пошаговая инструкция: от заявления до списания долгов
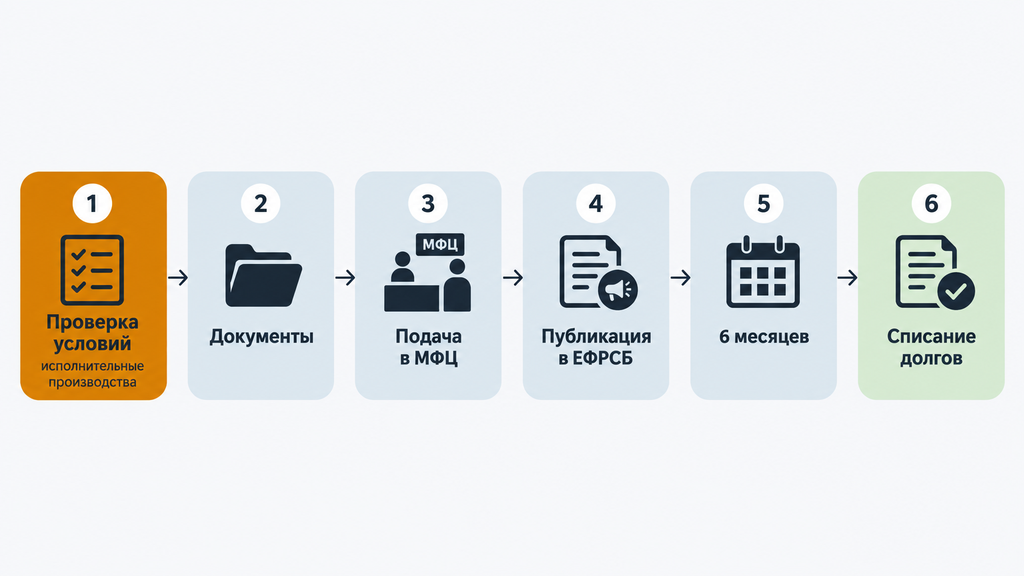
Процедура состоит из шести шагов, и почти все ошибки совершаются на первых двух:
- Проверьте условия. Посчитайте долг без неустоек и проверьте статус исполнительных производств на официальном сайте ФССП (Федеральной службы судебных приставов). Типичная ошибка — подача при незакрытом производстве: МФЦ вернёт заявление.
- Соберите точные суммы по каждому кредитору. Запросите справки в банках и МФО, проверьте налоги и штрафы. Частая ошибка здесь — занижение или пропуск долга: незаявленный кредитор сохранит право требования, а расхождения могут привести к переводу дела в суд.
- Заполните заявление и список кредиторов. Форма строгая: исправления не допускаются, суммы — по документам, а не «примерно».
- Подайте документы в МФЦ по месту жительства или пребывания и получите расписку о приёме.
- Дождитесь проверки. МФЦ направляет запросы приставам и госорганам; при несоответствии условиям заявление возвращают в течение трёх рабочих дней — повторно подать можно через месяц. Если всё верно, сведения публикуются в ЕФРСБ — Едином федеральном реестре сведений о банкротстве. С этой публикации долги перестают расти, а новые взыскания по ним запрещены.
- Через шесть месяцев процедура завершается, и все заявленные долги признаются безнадёжными и списываются.
Списание долгов через МФЦ: в чём подвох
Подвоха в законе нет — есть жёсткие ограничения, которые важно увидеть до подачи:
- Списываются только заявленные долги. Пропустили кредитора — он продолжит требовать долг после процедуры.
- Главный барьер — исполнительное производство. Если кредитор годами не обращается в суд и к приставам, нужного основания просто нет. Это не ваша ошибка, но и не мелочь: в такой ситуации чаще всего дорога одна — судебное банкротство.
- Во время процедуры нельзя брать новые кредиты и займы и выступать поручителем.
- Кредиторы могут проверять ваше имущество через госорганы. Если найдут скрытый актив — процедуру прекратят, и дело перейдёт в суд уже с плохой стартовой позицией.
- Повторное обращение — через 5 лет.
Как это бывает на практике: женщине 46 лет подошёл и диапазон долга, и «отсутствие имущества», но один из четырёх займов МФО так и не был просужен — заявление приняли, а затем один из пропущенных в списке кредиторов добился перевода дела в арбитражный суд. Итог: процедура всё равно состоялась, но через суд, дольше и с проверкой всех сделок. Вывод простой: МФЦ — отличный инструмент, но только при полном и честном списке долгов и закрытых производствах.
Судебное банкротство: этапы, сроки и расходы
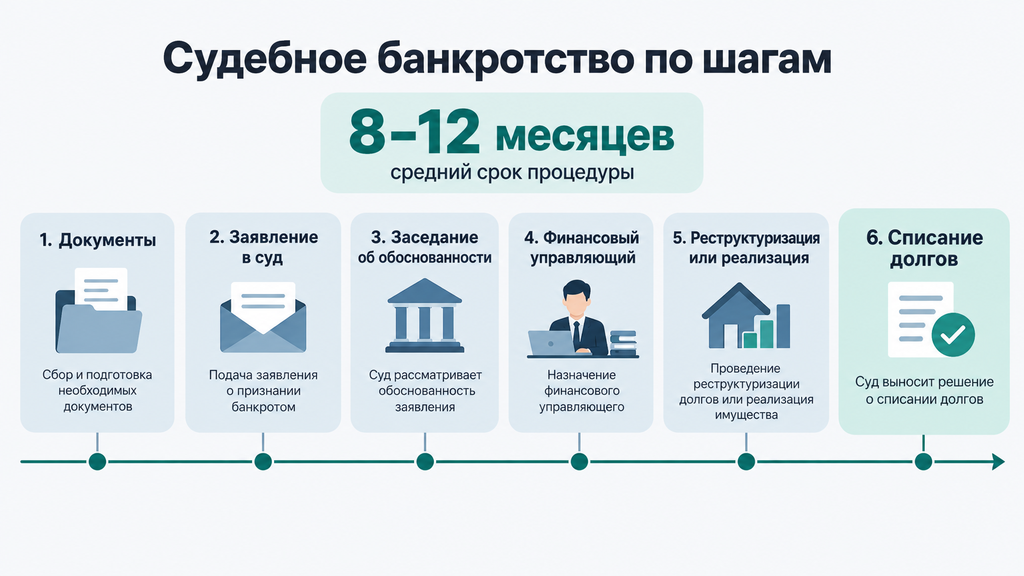
Судебное банкротство — путь для тех, у кого долги выше лимитов внесудебной процедуры, есть имущество или доход, а также споры с кредиторами. Как правило, вся процедура занимает от восьми месяцев до года. Проводится она в арбитражном суде по месту жительства и проходит по понятному сценарию:
- Подготовка: сбор документов — паспорт, кредитные договоры, справки о доходах, выписки по счетам, опись имущества; копии заявления направляются кредиторам.
- Подача заявления в арбитражный суд — лично, почтой или через сервис «Мой арбитр».
- Заседание об обоснованности: суд проверяет заявление и назначает финансового управляющего — специалиста, который ведёт процедуру. Обычно это происходит через полтора–два месяца после подачи.
- Реструктуризация долгов — если доход позволяет рассчитаться по новому графику за разумный срок; чаще всего суд сразу переходит к следующему этапу.
- Реализация имущества: управляющий проверяет сделки за последние три года, формирует конкурсную массу и организует продажу активов, если они есть; прожиточный минимум на должника и детей остаётся в семье.
- Завершение: суд освобождает гражданина от дальнейшего исполнения обязательств — долги списываются.
Сколько стоит банкротство через суд? Обязательные расходы складываются из нескольких статей — точные тарифы периодически меняются, поэтому суммы ниже приведены как ориентир для планирования:
| Статья расходов | Ориентир на 2026 год | Комментарий |
|---|---|---|
| Госпошлина за заявление | около 10 000 ₽ | Размер периодически пересматривают — уточните в суде |
| Депозит на вознаграждение финансового управляющего | 25 000 ₽ | Фиксированная сумма по закону |
| Публикации в ЕФРСБ и газете «Коммерсантъ» | обычно 10 000–20 000 ₽ | Зависит от числа сообщений и объёма |
| Почтовые расходы | от 5 000 ₽ | Уведомления кредиторам и суду |
| Итого обязательный минимум | от ~50 000–60 000 ₽ | Услуги юриста считаются отдельно |
Теперь о самом частом страхе — «что будет с квартирой при банкротстве». Единственное жильё, если оно не в залоге, закон защищает: его не продают, как и предметы обычной домашней обстановки, инструменты для работы, транспорт для инвалида. Продадут вторую квартиру, дачу, гараж, автомобиль, если он не жизненно необходим. С ипотекой сценарий отдельный: залоговое жильё в процедуре, как правило, реализуется — выручка покрывает требования банка, остаток долга списывается; если доход восстановился, возможен вариант с мировым соглашением и сохранением графика платежей. Долг по кредитной карте списывается в той же процедуре, что и кредиты: отдельного «способа списать карту» не существует — и слава богу, потому что одна процедура закрывает сразу все обязательства.
Как выбрать способ списания долгов: сравнение и критерии
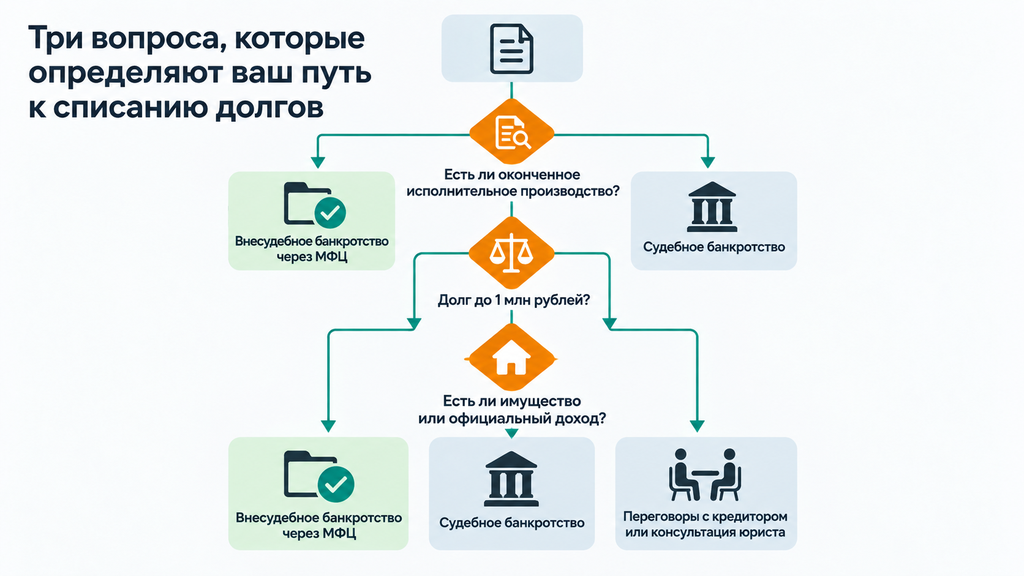
Способ списания долгов выбирают по четырём параметрам: сумме долга, наличию имущества и официального дохода, статусу исполнительных производств и вашим планам после процедуры. Ниже — сравнение по одинаковым критериям:
| Критерий | МФЦ (внесудебное) | Судебное банкротство | Срок исковой давности | Реструктуризация / каникулы |
|---|---|---|---|---|
| Сумма долга | 25 000 – 1 000 000 ₽ | Любая, оправданно от ~300 000 ₽ | Любая | Любая, пока платёж посилен |
| Стоимость | Бесплатно | От ~50 000 ₽ расходов | Бесплатно | Бесплатно или по тарифам банка |
| Срок | 6 месяцев | Как правило, 8–12 месяцев | Годы ожидания — не план | От нескольких месяцев |
| Закрывает долг полностью | Да, но только заявленный | Да, почти весь | Нет — спорный инструмент | Нет |
| Главный риск | Возврат заявления из-за производств | Продажа имущества; отказ при недобросовестности | Перерыв срока при подписании бумаг | Рост переплаты, новый долг |
Критерии выбора в порядке значимости: 1) есть ли у приставов оконченное производство по нужному основанию; 2) превышает ли долг 1 млн рублей или есть имущество/доход — тогда путь через суд; 3) планируете ли вы в ближайшие годы кредит, руководящую должность или участие в управлении бизнесом — это влияет на готовность к последствиям; 4) готовы ли вы к контролю доходов на время процедуры. Чем отличается внесудебное банкротство от судебного в одном предложении: МФЦ — бесплатно, быстро, но с узкими условиями входа; суд — платнее и дольше, зато универсален.
Три сценария, как это выглядит на практике:
- Долг 300 000 ₽, имущества и официального дохода нет, приставы уже закрыли дело. Классическое внесудебное банкротство: бесплатно и ровно за шесть месяцев.
- Долг 1,5 млн ₽, ипотечная квартира, есть работа. Внесудебная процедура недоступна по сумме; судебное банкротство с расчётом на мировое соглашение по залогу или реализацию квартиры с покрытием долга банка.
- Долг 150 000 ₽, кредитор «висит» без суда и приставов. Попробуйте переговоры: реструктуризацию или фиксацию суммы. Если банк не идёт навстречу и доход отсутствует — собирать документы для судебного банкротства; ждать, пока «само спишется», не стоит: за это время неустойки вырастут.
Какой способ списания долгов лучше — тот, который соответствует вашим фактическим условиям, а не тот, что рекламируют. Проверка четырёх параметров выше занимает один вечер, но определяет и стоимость, и срок, и итог.
Срок исковой давности по кредиту: когда долг действительно могут не взыскать
Срок исковой давности по кредиту — три года, но само по себе истечение срока долг не списывает: суд применяет давность только по заявлению самого должника, сделанному до вынесения решения. Норма закреплена в статье 196 Гражданского кодекса РФ, и на практике вокруг неё больше мифов, чем результата.
Что важно знать о механике:
- Срок считается по каждому платежу отдельно. По кредитам со множеством платежей банк обычно взыскивает весь долг целиком, и по свежим платежам давность не прошла.
- Судебный приказ не проверяет давность. При долге до 500 000 ₽ банк получает приказ без вызова сторон. Судебный приказ — упрощённое судебное решение: если в течение 10 дней с момента получения подать возражения, его отменят. Пропустили срок — приказ вступит в силу, даже если по старым платежам давность давно истекла.
- Срок легко перезапустить. Подписанное соглашение о рассрочке, признание долга, частичная оплата — всё это может прервать давность и начать отсчёт заново.
- Старые долги не исчезают, а продаются. Банку проще уступить просроченную задолженность коллекторам, чем признавать пропуск срока.
Практический вывод: получать письма с пометкой «судебное» и хранить кредитные документы — обязательно; если банк или МФО обратился в суд после трёх лет молчания, подавайте возражение о пропуске срока исковой давности. Но строить на этом план «не платить три года и всё спишется» не нужно: чаще всего должник сам обнуляет давность, подписывая очередное соглашение, а долг за это время обрастает неустойками. Это инструмент защиты при споре, а не способ списания.
Как выйти из долговой ямы: план действий, если долгов много и денег нет
Если долгов много, а денег нет, первый шаг — собрать всю ситуацию в одну таблицу и трезво ответить: доход ещё может закрыть долги по новому графику или пора переходить к законному списанию через банкротство. Всё остальное — переговоры, каникулы, экономия — работает только после этой развилки, иначе вы просто двигаете платёж по кругу.
- Соберите все долги в одну таблицу: кредитор, сумма, просрочка, есть ли суд или производство у приставов. Нередко человек впервые видит полную картину именно здесь — и это уже половина решения.
- Посчитайте бюджет: доход, обязательные расходы (жильё, еда, транспорт, лечение), остаток на платежи. Пример: доход 60 000 ₽, платежи 40 000 ₽ — платежи занимают 66% дохода, это уровень, при котором бюджет, как правило, уже не восстанавливается.
- Проверьте себя по открытым источникам: сайт ФССП — исполнительные производства; кредитная история — точные суммы и, возможно, забытые долги; личные кабинеты налоговой — недоимки.
- Расставьте приоритеты: алименты не списываются даже через банкротство, а по залоговым кредитам банк в первую очередь получает выручку от продажи залога; просуженные долги влекут аресты счетов, «тихие» долги растут неустойками.
- Попробуйте переговоры, пока платёж физически возможен: реструктуризация у текущего банка, рефинансирование под меньшую ставку, кредитные каникулы — по закону о потребительском кредите льготный период можно запросить раз по каждому договору, обычно до шести месяцев.
- Оцените банкротство, если остатка на платежи нет. Это не «клеймо», а законный механизм восстановления: именно для таких ситуаций его ввели.
Как законно не платить кредит и начать спокойно жить, если платить действительно нечем: кредитные каникулы дают паузу без штрафов, мораторий внутри банкротства останавливает начисление неустоек и взыскание с первого заседания, а после завершения процедуры обязательства прекращаются. Чего делать не нужно: брать новый заём на старые платежи и оставлять звонки коллекторов без правовой проверки — требовать могут только по закону, и превышение этого предела оспаривается.
Короткий чек-лист самопроверки: я знаю точную сумму всех долгов без неустоек; я проверил себя на сайте ФССП; я посчитал долю платежей в доходе; я понимаю, есть ли у меня имущество сверх единственного жилья; я знаю статус исполнительных производств. Если по итогам понятно, что бюджет не вытягивает, переходите к разделам про МФЦ и суд: это ваш рабочий сценарий.
Типичные ошибки должников и как их избежать
Большинство проблем с банкротством создают не кредиторы, а действия должника до и во время процедуры. Вот ошибки, которые мы видим чаще всего, и безопасные альтернативы:
| Ошибка | Чем оборачивается | Что делать вместо |
|---|---|---|
| Скрыть часть долгов в заявлении | Незаявленный кредитор сохраняет требование; в суде это риск отказа в списании | Указать всех кредиторов по документам и кредитной истории |
| Переписать имущество на родственников | Сделки оспаривают, в освобождении от долгов могут отказать | Ничего не переоформлять; оценить риски с юристом заранее |
| Оплатить «участие в госпрограмме» сомнительной фирме | Потеря денег и времени, долг остаётся | Проверить компанию, работать по договору со ссылкой на 127-ФЗ |
| Игнорировать судебные приказы и письма | Через 10 дней приказ вступает в силу, возможны аресты счетов | Получать судебную почту, подавать возражения в срок |
| Брать новые займы, чтобы платить старые | Долг растёт, возникает риск признания кредитов недобросовестными | Остановить наращивание, посчитать бюджет, выбрать процедуру |
| Ждать «амнистию» или автосписание | Неустойки растут месяцами | Проверить применимость реальных процедур уже сейчас |
Небольшой кейс из практики, как одна ошибка растянула решение: заёмщик подал заявление в МФЦ, занизив сумму по двум кредитам «чтобы влезть в лимит». МФЦ вернул заявление при проверке; за время ожидания один банк успел получить судебный приказ, и после повторной подачи процедура всё равно завершилась — но через суд, на несколько месяцев позже и с лишними расходами. Мораль без морализаторства: точные цифры и полный список кредиторов — самая дешёвая страховка во всём процессе.
Что произойдёт после списания долгов: последствия и ограничения
После списания долгов через банкротство человек полностью освобождается от списанных обязательств, но на несколько лет попадает под ограничения, набор которых зависит от вида процедуры. Это цена механизма, и знать её лучше заранее.
Во время процедуры:
- нельзя брать новые кредиты, займы и выступать поручителем;
- распоряжение имуществом свыше установленных сумм — только с согласия финансового управляющего (в судебной процедуре);
- из дохода выделяется прожиточный минимум на вас и детей, остальное направляется в конкурсную массу — при наличии имущества к продаже.
После завершения:
- при обращении за кредитом или займом в течение 5 лет нужно сообщать о банкротстве;
- 3 года нельзя занимать руководящие должности в организациях; для банков срок дольше — до 10 лет, для страховых, МФО и пенсионных фондов — 5 лет;
- повторное банкротство — не ранее чем через 5 лет (и для МФЦ, и для судебной процедуры — уточните действующие сроки для своей ситуации);
- запись о банкротстве хранится в кредитной истории и влияет на условия будущих займов.
Что остаётся непогашенным: алименты, возмещение вреда жизни и здоровью, субсидиарная ответственность и долги, возникшие после начала процедуры. Что человек получает взамен: взыскатели прекращают требования, неустойки не начисляются, счета разблокируются, а жизнь без просуженных долгов возвращает предсказуемость. По опыту, для большинства людей эти пять лет ограничений оказываются значительно легче, чем годы роста просроченной задолженности.
Где получить бесплатный разбор своей ситуации
Если после статьи остался главный вопрос — «какой из этих путей мой», — его можно закрыть бесплатным разбором у юристов компании «Свобода от долгов». Мы занимаемся юридической защитой граждан в вопросах долгов, кредитов, взыскания и банкротства: сайт «Свобода от долгов» — это база практических материалов и возможность напрямую связаться со специалистом, а отзывы клиентов помогают заранее понять, как строится работа.
Как это происходит: вы оставляете заявку и в двух словах описываете ситуацию — суммы, кредиторы, есть ли суды и приставы. Юрист проверяет, подходят ли вам условия внесудебного банкротства через МФЦ или нужен арбитражный суд, называет реальный порядок расходов и сроков и честно говорит, если банкротство в вашем случае не лучший вариант: иногда выгоднее реструктуризация или переговоры с банком. Оплата для первичного разбора не требуется, и решение вы не обязаны принимать сразу: сначала — понятная картина ваших вариантов.
Обратиться можно и с любым другим юридическим вопросом о долгах: спор с коллекторами, поручительство по чужому кредиту, наследственные долги, арест счета — если ситуация вам не нравится, но законна, разберём и подскажем, что делать дальше.
Часто задаваемые вопросы
Ниже — короткие ответы на вопросы, которые чаще всего задают о списании долгов.
Можно ли законно списать долги по кредитам?
Да, законное полное списание возможно практически только через банкротство гражданина по закону № 127-ФЗ — судебное в арбитражном суде или внесудебное через МФЦ. Не списываются алименты, возмещение вреда жизни и здоровью и некоторые другие обязательства, связанные с личностью должника. Остальные «способы» из рекламы либо изменяют условия платежа, либо незаконны.
Существует ли госпрограмма списания долгов в 2026 году?
Единой государственной программы, которая списывает кредиты всем желающим, нет. Реально действуют судебное и внесудебное банкротство, отдельные налоговые амнистии и специальные нормы для военнослужащих и их семей. Звонки «по федеральной программе списания долгов» — типичный признак мошенничества.
Сколько стоит списание долгов через суд и через МФЦ?
Внесудебное банкротство через МФЦ бесплатное. Судебное требует обязательных расходов: госпошлина около 10 000 ₽, депозит на вознаграждение финансового управляющего 25 000 ₽, публикации и почта — ещё порядка 15 000–25 000 ₽; итоговый минимум — примерно 50 000–60 000 ₽, услуги юриста считаются отдельно. Тарифы периодически меняются, суммы лучше уточнить перед подачей.
Сколько времени занимает списание долгов?
Внесудебная процедура через МФЦ длится ровно шесть месяцев с публикации в реестре. Судебное банкротство, как правило, занимает 8–12 месяцев в зависимости от этапов и споров с кредиторами. К этому стоит добавить 1–2 месяца на подготовку документов.
Можно ли списать ипотеку и сохранить жильё?
Единственное жильё без залога банкротство не затрагивает. Залоговую ипотечную квартиру процедура, как правило, продаёт: выручка покрывает долг банку, остаток списывается; если доход восстановился, возможен вариант с мировым соглашением и сохранением графика платежей. Полностью «бесплатно» оставить себе залоговое жильё закон не позволяет.
Можно ли закрыть ИП с долгами через МФЦ?
Да, долги, связанные с предпринимательской деятельностью, включаются в общую сумму и списываются во внесудебной процедуре при соблюдении общих условий. Но учитывайте последствия: несколько лет после банкротства нельзя занимать руководящие должности в организациях, а запись о процедуре сохраняется в кредитной истории. Сроки лучше сверить с действующей редакцией закона перед подачей.
Что будет с кредитной историей после списания долгов?
Информация о банкротстве сохранится в кредитной истории, и в течение этого периода новые кредиты будут доступны на менее выгодных условиях, а при оформлении займа о банкротстве нужно сообщать в течение пяти лет. Это временная цена процедуры: после снятия ограничений человек вправе жить и кредитоваться как все, хоть и с осторожностью банков.
Когда можно списать долги повторно?
Повторное внесудебное банкротство через МФЦ возможно не ранее чем через 5 лет после завершения предыдущей процедуры; для судебного банкротства действует схожее ограничение — уточните актуальный срок в действующей редакции закона. Повторное списание — это резервная возможность закона, а не финансовый план: строить на нём жизнь не стоит.