Банкротство физических лиц: минимальная сумма долга, условия и последствия

Минимальной суммы долга для банкротства физического лица закон не устанавливает: через арбитражный суд признать банкротом можно при любой задолженности, если человек объективно не в состоянии её платить. Внесудебное банкротство через МФЦ доступно при долге от 25 000 до 1 000 000 рублей, а при долге свыше 500 000 рублей и просрочке от трёх месяцев обращение в суд становится обязанностью должника. По итогам процедуры списываются кредиты, займы, налоги и долги за услуги ЖКХ, но алименты, возмещение вреда жизни и здоровью и ряд других обязательств остаются.
С какой суммы долга можно объявить себя банкротом в 2026 году
Единой минимальной суммы для банкротства в законе нет: «сумма банкротства физических лиц» зависит от выбранной процедуры. Банкротство граждан регулирует Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)». Возможность списания долгов он связывает не с конкретной цифрой, а с признаком неплатёжеспособности: доходов и имущества человека недостаточно, чтобы рассчитаться с кредиторами.
Но сумма долга всё же определяет, куда обращаться:
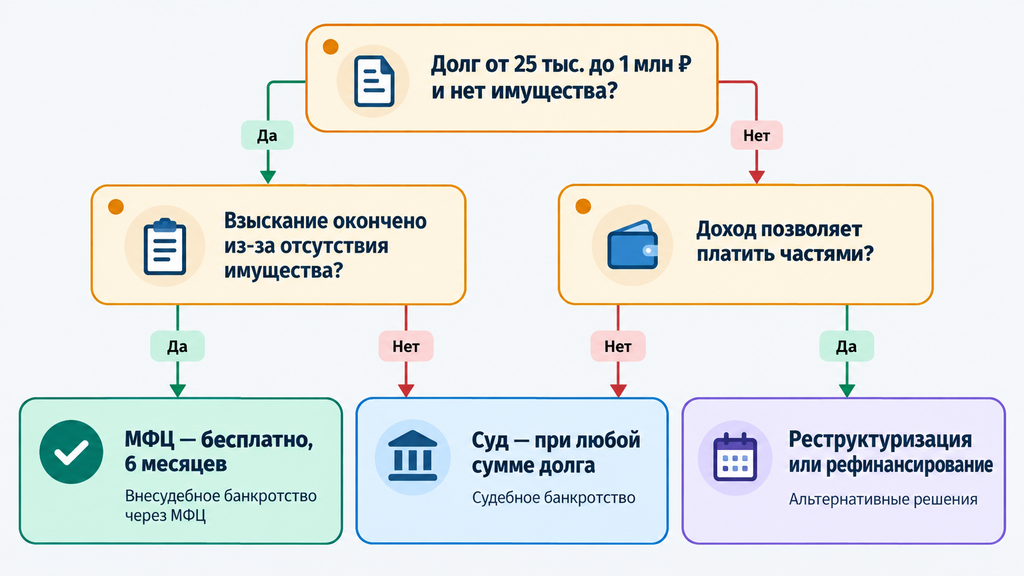
- от 25 000 до 1 000 000 рублей: доступно внесудебное банкротство через МФЦ, бесплатно и без суда;
- свыше 500 000 рублей при просрочке от трёх месяцев: судебное банкротство становится обязанностью;
- при любой сумме судебная процедура в арбитражном суде возможна и при долге 100–300 тысяч, если платить нечем.
На практике «сумма для признания банкротом» сводится не к одной цифре: значение имеет вся ситуация. Человек с долгом 150 000 рублей, потерявший работу и живущий на случайные заработки, по закону имеет те же права, что и должник с миллионом. Другое дело, что при небольшой задолженности расходы на судебную процедуру могут не окупиться — этот момент разбираем ниже.
Почему долг более 500 тысяч рублей — это не минимум, а обязанность подать на банкротство
Долг более 500 тысяч рублей вместе с просрочкой от трёх месяцев порождает не право, а обязанность: обратиться в арбитражный суд с заявлением о банкротстве в течение 30 рабочих дней. Это требование закона № 127-ФЗ, и сюрпризом оно становится часто. Многие уверены, будто 500 тысяч — «минимум, с которого можно банкротиться», хотя на деле это порог, ниже которого банкротство лишь добровольное.
Что будет, если долг больше 500 тысяч и нечем платить, но заявление не подано:
- кредитор, будь то банк, МФО или налоговая, может сам инициировать дело о банкротстве, и тогда процедуру ведут уже без учёта ваших интересов;
- за несвоевременную подачу предусмотрен административный штраф по статье 14.13 КоАП РФ, от одной до трёх тысяч рублей;
- долг продолжает расти за счёт процентов и неустоек, пока дело не дойдёт до суда.
Типичная ситуация из практики: у человека три кредита и кредитная карта, общий долг около 700 тысяч рублей, доход снизился после ухода с прежнего места работы, и платежи занимают больше половины бюджета. Тянуть в таком положении невыгодно. Сумма растёт, а инициатива рано или поздно переходит к кредиторам. Обращение в суд здесь возвращает контроль над процедурой, а вовсе не означает «признание поражения».
Что делать, если долг 300 тысяч рублей или меньше
Долг 300 тысяч рублей, и даже меньше, не препятствие для банкротства: суд оценивает неплатёжеспособность, а не размер задолженности. Подход подтверждается разъяснениями Пленума Верховного Суда РФ: гражданин вправе подать на банкротство, если очевидно, что исполнить обязательства в срок он не сможет. Формального «порога входа» нет.
При долге более 300 тысяч или около этой суммы есть два сценария:
- Доход ещё позволяет платить частями. Логично сначала попробовать договориться с банком: реструктуризация, кредитные каникулы, рефинансирование. Эти способы не списывают долг, но снижают нагрузку и покупают время.
- Платить нечем и долг растёт. Ждать опасно: проценты и пени увеличивают сумму, а кредиторы готовят иск. Банкротство здесь решает задачу быстрее и полнее, чем годы «латания дыр».
Честно посчитайте экономику. Судебная процедура стоит от нескольких десятков тысяч рублей, и при небольшом долге эти расходы могут приблизиться к самой задолженности. Если долг 200–300 тысяч, но есть стабильный доход, чаще всего разумнее начать с переговоров с банком. Если дохода нет и не предвидится, банкротство при долге 300 тысяч рублей может быть оправдано: решение зависит от конкретной ситуации.
И ещё одно заблуждение: будто «с маленьким долгом не примут заявление». Не примут скорее тогда, когда видно, что человек может платить, но не хочет. Если платить действительно нечем, сумма сама по себе отказом не станет.
Существует ли максимальная сумма для банкротства
Максимальная сумма банкротства в законе не установлена: через суд гражданин списывает долги любого размера, и 500 тысяч, и 10 миллионов. Ограничение действует только для внесудебной процедуры: если общий долг превышает 1 000 000 рублей, остаётся судебный путь.
В «сумму долга при банкротстве» включают:
- тело кредитов и займов плюс начисленные проценты;
- задолженность по налогам и сборам;
- долги за услуги ЖКХ и связь;
- долги по распискам и договорам, включая поручительства.
Штрафы, пени и неустойки за просрочку в эту сумму не входят: их считают отдельно и списывают вместе с основным долгом. Фиксируется сумма на дату подачи заявления, поэтому перед подачей стоит запросить у банков точные справки о задолженности и проверить налоги в личном кабинете ФНС. Чем крупнее долг, тем важнее аккуратность в документах: суд и финансовый управляющий проверят каждую цифру.
При каких условиях гражданина признают банкротом
Гражданина признают банкротом, когда суд убедится в двух вещах: неплатёжеспособности (долгов объективно больше, чем человек способен погасить) и добросовестности должника. Оба условия проверяются по совокупности обстоятельств, а не по одному формальному признаку.
Признаки неплатёжеспособности, которые суды принимают во внимание:
- просрочка по кредитам и займам, которую вы не смогли закрыть;
- общий размер долгов превышает стоимость вашего имущества;
- доход резко снизился — из-за потери работы, болезни, развода, и этот прогноз не меняется;
- платежи по кредитам занимают значительную часть бюджета, и бюджет перестал сходиться;
- нет разумной перспективы рассчитаться с долгами в обозримый срок.
Несколько терминов, которые встречаются дальше по тексту. Должник — человек, у которого есть денежные обязательства. Кредитор — тот, кому должны: банк, МФО, налоговая, сосед по расписке. «Должник в деле о банкротстве» — тот же гражданин после того, как суд принял заявление: с этого момента должник в банкротстве получает претензии кредиторов только через процедуру, а не напрямую. Должники, признанные банкротами, — не «клеймо» и не редкость: банкротство нередко случается не по вине человека, из-за болезни, потери работы, разрыва семьи.
Второе условие, добросовестность. Признаки, которые суд оценивает как красные флаги:
- кредиты оформлены незадолго до банкротства, при этом платить по ним вы даже не пытались;
- в заявлении указаны заведомо ложные сведения о доходах или долгах;
- имущество «переписано» на родственников перед процедурой;
- есть судимость за экономические преступления или признаки фиктивного банкротства.
Типичное заблуждение: «есть просрочка — автоматически признают банкротом». Нет. Просрочка лишь один из признаков. Если у человека стабильный доход, позволяющий платить, суд скорее предложит реструктуризацию, чем спишет долги. И наоборот: когда платить объективно нечем, отказать в банкротстве из-за «слишком маленькой» суммы суд не вправе.
Как проходит внесудебное банкротство через МФЦ
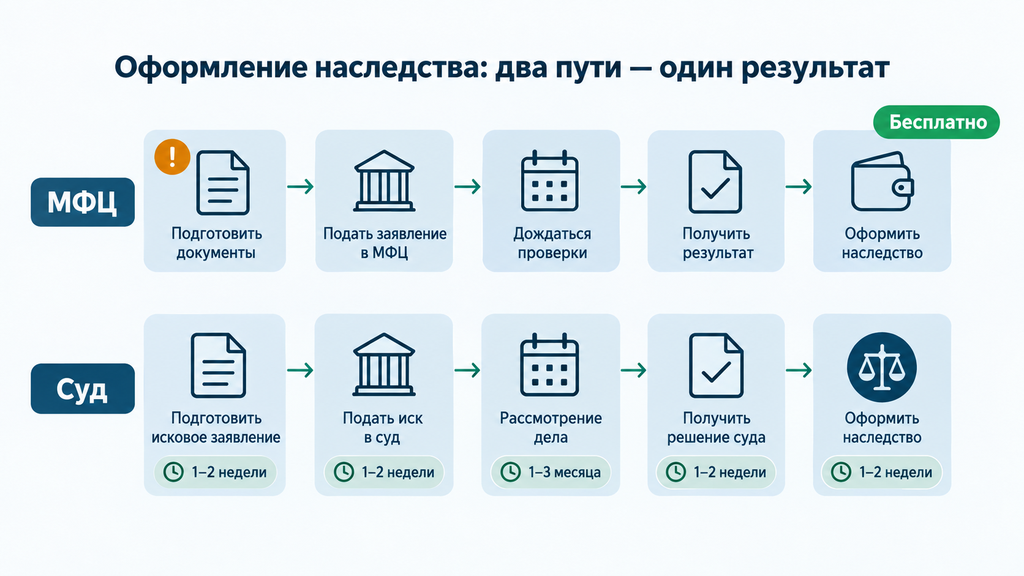
Внесудебное банкротство оформляют через МФЦ по месту жительства. Процедура бесплатная, длится ровно шесть месяцев и списывает долги, если у человека нет имущества и дохода для взыскания. Никакого суда, финансового управляющего и госплатежей: заявление принимает многофункциональный центр.
Пошагово процедура выглядит так:
- Проверьте условия. Общий долг — от 25 тысяч до 1 миллиона рублей, и ваша ситуация подпадает под один из случаев, о которых расскажем ниже.
- Составьте полный список кредиторов. Укажите всех (банки, МФО, налоговую, ЖКХ, частных кредиторов) с точными суммами.
- Подайте заявление в МФЦ. Понадобятся паспорт, СНИЛС и ИНН; справки о долгах прикладывать не нужно, центр сам проверит данные.
- Дождитесь публикации в реестре. МФЦ проверит сведения и в течение нескольких рабочих дней внесёт запись в Единый федеральный реестр сведений о банкротстве (ЕФРСБ) — это официальный реестр на портале Федресурс. С этого момента начинается процедура.
- Проживите шесть месяцев в «режиме паузы». Проценты и пени не начисляются, взыскание по указанным долгам приостановлено, взыскатели не вправе требовать оплаты. Новые кредиты и поручительства в это время запрещены.
- Получите списание долгов. Через шесть месяцев процедура завершается автоматически, если кредиторы не заявили веских оснований для перехода в суд.
Как это выглядит на практике? Статус процедуры проверяется через Федресурс: поиск по должникам ведётся по фамилии, имени, отчеству и региону, так что и вы, и кредиторы видят, началась ли процедура и когда она завершится. Самая частая ошибка, из-за которой люди теряют часть долгов, это неполный список кредиторов. Долг перед тем, кого вы не указали, списан не будет, его придётся платить в обычном порядке. Второй частый просчёт — занижение суммы: спишется только указанная в заявлении часть, остальное останется.
Ещё одно важное правило: если в течение шести месяцев ваше положение улучшилось (вступили в наследство, получили дорогой подарок, серьёзно вырос доход), об этом нужно уведомить МФЦ в течение пяти рабочих дней. Процедура прекратится, и скрыть изменения не выйдет: кредиторы вправе проверять имущество через Росреестр, ГИБДД и банки. Повторно подать на внесудебное банкротство можно не раньше чем через пять лет.
Кто подходит под внесудебную процедуру: четыре ситуации
Заявление в МФЦ примут, если ваша ситуация подпадает хотя бы под один из четырёх вариантов:
- Исполнительное производство окончено из-за отсутствия имущества. Приставы уже пытались взыскать долг, ничего подходящего не нашли и закрыли производство по пункту 4 части 1 статьи 46 закона № 229-ФЗ «Об исполнительном производстве». Новое производство после этого не открывалось.
- Взыскание длится семь лет и больше. Долг взыскивают по исполнительному документу не менее семи лет, но погасить его так и не удалось.
- Основной доход — пенсия или детское пособие. При этом взыскание идёт больше года, результата нет, а другого имущества для взыскания не осталось.
- Вы участник СВО. Исполнительное производство длится не менее года без погашения долга, имущества для взыскания нет.
Если говорить прямо, работающему человеку со стабильной зарплатой и обычным набором обязательств МФЦ чаще всего не подойдёт: условия рассчитаны на тех, кого взыскать уже не из чего. Это не тупик. Судебное банкротство доступно при любых долгах и не требует закрытых производств у приставов.
МФЦ вернул заявление? Запросите разъяснение причины: обычно это несоответствие условиям или расхождения в данных. Повторно подать документы можно через месяц. А если условия в принципе не выполняются, оцените судебную процедуру: там порог входа ниже, а контроля над ситуацией больше.
Принципиальный момент по ответственности: МФЦ не продаёт имущество, не разыскивает кредиторов и не проверяет сделки. Полнота списка долгов на вашей совести, поэтому перед подачей сверьте долги по кредитной истории, справкам банков и налоговой задолженности.
Как проходит судебное банкротство: этапы и три сценария
Судебное банкротство проходит в арбитражном суде, который специально рассматривает дела о несостоятельности; обычные районные суды такие дела не ведут. Завершается процедура списанием долгов, если реструктуризация или мировое соглашение не состоялись. Личное присутствие, как правило, минимально: большинство вопросов решается через представителя и документы.
Этапы процедуры:
- Подготовка. Собираются кредитные договоры, справки о задолженности, сведения о доходах и имуществе, опись сделок за последние три года, полный список кредиторов и должников.
- Подача заявления. Заявление направляется в арбитражный суд по месту жительства: лично, почтой или через систему «Мой арбитр». В заявлении указывается саморегулируемая организация (СРО) арбитражных управляющих, из состава которой суд назначит финансового управляющего.
- Первое заседание. Суд проверяет обоснованность заявления: действительно ли человек неплатёжеспособен и добросовестен. После этого открывается дело и вводится процедура.
- Выбор сценария. Реструктуризация долгов, мировое соглашение или реализация имущества — подробнее о каждом ниже.
- Реализация имущества — если она назначена и у должника есть активы для продажи.
- Освобождение от долгов. По завершении процедуры суд освобождает добросовестного должника от непогашенных обязательств, а сведения публикуются в ЕФРСБ.
Ключевая фигура процедуры, финансовый управляющий. Это независимый специалист, который проверяет доходы и имущество, ведёт реестр требований кредиторов, оспаривает подозрительные сделки и распоряжается активами на этапе реализации. За его работу должник вносит депозит; подробнее в разделе о стоимости. Тем, кто ищет способ «как признать себя банкротом и списать долги», полезно помнить: звание «банкрот» присваивает суд, а задача заявителя в том, чтобы грамотно подготовить документы и доказать неплатёжеспособность.
По срокам судебная процедура обычно занимает от полугода до полутора лет; всё зависит от наличия имущества и активности кредиторов. При любых долгах, хоть при долге 300 тысяч, хоть при нескольких миллионах, порядок один и тот же.
Что такое реструктуризация долгов гражданина
Реструктуризация долгов гражданина — это судебная процедура внутри банкротства: долги не списывают, а перестраивают в посильный план выплат под контролем финансового управляющего. Проще говоря, суд даёт человеку шанс рассчитаться с кредиторами по новому графику вместо продажи имущества.
Этот вариант рассматривается, когда у должника есть постоянный доход, позволяющий платить по плану, нет судимости за экономические преступления, а в последние пять лет он не проходил банкротство. План утверждается собранием кредиторов и судом; срок ограничен, по общему правилу не более трёх лет, а точные условия зависят от утверждённого графика.
На время реструктуризации сделки с имуществом согласуются с управляющим, крупные траты ограничены. Если план выполнен, человека банкротом не признают, но и долги не списываются: они выплачены по новому графику. Если план провален, суд переходит к следующему сценарию, реализации имущества, и в финале долги списываются.
Не путайте эту процедуру с банковской реструктуризацией кредита: о ней рассказано ниже, в разделе про списание долгов без банкротства. Названия похожие, но механизмы разные. Первый живёт внутри судебного банкротства, второй сводится к обычной договорённости с банком.
Реализация имущества: что могут продать, а что останется у должника
Реализация имущества — финальный сценарий банкротства. Активы должника, входящие в конкурсную массу, продают на торгах, вырученные средства распределяют между кредиторами, а всё непогашенное списывается по завершении торгов.
Продать «всё подряд» кредиторам не получится: закон защищает минимум, без которого невозможна нормальная жизнь:
- единственное жильё и земельный участок под ним, если они не в ипотеке;
- предметы обычной домашней обстановки и обихода, личные вещи;
- инструменты и оборудование, необходимые для профессии;
- продукты, деньги в пределах прожиточного минимума на должника и иждивенцев;
- домашние животные, не используемые в предпринимательстве.
Доход во время процедуры тоже не забирают целиком: должнику и его детям остаётся прожиточный минимум, а в отдельных случаях суд может увеличить эту сумму, например при дорогостоящем лечении или иждивенцах. Банковские карты на время процедуры передаются управляющему, крупные траты согласуются с ним.
Отдельная тема, ипотека. Залоговая квартира по умолчанию уходит на торги, даже если она единственная. При этом закон предусматривает случаи, когда единственное залоговое жильё удаётся сохранить: например, при заключении соглашения с ипотечным банком или оплате части выручки в пользу залогодержателя. Такие сценарии индивидуальны и требуют юридического анализа, поэтому обещать «сохраним ипотеку всегда» было бы нечестно.
И типичная ошибка из практики: попытка «переписать» квартиру или машину на родственников перед подачей заявления. Управляющий проверяет сделки за последние три года, дарение и продажу «за копейки» он оспорит. Итог такой тактики: потеря и имущества, и доверия суда, а в худшем случае суд вообще не освободит от долгов.
Мировое соглашение: когда выгоднее договориться с кредиторами
Мировое соглашение — это договор между должником и кредиторами о новых условиях погашения долга; его утверждает суд, и дело о банкротстве прекращается. По сути стороны фиксируют компромисс: часть долга прощается, срок растягивается, график становится посильным, торги не проводятся.
Соглашение возможно на любом этапе дела, до признания банкротом или даже после начала реализации имущества. Реалистичен этот сценарий, когда кредиторам выгоднее получить хоть что-то частями, чем ничего: например, при долге перед одним банком и появившейся перспективе платить. Условия всегда индивидуальны: сумма, срок, участие поручителей.
Главное ограничение — дисциплина. Если условия мирового соглашения нарушаются, кредиторы возвращаются в суд, процедуру возобновляют, и должника уже могут признать банкротом без права на новый компромисс. Поэтому соглашение стоит рассматривать только при реальной возможности платить по новому графику.
Какие долги списываются при банкротстве, а какие остаются
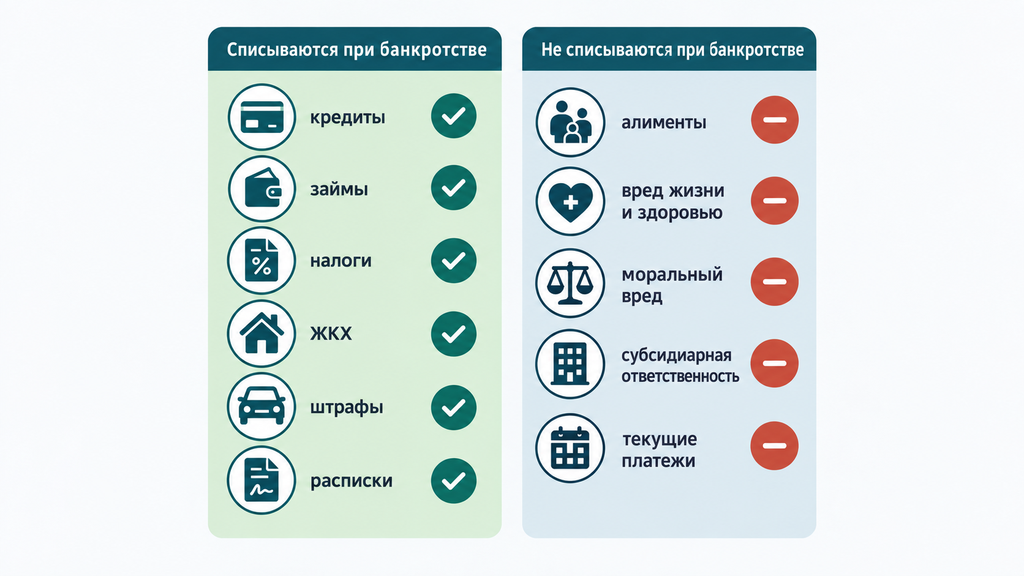
Банкротство спишет кредиты, займы, налоги и долги за услуги ЖКХ. Алименты, возмещение вреда жизни и здоровью и ряд других обязательств, которые закон связывает с личностью должника, при этом остаются. Разберём состав обеих групп: из всех вопросов о банкротстве и долгах этот самый практичный.
| Списываются при банкротстве | Не списываются |
|---|---|
| Кредиты банков, включая потребительские, автокредиты, кредитные карты | Алименты на детей и других иждивенцев |
| Займы в МФО и у частных лиц по распискам | Возмещение вреда жизни и здоровью других людей |
| Налоги, сборы и пени по ним | Компенсация морального вреда |
| Долги за услуги ЖКХ и связь | Субсидиарная ответственность по долгам организаций |
| Поручительства и долги созаёмщика | Текущие платежи, возникшие после начала процедуры |
| Штрафы ГИБДД и другие обязательные платежи | Долги, не указанные в заявлении при внесудебной процедуре |
Несколько пояснений к таблице. Банкротство по кредитам физических лиц списывает и тело кредита, и начисленные проценты с неустойками: обычно именно эта «надстройка» делает долг неподъёмным. Банкротство по ЖКХ работает так же. Накопленная задолженность за квартиру списывается, но счета за текущие месяцы во время процедуры оплачиваются как обычно. «Текущие платежи» — это обязательства, возникшие уже после старта процедуры: их закон выводит из-под списания, чтобы должник не «уходил в банкротство» бесконечно.
Теперь о мифе «при банкротстве списываются все долги». По факту списывается большинство денежных обязательств, но не все, и знать это стоит заранее, чтобы не строить планов вокруг алиментов или возмещения ущерба. Есть и обратное ограничение: при доказанной недобросовестности суд может вообще не освободить от долгов. Речь о предоставлении ложных сведений при получении кредита, мошенничестве, сокрытии имущества, злостном уклонении от платежей при явной возможности платить. На практике такое случается нечасто, но цена ошибки высока, поэтому честность в процедуре не формальность.
Что происходит с долгами после банкротства: последствия и ограничения
После банкротства списанные долги прекращают существовать. Кредиторы не вправе взыскивать их, начислять проценты или продавать коллекторам, а НДФЛ с прощённой суммы не начисляется. Это ответ на вопрос, освобождает ли банкротство от долгов: освобождает, но не от всех и не бесплатно для статуса.
Временные ограничения для банкрота:
- в течение пяти лет при оформлении кредитов и займов нужно сообщать о факте банкротства;
- пять лет нельзя запускать новую процедуру банкротства;
- три года нельзя занимать руководящие должности в компаниях, десять лет — в кредитных организациях, пять лет — в страховых компаниях, МФО и негосударственных пенсионных фондах;
- факт банкротства отражается в кредитной истории.
А вот чего не происходит, вопреки страхам из рекламы и форумов. У банкрота не забирают единственное жильё, не лишают пенсии и зарплаты, не запрещают работать и выезжать за границу «автоматически», родственники не отвечают по чужим долгам. Ограничения касаются в основном руководящих позиций и новых кредитов, то есть тех сфер, где банкротство действительно важно для контрагентов.
С кредитной историей честная картина такая. В первые год-два после процедуры новые кредиты получить сложно, и это осознанная плата за списание. Со временем многие банкроты снова проходят одобрение: банки смотрят на актуальные доходы и поведение после процедуры, и факт банкротства пятилетней давности не приговор. Быстрее становится и сама жизнь. Платежи больше не съедают бюджет, звонки взыскателей прекращаются, появляется возможность собирать финансовую подушку.
Если после прочитанного понятно направление, но непонятен ваш конкретный вариант, можно оставить заявку и кратко описать ситуацию. Специалист бесплатно разберёт её и подскажет, какие шаги законны и реалистичны именно у вас. Первичный разбор помогает сориентироваться; оплату и окончательное решение никто не требует сразу.
Сколько стоит банкротство физического лица в 2026 году
Внесудебное банкротство через МФЦ проводится бесплатно. Судебное складывается из нескольких обязательных расходов и обычно обходится в десятки тысяч рублей даже без юридического сопровождения. Точная цифра зависит от региона, количества кредиторов и сложности дела, поэтому ниже ориентиры на 2026 год; перед расчётом их стоит сверить с действующими тарифами.
- Депозит на вознаграждение финансового управляющего — 25 000 рублей, вносится на счёт суда при подаче заявления.
- Публикации в ЕФРСБ — примерно тысяча рублей за каждую, публикаций в процедуре несколько.
- Публикация в газете «Коммерсантъ» — ориентировочно 10–15 тысяч рублей за одну.
- Почтовые расходы — уведомления кредиторам и ведомствам, обычно несколько тысяч рублей.
- Юридическое сопровождение — по желанию; стоимость зависит от объёма работы и региона.
Госпошлину за подачу заявления гражданин-должник не платит. Для инвалидов, которые идут по судебному пути, есть возможность ходатайствовать об освобождении от депозитного платежа: это отдельный вопрос, который решает суд.
Стоимость банкротства физического лица упирается ещё и в выбор подрядчика, если сопровождение всё-таки нужно. Признаки надёжного исполнителя:
- договор с понятным перечнем услуг и этапов, оплата поэтапная;
- честная оценка перспектив с разговором о рисках, а не только о «выгодах»;
- никаких обещаний «100% списания» и «гарантированного результата»;
- готовность показать, какие документы понадобятся и почему.
Тревожные сигналы прямо противоположны: просьба полной предоплаты до изучения документов, обещания результата «по телефону», разговоры о несуществующей «государственной программе списания долгов». При долге 300–500 тысяч и небольших расходах на процедуру цена ошибки при выборе исполнителя может съесть всю выгоду. Это как раз тот случай, где экономия на проверке договорённостей обходится дороже всего.
Можно ли списать долг по кредиту без банкротства
Полностью списать долг по кредиту без банкротства нельзя: банкротство остаётся единственным законным механизмом, который снимает всю задолженность сразу. Снизить долговую нагрузку без процедуры можно, и иногда это действительно нужно. Разница принципиальная: банкротство «закрывает» долги, альтернативы лишь перестраивают их на более посильный режим.
Рабочие способы и условия, при которых они имеют смысл:
- Реструктуризация кредита. Банк удлиняет срок, снижает ставку или прощает неустойки. Работает, пока доход позволяет платить хоть что-то.
- Кредитные каникулы. Временная отсрочка или уменьшение платежей на период трудностей; условия и лимиты стоит проверить на момент обращения.
- Рефинансирование. Новый кредит на погашение старых по более низкой ставке. Вариант при ещё чистой кредитной истории.
- Мировое соглашение с кредитором. Возможно и до суда, и во время исполнительного производства: фиксируете новый график письменно.
- Страховое погашение. Если при оформлении кредита была страховка и наступил страховой случай, болезнь, потеря работы, долг может погасить страховая компания.
- Отступное. Согласованная передача имущества в счёт долга. Реалистично для залоговых кредитов и долгов перед частными лицами.
- Срок исковой давности. Три года по каждому платежу. Но долг не «сгорает» автоматически: о пропуске срока нужно заявить в суде, банки редко его пропускают, а ваши действия по признанию долга перезапускают отсчёт.
Нюанс, о котором почти не пишут: если банк вне банкротства прощает вам часть долга, с прощённой суммы удерживается НДФЛ. Для налоговой это экономическая выгода. В банкротстве всё иначе: с долгов, списанных по решению суда, налог не платится.
Отдельно про «закрытие долгов без банкротства» из рекламных заголовков. Если под этим подразумевается полное списание всех обязательств за одно обращение, так не бывает: единственный механизм списания установлен законом о банкротстве, всё остальное либо пересмотр условий, либо маркетинг.
Реструктуризация долга у банка: что это такое простыми словами
По договорённости с банком меняются условия кредита так, чтобы ежемесячный платёж стал посильным: дольше срок, ниже ставка, отсрочка или прощение штрафов. Это и есть реструктуризация долга. Сам долг не исчезает: его продолжают выплачивать, просто в новом режиме.
Слово одно, а механизмы разные, поэтому соберём варианты в таблицу:
| Критерий | Реструктуризация у банка | План реструктуризации в банкротстве | Рефинансирование |
|---|---|---|---|
| Кто решает | Банк по заявлению должника | Собрание кредиторов и суд | Новый кредитор |
| Судьба долга | Остаётся, условия меняются | Выплачивается по плану, не списывается | Остаётся, но дешевле |
| Кредитная история | Уже испорчена просрочкой, история фиксирует изменение | Открывается дело о банкротстве | Новый кредит закрывает старые |
| Когда уместно | Временные трудности, доход вернётся | Платить можно, но только по новому графику под контролем суда | Есть возможность получить новый кредит |
Ограничения проговорим прямо. Банк вправе отказать в реструктуризации без объяснения причин, особенно если просрочка уже длинная. Переплата при удлинении срока часто растёт, даже если ежемесячный платёж снижается. И главное: реструктуризация не решает проблему, а переносит её. Если доход не восстановится, следующим шагом всё равно станет выбор между мировым соглашением и банкротством.
Нерабочие способы и признаки недобросовестных консультантов
Ряд «способов списания долгов», которые активно продвигаются в рекламе, законом не предусмотрен. Следовать им означает терять деньги, а иногда и право на честное банкротство.
- «Объявить дефолт». Такого понятия для граждан в законе нет; услуга сводится к письмам, которые ни на что не влияют.
- «Антиколлекторская защита» как способ списания. Переговоры с взыскателями могут уменьшить давление, но не списывают долг.
- Расторжение кредитного договора через суд. Работает только при серьёзных дефектах самого договора, которых в типовых договорах почти не бывает; деньги, полученные от банка, вернуть всё равно придётся.
- Отзыв согласия на обработку персональных данных. Не лишает кредитора права взыскивать долг через суд и приставов.
- «Выкупим ваш долг за копейки и простим». Банки уступают долги портфелями профессиональным коллекторам, а не одиночным посредникам по заявке.
- «Государственная программа списания долгов». Такой программы не существует; списание предусмотрено только законом о банкротстве.
И разграничение, которое сбивает многих: окончание исполнительного производства у приставов из-за отсутствия имущества не списывает долг. Кредитор вправе через полгода заново предъявить исполнительный документ, и цикл повторится. Юридически закрывает обязательства только завершённое банкротство.
Простой фильтр от недобросовестных предложений: требуйте показать, какая норма закона даёт обещанный результат. Если вместо нормы звучат обещания «всё спишем, только подпишите» и просьба о полной предоплате, перед вами маркетинг, а не юрист.
Банкротство или альтернатива: как выбрать подходящий вариант
Выбор между банкротством и альтернативами определяется четырьмя параметрами: суммой долга, наличием имущества, стабильностью дохода и тем, как давно и как далеко зашло взыскание. Сумма банкротства здесь работает как фильтр: отсекает процедуры, которые вам просто недоступны.
Критерии, по которым стоит сверять варианты:
- общий размер долга и его структура — кредиты, налоги, ЖКХ, расписки;
- есть ли имущество, которое может уйти в реализацию, и единственное ли это жильё;
- доход: стабильный, падающий или отсутствующий;
- статус исполнительных производств у приставов — открыты, окончены, длятся годами;
- категория должника — пенсионер, получатель пособия, работающий;
- готовность принять последствия статуса банкрота на несколько лет.
| Критерий | Внесудебное через МФЦ | Судебное банкротство | Реструктуризация у банка | Рефинансирование |
|---|---|---|---|---|
| Сумма долга | 25 тыс. – 1 млн ₽ | Любая | Любая, по решению банка | Любая, при одобрении |
| Срок | Ровно 6 месяцев | Обычно от полугода до полутора лет | До окончания нового графика | По условиям нового кредита |
| Стоимость | Бесплатно | Десятки тысяч рублей и выше | Возможен рост переплаты | Зависит от новой ставки |
| Результат | Списание указанных долгов | Списание долгов по завершении | Долг остаётся | Долг остаётся |
| Основное последствие | Статус банкрота, ограничения до 5 лет | Статус банкрота, ограничения до 5 лет | Нет статуса банкрота | Нет статуса банкрота |
Чек-лист самопроверки перед решением:
- Посчитайте общую сумму долгов без пеней: по кредитной истории, справкам банков и налоговой задолженности.
- Проверьте исполнительные производства на официальном сайте ФССП по своим данным.
- Честно оцените доход и имущество: что есть, что защищено законом, что может пойти на торги.
- Сверьте себя с условиями МФЦ: сумма, отсутствие имущества, одна из четырёх ситуаций.
- Если сомнения остались, разберите ситуацию с юристом. Часто оказывается, что путь проще, чем казался, или наоборот: ждать больше нельзя.
Если после чек-листа всё ещё непонятно, что делать с долгами именно в вашем случае, можно обратиться к нам по процедуре банкротства или любому другому юридическому вопросу. Первичная консультация бесплатная: оставьте заявку, кратко опишите ситуацию, и специалист поможет увидеть карту вариантов. Решение и оплата на этом этапе не нужны.
Типичные ошибки должников: чего избегать при работе с долгами
Должники чаще всего теряют время и деньги не из-за буквы закона, а из-за собственных ошибок в тактике. Почти каждую из них можно предотвратить, если знать о ней заранее. Собрали те, что встречаются в банкротстве должников на практике чаще всего, в формате «ошибка → последствие → как правильно».
- Ждать, что долг спишется сам. Долг не исчезает, а растёт за счёт процентов, пока кредиторы готовят документы в суд. Как правильно: как только платежи перестали сходиться с бюджетом, начать считать варианты, а не ждать.
- Гасить старые кредиты новыми. Новые займы накануне банкротства суд может расценить как недобросовестность, и это риск непосвобождения от долгов. Как правильно: не наращивать долги, а разбирать существующие.
- Скрывать имущество и доходы. Управляющий проверяет счета, реестры и сделки; скрытое приводит к отмене списания. Как правильно: раскрывать всё, даже то, что кажется незначительным.
- Переписывать активы на родственников. Сделки за три года оспариваются, а доверие суда теряется безвозвратно. Как правильно: заранее обсудить с юристом, что защищено законом без всяких «переписываний».
- Занижать сумму долга в заявлении для МФЦ. Списывается только указанное; недостающие долги останутся с вами. Как правильно: включить всех кредиторов и точные суммы.
- Игнорировать суд и финансового управляющего. Непредоставление документов и пропущенные заседания — типичные основания не освобождать от долгов. Как правильно: отвечать на запросы в срок, вести переписку документально.
- Верить обещаниям «100% списания». Гарантировать результат в судебном деле не может никто. Как правильно: оценивать исполнителя по договору и профессиональной оценке рисков, а не по лозунгам.
- Пропускать процессуальные сроки. При долге свыше 500 тысяч это 30 рабочих дней на подачу заявления; при получении судебного приказа, упрощённого судебного решения, которое можно отменить, на возражения даётся десять дней с момента получения. Как правильно: фиксировать даты получения всех документов и проверять сроки сразу.
Общий принцип простой: банкротство прощает долги, но не прощает недобросовестность. Честная позиция с первого дня — главный фактор того, что процедура завершится списанием, а не отказом.
Часто задаваемые вопросы
С какой суммы долга можно подать на банкротство?
Внесудебное банкротство через МФЦ доступно при долге от 25 тысяч до 1 миллиона рублей при отсутствии имущества для взыскания. Судебное банкротство возможно при любой сумме, если человек неплатёжеспособен, а при долге свыше 500 тысяч рублей и просрочке от трёх месяцев подать заявление уже обязанность. В сумму входят кредиты, займы, налоги, долги за ЖКХ и по распискам, но не пени и штрафы за просрочку.
При банкротстве списываются все долги?
Нет, не все. Списываются почти все денежные долги: кредиты, займы, налоги, задолженность за ЖКХ, штрафы и долги по распискам. Не списываются алименты, возмещение вреда жизни и здоровью, моральный вред, субсидиарная ответственность, текущие платежи и долги, не указанные в заявлении при внесудебной процедуре. Суд может не освободить от долгов и при доказанной недобросовестности должника.
Что происходит с долгами после банкротства?
Долги, внесённые в процедуру, прекращаются: банкрот по кредиту больше ничего не должен банку, взыскать списанное нельзя, а НДФЛ с прощённой суммы не начисляется. Одновременно действуют временные ограничения: пять лет сообщать о банкротстве при новых займах, три года не руководить компаниями, запись в кредитной истории. Единственное жильё и предметы первой необходимости при этом остаются у должника.
Можно ли списать долг по кредиту без банкротства?
Полностью — нет: банкротство остаётся единственным законным способом списания всей задолженности сразу. Без процедуры можно снизить нагрузку: реструктуризация, кредитные каникулы, рефинансирование, мировое соглашение, страховое погашение при страховом случае. «Схемы списания без банкротства» из рекламы, как правило, либо не работают, либо переносят проблему на потом.
Реструктуризация долга — что это такое простыми словами?
Это изменение условий возврата долга, чтобы платежи стали посильными: больше срок, ниже ставка, прощение штрафов. Банковская реструктуризация — договорённость с кредитором, при которой долг остаётся. Реструктуризация долгов гражданина — судебная процедура внутри банкротства, где долги выплачиваются по утверждённому судом плану под контролем финансового управляющего.
Сколько стоит банкротство физического лица?
Внесудебное банкротство через МФЦ бесплатное. Судебное складывается из депозита на вознаграждение финансового управляющего (25 тысяч рублей), публикаций в ЕФРСБ и «Коммерсанте», почтовых расходов и, при желании, юридического сопровождения; суммарно обычно это десятки тысяч рублей. Итоговая цифра зависит от региона и сложности дела, актуальные тарифы 2026 года стоит сверить перед расчётом.
Как проверить себя или родственника в реестре банкротов?
Статус внесудебной процедуры и судебные дела о банкротстве публикуются в Едином федеральном реестре сведений о банкротстве на портале Федресурс: поиск по должникам ведётся по фамилии, имени, отчеству и региону. Открытые исполнительные производства проверяются на официальном сайте ФССП. Оба сервиса государственные и бесплатные.
Коснётся ли банкротство имущества супруга и родственников?
Личное имущество близких процедура не затрагивает, а вот общее имущество супругов в отдельных случаях может быть частично задействовано в реализации. Сделки дарения и продажи имущества родственникам за последние годы управляющий проверяет и может оспорить. Поэтому перед подачей заявления стоит разобрать структуру собственности со специалистом.
Банкротство не приговор и не «волшебная кнопка», а законная процедура с понятными условиями. Старт дают любая сумма долга и честная позиция должника, результат приносят аккуратные документы и соблюдение сроков. Если хотите сверить свои расчёты с практикой, оставьте заявку и опишите ситуацию в двух словах: бесплатный первичный разбор поможет понять, какой из путей — МФЦ, суд или договорённость с банком — подходит именно вам.