Банкротство физических лиц: понятие, суть и кто такой банкрот
Банкротство: признанная судом или оформленная через МФЦ неспособность гражданина полностью рассчитаться с долгами, которые включают кредиты, займы, налоги, коммунальные платежи. Регулирует процедуру Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)», а завершается она либо списанием задолженности, либо утверждением нового графика выплат. Ниже разберём, кто такой банкрот, чем банкротство отличается от несостоятельности, какие виды процедуры действуют в 2026 году, что изменится в жизни после её завершения и как понять, подходит ли она в вашей ситуации.
Что такое банкротство и в чём его суть
Банкротством называют законную процедуру, в ходе которой человека, который не может платить по обязательствам, официально признают неплатёжеспособным и освобождают от дальнейших долгов. В законе для неё есть второе имя: «несостоятельность (банкротство)», то есть признанная арбитражным судом или подтверждённая внесудебной процедурой неспособность должника в полном объёме удовлетворить требования кредиторов по денежным обязательствам и уплатить обязательные платежи.
Если объяснять максимально просто, почти «для чайников», суть банкротства в следующем: у человека долгов больше, чем он может закрыть доходами и имуществом, и это подтверждено не его словами, а официальной процедурой. После неё долг фиксируется, проценты и пени перестают расти, а непогашенная часть списывается.
У слова два значения, и их полезно развести. Когда говорят «банкротство», имеют в виду и статус (положение человека, признанного банкротом), и процедуру (последовательность шагов: заявление, проверка, расчёты с кредиторами, списание остатка). В разговоре их часто путают: «обанкротиться» значит пройти процедуру, а «быть банкротом» значит иметь подтверждённый статус.
На практике к мысли о процедуре люди приходят с похожей отправной точкой. У человека три кредита и две кредитные карты, общий долг 740 000 рублей при доходе 48 000 рублей. После обязательных расходов на семью свободными остаются 9–10 тысяч, а на платежи нужно 25 тысяч. Он платит, сколько может, но долг не уменьшается: штрафы и проценты съедают всё. Ситуация выглядит по-разному у всех, но суть одна: денег на расчёт в разумные сроки нет и не предвидится.
При этом сама по себе просрочка не делает человека банкротом: тот, кто задержал платёж на месяц, банкротом не становится. Признаки, по которым можно говорить о несостоятельности, обычно такие:
- просрочка по обязательствам длится больше трёх месяцев;
- доходов и сбережений не хватает, чтобы рассчитаться со всеми кредиторами;
- имущества, которое можно продать для погашения, нет или его стоимость меньше долга;
- платежи по кредитам забирают больше половины ежемесячного дохода;
- задолженность растёт из-за пеней и штрафов, хотя платежи вносятся.
Кто такой банкрот
Банкротом называют гражданина, чья неспособность в полном объёме платить по долгам признана арбитражным судом или подтверждена завершённой процедурой внесудебного банкротства через МФЦ. Статус не возникает сам по себе: пока человек просто должен деньги, он должник. Сам статус он получает после процедуры, по решению суда либо по записи в реестре по итогам шести месяцев внесудебного банкротства.
Практический смысл статуса такой. Долги, которые были включены в процедуру и не погашены за счёт имущества и доходов, списываются: требовать их дальше нельзя. Звонки и письма по списанным обязательствам незаконны: на такие обращения можно не реагировать, а при настойчивости взыскателя ссылаться на завершение процедуры. Ограничения после банкротства есть, но они конечны по срокам и касаются конкретных сфер, о них подробно ниже.
Распространённое опасение напрасно: банкрот не преступник и не человек, который «специально не платил». Институт банкротства создан именно для добросовестных должников: закон даёт шанс начать заново тем, кто оказался в долгах не по своей воле (болезнь, потеря работы, развод, неудачный бизнес). В дореволюционном законодательстве, кстати, была прямо сформулирована мысль, актуальная до сих пор: честность человека определяется не фактом банкротства, а поступками, которые к нему привели.
Поэтому если вы спрашиваете себя «я банкрот, что это значит для меня», короткий ответ такой: по списанным долгам платить не нужно, работать и жить обычной жизнью можно, а из ограничений остаются обязанность сообщать о статусе при новых займах и запреты на отдельные руководящие должности на срок от трёх до десяти лет. Что можно и что нельзя после процедуры, разбираем в разделе о последствиях.
Банкротство и несостоятельность: это одно и то же?
Да: банкротство и несостоятельность в российском праве означают одно и то же, закон официально использует двойное название «несостоятельность (банкротство)». Статья 2 Федерального закона № 127-ФЗ определяет их одинаково: как признанную арбитражным судом неспособность должника в полном объёме удовлетворить требования кредиторов и исполнить обязанность по уплате обязательных платежей.
Путаница возникает ещё и потому, что вокруг термина сложился целый ряд слов с разными оттенками. Разберём их, чтобы понимать, о чём идёт речь в документах и разговорах с банком или юристом:
| Термин | Что означает | Где встречается |
|---|---|---|
| Несостоятельность (банкротство) | Официальное название процедуры и статуса | Закон № 127-ФЗ, судебные акты, реестры |
| Неплатёжеспособность | Финансовое состояние: доходов и имущества не хватает для расчётов по обязательствам | Закон, заявления, разборы ситуаций |
| Недостаточность имущества | Стоимость имущества должника меньше размера обязательств | Закон, судебные акты |
| Должник | Любой человек, у которого есть денежные обязательства | Бытовая речь и документы |
| Разорение, финансовый крах, «обанкротиться» | Разговорные синонимы банкротства, юридического значения не имеют | Бытовая речь, СМИ |
Короткое правило для запоминания: несостоятельность и банкротство значат одно и то же, а неплатёжеспособность лишь объясняет, почему процедуру запускают. Человек может быть неплатёжеспособным годами и при этом не быть банкротом: статус появляется только после официальной процедуры. Именно поэтому на вопрос «чем банкротство отличается от несостоятельности» чаще всего отвечает одна фраза: ничем, это одно явление с двумя названиями.
Понятие и виды банкротства: какие процедуры существуют
Банкротство физических лиц существует в двух видах: судебное через арбитражный суд и внесудебное через МФЦ; инициировать процедуру может сам должник, а в судебном порядке также кредитор или налоговая служба. Выбор вида зависит не от предпочтений, а от того, соответствует ли человек установленным условиям.
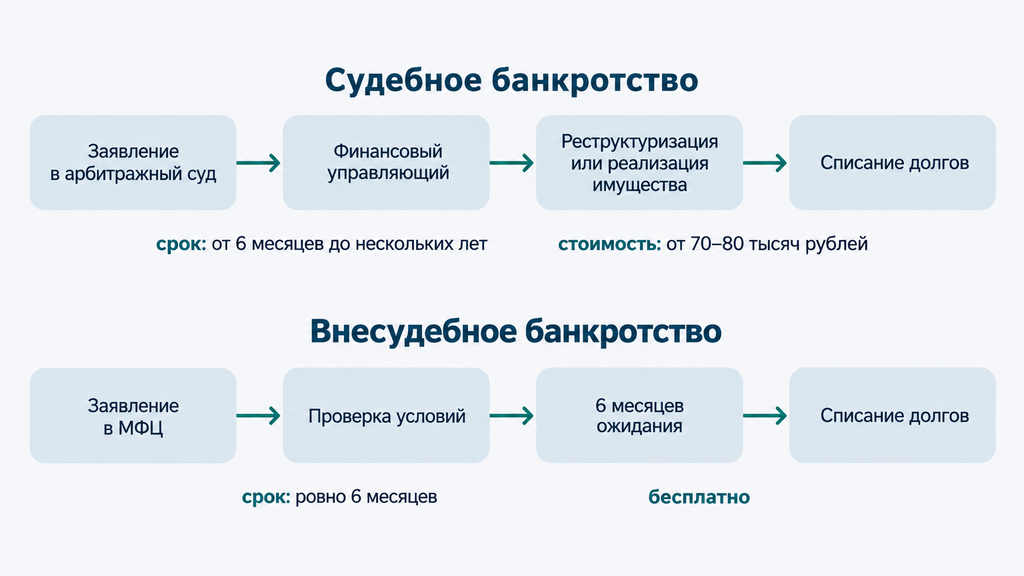
Судебное банкротство проходит в арбитражном суде по месту регистрации. Без финансового управляющего процедура невозможна: суд назначает специалиста вести дело, а он проверяет доходы, имущество и сделки, формирует расчёты с кредиторами и отчитывается перед судом. Судебный путь платный, доступен при любой сумме долга и обычно занимает от полугода до нескольких лет.
Внесудебное банкротство оформляется через многофункциональный центр «Мои документы» (МФЦ). Суда и управляющего нет, процедура бесплатна и длится ровно шесть месяцев. Но условия жёстче: сумма долга от 25 000 до 1 000 000 рублей плюс выполненное условие по исполнительным производствам, о которых расскажем ниже.
Теперь про инициатора. В большинстве дел заявление подаёт сам должник: это добровольное банкротство. Кредитор или налоговая могут подать на человека в суд принудительно, но на практике это редкость: банки обычно взыскивают долг через обычный судебный процесс и приставов. Если банк подал на вас заявление о банкротстве, это не катастрофа, а повод взять ситуацию в свои руки и включиться в процедуру осознанно.
Чем банкротство граждан отличается от банкротства ИП и юридических лиц? Граждане проходят процедуру по главе X закона № 127-ФЗ, индивидуальные предприниматели по тем же правилам с отдельными особенностями, а у компаний свой набор процедур: наблюдение, финансовое оздоровление, внешнее управление, конкурсное производство. Для этой статьи важна только первая группа: банкротство граждан, которое и называют банкротством физических лиц.
| Критерий | Судебное банкротство | Внесудебное банкротство (МФЦ) |
|---|---|---|
| Где проходит | Арбитражный суд | МФЦ по месту жительства или пребывания |
| Кто ведёт дело | Финансовый управляющий | Сотрудники МФЦ, без управляющего |
| Стоимость | Депозит на вознаграждение управляющего, публикации, почтовые расходы, обычно от 70–80 тысяч рублей | Бесплатно |
| Сумма долга | Любая; при долге от 500 000 рублей и трёхмесячной просрочке обращение обязательно | От 25 000 до 1 000 000 рублей |
| Дополнительно | Достаточно признаков неплатёжеспособности | Плюс закрытое или длительное исполнительное производство |
| Срок | Обычно от 6 месяцев до нескольких лет | Ровно 6 месяцев |
Если коротко ответить на вопрос «нужно ли идти в суд, чтобы обанкротиться»: чаще всего да. Но при небольшом долге и закрытом исполнительном производстве суд не понадобится, всё решится через МФЦ.
Какой закон регулирует банкротство в России
Банкротство граждан в России регулирует Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)». Это основной документ, где закреплены понятие несостоятельности, условия процедур, права должников и кредиторов, последствия признания банкротом.
Закон действует с 2002 года, но долго применялся только к организациям и предпринимателям. Ключевые вехи для граждан такие: с 1 октября 2015 года банкротами могут признаваться обычные физические лица (глава X закона), с 1 сентября 2020 года заработало бесплатное внесудебное банкротство через МФЦ. С тех пор механизм несколько раз расширяли, и на 2026 год действуют такие правила:
- внесудебное банкротство доступно при долге от 25 000 до 1 000 000 рублей (диапазон расширен в конце 2023 года);
- госпошлина для должника при подаче заявления в суд не платится (изменение сентября 2024 года);
- реструктуризация долгов в судебной процедуре может вводиться на срок до пяти лет (ранее до трёх);
- появились механизмы, позволяющие в отдельных случаях сохранить ипотечное жильё;
- при подаче заявления в МФЦ не нужно собирать справки об исполнительных производствах: центр проверит сведения через Федеральную службу судебных приставов (ФССП) сам.
В процедуре участвует несколько сторон, и полезно понимать роль каждой:
- арбитражный суд: признаёт заявление обоснованным, вводит процедуры, утверждает управляющего, освобождает от долгов;
- финансовый управляющий: проверяет финансовое состояние, сделки за три года, управляет деньгами и имуществом должника в процедуре реализации;
- ФНС (Федеральная налоговая служба): уполномоченный орган по налоговым долгам, может инициировать банкротство при задолженности по налогам;
- ФССП: ведёт исполнительные производства, статус которых влияет на доступ к внесудебному банкротству;
- МФЦ: принимает заявления на внесудебную процедуру и проверяет соответствие условиям;
- ЕФРСБ (Единый федеральный реестр сведений о банкротстве на портале «Федресурс»): официальный источник, где публикуются начало, ход и завершение процедуры.
Одна оговорка: законодательство о несостоятельности обновляется регулярно, и условия процедур периодически меняются. Перед подачей заявления проверяйте актуальную редакцию закона или доверьте проверку специалисту: это стандартная часть подготовки дела.
Кто может стать банкротом: условия для физических лиц
Стать банкротом может любой дееспособный гражданин России, который не в состоянии рассчитаться со всеми кредиторами: судебная процедура доступна при любой сумме долга, а внесудебная при задолженности от 25 000 до 1 000 000 рублей и выполнении дополнительных условий. То есть ответ на вопрос «может ли физическое лицо быть признано банкротом»: да, если есть признаки неплатёжеспособности.
Признаки, по которым обычно оценивают неплатёжеспособность, выглядят так:
- платежи по всем обязательствам превышают половину ежемесячного дохода, и этот разрыв не закрывается;
- просрочка длится дольше трёх месяцев;
- после обязательных расходов на жизнь (прожиточный минимум на человека и иждивенцев) на платежи почти ничего не остаётся;
- ликвидного имущества нет, либо его стоимость меньше суммы долга;
- задолженность растёт из-за пеней и процентов, хотя человек платит по мере возможностей.
В судебной процедуре важно различать право и обязанность обратиться. Право есть у каждого: заявление можно подать при предвидении банкротства, когда понятно, что платить станет нечем, и при любой сумме долга. Обязанность наступает, если долг достиг 500 000 рублей и просрочка превысила три месяца: тогда закон требует обратиться в суд в течение 30 рабочих дней. За уклонение предусмотрен административный штраф до 10 000 рублей (статья 14.13 КоАП РФ). Норма выглядит строгой, но она защищает самого должника: обращение фиксирует сумму долга и останавливает рост пеней.
Для внесудебного банкротства через МФЦ условия такие:
- общий долг от 25 000 до 1 000 000 рублей: кредиты, займы, налоги, коммунальные платежи, штрафы; пени и штрафные проценты в эту сумму не входят;
- плюс одно из трёх условий по исполнительным производствам:
- производство окончено приставами по пункту 4 части 1 статьи 46 закона № 229-ФЗ, то есть взыскание невозможно из-за отсутствия имущества;
- исполнительный документ выдан больше семи лет назад, предъявлялся к исполнению и остался неисполненным;
- исполнительный документ выдан в течение последнего года и остался неисполненным — для пенсионеров, получателей пособия на детей и участников СВО.
Здесь частые заблуждения, которые мы слышим на консультациях. «Банкротство только для безработных»: на самом деле суд оценивает не факт работы, а соотношение дохода и долга. «Нужна строго определённая сумма» тоже неверно: для суда важна неплатёжеспособность, а порог 500 000 рублей касается лишь обязанности обратиться. Про «с работой точно откажут»: тоже нет, ведь если после обязательных расходов на платёж не остаётся, процедура возможна. А на разговорный вопрос «могу ли я обанкротиться с долгом 200 тысяч рублей» ответ: да, либо через МФЦ, если подходит под условия по исполнительным производствам, либо через суд при признаках неплатёжеспособности.
Что значит признать себя банкротом и как проходит процедура
Признать себя банкротом значит подать заявление о несостоятельности и пройти установленную законом процедуру, по итогам которой долги будут списаны либо утверждён новый план выплат. Важный нюанс: «назначить» себя банкротом сам человек не может, статус подтверждает суд или процедура МФЦ. Должнику нужно собрать документы, доказать неплатёжеспособность и добросовестно пройти проверку.
Перед подачей заявления стоит пройти простую подготовку. Чек-лист, с которого мы начинаем работу с каждым клиентом:
- составьте полный список долгов: все кредиты, займы, кредитные карты, налоги, долги по ЖКХ и распискам, включая обязательства, где просрочки ещё нет;
- соберите документы: паспорт, ИНН, справки о доходах, выписки по счетам, кредитные договоры, опись имущества;
- вспомните крупные сделки за последние три года: продажу машины или недвижимости, дарение — их спросят;
- проверьте исполнительные производства на сайте ФССП;
- не берите новые кредиты и займы перед подачей заявления — это трактуется против вас.
Типичные ошибки на этом этапе, которые мы видим чаще всего: неполный список кредиторов, забытые микрозаймы, скрытые сделки и свежие займы «чтобы протянуть». Каждая из них может стоить списания долгов, поэтому список лучше собирать по кредитной истории и выпискам, а не по памяти.
Как проходит судебное банкротство
Судебная процедура выглядит как последовательность шагов:
- Сбор документов. Список кредиторов по утверждённой форме, опись имущества, документы о доходах за три года, бумаги о семейном положении и сделках.
- Депозит для управляющего. На счёт суда вносится вознаграждение финансового управляющего, 25 000 рублей; если сумму негде взять, можно просить отсрочку до первого заседания.
- Подача заявления. В арбитражный суд по месту регистрации — лично, почтой или через сервис «Мой арбитр» (потребуется учётная запись Госуслуг). Копии заявления направляются кредиторам; индивидуальным предпринимателям нужно заранее опубликовать намерение на Федресурсе.
- Первое заседание. Суд проверяет обоснованность заявления, вводит процедуру и утверждает управляющего.
- Реструктуризация долгов. По умолчанию суд вводит её первой: это новый график выплат до пяти лет. Она реальна, если есть официальный доход; если дохода нет, в заявлении сразу можно просить пропустить этот этап, это экономит время и деньги.
- Реализация имущества. Человек признаётся банкротом, карты передаются управляющему, формируется конкурсная масса: имущество и деньги, за счёт которых рассчитываются с кредиторами. Продажа обычно занимает до шести месяцев; должнику оставляют прожиточный минимум и защищённое законом имущество.
- Завершение. Управляющий отчитывается, суд освобождает от непогашенных долгов.
Итогов может быть три. Мировое соглашение: договорённость с кредиторами на любом этапе, при которой долг реструктурируется или частично прощается, а процедура прекращается. Реструктуризация: выплата по новому графику; если план выполняется, статус банкрота не присваивается. Реализация имущества: продажа того, что можно продать, и списание остатка. Именно этот исход чаще всего и имеют в виду, говоря «списать долги через банкротство».
По срокам: при пропуске реструктуризации и отсутствии имущества процедура занимает около 6–8 месяцев; в сложных делах, со спорами по сделкам или несколькими кредиторами, от года до трёх лет. Во время реализации распоряжение деньгами переходит к управляющему, но социальные выплаты (алименты, детские пособия) остаются в полном распоряжении должника.
Как проходит внесудебное банкротство через МФЦ
Внесудебная процедура заметно проще:
- Проверка условий. Долг от 25 000 до 1 000 000 рублей плюс одно из условий по исполнительным производствам — без этого МФЦ откажет.
- Заявление и список кредиторов. Заполняется заявление по утверждённой форме и список всех известных кредиторов; с собой — паспорт, СНИЛС, ИНН. Справки об исполнительных производствах приносить не нужно.
- Подача в МФЦ по месту жительства или пребывания.
- Публикация в ЕФРСБ в течение трёх рабочих дней — с этого момента начинается процедура.
- Шесть месяцев ожидания. Прекращается начисление процентов и пеней, приостанавливаются исполнительные производства; брать новые кредиты и выдавать поручительства нельзя.
- Списание долгов — если кредиторы не оспорили процедуру.
Два критичных момента. Первый: долг, не внесённый в список кредиторов, не спишется и продолжит взыскиваться, ведь списанию подлежит только то, что заявлено. Поэтому проверьте кредитную историю, Госуслуги и налоговый кабинет, чтобы ничего не упустить. Второй: если во время процедуры ваше положение улучшится (придёт наследство или дорогой подарок), нужно уведомить МФЦ в течение пяти рабочих дней; утаивание приведёт к прекращению процедуры и потере времени.

Какие долги не спишет даже банкротство
Банкротство не освобождает от алиментов, возмещения вреда жизни и здоровью, компенсации морального вреда и ряда других обязательств. Их перечень закреплён в законе № 127-ФЗ. Список стоит знать заранее, чтобы не строить планов на «списание всего»:
- алименты: обязательства перед детьми и другими получателями защищены законом;
- возмещение вреда жизни и здоровью: например, по решению суда после ДТП;
- компенсация морального вреда;
- зарплата и выходные пособия работникам: если банкротом признают индивидуального предпринимателя с сотрудниками;
- субсидиарная ответственность: ответственность руководителя или собственника за долги компании, доведённой до банкротства;
- текущие платежи: обязательства, возникшие уже в ходе процедуры (свежие налоги, коммуналка после подачи заявления);
- при внесудебном банкротстве также долги, не указанные в списке кредиторов.
Есть и случаи, когда суд вообще не освободит от долгов, даже если процедура пройдена. Это фиктивное банкротство, когда человек заявляет о несостоятельности, имея возможность платить; преднамеренное, когда долги намеренно «накапливались» ради списания; предоставление недостоверных сведений и скрытое имущество; незаконные действия при получении кредита: поддельные справки о доходах, мошеннические схемы. Во всех этих ситуациях долги остаются, а за фиктивное и преднамеренное банкротство предусмотрена административная и уголовная ответственность.
Поэтому честно о границах процедуры: банкротство работает для добросовестных должников. Скрывать имущество, переписывать его на родственников накануне подачи и «подгонять» ситуацию под списание нельзя. Управляющий проверяет сделки за три года, и попытка обойти закон оборачивается потерей и денег, и времени. Законный путь один: показать реальную картину целиком, включая неудобные детали.
Что же спишется? Как правило, всё, что не попадает в исключения выше: кредиты, микрозаймы, кредитные карты, налоги, штрафы ГИБДД, долги по ЖКХ. Именно на эти обязательства и приходится основная масса дел о банкротстве граждан.
Последствия банкротства: что изменится в жизни человека
После признания банкротом действуют ограничения сроком до 10 лет, но базовые гарантии сохраняются: единственное жильё без ипотеки, прожиточный минимум и социальные выплаты остаются у человека. Ключевые последствия закреплены в статье 213.30 закона № 127-ФЗ:
| Ограничение | Срок | Что это значит на практике |
|---|---|---|
| Сообщать о банкротстве при получении кредитов и займов | 5 лет | Банки узнают о статусе из заявления. Часть банков отказывает, часть одобряет — решение зависит от конкретного банка |
| Нельзя самому подать на новое банкротство | 5 лет | Повторно списать долги по своей заявке не получится; кредитор инициировать процедуру вправе |
| Нельзя занимать руководящие должности в организациях | 3 года | Работать можно; нельзя быть директором или входить в совет директоров |
| Нельзя руководить кредитными организациями | 10 лет | Касается банков; обычная работа в банке разрешена |
| Нельзя занимать руководящие должности в страховых компаниях, МФО, пенсионных и инвестиционных фондах | 5 лет | Рядовые должности в этих сферах доступны |
Что остаётся у человека независимо от процедуры: единственное жильё, если оно не в ипотеке, и участок под ним; предметы обычной домашней обстановки и личные вещи; инструменты и имущество, нужные для профессии; транспорт для человека с инвалидностью; награды и призы; прожиточный минимум на самого должника и иждивенцев; алименты, детские пособия и другие социальные выплаты. Если этих сумм объективно не хватает, например на лекарства или аренду, суд может выделить дополнительные средства по ходатайству.
С кредитной историей так: в неё попадает отметка о банкротстве, и новые кредиты сразу после процедуры получить сложнее, условия обычно менее выгодные. По нашему опыту, восстановление идёт через небольшие займы и дисциплинированные платежи в течение одного-двух лет. На вопрос «можно ли взять кредит после банкротства» честный ответ: можно. Закон не запрещает обращаться за новыми кредитами, но решение принимает банк: обязанность сообщать о банкротстве действует пять лет, поэтому отказы в первый год не редкость.
Теперь о мифах, которые усиливают тревогу зря:
- «Заберут всё имущество». Миф. По данным портала «Федресурс», более чем в 90% дел имущество банкротов вообще не выставляется на торги: у большинства должников только защищённое законом имущество.
- «После банкротства нельзя работать». Миф. Ограничения касаются только руководящих позиций и на ограниченный срок.
- «Статус навсегда». Миф. Основные ограничения действуют три-пять лет, затем снимаются автоматически.
- «Навсегда закроют выезд за границу». Миф. Выезд может ограничить суд только на время процедуры и по ходатайству кредиторов.
Если вас уже признали банкротом, практичный порядок действий такой: сохраните судебный акт и запись в ЕФРСБ о завершении процедуры; через пару месяцев проверьте кредитную историю, ведь ошибочные записи о старых долгах встречаются и оспариваются через бюро кредитных историй; при звонках по списанным долгам направьте взыскателю письменное указание на завершение процедуры и списание обязательств.
Банкротство или альтернатива: как понять, что подходит вам
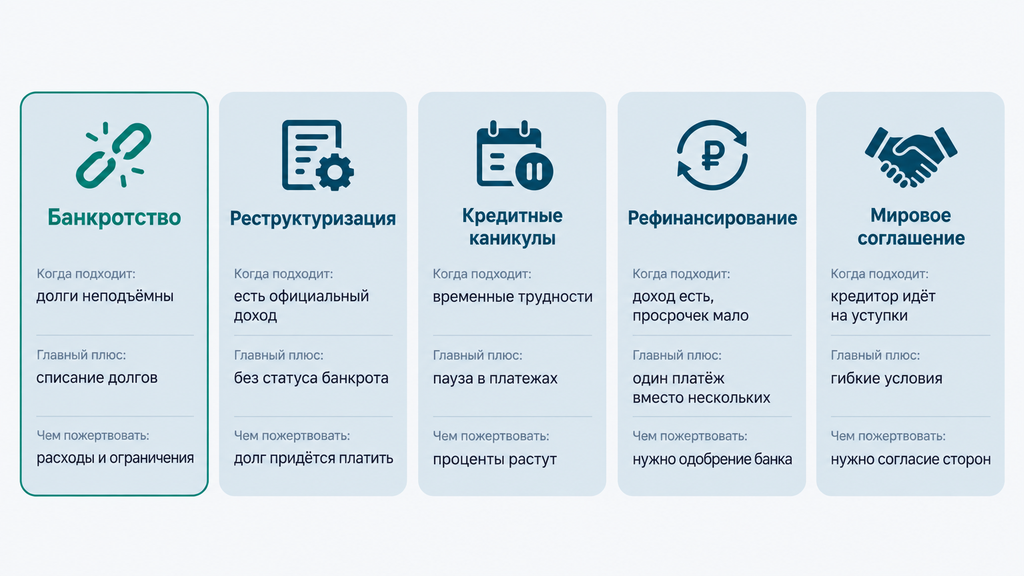
Справиться с долгами можно и без банкротства: это не единственный законный способ, и не всегда лучший. Выбор зависит от размера долга, доли платежей в доходе, наличия имущества и жизненных планов. Сравним основные варианты по понятным критериям.
| Вариант | Когда подходит | Главный плюс | Чем придётся пожертвовать |
|---|---|---|---|
| Банкротство (суд или МФЦ) | Долги неподъёмны, дохода не хватает даже на жизнь | Списание непогашенных долгов | Расходы на процедуру, статус и ограничения, проверка сделок |
| Реструктуризация | Есть официальный доход, который вытягивает новый график | Статус банкрота не присваивается | Долг всё равно придётся выплатить, просто дольше |
| Кредитные каникулы | Временные трудности: болезнь, ремонт, потеря части дохода | Пауза в платежах без конфликта с банком | Проценты продолжают начисляться, платёж после каникул больше |
| Рефинансирование | Доход есть, просрочек мало, новая ставка заметно ниже | Один платёж вместо нескольких, меньше переплата | Нужна платёжеспособность; при тяжёлой просрочке банки редко одобряют |
| Мировое соглашение с кредиторами | Кредитор готов на уступки, а вы — на график | Гибкие условия, процедура прекращается | Требует договорённости обеих сторон, при нарушении условий — возврат в процедуру |
Критерии, по которым стоит выбирать, а не угадывать:
- доля платежей в доходе. Если она выше 50%, деньги почти не возвращаются в семейный бюджет, и ситуация обычно не лечится каникулами;
- стадия взыскания. Досудебные напоминания, судебный приказ (упрощённое судебное решение, которое можно отменить в десятидневный срок) или уже приставы и аресты: чем дальше зашло взыскание, тем меньше пространства для мягких инструментов;
- имущество. Есть ликвидное имущество, его судьбу нужно просчитать заранее; если нет, вопрос решается проще;
- временные или постоянные трудности. Каникулы и рефинансирование лечат временную проблему, а банкротство рассчитано на постоянную;
- планы на несколько лет. Ипотека, руководящая должность, статус ИП: всё это стоит соизмерить с ограничениями после процедуры.
Чек-лист для самопроверки. Отвечайте «да» или «нет»:
- платежи по всем кредитам превышают половину месячного дохода?
- просрочка длится больше трёх месяцев?
- реструктуризация, каникулы и рефинансирование уже пробовались и не помогли?
- ликвидного имущества, кроме единственного жилья, нет?
- долг продолжает расти, хотя вы платите по мере сил?
- взыскатели, судебный приказ или приставы уже в вашей жизни?
- вы готовы к ограничениям на три-пять лет ради списания долгов?
Ориентир простой: если ответов «да» четыре и больше, банкротство, как правило, рабочий сценарий; если один-два, начните с мягких инструментов и вернитесь к вопросу через полгода. На частый вопрос «какой вариант лучше при долге 300 тысяч рублей» однозначного ответа нет: если есть закрытое исполнительное производство, смотрите в сторону МФЦ; если просрочка свежая и доход восстанавливается, сначала попробуйте договориться с банком.
Если после самопроверки сомнения остались, это нормально: процедуры пересекаются, и граница между «пока тяну» и «пора списывать» не всегда видна изнутри. Вы можете оставить заявку, даже если пока просто не знаете, что делать с долгами, и в двух-трёх предложениях описать свою ситуацию: специалист бесплатно сделает первичный разбор, посмотрит состав долга, доходы, стадию взыскания и покажет, какие варианты реалистичны именно у вас. Оплачивать услугу и принимать решение сразу не нужно: сначала вы просто увидите карту вариантов и подберёте шаг, с которым готовы согласиться.
Часто задаваемые вопросы
Что такое банкротство кратко?
Это признанная судом или оформленная через МФЦ неспособность гражданина платить по долгам. Процедуру регулирует Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)». Итог: списание непогашенных долгов либо утверждение нового графика выплат.
Кто такой банкрот простыми словами?
Так называют человека, чья неплатёжеспособность официально подтверждена: судом или по итогам процедуры в МФЦ. Обычный должник просто должен деньги, а банкрот прошёл процедуру, и его долги (за исключениями из закона) списаны. Статус не делает человека правонарушителем: чаще всего к банкротству приводят болезнь, потеря дохода или развод.
Банкротство и несостоятельность — это одно и то же?
Да. Закон № 127-ФЗ использует двойное название «несостоятельность (банкротство)»: это один термин с двумя формулировками. А вот неплатёжеспособность это не синоним, а состояние: нехватка доходов и имущества для расчётов, из-за которой процедуру и запускают.
Может ли физическое лицо быть признано банкротом?
Да, граждане проходят банкротство с 1 октября 2015 года. В 2026 году доступны два пути: судебная процедура через арбитражный суд при любой сумме долга и бесплатное внесудебное банкротство через МФЦ при задолженности от 25 000 до 1 000 000 рублей и выполнении условий по исполнительным производствам.
Обязательно ли объявлять себя банкротом при долге от 500 000 рублей?
Да: если долг от 500 000 рублей и просрочка превысила три месяца, закон обязывает обратиться в суд в течение 30 рабочих дней. За уклонение предусмотрен штраф до 10 000 рублей. Норма защищает самого должника: обращение фиксирует сумму долга и останавливает рост пеней.
Какие долги не спишутся при банкротстве?
Алименты, возмещение вреда жизни и здоровью, компенсация морального вреда, субсидиарная ответственность за долги компании и текущие платежи, возникшие в ходе процедуры. При внесудебном банкротстве спишутся только те долги, которые внесены в список кредиторов, а пропущенные останутся действующими.
Сколько длится и сколько стоит банкротство?
Внесудебное банкротство длится ровно шесть месяцев и проводится бесплатно. Судебное обычно занимает от полугода до нескольких лет; основные расходы: депозит 25 000 рублей на вознаграждение финансового управляющего, публикации в реестрах и почтовые расходы, в сумме чаще всего от 70–80 тысяч рублей. Суммы ориентировочные: перед подачей заявления проверьте актуальные значения на 2026 год.
Заберут ли единственное жильё, если признать себя банкротом?
Единственное жильё, не находящееся в ипотеке, закон защищает: на торги его не выставляют. Заложенная недвижимость по общему правилу уходит на продажу, но в отдельных случаях её удаётся сохранить, например по соглашению с банком или через механизмы, появившиеся в 2024 году; результат зависит от банка, суда и конкретной ситуации.
Если вашего вопроса в списке не нашлось, можно оставить заявку и кратко описать ситуацию. Мы бесплатно консультируем по процедуре банкротства, спорам с банками и взыскателями, а также по любому другому юридическому вопросу, связанному с долгами. Первичный разбор ни к чему не обязывает: вы не должны сразу оплачивать услугу или запускать процедуру, сначала просто поймёте, какие шаги реалистичны именно в вашем случае.