Списание долгов погибшим и инвалидам участникам СВО
Долги погибших участников СВО и военнослужащих с инвалидностью I группы списываются полностью в силу закона № 377-ФЗ — вместе с процентами, штрафами и обязательствами созаёмщиков, поручителей и членов семьи. То же правило действует, если суд признал участника операции умершим или безвестно отсутствующим. Списание не происходит автоматически: чтобы банк закрыл договор, ему нужно направить заявление и документы, подтверждающие статус и обстоятельство, — собранный пакет обычно рассматривают в срок около 10 дней.
Кому и в каких случаях спишут долги в 2026 году
Полное списание долгов в 2026 году положено семьям погибших участников СВО и самим участникам, получившим инвалидность I группы из-за военной травмы. Правило закреплено в статье 2 Федерального закона от 07.10.2022 № 377-ФЗ и работает независимо от суммы долга, количества кредитов и того, сколько времени прошло с момента оформления договора.
Закон называет четыре обстоятельства, при которых кредитные обязательства прекращаются полностью:
- участник СВО погиб при выполнении боевых задач;
- он умер после возвращения из-за ранения, травмы, контузии или заболевания, полученных в ходе выполнения задач;
- ему установлена инвалидность I группы вследствие военной травмы — связь травмы со службой подтверждает военно-врачебная комиссия или учреждение медико-социальной экспертизы;
- суд объявил его умершим или признал безвестно отсутствующим.
Второе обязательное условие — дата кредитного договора. Долг списывается, если кредит оформлен до начала участия в СВО: у мобилизованного — до дня призыва, у контрактника — до начала участия в операции, у добровольца — до подписания контракта. Если договор заключён позже, под специальное правило он не подпадает. Сумма и количество кредитов значения не имеют: списывают и остаток по действующему договору, и уже просроченную задолженность, и начисленные штрафы.
Нюанс, о котором стоит знать сразу: полная льгота — не для всех участников СВО. Тому, кто служит и платит по кредитам без пропусков, закон позволяет оформить кредитные каникулы, а при определённых условиях — списание до 10 млн рублей по статье 2.1 закона № 377-ФЗ. Эти механизмы разобраны дальше по тексту.
Какими законами регулируется списание долгов участникам СВО
Списание долгов участникам СВО регулируют три федеральных закона, и у каждого своя роль. Базовый — Федеральный закон № 377-ФЗ от 07.10.2022: он описывает кредитные каникулы и основания полного прекращения обязательств — гибель, смерть от военной травмы, инвалидность I группы. Механизм списания до 10 млн рублей для контрактников и их супругов добавлен Федеральным законом № 391-ФЗ от 23.11.2024 через новую статью 2.1 в закон № 377-ФЗ. Процесс взыскания — приостановление и прекращение исполнительных производств, освобождение от исполнительского сбора — регулирует Федеральный закон № 229-ФЗ «Об исполнительном производстве».
Несколько пояснений к терминам, которые встречаются в документах чаще всего. Исполнительский сбор — это плата за принудительное взыскание, которую судебный пристав добавляет к долгу; обычно это 7% от взыскиваемой суммы, и участников СВО от неё освобождают. Исполнительное производство — процедура принудительного исполнения судебного решения силами Федеральной службы судебных приставов (ФССП). Военная ипотека по накопительно-ипотечной системе (НИС) при гибели военнослужащего погашается государством через АО «ДОМ.РФ» (оператор программы — Росвоенипотека), а не за счёт семьи.
В 2026 году правила о смерти и инвалидности распространены и на задачи по отражению вооружённого вторжения на территорию России и вооружённых провокаций на границе. И ещё одно практическое замечание: законодательство в этой сфере обновляется часто — Госдума и Правительство регулярно корректируют сроки и условия. Перед подачей заявления имеет смысл свериться с актуальной редакцией закона, например через официальный портал правовой информации.
Кого из членов семьи, созаёмщиков и поручителей освободят от долгов
При гибели участника СВО или установлении ему инвалидности I группы списываются его кредиты, обязательства его близких по тем же договорам, а также те долги, что могли бы перейти по наследству. Для семей погибших список шире: обязательства прекращаются и по собственным кредитам членов семьи, оформленным до начала участия в операции. Закон № 377-ФЗ относит к членам семьи:
- супруга — при официальном зарегистрированном браке;
- детей до 18 лет;
- детей до 23 лет, если они учатся очно в вузе или колледже;
- совершеннолетних детей, признанных инвалидами до 18 лет;
- иных иждивенцев — например, нетрудоспособных родителей на содержании.
Отдельный абзац статьи 2 касается созаёмщиков и поручителей: их обязательства по договорам, где они отвечали за военнослужащего, прекращаются вместе с основными — независимо от того, состоят ли они в родстве с заёмщиком. Это касается и родителей, усыновителей, совершеннолетних детей, и любых других лиц, обеспечивших кредит.
Это правило снимает самый болезненный вопрос — переходят ли кредиты по наследству, если человек погиб на СВО. Общая норма статьи 1175 Гражданского кодекса РФ действительно возлагает долги умершего на наследников, но только в пределах стоимости наследственного имущества. Для семей погибших участников СВО действует специальная норма: обязательства по кредитам и займам, оформленным до участия в операции, прекращаются полностью, и требования банков к наследникам в этой части незаконны.
Когда спишут долги по кредитам инвалиду 2 группы СВО
В 2026 году автоматическое списание кредитов действует только при инвалидности I группы; для инвалидов II группы СВО специальная льгота пока не вступила в силу — законопроект внесён в Госдуму, но обязательства по кредитам он ещё не прекращает. Поэтому банк вправе продолжать требовать платежи, и отказ списать долг у заёмщика со II группой пока правомерен.
Логика законодателя понятна: списание привязано к полной утрате трудоспособности, которую подтверждает I группа. Инициатива о распространении льготы на II группу появилась именно потому, что тяжёлое ранение не всегда приводит к I группе, но заметно ограничивает возможность работать. Документ подготовила группа депутатов Госдумы; к законопроекту поступили отзывы профильных ведомств, в том числе с замечаниями к отдельным формулировкам. Отследить судьбу законопроекта можно в электронной карточке на официальном сайте Госдумы — на практике этот статус меняется, и проверять его стоит перед любыми решениями.
Что это означает практически. Связь инвалидности с выполнением задач подтверждает медико-социальная экспертиза (МСЭ) — государственная служба, которая устанавливает группу инвалидности, — вместе с заключением военно-врачебной комиссии (ВВК). Если установлена II группа, ждать принятия закона в подвешенном состоянии не стоит: проценты и пени продолжат начисляться. Законные альтернативы есть, и они описаны в следующем подразделе — от кредитных каникул до банкротства. А если закон всё же примут, списание, скорее всего, будет работать по тем же правилам, что и для I группы: заявление в банк и подтверждение связи травмы со службой.
Что делать инвалиду 2 группы, пока списание не действует
Списания для II группы пока нет, но долг можно законно снизить или остановить его рост четырьмя способами. Выбор зависит от того, вернётся ли доход и насколько широко состав долгов:
- Кредитные каникулы для участников СВО — льготный период, при котором платежи приостанавливаются, а пени не начисляются. Доступен на срок службы и 90 дней после его окончания; уведомить кредитора о праве на каникулы можно до 31 декабря 2027 года — этот срок законом периодически продлевается, поэтому перед обращением проверьте актуальную редакцию.
- Реструктуризация по соглашению с банком — пересмотр графика: удлинение срока, снижение платежа. Подходит, если доход снизился, но не исчез.
- Страховая выплата — если при оформлении кредита оформлялось страхование жизни и здоровья и инвалидность признана страховым случаем, возмещение может закрыть долг полностью или частично. Проверьте договор и сроки обращения в страховую компанию.
- Банкротство — судебное или внесудебное через МФЦ (многофункциональный центр) — законное списание долгов, которые не закрывает специальный закон: кредиты, займы, долги по ЖКХ, налогам, распискам. Подходит, когда доход необратимо снизился и обслуживать долг нечем.
Типичная ошибка, с которой сталкиваются на практике: человек со II группой ждёт принятия закона и молчит, пока банк не подаёт в суд. Между тем каникулы и реструктуризация требуют обращения, а не ожидания, — и чем раньше заявить о статусе участника СВО, тем меньше успеет вырасти просрочка.
Как списать долги погибшего участника СВО: порядок действий для семьи
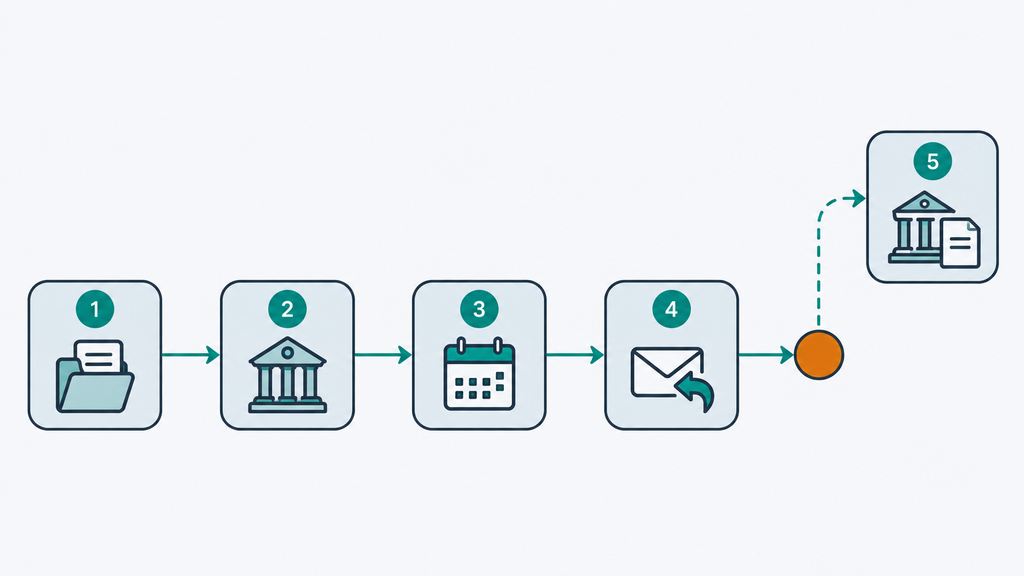
Чтобы списать долги погибшего участника СВО, семье нужно подтвердить обстоятельство документами и направить в каждый банк или МФО заявление о прекращении обязательств со ссылкой на статью 2 закона № 377-ФЗ. Банк не отслеживает судьбу заёмщиков самостоятельно — уведомить его должен сам заявитель: супруг, родственник, наследник или законный представитель. Порядок одинаков и для банков, и для микрофинансовых организаций, и работает так:
- Подтвердите статус и обстоятельство. Понадобятся свидетельство о смерти и документы воинской части или военкомата о том, что гибель связана с выполнением задач СВО. Такие справки по запросу родственников выдают командиры воинских частей, а в их отсутствие — военкомат. Если человек пропал без вести — сначала решение суда об объявлении его умершим.
- Соберите документы о родстве и праве на обращение. Свидетельство о браке, свидетельства о рождении детей, документы об опеке; наследникам — справку нотариуса или свидетельство о праве на наследство.
- Подайте заявление в банк или МФО. Форма обычно свободная, главное — указать номер кредитного договора, статус заёмщика, обстоятельство и просьбу прекратить обязательства со ссылкой на закон. К заявлению прикладываются копии всех подтверждающих документов.
- Отследите результат по каждой линии. Банк закрывает договор и снимает требования; если дело уже было в суде и решение не вступило в силу, производство прекращается; если взысканием занимались приставы, они оканчивают исполнительное производство. Залог по целевому кредиту снимается.
- При отказе — получите его письменно и обжалуйте. Письменный мотивированный отказ нужен для жалобы в Банк России, Роспотребнадзор или для иска в суд. Как показывает судебная практика, при подтверждённой гибели на СВО суды, как правило, встают на сторону семьи.
Отдельно про созаёмщиков и поручителей: им не нужно ждать, пока банк спишет долг сам. Право прекратить обязательства возникает в силу закона, поэтому в том же заявлении стоит указать свой статус — родителя, супруга, ребёнка погибшего — и приложить подтверждающие документы.
Какие документы нужны для списания долга погибшего
Для списания долга погибшего участника СВО нужен пакет из четырёх групп документов: личные документы заявителя, документы о долге, документы о смерти и участии в СВО, документы о родстве или наследстве. Папку удобнее собрать заранее и целиком — неполный пакет на практике чаще всего и становится причиной затяжек. Ориентировочный чек-лист:
- Заявитель: паспорт; если действует представитель — его паспорт и нотариальная доверенность.
- Долг: кредитный договор или договор займа; справка банка о размере задолженности — если есть возможность её получить.
- Смерть и участие в СВО: свидетельство о смерти; справка воинской части или военкомата о гибели при выполнении задач либо заключение о том, что смерть наступила из-за ранения, травмы, контузии или заболевания, полученных на службе; при признании умершим судом — само судебное решение.
- Родство и наследство: свидетельство о браке, свидетельства о рождении детей; наследникам — справка нотариуса или свидетельство о праве на наследство; для студентов до 23 лет — справка об очном обучении; для ребёнка-инвалида — документы МСЭ.
- Инвалидность I группы (если списывает сам заёмщик): справка МСЭ об установлении группы и заключение ВВК или бюро МСЭ о связи инвалидности с военной травмой.
Копии сдавайте, оригиналы держите при себе: по закону банк проверяет обстоятельства, а вернуть оригиналы после визита проще, чем восстанавливать.
Куда подавать заявление и сколько его рассматривают
Заявление о списании долга подаётся в банк или МФО, выдавшие кредит, а если долг уже на исполнении — также судебному приставу или в суд; специального срока списания закон не устанавливает, и на практике банки обычно закрывают договор в срок около 10 дней после получения полного пакета. Куда и что подавать:
- Банк или МФО — заявление о прекращении обязательств с пакетом документов. Можно лично в отделении, по почте или через представителя; часть банков принимает обращения через многофункциональные центры (МФЦ).
- ФССП — Федеральная служба судебных приставов — заявление об окончании исполнительного производства; по общему правилу его рассматривают в течение 10 дней.
- Суд — заявление о прекращении производства по делу, если спор ещё рассматривается, либо иск, если кредитор отказывается признать прекращение долга.
- Росвоенипотека — отдельная линия для военной ипотеки НИС: при гибели участника остаток гасит государство, и здесь срок обычно дольше, чем по потребительским кредитам.
Банк России в официальных разъяснениях подчеркнул: затягивать списание и отказывать без оснований кредитные организации не вправе. Если пакет полный, а ответа нет неделями, это само по себе повод для жалобы. Подать документы можно и из другого региона — дистанционно, почтой или через представителя с нотариальной доверенностью; ездить лично в город, где выдавался кредит, не требуется.
Списание кредитов участникам СВО с госнаградами: что даёт награда на практике
Сама по себе государственная награда — орден, медаль, звание Героя России — не является основанием для списания кредитов: обязательства награждённого участника СВО прекращаются по тем же основаниям, что и у всех, — гибель, смерть от военной травмы или инвалидность I группы. Обсуждавшаяся в 2024 году инициатива о списании долгов награждённым бойцам и их супругам осталась на стадии законопроекта и в 2026 году обязательств не отменяет. Поэтому если вам обещают списание «за награду» — это повод перепроверить информацию: закон работает от статуса и обстоятельства, а не от знака отличия.
При этом награда всё же имеет практическое значение — через региональные меры поддержки. В ряде регионов власти списывают участникам СВО, в том числе награждённым, задолженность по коммунальным платежам, пени за услуги ЖКХ и взносы на капитальный ремонт; где-то действуют дополнительные выплаты и компенсации. Эти льготы устанавливаются региональными нормативными актами, оформляются по заявлению и работают не автоматически:
- обратиться можно в МФЦ, орган социальной защиты населения или администрацию по месту жительства;
- понадобятся удостоверение участника СВО, документы о награде и документы на жильё;
- правила и объём списания различаются по регионам — точный перечень подскажут на месте.
Разумная последовательность для награждённого участника или его семьи такая: сначала проверить, подпадает ли конкретный долг под федеральный закон № 377-ФЗ, — это главный механизм; затем уточнить региональные льготы по ЖКХ и пени; и только если долг не закрывается ни там, ни там, рассматривать каникулы, реструктуризацию или банкротство.
Какие долги спишут полностью, а какие останутся
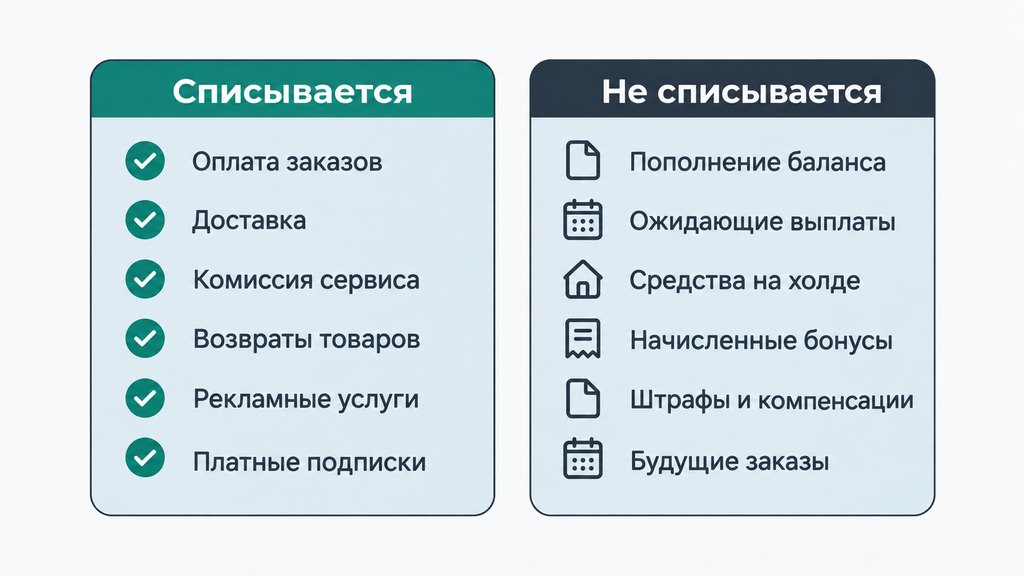
Если участник СВО погиб или ему установлена инвалидность I группы, списывается весь кредитный долг — остаток, просрочка, проценты, штрафы и пени; но не списываются долги, которые закон отделил от кредитных: алименты, возмещение вреда жизни и здоровью, налоги, текущие платежи за ЖКХ и административные штрафы. Наглядно:
| Списывается полностью | Не списывается |
|---|---|
| Остаток основного долга по кредитам и займам, оформленным до участия в СВО | Кредиты и займы, оформленные после начала участия в операции |
| Просроченная задолженность, в том числе уже взысканная судом или у приставов | Алименты и другие обязательства личного характера |
| Проценты, штрафы и пени, начисленные по этим договорам | Возмещение вреда жизни и здоровью других людей |
| Обязательства созаёмщиков и поручителей по этим же договорам | Налоговые задолженности |
| Долги по собственным кредитам членов семьи погибшего, оформленные до участия в СВО | Текущие платежи за ЖКХ и административные штрафы |
| Залог по целевому кредиту — ипотека, автокредит снимается вместе с долгом | Требования из коррупционных правонарушений |
Практический вывод из таблицы простой: долги из правой колонки остаются у семьи и наследников и продолжают существовать независимо от льготы. Часть из них — например, задолженность по ЖКХ, налогам или распискам — чаще всего можно законно закрыть через банкротство, потому что специальный закон о СВО на них не распространяется.
Кредитные каникулы, списание или банкротство: как выбрать подходящий путь
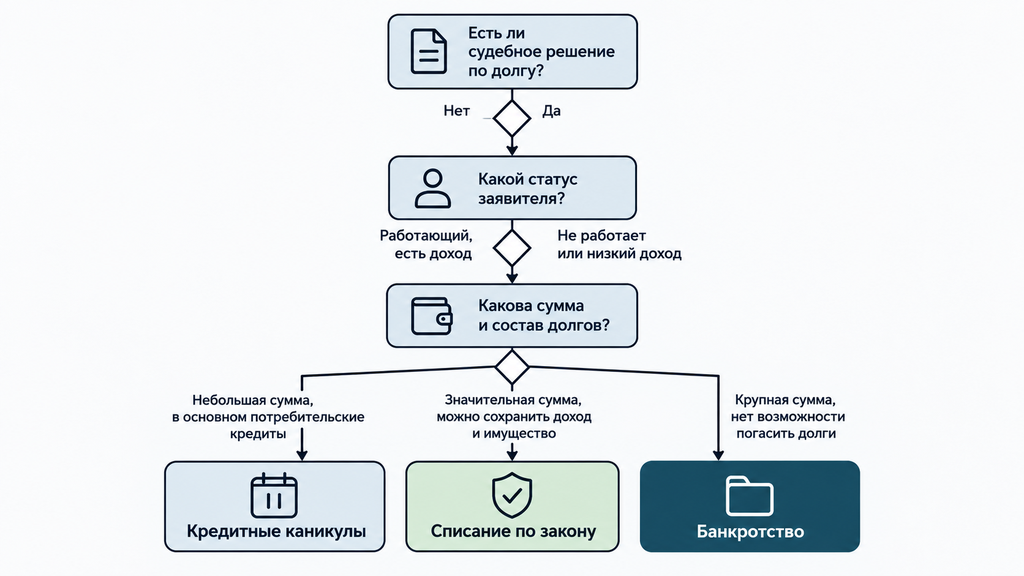
Участнику СВО и его семье доступны три законных механизма — кредитные каникулы, списание по специальному закону и банкротство, — и различаются они тем, что происходит с долгом и кому каждый вариант доступен. Каникулы приостанавливают платежи, но долг сохраняется; списание по статьям 2 и 2.1 закона № 377-ФЗ прекращает обязательства; банкротство закрывает практически все долги, включая те, что не охватывает специальный закон, но влечёт установленные законом последствия — ограничения на новые кредиты и занятие руководящих должностей на несколько лет, возможную реализацию имущества сверх защищённых минимумов.
| Критерий | Кредитные каникулы | Списание по закону № 377-ФЗ | Банкротство |
|---|---|---|---|
| Что происходит с долгом | Платежи на паузе, долг остаётся | Обязательства прекращаются полностью | Долги списываются по завершении процедуры |
| Кому доступно | Любому участнику СВО и членам семьи | Семьям погибших, инвалидам I группы; контрактникам — до 10 млн по ст. 2.1 | Должникам с непосильной нагрузкой — по условиям закона о банкротстве |
| Куда обращаться | Заявление в банк или МФО | Заявление в банк, ФССП, при споре — в суд | Арбитражный суд либо МФЦ (внесудебно) |
| Срок действия льготы | Период службы плюс 90 дней | Бессрочно — долг закрыт | Процедура — от нескольких месяцев до года |
| Главное ограничение | После каникул платежи возобновляются | Не охватывает алименты, налоги, ЖКХ | Последствия для кредитной истории и сделок |
Как это выглядит в жизненных ситуациях:
- Служу, суд по долгам ещё не состоялся — оформляйте кредитные каникулы, это самый быстрый способ снять давление.
- Контракт заключён в период действия программы списания (она распространяется на договоры, подписанные начиная с осени 2024 года, и её периоды неоднократно расширялись), и есть вступившее в силу судебное решение о взыскании. Проверяйте условия списания до 10 млн рублей по статье 2.1.
- Человек погиб или получил инвалидность I группы — требуйте полного списания по статье 2, включая долги членов семьи.
- Долги шире кредитных — ЖКХ, налоги, расписки — или сумма больше лимита специального закона — обсуждайте банкротство, судебное или внесудебное через МФЦ.
Часто спрашивают и о выборе: что лучше участнику СВО — каникулы или банкротство. Однозначного ответа нет, и он зависит от того, временная у вас пауза в доходе или постоянная, и от состава долгов. Если каникулы закрывают разрыв, банкротство не нужно; если долги растут и после возвращения обслуживать их нечем, каникулы лишь отложат решение. Проверять оба сценария лучше на конкретных цифрах, а не на обещаниях.
По каким критериям оценить свой случай перед подачей заявления
Перед подачей заявления свой случай достаточно оценить по шести вопросам — их ответы определяют и подходящий механизм, и состав документов. Проверьте себя по этому списку:
- Статус участника СВО подтверждён документами воинской части, военкомата или суда?
- Кредитный договор заключён до начала участия в операции — до дня мобилизации, начала участия или подписания контракта?
- Какое обстоятельство наступило — гибель, смерть от военной травмы, инвалидность I группы, безвестное отсутствие — и есть ли документ, который его подтверждает?
- Есть ли вступившее в силу судебное решение о взыскании или возбуждённое исполнительное производство?
- Каков состав долгов: только кредиты и займы или также ЖКХ, налоги, алименты, расписки?
- Кто будет подавать заявление — сам заёмщик, супруг, родственник, наследник — и есть ли документы, подтверждающие его право?
Если по всем шести пунктам есть ясность, заявление обычно проходит без возвратов. Если хотя бы один пункт вызывает сомнение — например, непонятно, чем подтвердить связь травмы со службой, — его стоит закрыть до подачи, а не после отказа.
Что делать, если банк или приставы отказывают в списании
Отказ банка или приставов в списании — не тупик, а этап процедуры: в большинстве случаев у отказа есть объяснимая причина, которую можно устранить заявлением, жалобой или иском. Типичные причины и реакция на них:
- «Нет судебного решения о взыскании» — для списания по статье 2.1 это действительно обязательное условие. Оформите кредитные каникулы и действуйте дальше по ситуации; полное списание по статье 2 — гибель, инвалидность I группы — от судебного решения не зависит.
- «Договором списание не предусмотрено» — закон сильнее договора. Ссылайтесь на статью 2 закона № 377-ФЗ: обязательства прекращаются в силу закона независимо от условий кредитного договора. Эта позиция подтверждена в том числе Верховным Судом РФ.
- «Долг продан коллекторам» — смена кредитора ничего не меняет: если долг прекратился по закону, он прекратился и для нового владельца. Требуйте списания от текущего кредитора, приложив те же документы.
- «Пропущен срок обращения» — срок исковой давности по таким спорам составляет три года, и он отсчитывается по правилам Гражданского кодекса, а не по внутренним регламентам банка. Отказ по этому мотиву стоит проверить юристу.
- Банк тянет с ответом — напомните о разъяснении Банка России о недопустимости затягивания и неправомерных отказов и запросите статус рассмотрения письменно.
Порядок обжалования складывается так: сначала письменный мотивированный отказ — он нужен для всех следующих шагов; затем повторная претензия со ссылкой на норму закона и судебную практику; параллельно или следом жалоба в интернет-приёмную Банка России, обращение в Роспотребнадзор или прокуратуру; если не помогло — иск в суд. По делам о долгах погибших участников СВО суды, как правило, признают требования кредиторов незаконными, когда гибель подтверждена документами.
Если ситуация запуталась — несколько кредиторов, часть долгов просужена, часть нет, банк отказывает по формальным поводам — можно оставить заявку на сайте и в нескольких предложениях описать ситуацию. Специалист бесплатно проведёт первичный разбор: проверит, подпадает ли долг под специальный закон, и подскажет, какой механизм сработает в вашем случае. Оплачивать услуги и заключать договор на этом этапе не нужно — решение вы принимаете после разбора, а не до него.
Когда стоит подключить юриста
Юриста стоит подключать, когда ситуация вышла за рамки одного заявления в банк — например, при любом из этих сигналов:
- банк отказал письменно и продолжает требовать платежи или передал долг коллекторам;
- открыт судебный спор, арестованы счета или начато взыскание залога;
- кроме кредитов есть долги по ЖКХ, налогам и распискам;
- заявителей несколько: созаёмщики, поручители, наследники в разных регионах;
- статус участника СВО или связь травмы со службой подтверждается с трудом.
Задача юриста здесь — не «спасти», а перевести ситуацию в план действий: проверить перспективы списания по документам, подготовить заявления и полный пакет, взять на себя коммуникацию с банком, приставами и судом. Обратиться можно по процедуре банкротства или с любым другим юридическим вопросом — даже если вы просто не понимаете, что делать с долгами, — и если первичный разбор показывает, что вы справитесь самостоятельно, честный специалист скажет об этом прямо.
Типичные ошибки при списании долгов и как их избежать
Большинство проблем со списанием долгов у участников СВО возникает не из-за закона, а из-за типичных ошибок на старте — и все они устранимы. Вот те, что встречаются на практике чаще всего:
- Ждать, что банк спишет долг сам. Автоматического списания нет: пока банк не получил заявление и документы, он продолжает начислять проценты и пени.
- Подавать заявление без документов о связи травмы со службой. Справка МСЭ без заключения ВВК — одна из самых частых причин возврата по инвалидности. Соберите связку «группа + причина» до подачи.
- Считать, что льгота закрывает всё. ЖКХ, налоги и алименты вне списания — планируйте их отдельно, в том числе через банкротство.
- Продолжать платить по списываемому кредиту. Если обстоятельство наступило, правильный шаг — зафиксировать прекращение обязательств, а не платить «на всякий случай» по договору, который должен быть закрыт.
- Игнорировать письма кредитора. Молчание доходит до судебного приказа и продажи долга, и разбираться становится сложнее. Отвечайте письменно и сохраняйте подтверждения отправки.
- Скрывать имущество при банкротстве. За недостоверные сведения в процедуре предусмотрена ответственность вплоть до отказа в списании долгов — это сведёт всю процедуру к нулю.
- Брать новые кредиты, не разобравшись со старыми. Новый договор, оформленный после начала участия в СВО, под специальную льготу уже не попадает.
Распространено и опасение, что списание испортит кредитную историю навсегда. Когда договор закрывается в связи с обстоятельством, предусмотренным законом № 377-ФЗ, запись о закрытии отражает прекращение обязательств по законному основанию, а не «невозврат» кредита. Прежние просрочки, если они были, в истории остаются, но сами по себе они не запрещают обращаться за новыми кредитами: решение банк принимает индивидуально, оценивая доход и платёжеспособность.
Что происходит с ипотекой, залогом и новыми кредитами после списания
После списания целевого кредита — ипотеки или автокредита — залог снимается, и имущество остаётся в собственности заёмщика или его наследников. Снятие залога по ипотеке оформляется записью в ЕГРН — Едином государственном реестре недвижимости, где регистрируются права на жильё; если взыскание на залог уже планировалось, открытые судебные дела и исполнительные производства прекращаются. На практике это означает: квартира, за которую выплачена часть ипотеки, остаётся у семьи, а не уходит банку.
Военная ипотека по накопительно-ипотечной системе живёт по отдельным правилам. Если участник СВО, купивший жильё через НИС, погиб при выполнении задач, остаток кредита погашает государство через Росвоенипотеку — семья не должна закрывать его из собственных средств. Порядок требует, чтобы сведения об исключении военнослужащего из реестра участников НИС дошли до уполномоченного органа, поэтому срок здесь обычно дольше, чем по потребительским кредитам, — закладывайте его в ожидания.
Жизнь после списания выглядит буднично. Закон не запрещает участнику СВО или членам его семьи брать новые кредиты, но банк оценивает доход и платёжеспособность индивидуально, и рассчитывать на одинаковые условия не стоит. Разумный минимум гигиены: сохранить справку о прекращении обязательств и выписку по закрытому договору, проверить, что залог снят, а долги закрыты в кредитной истории, — эти документы неоднократно выручают при следующих обращениях в банк.
Часто задаваемые вопросы
Списывают ли долги погибшим и инвалидам СВО автоматически?
Нет, автоматического списания не существует: обязательства прекращаются в силу закона, но банк должен получить заявление и документы, подтверждающие гибель при выполнении задач или инвалидность I группы. После подтверждения банк закрывает договор, суд прекращает дело, а пристав оканчивает исполнительное производство. Пока заявления нет, проценты и пени продолжают начисляться.
Обязаны ли родственники платить кредиты погибшего участника СВО?
Если гибель связана с выполнением задач СВО, кредитные обязательства прекращаются полностью, и ни наследники, ни поручители, ни созаёмщики платить не обязаны. Вне специального закона действует общее правило статьи 1175 ГК РФ: наследники отвечают по долгам только в пределах стоимости принятого наследства. Требования сверх этой суммы или после подтверждённой гибели на СВО незаконны.
Когда спишут долги инвалидам 2 группы СВО?
В 2026 году списание по закону действует только при инвалидности I группы; законопроект о распространении льготы на II группу внесён в Госдуму, но не вступил в силу, поэтому точную дату назвать нельзя — статус документа нужно проверять в карточке законопроекта на сайте Госдумы. Пока списание не действует, инвалиду II группы доступны кредитные каникулы, реструктуризация, страховая выплата и банкротство.
Что будет с ипотекой после списания долга?
Вместе с долгом прекращается и залог: квартира или автомобиль остаются в собственности заёмщика либо наследников, а запись об ипотеке снимается из ЕГРН. Если жильё куплено по военной ипотеке НИС, при гибели участника остаток гасит государство через Росвоенипотеку. Судебные дела о взыскании на это имущество также прекращаются.
Можно ли списать долги, если участник СВО пропал без вести?
Прямое списание до установления судьбы человека не применяется — для банка нужно судебное решение о признании его безвестно отсутствующим или объявлении умершим. Получив такой акт, семья подаёт в банк обычное заявление о прекращении обязательств. На время поиска обязательства обычно можно приостановить: уточните в банке, как оформить паузу, чтобы не копились проценты и пени.
Положено ли списание ветерану боевых действий без инвалидности?
Сам по себе статус ветерана боевых действий списание долгов не даёт: нужны основания закона № 377-ФЗ — гибель, смерть от военной травмы или инвалидность I группы — либо условия статьи 2.1 для контрактников с судебным решением и лимитом до 10 млн рублей. Ветерану без этих оснований остаются кредитные каникулы, реструктуризация и банкротство.
Как долго банк рассматривает заявление о списании долга?
Установленного законом срока нет, но на практике банки закрывают договор примерно в течение 10 дней с момента получения полного пакета документов. Заявление приставу об окончании исполнительного производства по общему правилу рассматривается в течение 10 дней. По военной ипотеке НИС срок дольше, потому что погашение идёт через Росвоенипотеку; затягивать рассмотрение кредиторам нельзя — Банк России прямо указывает на недопустимость таких задержек.
Куда обратиться, если непонятно, с чего начать?
Оставьте заявку на сайте и в двух-трёх предложениях опишите ситуацию: кто участник СВО, какие долги и что уже происходило с взысканием. Специалист бесплатно проведёт первичный разбор, определит, положено ли списание по специальному закону или корректнее идти через банкротство, и объяснит следующий шаг с документами. Оплачивать услуги и принимать решение сразу не нужно — сначала вы получаете понятную картину вариантов.