Списание долгов и кредитов женам участников СВО
Да, списание долгов женам участников СВО предусмотрено законом: полностью — если супруг погиб или получил инвалидность I группы, и в пределах 10 млн рублей — если контракт заключён после 1 декабря 2024 года, а долг уже подтверждён вступившим в силу судебным актом. Если под программу семья не попадает, работают кредитные каникулы, приостановка взыскания и банкротство. Ниже — условия, список документов и пошаговый порядок действий для каждого варианта.
Можно ли списать долги жене, если муж участвует в СВО?
Да, списание долгов женам участников СВО предусмотрено федеральным законодательством, но эта мера не действует автоматически: право нужно подтвердить документами, а объём списания зависит от ситуации в семье. Закон позволяет:
- полностью списать долги — свои и супруга — если военнослужащий погиб в ходе СВО или ему установлена инвалидность I группы, без ограничения по сумме;
- списать задолженность в пределах 10 млн рублей, если муж заключил контракт после 1 декабря 2024 года на срок не менее года, а долг к этой дате уже был подтверждён судом;
- временно заморозить платежи — через кредитные каникулы и приостановку исполнительного производства, пока списание недоступно или пока идёт служба.
Важная деталь, о которой часто не знают: списание — заявительная мера. Никто не спишет долги «сам, потому что муж на СВО»: нужно подать заявление в банк, а если долг уже у судебных приставов, — ещё и в ФССП. Получается, первый шаг для семьи — короткая проверка, а не ожидание: под какие условия мы подпадаем и какие документы есть на руках.
Какими законами закреплено списание долгов семьям участников СВО
За списание долгов отвечают два федеральных закона, и они работают вместе. Федеральный закон № 377-ФЗ — базовый: он закрепил кредитные каникулы для участников СВО и их семей, приостановку и прекращение исполнительного производства, а также полное освобождение от обязательств при гибели военнослужащего или установлении ему инвалидности I группы. Федеральный закон № 416-ФЗ от 29 ноября 2024 года добавил ещё одно основание — списание просуженной задолженности до 10 млн рублей, если контракт заключён после 1 декабря 2024 года. Оба закона распространяются в том числе на правоотношения, возникшие с первого дня СВО, и действуют в 2026 году.
Здесь же поясним два термина, без которых дальше не обойтись. Судебный акт — решение суда или судебный приказ, который подтверждает долг: например, банк подал в суд за просрочку, суд вынес приказ, долг стал «просуженным». Исполнительное производство — принудительное взыскание этого долга через Федеральную службу судебных приставов (ФССП): именно приставы могут арестовать счёт или удерживать часть дохода. По этим двум документам сразу видно, подпадает ли конкретный долг под списание.
При каких условиях жене участника СВО спишут долги
Условий два: либо гибель супруга или установление ему инвалидности I группы — тогда долги списывают полностью и без лимита, либо заключение им контракта после 1 декабря 2024 года — тогда списывают просуженную задолженность в пределах 10 млн рублей. Список условий по каждому основанию выглядит так:
- основание первое (полное списание): гибель военнослужащего при выполнении задач в ходе СВО либо смерть от ранения или заболевания, полученных на службе; или установление инвалидности I группы по заключению военно-врачебной комиссии (ВВК) или медико-социальной экспертизы (МСЭ);
- основание второе (списание до 10 млн): контракт на срок от одного года, заключённый после 1 декабря 2024 года, плюс судебный акт по долгу, вступивший в силу не позднее этой даты.
И ещё одно условие, без которого ничего не сработает: льгота положена только жене, состоящей в зарегистрированном браке. Подтверждение — свидетельство о заключении брака из ЗАГСа. Совместное проживание, общие дети и общий бюджет юридической силы для этой программы не имеют. Законопроект о признании фактических брачных отношений обсуждается не первый год, но по состоянию на 2026 год он не принят — рассчитывать на него при подаче документов нельзя. Это самый частый повод для отказа, поэтому проверьте этот пункт первым.
Полное списание долгов при гибели супруга или его инвалидности I группы
Это основание даёт самый широкий объём поддержки: обязательства прекращаются полностью и без ограничения по сумме. Основания здесь такие:
- гибель военнослужащего при выполнении задач в ходе СВО либо смерть от ранения, контузии или заболевания, полученных в период службы;
- установление инвалидности I группы, связанной с военной травмой или заболеванием, полученным на службе, — по заключению ВВК или МСЭ.
Объём льготы при этом заметно шире, чем принято думать. Списываются долги самого военнослужащего, а вместе с ними кредиты, займы и кредитные карты его жены. Прекращается и поручительство — если жена выступала поручителем по чужому кредиту, обязательство также снимается. По ипотеке и автокредиту, оформленным до службы, залог снимается: жильё и автомобиль остаются в семье. Долг не переходит наследникам, взыскание по нему не допускается, а уже возбуждённое исполнительное производство пристав обязан окончить. Единственный нюанс — уже внесённые по кредитам платежи не возвращаются: закон прекращает обязательства на будущее, но не «отыгрывает» прошлое.
Отдельная и самая сложная ситуация — военнослужащий пропал без вести. Здесь сначала через суд признаётся факт безвестного отсутствия, а по истечении установленного срока после завершения боевых действий семья может добиться признания военнослужащего умершим. Только после вступления решения суда в силу и получения свидетельства о смерти из ЗАГСа банк сможет принять документы на списание. Пока судьба супруга не выяснена, работают кредитные каникулы и приостановка взыскания — они сохраняются на весь период поиска.
Списание до 10 миллионов рублей по контракту, заключённому после 1 декабря 2024 года
Второе основание избавило многие семьи от необходимости ждать трагических событий: списать просуженные долги можно уже в период службы мужа. Для этого три условия должны выполняться одновременно:
- контракт о прохождении службы в зоне СВО заключён после 1 декабря 2024 года и рассчитан не менее чем на один год;
- по состоянию на 1 декабря 2024 года по задолженности уже имелся судебный акт, вступивший в законную силу (по практике — с возбуждённым исполнительным производством);
- совокупная сумма просуженной задолженности не превышает 10 млн рублей — лимит общий по всем кредитам и займам.
Главное ограничение нужно понять заранее: под списание попадает только просуженная задолженность, то есть долг, который уже подтверждён судом. Если кредит есть, просрочка есть, но банк ещё не обращался в суд, оснований для списания по этой программе нет. Текущие кредиты без просрочек под неё тоже не подпадают: закон рассчитан на семьи, к которым взыскание уже пришло, а не на будущие обязательства.
Типичная ситуация из практики: у женщины кредитная карта и потребкредит. По долгу по карте банк ещё в октябре 2024 года получил судебный приказ — этот долг подпадает под списание, если муж подписал годовой контракт после 1 декабря 2024 года. Потребкредит женщина платила аккуратно, просрочки и суда по нему нет — он под программу не попадает и останется обычным обязательством. Если долги в сумме дают больше 10 млн рублей, спишут часть в пределах лимита, а остаток придётся закрывать самостоятельно или через банкротство.
Кто, кроме жены, может списать долги по этой программе
Право на списание есть не только у супруги: закон распространяет его на самого участника СВО и других членов семьи. В перечень входят:
- супруг — на тех же основаниях, что описаны выше;
- родители военнослужащего;
- совершеннолетние дети, в том числе студенты очной формы до 23 лет;
- дети-инвалиды, если инвалидность установлена до 18 лет;
- нетрудоспособные иждивенцы, находившиеся на содержании военнослужащего, — статус обычно подтверждается судом.
Каждому заявителю нужно подтвердить связь с военнослужащим документами: супруге — свидетельством о браке, родителям и детям — свидетельством о рождении, иждивенцу — судебным решением. Копия контракта или справка об участии в СВО прилагается к заявлению отдельно.
Какие долги спишут, а какие останутся у жены участника СВО
Под списание попадают банковские кредиты, займы в микрофинансовых организациях (МФО) и начисленные по ним неустойки, но не алименты, не долги по ЖКУ и налогам и не обязательства перед частными лицами. Программа касается именно кредитных обязательств перед банками и МФО, поэтому долги семьи лучше заранее разложить на две группы.
Что списывается:
- потребительские кредиты и кредитные карты;
- займы в МФО;
- просроченная задолженность, по которой уже есть судебный акт (для программы до 10 млн — обязательное условие);
- пени, штрафы и неустойки, начисленные по этим долгам;
- при полном списании — также ипотека и автокредит с сохранением имущества за семьёй и прекращение поручительства.
Что не списывается:
- алименты и обязательства о возмещении вреда жизни и здоровью;
- долги перед физическими лицами — по распискам и договорам займа между гражданами;
- налоги, штрафы и задолженность по коммунальным платежам;
- кредиты и займы, оформленные после заключения контракта или отправки супруга в зону СВО;
- текущие платежи по действующим кредитам, по которым нет ни просрочки, ни судебного решения.
Самое частое заблуждение звучит так: «раз муж на СВО, спишут автоматически все долги семьи». Это не так: закон закрывает только определённые категории обязательств, и даже их не тронет без заявления. Если в семье, кроме кредитов, накопились долги по ЖКУ или налогам, эти суммы программа не тронет — их можно решать отдельно, в том числе через банкротство, которое охватывает более широкий перечень обязательств.
Как списать кредит жене участника СВО: пошаговый порядок действий
Жене нужно подать заявление с документами в банк, выдавший кредит, а если долг уже у приставов — дополнительно обратиться в ФССП за прекращением исполнительного производства. Порядок действий выглядит так:
- Определите, под какое основание попадает семья. Проверьте дату заключения контракта супруга, наличие просрочки и судебного акта по каждому долгу, совокупную сумму задолженности.
- Соберите документы. Полный чек-лист — в подразделе ниже; лучше собрать всё заранее, чем собирать по частям после первого отказа.
- Подайте заявление в банк или МФО. Для каждого кредитора — отдельное заявление. Форма в банке, как правило, свободная, со ссылкой на закон № 377-ФЗ.
- Если долг просужен — обратитесь в ФССП. Заявление о прекращении исполнительного производства подаётся лично, через сайт службы или через портал «Госуслуги».
- Проконтролируйте результат. Ориентир по срокам: банк рассматривает заявление обычно в пределах 10 дней — по аналогии с кредитными каникулами; пристав — в течение десяти дней со дня получения заявления; заявление через «Госуслуги» о приостановке производства рассматривают пять рабочих дней, о прекращении — до 30 календарных дней.
- При отказе — запросите мотивированный ответ и обжалуйте. Письменный отказ покажет, какую причину нужно устранить, а порядок обжалования описан в следующем разделе.
На практике самый длительный этап — не рассмотрение, а сбор документов о статусе военнослужащего. Запросить справки из воинской части удалённо бывает непросто, поэтому занимайтесь этим параллельно с заявлениями в банки, а не после них.
Куда подавать заявление: в банк или в ФССП
Всё зависит от статуса долга, и здесь легко ошибиться, подав не туда. Различаются они так:
- Долг не просужен — по нему нет решения суда. Заявление подаётся только в банк или МФО, выдавшие кредит или займ. Это касается полного списания при гибели или инвалидности I группы супруга: оно распространяется в том числе на долги, до которых взыскание ещё не дошло.
- Долг просужен и открыто исполнительное производство — работает двухшаговая схема: заявление в банк о прекращении обязательства плюс обращение в ФССП, чтобы пристав окончил производство и снял аресты со счетов.
Один нюанс: через «Госуслуги» заявление о приостановке или прекращении производства супруга может подать, только если она сама должник по этому производству. Если должник — муж, находящийся в зоне боевых действий, обращение подаётся лично в отдел ФССП либо через представителя по доверенности; на сайте службы для таких обращений предусмотрена отдельная категория обращений от участников специальной военной операции. Если подали не в тот орган — не страшно: заявление переадресуют, но время будет потеряно, поэтому проверьте статус долга до подачи.
Какие документы понадобятся жене участника СВО
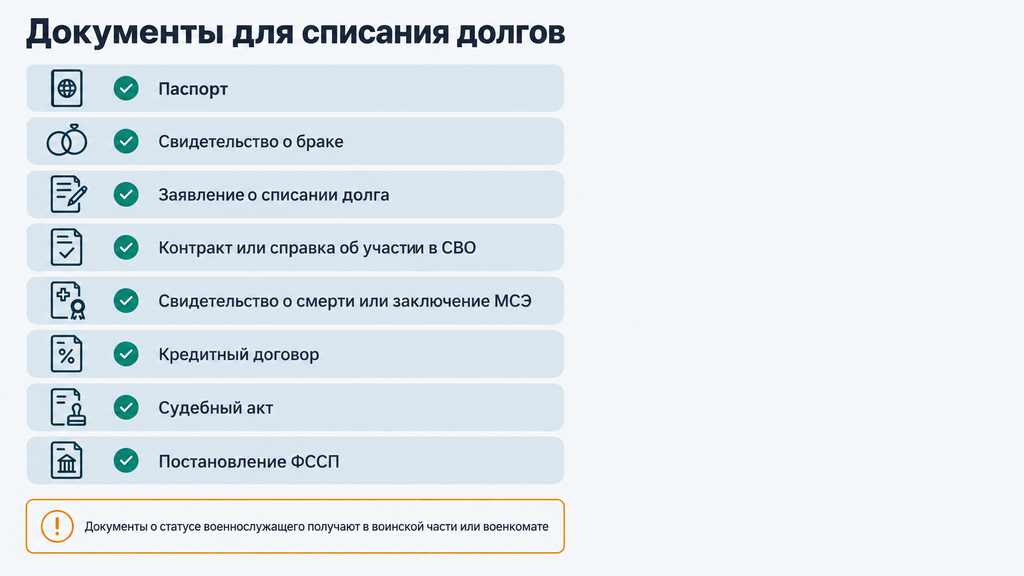
Комплект документов зависит от основания, но базовый набор одинаков для всех заявлений:
- паспорт заявителя;
- свидетельство о заключении брака;
- заявление о списании долга — в банке, как правило, допустима свободная форма со ссылкой на закон № 377-ФЗ;
- документы по основанию: копия контракта супруга (для программы до 10 млн), справка об участии в СВО, свидетельство о смерти или заключение ВВК/МСЭ об инвалидности I группы;
- документы по долгу: кредитный договор, судебный акт, постановление о возбуждении исполнительного производства.
Где получают эти документы: копию контракта и справку об участии — в воинской части или военкомате; свидетельство о смерти — в ЗАГСе на основании документов Минобороны или решения суда; сведения об исполнительном производстве — на сайте ФССП, по номеру производства. Банк вправе сам проверить статус военнослужащего через Минобороны, но полагаться только на это не стоит: полный комплект на руках ускоряет рассмотрение и почти исключает формальные отказы. Копии документов с себя и с договора лучше заранее снять и сохранить второй экземпляр заявления с отметкой о приёме — на случай, если придётся обжаловать отказ.
Почему могут отказать в списании и как действовать при отказе
Основные причины отказа — отсутствие официального брака, кредит, оформленный после отправки супруга на СВО, неподтверждённый судебный акт и неполный пакет документов. Закон закрепляет условия, при которых списание возможно, а практика добавляет к ним ещё несколько поводов:
- не подтверждён официальный брак — гражданский союз, даже многолетний и с детьми, прав на программу не даёт;
- кредит или займ оформлены после заключения контракта или отправки мужа в зону СВО — под льготы такие обязательства не подпадают;
- не подтверждено основание — нет свидетельства о смерти, заключения об инвалидности I группы, справки об участии или копии контракта;
- судебный акт по долгу отсутствует или вступил в силу позже 1 декабря 2024 года — для программы до 10 млн это критично;
- сумма выше лимита — спишут только часть в пределах 10 млн рублей, остальное сохранится;
- ошибки и несоответствия в документах — опечатки в фамилиях, неверные номера договоров, незаверенные копии.
Что делать при отказе. Шаг первый — запросить письменный мотивированный отказ: устная формулировка «не положено» ничего не объясняет. Шаг второй — оценить причину: если она устранима (донести документ, исправить ошибку, приложить судебный акт), заявление подаётся повторно. Шаг третий — обжалование, если отказ неправомерен. Отказ банка или затягивание рассмотрения обжалуется обращением в интернет-приёмную Банка России; отказ или бездействие пристава — жалобой в порядке подчинённости вышестоящему должностному лицу либо в районный суд в течение 10 дней с момента получения постановления. Из практики же видно: большинство отказов связано с документами, а не с самой правомочностью требования, значит, в большинстве случаев ситуация поправима.
Кредитные каникулы и приостановка взыскания: что можно сделать, пока муж на СВО
Если под списание семья пока не попадает, долги можно временно заморозить: кредитные каникулы приостанавливают платежи по договору, а приостановка исполнительного производства — взыскание по просуженным долгам. Это не одно и то же, и работают инструменты по-разному.
Кредитные каникулы по закону № 377-ФЗ дают льготный период на весь срок участия супруга в СВО плюс 30 дней после. Оформляются заявлением в банк с приложением справки об участии в боевых действиях. В льготный период банк не начисляет штрафы и пени, а платежи можно не вносить или вносить в уменьшенном размере. Один минус тоже есть: проценты за период каникул продолжают начисляться и добавляются к долгу. Поэтому каникулы — это отсрочка, а не прощение: после возвращения мужа долг придётся обслуживать, и он будет чуть больше, чем до паузы.
Приостановка исполнительного производства действует на весь срок участия супруга в СВО. На этот период приставы не вправе арестовывать счета, удерживать деньги из доходов и изымать имущество по просуженным долгам. Заявление подаётся через «Госуслуги», сайт ФССП или лично; к нему прикладываются справка об участии и, для супругов, свидетельство о браке. Если удержания всё же произошли, их можно оспорить.
На частый вопрос «чем кредитные каникулы отличаются от списания долгов» ответ простой: каникулы переносят проблему во времени, списание — устраняет её. Каникулы подходят, когда финансовое положение семьи временно просело и после службы долги реально будет обслуживать. Если доход семьи в принципе не вытягивает платежи, каникулы лишь отложат момент, когда придётся выбирать между госпрограммой списания и банкротством.
Выплаты СВО при банкротстве: что будет с деньгами военнослужащего и семьи
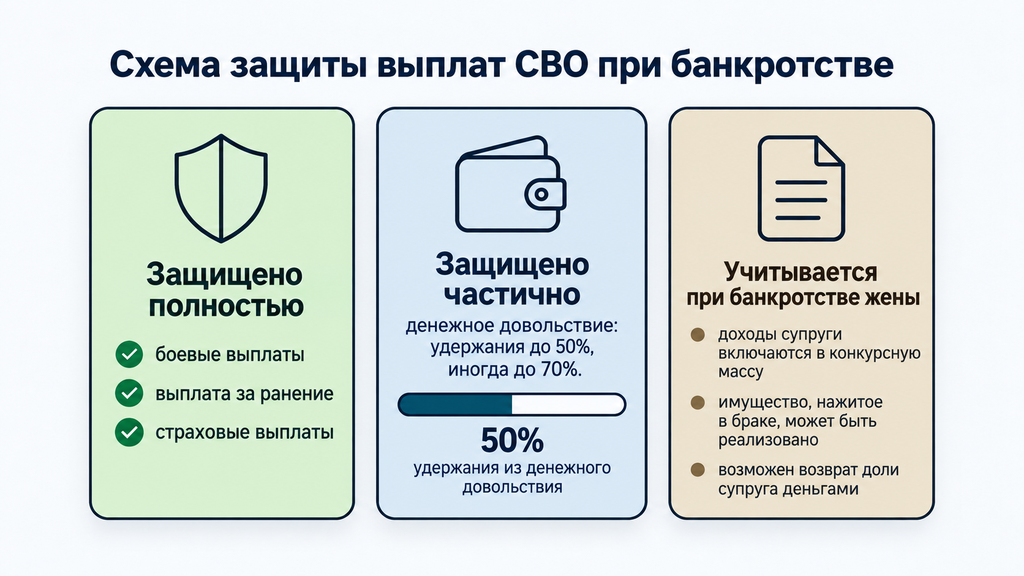
Выплаты за участие в СВО защищены законом от взыскания и не включаются в конкурсную массу при банкротстве. Конкурсная масса — это всё имущество и доходы должника, за счёт которых гасятся долги в процедуре; для семей военнослужащих закон делает важные исключения. Норма статьи 101 закона № 229-ФЗ «Об исполнительном производстве» применяется и в банкротстве: деньги, начисленные в связи с участием в боевых действиях, по общему правилу защищены от удержаний. Как распределяется защита по видам поступлений:
| Вид поступления | Защита при банкротстве | Пояснение |
|---|---|---|
| Боевые и специальные выплаты, единовременные выплаты за ранение | Защищены полностью | Не включаются в конкурсную массу |
| Страховые выплаты по обязательному государственному страхованию военнослужащих | Защищены полностью | Требуют подтверждения назначения платежа |
| Денежное довольствие | Защищено частично | Удержания по исполнительным документам допускаются в пределах 50%, в отдельных случаях до 70% |
| Выплаты семье погибшего (единовременная выплата, страховое возмещение) | Защищены полностью | В наследственную массу и счёт долгов не входят |
| Зарплата и прочие обычные доходы | Защита частичная | Должнику, как правило, сохраняется прожиточный минимум |
С 2024 года действует ещё одно практическое правило: должник в банкротстве вправе открыть отдельный счёт и карту именно для зачисления выплат, связанных с СВО, и свободно распоряжаться этими деньгами — общий запрет на самостоятельное открытие счетов в процедуре на такие поступления не распространяется. Совет из реальных дел: не смешивайте защищённые выплаты с обычными доходами на одном счёте. Когда поступления перемешаны, финансовому управляющему сложнее определить назначение платежей, и спор о принадлежности суммы приходится решать через суд.
Защищены ли выплаты мужа, если банкротится жена
Да — в процедуре банкротства жены учитываются только её имущество и доходы, выплаты супруга-военнослужащего в них не входят. Банкротство одного супруга не «переносится» на другого: долги остаются личным обязательством того, кто их оформил, а деньги, которые военнослужащий получает за службу, к конкурсной массе жены отношения не имеют. Для многих женщин именно этот страх — «из-за моих долгов пострадают его деньги» — мешает начать решать собственную долговую проблему, и он, к счастью, не подтверждается законом.
Границы, о которых стоит знать заранее. При судебном банкротстве финансовый управляющий анализирует и совместно нажитое имущество: его могут учитывать в процедуре, но доля супруга возвращается ему деньгами после реализации. Сделки между супругами за три года до подачи заявления — крупные переводы, дарение, продажу имущества по заниженной цене — управляющий также может проверить и оспорить, если увидел попытку вывести активы. При честной подготовке эти нюансы не мешают процедуре: банкротство жены само по себе не влияет ни на выплаты мужа, ни на его службу.
Банкротство жены участника СВО: судебное и внесудебное
Банкротство для жены военнослужащего проходит по общим правилам закона № 127-ФЗ «О несостоятельности (банкротстве)», но в двух форматах на выбор:
- Внесудебное банкротство через МФЦ (многофункциональный центр государственных услуг) — бесплатно, срок шесть месяцев, для долгов от 25 000 до 1 000 000 рублей. Для семей военнослужащих есть отдельное удобное основание: если основным доходом жены являются детское пособие или пенсия, выплаты супруга-военнослужащего в расчёт дохода не принимаются. В заявлении перечисляются все кредиторы — спишутся только указанные долги, поэтому перед подачей стоит запросить кредитную историю.
- Судебное банкротство через арбитражный суд — подходит при долгах от 500 000 рублей или при очевидной неплатежеспособности. Понадобится финансовый управляющий и депозит 25 000 рублей на его вознаграждение, процедура обычно занимает от восьми месяцев до полутора лет и позволяет списать любые подлежащие списанию долги без ограничения суммы — включая те, что не попали в госпрограмму.
Последствия у обеих процедур общие: в течение пяти лет при обращении за новым кредитом нужно уведомлять банки о статусе банкрота, повторное банкротство доступно не ранее чем через пять лет. Эти ограничения ощутимы, но обычно не критичнее самой долговой нагрузки.
Как это выглядит на практике. У женщины два кредита и просрочка, муж по контракту в зоне СВО, доход семьи нестабилен, а условия госпрограммы не выполняются — например, судебных решений по долгам ещё нет. Кредитные каникулы здесь лишь отодвинут платежи, и разумным вариантом становится банкротство: оно закрывает все списываемые обязательства разом и снимает давление коллекторов и приставов. Разобраться, какой формат подходит именно вашей семье, помогает первичная консультация: вы оставляете заявку, кратко описываете ситуацию, и специалист бесплатно оценивает перспективы — решение об услуге принимать сразу не нужно.
Госпрограмма списания или банкротство: как выбрать подходящий путь
Если долг просужен и контракт мужа заключён после 1 декабря 2024 года, быстрее работает госпрограмма; если её условия не выполняются, а платить нечем — рассмотрите банкротство. Выбор проще делать по конкретным критериям:
- дата заключения контракта супруга и его срок;
- наличие вступившего в силу судебного акта по каждому долгу;
- совокупный размер задолженности;
- вид обязательств: банковские кредиты и займы МФО или алименты, ЖКУ, частные займы;
- доля платежей в доходе семьи и стабильность этого дохода.
Сравнение двух путей по ключевым параметрам:
| Параметр | Списание по госпрограмме | Банкротство |
|---|---|---|
| Основание | Контракт после 01.12.2024 от 1 года + судебный акт до этой даты; либо гибель или инвалидность I группы супруга | Неплатежеспособность: внесудебно — долг 25 тыс. – 1 млн ₽, судебно — от 500 тыс. ₽ |
| Лимит суммы | До 10 млн ₽ (при полном списании — без лимита) | Без ограничения для подлежащих списанию долгов |
| Какие долги закрывает | Кредиты и займы банков и МФО с неустойками | Кредиты, займы МФО, ЖКУ, налоги, штрафы и другие списываемые обязательства |
| Куда обращаться | Банк, при просуженном долге — также ФССП | МФЦ или арбитражный суд |
| Срок | Как правило, около 10 дней на рассмотрение банком | Внесудебное — 6 месяцев; судебное — обычно от 8 месяцев |
| Стоимость | Бесплатно | Внесудебное — бесплатно; судебное — депозит управляющему 25 тыс. ₽ и сопутствующие расходы |
Честно о компромиссах: у госпрограммы жёсткие условия по датам и видам долгов, зато она быстрая и бесплатная. Банкротство дольше и в судебном формате стоит денег, зато закрывает любые списываемые обязательства без ограничения суммы и не зависит от даты контракта. Практический ориентир: сигнал хорошего выбора госпрограммы — просуженный долг в пределах лимита и контракт, подписанный после 1 декабря 2024 года; сигнал того, что госпрограмма не сработает, — долг ещё не дошёл до суда, суммы выше лимита или в составе обязательств есть ЖКУ и налоги. И наоборот: начинать с банкротства, не проверив условия программы, так же преждевременно, как рассчитывать на списание непросуженного долга.

Типичные ошибки жён участников СВО при решении долговых вопросов
Большинство проблем возникает не из-за закона, а из-за типичных ошибок при подготовке, и почти каждую можно предотвратить заранее. Вот что чаще всего мешает семьям:
- Оформить новый кредит после отправки мужа на СВО в расчёте на будущее списание. Последствие: такие долги под льготы не подпадают и останутся обычными обязательствами. Как избежать: брать новые кредиты только с учётом дохода семьи на время службы.
- Ждать автоматического списания. Последствие: время идёт, просрочка и неустойки растут. Как избежать: списание — заявительная мера, первое действие всегда одно — заявление с документами.
- Считать кредитные каникулы списанием. Последствие: после льготного периода долг возвращается с начисленными процентами. Как избежать: планировать возврат ещё до оформления каникул и трезво оценивать доход семьи после службы.
- Рассчитывать на «гражданский брак». Последствие: отказ в списании даже при идеальном остальном пакете. Как избежать: проверить свидетельство о браке до подачи заявлений; если брака нет — оценивать банкротство как независимый от статуса отношений вариант.
- Скрывать имущество или выводить активы перед банкротством. Последствие: суд может отказать в освобождении от долгов после всей процедуры. Как избежать: полное и честное раскрытие сведений — это главное условие списания долгов в банкротстве.
- Смешивать защищённые выплаты с обычными доходами на одном счёте. Последствие: назначение поступлений приходится доказывать через суд. Как избежать: отдельный счёт для выплат СВО и хранение документов о назначении платежей.
- Пропустить 10-дневный срок обжалования постановления пристава. Последствие: восстановление срока требует отдельной процедуры. Как избежать: при получении постановления фиксируйте дату и не откладывайте подготовку жалобы.
Общий принцип за всеми этими пунктами один: закон даёт семье рабочие инструменты, но каждый из них требует аккуратности в документах и сроках. Ошибка в последовательности действий стоит дороже, чем сама проверка условий перед стартом.
Как действовать дальше: план самопроверки для семьи
Собрать ситуацию в цифрах и документах можно за один вечер — для этого достаточно пройти короткий чек-лист:
- Проверьте дату заключения контракта супруга и его срок — это ключ к программе до 10 млн рублей.
- Оцените статус каждого долга: есть ли просрочка, судебный акт, исполнительное производство — сведения о производствах доступны на сайте ФССП по фамилии и дате рождения.
- Посчитайте совокупную сумму задолженности по всем кредитам и займам, включая неустойки.
- Убедитесь, что брак зарегистрирован и свидетельство о браке под рукой.
- Сопоставьте данные с условиями госпрограммы: если хотя бы одно условие не выполняется, оцените кредитные каникулы и внесудебное либо судебное банкротство.
- Если картина неоднозначная — получите разбор ситуации у специалиста, прежде чем выбирать путь.
Если после этой самопроверки остались вопросы — вы не обязаны разбираться в одиночку. Можно оставить заявку и в двух-трёх предложениях описать ситуацию: сколько долгов, есть ли просрочка и судебные решения, когда муж заключил контракт. Специалист бесплатно проведёт первичный разбор, объяснит, какие варианты доступны именно вашей семье, и что для них понадобится, — по процедуре банкротства или по любому другому юридическому вопросу, связанному с долгами. Оплачивать услугу и принимать решение сразу не требуется: сначала вы просто увидите карту вариантов.
Часто задаваемые вопросы
Можно ли списать долги жене, если контракт мужа заключён до 1 декабря 2024 года?
По программе списания до 10 млн рублей — нет: она действует только для контрактов, заключённых после 1 декабря 2024 года. Остаются другие механизмы: полное списание при гибели супруга или его инвалидности I группы, кредитные каникулы и приостановка взыскания на срок службы, а также банкротство по закону № 127-ФЗ, которое закрывает любые подлежащие списанию долги независимо от даты контракта.
Спишут ли долги гражданской жене участника СВО?
Нет, льгота положена только супругам, чей брак зарегистрирован в ЗАГСе и подтверждён свидетельством. Совместное проживание и общие дети для этой программы юридической силы не имеют, а законопроект о признании фактических брачных отношений пока не принят. Рабочим вариантом для женщины в такой ситуации может быть банкротство — оно не зависит от статуса отношений.
Что будет с ипотекой, если долги жене участника СВО спишут?
При полном списании — когда супруг погиб или получил инвалидность I группы — обязательство по ипотеке прекращается, залог снимается, а жильё остаётся в семье. При списании по программе до 10 млн рублей просуженная ипотечная задолженность списывается в пределах лимита; если долг больше, судьбу залога и остатка нужно уточнять в банке. Когда ипотека действует, а списание недоступно, могут помочь кредитные каникулы или мировое соглашение с банком в ходе банкротства.
Что делать, если долг превышает 10 миллионов рублей?
Спишут только часть долга в пределах 10 млн рублей, остаток сохранится и будет подлежать оплате. Дальше доступны реструктуризация или банкротство: судебная процедура не ограничивает сумму списания, поэтому крупные долги закрываются именно через неё. Целесообразность каждого варианта лучше оценить до подачи документов, чтобы не терять время на заведомо частичное решение.
Что делать, если муж пропал без вести?
Сначала через суд признаётся факт безвестного отсутствия военнослужащего, а по истечении установленного срока после завершения боевых действий семья может добиться признания его умершим; на основании решения суда ЗАГС выдаёт свидетельство о смерти. После этого семья обращается в банк за полным списанием долгов. На весь период поиска действуют кредитные каникулы и приостановка исполнительного производства.
Влияет ли банкротство жены на выплаты мужа-участника СВО?
Нет, в конкурсную массу жены выплаты супруга не входят: процедура учитывает только её имущество и доходы. Выплаты СВО защищены от взыскания и в том случае, если банкротится сам военнослужащий, — для их зачисления можно открыть отдельный счёт. Учитывать при судебном банкротстве будет лишь совместно нажитое имущество: доля супруга при реализации возвращается ему деньгами.
Можно ли взять новый кредит, пока муж на СВО, и спишут ли его потом?
Юридического запрета на новые кредиты нет, но под списание они не попадут: льготы распространяются только на обязательства, возникшие до заключения контракта или отправки супруга в зону СВО. Новый кредит останется обязательством жены и будет подлежать оплате на общих основаниях. Принимая решение о новом займе, отталкивайтесь от дохода семьи на время службы, а не от ожиданий будущих льгот.
Куда обращаться, если банк или приставы неправомерно отказали в списании?
Сначала запросите письменный мотивированный отказ — он покажет, какую причину нужно устранить. Отказ банка или затягивание рассмотрения обжалуется обращением в интернет-приёмную Банка России; отказ или бездействие пристава — жалобой в порядке подчинённости либо в районный суд в течение 10 дней с момента получения постановления. Перед обжалованием стоит сверить комплект документов: заметная часть отказов связана именно с неполным пакетом.