Списание долгов участникам СВО: отзывы и обсуждения на форумах
Списание долгов участникам СВО в 2026 году — действующая мера поддержки, закреплённая в федеральных законах № 377-ФЗ и № 391-ФЗ. Кредитная задолженность в пределах 10 миллионов рублей прекращается, если контракт заключён на срок не менее года (с 1 декабря 2024 года или с 1 мая 2026 года), а по долгу до контрольной даты уже вступило в силу судебное решение или возбуждено исполнительное производство. Автоматического списания «за факт контракта» не существует, поэтому советы из обсуждений на форумах полезно проверять по условиям закона. В этом материале разбираем типичные вопросы, отзывы и заблуждения из таких тем.
О чём спрашивают на форумах о списании долгов участникам СВО
На форумах о списании долгов участникам СВО чаще всего обсуждают одно и то же: спишут ли конкретный долг конкретному человеку, и если да, что для этого нужно сделать. Если набрать в поиске «списание долгов участникам СВО», форум почти всегда оказывается в первых строках выдачи: люди ищут не пересказ закона, а живой опыт тех, кто уже прошёл эту процедуру. По запросу «списание кредитов участникам СВО и их семьям» обсуждения ведутся в тех же темах: их объединяет желание понять, распространяется ли мера на жену, детей, родителей.
Ответы в таких темах часто противоречат друг другу, и на это есть объективная причина: норма менялась, а участники обсуждений пересказывают её со слов знакомых или по старым публикациям. Типичный набор вопросов в обсуждениях выглядит так:
- «Друг заключил контракт перед Новым годом, летом набрал займов в МФО — спишут их или дадут только каникулы?»
- «Спишут ли кредит жене, если муж подписал контракт на участие в СВО?»
- «Долг уже у приставов, открыто исполнительное производство — что с ним будет на время службы?»
- «Контракт подписан раньше 1 декабря 2024 года — мне вообще что-то положено?»
- «Кто реально списал долг — напишите, как оформляли и куда подавали заявление?»
- «Спишут ли долги добровольцу или только тем, кто по контракту с Минобороны?»
Каждый из этих вопросов имеет точный ответ в законе. Этот материал сводит форумные вопросы и законные ответы в одном месте, чтобы вы могли сверить чужие советы со своей ситуацией и понять, какие шаги реально работают.
Как работает списание долгов участникам СВО в 2026 году
Списание долгов участникам СВО — это прекращение кредитных обязательств в силу закона: долг не «прощается» банком по доброй воле, а прекращается по прямому указанию правовой нормы при соблюдении условий. Ключевое следствие: если условия выполнены, кредитор не вправе требовать возврат этих денег, но чтобы механизм заработал на практике, заявление и документы подать всё равно нужно. Сама собой процедура не запускается.
Правовая основа складывалась в несколько шагов, и понимать эту цепочку полезно: именно из-за неё в обсуждениях столько путаницы:
- Федеральный закон № 377-ФЗ от 7 октября 2022 года — базовый закон. Он ввёл кредитные каникулы для участников СВО и членов их семей, а также полное прекращение кредитных обязательств при гибели военнослужащего или установлении ему инвалидности I группы — без ограничения по сумме (статьи 1 и 2).
- Федеральный закон № 391-ФЗ от 23 ноября 2024 года — добавил в закон № 377-ФЗ статью 2.1: прекращение кредитных обязательств до 10 миллионов рублей для тех, кто заключил контракт с 1 декабря 2024 года сроком не менее года, и для их супругов.
- Федеральный закон № 156-ФЗ от 25 мая 2026 года — продлил тот же механизм на контракты, заключённые с 1 мая 2026 года. Мера поэтапно расширяется, поэтому дату подписания контракта всегда сверяйте с действующей редакцией нормы.
Кому положено списание: ключевые условия закона
Право на списание по статье 2.1 закона № 377-ФЗ имеют участники СВО, заключившие контракт на срок не менее года (с 1 декабря 2024 года либо с 1 мая 2026 года), и их официальные супруги. Условия при этом общие, и собрать их нужно все одновременно:
- контракт о прохождении военной службы заключён для выполнения задач СВО в нужный период и на срок от одного года;
- речь идёт об обязательствах по кредитным договорам с банками и другими кредитными организациями — прекращения по микрозаймам эта норма не предусматривает;
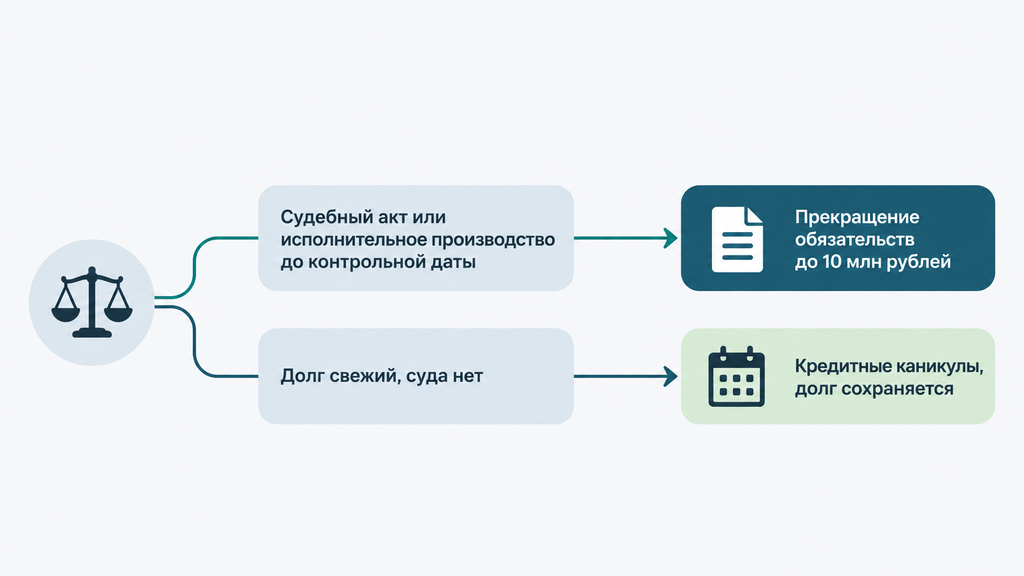
- по долгу до контрольной даты (1 декабря 2024 года или 1 мая 2026 года — в зависимости от даты контракта) вступил в силу судебный акт о взыскании, кредитору выдан исполнительный документ или по заявлению кредитора возбуждено исполнительное производство;
- совокупная сумма прекращаемых обязательств — не более 10 миллионов рублей, причём долги супругов считаются вместе: это общий лимит на семью.
На практике это условие с судебным взысканием и создаёт главную развилку. Пример: у человека потребительский кредит, по которому суд состоялся и долг ушёл к приставам ещё до подписания контракта. Этот долг подпадает под списание. А у его соседа по казарме три свежих займа, по которым только звонят коллекторы, — механизм статьи 2.1 на них не сработает в принципе: займы не кредитный договор, и корректный путь здесь — кредитные каникулы.
Ещё одно ограничение, о котором в обсуждениях нередко забывают: из членов семьи право на списание по этой норме есть только у супругов — и только при официально зарегистрированном браке. Другие родственники (родители, совершеннолетние дети, гражданские супруги) под статью 2.1 не подпадают.
Какие долги списывают, а какие нет
Под прекращение обязательств подпадают кредитные долги — потребительские кредиты, кредитные карты, ипотека, автокредиты. Займы в МФО под эту норму не подпадают: она прекращает обязательства только по кредитным договорам с банками и иными кредитными организациями. Не списываются алименты, возмещение вреда жизни и здоровью, требования из коррупционных правонарушений, а также долги за ЖКХ и налоги: это не кредитные обязательства. Удобно сверять свою ситуацию по таблице:
| Категория долга | Судьба при списании по статье 2.1 |
|---|---|
| Потребительский кредит, кредитная карта, автокредит | Прекращается при соблюдении условий (дата контракта, судебное взыскание до контрольной даты, лимит) |
| Ипотека | Формально подпадает; вопрос снятия залога с жилья проверяется отдельно |
| Займы в МФО | Прямого списания по статье 2.1 нет; доступны кредитные каникулы, а при неподъёмной нагрузке — банкротство |
| Долг свыше 10 млн рублей | Прекращается часть в пределах лимита, остаток платится в обычном порядке |
| ЖКХ, налоги, штрафы, расписки перед физлицами | Не списываются — это не кредитные обязательства |
| Алименты, возмещение вреда жизни и здоровью, коррупционные требования | Не списываются и не приостанавливаются ни при каких условиях |
| Долги, возникшие уже после заключения контракта | Не подпадают — мера рассчитана на старые задолженности |
Отдельно про ипотеку: в обсуждениях пишут, что «по этой норме закрывают и ипотеку». Кредитное обязательство действительно может прекратиться, но ипотека — это залог: обременение с квартиры само не снимется, этот вопрос нужно решать отдельно через Росреестр и банк. Если военнослужащий был созаёмщиком или поручителем, проверяйте, какая именно часть обязательства прекращается и как это отразится на других участниках договора.
Кредитные каникулы и приостановление взыскания: чем отличаются от списания
Кредитные каникулы — это отсрочка платежей на период службы плюс ещё 180 дней после, при которой долг сохраняется; приостановление взыскания — пауза в работе приставов; списание — полное прекращение долга в пределах условий закона. Это три разных инструмента, и выбирать между ними стоит по стадии, на которой находится долг:
| Параметр | Кредитные каникулы | Приостановление взыскания | Списание (статья 2.1) |
|---|---|---|---|
| Что происходит с долгом | Сохраняется, платежи откладываются | Сохраняется, взыскание не ведётся | Прекращается в пределах 10 млн рублей |
| Куда обращаться | В банк или МФО, где взят кредит | В подразделение ФССП или через Госуслуги | Кредитору и в ФССП — для прекращения производства |
| Срок действия | На время службы плюс 180 дней | На период участия в СВО плюс 180 дней | Долг прекращается со дня заключения контракта |
| Главное условие | Договор оформлен до начала службы | Подтверждённый статус участника СВО | Контракт нужной даты и судебное взыскание до контрольной даты |
По каникулам практические детали такие. Кредитор обязан рассмотреть требование в течение 10 дней; если за 15 дней вы не получили ни подтверждения, ни мотивированного отказа, каникулы считаются установленными с даты обращения. Подтвердить нужно службу супруга и зарегистрированный брак; если справки на руках нет, кредитор вправе сам запросить сведения в уполномоченном органе, а документы допустимо донести позже в установленный срок. Право обратиться за каникулами действует до 31 декабря 2026 года, пока продолжается кредитный договор. После каникул платежи возобновляются по новому графику, поэтому заранее прикиньте, потянет ли семья бюджет после паузы.
Приостановление исполнительного производства оформляется заявлением судебному приставу с приложением документов о статусе: постановление выносят, как правило, в течение трёх дней. Исполнительский сбор при наличии оснований не взыскивается. Не путайте: пауза защищает от арестов и списаний сейчас, но сам долг никуда не девается.
Типичные ситуации из обсуждений: спишут или нет
Большинство споров на форумах сводится к трём сценариям: свежие займы без суда, кредиты жены и долги, которые уже взыскивают приставы. По каждому из них закон даёт однозначный ответ, просто в обсуждениях его часто пересказывают приблизительно. Ниже разбираем каждую ситуацию так, как она обычно выглядит в реальных консультациях.
Займы в МФО до контракта: что пишут на форумах и что говорит закон
Займы в МФО под списание по статье 2.1 вообще не подпадают: норма прекращает обязательства только по кредитным договорам с банками и иными кредитными организациями. По займам работает другой инструмент: кредитные каникулы на период службы, если договор оформлен до начала участия в СВО. Это, пожалуй, самый болезненный разрыв между форумными ожиданиями и реальностью.
Типичная история из обсуждений: человек заключил контракт, а до этого успел набрать займы в нескольких МФО, платить не успевал, звонят коллекторы. В теме под таким вопросом половина участников отвечает «спишут, не переживай», вторая половина — «ничего не спишут». Правильный ответ здесь один: механизм списания на займы в МФО не распространяется вовсе, независимо от того, как давно взяты деньги и есть ли уже судебный приказ.
Что разумно сделать в такой ситуации:
- Проверить каждый заём: есть ли судебный приказ, исполнительный документ, возбуждённое производство — это видно в банке данных исполнительных производств ФССП и в кредитной истории.
- Направить в МФО требование о кредитных каникулах на период службы — договор оформлен до начала участия в СВО, значит право на льготный период есть.
- Не оформлять новые займы: долги, возникшие после заключения контракта, под списание не подпадают.
- Если долгов много и нагрузка неподъёмная — рассмотреть банкротство как законный путь полного освобождения, об этом подробнее ниже.
Совет «потерпи, пока служишь, всё просудят и спишут» — не стратегия: между заёмщиком и списанием должны сойтись сразу несколько условий, и гарантировать их нельзя. Надёжнее выстроить план: каникулы сейчас, а судебное взыскание или банкротство — по факту.
Спишут ли долги жене или другим членам семьи
По механизму до 10 миллионов рублей списание распространяется на официальных супругов, при тех же условиях, что и для самого участника СВО; при гибели военнослужащего или установлении ему инвалидности I группы обязательства прекращаются в том числе по кредитам членов семьи. Разберём это по слоям.
Для супруги действуют три правила. Первое: брак должен быть зарегистрирован в ЗАГС — свидетельство о браке входит в базовый комплект документов, и никакое совместное проживание его не заменяет. Второе: долги считаются совместно — лимит 10 миллионов рублей общий на двоих. Третье: личные долги жены, которые не подпадают под основания списания (например, свежий кредит без суда), автоматически не исчезают. Но по её собственным договорам, оформленным до начала службы, можно запросить каникулы.
За других членов семьи отвечает статья 2 закона № 377-ФЗ и статья 2 закона № 76-ФЗ «О статусе военнослужащих». К членам семьи относятся супруги, несовершеннолетние дети, дети-инвалиды (инвалидность установлена до 18 лет), дети до 23 лет на очном обучении и иждивенцы. При гибели участника СВО, объявлении его судом умершим или установлении инвалидности I группы прекращаются кредитные обязательства самого военнослужащего, его семьи, а также обязательства созаёмщиков и поручительство — без ограничения по сумме. Причинную связь ранения или заболевания со службой устанавливают военно-врачебная комиссия или учреждения медико-социальной экспертизы.
Признание военнослужащего безвестно отсутствующим само по себе долг не прекращает, но льготный период в этом случае продлевается до отмены решения или объявления умершим. Это тонкое место, о котором в обсуждениях почти не пишут, а на практике оно важно для семей, ожидающих решения суда.
Долг у приставов: приостановят или спишут
На время участия в СВО и 180 дней после возвращения исполнительное производство приостанавливается по заявлению, но само по себе не прекращается, и списание нужно подтверждать отдельно. В обсуждениях часто звучит «пристав сам всё спишет». Это неточно: приостановление и прекращение — разные процессуальные действия.
Порядок на практике такой. Для приостановки подаётся заявление в подразделение ФССП, которое ведёт производство; к нему прикладывают документы, подтверждающие статус (контракт, справка из воинской части, удостоверение участника боевых действий). Постановление выносят, как правило, за три дня. Приостановление не распространяется на алименты, возмещение вреда жизни и здоровью, в том числе по потере кормильца, и коррупционные требования: по ним взыскание продолжается.
Чтобы долг прекратился окончательно, нужно одно из оснований закона: гибель или инвалидность I группы военнослужащего либо выполнение всех условий статьи 2.1, включая подтверждённое судебное взыскание до контрольной даты. Заявление о прекращении производства подаётся тому же приставу или через Госуслуги, и к нему прикладываются документы о контракте, браке (если заявление подаёт супруга) и о судебном акте. Если производство по каким-то причинам не прекращают, запросите письменный мотивированный отказ: он понадобится для обжалования.
Реальные отзывы и истории с форумов: что говорит опыт семей
Отзывы о списании долгов участников СВО на форумах сводятся к нескольким повторяющимся сценариям: у кого-то обязательства прекратились по заявлению, у кого-то механизм не сработал, и почти всегда причина раскладывается на конкретные условия из закона. Мы приводим обобщённые ситуации из обсуждений и практики консультаций, без имён и деталей, позволяющих узнать человека. Важная оговорка: отзыв на форуме — это частный опыт одной семьи с её датами, суммами и документами; право именно вашей семьи проверяется по вашим бумагам и действующей редакции нормы.
- Просуженный кредит супруга — списание по заявлению. Кредит был взят давно, просрочка переросла в суд, дело дошло до приставов; после заключения контракта жена направила заявление со свидетельством о браке и документами о службе, производство прекратили. В обсуждениях такие истории подтверждаются чаще всего — схема рабочая, когда собраны все условия.
- Несколько займов в МФО без суда — списание не сработало. Судебных актов не было, поэтому статья 2.1 оказалась неприменимой; семья оформила каникулы и параллельно считала нагрузку. Урок из таких отзывов: проверяйте статус каждого долга, а не слушайте общий хор «спишут».
- Гибель или инвалидность I группы — прекращение по документам. Обязательства военнослужащего и членов семьи прекратились по свидетельству о смерти и заключению о причинной связи, без лимита суммы. Это самый тяжёлый раздел темы — и при этом самый чётко прописанный в законе.
- Контракт со старой датой — под новую норму не подпал. Контракт заключён до 1 декабря 2024 года, поэтому списание по статье 2.1 недоступно, но каникулы на период службы семья оформила. Это нормальный исход: «не подпадаю под 391-ФЗ» не означает «мне ничего не положено».
Если суммировать то, что говорят семьи, полезный вывод один. Результат почти всегда определяется тремя фактами: датой контракта, типом долга и стадией взыскания. Всё остальное в обсуждениях — эмоции, пересказы и частные случаи.
Распространённые мифы с форумов и как на самом деле
В обсуждениях о списании долгов участникам СВО регулярно повторяются одни и те же заблуждения, чаще всего из-за того, что норма менялась, а проверять первоисточник никто не хочет. Ниже разобраны самые частые мифы и короткие факты к ним; каждый из них можно проверить по тексту закона.
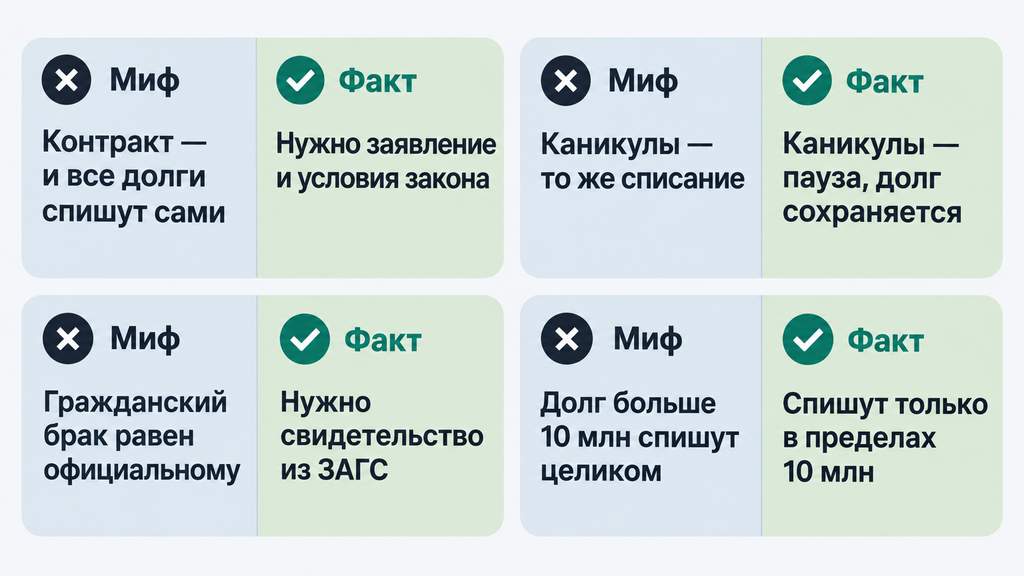
| Миф из обсуждений | Как на самом деле |
|---|---|
| «Подписал контракт — и все долги спишут автоматически» | Автоматического списания нет: нужны дата и срок контракта, кредитный характер долга, судебное взыскание до контрольной даты и лимит 10 млн рублей; заявление подать необходимо |
| «Спишут всё: и налоги, и ЖКХ, и расписки» | Норма касается только кредитных договоров; налоги, штрафы, ЖКХ, займы и долги перед физлицами под неё не подпадают |
| «Гражданский брак приравнен к официальному» | Для списания по статье 2.1 нужно свидетельство о браке из ЗАГС; совместное проживание и общие дети юридической силы для этой меры не имеют |
| «Каникулы — это то же списание» | Каникулы — пауза в платежах на время службы плюс 180 дней, долг сохраняется; списание — полное прекращение долга в пределах лимита |
| «Если долг больше 10 миллионов, спишут целиком» | Прекращается часть в пределах 10 млн рублей, остаток выплачивается в обычном порядке |
| «Свежий кредит, взятый после контракта, тоже спишут» | Долги, возникшие после заключения контракта, под списание не подпадают — мера рассчитана на старые задолженности |
Как читать форумы о списании долгов и не получить неверный совет
Совет с форума можно использовать, только если он проверяется: в нём есть конкретное основание (закон, статья, дата), а обстоятельства автора совпадают с вашими. Форумы полезны как источник живого опыта: по ним видно, какие документы просят банки и приставы и где обычно спотыкаются. Но юридическую точку проверки чужой опыт заменить не может.
Три критерия, по которым стоит фильтровать любой ответ в обсуждении:
- Есть ссылка на норму. Полезный ответ называет закон и условия («статья 2.1 закона № 377-ФЗ, судебный акт до контрольной даты»), а не ограничивается «мне спишут, не переживай».
- Совпадают обстоятельства. Дата контракта, тип долга, наличие суда — если хоть один параметр различается, чужой результат не переносится на вашу ситуацию.
- Совет проверяется по первоисточнику. Условия меры легко сверить с текстами законов на официальных порталах правовой информации, с разъяснениями Банка России по кредитным каникулам и с банком данных исполнительных производств ФССП.
Красные флаги, после которых совету следовать не стоит: обещание списания «всё и сразу без документов»; призывы скрыть доходы, имущество или «переоформить» активы; платные «схемы обхода условий». Законных способов обойти условия списания не существует, а попытки действовать в обход закона несут риск отказа и, в отдельных случаях, ответственности за недостоверные сведения. И практическая мелочь, которая реально важна: не публикуйте в открытых темах номера договоров, суммы и персональные данные; эти сведения полезнее обсудить со специалистом приватно.
Что делать, если под специальное списание вы не подпадаете
Если специальное списание недоступно (контракт старой даты, долг не просужен, сумма выше лимита или долги не кредитные), закон оставляет несколько рабочих альтернатив: кредитные каникулы, реструктуризация, приостановление взыскания и банкротство. Выбор между ними определяется тремя вопросами: временная у вас пауза в доходе или долг в принципе непосильный, кредитные ли у вас обязательства и сколько их в сумме.
Сориентироваться помогает простое правило: если после службы доход восстановится и долг реально вытянуть, смотрим в сторону каникул и реструктуризации; если платежи превышают разумную долю бюджета и перспектива погашения не просматривается, разбираем банкротство. Если непонятно, какой вариант ближе к вашей ситуации, можно оставить заявку и в двух словах описать положение дел: специалист проведёт первичный разбор бесплатно, и решение об услуге принимать сразу не потребуется.
Кредитные каникулы и реструктуризация
Каникулы дают паузу на время службы, реструктуризация меняет график платежей: оба варианта сохраняют долг, поэтому выбирать их стоит тогда, когда проблема временная. Каникулы для участников СВО и их семей выгоднее обычных отсрочек: льготный период длится всю службу плюс 180 дней, пени в это время не начисляются, а обратиться за ними можно до 31 декабря 2026 года. Потребуются подтверждение службы и, для супруги, свидетельство о браке; договор должен быть оформлен до начала участия в СВО.
Реструктуризация — это соглашение с банком о новом графике: срок растягивается, платёж снижается, проценты продолжают начисляться. Она уместна, когда доход семьи восстанавливается и долг посилен при аккуратном планировании. На практике банки идут навстречу охотнее, если обратиться до глубоких просрочек и сразу приложить документы о службе: так кредитору проще обосновать изменение условий.
Банкротство: судебное и внесудебное через МФЦ
Если долги шире специального списания (не просужены, превышают 10 миллионов или не кредитные), законный путь к полному освобождению может дать банкротство. Это самостоятельная процедура по закону о несостоятельности, она никак не связана с мерами по закону № 377-ФЗ, и участие в СВО само по себе ей не мешает.
Для участников СВО есть и отдельная возможность: бесплатное внесудебное банкротство через МФЦ. Оно рассчитано на долги от 25 000 до 1 000 000 рублей, статус подтверждается справкой участника СВО, а боевые выплаты и социальные пособия защищены: они не входят в конкурсную массу, и счета для них не блокируются. Классическая внесудебная процедура без статуса участника действует по более жёстким критериям, поэтому справка существенно расширяет доступ.
Судебное банкротство через арбитражный суд гибче: оно подходит при больших суммах, наличии имущества и спорных требований, но требует участия финансового управляющего и времени. Честно о последствиях. После завершения процедуры в течение пяти лет действуют ограничения: обязанность сообщать о статусе банкрота при получении кредитов и запрет на повторное банкротство в этот срок. Отдельные обязательства, например алименты, не списываются и здесь. Если служба идёт сейчас, заранее продумайте, кто будет собирать документы и вести переписку: процедуре нужна минимальная активность по почте и счетам. Если сомневаетесь, подходит ли вам эта процедура, оставьте заявку на бесплатную консультацию: юрист разберёт состав долгов и подскажет, есть ли смысл идти в банкротство или лучше выбрать более мягкий инструмент.
Пошаговый план: как проверить свои долги и действовать
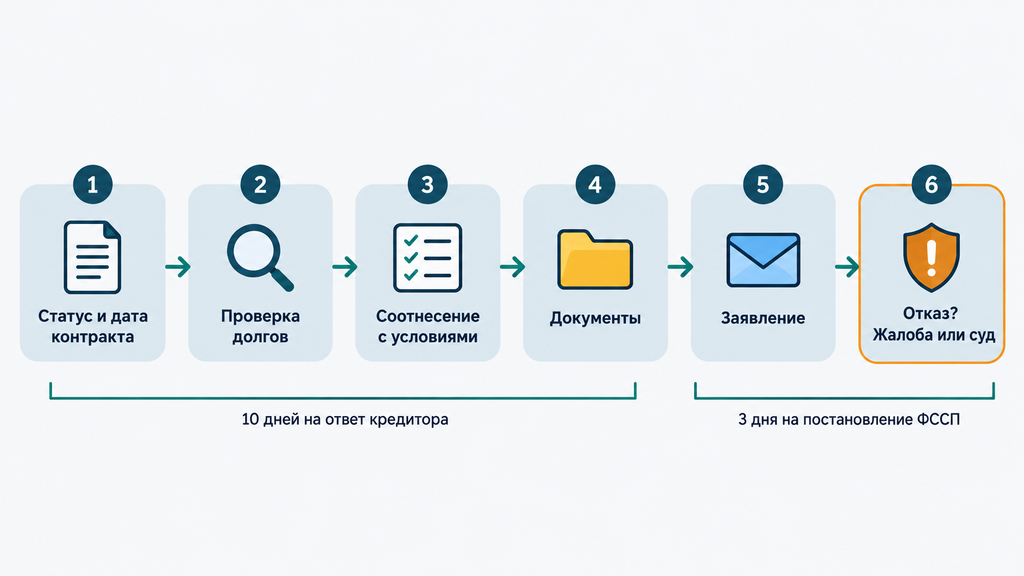
Проверка своих долгов и запуск нужной процедуры укладываются в шесть шагов: статус, долги, соотнесение с условиями, документы, заявление, действия при отказе. Пройдите их последовательно, не перескакивая: почти все отказы, о которых пишут на форумах, случаются из-за пропущенного шага, чаще всего из-за неподтверждённого судебного взыскания или неполного комплекта документов.
- Зафиксируйте статус и дату контракта. Проверьте, когда заключён контракт, на какой срок и для каких задач — от этого зависит, какая норма применима и какая контрольная дата работает. Типичная ошибка шага: ориентироваться на пересказ сослуживца вместо своего экземпляра контракта.
- Соберите картину долгов. Выпишите каждый договор: кредиты, карты, займы, ипотеку; закажите кредитную историю и проверьте банк данных исполнительных производств на сайте ФССП. Частая ошибка здесь: помнить о двух банках и забыть про старую кредитную карту с копеечным лимитом, которая к моменту суда обрастёт процентами.
- Соотнесите ситуацию с условиями. По каждому долгу определите: есть ли судебный акт или производство до контрольной даты, кредитный ли это долг, вписываетесь ли вы в лимит 10 миллионов. После этого обычно становится видно, кто идёт на списание, кто — на каникулы, а кому разумнее считать банкротство.
- Подготовьте документы. Базовый комплект: контракт или справка из воинской части, подтверждение участия в СВО, кредитный договор, судебные акты и постановление о возбуждении производства; супруге — свидетельство о браке; при гибели или инвалидности — документы об этом и заключение о причинной связи.
- Подайте заявление и контролируйте сроки. Требование о каникулах направляется кредитору способом, указанным в договоре (срок рассмотрения 10 дней, правило 15 дней); заявление о прекращении производства — в ФССП или через Госуслуги. Сохраняйте подтверждения отправки: без них спор о сроках превращается в спор слов.
- При отказе — фиксируйте и обжалуйте. Запросите письменный мотивированный отказ, направьте повторное обращение, при необходимости — жалобу в Банк России через интернет-приёмную, обращение в прокуратуру или иск в суд. Судебная практика последних лет в целом благоприятна для семей при подтверждённых документах, но каждый случай суд оценивает по своим материалам.
Типичные ошибки из обсуждений и как их избежать
Ошибки, которые повторяются в историях с форумов, почти всегда сводятся к ожиданиям вместо действий: люди ждут, что долг спишут сам, и упускают сроки, документы и более мягкие варианты защиты. Разберём пять самых частых с последствиями и корректной альтернативой.
- Ждать, что долг спишут сам. Последствие: исполнительное производство продолжает работать, деньги уходят со счетов. Как правильно: обязательства прекращаются в силу закона, но заявление и проверку прекращения производства никто за вас не сделает. Подавайте и отслеживайте статус.
- Оформлять новые займы после контракта. Последствие: такие долги под списание не подпадают, а нагрузка на семью растёт в самый неподходящий период. Как правильно: новые кредиты в период службы не брать; при острой нужде — считать бюджет и использовать доступные меры поддержки.
- Упустить кредитные каникулы. Последствие: просрочки и пени, которых можно было избежать, а после — испорченная кредитная история. Как правильно: каникулы доступны и тогда, когда списание невозможно; требование направляется кредитору с документами о службе, право действует до 31 декабря 2026 года.
- Пытаться «обойти условия». Последствие: отказ в списании, а при недостоверных сведениях — риски вплоть до ответственности. Как правильно: законных способов обойти условия нет; если ситуация не вписывается в норму, честный путь — альтернативные механизмы, включая банкротство.
- Публиковать личные данные в открытых темах. Последствие: номера договоров и суммы становятся доступны мошенникам и взыскателям. Как правильно: общие вопросы — на форум, детали ситуации — специалисту в приватном порядке.
Чек-лист: что проверить до обращения в банк или ФССП
Перед обращением в банк или ФССП стоит пройти короткую самопроверку из восьми пунктов — она занимает вечер и экономит недели переписки. Отмечайте пункты по порядку: если какой-то не сходится, вернитесь к нужному разделу статьи.
- Дата заключения контракта и его срок — подпадает ли он под периоды с 1 декабря 2024 года или с 1 мая 2026 года, оформлен ли на срок не менее года.
- Перечень всех долгов: кредиты, карты, займы МФО, ипотека — плюс не кредитные обязательства (ЖКХ, налоги, алименты), которые под списание не подпадают.
- По каким долгам есть судебные акты или исполнительные производства — проверьте банк данных ФССП и кредитную историю.
- Совокупная сумма кредитных обязательств — сравните её с лимитом 10 миллионов рублей, помня, что долги супругов считаются вместе.
- Статус брака и документы о родстве — свидетельство о браке, документы о детях, справки об обучении, если заявляетесь вы, а не сам участник.
- Комплект документов о службе: контракт, справки из части, подтверждение участия в СВО.
- Подано ли заявление кредитору или в ФССП и зафиксированы ли сроки ответа — 10 дней на рассмотрение требования, правило 15 дней для каникул, 3 дня на постановление пристава.
- План действий при отказе: письменный мотивированный отказ, жалоба в Банк России, прокуратура или суд.
Если по чек-листу остались вопросы или непонятно, какой путь подходит именно вам, это нормальная ситуация: комбинации условий бывают десятками. Можно оставить заявку и кратко описать свою ситуацию: юрист бесплатно проведёт первичный разбор (по банкротству, списанию, каникулам или любому другому долговому вопросу), а принимать решение об услуге вы будете отдельно и без давления. Собранная по шагам ситуация в цифрах и документах — это уже половина решения: с ней видно, куда идти и что ожидать.
Часто задаваемые вопросы
Спишут ли долги участнику СВО автоматически при заключении контракта?
Нет, автоматического списания при заключении контракта не существует. Долг прекращается в пределах 10 миллионов рублей при соблюдении условий: контракт на срок не менее года с 1 декабря 2024 года или с 1 мая 2026 года, кредитный характер задолженности, судебное взыскание до контрольной даты. Даже при выполнении всех условий нужно подать заявление кредитору и в ФССП, чтобы прекратить исполнительное производство.
Спишут ли займы в МФО, если контракт уже подписан?
Прямого списания микрозаймов по статье 2.1 закона № 377-ФЗ нет — норма прекращает только обязательства по кредитным договорам. По займам, оформленным до начала службы, доступен другой инструмент — кредитные каникулы на период службы. Новые займы, оформленные после контракта, не подпадают ни под списание, ни под каникулы.
Что будет с кредитом жены, если муж ушел по контракту?
По кредитам жены, оформленным до начала службы, она может оформить кредитные каникулы — на время службы плюс 180 дней. Списание по статье 2.1 распространяется на неё только при официальном браке и соблюдении общих условий: судебное взыскание по долгу до контрольной даты и лимит 10 миллионов рублей на семью. При гибели военнослужащего или установлении ему инвалидности I группы обязательства членов семьи, включая супругу, прекращаются полностью.
Даёт ли гражданский брак право на списание долга?
Нет, для списания по статье 2.1 требуется брак, зарегистрированный в ЗАГС, — подтверждением служит свидетельство о браке. Совместное проживание, общие дети и ведение хозяйства юридической силы для этой меры не имеют. Альтернативой для семьи в гражданском браке остаются кредитные каникулы по договорам, оформленным до начала службы, реструктуризация и банкротство.
Чем кредитные каникулы отличаются от списания долга?
Каникулы — это отсрочка платежей на период службы и ещё 180 дней после: долг сохраняется, после паузы платежи возобновляются по новому графику. Списание — полное прекращение кредитных обязательств в пределах 10 миллионов рублей при соблюдении условий закона. Проще говоря, каникулы дают время, а списание убирает долг. Это принципиально разные последствия.
Что происходит с исполнительным производством на время службы?
На период участия в СВО и 180 дней после возвращения исполнительное производство приостанавливается по заявлению в ФССП — постановление выносят, как правило, в течение трёх дней. Приостановление — это пауза: взыскание не ведётся, но долг остаётся, и прекращение нужно оформлять отдельно по основаниям закона. Исключения, на которые пауза не распространяется, — алименты, возмещение вреда жизни и здоровью и коррупционные требования.
Куда обращаться, если банк отказал в списании?
Сначала запросите у кредитора письменный мотивированный отказ — он понадобится на всех следующих шагах. Затем можно направить повторное обращение со ссылками на закон, пожаловаться в Банк России через интернет-приёмную, обратиться в прокуратуру или подать иск в суд. Практика показывает, что при подтверждённых документах суды чаще встают на сторону семей, но каждый случай оценивается по своим материалам, поэтому перед обжалованием разумно получить консультацию юриста.
Какой путь выбрать, если списание не подходит: каникулы или банкротство?
Ориентируйтесь на характер проблемы: если доход семьи временно просел и долг реально погасить после службы — достаточно кредитных каникул или реструктуризации. Если платежи занимают непосильную долю бюджета, долгов много и просвета не видно — рассмотрите банкротство, для участников СВО действует расширенное внесудебное банкротство через МФЦ при долгах от 25 000 до 1 000 000 рублей. Итог зависит от состава долгов, имущества и документов: надёжнее всего сравнить оба пути на бесплатной консультации по вашим бумагам.