Списание долгов и кредитов участникам СВО: указ Путина, кредитная амнистия и кому спишут
Долги участникам СВО списывает не разовый указ Путина, а постоянный механизм, закреплённый федеральными законами: базовый — 377-ФЗ от 07.10.2022, списание до 10 млн рублей ввёл 391-ФЗ, а с 25 мая 2026 года действует новый этап по 156-ФЗ — для тех, кто заключил контракт не ранее 1 мая 2026 года. Полное освобождение от кредитов без ограничения по сумме положено при гибели участника, признании его безвестно отсутствующим или инвалидности I группы, а супруги имеют право на списание наравне с самим участником. Ниже — кому и какие долги спишут, чем «кредитная амнистия» отличается от каникул, какие документы собрать и что делать при отказе.
Кратко: что происходит с кредитами участников СВО в 2026 году
В 2026 году у участников СВО и их семей работают три механизма кредитной поддержки: кредитные каникулы, списание обязательств до 10 млн рублей и полное списание при гибели, безвестном отсутствии или инвалидности I группы. Да, военнослужащим спишут кредиты — но при соблюдении условий по датам, статусу и документам. Списание долгов по кредитам участникам СВО само по себе ничего не стоит: ни госпошлины, ни платы государству. Автоматом же ничего не спишется: нужны правильные действия и документы.
- Кредитные каникулы. Платежи по кредитам и займам приостанавливаются на срок участия в СВО плюс 180 дней. Проценты за льготный период заёмщик не платит — их банкам компенсирует государство. Требование о каникулах можно направить в банк до 31 декабря 2026 года.
- Списание до 10 млн рублей. Для заключивших контракт для участия в СВО не ранее 1 декабря 2024 года, а по новому этапу (156-ФЗ, вступил в силу 25 мая 2026 года) — не ранее 1 мая 2026 года, сроком минимум на год. Обязательное условие: к дате контракта долг должен быть уже подтверждён судом — вступил в силу судебный акт, кредитор получил исполнительный документ или возбуждено исполнительное производство. Право распространяется и на супругов.
- Полное списание. При гибели участника СВО, признании его судом безвестно отсутствующим или установлении инвалидности I группы вследствие увечья или заболевания, полученных в ходе СВО, обязательства прекращаются полностью — без лимита по сумме. Это касается и долгов созаёмщиков и поручителей из числа близких.
Первый шаг можно сделать прямо сейчас: определите свою категорию (контрактник, мобилизованный, супруг, член семьи) и проверьте статус каждого долга — есть ли по нему судебное решение или исполнительное производство. От этого зависит, какой механизм вам доступен.
Указ Путина о списании долгов: что это значит на самом деле
Единого «указа Путина о списании долгов по кредитам» не существует: механизм регулируется федеральными законами, которые подписывает президент, — это законы № 377-ФЗ, № 391-ФЗ и № 156-ФЗ. Разница не формальная. Указ — правовой акт президента по оперативным вопросам, он не может вводить новые правила для банков и заёмщиков. Федеральный же закон принимается Госдумой, одобряется Советом Федерации и только потом подписывается президентом — и именно закон, а не указ, обязывает банки прекратить обязательства. Поэтому списание долгов участникам СВО работает постоянно, а не «по разовому решению».
На практике формулировка «указ президента о списании долгов участникам СВО» встречается в СМИ и соцсетях постоянно, потому что так проще назвать закон. Вот как поисковые формулировки соотносятся с реальной правовой базой:
| Как называют в СМИ и соцсетях | Как это выглядит юридически |
|---|---|
| «Указ Путина о списании долгов» | Федеральный закон от 07.10.2022 № 377-ФЗ — базовые правила по кредитам для участников СВО и их семей |
| «Кредитная амнистия для участников СВО» | Статья 2.1 закона № 377-ФЗ, введённая законом № 391-ФЗ от 23.11.2024, — прекращение обязательств до 10 млн рублей |
| «Новое списание долгов 2026 года» | Федеральный закон от 25.05.2026 № 156-ФЗ — новый этап для контрактов, заключённых с 1 мая 2026 года |
| «Меры поддержки семей от Мишустина» | Правительственные меры: компенсация банкам процентов за период каникул, расширение внесудебного банкротства через МФЦ для участников СВО |
За сопутствующие меры поддержки семей участников СВО отвечало правительство Михаила Мишустина — например, за компенсацию банкам процентов за льготный период каникул и расширение внесудебного банкротства через МФЦ. Само же право на списание кредитов участникам СВО и их семьям закреплено именно законами о списании долгов участникам спецоперации, а не ведомственными решениями. Практический вывод: проверяйте реквизиты документа, а не заголовок новости.
Есть ли указ или приказ президента о списании долгов по кредитам
Нет, ни указа, ни приказа президента о единовременном списании кредитов не принималось — списание долгов участникам СВО закреплено федеральными законами и работает на постоянной основе. Запросы «приказ Путина о списании долгов по кредитам» популярны потому, что законы в пересказах нередко называют «указом» или «амнистией». На самом деле порядок такой: инициатива закона о списании долгов СВО вносится в Госдуму, закон проходит три чтения, одобряется Советом Федерации и подписывается президентом. Указы президента по этой теме касаются иных вопросов — выплат, порядка прохождения службы, — но не списания кредитов. Поэтому ждать «нового указа» бессмысленно: отслеживать нужно поправки в законы и их актуальные редакции.
Откуда взялся запрос про «указ о списании долгов по кредитам 2020 года»
Отдельного указа о списании долгов по кредитам 2020 года не существовало — это устойчивое заблуждение. В 2020 году действительно действовали кредитные каникулы, но они были связаны с пандемией, предоставлялись по заявлению и не отменяли долг. Первые системные правила именно для участников СВО появились в октябре 2022 года с законом № 377-ФЗ, затем механизм расширялся в 2024–2026 годах. Миф об «указе 2020 года» разошёлся по соцсетям и мессенджерам, потому что тема списания долгов обсуждалась задолго до появления специальных законов. Ориентироваться стоит на действующие редакции законов: если видите новость про «указ о списании», проверьте, о каком документе речь — чаще всего за этим заголовком скрывается обычная поправка в 377-ФЗ.
Кому спишут долги: категории участников и условия
Право на списание долгов имеют сами участники СВО, их супруги, а при гибели участника или установлении ему инвалидности I группы — члены семьи и наследники; для контрактников действует лимит 10 млн рублей и условия по датам контракта. Кому списывают кредиты участникам СВО:
- военнослужащие, заключившие контракт для участия в СВО сроком не менее одного года — не ранее 1 декабря 2024 года или не ранее 1 мая 2026 года;
- мобилизованные, добровольцы и военнослужащие по призыву — по линии каникул и полного списания;
- сотрудники Росгвардии, ФСБ, МВД и пограничной службы, выполняющие задачи в зоне СВО;
- официальные супруги перечисленных лиц — наравне с самим участником;
- члены семьи погибшего или ставшего инвалидом I группы: дети, родители, нетрудоспособные иждивенцы, наследники.
Ключевые условия для списания до 10 млн рублей: дата контракта (не ранее 1 декабря 2024 года, по новому этапу — не ранее 1 мая 2026 года), срок не менее года и наличие судебного акта, исполнительного документа или возбуждённого производства до даты контракта. Курсанты военных вузов под механизм не подпадают. Статус подтверждается документами воинской части, военкомата или Минобороны, а при инвалидности — заключением военно-врачебной комиссии и медико-социальной экспертизы.
Контрактники, мобилизованные, добровольцы и призывники
Списание до 10 млн рублей доступно тем, кто заключил контракт для участия в СВО не ранее 1 декабря 2024 года или не ранее 1 мая 2026 года на срок от одного года; мобилизованным и призванным положены кредитные каникулы и полное списание при гибели или инвалидности I группы. Для контрактников решающее значение имеет именно дата, зафиксированная в контракте, — проверьте её в первую очередь.
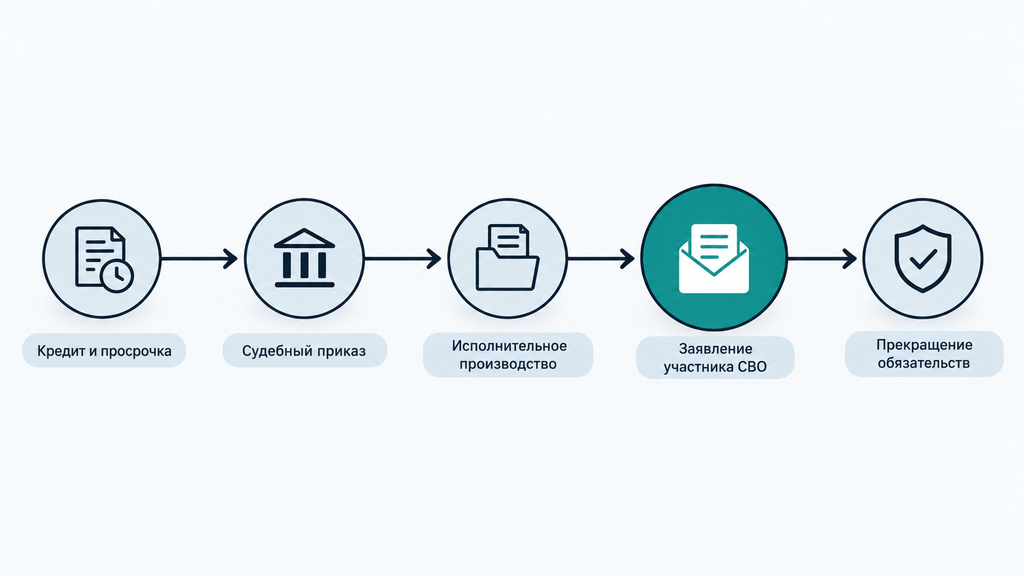
Как это выглядит на практике. Человек заключил контракт в мае 2026 года, а в апреле 2026-го вступил в силу судебный приказ по его кредиту. Судебный приказ — упрощённое судебное решение, которое выносится без вызова сторон и которое можно отменить при соблюдении срока. Здесь соблюдены все условия нового этапа, и обязательства прекратятся. А если судебного решения и исполнительного производства к дате контракта не было, механизм списания не сработает — но доступны каникулы на время службы и 180 дней после.
Типичная ошибка, которую юристы видят постоянно: человек подписывает новый контракт в расчёте на списание, не проверив, есть ли по долгам судебное решение. Если долга нет — списывать нечего; если долг не «просужен» — механизм статьи 2.1 не применяется. Сначала разбирайтесь с судьбой долга, потом с датами контракта, а не наоборот.
Супруги и члены семьи: списание кредитов участникам СВО и их семьям
Супруг участника СВО имеет право на списание кредитов наравне с самим военнослужащим, а другие члены семьи — при гибели участника или установлении ему инвалидности I группы. Круг членов семьи определён законом № 377-ФЗ:
- супруг или супруга, состоявшие в официальном браке;
- дети до 18 лет;
- дети от 18 до 23 лет на очном обучении;
- дети-инвалиды, если инвалидность установлена до совершеннолетия;
- нетрудоспособные иждивенцы, включая пожилых родителей;
- созаёмщики и поручители из числа близких родственников — родители, усыновители, совершеннолетние дети.
Важный нюанс, на котором часто спотыкаются семьи: гражданский (незарегистрированный) брак права на льготу не даёт — нужен официальный. Родство и статус подтверждаются документами: свидетельством о браке или рождении, справками об обучении, об инвалидности, решением суда об иждивении. Отдельная ситуация с военной ипотекой: остаток долга по накопительно-ипотечной системе погашает государство через Росвоенипотеку, а не семья. Случай из практики: супруга участника СВО закрыла вопрос по кредитной карте мужа после того, как направила в банк свидетельство о браке и сведения о контракте, — банк сверил статус через Минобороны и прекратил начисления.
Полное списание при гибели, безвестном отсутствии и инвалидности I группы
При гибели участника СВО, признании его судом безвестно отсутствующим или установлении инвалидности I группы обязательства по кредитам прекращаются полностью — без ограничения по сумме и без условия о судебном взыскании. Основания перечислены в статье 2 закона № 377-ФЗ:
- смерть при выполнении задач в ходе СВО;
- смерть после СВО вследствие ранения, травмы, контузии или заболевания, полученных в ходе участия, — причинную связь устанавливает военно-врачебная комиссия (ВВК);
- инвалидность I группы вследствие увечья или заболевания, полученных в ходе СВО, — подтверждается медико-социальной экспертизой (МСЭ), это учреждение, которое устанавливает группу инвалидности;
- признание безвестно отсутствующим — гражданина, судьба которого неизвестна, — через суд.
Последовательность для семьи обычно такая: получить документы о статусе в воинской части или военкомате, направить их в банк вместе с заявлением, после чего банк прекращает обязательства — включая долги созаёмщиков и поручителей. Залог при этом снимается: квартира и автомобиль остаются в семье. Кредит можно списать, даже если он исправно платился и просрочки не было, — закон не требует ждать нарушения графика.
Какие долги списывают, а какие остаются за заёмщиком
Списанию подлежат кредитные обязательства — потребительские кредиты, кредитные карты, ипотека, автокредиты и микрозаймы, — а алименты, возмещение вреда здоровья, налоги и текущие коммунальные платежи под это списание не подпадают. Наглядно:
| Списываются | Не списываются |
|---|---|
| Потребительские кредиты | Алименты |
| Кредитные карты | Возмещение вреда жизни и здоровью других людей |
| Ипотека и автокредиты — залог снимается | Долги по коррупционным правонарушениям |
| Микрозаймы МФО и займы у юридических лиц | Налоги и административные штрафы |
| Проценты, пени и штрафы по этим долгам | Текущие платежи за жилищно-коммунальные услуги |
Лимит 10 млн рублей установлен в совокупности по всем обязательствам: если долг больше, спишется часть в пределах суммы, а остаток придётся закрывать другими законными способами — например, банкротством. Разговорное «обнуление кредитов участникам СВО» юридически означает прекращение обязательств, но работает оно только по этим правилам: новые кредиты, взятые после заключения контракта или после начала участия в СВО, под механизм не подпадают. Какие кредиты не спишут участнику СВО: взятые «на войне», необеспеченные судебным решением, а также перечисленные в правой колонке таблицы. Исполнительский сбор — плата приставу в размере 7% от суммы взыскания — с участников СВО не взимается.
Кредитная амнистия, каникулы и полное списание: в чём разница
«Кредитная амнистия» — разговорное название, а юридически существуют три разных механизма: каникулы, списание до 10 млн рублей и полное прекращение обязательств. Чем кредитные каникулы отличаются от списания: после каникул долг остаётся и платежи возобновляются, при списании обязательства прекращаются окончательно. Сравнение по ключевым критериям:
| Критерий | Кредитные каникулы | Списание до 10 млн | Полное списание |
|---|---|---|---|
| Основание | Закон № 377-ФЗ | Статья 2.1 закона № 377-ФЗ (введена № 391-ФЗ) | Статья 2 закона № 377-ФЗ |
| Что происходит с долгом | Платежи приостанавливаются, долг остаётся | Обязательства прекращаются в пределах 10 млн | Обязательства прекращаются полностью |
| Кому доступно | Всем участникам СВО и членам семей | Контрактникам нужных дат со сроком от года и супругам | При гибели, безвестном отсутствии, инвалидности I группы |
| Условие по долгу | Кредит или заём, оформленный до участия | Судебный акт, исполнительный документ или производство до даты контракта | Кредит оформлен до начала участия |
| Лимит суммы | Нет | 10 млн рублей в совокупности | Нет |
| Заявление | Требование в банк | Надёжнее подать в банк или ФССП — формально закон работает и без заявления | Обращение в банк с документами |
Отдельно про проценты: за период каникул заёмщик их не платит. Начисленные за льготный период проценты банкам компенсирует государство — порядок установлен постановлением правительства, оператором выплат выступает ДОМ.РФ. Практический смысл: каникулы дают передышку на время службы, списание же закрывает долг окончательно. Что лучше — каникулы или списание: если ваш случай подпадает под списание, выбирайте его; если нет — каникулы защитят от роста долга на время службы. От банкротства «амнистия» отличается тем, что не требует процедуры: об этом подробнее в разделе про альтернативы ниже.
Как списать кредиты участнику СВО: пошаговый алгоритм
Алгоритм списания состоит из четырёх шагов: проверить основания, собрать документы, подать заявление в банк или ФССП и отследить результат до снятия всех ограничений. Полной автоматики здесь нет. Центробанк разъяснял, что обязательства прекращаются в силу закона и заявление формально не обязательно: кредитору, включая МФО, достаточно получить сведения о контракте из любого источника. Но надёжнее запустить процесс самому — так вы контролируете сроки и получаете письменное подтверждение.
Куда подавать заявление на списание долга участнику СВО: напрямую в банк или МФО, если исполнительного производства ещё нет; в подразделение ФССП — судебному приставу, если долг уже на исполнительном производстве; через Госуслуги в обоих случаях; лично — в том числе через дежурные группы приставов в пунктах отбора на контракт. Сколько ждать списание кредита: банк обычно отвечает за 10–15 дней, пристав — в течение нескольких рабочих дней, онлайн-сервисы — до месяца.
Шаг 1. Проверить, подпадает ли ситуация под механизм списания
Пройдите короткую самопроверку из пяти вопросов — она покажет, какой механизм вам доступен:
- Ваш статус: контрактник, мобилизованный, доброволец или член семьи? Если контрактник — какая дата контракта и какой срок?
- Есть ли по долгу вступивший в силу судебный акт, исполнительный документ или возбуждённое производство — и раньше ли эта дата, чем дата контракта?
- Какой это долг: кредит или заём — либо алименты, налоги, ЖКХ, возмещение вреда?
- Какова совокупная сумма: до 10 млн рублей или больше?
- Есть ли основания полного списания: гибель, безвестное отсутствие, инвалидность I группы?
Проверить исполнительное производство можно в банке данных исполнительных производств на сайте ФССП или через Госуслуги — по фамилии и дате рождения. Если судебного решения нет, механизм статьи 2.1 не сработает, но доступны каникулы. Частая ошибка: заявление отправляют в банк, не проверив дату контракта, и получают формально обоснованный отказ.
Шаг 2. Собрать документы, подтверждающие статус и долг
Пакет документов зависит от вашего сценария. Сгруппируйте его заранее — это ускоряет решение банка:
- для действующего участника: контракт с отметкой о сроке от года, справка из воинской части или военкомата, удостоверение участника СВО;
- для долга: судебное решение или судебный приказ, постановление о возбуждении исполнительного производства, справка банка о задолженности;
- для супруга: свидетельство о браке;
- для семьи погибшего: свидетельство о смерти, документы о родстве, заключение ВВК о связи смерти с участием в СВО;
- для инвалида I группы: справка МСЭ и заключение о том, что инвалидность связана с участием в СВО.
Банк вправе сам проверить статус через Минобороны, и по закону заёмщик не обязан доказывать его документально, но полный пакет ускоряет процесс и снижает риск отказа. Отправляйте копии, оригиналы оставляйте себе, а подтверждение отправки сохраняйте — оно пригодится при споре. Сделайте опись приложенных документов и попросите банк зафиксировать дату получения заявления.

Шаг 3. Подать заявление: банк, ФССП или Госуслуги
Заявление подаётся туда, где находится ваш долг: в банк или МФО — если исполнительного производства ещё нет, судебному приставу — если долг уже на исполнительном производстве; основание для прекращения производства — пункт 14 части 2 статьи 43 закона № 229-ФЗ. Заявление пишется в свободной форме и должно содержать:
- кому: наименование банка, МФО или отдела ФССП;
- от кого: ФИО, адрес, телефон;
- реквизиты кредитного договора или номер исполнительного производства;
- статус: участие в СВО, дата и срок контракта;
- просьбу: прекратить обязательства (производство) со ссылкой на закон № 377-ФЗ;
- подпись и дату.
Через Госуслуги оба действия доступны онлайн. Порядок такой:
- Подготовьте номер исполнительного производства, справку об участии в СВО (её также можно получить через Госуслуги) и свидетельство о браке — для супругов.
- В сервисе для должников выберите «Иное» → «Приостановить ИП» → «Участие в боевых действиях, в том числе СВО» — либо «Подать ходатайство» о прекращении производства.
- Укажите номер производства, прикрепите документы и отправьте заявление; уведомление придёт в личный кабинет.
Один момент: если супруг не значится должником по производству, обращаться в ФССП ему придётся лично — через онлайн-сервис это не получится. Направляйте заявление и в банк, и приставу параллельно: банк прекращает обязательства, а пристав — исполнительные действия.
Шаг 4. Отследить результат: сроки списания и что происходит дальше
После обращения банк прекращает начисления и вносит изменения в договор, а пристав выносит постановление о прекращении исполнительного производства — после этого снимаются аресты счетов, запрет на выезд и другие ограничения. Ориентиры сроков по практике: пристав выносит постановление, как правило, до трёх рабочих дней при полном пакете документов; через Госуслуги приостановление рассматривается до 5 рабочих дней, прекращение — до 30 календарных дней; банк отвечает обычно за 10–15 дней. Точные сроки зависят от ведомства и полноты документов, поэтому заложите запас времени.
Что происходит после списания: банк выдаёт справку о прекращении обязательств — сохраните её, она понадобится при спорах о кредитной истории; пристав направляет постановление сторонам производства; при залоговых кредитах прекращается обременение. Платить госпошлину не нужно, а от исполнительского сбора (7% от суммы взыскания) участники СВО освобождены. Как узнать, что долг списан: запросите в банке справку об отсутствии задолженности и проверьте производство в банке данных ФССП — там оно должно значиться прекращённым.
Почему банки и приставы отказывают и как действовать при отказе
В большинстве случаев отказ связан не с позицией государства, а с несоблюдением условий механизма — и такой отказ почти всегда можно оспорить. Типичные причины:
| Причина отказа | Почему так происходит | Что делать |
|---|---|---|
| Нет судебного решения | Механизм статьи 2.1 работает только по «просуженным» долгам | Оформить каникулы, дождаться суда — затем подать на списание |
| Контракт не той даты | Первый этап — контракты с 1 декабря 2024 года, новый — с 1 мая 2026 года | Проверить дату в контракте; рассмотреть банкротство |
| Не хватает документов, родство не подтверждено | Банк не видит оснований для льготы | Донести документы, запросить письменный отказ |
| Гражданский брак | Льгота положена только официальным супругам | Рассмотреть иные механизмы: каникулы, банкротство |
| Долг оформлен после начала участия | Механизм не распространяется на новые кредиты | Каникулы, реструктуризация или банкротство |
Что делать, если банк отказал в списании долга СВО — действуйте по нарастающей:
- Запросите письменный мотивированный отказ — он понадобится для жалобы и суда.
- Направьте повторное заявление или претензию со ссылкой на нормы закона и судебную практику.
- Пожалуйтесь финансовому уполномоченному, в Центробанк через интернет-приёмную или в прокуратуру.
- Обратитесь в суд с иском о прекращении обязательств — срок исковой давности по таким спорам составляет 3 года.
Обезличенный пример из практики: вдове отказали в списании долга по кредитной карте погибшего супруга со ссылкой на «условия договора». После иска с документами о гибели при исполнении суд обязал банк прекратить обязательства. Обещать результат в каждом деле нельзя — исход зависит от документов. Но практика 2025–2026 годов в большинстве случаев складывается в пользу участников СВО и их семей, когда статус подтверждён.
Ошибки, риски и ограничения: о чём стоит знать заранее
У механизма есть жёсткие границы, и знание типичных ошибок экономит месяцы ожидания и снижает риск отказа. Почему не списывают долг участнику СВО чаще всего — из-за этих промахов:
- ждать «автоматического» списания, не проверив дату контракта и наличие судебного акта;
- брать новые кредиты в расчёте на будущее списание — они под механизм не подпадают;
- не приостанавливать исполнительное производство: оно не останавливается само, нужно заявление — без него продолжат расти пени, а пристав может арестовать счета;
- скрывать имущество или давать недостоверные сведения — вплоть до ответственности за фиктивное банкротство и мошенничество в сфере кредитования;
- пропустить обжалование отказа: срок исковой давности — 3 года.
Ограничения механизма стоит принять как данность: лимит 10 млн рублей — совокупный; для контрактников списание работает только по долгам, подтверждённым судом; алименты, вред здоровью, налоги и текущие коммунальные платежи не списываются; курсанты военных вузов под правила не подпадают. Кому откажут в списании почти наверняка — тем, кто не соответствует этим условиям. Однако если стандартный механизм недоступен, это не тупик: каникулы дадут паузу в платежах, а банкротство закрывает долги, которые не попадают под специальную льготу. Проверьте актуальную редакцию закона перед подачей документов — нормы обновляются, и условия нового этапа по 156-ФЗ действуют с 25 мая 2026 года.
Если списание по закону недоступно: банкротство и другие законные варианты
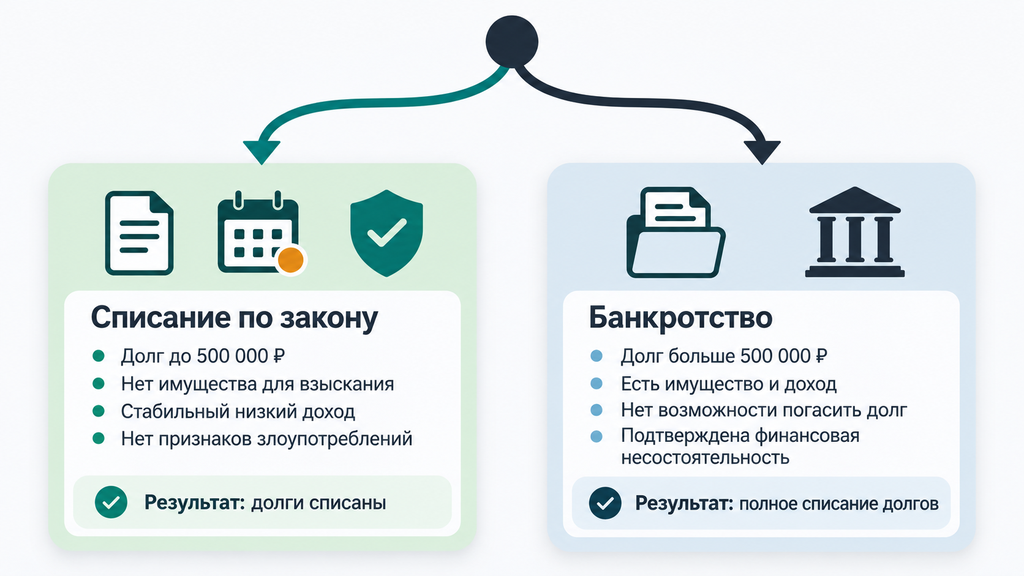
Когда условия специального механизма не выполняются, долг всё равно можно закрыть законно — через банкротство, реструктуризацию или рефинансирование; выбор зависит от суммы, имущества и статуса заёмщика. Что лучше — списание по закону или банкротство: если случай подпадает под 377-ФЗ, специальная льгота обычно проще и бесплатнее; если долг шире кредитного — например, включает ЖКХ, налоги или расписки — банкротство закрывает всю картину. Сравнение вариантов:
| Вариант | Когда подходит | Особенности |
|---|---|---|
| Внесудебное банкротство через МФЦ | Долг от 25 тыс. до 1 млн рублей, нет имущества для взыскания, статус участника СВО подтверждён | Бесплатно, без суда; для участников СВО условия расширены с 23 мая 2025 года |
| Судебное банкротство | Долг, как правило, от 300–500 тыс. рублей, есть имущество или споры с кредиторами | Сопровождает финансовый управляющий; есть расходы и ограничения на несколько лет |
| Кредитные каникулы | Нужна передышка на время службы | Долг остаётся; проценты за льготный период компенсирует государство |
| Реструктуризация у банка | Доход временно снизился, платить хочется и можно | Новый график платежей; кредитная история сохраняется |
| Рефинансирование | Несколько дорогих кредитов | Один платёж ниже; суммарная нагрузка сохраняется |
Критерии выбора простые: сумма долга, наличие имущества и дохода, есть ли исполнительное производство, подтверждён ли статус участника СВО и готовность к ограничениям банкротства — повторная процедура возможна не раньше чем через 5 лет, а новые кредиты в этот период брать сложнее. Компромиссы у каждого пути свои: каникулы бесплатны, но не уменьшают долг; банкротство охватывает самый широкий круг долгов, но накладывает ограничения; реструктуризация щадит кредитную историю, но не снижает общий объём выплат. Можно ли участнику СВО объявить себя банкротом — да, и для внесудебной процедуры через МФЦ с 23 мая 2025 года действуют расширенные условия именно для участников СВО. Выбор механизма проще делать вместе со специалистом — о формате консультации расскажем ниже.
Что происходит с кредитной историей и новыми кредитами после списания
Списание прекращает обязательства, но записи о просрочках остаются в кредитной истории — а вот залог с ипотечной квартиры или автомобиля снимается. Убирается ли кредит из кредитной истории после списания: нет, история не очищается, исчезает только сама задолженность; именно поэтому справку банка о прекращении обязательств стоит хранить — она поможет оспорить устаревшие записи.
- Кредитная история. Записи о просрочках и взыскании сохраняются; новые данные о закрытии долга поступают в бюро кредитных историй от банка, но история событий не удаляется.
- Залог. При прекращении ипотеки и автокредита обременение снимается, имущество остаётся у заёмщика или наследников.
- Созаёмщики и поручители. Их обязательства также прекращаются — если они относятся к кругу, определённому законом.
- Военная ипотека. Остаток долга по накопительно-ипотечной системе гасит государство через Росвоенипотеку.
- Новые кредиты. Закон не запрещает их брать после списания, но решение остаётся за банком: он оценивает доход и статус; инвалидам I группы одобрить новый кредит, как правило, сложнее.
Прощение долга участникам СВО не распространяется автоматически на долги других членов семьи: собственные кредиты супруга, не подпадающего под механизм, никуда не исчезают. Совместно нажитое имущество при списании долга самого участника остаётся в семье — обязательства прекращены, взыскание не производится.
Как получить бесплатную консультацию по своей ситуации
Если после чтения остались вопросы, ситуацию удобнее разобрать со специалистом: юрист проверит, подпадает ли ваш случай под списание по 377-ФЗ, 391-ФЗ или 156-ФЗ, оценит варианты банкротства и подскажет, какие документы готовить именно вам. Это особенно полезно в нестандартных ситуациях — гражданский брак, долг больше 10 млн рублей, несколько кредиторов, отказ банка без понятной причины.
Формат простой и без обязательств: оставьте заявку и кратко опишите ситуацию — первичный разбор бесплатный. Платить сразу ничего не нужно и решение о процедуре принимать тоже: сначала вы получаете понимание, какой механизм подходит и какие шаги предстоят. Обратиться можно и по любому другому юридическому вопросу — если вы просто не знаете, что делать с долгами, с этого разговора и начнём.
Что подготовить к разговору — это ускорит разбор:
- суммарный долг и количество кредиторов (банки, МФО, физические лица);
- дату контракта и даты просрочек, наличие судебного решения или исполнительного производства;
- ваш статус: контрактник, мобилизованный, супруг или другой член семьи;
- информацию об имуществе и основном доходе.
Часто задаваемые вопросы
Спишут ли кредиты мобилизованным?
Да, но по другим основаниям, чем у контрактников. Мобилизованным доступны кредитные каникулы на срок службы плюс 180 дней и полное списание долгов при гибели или инвалидности I группы. Механизм списания до 10 млн рублей привязан к контракту нужной даты, поэтому на мобилизованных он по общему правилу не распространяется.
Долги списываются автоматически или нужно подавать заявление?
Полностью автоматически ничего не происходит — нужно заявление в банк или ФССП, за исключением случаев, когда кредитор сам получил сведения о контракте. Центробанк разъяснял, что обязательства прекращаются в силу закона и заявление формально не обязательно. На практике надёжнее подать документы самому: так вы контролируете сроки и получаете письменное подтверждение.
Что делать, если долг превышает 10 миллионов рублей?
Списание применяется к части долга в пределах лимита, остаток сохраняется за заёмщиком. Его можно закрывать по графику, договориться с банком о реструктуризации или списать через банкротство — судебное или внесудебное через МФЦ. Конкретный вариант зависит от состава долга и наличия имущества.
Положено ли списание долга жене участника СВО?
Да, официальному супругу списание доступно наравне с самим участником — при соблюдении условий по датам контракта и судебному долгу. Понадобится свидетельство о браке; гражданский брак права на льготу не даёт. Другие члены семьи получают списание при гибели участника или установлении ему инвалидности I группы.
Что делать, если банк отказал в списании долга?
Запросите письменный мотивированный отказ, затем направьте повторное заявление или пожалуйтесь финансовому уполномоченному, в Центробанк или прокуратуру. Следующая ступень — иск в суд: практика 2025–2026 годов чаще складывается в пользу семей с подтверждённым статусом. Главная причина отказов — несоблюдение условий по датам и документам, поэтому начните с проверки дат контракта и судебного акта.
Можно ли участнику СВО списать долги через банкротство?
Да, банкротство доступно участникам СВО — судебное и внесудебное через МФЦ, для которого с 23 мая 2025 года действуют расширенные условия. Если случай подпадает под специальную льготу, она обычно проще и не требует процедуры. Банкротство же закрывает и те долги, которые под льготу не попадают: ЖКХ, налоги, займы у частных лиц.
Что будет с ипотекой и залогом после списания?
При прекращении обязательств залог снимается, а квартира или автомобиль остаются у заёмщика или наследников. Судебные дела и исполнительные производства по взысканию на залоговое имущество прекращаются. По военной ипотеке остаток долга гасит государство через Росвоенипотеку.
Правда ли, что долги списывали по указу 2020 года?
Нет, единого указа 2020 года о списании долгов не существовало. В 2020 году действовали кредитные каникулы из-за пандемии, которые не отменяли долг. Системные правила именно для участников СВО появились с законом № 377-ФЗ в октябре 2022 года и расширялись в 2024–2026 годах — последний этап введён законом № 156-ФЗ с 25 мая 2026 года.