Как списать кредит, ипотеку или микрозайм участнику СВО: через госуслуги, МФЦ, приставов
Участник СВО в 2026 году может законно избавиться от кредита, ипотеки или микрозайма одним из трёх способов: кредитные каникулы по 377-ФЗ на время службы, списание просроченного долга до 10 млн рублей по 391-ФЗ через приставов или Госуслуги и бесплатное внесудебное банкротство через МФЦ. Заявления подаются через Госуслуги, МФЦ, банк или подразделение ФССП; те же меры распространяются на супругов и членов семьи. Какой механизм подойдёт именно вам, зависит от суммы долга, даты заключения контракта и того, началось ли уже судебное взыскание.
Что значит «списать долг» для участника СВО: три законных механизма
«Списание долга» для участника СВО — это не одна процедура, а три разных механизма, и от того, какой из них применим в вашей ситуации, зависит результат. Государство установило отдельные правила для военнослужащих, добровольцев и мобилизованных: они оформлены в федеральных законах № 377-ФЗ, № 391-ФЗ и № 127-ФЗ «О несостоятельности (банкротстве)». Вкратце карта вариантов выглядит так:
- Кредитные каникулы — законная пауза: платежи приостанавливаются на весь срок участия в СВО и ещё 30 дней после (для ипотеки — 90 дней). Долг при этом не исчезает, но штрафы за время каникул не начисляются, а проценты компенсирует государство.
- Списание просроченного долга до 10 млн рублей — по 391-ФЗ обязательства прекращаются полностью: судебное взыскание останавливается, а исполнительное производство закрывается через ФССП.
- Банкротство — внесудебное через МФЦ (долг от 25 тысяч до 1 млн рублей, бесплатно и без суда) или судебное, если сумма больше или ситуация сложнее.
На практике главное — не путать отсрочку и списание. Каникулы дают передышку, но долг никуда не девается: когда каникулы закончатся, платёжный график вернётся. Списание и банкротство — это финальное закрытие обязательств. Ещё одно частое заблуждение: портал Госуслуг воспринимают как «кнопку списать всё». Это не так. Госуслуги — только канал подачи заявления; решение принимает банк, судебный пристав или МФЦ. Поэтому важно сразу понять, под какой механизм подпадает именно ваш долг, и подать заявление по правильным основаниям.
Кто может списать долги: участник СВО, контрактник и члены его семьи
Право на списание долгов и кредитные каникулы есть у мобилизованных, военнослужащих по контракту для участия в СВО (для списания по 391-ФЗ контракт должен быть сроком от одного года), добровольцев, а также сотрудников Росгвардии, МВД и ФСБ, выполняющих задачи в зоне спецоперации. Меры поддержки распространяются и на членов их семей — прежде всего на супругов.
Кто входит в круг получателей льготы:
- участники СВО — мобилизованные, призванные, контрактники и добровольцы;
- военнослужащие военной полиции, а также сотрудники Росгвардии, МВД и ФСБ, участвующие в спецоперации;
- супруги участников СВО — если сами являются заёмщиками или должниками по исполнительному производству;
- несовершеннолетние дети, дети до 23 лет на очном обучении, дети-инвалиды, а также нетрудоспособные иждивенцы — в ситуациях, когда обязательства прекращаются в связи с гибелью военнослужащего или установлением ему инвалидности I группы.
Частый вопрос: «может ли жена списать кредит мужа участника СВО?». Может — если кредит оформлен на неё и подписан до того, как супруг уехал на службу, либо если по её долгу уже идёт судебное взыскание. Подтверждающий документ — свидетельство о браке; статус участника СВО банк, как правило, проверяет через Минобороны самостоятельно. Типичная жизненная ситуация: у человека кредит и микрозайм, оформленные до мобилизации, платёж занимал половину дохода, а после отъезда платить стало нечем — именно для таких случаев и работают перечисленные механизмы.
Какие долги нельзя списать даже участнику СВО
Льготы по закону касаются кредитов и займов перед банками и МФО, но не всех обязательств. Не подлежат списанию:
- алименты и обязательства из семейных правоотношений;
- возмещение вреда жизни и здоровью, в том числе в связи со смертью кормильца;
- требования, возникшие из коррупционных правонарушений;
- текущие платежи за ЖКУ, налоги и административные штрафы.
Что списывается: потребительские кредиты, кредитные карты, ипотека, автокредиты и микрозаймы, оформленные до мобилизации или начала участия в СВО. Кредиты, взятые уже во время службы, под льготы, как правило, не подпадают — проверьте дату договора перед подачей заявления. Если у вас есть долги из «несписываемого» перечня, полностью убрать их через спецльготы не получится, но часть из них может закрыть банкротство — здесь важно индивидуально оценить состав обязательств, и к этому вопросу мы вернёмся ниже.
При каких условиях спишут кредиты, ипотеку и микрозаймы в 2026 году
В 2026 году кредит, ипотеку и микрозайм списывают при трёх базовых условиях: контракт заключён не ранее 1 декабря 2024 года на срок от года, судебное взыскание по долгу началось до этой даты, а совокупная задолженность не превышает 10 млн рублей. Это правила закона № 391-ФЗ: списание происходит с даты заключения контракта и распространяется на самого военнослужащего и его супруга или супругу. Курсанты военных образовательных организаций под норму не подпадают.
Основания и лимиты по механизмам собраны в таблице:
| Основание | Условия | Лимит суммы | Куда обращаться |
|---|---|---|---|
| Списание долга по 391-ФЗ | Контракт от 1 года, заключён не ранее 01.12.2024; судебный акт вступил в силу или ИП возбуждено до 01.12.2024 | До 10 млн рублей по всем обязательствам | ФССП: лично, через Госуслуги или в пункте отбора на контракт |
| Прекращение обязательств по 377-ФЗ | Гибель участника СВО или инвалидность I группы, установленная вследствие участия в спецоперации | Без лимита | Банк или МФО — заявление с документами |
| Внесудебное банкротство через МФЦ | Статус участника или ветерана СВО, нет имущества для взыскания, исполнительный документ выдан не позднее чем за год до подачи | От 25 тыс. до 1 млн рублей | Любой МФЦ |
| Судебное банкротство | Неплатёжеспособность, обычно при долге от 500 тыс. рублей | Без лимита | Арбитражный суд |
Перечень оснований для признания долгов безнадёжными периодически расширяется: в спецнормы для участников СВО уже не раз вносили изменения. Перед подачей заявления проверьте актуальную редакцию закона или сверьте условия со специалистом.
Что делать, если долг больше 10 млн рублей? Спишется часть в пределах лимита — по общему правилу та, что «просужена» и передана приставам до 1 декабря 2024 года. Остаток придётся закрывать другими инструментами, чаще всего судебным банкротством, где ограничений по сумме нет. Такой сценарий типичен для крупных ипотечных кредитов и долгов нескольких созаёмщиков.
Как списать долги участнику СВО через Госуслуги: пошаговый порядок
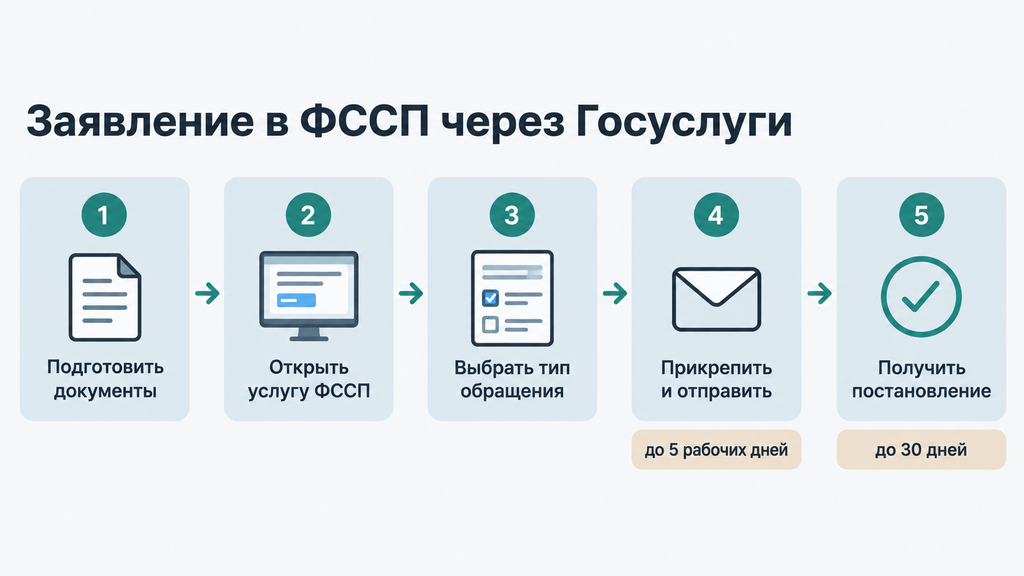
Через Госуслуги участник СВО может подать в ФССП заявление о приостановке или о прекращении исполнительного производства — это основной онлайн-способ запустить списание долга. Приостановка временно останавливает взыскание на период службы, прекращение по 391-ФЗ закрывает производство полностью. Порядок действий такой:
- Подготовьте номер исполнительного производства, скан или фото справки об участии в СВО, при необходимости — свидетельство о браке.
- Откройте услугу обращения в ФССП на Госуслугах и укажите, что вы участник исполнительного производства и должник.
- Выберите тип обращения: «Иное → Приостановить исполнительное производство → Участие в боевых действиях, в том числе СВО» — либо «Иное → Подать ходатайство или объяснение → Ходатайство» и в тексте изложите просьбу прекратить производство в связи с участием в СВО.
- Укажите номер исполнительного производства, прикрепите документы и отправьте заявление.
- Дождитесь уведомления в личном кабинете и проверьте вынесенное постановление пристава.
Сроки рассмотрения отличаются: заявление о приостановке рассматривают до 5 рабочих дней, ходатайство о прекращении — до 30 календарных дней. Уведомление приходит в личный кабинет Госуслуг. Важный нюанс для семей: подать заявление онлайн супруг может только в том случае, если он сам числится должником по этому исполнительному производству. Если производство открыто в отношении военнослужащего, а заявление подаёт жена, — обращаться нужно лично в ФССП. Если в приостановке отказали, обычно причина в некорректных документах: проверьте читаемость сканов и соответствие данных, после чего подайте обращение повторно.
Какие документы нужны, чтобы списать долги через Госуслуги
Минимальный набор для обращения через Госуслуги небольшой:
- номер исполнительного производства — его видно в личном кабинете в разделе задолженностей или в постановлении пристава;
- справка об участии в СВО — её выдают через Госуслуги, в МФЦ, военкомате, воинской части или военно-социальном центре Минобороны; форма документа утверждена на федеральном уровне;
- свидетельство о браке — если заявление подаёт супруг или супруга;
- паспорт — для личной подачи в подразделение ФССП.
Банк при обращении за каникулами или списанием часто проверяет статус военнослужащего сам, через Минобороны, поэтому документы о службе у вас могут не запросить — но справку лучше иметь под рукой в любом случае. Типичная ошибка, из-за которой отказывают в приостановке: нечитаемый скан справки или заявление без номера исполнительного производства. Проверьте, что на фото видны номер, дата и подписи, и только потом отправляйте обращение.
Как списать долги у приставов: обращение в ФССП
Долг участника СВО списывается у приставов через прекращение исполнительного производства — такое основание прямо закреплено в пункте 14 части 2 статьи 43 закона № 229-ФЗ «Об исполнительном производстве». Исполнительное производство — это принудительное взыскание по решению суда: аресты счетов, удержания из дохода, запреты на выезд. Если ваши условия подпадают под 391-ФЗ, производство прекращается, а вместе с ним не начисляется и исполнительский сбор — плата за работу приставов, которая обычно составляет 7% от суммы долга: при долге 1 млн рублей это лишние 70 тысяч.
Подать заявление можно тремя способами:
- лично в подразделении ФССП по месту ведения производства;
- через Госуслуги — как описано выше;
- через дежурного сотрудника в пункте отбора на военную службу — там часто дежурят представители ФССП.
К заявлению прикладывают копию контракта на срок от года или справку из воинской части, копию паспорта, а супругам — свидетельство о браке. При полном пакете документов постановление выносят быстро; точный срок уточните в своём подразделении, поскольку на практике он различается. Пример из практики: долг по кредитной карте и потребкредиту 900 тысяч рублей, исполнительное производство открыто в 2023 году, контракт сроком на год подписан в январе 2025-го — все условия 391-ФЗ соблюдены, производство подлежит прекращению вместе с исполнительским сбором.
Что делать, если пристав отказал в прекращении производства
Отказ обычно означает, что пакет нужно доработать. Типичные причины: не хватает документов, копии нечитаемые, статус или срок контракта не подтверждены, долг по датам не подпадает под условия 391-ФЗ. Действуйте так:
- Запросите письменное постановление об отказе — в нём должны быть перечислены причины.
- Устраните замечания: донесите документы, замените сканы, уточните формулировки.
- Подайте заявление повторно с приложением недостающих документов.
- Если считаете отказ неправомерным, обжалуйте его вышестоящему должностному лицу ФССП или обратитесь в суд по правилам статьи 441 ГПК РФ.
Судебное определение о прекращении производства пристав исполняет сразу после получения. Главное — не оставляйте отказ без реакции: пока производство не прекращено, аресты счетов и удержания продолжают работать. Отказ по датам или сумме — повод проверить, не подходит ли вам другой механизм: каникулы или банкротство.
Как списать долги через МФЦ: бесплатное внесудебное банкротство
Через МФЦ участник и ветеран СВО может бесплатно пройти внесудебное банкротство и полностью списать долги от 25 тысяч до 1 млн рублей — специальная норма для участников спецоперации закреплена в законе № 127-ФЗ. Внесудебное банкротство — это процедура без суда и финансового управляющего: вы подаёте заявление в МФЦ, и через шесть месяцев долги признаются безнадёжными. Условия для участников СВО:
- общая сумма долга — от 25 тысяч до 1 млн рублей;
- нет имущества, на которое можно обратить взыскание;
- исполнительный документ выдан не позднее чем за год до подачи заявления;
- статус участника СВО подтверждён справкой установленной формы.
Боевые выплаты в этой процедуре не учитываются: они не входят в расчёт при списании и защищены от взыскания. Порядок действий:
- Проверьте, что долг укладывается в лимит от 25 тысяч до 1 млн рублей, а имущества для взыскания нет.
- Составьте список всех кредиторов по утверждённой форме: банки, МФО, кредитные карты, займы под расписку.
- Получите справку об участии в СВО и исполнительный документ, выданный не позднее года до подачи.
- Подайте заявление в любой МФЦ лично или через представителя с нотариальной доверенностью.
- Через шесть месяцев проверьте в едином федеральном реестре сведений о банкротстве завершение процедуры и списание долгов.
Процедура бесплатна: ни госпошлины, ни расходов на управляющего. Сотрудники МФЦ не помогают заполнять заявление, поэтому список кредиторов стоит составить внимательно — от его точности зависит, доведётся ли процедура до конца.
Почему процедуру через МФЦ могут прекратить и как этого избежать
Внесудебное банкротство можно пройти самостоятельно, но оно требует аккуратности. Процедуру прекращают, если:
- в списке кредиторов указаны не все долги — забытая МФО или кредитка ведут к прекращению процедуры;
- указана неверная сумма — даже случайная ошибка в цифре критична;
- обнаружилось имущество — пришло наследство, оформлен дорогой подарок, суд оспорил сделку.
После прекращения повторно подать заявление можно примерно через месяц, а в отдельных случаях остаётся только судебное банкротство. Как избежать проблем на практике: перед подачей запросите кредитную историю через Госуслуги — портал позволяет направить запрос в центральный каталог кредитных историй (ЦККИ) и увидеть, в каких бюро хранятся ваши данные. Так вы соберёте полную карту долгов и не забудете ни одного займодавца. Если ошибки уже случились и процедура прервана, ситуацию можно разобрать и выбрать корректный путь — самостоятельно или вместе с юристом.
Как списать ипотеку и микрозаймы: что учесть в этих ситуациях
Ипотека, автокредиты и микрозаймы списываются по тем же основаниям, что и потребительские кредиты, но у каждого типа долга есть свои особенности. Базовые условия не меняются: договор заключён до участия в СВО, при списании по 391-ФЗ взыскание должно было начаться до 1 декабря 2024 года. Разница — в последствиях и практических нюансах.
Что происходит с ипотечной квартирой при списании долга
При прекращении обязательств по целевому кредиту с квартиры снимается залог (обременение), а приостановка или прекращение исполнительного производства останавливает обращение взыскания на жильё. Собственность остаётся за заёмщиком или его наследниками — сам факт списания не означает, что квартиру заберут. Как это выглядит по шагам:
- банк или пристав прекращает взыскание — судебные и исполнительные действия по залогу останавливаются;
- обязательства по ипотеке признаются прекращёнными;
- залог снимается через Росреестр, квартира остаётся в собственности семьи.
Если жильё приобретено по военной ипотеке — накопительно-ипотечной системе (НИС), — остаток долга после гибели военнослужащего или установления инвалидности гасит государство через АО «Росвоенипотека» — оператора НИС и «дочку» АО «ДОМ.РФ». Для списания по 391-ФЗ, впрочем, судебный акт или исполнительное производство должны существовать до 1 декабря 2024 года. Для «свежей» ипотеки, оформленной позже, этот механизм не подойдёт — актуальнее будут каникулы или банкротство. С заложенным единственным жильём ситуация всегда индивидуальна: в банкротстве такие квартиры обычно остаются у кредиторов, поэтому решение стоит принимать после проверки конкретных документов, а не по общей схеме.
Микрозаймы и кредитные карты: особенности списания
Микрозаймы и долги по кредитным картам списываются вместе с кредитами — для них действуют те же механизмы и те же лимиты. На практике с ними больше проблем: долг у МФО растёт быстро, кредиторов может быть пять-семь, а суммы в договорах и в реальности расходятся. Порядок действий:
- соберите все договоры займа и проверьте фактические суммы через кредитную историю — долг к моменту обращения обычно заметно вырос из-за процентов и неустоек;
- включите каждый заём в заявление — в обращение к приставам или в список кредиторов для МФЦ;
- сохраните копии договоров и расчётов — они пригодятся при спорах о сумме;
- учтите, что начисления МФО ограничены законом — проверьте актуальный предельный размер, прежде чем соглашаться с предъявленной суммой.
Самая дорогая ошибка — упомянуть не всех займодавцев. При внесудебном банкротстве через МФЦ это напрямую ведёт к прекращению процедуры, а долг никуда не денется. Если сомневаетесь, все ли займы учтены, — начните с запроса кредитной истории, это делается бесплатно через Госуслуги.
Кредитные каникулы: когда выгоднее пауза, а не списание
Кредитные каникулы нужны, когда кредит в принципе посильный, но платить во время службы физически нечем: они дают законную паузу без штрафов, просрочек и звонков взыскателей. По закону № 377-ФЗ каникулы действуют весь период участия в СВО плюс ещё 30 календарных дней после (для ипотечных кредитов — 90 дней), с продлением на время лечения в стационаре после ранений и заболеваний, полученных на службе. Базовые условия:
- кредит или заём оформлены до мобилизации или начала участия в СВО;
- обратиться с требованием к кредитору можно не позднее 31 декабря 2026 года;
- каникулы не могут начинаться ранее 21 сентября 2022 года;
- количество кредитов и их суммы значения не имеют — под каникулы подпадают и кредитные карты.
Отдельно скажем о процентах: во время каникул участникам СВО они не начисляются. Недополученный доход кредиторам компенсирует государство, и это существенное отличие от обычных каникул, когда проценты «капают» и увеличивают долг. Требование о каникулах подаётся кредитору тем способом, который указан в кредитном договоре; рассмотреть его обязаны, как правило, в течение 10 календарных дней. Прервать каникулы можно в любой момент, уведомив банк, а можно вносить посильные платежи без прерывания льготного периода — они пойдут в погашение основного долга, и после каникул начислений будет меньше.
Выбор между каникулами и списанием делают по простому ориентиру: если по долгу ещё нет судебного решения и исполнительного производства, списание по 391-ФЗ недоступно, и каникулы часто остаются единственным доступным инструментом на период службы. А если и каникулы не решают проблему — долг объективно неподъёмный, — стоит смотреть в сторону банкротства.
Какой способ выбрать: сравниваем каникулы, списание и банкротство
Выбор механизма зависит от трёх параметров вашей ситуации: суммы долга, стадии взыскания и даты заключения контракта. Быстро проверить себя поможет таблица:
| Механизм | Условия | Лимит суммы | Срок | Стоимость | Кому подходит |
|---|---|---|---|---|---|
| Кредитные каникулы | Кредит взят до участия в СВО; обращение до 31.12.2026 | Без лимита | Срок службы + 30 дней (ипотека — 90) | Бесплатно, проценты компенсирует государство | Тем, у кого долг посильный, но платить во время службы нечем |
| Списание по 391-ФЗ | Контракт от года не ранее 01.12.2024; судебный акт или ИП до 01.12.2024 | До 10 млн рублей | От нескольких дней до месяца | Бесплатно | Тем, у кого долг уже просужен и передан приставам |
| Внесудебное банкротство через МФЦ | Долг 25 тыс. – 1 млн рублей, нет имущества, исполнительный документ за последний год | От 25 тыс. до 1 млн рублей | 6 месяцев | Бесплатно | Тем, у кого много мелких займов и нет имущества |
| Судебное банкротство | Неплатёжеспособность, как правило от 500 тыс. рублей | Без лимита | От 6–12 месяцев и дольше | Расходы на процедуру и управляющего | Тем, чей долг не подпадает под спецльготы или превышает лимиты |
Критерии выбора в порядке значимости:
- есть ли просуженный долг и исполнительное производство — без этого списание по 391-ФЗ недоступно;
- укладывается ли сумма в лимиты — 10 млн рублей для списания, 1 млн для МФЦ;
- есть ли имущество для взыскания — это условие внесудебного банкротства;
- какой результат нужен — пауза на время службы или полное закрытие долгов.
Компромиссы у каждого пути свои. Каникулы сохраняют кредитную историю без радикальных последствий, но долг остаётся. Списание по 391-ФЗ — быстрое и бесплатное, но с жёсткими условиями по датам, которые нельзя «дооформить» позже. Банкротство закрывает любые долги, но занимает больше времени и отражается в кредитной истории: после него, как правило, несколько лет сложнее брать новые кредиты. Что лучше для конкретного участника СВО — каникулы или банкротство — определяется не общими правилами, а составом и суммой его обязательств.

Типичные ошибки участников СВО при списании долгов
Большинство отказов и срывов процедур происходят не из-за «нерабочих» законов, а из-за одинаковых ошибок на старте. Вот те, что встречаются чаще всего, — и как сделать правильно:
- Ждать, пока просрочка «рассосётся». Пени растут, банк обращается в суд, долг становится просуженным. Правильно: как только понятно, что платить нечем, уведомить кредитора и выбрать механизм — каникулы уже дают защиту от штрафов.
- Подать заявление без номера исполнительного производства или с нечитаемыми сканами. Это самая частая причина отказа в приостановке. Правильно: проверить реквизиты и качество сканов до отправки.
- Не сверить даты контракта и судебного акта. Списание по 391-ФЗ зависит от дат «до 1 декабря 2024 года». Правильно: сначала проверить, подпадает ли ваша ситуация под условия, и только потом готовить заявление.
- Путать каникулы и списание. После приостановки долга некоторые ждут его исчезновения. Каникулы — пауза, а не списание: график платежей вернётся после льготного периода.
- Забыть включить микрозаймы в список кредиторов для МФЦ. Одна пропущенная МФО — и процедуру прекращают. Правильно: перед подачей запросить кредитную историю через Госуслуги.
- Игнорировать письменный отказ пристава. Пока производство не прекращено, аресты и удержания работают. Правильно: получить постановление, устранить причины и подать повторно или обжаловать.
- Верить обещаниям «спишем 100% долгов». Ни один механизм не гарантирует результат независимо от условий: всегда есть даты, лимиты и проверки. Правильно: опираться на документы и условия закона, а не на рекламные формулировки.
Почти все эти ошибки исправимы, если заметить их рано. Поэтому первый практический шаг всегда один: собрать свои долги в цифрах — кому, сколько и на какой стадии взыскание. С такой картой проще понять, какой механизм применим, и не потерять время.
Чек-лист документов для списания долгов участнику СВО
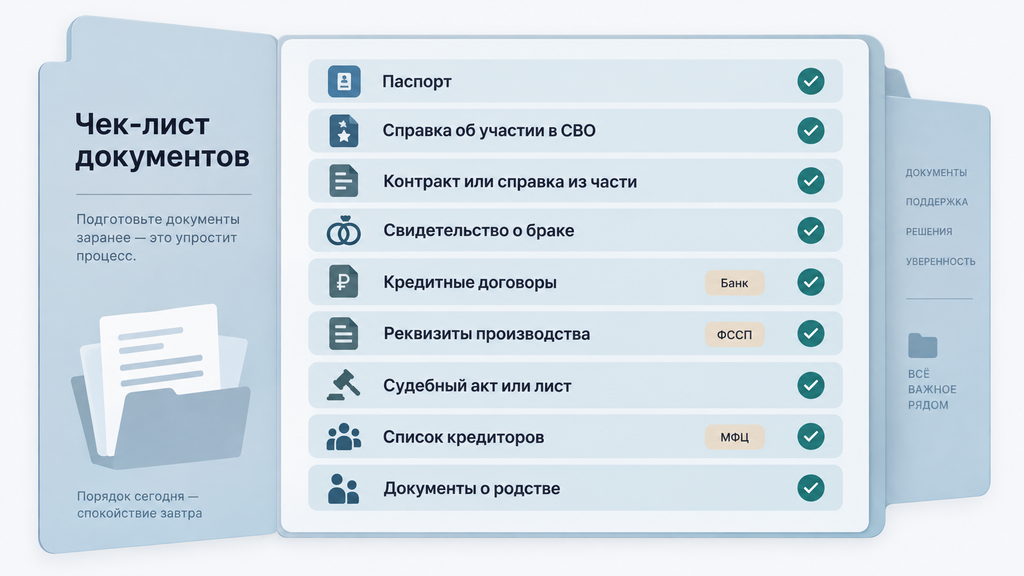
Соберите документы заранее — это ускорит любую из трёх процедур. Полный набор выглядит так:
- паспорт — базовый документ для банка, ФССП и МФЦ;
- справка об участии в СВО — через Госуслуги, МФЦ, военкомат, воинскую часть или военно-социальный центр;
- контракт или справка из воинской части — подтверждают срок службы для списания по 391-ФЗ;
- свидетельство о браке — для супругов, подающих заявление;
- кредитные договоры и договоры займа — включая кредитные карты и микрозаймы;
- номер и реквизиты исполнительного производства — видны в личном кабинете Госуслуг или в постановлении пристава;
- судебный акт или исполнительный лист — подтверждают дату вступления взыскания в силу;
- список кредиторов по утверждённой форме — для внесудебного банкротства через МФЦ;
- документы о родстве и иждивении — свидетельства о рождении, справки об обучении, если заявление подают члены семьи.
Практический совет: делайте копии или скриншоты каждого поданного заявления и каждого уведомления. Если позже возникнет спор о датах или суммах, эти документы станут вашими главными аргументами. И проверяйте, чтобы на сканах читались номера и даты — большинство повторных обращений связаны именно с качеством копий.
Что делать, если вы сейчас на службе: дистанционный сценарий
Все три механизма доступны без личного присутствия: оформить каникулы, подать заявление приставам или запустить банкротство можно, находясь в зоне СВО. Считать, что до возвращения ничего не оформить, ошибочно: закон прямо предусматривает дистанционные способы. Что работает:
- Госуслуги — заявления в ФССП, запрос кредитной истории через ЦККИ, справка об участии в СВО;
- доверенность родственнику, заверенная командиром воинской части — подпись командира приравнивается к нотариальной, и представитель может взаимодействовать с банками, МФЦ и судом;
- подача через супруга — если он сам должник по исполнительному производству, заявление о приостановке подаётся онлайн;
- банкротство по доверенности — родственники могут пройти процедуру за военнослужащего.
Сценарий из практики: военнослужащий на контрактной службе, дома остались жена с двумя кредитами и микрозаймом, по которым уже открыто исполнительное производство. Жена собирает свидетельство о браке, справку об участии мужа в СВО и реквизиты производства — и подаёт документы лично в ФССП, поскольку сама числится должником. Производство приостанавливается, взыскание останавливается, а после проверки условий по 391-ФЗ долги списываются. Отдельная мера защиты: установите через Госуслуги самозапрет на новые кредиты — эта бесплатная услуга не даст оформить заём на ваше имя в период службы, когда следить за финансами сложно.
Если ситуация нестандартная: как получить бесплатный разбор
После чтения может остаться неопределённость: какой механизм применим именно в вашем случае. Это нормально — условия пересекаются по датам, лимитам и статусам, и цена ошибки высока. В такой ситуации можно оставить заявку, кратко описать ситуацию и получить бесплатный первичный разбор от специалиста. Обращение ни к чему не обязывает: вы не должны сразу оплачивать услугу или принимать решение — сначала вы просто получаете план действий по своим документам.
Особенно не стоит откладывать разбор, если:
- у вас одновременно несколько кредиторов и действующая ипотека;
- долг превышает 10 млн рублей и не закрывается лимитом спецльгот;
- пристав или банк уже отказал — важно понять причину и выбрать следующий шаг;
- процедура банкротства ранее была прервана;
- статусы и даты спорные — например, контракт или судебный акт на границе 1 декабря 2024 года.
Мы помогаем по процедуре банкротства и любым другим юридическим вопросам, связанным с долгами — от кредитов и микрозаймов до взыскания и взаимодействия с приставами. Если не знаете, что делать с долгами, опишите ситуацию: специалист разберёт ваши документы, покажет, какие механизмы применимы, и предложит план действий. Решение вы принимаете сами и в свой срок.
Часто задаваемые вопросы
Может ли супруга участника СВО списать долги?
Да, если кредиты оформлены на неё до участия супруга в СВО и соблюдены условия закона — по сумме, датам контракта и стадии взыскания. Через Госуслуги супруга подаёт заявление о приостановке или прекращении производства, только если сама числится должником по исполнительному производству; иначе обращение подаётся лично в ФССП или в банк. Обязательный документ — свидетельство о браке, подтверждающее брачные отношения с участником СВО.
Сколько времени занимает списание долга через приставов?
Заявление о приостановке производства через Госуслуги рассматривают до 5 рабочих дней, ходатайство о прекращении — до 30 календарных дней. При личной подаче с полным пакетом документов решение, как правило, принимается быстрее. Сроки могут сдвинуться, если документы неполные или нечитаемые, — поэтому пакет лучше собрать заранее.
Что будет с ипотечной квартирой после списания долга?
Залог с квартиры снимается, исполнительные действия по взысканию останавливаются, а жильё остаётся в собственности заёмщика или его наследников. Если ипотека оформлена по программе военной ипотеки (НИС), остаток долга гасит государство через Росвоенипотеку. Для «свежей» ипотеки, оформленной после 1 декабря 2024 года, списание по 391-ФЗ не подойдёт — применимость каникул или банкротства нужно проверять по конкретным документам.
Списываются ли микрозаймы и кредитные карты вместе с кредитами?
Да, все обязательства перед банками и МФО, оформленные до участия в СВО, подпадают под те же льготы. Каждый заём нужно включить в заявление к приставам или в список кредиторов для МФЦ. Пропущенная МФО — частая причина прекращения внесудебного банкротства, поэтому перед подачей стоит запросить кредитную историю через Госуслуги.
Что делать, если в списании отказали?
Запросите письменное постановление об отказе — в нём перечислены причины. Дальше три пути: устранить замечания и подать документы повторно, обжаловать отказ вышестоящему должностному лицу ФССП или в суде по статье 441 ГПК РФ, либо проверить, не подходит ли вам другой механизм — каникулы или банкротство. Игнорировать отказ не стоит: пока производство не прекращено, аресты счетов и удержания продолжают действовать.
Чем внесудебное банкротство через МФЦ отличается от списания по 391-ФЗ?
Списание по 391-ФЗ — это разовое прекращение просуженного долга до 10 млн рублей при жёстких условиях по дате контракта и дате судебного взыскания. Внесудебное банкротство — полная процедура сроком шесть месяцев для долгов от 25 тысяч до 1 млн рублей: она не требует, чтобы взыскание началось до конкретной даты, но предполагает отсутствие имущества для взыскания. Обе процедуры бесплатны; быстрее обычно списание по 391-ФЗ, универсальнее — банкротство.
Нужно ли платить за списание долгов участнику СВО?
Сами государственные механизмы бесплатны: госпошлина за внесудебное банкротство через МФЦ не взимается, обращения в банк и ФССП также бесплатны. Расходы могут возникнуть только в судебном банкротстве — на процедуру и финансового управляющего. Остерегайтесь посредников, обещающих «гарантированное списание»: любая честная оценка начинается с бесплатного разбора документов, а результат всегда зависит от условий.
Прекращаются ли проценты и исполнительский сбор при списании долга?
При прекращении обязательств по 391-ФЗ списываются и штрафные начисления, а исполнительский сбор в размере 7% не взимается. За время кредитных каникул проценты участникам СВО не начисляются — недополученный доход кредиторам компенсирует государство. Проверяйте финальный расчёт кредитора и постановление пристава: в них должны быть отражены все прекращённые начисления.