Банкротство умершего: как проходит процедура и что нужно знать наследникам
Банкротством умершего называют законную судебную процедуру, при которой долги покойного гасятся за счёт его наследственного имущества, а непогашенный остаток списывается, поэтому наследники не отвечают по ним собственными деньгами и имуществом. Порядок установлен статьёй 223.1 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)». Дело рассматривает арбитражный суд: сначала определяется круг наследников, затем имущество умершего реализуют на торгах, кредиторы получают расчёт, а наследство переходит семье уже без долгов.
Что происходит с долгами человека после его смерти
Долги человека после его смерти не исчезают: вместе с имуществом они переходят к наследникам, но отвечать по ним наследники обязаны только в пределах стоимости принятого наследства (ст. 1175 Гражданского кодекса РФ). Это ключевой принцип, из которого следует всё остальное: банк не может «переселить» кредит покойного в бюджет семьи, если долгов больше, чем имущества. Если наследников несколько, они отвечают солидарно, но каждый отвечает только в пределах своей доли наследства.
По закону наследство включает и активы, и обязательства: квартира, машина, вклады, а также кредиты, займы, долги по ЖКХ, налоги. Поэтому фраза «досталось наследство» на практике означает «досталась наследственная масса»: активы и долги вместе. Отдельно снимем частый страх родственников: зарплата, накопления и собственная квартира наследника по долгам наследодателя не распродаются. Разграничение строгое: чем покойный владел, тем и отвечают.
Многие уверены, что смерть обнуляет кредиты. Не обнуляет: банк сохраняет право на возврат денег, просто адресат требований меняется с заёмщика на наследственную массу. Другой частый вопрос: кого коснутся долги умершего, если наследников нет. Тогда имущество признаётся выморочным и переходит государству, а кредиторы предъявляют требования уже к нему. Но государство, как и любой наследник, отвечает лишь в пределах стоимости этого имущества.
Какие долги переходят к наследникам, а какие нет
Не всё, что был должен человек, входит в наследство: обязательства, неразрывно связанные с его личностью, прекращаются со смертью, а имущественные переходят. Разграничение задано статьёй 1112 ГК РФ, и его полезно держать перед глазами, когда вы оцениваете масштаб ситуации.
| Тип обязательства | Переходит к наследникам? | Пояснение |
|---|---|---|
| Кредиты, займы, микрозаймы | Да | Вместе с процентами и штрафами, но в пределах стоимости наследства |
| Долги по ЖКХ | Да | Переходят вместе с квартирой или домом |
| Налоги и штрафы | Да | Задолженность, начисленная при жизни покойного |
| Поручительство | Да | Обязательство поручителя наследуется вместе с имуществом: смерть должника по общему правилу не прекращает поручительство |
| Задолженность по алиментам за прошлые периоды | Да | Накопленный долг входит в состав обязательств |
| Текущие алименты | Нет | Обязательство прекращается смертью плательщика, новые платежи не начисляются |
| Возмещение вреда жизни и здоровью | Нет | Связано с личностью должника; накопленный долг при этом учитывается в массе |
Проверяйте актуальную редакцию норм на 2026 год: перечень исключений нечасто, но уточняется, а нюансы лучше сверять с действующей версией закона.
Что будет, если наследники откажутся от наследства
Отказ от наследства полностью снимает ответственность по долгам покойного, но одновременно лишает и имущества: отказаться можно только от всего наследства целиком, частичный отказ законом не предусмотрен, а отозвать поданный отказ нельзя. Заявление подаётся нотариусу в течение шести месяцев со дня открытия наследства. Это легальное решение, а не способ обойти закон, и в ситуациях «долги заметно больше активов» оно часто оказывается самым разумным.
Если откажутся все наследники или их нет вовсе, имущество признаётся выморочным и переходит государству или муниципалитету; требования банков и МФО могут быть предъявлены уже к государству, но гасятся в пределах стоимости этого имущества. Есть ловушка, о которой редко предупреждают заранее: фактическое принятие наследства. Проживание в квартире покойного, оплата коммунальных услуг, ремонт и пользование вещами суд может расценить как вступление в наследство, даже если вы не ходили к нотариусу. Поэтому если вы планируете отказ, будьте последовательны: не регистрируйтесь в жилье умершего и не принимайте на себя расходы по нему, не обсудив ситуацию с юристом.
И ещё один момент, который помогает снять лишнюю тревогу: решение о наследстве по сути финансовый расчёт, а не оценка ваших чувств к человеку. Отказ от бремени непосильных долгов не означает предательства памяти близкого; он означает трезвую защиту интересов живой семьи.
Можно ли признать банкротом умершего человека
Да, признать банкротом умершего человека можно: такой порядок прямо предусмотрен статьёй 223.1 закона № 127-ФЗ, причём правило действует и для гражданина, который судом объявлен умершим. Формулировка «банкротство умершего» звучит непривычно, но за ней стоит обычный правовой механизм: наследственная масса, из которой рассчитываются с кредиторами под контролем арбитражного суда. Это банкротство умершего физического лица, а не живого родственника, и в этом принципиальная разница.
На практике процедура банкротства умершего запускается по одному из трёх сценариев:
- человек умер уже в ходе своего дела о банкротстве, и суд не прекращает процедуру, а продолжает её по специальным правилам;
- человек умер с долгами, не подавал на банкротство, и заявление подают кредиторы, чтобы получить расчёт из наследства;
- наследники приняли наследство и сами инициируют банкротство умершего гражданина, чтобы официально списать долги наследодателя и защитить имущество.
Смысл процедуры симметричен для обеих сторон: кредиторы получают расчёт из наследственной массы в порядке очередности, а для наследников это гарантия, что после завершения дела никто не предъявит к ним требования сверх наследства. Именно поэтому банкротство умершего чаще всего оказывается выгодно не банкам, а семье.
Когда банкротство умершего невозможно
Закон поддерживает процедуру не во всех ситуациях, и полезно заранее знать её границы:
- Смерть до 1 октября 2015 года. С этой даты для граждан заработала процедура банкротства. Обанкротить человека, умершего раньше, нельзя: кредиторы иногда пытаются, но суды встают на сторону наследников и нынешних владельцев имущества, которое за годы успело сменить хозяев.
- Неподтверждённое требование. Если кредитор не может документально подтвердить долг, например по старой расписке, суд может отказать во включении требования в реестр.
- Имущества заведомо достаточно. В отдельных случаях в возбуждении дела кредитору отказывают, когда наследственной массы хватает для полного расчёта и процедура теряет смысл.
Практика по этим вопросам неоднородна и обновляется: перед подачей заявления проверьте актуальную на 2026 год редакцию закона и свежие разъяснения. Ограничение самой процедуры при этом не означает, что проблема семьи нерешаема: варианты расчёта с кредиторами и защиты имущества существуют и вне банкротства наследодателя.
Кто может подать заявление о банкротстве умершего должника
Заявление о банкротстве умершего должника могут подать наследники, конкурсные кредиторы (банки, МФО и частные займодавцы), уполномоченный орган (Федеральная налоговая служба, ФНС), а если смерть наступила в уже идущей процедуре, дело продолжается с участием нотариуса и финансового управляющего. У каждого инициатора свои условия и свой мотив, и от того, кто подал заявление, зависит динамика дела.
| Инициатор | Условия | Мотив |
|---|---|---|
| Наследники | Жёсткий порог по сумме для них закон не устанавливает; важен экономический смысл процедуры | Списать долги наследодателя, сохранить защищённое имущество, закрыть вопрос с кредиторами раз и навсегда |
| Кредиторы: банки, МФО, физлица по распискам | Долг от 500 000 ₽, просрочка от трёх месяцев | Вернуть деньги за счёт продажи наследственного имущества на торгах |
| ФНС | Налоговая задолженность от 500 000 ₽ | Погашение недоимки из конкурсной массы |
| Нотариус, финансовый управляющий | Смерть должника в уже идущей процедуре: дело продолжается с их участием | Передать суду сведения о наследстве и обеспечить корректный ход процедуры |
Обратите внимание: внесудебное банкротство через МФЦ (многофункциональный центр) к умершему неприменимо, потому что эта упрощённая процедура рассчитана только на живого заявителя. Дело о банкротстве умершего рассматривает только арбитражный суд по последнему месту жительства покойного, а его ход публикуют в Едином федеральном реестре сведений о банкротстве (ЕФРСБ): по нему наследники могут отслеживать заседания и действия управляющего.
Стоит ли вступать в наследство, если у умершего были долги
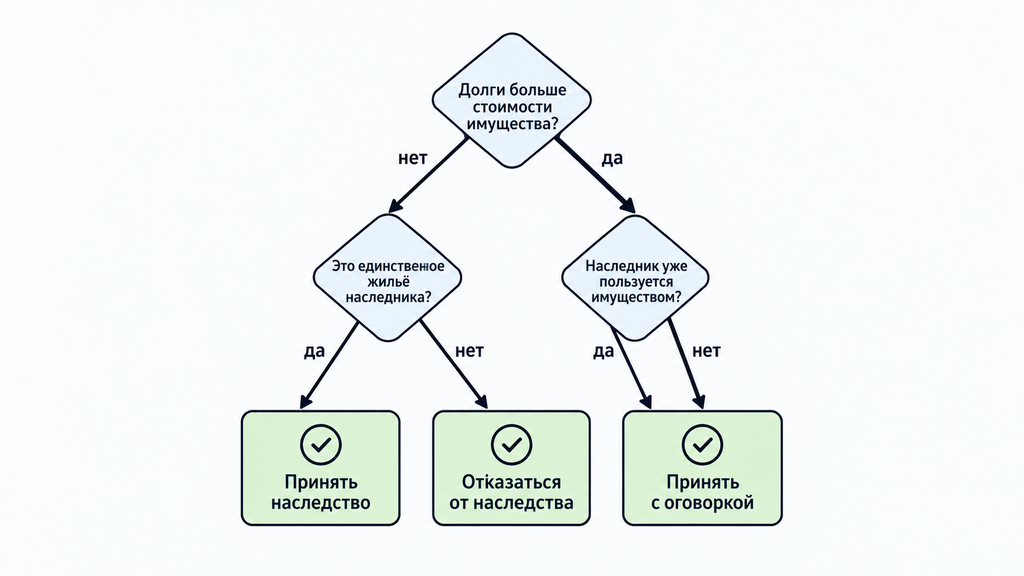
Вступать в наследство с долгами стоит тогда, когда стоимость имущества покойного, особенно жилья, которое можно защитить, превышает объём его обязательств. Если же долги заметно перекрывают активы, законный отказ часто выгоднее. У вас есть шесть месяцев, чтобы принять это решение осознанно, а не на эмоциях.
На что смотреть при расчёте:
- рыночная стоимость активов, причём квартиру и машину оценивайте по рынку, а не по кадастру или инвентаризационной стоимости;
- объём подтверждённых долгов: кредиты, займы, ЖКХ, налоги, возможные расписки;
- есть ли у наследника своё жильё: от этого зависит, сможет ли он защитить наследственную квартиру как единственную;
- готовность участвовать в судебной процедуре, ведь банкротство умершего требует времени, документов и расходов.
Типичная ошибка: решение «по инерции». Семья подаёт на наследство, потому что «так положено», а через полгода узнает о кредитах. Проверка долгов до подачи заявления стоит нескольких дней и избавляет от месяцев разбирательств.
Если ситуация выглядит неоднозначно (несколько наследников, жильё в залоге, старые расписки), нет смысла принимать решение вслепую. Оставьте заявку, кратко опишите обстоятельства, и специалист бесплатно сделает первичный разбор: это может быть и процедура банкротства, и любой другой юридический вопрос, и просто ситуация, где непонятно, что делать с долгами. Оплачивать услугу и соглашаться на процедуру на этом этапе не нужно: сначала вы увидите расчёт и варианты.
Три сценария для наследника: отказ, банкротство наследодателя, собственное банкротство
У наследника должника есть три легальных пути, и различаются они и результатом, и статусом, в котором вы окажетесь. Ответ на частый вопрос «чем отличается банкротство умершего от банкротства наследника» простой: в первом случае банкротится наследственная масса, а наследник участвует в деле как заинтересованное лицо и должником не становится; во втором банкротится сам человек со всем своим имуществом, включая принятое наследство.
| Сценарий | Суть | Имущество | Долги | Кому подходит |
|---|---|---|---|---|
| Отказ от наследства | Нотариальный отказ в течение шести месяцев | Имущества нет | Ответственности нет | Долги сильно превышают активы, актив не критичен для семьи |
| Банкротство наследодателя | Арбитражный суд, реализация наследственной массы | Защищённое жильё сохраняется, остальная часть уходит кредиторам | Непогашенный остаток списывается, включая незаявленные требования | Есть ценное имущество, которое важно сохранить, прежде всего жильё |
| Собственное банкротство наследника | Личное дело наследника | В массу входят личные активы плюс наследство (кроме защищённого) | Списываются и собственные, и наследственные долги | У наследника есть свои кредиты, а наследство невелико |
Компромиссы у каждого пути свои. Отказ прост и бесплатен, но вы теряете актив целиком. Банкротство умершего защищает имущество и ставит точку в требованиях кредиторов, однако требует процедуры и расходов. Собственное банкротство удобно, когда долгов у вас и так хватает, но его следствия распространяются на вас лично: от ограничений до обязанности сообщать о банкротстве при новых кредитах.
Как оценить выгоду: сравнить имущество и долги умершего
Расчёт выгоды сводится к обычной арифметике, которую нужно сделать до истечения шестимесячного срока. Порядок действий:
- Составьте перечень активов покойного: недвижимость, транспорт, вклады, доли в бизнесе, ценное имущество. Ориентируйтесь на рыночную стоимость каждого объекта.
- Соберите сведения о долгах: кредиты, займы, ЖКХ, налоги, возможные поручительства. Подойдут кредитные договоры, справки, выписки.
- Учтите первоочередные расходы, которые закон гасит из массы в первую очередь: похороны, охрана наследства, нотариальные действия.
- Посчитайте остаток: что останется после расчётов и что из этого защищено законом, например единственное жильё наследника.
- Сверьте результат с вашими целями: нужен ли этот актив семье и готовы ли вы к судебной процедуре ради его сохранения.
Разберём на условном примере. Человек унаследовал квартиру, которая стала для него единственным жильём, и три кредита покойного на общую сумму два миллиона рублей. Продавать квартиру ради долгов смысла нет, и закон её не отберёт, если она стала единственным жильём наследника. Тогда банкротство наследодателя решает задачу: жильё остаётся, непогашенные долги списываются. Если бы той же квартиры у наследника не было и актив не представлял ценности, разумнее выглядел бы отказ. Ещё одна ошибка при такой оценке: считать «на глаз», без выписок и справок. Часть долгов, как правило, всплывает именно в документах. Точные суммы и перспективы зависят от конкретных бумаг, поэтому итоговый расчёт лучше сверить со специалистом.
Как проверить долги умершего до вступления в наследство
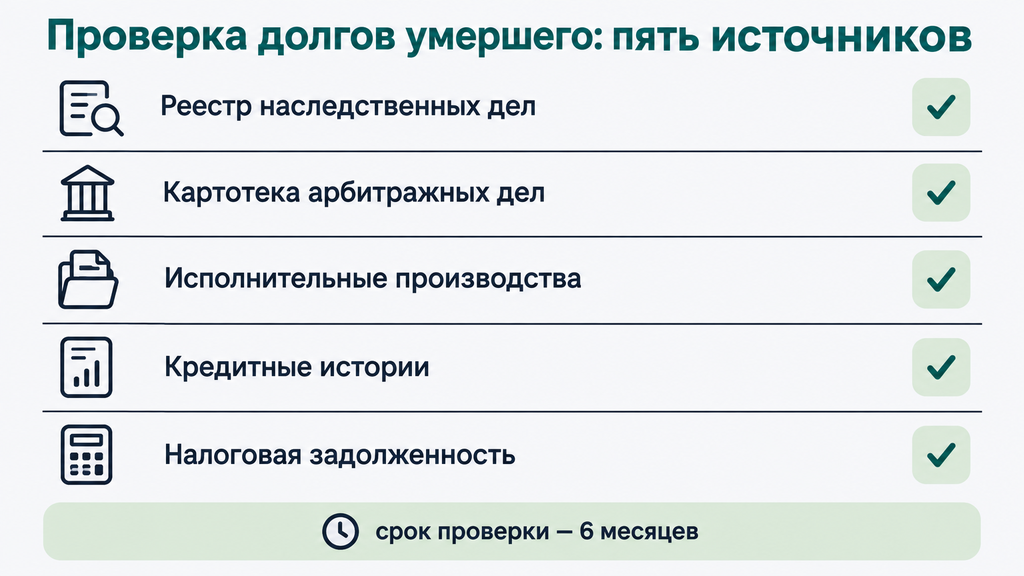
Сведения о долгах умершего реально собрать за шестимесячный срок принятия наследства. По закону нотариус, который ведёт наследственное дело, сам обязан запросить данные о кредитных историях покойного и сообщить наследникам о результатах. Это правило действует по ст. 61.1 Основ законодательства РФ о нотариате: не позднее трёх рабочих дней после открытия дела нотариус направляет запрос в Центральный каталог кредитных историй, а после получения ответа уведомляет наследников о найденных обязательствах. Тем не менее полную картину лучше собирать самостоятельно, из нескольких источников.
- Реестр наследственных дел на сайте Федеральной нотариальной палаты: проверьте, у какого нотариуса открыто дело и не заведено ли второе.
- ЕФРСБ и картотека арбитражных дел: уточните, не было ли у покойного собственной процедуры банкротства или непогашенных судебных споров.
- Банк данных исполнительных производств ФССП (Федеральной службы судебных приставов): поиск по фамилии, имени, отчеству и дате рождения покажет взыскания от банков, ЖКХ и государственных органов.
- Кредитные истории через нотариуса: официальный запрос в Центральный каталог кредитных историй и бюро кредитных историй закроет вопрос по банкам и МФО.
- Налоговая задолженность: её тоже удобнее уточнять запросом через нотариуса, ведущего дело.
Будьте готовы к ограничениям: реестры не гарантируют полноту. Долг по рукописной расписке или устной договорённости может вскрыться позже, когда кредитор узнает о смерти заёмщика. Поэтому оставьте запас времени до окончания шестимесячного срока и не распределяйте имущество между наследниками заранее. И принципиальный совет: до окончания проверки не платите по долгам покойного из личных средств. Такие платежи впоследствии сложно обосновать, а статус наследника к этому моменту ещё не определён.
Как проходит процедура банкротства умершего: пошаговый порядок
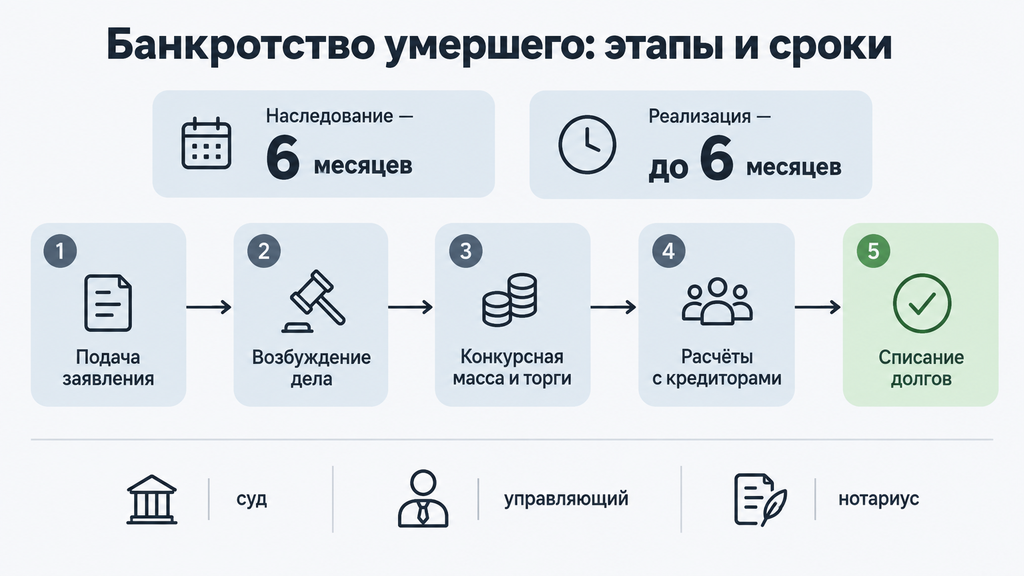
Процедура банкротства умершего проходит только через арбитражный суд по последнему месту жительства покойного и начинается сразу с реализации имущества: стадия реструктуризации долгов пропускается, потому что восстановить платёжеспособность умершего невозможно. Ещё два отличия от обычного банкротства: мировое соглашение до принятия наследства заключать нельзя, а наследственная масса целиком формирует конкурсную массу, то есть имущество, за счёт которого рассчитываются с кредиторами. Наследники при этом участвуют в деле как заинтересованные лица. По опыту, на всю процедуру уходит, как правило, больше года: к стандартным срокам добавляется время на определение круга наследников.
Шаг 1. Подготовка документов и подача заявления
Комплект документов стандартный для банкротства гражданина, но с учётом смерти должника:
- заявление о признании умершего банкротом с прямым указанием на факт смерти и ссылку на ст. 223.1 закона № 127-ФЗ;
- свидетельство о смерти;
- документы по имуществу: выписки из ЕГРН (Единого государственного реестра недвижимости), паспорт транспортного средства, справки о счетах и вкладах;
- документы по долгам: кредитные договоры, расписки, судебные акты, справки о задолженности;
- документы заявителя: паспорт и подтверждение статуса наследника либо материалы наследственного дела.
Практический совет: материалы наследственного дела у нотариуса заметно упрощают сбор. Суд и управляющий запрашивают их напрямую. Подавать заявление нужно в арбитражный суд по последнему месту жительства покойного. Распространённая ошибка: не указать в заявлении, что должник умер. Такое заявление создаст проблемы уже на первом заседании, и его придётся уточнять.
Шаг 2. Возбуждение дела и назначение финансового управляющего
Суд проверяет обоснованность заявления, признаёт гражданина банкротом и вводит процедуру реализации имущества. Процедурой управляет финансовый управляющий: он выявляет активы, ведёт реестр требований кредиторов, организует торги и отчитывается перед судом. На депозит вносится его фиксированное вознаграждение в размере 25 000 рублей; сумму перед подачей сверьте с актуальной редакцией закона на 2026 год. Расходы затем возмещаются из конкурсной массы, то есть в итоге платит масса, а не наследники из своего кармана.
Честно о практике: управляющие берут такие дела неохотно. Причина не в предрассудках, а в бюрократии: открыть счёт и направить запросы на имя умершего сложнее, чем на имя живого человека, а статус наследственного имущества в первые месяцы «подвешен». Семье иногда приходится приложить усилия, чтобы найти специалиста, готового довести дело до конца; это нормальная рабочая ситуация, а не признак того, что процедуру провести нельзя.
Шаг 3. Формирование конкурсной массы и торги
Управляющий выявляет имущество наследодателя, включая активы, которые уже успели передать наследникам, и проверяет сделки за три года до смерти. Дарение квартиры или продажа машины по заниженной цене в этот период могут быть оспорены, а имущество возвращено в массу. Кредиторы заявляют требования в реестр, суд проверяет их обоснованность, затем формируются лоты и проводятся торги.
У наследников на этом этапе больше прав, чем кажется: они могут подавать ходатайства об исключении имущества из массы, оспаривать оценку лотов и требования кредиторов, участвовать в собраниях кредиторов (без права голоса), знакомиться с отчётами управляющего. Ещё один практический нюанс: в ряде случаев наследник вправе сам выкупить имущество на торгах. Если объект семье важен, это легальный способ вернуть его в собственность. Обратная сторона та же: пассивная позиция семьи приводит к продаже активов, которые при активном участии можно было исключить.
Шаг 4. Расчёты с кредиторами и списание долгов
Деньги от торгов распределяются по строгой очередности. Сначала гасятся текущие платежи и первоочередные расходы: похороны, охрана наследства, нотариальные действия (п. 8 ст. 223.1), плюс судебные расходы и вознаграждение управляющего. Затем наступает очередь реестровых требований: долги, связанные с возмещением вреда жизни и здоровью, стоят в первой очереди, а банки, МФО и налоговые органы в третьей; им выплачивают пропорционально доле каждого в реестре.
Главный итог процедуры для семьи формулируется пунктом 10 ст. 223.1: после завершения расчётов гражданин освобождается от дальнейшего исполнения требований кредиторов, в том числе тех, кто не заявил их в процедуре, а определение о завершении реализации не пересматривается. Иными словами, объявившийся через год «опоздавший» взыскатель уже ничего не получит. Если же дело закончилось раньше, чем истёк срок принятия наследства, управляющий передаёт нотариусу сведения о нереализованном имуществе; позже его распределят между наследниками.
Какое имущество умершего продадут, а какое сохранится у наследников
В конкурсную массу при банкротстве умершего включается наследственное имущество, однако единственное пригодное для проживания жильё наследников и часть других активов защищены законом. Логика защиты меняется по сравнению с банкротством живого должника: важен не статус жилья для покойного, а для наследников. По п. 7 ст. 223.1 жилое помещение и участок под ним не включаются в массу в двух случаях:
- срок принятия наследства истёк, и жильё стало единственным пригодным для постоянного проживания помещением для наследника;
- срок принятия наследства ещё не истёк, но в помещении живут лица, имеющие право на обязательную долю в наследстве, например несовершеннолетние дети, и для них это тоже единственное жильё.
Ориентировочный перечень по составу массы выглядит так:
- Включается в конкурсную массу: недвижимость, кроме защищённого жилья, транспорт, вклады, доли в бизнесе, ценности, а также имущество, отчуждённое по оспоренным сделкам за три года до смерти.
- Не включается: единственное жильё наследников и участок под ним, личное имущество самих наследников, выплаты и вещи, не входящие в состав наследства по закону.
Мебель, бытовую технику и предметы обихода управляющие, как правило, не описывают: затраты на организацию торгов сопоставимы или выше выручки. Это сложившаяся практика, а не норма закона, поэтому на «обязательность» таких вещей рассчитывать не стоит. И главное, страх «у семьи заберут всё» законом не подтверждается: процедура направлена на расчёт из наследственной массы, а не на разорение родственников.
Ипотека и залоговое имущество
Залоговая квартира или автомобиль по общему правилу включаются в массу и реализуются, а выручка в приоритетном порядке идёт залоговому кредитору. Залоговое жильё не спасает даже статус единственного. При этом для единственного ипотечного жилья закон с 2024 года предусматривает два механизма сохранения: погашение ипотеки третьим лицом с сохранением квартиры за должником (п. 5 ст. 213.10 закона № 127-ФЗ) и отдельное мировое соглашение только с ипотечным банком, по которому жильё остаётся в семье, а кредит платится по новому графику (ст. 213.10-1).
Условия в обоих случаях жёсткие: по ипотеке нет просрочек и есть платёжеспособный плательщик, способный подтвердить источник платежей. Суд утверждает такие соглашения не всегда, поскольку практика только формируется; перспективы зависят от кредитного договора, позиции банка и обстоятельств дела. Перед принятием наследства с ипотекой просчитайте оба сценария: продолжать платить и сохранить жильё либо отказаться от наследства и не принимать чужой кредит. Актуальные нормы на 2026 год проверьте перед подачей документов.
Если должник умер во время процедуры банкротства
Смерть должника во время процедуры банкротства не прекращает дело: суд применяет специальный порядок статьи 223.1 и, как правило, доводит процедуру до конца. Сценариев два. Если человек умер на стадии реструктуризации долгов, она прекращается: вносить платежи по новому графику стало некому. Суд вводит реализацию имущества. Если смерть наступила уже на стадии реализации, процедура продолжается, а при необходимости суд приостанавливает её, пока не определится круг наследников.
Роли распределяются так: нотариус по месту открытия наследства становится участником дела и передаёт сведения об имуществе, а финансовый управляющий обязан в течение пяти рабочих дней с момента, когда узнал о смерти, проинформировать нотариуса. Пауза в деле на практике оказывается штатной ситуацией, а не сбоем: наследникам стоит параллельно открывать наследственное дело, чтобы не затягивать сроки.
Отдельный случай: наследство получает сам банкрот, то есть человек, проходивший собственное банкротство. Унаследованные активы включаются в его конкурсную массу, отказаться от них в ходе процедуры, как правило, нельзя: такой отказ расценивается как попытка нанести ущерб кредиторам. Если должник проходил внесудебное банкротство через МФЦ, получение наследства означает улучшение материального положения. О нём необходимо уведомить МФЦ, и упрощённую процедуру прекратят.
Банкротство умершего гражданина: судебная практика
Суды устойчиво исходят из того, что при банкротстве умершего банкротится наследственная масса, а не наследники, поэтому личное имущество семьи по долгам покойного не распродаётся. Верховный суд РФ подтверждает: наследники привлекаются к делу о банкротстве умершего как заинтересованные лица, а не как должники, и отвечают по обязательствам наследодателя строго в пределах стоимости принятого наследства.
Несколько позиций, которые чаще всего работают на практике:
- Налоги за период процедуры. В одном из дел Верховный суд указал: после включения имущества в конкурсную массу наследник утрачивает правомочия собственника, поэтому налоговое бремя за период процедуры с него не взыскивается. Такие требования относятся к текущим платежам и гасятся из массы.
- Права кредиторов на возбуждение дела. Кассационные суды отходят от формального подхода: отказ в возбуждении дела о банкротстве умершего, когда имущество смешивается с активами наследников, признаётся нарушением прав кредиторов, ведь наследственную массу важно обособить.
- Долги без имущества не оставляют личной ответственности. Наследство принимается целиком: выбрать только активы, оставив долги, нельзя. Но если после смерти человека имущества не нашлось, ответственность наследников ограничена стоимостью принятого наследства, а она в такой ситуации равна нулю: обязательства, например по залоговому кредиту, не затронут личные деньги и имущество семьи.
Практический вывод из судебной практики такой: результат напрямую зависит от активности наследников. Возражения на завышенные требования, ходатайства об исключении имущества, контроль оценки: именно они чаще всего определяют, что останется в семье. И обязательная оговорка: практика по банкротству умершего гражданина неоднородна и обновляется, поэтому на 2026 год сверяйтесь с актуальными разъяснениями Верховного суда и кассационных судов.
Типичные ошибки наследников и ограничения процедуры
Большинство потерь при банкротстве умершего возникает не из-за закона, а из-за ошибок в действиях семьи, и почти каждую можно предотвратить. Проверьте себя по списку:
- Вступление в наследство без проверки долгов. Сначала проверьте долги по реестрам и через нотариуса, потом подавайте заявление о принятии. Шесть месяцев для этого достаточно.
- Фактическое принятие наследства «между делом». Прописка в квартире покойного, оплата ЖКХ, ремонт уже могут быть расценены как вступление. Если вы планируете отказ, не принимайте на себя расходы по имуществу.
- Плата по долгам из личных средств до разбора ситуации. Такие платежи не защищают и усложняют дальнейший расчёт. Дождитесь определения состава наследства.
- Смешение наследственных и личных денег на одном счёте. Средства становится трудно разграничить, а споры о принадлежности денег тянутся месяцами. Заведите отдельный счёт для расчётов по наследству.
- Пассивность в банкротном деле. Кто не возражает, тот соглашается: без ходатайств и возражений масса формируется без учёта интересов семьи.
- Надежда, что долг «сгорит сам». Сроки давности по кредитам длиннее, чем шестимесячный срок принятия наследства, а кредиторы после смерти заёмщика активизируются. Лучше закрыть вопрос процедурой, чем годами отбиваться от требований.
Теперь честно об ограничениях самой процедуры. Она стоит денег: вознаграждение управляющего, судебные расходы, а при необходимости и сопровождение специалистами. Она длится дольше обычного банкротства: как правило, больше года с учётом наследственных сроков. И она не всесильна: сделки покойного за последние три года будут проверены, а если найдутся оспоренные, имущество вернётся в массу. Знать это заранее лучше, чем столкнуться в процессе.
Если картина складывается запутанная (несколько наследников, залоговое жильё, требования по старым распискам, споры между родственниками), не разбирайте этот узел в одиночку. Оставьте заявку и кратко опишите ситуацию: специалист бесплатно проведёт первичный разбор по процедуре банкротства или по любому другому юридическому вопросу, включая случаи, когда непонятно, что вообще делать с долгами. Оплачивать услуги или принимать решение о процедуре сразу не нужно: сначала вы получите расчёт, варианты и понимание рисков, а действовать будете сами.
Часто задаваемые вопросы
Собрали ответы на вопросы, которые чаще всего задают наследники должников. Каждый ответ самодостаточен: его можно прочитать отдельно от статьи и понять, что делать.
Платят ли наследники долги умершего перед банками?
Да, но только в пределах стоимости принятого наследства: личное имущество, доходы и накопления наследника по долгам покойного не затрагиваются (ст. 1175 ГК РФ). Если долги заметно превышают активы, разумнее отказаться от наследства либо провести банкротство умершего и закрыть требования кредиторов по закону.
Можно ли обанкротить умершего, если у него не было имущества?
Да, процедура возможна и без активов: суд официально фиксирует отсутствие имущества, а по завершении дела списывает долги, включая требования не заявившихся кредиторов. Для наследников это защита от будущих взысканий, хотя расходы на процедуру стоит сопоставить с её пользой в конкретной ситуации.
Кто оплачивает процедуру банкротства умершего?
Расходы возмещаются из конкурсной массы: в первую очередь гасятся судебные издержки, расходы на похороны, охрану наследства и нотариальные действия. Заявитель вносит на депозит суда вознаграждение финансового управляющего (25 000 рублей), которое затем компенсируется из массы, поэтому итоговая нагрузка ложится на наследственное имущество, а не на личные деньги семьи.
Что будет с ипотечной квартирой после смерти заёмщика?
По общему правилу залоговое жильё реализуют на торгах, а выручка идёт банку-залогодержателю. Для единственного ипотечного жилья закон предусматривает механизмы сохранения: погашение ипотеки третьим лицом или отдельное мировое соглашение с банком при отсутствии просрочек. Исход зависит от кредитного договора, позиции банка и суда.
Сколько длится процедура банкротства умершего?
Как правило, дольше обычного банкротства: около года и более. Шесть месяцев занимает срок принятия наследства, реализация имущества идёт до шести месяцев с возможным продлением. Сроки растут, когда наследников несколько, имущество спорное или кредиторы оспаривают сделки покойного.
Переходит ли поручительство по наследству?
Да, обязательства поручителя переходят наследникам вместе с имуществом: смерть должника по общему правилу не прекращает поручительство, поэтому отказаться только от него, оставив активы, нельзя. При этом если срок поручительства истекает, пока нотариус ведёт наследственное дело, банк может не успеть предъявить требования к наследственной массе.
Списываются ли долги умершего, если кредиторы не участвовали в процедуре?
Да, после завершения расчётов с кредиторами списываются и требования тех, кто не заявил их в процедуре, а определение о завершении реализации имущества не пересматривается (п. 10 ст. 223.1 закона № 127-ФЗ). Это ключевая защита наследников от взыскателей, объявившихся спустя время после закрытия дела.