Совместное банкротство супругов: как проходит и что нужно знать
Совместное банкротство супругов как отдельная «семейная» процедура законом не предусмотрено: муж и жена подают в арбитражный суд два самостоятельных заявления, каждое о своём банкротстве. Но если у семьи общие долги, одни и те же кредиторы и совместное имущество, суд вправе объединить оба дела в одно производство. Возможность прямо следует из п. 10 Постановления Пленума Верховного Суда РФ от 25.12.2018 № 48. Объединённая процедура экономит семье деньги и время, а по её завершении списываются долги обоих супругов.
Что такое совместное банкротство супругов и когда оно возможно
Совместное банкротство супругов — это объединение двух отдельных дел о банкротстве в одно судебное производство, а не специальная процедура для семьи. Банкротство гражданина регулируется Федеральным законом от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)»: это судебный механизм, который позволяет человеку, не способному платить по долгам, пройти процедуру и по её итогам освободиться от неисполненных обязательств. Субъект у этого закона один: конкретный гражданин, а не семья как целое, поэтому юридически «банкротится» каждый супруг по отдельности.
Тем не менее вопрос «можно ли банкротиться супругам вместе» закономерен. Кредиты в браке часто общие: ипотека оформлена на двоих, муж и жена созаёмщики или поручители друг у друга, деньги тратились на нужды семьи. Когда долги общие, логично разбираться с ними и вместе. Верховный Суд РФ такую возможность дал: дела о банкротстве мужа и жены можно вести в одном производстве, если это упрощает и удешевляет процедуру.
Можно ли подать одно заявление на банкротство на двоих
Формального запрета на единое заявление от двух супругов нет, но на практике суды принимают его редко: закон о банкротстве не описывает такую форму обращения. Надёжный путь, который признаёт судебная практика, другой: каждый супруг подаёт собственное заявление о банкротстве, а затем стороны ходатайствуют об объединении дел в одно производство.
Что важно знать сразу:
- согласие второго супруга на подачу заявления не требуется — банкротство относится к личным правам гражданина;
- в заявлении должник указывает сведения о супруге и прикладывает свидетельство о браке: суд привлекает второго супруга к участию в деле как заинтересованное лицо;
- «семейное банкротство» — не отдельный закон и не услуга, а практическая схема из двух дел, которые ведутся вместе;
- практика объединения различается от региона к региону, поэтому перед подачей стоит проверить, как действует конкретный арбитражный суд.
Как суд объединяет дела мужа и жены в одно производство
Основание для объединения — п. 10 Постановления Пленума Верховного Суда РФ от 25.12.2018 № 48: суд вправе объединять дела о банкротстве супругов в одно производство, если это обеспечит процессуальную экономию. Ходатайство об объединении могут подать сами супруги или финансовый управляющий — специалист, которого суд назначает для ведения процедуры.
Суд обычно проверяет следующие условия:
- оба дела рассматриваются в одном арбитражном суде;
- дела находятся на одном этапе процедуры;
- в обоих делах участвуют одни и те же лица — прежде всего общие кредиторы;
- имущество, которое предстоит продавать, нажито в браке;
- объединение реально ускорит процедуру и снизит расходы, а не затянет её.
Ходатайство можно заявить сразу при подаче заявлений или позже, когда дела уже возбуждены. На практике второй вариант встречается чаще: суд сначала убеждается, что обе процедуры действительно идут параллельно, и только затем объединяет их в одно производство.
Кому подходит семейное банкротство: критерии объединения дел
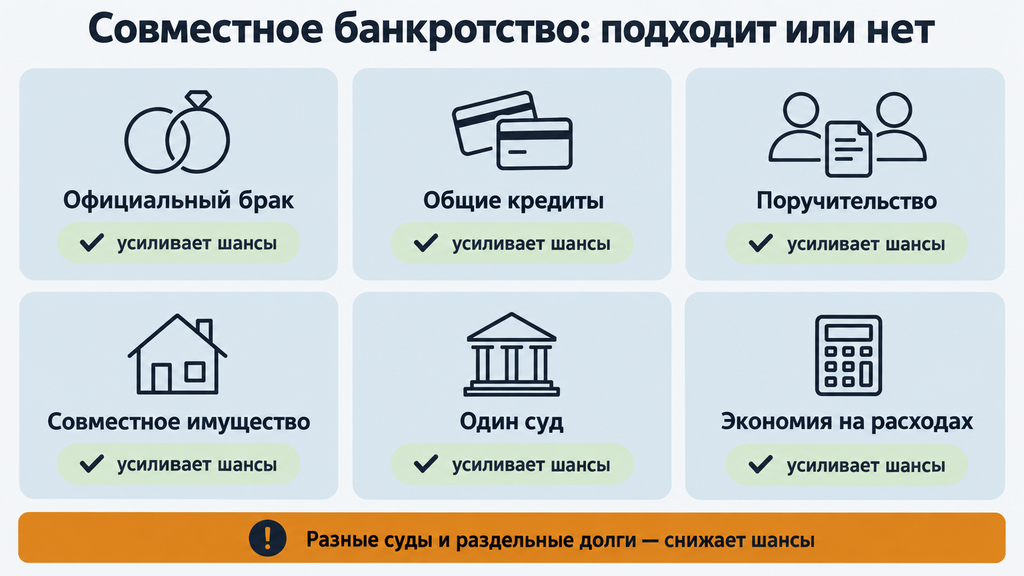
Объединённое семейное банкротство, его ещё называют банкротством семьи, чаще всего подходит парам, у которых общие кредиты, совместное имущество и долги, которые семья не может обслуживать из текущих доходов. Чем больше совпадений в долговой ситуации мужа и жены, тем выше шанс, что суд согласится вести оба дела как одно.
Критерии, которые усиливают позицию супругов:
- официальный зарегистрированный брак — гражданский союз режима совместной собственности не создаёт;
- общие обязательства: созаёмство, поручительство, кредиты, потраченные на нужды семьи;
- совместное имущество — квартира, автомобиль, вклады, доли в бизнесе, которые иначе пришлось бы делить между двумя процедурами;
- реальная экономия: один финансовый управляющий, один пакет публикаций в ЕФРСБ (Единый федеральный реестр сведений о банкротстве) и газете «Коммерсантъ», один комплект процедурных расходов;
- обоюдное желание супругов проходить процедуру одновременно.
Экономия — главный практический аргумент. При двух раздельных делах семья оплачивает депозит на вознаграждение финансового управляющего, публикации и почтовые расходы дважды. При объединении часть этих трат приходится на одну процедуру, поэтому суммарные расходы семьи, по опыту ведения таких дел, обычно ниже в полтора-два раза. К тому же исчезает спор о разделе имущества: общие активы продаются в одной процедуре, без выделения долей и взаимных расчётов между супругами.
Когда суд откажет в объединении дел супругов
Чаще всего суд отказывает в объединении, когда долговые ситуации супругов полностью раздельные: у каждого свои кредиторы, общего имущества нет, и объединение не даёт экономии. Объединение — право суда, а не обязанность, поэтому отказ не означает, что в банкротстве и вовсе откажут.
Типичные причины отказа:
- долги и кредиторы у каждого супруга свои;
- совместного имущества, подлежащего продаже, нет;
- дела возбуждены в разных судах или находятся на разных этапах;
- не доказано, что объединение сократит расходы на процедуру;
- кредиторы активно возражают против единого производства.
Отказ в объединении — не тупик, а смена маршрута. План Б: банкротиться по отдельности, но синхронно, подав заявления в одно время и ведя оба дела одним специалистом. В реальных делах такой вариант нередко оказывается даже быстрее: рассмотрение ходатайства об объединении само по себе занимает время, а две параллельные процедуры идут своим чередом.
Что происходит с имуществом и долгами при банкротстве в браке
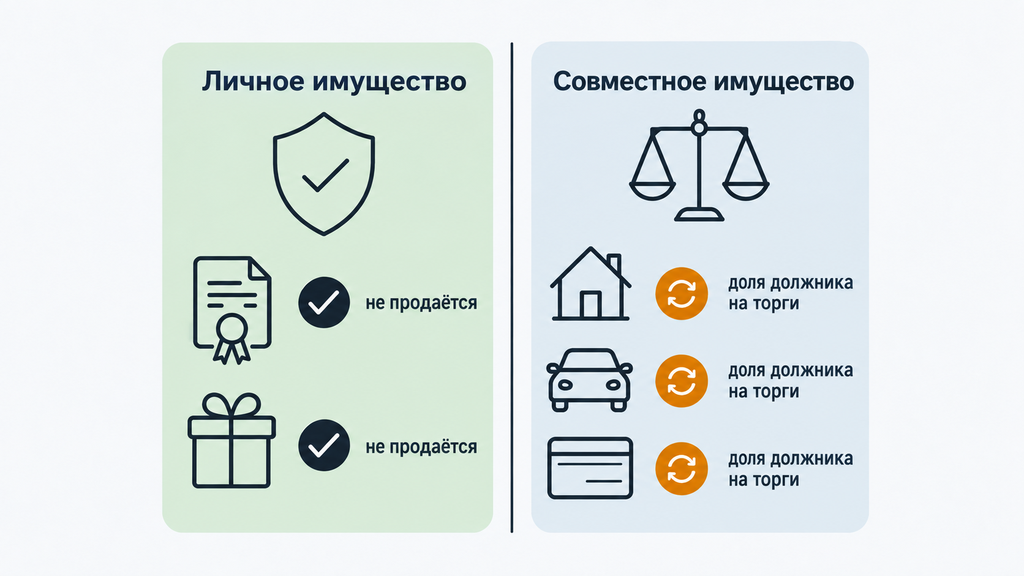
При банкротстве в браке взыскание обращается на личное имущество должника и его долю в совместной собственности, а имущество второго супруга остаётся вне процедуры. Это правило основано на Семейном кодексе РФ: по ст. 34 СК РФ всё, что нажито мужем и женой в браке, — совместная собственность, и каждому в ней принадлежит по половине независимо от того, на кого оформлены документы и кто зарабатывал. Поэтому банкротство, если вы в браке, начинается не с заявления в суд, а с честной ревизии: что оформлено на каждого супруга и откуда взялись деньги на покупки.
Совместным имуществом считаются:
- доходы каждого из супругов от трудовой, предпринимательской и интеллектуальной деятельности;
- недвижимость, автомобиль и другое имущество, купленное в браке;
- вклады, ценные бумаги и доли в бизнесе, открытые или приобретённые в период брака.
Личным имуществом, которое не включается в конкурсную массу (так называют всё имущество должника, подлежащее продаже для расчётов с кредиторами), остаются:
- всё, что принадлежало супругу до вступления в брак;
- подарки и наследство, полученные даже в период брака (ст. 36 СК РФ);
- вещи индивидуального пользования, кроме драгоценностей и предметов роскоши;
- исключительное право на результат интеллектуальной деятельности, созданный одним из супругов.
Ещё один слой защиты даёт ст. 446 Гражданского процессуального кодекса РФ: при взыскании нельзя забирать единственное пригодное для проживания жильё (если оно не в ипотеке), земельный участок под ним, предметы обычной домашней обстановки, деньги в пределах прожиточного минимума на должника и его иждивенцев, а также имущество, необходимое для профессиональной работы.
Типичное заблуждение звучит так: «квартира и машина оформлены на жену, значит, при банкротстве мужа их не тронут». Оформление не меняет режима собственности: если актив куплен в браке, доля должника в нём может пойти на торги. И наоборот: имущество, унаследованное супругом, не пострадает, даже если право собственности оформлено в период брака должника. Отсюда практический совет: вопрос «что будет с имуществом жены, если банкротится муж» решается не переоформлением документов накануне процедуры, а документами о происхождении средств и грамотной стратегией с самого начала.
Общие и личные долги: за кого отвечает супруг
По общему правилу ст. 45 СК РФ супруг не отвечает по личным долгам второго: взыскание обращается на имущество должника и его долю в общем имуществе. Долг становится общим, если обязательство взято по обоюдному решению (созаёмство или поручительство) либо деньги потрачены на нужды семьи.
| Ситуация | Каким будет долг | Кто отвечает |
|---|---|---|
| Кредит оформлен на одного супруга, деньги потрачены на личные цели | Личный | Только должник |
| Кредит одного супруга пошёл на нужды семьи: ремонт общей квартиры, лечение, обучение детей | Как правило, общий | Оба супруга — в пределах общего имущества |
| Супруги — созаёмщики по кредиту | Общий | Оба супруга |
| Один супруг — поручитель по кредиту второго | Личное обязательство поручителя | Поручитель отвечает наравне с заёмщиком |
| Ипотека, оформленная в браке | Общий, плюс залог жилья | Оба супруга; на заложенную квартиру банк вправе обратить взыскание в счёт долга |
В спорных ситуациях суды часто исходят из презумпции, что кредитные деньги тратились на семью; доказывать обратное приходится должнику и его супруге. Поэтому выписки, чеки и договоры, показывающие, куда уходили заёмные средства, стоит хранить: именно они нередко решают, признают долг общим или оставят личным. Если муж взял кредит на ремонт общей квартиры, долг, скорее всего, признают общим. А вот когда деньги ушли на личные цели, о которых супруга не знала, у неё есть все основания доказывать личный характер долга.
Как продают общее имущество: пять шагов и что получит супруг
Продажа общего имущества в банкротстве идёт по понятному маршруту из пяти шагов, и у второго супруга на каждом шаге есть свои права.
- Формирование конкурсной массы. Финансовый управляющий описывает имущество должника: личные активы и долю в совместной собственности — за исключением позиций, защищённых ст. 446 ГПК РФ.
- Выдел супружеских долей. Если брачного договора нет, доли по общему правилу признаются равными — по 50%. Договор меняет пропорции, но, как правило, работает, только если заключён задолго до финансовых проблем.
- Оценка имущества. Управляющий определяет рыночную стоимость каждого объекта. Супруг вправе не согласиться с оценкой и оспорить её.
- Торги. В конкурсную массу включается доля должника, и обычно на торги выставляется именно она; в отдельных случаях суд вправе назначить продажу объекта целиком, если выдел доли невозможен. Второй супруг может выкупить долю по рыночной цене до торгов или принять участие в торгах — тогда объект сохранится в семье.
- Распределение выручки. Деньги от продажи доли должника направляются кредиторам; доля второго супруга остаётся его собственностью. Если объект продан целиком, супруг получает половину выручки деньгами.
На каждом шаге есть типичные ошибки: попытки скрыть имущество или занизить его оценку приводят к оспариванию и потере времени, а срочная продажа актива родственникам накануне процедуры заканчивается признанием сделки недействительной. При этом спокойная работа с документами часто сохраняет имущество законно. Например, доля в гараже, бане или дачном домике продаётся плохо: покупателей на «половину объекта» практически не бывает, торги признаются несостоявшимися, и после завершения процедуры объект чаще всего возвращается семье целиком.
Деньги за долю второго супруга обычно возвращаются ещё в ходе процедуры, но сроки могут растянуться на несколько месяцев, особенно если имущество ушло на повторные торги. Суд и управляющий уведомляют супруга о датах торгов и их результатах: сохраняйте эти документы, они пригодятся при спорах о расчётах.
Ипотека и залоговое жильё при банкротстве супругов
Залоговая недвижимость — самый уязвимый актив семьи: ипотечная квартира продаётся на торгах, даже если это единственное жильё. Исключений из этого правила закон почти не знает, поэтому реальный вопрос не «отберут ли», а «как выстроить процедуру, чтобы продолжать платить по ипотеке».
Сохранить ипотечное жильё можно через мировое соглашение с залоговым кредитором: обязательства по ипотеке продолжают исполняться в прежнем режиме, а остальные долги (кредиты, карты, микрозаймы) по итогам исполнения соглашения чаще всего списываются. Обычно требуются такие условия:
- жильё единственное, второй квартиры у семьи нет;
- по ипотеке нет текущих просрочек, платёж вносится исправно;
- банк согласен на соглашение — для него стабильные платежи часто выгоднее продажи квартиры с дисконтом;
- доход семьи позволяет обслуживать ипотеку после завершения процедуры.
Два нюанса, которые важно учесть. Первый — материнский капитал: доли детей, выделенные за счёт его использования, за долги родителей не продаются, но любое соглашение по такой квартире требует участия органов опеки и усложняет процедуру. Второй — статус созаёмщиков: если банкротится один из супругов, банк вправе предъявить оставшуюся часть ипотечного долга второму. Статус «банкрот» у одного супруга не снимает обязательств с того, кто продолжал платить.
Как проходит совместное банкротство супругов: пошаговый алгоритм
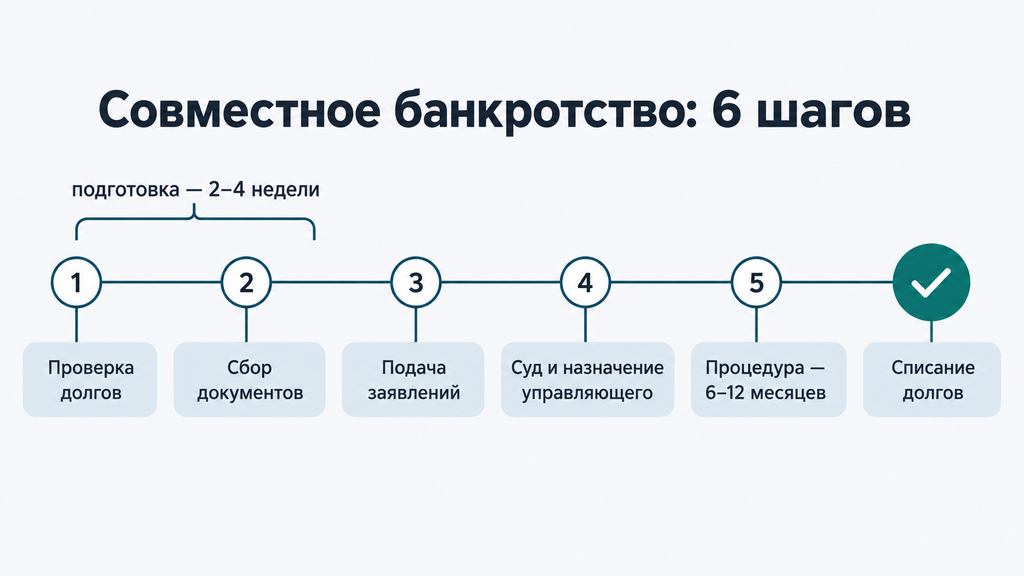
Объединённое банкротство проходит в шесть шагов и в среднем занимает от 6 до 12 месяцев — от подготовки документов до списания долгов обоих супругов. Точные сроки зависят от загруженности суда, количества кредиторов и того, есть ли в семье имущество на торги.
- Проверка долгов и имущества семьи. Соберите полную картину: кто кому должен, какие кредиты общие, что оформлено на каждого супруга, какие сделки заключались за последние три года. Здесь же выбирается стратегия: совместная или раздельная процедура. Типичная ошибка: начинать с продажи или переоформления имущества до анализа — такие действия позже оспариваются.
- Сбор документов. Пакет для каждого супруга включает паспорта, свидетельство о браке, кредитные договоры, справки о доходах, документы на имущество и списки кредиторов. Типичная ошибка: неполные сведения о супруге и общем имуществе — суд расценит это как недобросовестность, а это риск отказа в списании долгов.
- Подача заявлений и ходатайства об объединении. Заявления подаются в один арбитражный суд, желательно одновременно; вместе с ними или позже заявляется ходатайство об объединении дел. Типичная ошибка: подача заявлений в разное время и в разные суды — это осложняет объединение.
- Первое судебное заседание. Суд проверяет обоснованность заявлений, вводит процедуру — реструктуризацию долгов (рассрочку с планом погашения) или реализацию имущества — и утверждает финансового управляющего. С этого момента прекращается начисление пеней и штрафов, приостанавливаются исполнительные производства, а банки и коллекторы взаимодействуют с должником только через управляющего. Типичная ошибка: сокрытие счетов и доходов — оно ставит под угрозу само списание долгов.
- Работа в процедуре. Управляющий проводит финансовый анализ и формирует реестр требований кредиторов; при объединённой процедуре реестров три: по общим обязательствам, личным долгам мужа и личным долгам жены. Если есть имущество на продажу, организуются торги; из дохода каждого должника ежемесячно выделяется прожиточный минимум на него и детей. Типичная ошибка: не заявить о правах второго супруга на имущество — свою долю нужно защищать документами, автоматически она не защищается.
- Завершение и списание долгов. По итогам процедуры суд освобождает обоих супругов от неисполненных обязательств — общих и личных. Типичная ошибка: новые кредиты во время процедуры — долги, набранные после подачи заявления, могут не списать.
Чек-лист документов, без которых процедуру не начать:
- паспорта обоих супругов, свидетельство о браке, свидетельства о рождении детей;
- кредитные договоры и справки о текущей задолженности по каждому кредитору — банкам, микрофинансовым организациям (МФО), по налогам и ЖКХ;
- справки о доходах за последние три года;
- выписки из ЕГРН (Единого государственного реестра недвижимости) на недвижимость и документы на автомобиль;
- сведения о счетах, вкладах и ценных бумагах;
- документы по сделкам за три года: договоры дарения и купли-продажи, брачный договор, соглашение о разделе имущества.
Совместное или раздельное банкротство: как выбрать вариант для семьи
Если у мужа и жены общие кредиторы и совместное имущество, объединённая процедура, как правило, выгоднее. Когда долги полностью раздельные, надёжнее банкротиться по отдельности. Ошибка на этом этапе стоит дорого: неудачная попытка объединения затягивает обе процедуры, а раздельное банкротство «для перестраховки» при общих долгах оборачивается двойными расходами.
| Критерий | Объединённое банкротство | Раздельные процедуры |
|---|---|---|
| Расходы семьи | Один управляющий, один пакет публикаций; по опыту, суммарно дешевле в 1,5–2 раза | Полный комплект расходов на каждое дело |
| Сроки | Одна процедура — обычно быстрее | Две процедуры; при поочерёдном запуске — заметно дольше |
| Списание долгов | Списываются общие и личные долги обоих супругов | Каждый списывает только свои обязательства |
| Общее имущество | Продаётся в одной процедуре без выдела долей | На торги выставляется доля должника; при продаже объекта целиком супруг получает половину выручки деньгами |
| Риски | Суд может отказать в объединении и затянуть старт | Стандартный, понятный алгоритм без особого риска отказа |
Вопросы для самопроверки: чем больше «да», тем больше аргументов в пользу объединения:
- Есть ли у нас общие кредиты, созаёмство или поручительства?
- Одни и те же ли у нас основные кредиторы?
- Есть ли совместное имущество, которое пришлось бы продавать?
- Оба ли супруга не справляются с долговой нагрузкой?
- Готовы ли мы проходить процедуру одновременно?
- Проверяли ли мы сделки за последние три года на риск оспаривания?
У каждого варианта есть цена компромисса. Объединённая процедура экономит деньги, но требует убедить суд, а если он откажет, время будет потрачено. Раздельные процедуры предсказуемы, но дороже, а при банкротстве только одного супруга его доля в общем имуществе всё равно попадёт под продажу. Поэтому на вопрос «что лучше — банкротиться вместе или по отдельности» практикующие юристы отвечают по одному ключевому признаку: общие ли у семьи кредиторы.
Типичные ошибки и риски при банкротстве мужа и жены
Основная группа рисков при банкротстве мужа и жены связана со сделками за последние три года: попытка заранее «спрятать» имущество от кредиторов почти всегда заканчивается оспариванием сделки, потерей времени, а иногда и шанса на списание долгов. Финансовый управляющий обязан проверить сделки должника за трёхлетний период, поэтому семье лучше заранее понимать, что он найдёт.
Ошибки, которые встречаются чаще всего:
- Переписать имущество на супруга или родственников перед процедурой. Безвозмездная сделка должника при наличии просроченных долгов оспаривается по ст. 61.2 закона № 127-ФЗ как причиняющая вред кредиторам: актив вернётся в конкурсную массу, а время будет потеряно.
- Заключить брачный договор «под банкротство». Договор, подписанный в период неплатёжеспособности, с высокой вероятностью признают недействительным. Работает обратная ситуация: договор, заключённый задолго до финансовых проблем, честно разграничивает имущество и защищает активы каждого супруга.
- Развестись и разделить имущество по принципу «всё одному, долги — другому». Такое соглашение суд, скорее всего, признает недействительным как мнимую — совершённую для вида — сделку по ст. 170 Гражданского кодекса РФ, и делить активы придётся заново.
- Продать имущество по заниженной цене. Неравноценная сделка за год до банкротства — классическое основание для оспаривания.
- Скрыть счета, вклады или доход. Недостоверные сведения в заявлении — прямой риск того, что суд вообще откажет в освобождении от долгов.
Как это бывает на практике: в одном из дел семья опасалась за автомобиль супруги, купленный в браке. Управляющий включил машину в конкурсную массу, но суд исключил её после того, как жена представила выписки о продаже собственной добрачной квартиры: вырученные средства и стали оплатой. Вывод простой: документы о происхождении денег защищают имущество лучше любых «схем». Сделки, уязвимость которых заранее известна, лучше не совершать вовсе: законных инструментов защиты в процедуре достаточно.
Банкротство бывшего супруга: что меняется после развода
Банкротство бывшего супруга, как правило, не затрагивает ваше имущество, если с момента развода и раздела прошло больше трёх лет и общих обязательств не осталось. При свежем разводе или неоформленном разделе имущество юридически всё ещё совместное, и процедура бывшего мужа или жены его затронет.
Три типичных сценария:
- Развод более трёх лет назад, раздел состоялся. Имущество бывшего супруга в конкурсную массу не попадает. Исключение — общие обязательства: по общему ипотечному долгу банк вправе предъявить требования обоим созаёмщикам даже спустя годы после расставания.
- Развод недавний, раздела не было. Квартира и машина, купленные в браке, остаются совместными: управляющий выставит на торги долю должника, а бывший супруг сможет выкупить её или получить деньги за свою половину, если объект продадут целиком. Соглашение о разделе «всё жене» управляющий или кредиторы оспорят как мнимую сделку (ст. 170 ГК РФ) — суды проверяют фактическую дату прекращения семейных отношений, а не дату штампа в паспорте.
- Гражданский брак. Режима совместной собственности нет: имущество принадлежит тому, на кого оформлено, и в процедуру партнёра не включается. Но безвозмездные сделки между сожителями — например, подаренная должником машина — оспариваются, если она покупалась на кредитные деньги.
Практическое наблюдение: развод, оформленный за несколько месяцев до банкротства, — сигнал для любого управляющего присмотреться к сделкам. Дешевле и спокойнее обходится честный раздел имущества вовремя, чем «технический» развод накануне процедуры: на вопрос «спасёт ли развод имущество» судебная практика отвечает отрицательно в большинстве спорных случаев.
Последствия семейного банкротства для супругов и детей
После банкротства каждый из супругов освобождается от долгов, но попадает под ограничения сроком от трёх до пяти лет. Эти ограничения не касаются супруга, который не проходил процедуру. Для семьи в целом это чаще всего менее болезненно, чем годы просрочек, звонков взыскателей и судебных производств.
Ограничения для каждого банкрота:
- пять лет — обязанность сообщать банкам о банкротстве при оформлении кредита или займа;
- пять лет — запрет на повторное банкротство по собственному заявлению;
- три года — запрет занимать должности в органах управления юридических лиц.
Что остаётся в безопасности у семьи:
- доход, счета и карты супруга, не проходившего процедуру, — его зарплата в конкурсную массу не попадает;
- из дохода каждого должника ежемесячно выделяется прожиточный минимум на него самого и на детей; Конституционный Суд РФ в Постановлении от 14.04.2022 № 15-П подчеркнул: при банкротстве родителя суды обязаны сохранять на его несовершеннолетних детей деньги из расчёта не ниже прожиточного минимума;
- детские пособия и алименты в конкурсную массу не включаются — это деньги ребёнка, а не должника;
- единственное жильё без ипотеки, личные вещи и предметы обычной домашней обстановки защищены законом.
Если банкротятся оба супруга, каждый несёт свои ограничения самостоятельно: статус одного не распространяется на второго. На 2026 год эти правила действуют в прежнем виде, но перед стартом процедуры стоит сверить актуальные редакции норм: законодательство о банкротстве периодически обновляется.
Как получить бесплатный разбор ситуации по долгам семьи
Первый шаг не требует ни денег, ни окончательных решений: достаточно оставить заявку и кратко описать ситуацию, чтобы специалист разобрал её и показал доступные варианты. Это может быть процедура банкротства, реструктуризация, мировое соглашение с банком или другой законный путь. Выбор зависит от состава долгов, имущества и доходов семьи, и именно эта картина складывается после первичного разбора. Обратиться можно и по любому другому юридическому вопросу или просто в ситуации, когда непонятно, что делать с долгами.
Чтобы разговор был предметным, подготовьте заранее:
- общую сумму долгов и список кредиторов — банки, МФО, налоги, ЖКХ;
- информацию о просрочках, судебных приказах (упрощённых судебных решениях о взыскании) и исполнительных производствах у приставов;
- список имущества с указанием, на кого из супругов оно оформлено;
- сведения об общих кредитах, ипотеке и поручительствах.
Первичная консультация бесплатна и ни к чему не обязывает: решение об оплате услуг или старте процедуры на этом этапе не принимается. Задача разбора — показать карту вариантов, риски для имущества супругов и реалистичный план действий, с которым вы сможете решать, что делать дальше, в своём темпе.
Часто задаваемые вопросы
Можно ли супругам объявить банкротство вместе в 2026 году?
Единой процедуры «на двоих» в законе нет, но суды объединяют дела супругов в одно производство — это предусмотрено п. 10 Постановления Пленума Верховного Суда РФ от 25.12.2018 № 48. Каждый супруг подаёт собственное заявление, после чего дела ведутся вместе, с одним финансовым управляющим. Решение об объединении остаётся за судом и зависит от общих долгов, кредиторов и имущества семьи.
Отвечает ли жена по кредитам мужа при его банкротстве?
По личным долгам мужа жена не отвечает: взыскание идёт только на его имущество и его долю в совместной собственности (ст. 45 СК РФ). Долг может быть признан общим, если кредит брался на нужды семьи или жена была созаёмщиком либо поручителем. При общих долгах банкротство мужа не освобождает жену от её части обязательств.
Заберут ли квартиру при банкротстве, если она оформлена на супруга?
Оформление не защищает: если квартира куплена в браке, доля должника в ней может быть продана на торгах; супруг может выкупить долю, а при продаже квартиры целиком — получить деньги за свою половину. Единственное жильё без ипотеки защищено ст. 446 ГПК РФ и не продаётся. Ипотечную квартиру иногда удаётся сохранить через мировое соглашение с банком, но гарантий здесь нет.
Что будет с машиной жены, если банкротится муж?
Если автомобиль куплен в браке, он считается совместным имуществом независимо от того, на кого оформлен: на торги, как правило, выставляется доля мужа, а жена может выкупить её или получить деньги за свою половину, если автомобиль продадут целиком. Машина, полученная женой в дар или по наследству, в процедуру не включается. Часто всё решают документы о происхождении денег на покупку.
Выгодно ли совместное банкротство по деньгам и срокам?
Да, при общих долгах и кредиторах объединённая процедура, как правило, обходится дешевле двух раздельных, по опыту примерно в полтора-два раза, за счёт одного финансового управляющего и одного пакета публикаций. Проходит она обычно быстрее, потому что имущество продаётся в одной процедуре. Выгода становится реальной только при совпадении долгов: если обязательства раздельные, экономии не будет.
Спасёт ли развод перед банкротством общее имущество?
Нет: соглашение о разделе, по которому имущество уходит одному супругу, а долги остаются у второго, кредиторы, как правило, оспорят как мнимую сделку (ст. 170 ГК РФ), нарушающую их права. Суды проверяют фактическую дату прекращения семейных отношений, поэтому «технический» развод накануне процедуры не работает. Общие обязательства — ипотека, поручительство — сохраняются и после развода.
Что будет с ипотекой, если банкротятся оба супруга?
Залоговое жильё по общему правилу продаётся, даже если это единственная квартира семьи. Сохранить её можно через мировое соглашение с залоговым банком: ипотека платится дальше, а остальные долги списываются — при условии, что по ипотеке нет просрочек и банк согласен. Доли детей, выделенные за счёт материнского капитала, за долги родителей не продаются.
Сколько длится банкротство семьи и какие ограничения после него?
Обычно процедура занимает от 6 до 12 месяцев — в зависимости от суда, количества кредиторов и наличия имущества на торги. Каждый из супругов-банкротов в течение пяти лет сообщает банкам о своём статусе при получении кредита и не может повторно банкротиться по своему заявлению, а в течение трёх лет — занимать руководящие должности в компаниях. На супруга, который не проходил процедуру, эти ограничения не распространяются.