Банкротство после развода и бывшего супруга
Банкротство бывшего супруга касается второго человека только в двух ситуациях: если после развода осталось неразделённое совместное имущество или есть финансовая связь по обязательствам — общий кредит, поручительство, алименты. Личные активы, доходы и счета бывшего мужа или жены процедура не затрагивает. Первый шаг при известии о деле — проверить сведения в реестре ЕФРСБ и собрать документы, подтверждающие статус имущества.
Касается ли банкротство бывшего супруга его бывшей жены или мужа
Напрямую — нет: статус банкрота и все ограничения процедуры относятся только к самому должнику. Бывший супруг оказывается в зоне дела, лишь когда при разводе не оформили раздел имущества или остались совместные обязательства. При этом закон даёт ему инструменты защиты: по разъяснениям Верховного Суда РФ (постановление Пленума от 17.12.2024 № 40) бывший муж или жена должника — участник дела о банкротстве и вправе подключиться к нему на любой стадии. Действует это правило и в 2026 году.
Уведомлять бывшего супруга о начале процедуры должник не обязан, но и скрыть её невозможно: сведения публикуются в открытом Едином федеральном реестре сведений о банкротстве (ЕФРСБ). Кредитная история второго человека из-за чужой процедуры не портится, а его зарплата и счета в конкурсную массу не включаются.
Когда риски реальные:
- имущество куплено в браке, но раздел не оформлен документами;
- есть общий кредит, где оба выступали созаёмщиками;
- вы подписывали поручительство по кредиту бывшего супруга;
- общая квартира или дом в ипотеке, и доли не выделены.
Когда волноваться, как правило, не о чем:
- раздел оформлен нотариальным соглашением или решением суда;
- имущество личное — куплено до брака, получено в дар или по наследству;
- общих кредитов, поручительств и залогов нет;
- после развода вы не давали бывшему супругу деньги и активы.
Что происходит с имуществом после развода: личное, общее и неразделённое
Развод сам по себе не меняет правовой режим имущества: без официального раздела всё нажитое в браке остаётся общим, независимо от того, на кого оно оформлено. Это следует из статьи 34 Семейного кодекса РФ. Запись в ЕГРН о единоличной собственности не защищает объект, если он куплен в браке на общие доходы.
На практике по каждому объекту важно определить один из трёх статусов:
- личное имущество — принадлежало одному из супругов до брака, получено в дар или по наследству; в процедуру не включается;
- совместное имущество — приобретено в браке на общие средства; при банкротстве учитывается;
- неразделённое имущество — формально совместное, раздел не проводился; именно оно чаще всего становится предметом спора.
Термин, который встретится во всех документах дела, — конкурсная масса. Так называют всё имущество должника, которое можно продать, чтобы рассчитаться с кредиторами. Судьба каждого актива в этом перечне зависит от его статуса и от того, есть ли подтверждение раздела.
| Категория имущества | Примеры | Риск при банкротстве бывшего супруга | Что подтверждает защиту |
|---|---|---|---|
| Личное имущество второго супруга | Квартира до брака, подарок, наследство | Отсутствует — не включается в конкурсную массу | Договор купли-продажи с датой до брака, договор дарения, свидетельство о наследстве, выписка ЕГРН |
| Совместное неразделённое имущество | Квартира, машина, участок, купленные в браке | Высокий — актив реализуют на торгах, выручка делится с кредиторами | Компенсация: как правило, половина выручки возвращается бывшему супругу |
| Разделённое официально | Имущество по соглашению, брачному договору или решению суда | Низкий, если раздел честный и не оспорен | Нотариальное соглашение, решение суда, брачный договор |
| Защищённое законом | Единственное жильё без ипотеки, вещи детей, предметы быта | Отсутствует — иммунитет установлен законом | Статья 446 ГПК РФ, документы о принадлежности вещей детям |
Какое имущество защищено от реализации при банкротстве
Защищёнными при банкротстве остаются единственное жильё без ипотеки, имущество, полученное до брака, подарки, наследство, вещи детей и прожиточный минимум должника. Этот перечень следует из статьи 446 ГПК РФ и статьи 213.25 закона № 127-ФЗ «О несостоятельности (банкротстве)».
В защищённую категорию входят:
- единственное пригодное для проживания жильё — если оно не в залоге у банка;
- предметы обычной домашней обстановки и личные вещи;
- активы, приобретённые до регистрации брака;
- имущество, полученное по безвозмездным сделкам — в дар или по наследству;
- вещи и счета детей, материнский капитал;
- прожиточный минимум, который должнику и его детям оставляют на время процедуры;
- алименты и выплаты на содержание детей.
Чтобы личное имущество подтвердить документами, соберите заранее:
- договор купли-продажи, где дата сделки раньше даты брака;
- договор дарения или свидетельство о праве на наследство;
- выписки из ЕГРН, где видна история перехода прав;
- банковские выписки, показывающие, на какие деньги покупался объект — если продажа добрачного жилья шла на покупку нового, нужны доказательства, что основной вклад был личным.
У защиты есть границы. Ипотечное жильё в иммунитет не попадает: банк как залоговый кредитор вправе требовать обращение взыскания на залог. В отдельных случаях суды допускают замену дорогого единственного жилья более скромным, если его стоимость явно превышает разумные потребности. А если личную квартиру в браке капитально ремонтировали на общие деньги, второму супругу придётся доказывать пропорцию личного вклада — это одна из самых сложных ситуаций на практике.
Что будет с совместно нажитым имуществом, если раздела не было
Если раздел после развода не оформлен, совместно нажитое имущество продолжают считать общим: финансовый управляющий вправе выделить долю должника и продать её на торгах. Как правило, объект продают целиком, а бывшему супругу возвращают половину выручки — за вычетом расходов на процедуру.
Типичный пример из практики. В браке куплена квартира и загородный дом, оформлены на жену. После развода муж переехал к родителям, жена с детьми осталась в доме. Документы о разделе не составляли — «по-хорошему договорились». Через два года бывший муж инициировал банкротство. Финансовый управляющий запросил сведения в Росреестре, увидел неразделённые активы и предложил выделить долю должника. Итог: дом выставили на торги, жене вернули половину вырученных средств — заметно меньше рыночной цены дома, потому что торги проходят с дисконтом.
Два момента, которые в таких делах решают многое. Прописка и несовершеннолетние дети, сами по себе, продажу не блокируют — если жильё не признано единственным. А устные договорённости «мне квартира, тебе машина» юридической силы не имеют: без нотариального соглашения или решения суда считается, что раздела не было.
Как реализуют общее имущество бывших супругов: пошаговый порядок
Общее имущество бывших супругов реализуют по правилам статьи 213.26 закона о банкротстве: финансовый управляющий выделяет долю должника, оценивает актив, проводит торги и делит выручку между бывшим супругом и кредиторами. Порядок одинаковый и для находящихся в браке, и для разведённых пар — режим совместной собственности разводом не отменяется.
- Выявление актива. Управляющий направляет запросы в Росреестр, ГИБДД и банки, сверяет даты покупок с периодом брака. Бывший супруг может сам предоставить документы, уточняющие статус объекта.
- Выделение доли. Определяется доля должника — в большинстве случаев половина. Если вы считаете объект личным, на этом этапе подаются возражения с доказательствами.
- Оценка. Управляющий организует оценку; отчёт можно изучить, при явном занижении стоимости — оспорить с независимым оценщиком.
- Торги или преимущественный выкуп. Объект выставляют на торги либо сначала предлагают выкупить долю второму собственнику — о праве на выкуп подробнее ниже.
- Распределение выручки. Часть, соответствующая доле бывшего супруга, возвращается ему; часть должника идёт кредиторам и на расходы процедуры.
Практический нюанс, о котором редко пишут: торги часто идут с последовательным снижением цены, и актив может уйти заметно дешевле рынка. Компенсация за вашу долю будет считаться от фактической цены продажи, а не от рыночной оценки. Именно поэтому пассивная позиция в деле невыгодна: чем раньше бывший супруг подключается, тем выше шанс выкупить долю по справедливой цене или добиться корректной оценки.
Преимущественное право выкупа доли: как сохранить имущество
Преимущественное право выкупа позволяет бывшему супругу купить долю должника и сохранить объект целиком вместо того, чтобы терять имущество на торгах. Механика такая: финансовый управляющий направляет сособственнику уведомление с предложением выкупа доли по цене, определённой в ходе торгов; на ответ, как правило, даётся около 30 дней. Если согласие получено, договор заключают с бывшим супругом, а деньги от выкупа уходят в конкурсную массу.
Позицию сособственников укрепила Конституционный Суд РФ: в постановлении от 15.02.2024 № 7-П суд признал недопустимой продажу доли в единственном жилье банкрота без предложения выкупа заинтересованным сособственникам. На практике управляющие применяют аналогичный порядок и к другому общему имуществу с выделенными долями.
Что важно сделать, чтобы право не потерять:
- следить за почтой по адресу регистрации — уведомления отправляют письменно;
- проверять публикации по делу в ЕФРСБ: предложения о выкупе тоже публикуются;
- в срок направить письменное согласие и подготовить деньги — размышления «потом» заканчиваются продажей доли постороннему покупателю.
Выкуп выгоден не всегда. Если у объекта высокая рыночная цена, а свободных средств нет, иногда разумнее получить компенсацию от продажи. Решение зависит от конкретных цифр, поэтому перед ответом на уведомление стоит посчитать оба сценария.
Бывший муж подал на банкротство: пошаговый план действий для бывшей жены
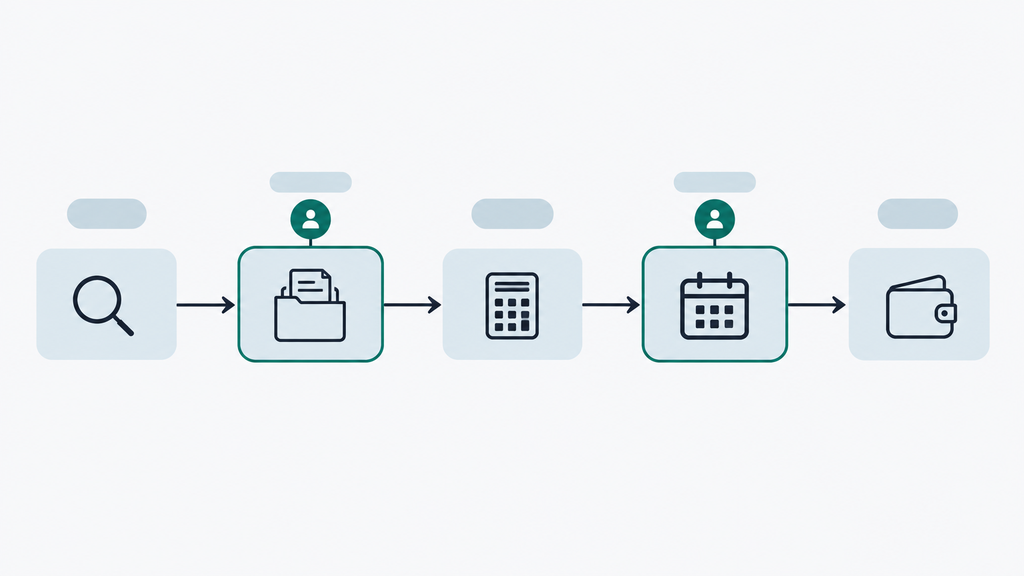
Если бывший муж подал на банкротство, первый шаг для бывшей жены — проверить факт возбуждения дела в открытом реестре, а затем по каждому объекту имущества разобраться с документами. Паника здесь не помогает, помогает последовательность: процедура занимает месяцы, и времени на подготовку позиции обычно достаточно.
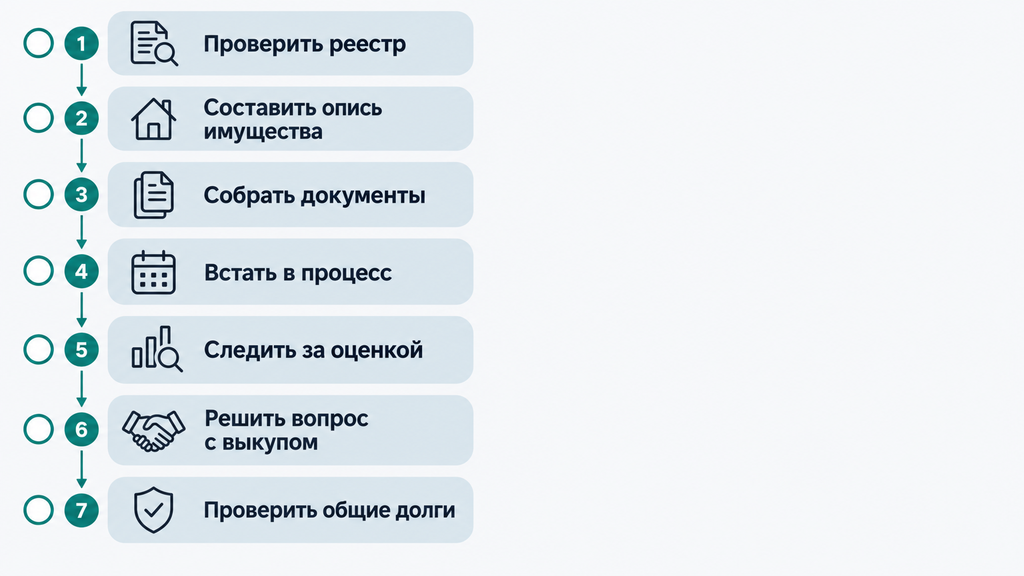
- Проверьте дело. Найдите бывшего супруга в ЕФРСБ по ФИО и ИНН, затем откройте карточку дела в картотеке арбитражных дел (kad.arbitr.ru). Обратите внимание на стадию — реструктуризация долгов или реализация имущества — и на имя финансового управляющего.
- Составьте опись имущества по трём периодам: до брака, в браке, после развода. Для каждой покупки зафиксируйте дату и источник средств.
- Соберите доказательства: договоры, выписки из ЕГРН, банковские выписки, документы о дарении и наследстве, свидетельство о расторжении брака, соглашение о разделе или решение суда, если они есть.
- Встаньте в процесс. Проверьте, включены ли вы в дело как заинтересованное лицо; если нет — подайте ходатайство о привлечении. Это даст право знакомиться с материалами и заявлять возражения.
- Контролируйте оценку и торги. Ознакомьтесь с отчётом об оценке; при заниженной стоимости подайте возражения. Следите за публикациями о торгах и предложениях о выкупе доли.
- Решите вопрос с выкупом. Если доли выделены, определитесь заранее, будете ли выкупать, и подготовьте средства — срок на ответ ограничен.
- Проверьте общие обязательства: совместные кредиты, поручительства, алименты. При споре о составе имущества подайте иск о разделе в суд общей юрисдикции и попросите приостановить реализацию спорного актива до его рассмотрения.
На практике участие в деле выглядит буднично: знакомство с материалами через суд или управляющего, письменные возражения, участие в обособленных спорах по конкретным объектам. Большинство действий совершается документами, а не выступлениями в заседании. Чего точно делать не стоит — подписывать задним числом договоры и «додумывать» историю покупок: несовпадения в документах кредиторы проверяют первыми.
Развод при банкротстве, если нет имущества: что происходит с долгами
Если после развода делить нечего, имущественные риски для бывших супругов минимальны: взыскать долг одного человека с другого кредиторы не вправе, если между ними нет общих обязательств. Развод при банкротстве, если нет имущества, сводится к одному вопросу — остались ли общие обязательства. Долги при этом никуда не исчезают: личные кредиты остаются у того, кто их оформил, а банкротство списывает долги только самого должника.
Что стоит проверить даже при полном отсутствии совместных активов:
- не выступали ли вы созаёмщиком или поручителем по кредитам бывшего супруга;
- не был ли какой-то из его кредитов взят на нужды семьи — ремонт общего жилья, лечение, обучение детей;
- не остались ли у вас претензии друг к другу по алиментам или невыплаченной компенсации за имущество.
Если все ответы отрицательные, процедура бывшего супруга пройдёт без последствий для вас. Если хотя бы один — читайте следующий раздел: именно там чаще всего возникают споры.
Когда бывший супруг отвечает по долгам банкрота
Бывший супруг отвечает по долгам банкрота только в четырёх случаях: созаёмство, поручительство, признание долга общим судом или общий залог. Сам факт брака в прошлом основанием для взыскания не является — это подтверждает статья 45 Семейного кодекса РФ: по обязательствам одного супруга отвечает его имущество, и лишь при его недостаточности кредитор вправе требовать выдела доли из общего.
- Созаёмство или поручительство — вы подписывали договор, значит, обязательство ваше так же, как и его; списание долгов банкрота на поручителя не распространяется.
- Признание долга общим — если доказано, что заёмные деньги шли на нужды семьи, долг могут разделить между обоими. Бремя доказывания лежит на кредиторе, но подписи и назначения платежей играют против вас, если картина очевидна.
- Общий залог — если оба выступали залогодателями по одному кредиту, залог реализуется независимо от итогов процедуры должника.
Если взыскатели требуют с вас деньги без правовых оснований, порядок действий такой: запросите у них документы-основания (договор, решение суда, расчёт), письменно направьте возражения и сохраните всю переписку. Не платите «чтобы отстали» — такой платёж сложно вернуть, а позиция слабеет.
Алименты и имущество детей при банкротстве бывшего супруга
Алименты при банкротстве бывшего супруга не списываются: текущие выплаты продолжают начисляться в ходе процедуры, а накопленная задолженность взыскивается через реестр требований кредиторов в первой очереди. Текущие алименты финансовый управляющий выплачивает из доходов должника в приоритетном порядке; если доходов нет, средства появляются после продажи имущества из конкурсной массы.
Чтобы взыскать накопленный долг по алиментам, подайте заявление о включении требований в реестр — к нему прикладывают решение суда или нотариальное соглашение об уплате алиментов. Имущество и счета детей в конкурсную массу не включаются: на них распространяется защита, и чеки о покупках для детей лучше хранить на этот случай.
До подписания бумаг учтите ещё один момент: алиментное соглашение, оформленное незадолго до банкротства с явно завышенными суммами, могут оспорить как сделку в ущерб другим кредиторам. Размер выплат, скорее всего, приведут к стандартным долям от дохода, а излишне выплаченное могут потребовать вернуть в конкурсную массу.
Внесудебное банкротство через МФЦ при разводе: когда подходит
Внесудебное банкротство через МФЦ при разводе подходит только тем должникам, у которых нет доли в неразделённом общем имуществе. Это бесплатная упрощённая процедура: в 2026 году она доступна при долге от 25 тысяч до 1 млн рублей при закрытом исполнительном производстве и отсутствии активов для расчётов. Если у должника выявляют долю в общей собственности, заявление чаще всего отклоняют, и остаётся судебный путь.
Для бывшего супруга это означает, что упрощённый формат не отменяет вопросов совместной собственности — проверять статус имущества нужно в любом случае. Условия процедуры периодически корректируют, поэтому перед подачей документов проверьте актуальные требования на официальном портале. Разобрать конкретную ситуацию с долгами и понять, какая из процедур подойдёт в вашем случае, можно на бесплатной консультации.
Развод до, во время или после банкротства: какой сценарий безопаснее
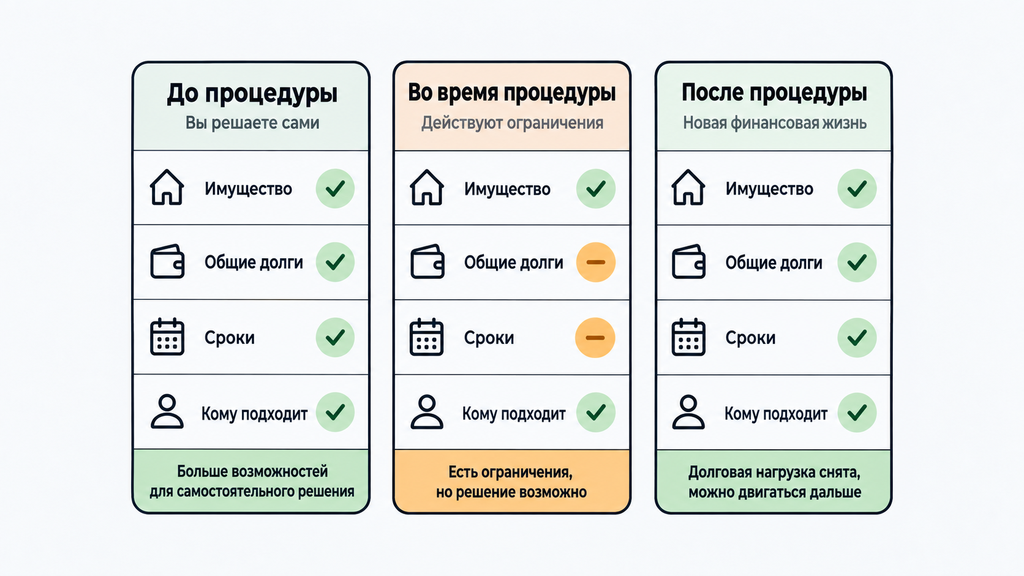
Наиболее безопасное сочетание — развод, оформленный до банкротства и подтверждённый официальным разделом имущества. Но безопаснее он только при двух условиях: раздел был честным и оформлен задолго до появления просрочек. Сравнение всех трёх сценариев — в таблице.
| Сценарий | Что с имуществом | Что с общими долгами | Сроки и сложность | Кому подходит |
|---|---|---|---|---|
| Развод до банкротства | Раздел оформлен заранее, личные активы супруга в процедуру не попадают | Общие кредиты сохраняются — развод их не отменяет | Самый предсказуемый, если раздел был задолго до долгов | Парам, которые делят имущество задолго до проблем с кредитами |
| Развод во время банкротства | Раздел возможен, но реализация спорных активов приостанавливается | Общие обязательства делятся с участием кредиторов и управляющего | Дольше всего: два процесса идут параллельно | Тем, кому развод нужен срочно, а споров по активам мало |
| Развод после банкротства | Делится только то, что осталось у банкрота, плюс новое имущество | Непогашенные личные долги списаны, общие остаются | Самый простой, если процедура завершена | Тем, кто готов подождать завершения процедуры |
Критерии выбора простые: есть ли неразделённое имущество, есть ли общий кредит, когда возникли долги и с кем остаются дети. Компромиссы у каждого сценария свои: развод до банкротства привлекает внимание к сделкам, развод во время затягивает обе процедуры, развод после лишает возможности влиять на состав конкурсной массы. Единого «лучшего варианта» нет — есть вариант, соответствующий вашей ситуации и датам.
Отдельно про фиктивный развод: не существует «безопасной» даты для развода, оформленного ради сокрытия имущества. Суд проверяет суть — продолжаете ли вы жить вместе, вести общий быт, кто реально пользуется активами. Об этом подробнее в разделе о спорных сделках.
Какие сделки оспаривают при банкротстве после развода и почему «переписать имущество» не работает
При банкротстве после развода оспаривают сделки должника за три года до подачи заявления — в том числе раздел имущества, брачный договор, дарение и продажу по заниженной цене. Этот период называют периодом подозрительности, и его логика закреплена в статье 61.2 закона о банкротстве: сделки, ухудшившие положение кредиторов, признаются недействительными. К сделкам между бывшими супругами суды присматриваются особенно внимательно.
Признаки, которые привлекают финансового управляющего и кредиторов:
- неравноценный раздел — всё имущество досталось бывшему супругу, все долги остались у должника;
- продажа или дарение без реальной оплаты, задним числом, по цене значительно ниже рынка;
- брачный договор или соглашение о разделе, оформленные после появления просрочек;
- продолжение совместного проживания и общего быта после развода;
- переводы денег и переоформление счетов на других лиц незадолго до процедуры.
Последствия оспаривания серьёзные: сделку отменяют, имущество возвращают в конкурсную массу, а при доказанной недобросовестности суд может вообще отказать в списании долгов — тогда процедура завершается, а обязательства остаются. Поэтому законный путь один: оформленный раздел с учётом интересов кредиторов, выкуп доли, мировое соглашение, прозрачные документы. Спрятать актив, не нарушив закон, не получится — получится только ухудшить положение обоих бывших супругов.
Правовая база, на которую опираются суды: статья 61.2 закона № 127-ФЗ, статьи 10 и 170 Гражданского кодекса РФ о злоупотреблении правом и мнимых сделках, а также разъяснения Пленума Верховного Суда РФ от 17.12.2024 № 40 о статусе бывшего супруга в деле о банкротстве.
Фиктивный развод и раздел «для вида»: чем это заканчивается
Фиктивный развод, за которым стоит попытка вывести имущество из-под торгов, заканчивается признанием сделок недействительными и возвратом активов в конкурсную массу. Типичная схема из практики: супруги разводятся, по соглашению всё имущество уходит одному из них, должник остаётся «без активов», но продолжает жить в том же доме и пользоваться той же машиной. Управляющий фиксирует это в отчёте, кредиторы подают заявление об оспаривании — и соглашение отменяют.
Чем это грозит обоим:
- имущество возвращается в конкурсную массу и продаётся с торгов;
- процедура затягивается на месяцы, расходы на неё растут;
- в отдельных случаях суд отказывает в освобождении от долгов — самый болезненный исход для должника;
- бывший супруг теряет время и часто часть имущества, которое мог бы сохранить законным выкупом.
Доказательствами служат простые вещи: даты развода и возникновения долгов, неравномерность раздела, совместные поездки и общий быт, показания соседей и родственников. Формулировать здесь важно без осуждения: такие схемы придумывают в панике, а не со зла. Но арифметика неумолима — риски схемы, как правило, перевешивают выгоду, а честный раздел и выкуп доли дают предсказуемый результат.
Типичные ошибки бывших супругов и как их избежать
Чаще всего бывшие супруги теряют имущество не из-за самой процедуры банкротства, а из-за ошибок, допущенных до её начала. Практика показывает: почти каждая потеря имеет «предысторию» из невыполненных формальностей. Ниже — ошибки, которые встречаются регулярно, с законными альтернативами для каждой.
| Ошибка | Чем грозит | Что делать вместо этого |
|---|---|---|
| Годами не оформлять раздел после развода | Имущество считается общим; доля банкрота выделяется и продаётся | Заключить нотариальное соглашение или получить решение суда о разделе |
| Полагаться на устные договорённости | Договорённость не имеет силы; споры решаются не в вашу пользу | Фиксировать любые договорённости письменно и у нотариуса |
| Игнорировать публикации в ЕФРСБ | Пропуск сроков на возражения и на ответ о выкупе доли | Проверять реестр при первых подозрениях и после каждого известия о долгах |
| Подписывать документы задним числом | Легко вскрывается при проверке; трактуется как недобросовестность | Оформлять документы в реальных датах и с реальной оплатой |
| Отказываться от участия в деле | Оценку и торги проводят без ваших возражений | Встать в процесс как заинтересованное лицо и следить за этапами |
| Пропустить срок ответа на предложение о выкупе | Долю продают постороннему покупателю, имущество теряется | Решить вопрос с выкупом заранее и держать средства наготове |
| Скрывать от юриста общие кредиты и поручительства | Неожиданные требования после старта процедуры | Раскрыть все обязательства сразу — так план действий будет полным |
| Пытаться вывести имущество фиктивными сделками | Оспаривание, возврат актива в массу, риск отказа в списании долгов | Использовать законные инструменты: раздел, выкуп, мировое соглашение |
Для самопроверки ответьте на пять вопросов: раздел имущества после развода оформлен документами? личный статус каждого объекта подтверждён? вы знаете, где проверять дело о банкротстве? уведомления от управляющего будут доходить до вас? по общим кредитам и поручительствам вы знаете свою роль? Если хотя бы на один вопрос ответ «нет» — это и есть точка, с которой стоит начать.
Когда нужна помощь юриста и как получить бесплатный разбор ситуации
Помощь юриста нужна в спорах о недвижимости, при ипотеке, при претензиях кредиторов к бывшему супругу и в любых ситуациях, когда непонятно, с чего начать. Простые случаи — раздел давно оформлен, общих долгов нет — реально закрыть самостоятельно по чек-листам выше. Но есть сценарии, где самостоятельные действия стоят дороже консультации:
- спор о квартире или доме, где у бывшего супруга доля;
- ипотека и общие залоги, где решается судьба жилья;
- поступило предложение о выкупе доли и нужно посчитать, выгодно ли оно;
- кредиторы требуют с вас деньги по чужому кредиту;
- пропущены сроки на возражения или на ответ о выкупе;
- вы вообще не понимаете, что делать с долгами — своими или чужими.
В любой из этих ситуаций можно обратиться к нам — по процедуре банкротства или по любому другому юридическому вопросу, связанному с долгами и взысканием. Достаточно оставить заявку и в двух-трёх предложениях описать ситуацию: специалист проведёт первичный разбор бесплатно. Это не «решение здесь и сейчас»: консультация ни к чему не обязывает — ни оплачивать услугу, ни выбирать процедуру. Задача первого шага — увидеть карту вариантов и понять, какие действия имеет смысл делать именно вам.
Чтобы разбор был предметным, подготовьте:
- свидетельство о расторжении брака;
- документы на имущество: договоры, выписки из ЕГРН, документы о дарении и наследстве;
- кредитные договоры и поручительства, где фигурируют оба супруга;
- номер дела из ЕФРСБ, если процедуру уже нашли;
- решение суда или соглашение об алиментах, если вопрос касается детей.
Вся суть — в коротком алгоритме: проверьте, возбуждено ли дело; определите статус каждого объекта имущества; соберите документы; встаньте в процесс и не пропускайте сроки; решите вопрос с выкупом или компенсацией на цифрах, а не на эмоциях. Банкротство бывшего супруга — неприятная, но управляемая ситуация: закон даёт достаточно инструментов, чтобы защитить личное имущество и сохранить свою долю в общем.
Материал носит информационный характер и не заменяет юридическую консультацию. Правила процедуры и актуальные пороги проверяйте на дату обращения.
Часто задаваемые вопросы
Касается ли банкротство бывшего мужа его бывшей жены
Напрямую — нет: ограничения банкрота действуют только на самого должника. Касаться бывшая жена может лишь через неразделённое совместное имущество и общие обязательства. Если раздел оформлен, а общих долгов нет, рисков обычно не возникает.
Что будет с квартирой, если бывший муж банкротится, а раздел не оформлен
Квартира, купленная в браке, остаётся общей, и долю должника включают в конкурсную массу. Обычно объект продают целиком, а бывшему супругу возвращают примерно половину выручки. Сохранить жильё можно преимущественным выкупом доли должника; статус единственного жилья защищает объект только при отсутствии ипотеки.
Обязан ли бывший супруг сообщать о своём банкротстве
Закон не требует лично уведомлять бывшего супруга о процедуре. Но информация публична: сведения публикуются в ЕФРСБ и картотеке арбитражных дел. Проверить, возбуждено ли дело, можно самостоятельно по ФИО или ИНН.
Как узнать, что бывший муж подал на банкротство
Проверьте ЕФРСБ (портал Федресурса) и картотеку арбитражных дел по ФИО или ИНН. В карточке дела видны номер дела, имя финансового управляющего и стадия процедуры. Если дело нашлось, заранее соберите документы на имущество и определите свою позицию.
Переходят ли долги бывшего мужа на бывшую жену, если нет общего имущества
Нет, по общему правилу каждый отвечает по своим обязательствам сам. Претензии к бывшему супругу возможны только при созаёмстве, поручительстве или признании долга общим — если средства тратились на нужды семьи. Сам факт брака в прошлом основанием для взыскания не является.
Можно ли развестись во время банкротства
Да, расторжение брака не запрещено и не требует согласия суда, кредиторов или финансового управляющего. Но если одновременно заявлен раздел имущества, реализацию спорных активов приостановят до определения долей. Сделки по разделу в этот период требуют особой аккуратности и прозрачности.
Списываются ли алименты при банкротстве бывшего супруга
Нет, алименты не списываются. Текущие выплаты продолжают начисляться в ходе процедуры за счёт доходов должника, а накопленная задолженность взыскивается через реестр требований кредиторов в первой очереди. Реально ли получить деньги, зависит от имущества и доходов самого должника.
Можно ли через развод защитить имущество от торгов
Нет, сам развод имущество не защищает: суд проверяет суть сделок, а не штамп в паспорте. Раздел, направленный на вывод активов, оспаривают и отменяют, а при доказанной недобросовестности должник может не получить списания долгов. Законный путь — своевременный честный раздел, выкуп доли и прозрачные документы.